Gesetze / Gesetzblätter
Bundesgesetzblatt, Teil I, Jahrgang 1988, S. 2450
BGBl. 1988 I S. 2450 · 97.106 Zeichen · Textauszug aus unserem Bestand.
Textauszug (durchsuchbar)
2450                      Bundesgesetzblatt, Jahrgang 1988, Teil 1


                              Gesetz
           zur Änderung des Gesetzes über den Sozialplan
                im Konkurs- und Vergleichsverfahren
                    und des Bundesberggesetzes

                                 Vom 20. Dezember 1988


         Der Bundestag hat das folgende Gesetz beschlossen:

                                          Artikel 1
         Das Gesetz über den Sozialplan im Konkurs- und Vergleichsverfahren vom
       20. Februar 1985 (BGBI. 1 S. 369) wird wie folgt ~eändert:

       In § 8 wird die Jahreszahl „ 1988" durch die Jahreszahl „ 1989" ersetzt.

                                          Artikel 2
         Das Bundesberggesetz vom 13. August 1980 (BGBI. 1 S. 1310), das zuletzt
       durch Artikel 2 Nr. 21 des Gesetzes vom 8. Dezember 1986 (BGBI. 1 S. 2191)
       geändert worden ist, wird wie folgt geändert:
       In § 163 Abs. 4 wird die Angabe „ 1. Januar 1989" durch die Angabe „ 1. Januar
       1994" ersetzt.
                                          Artikel 3
         Dieses Gesetz gilt nach Maßgabe des § 13 Abs. 1 des Dritten Überleitungs-
       gesetzes auch im Land Berlin.

                                          Artikel 4
         Dieses Gesetz tritt am Tage nach der Verkündung in Kraft.


         Die verfassungsmäßigen Rechte des Bundesrates sind gewahrt.
         Das vorstehende Gesetz wird hiermit ausgefertigt und wird im Bundesgesetz-
       blatt verkündet.


         Bonn, den 20. Dezember 1988

                                 Der Bundespräsident
                                     Weizsäcker

                                  Der Bundeskanzler
                                   Dr. He Im u t K oh 1

                          Der Bundesminister der Justiz
                                   Engelhard

                        Der Bundesminister für Wirtschaft
                                 H. Haussmann

                                Der Bundesminister
                           für Arbeit und Sozialordnung
                                   Norbert Blüm

                                    Neunte Verordnung
   zur Änderung der Verordnung zur Durchführung des § 33 des Bundesversorgungsgesetzes
                                              Vom 20. Dezember 1988

  Auf Grund des § 33 Abs. 5, des § 41 Abs. 3, des § 47
Abs. 2 und des§ 51 Abs. 4 des Bundesversorgungsgeset-
zes in der Fassung der Bekanntmachung vom 22. Januar
1982 (BGBI. 1 S. 21) verordnet die Bundesregierung:

                        Artikel 1

  Die Verordnung zur Durchführung des § 33 des Bundes-
versorgungsgesetzes in der Fassung der Bekanntma-

chung vom 1. Juli 1975 (BGBI. 1 S. 1769), zuletzt geändert
durch Artikel 3 Abs. 2 des Gesetzes vom 4. Juni 1985
(BGBI. 1 S. 910), wird wie folgt geändert:

1. Die Verordnungsbezeichnung erhält folgende Fassung:
   „Verordnung über die Einkommensfeststellung nach

   dem Bundesversorgungsgesetz (Ausgleichsrenten-

   verordnung - AusglV)".

2. § 2 Abs. 1 wird wie folgt geändert:

   a) Nummer 29 erhält folgende Fassung:

      ,,29. vermögenswirksame Leistungen der Arbeitge-

            ber nach dem Fünften Vermögensbildungsge-

            setz in der Fassung der Bekanntmachung vom

            19. Februar 1987 (BGBI. 1 S. 630), soweit sie
            nach § 13 Abs. 1 dieses Gesetzes zur Gewäh-
            rung einer Arbeitnehmer-Sparzulage führen,
            sowie die Arbeitnehmer-Sparzulage nach § 13
            Abs. 1 bis 3 dieses Gesetzes, nicht jedoch
            vermögenswirksame Anlagen von Teilen des
            Arbeitslohns im Sinne des§ 11 dieses Geset-
            zes,".
   b) In Nummer 35 wird der Punkt durch ein Komma
      ersetzt.

   c) Folgende Nummer 36 wird angefügt:
      „36. der Nutzungswert einer Wohnung im eigenen
           Haus, einer Eigentumswohnung, eines eigen-
           tumsähnlichen Dauerwohnrechts und einer
           unentgeltlich überlassenen Wohnung, so-
           fern der Beschädigte die Wohnung selbst
           bewohnt,".

   d) Folgende Nummer 37 wird angefügt:

      ,,37. der Sachbezugswert eines freien Wohnrechts,
            das aus der Überlassung der in Nummer 36
            angeführten Eigentumsrechte oder aus einem
            landwirtschaftlichen Gutsüberlassungsvertrag
            herrührt."

3. § 3 Abs. 1 Satz 2 erhält folgende Fassung:
   ,,Bei Altenteilsleistungen, die auf Grund von Gutsüber-
   lassungsverträgen oder Rechtsvorschriften zu erbrin-
   gen sind, sind die Bewertungssätze für freie Kost um
   ein Viertel zu mindern."

4. § 9 wird wie folgt geändert:
   a) In Absatz 1 werden die Worte „Absätzen 2 bis 8"
      durch die Worte „Absätzen 2 bis 7" und die Worte
      ,,Absatz 9" durch die Worte „Absatz 8" ersetzt.
   b) Absatz 2 erhält folgende Fassung:

        ,,(2) Als monatliche Einnahmen und einnahme-
      gleiche Werte sind zusammenzufassen

      1. Wert der Arbeitsleistung (Absatz 3),

      2. Zuschlag für Betriebsleitung (Absatz 4),
      3. Reinertrag (Absatz 5) sowie
      4. sonstige mit dem Betrieb einer Land- und Forst-
         wirtschaft verbundene Einnahmen (Absatz 7)."

   c) In Absatz 6 wird das Klammerzitat ,,(Absatz 8

      Satz 2)" durch das Klammerzitat ,,(Absatz 7

      Satz 2)" ersetzt.
   d) Absatz 7 wird gestrichen; die Absätze 8 bis 11 wer-
      den Absätze 7 bis 10.

   e) Im neuen Absatz 8 werden in Satz 2 nach dem Wort

      „Zehntel" die Worte ,,, bei einer auf einen Zeitraum

      von fünf Jahren beschränkten Abfindung ein Zwan-

      zigstel," eingefügt.

5. § 12 wird wie folgt geändert:

   a) Die Überschrift wird um die Worte „sowie aus Unter-
      vermietung" ergänzt.
   b) Absatz 2 wird gestrichen. Die Absätze 3 bis 8 wer-
      den Absätze 2 bis 7.
   c) Der neue Absatz 2 erhält folgende Fassung:

        ,,(2) Einkünfte aus Haus- und Grundbesitz sind
      der Überschuß der Einnahmen über die Werbungs-
      kosten, soweit nicht Absatz 1 anzuwenden ist. Bei
      der Ermittlung der Einkünfte ist von den Jahresroh-
      einnahmen auszugehen. Bewohnt der Schwerbe-
      schädigte eine Wohnung im eigenen Haus, so sind
      Werbungskosten nach den Absätzen 3 bis 6 nur
      insoweit abzusetzen, als sie mit dem vermieteten
      Teil des Hauses zusammenhängen; Werbungsko-

      sten, die nicht ausschließlich auf den vermieteten
      Teil des Hauses entfallen, werden nach dem Ver-
      hältnis der Nutzflächen aufgeteilt."

   d) Im neuen Absatz 3 Buchstabe d werden die Worte
      „Absätze 6 und 7" durch die Worte „Absätze· 5
      und 6" ersetzt.
   e) Der neue Absatz 4 erhält folgende Fassung:
        ,,(4) Den nach Absatz 3 abzugsfähigen Schuldzin-
      sen stehen bei gewährter Kapitalabfindung nach
      den §§ 72 bis 80 des Bundesversorgungsgesetzes
      oder bei einer Rentenkapitalisierung nach dem Ren-
2452                                   Bundesgesetzblatt, Jahrgang 1988, Teil 1

       tenkapitalisierungsgesetz - KOV vom 27. April 1970
       (BGBI. 1 S. 413) für die Dauer des Abfindungszeit-
       raums ein Zehntel, bei einer auf einen Zeitraum von
       fünf Jahren beschränkten Abfindung ein Zwanzig-
       stel, des der Kapitalabfindung zugrunde liegenden
       Jahresbetrages gleich."

  f) Der neue Absatz 7 erhält folgende Fassung:

         ,, (7) Die Abzüge nach den Absätzen 3 bis 6 sind
       nur bis zur Höhe der Jahresroheinnahmen zu
       berücksichtigen."
 g) Absatz 9 wird gestrichen; die Absätze 10 und 11
    werden Absätze 8 und 9.

   h) Im neuen Absatz 8 wird die Zahl „9" durch die Zahl
      ,, 7" ersetzt.
   i)   Im neuen Absatz 9 wird die Zahl „ 1O" durch die Zahl
        ,,8" ersetzt.

                          Artikel 2
   Diese Verordnung gilt nach § 14 des Dritten Über-

leitungsgesetzes in Verbindung mit § 92 des Bundes-
versorgungsgesetzes auch im Land Berlin.

                          Artikel 3
   Diese Verordnung tritt mit Wirkung vom 1. Januar 1987
in Kraft.
                                Der Bundesrat hat zugestimmt.

                                Bonn, den 20. Dezember 1988
                                              Der Bundeskanzler
                                               Dr. He Im u t
K oh 1
                                             Der Bundesminister
                                        für Arbeit und Sozialordnung
                                                Norbert Blüm
                                         Achte Verordnung
                    zur Änderung der Getreide-Mitverantwortungsabgabeverordnung
                                               Vom 20. Dezember 1988

  Auf Grund des§ 6 Abs. 1 Nr. 6, des§ 12 Abs. 2 Satz 1,
des § 15 Satz 1 und des § 16 des Gesetzes zur Durchfüh-
rung der Gemeinsamen Marktorganisationen in der Fas-
sung der Bekanntmachung vom 27. August 1986 (BGBI. 1
S. 1397} wird im Einvernehmen mit den Bundesministern
der Finanzen und für Wirtschaft verordnet:

                        Artikel 1

  Die Getreide-Mitverantwortungsabgabeverordnung in
der Fassung der Bekanntmachung vom 25. August 1988
(BGBI. 1 S. 1699), geändert durch die Verordnung vom
19. Dezember 1988 (BGBI. 1 S. 2304), wird wie folgt

geändert:

 1. Die Überschrift erhält folgende Fassung:
          „Verordnung über das Verfahren bei den
       Mitverantwortungsabgaben im Sektor Getreide
                (Getreide-Mitverantwortungs-
            abgabenverordnung - GetrMVAV)".

 2. § 3 wird wie folgt geändert:

    a) Absatz 1 wird wie folgt geändert:

       aa) In Satz 2 wird in Nummer 2 das Wort „und"
           durch ein Komma und in Nummer 3 der Punkt
           durch das Wort „und" ersetzt sowie folgende
           Nummer angefügt:

           ,,4. der für die Berechnung des auf die Basis-
                abgabe und die Zusatzabgabe entfallen-
                den Betrages maßgebliche Abgabensatz."
       bb) Folgender Satz wird angefügt:
           „Soweit innerhalb eines Anmeldezeitraumes
           verschiedene Abgabensätze für die Basis-
           abgabe oder die Zusatzabgabe anzuwenden
           sind, sind in der Abgabeanmeldung die in
           Satz 2 genannten Angaben getrennt für die
           Zeiträume innerhalb des jeweiligen Anmelde-
           zeitraumes zu machen, für die die verschiede-
           nen Abgabensätze gelten."

    b) Absatz 2 erhält folgende Fassung:

        ,,(2) Marktbeteiligte, die während des jeweils vor-
       ausgegangenen Wirtschaftsjahres weniger als
       250 Tonnen Getreide von Erzeugern geliefert

       erhalten haben und voraussichtlich im laufenden
       Wirtschaftsjahr weniger als 250 Tonnen Getreide
       von Erzeugern geliefert erhalten werden, können
       die Abgaben vorbehaltlich der Sätze 2 und 3 ein-

     malig für das Wirtschaftsjahr zahlen; in diesem Fall
     ist die Abgabeanmeldung bis zum 15. Juli des
     folgenden Wirtschaftsjahres abzugeben. Wird im
     laufenden Wirtschaftsjahr der Abgabensatz für die
     Basisabgabe oder die Zusatzabgabe geändert,
     sind die in Satz 1 genannten Marktbeteiligten ver-
     pflichtet, für die bis zum Inkrafttreten des geänder-
     ten Abgabensatzes erworbenen Mengen eine
     Abgabeanmeldung bis zum 15. Tag des Monats
     abzugeben, der auf den Monat folgt, in dem der
     geänderte Abgabensatz in Kraft tritt; für Getreide-
     mengen, die nach dem Inkrafttreten des geänder-
     ten Abgabensatzes erworben werden, bestimmt

     sich die Frist für die Abgabeanmeldung nach
     Satz 1 . Wird von einem Marktbeteiligten vor Ablauf
     eines Wirtschaftsjahres die in Satz 1 genannte
      Menge überschritten, ist die Abgabeanmeldung für
     die bis dahin erworbenen Mengen zum nächsten
     sich aus Absatz 1 ergebenden Anmeldetermin
      abzugeben; für danach im selben Wirtschaftsjahr
      erworbene Mengen bestimmen sich die Termine
     für die Abgabeanmeldung ausschließlich nach
      Absatz 1."

3. § 4 Abs. 1 wird wie folgt geändert:
   a) In Satz 2 wird in Nummer 2 das Wort „und" durch
      ein Komma und in Nummer 3 der Punkt durch das
      Wort „und" ersetzt sowie folgende Nummer ange-

      fügt:
      ,,4. der für die Berechnung des auf die Basis-
           abgabe und die Zusatzabgabe entfallenden
           Betrages maßgebliche Abgabensatz."
   b) Folgender Satz wird angefügt:
      ,,§ 3 Abs. 1 Satz 3 gilt entsprechend."

4. § 5 Abs. 1 Satz 2 erhält folgende Fassung:
   ,,§ 3 Abs. 1 Satz 2 und 3 gilt entsprechend."

5. § 7 Abs. 2 erhält folgende Fassung:

    ,,(2) Wird Getreide,

   1 . das von einem Feldbestand stammt, der auf die
      Anforderungen nach saatgutverkehrsrechtlichen
      Vorschriften geprüft worden ist, und

   2. das für die Anerkennung als Saatgut nach saatgut-

      verkehrsrechtlichen Vorschriften geeignet ist,
   (Saatgut-Rohware), von einem Saatgutvermehrer an
   einen Marktbeteiligten mit Sitz im Geltungsbereich
2454                                   Bundesgesetzblatt, Jahrgang 1988, Teil 1

  dieser Verordnung geliefert, um als Saatgut anerkannt
  zu werden, ist die erworbene Menge in der Abgabean-
  meldung nach § 3 Abs. 1 gesondert anzugeben. Die
  Abgaben werden in diesem Fall auf eine Menge erho-
  ben, die durch Multiplikation der gelieferten Menge mit
  dem für die betroffene Getreideart in der Anlage fest-
  gesetzten Berechnungsfaktor zu ermitteln ist, soweit
  zum Zeitpunkt des Übergangs der Verfügungsmacht

  an den betroffenen Mengen vom Saatgutvermehrer

  auf den anderen Marktbeteiligten die Voraussetzun-

  gen des Satzes 1 erfüllt sind. Zusätzlich zu den nach
  Satz 1 erforderlichen Angaben sind in der Abgabean-
  meldung die Getreideart, der maßgebliche Berech-
  nungsfaktor sowie die der Berechnung des jeweiligen
  Abgabenbetrages zugrundegelegte Menge anzu-
  geben."

6. § 8 Abs. 1 Satz 2 erhält folgende Fassung:

  „Die Meldung ist für jede in der Anlage genannte
  Getreideart gesondert abzugeben."

7. § Ba wird wie folgt geändert:

  a) In Absatz 1 werden die Sätze 2 und 3 durch
     folgenden Satz ersetzt:
       „Der Abgabenschuldner erhält die Zusatzabgabe
       nur zurückerstattet, wenn die Erstattung minde-
       stens für eine Tonne Getreide beantragt wird."

   b) Absatz 2 erhält folgende Fassung:
         ,,(2) Der Rückerstattungsantrag ist bis zum letzten
       Tag des Monats, der auf den Monat folgt, in dem
       der Erstattungssatz der Zusatzabgabe durch einen
       in § 1 genannten Rechtsakt festgesetzt worden ist,
       bei dem für den Wohnsitz des Abgabenschuldners
       zuständigen Hauptzollamt schriftlich einzureichen;
       später eingehende Anträge werden nicht berück-
       sichtigt."
   c) Absatz 3 Satz 1 erhält folgende Fassung:

       „Der Antrag muß enthalten
       1. Name, Anschrift und Bankverbindung des
          Antragstellers,

       2. die Getreidemengen, für die die Rückerstattung
          beantragt wird,

       3. eine     Aufstellung  der abgabenpflichtigen
          Geschäftsvorgänge, aus der für jeden Vorgang
          die abgabenpflichtige Menge sowie im Fall der
          Vermarktung unverarbeiteten Getreides Name
          und Anschrift des nach § 3 zahlungspflichtigen
          Marktbeteiligten einschließlich des Rechnungs-
          oder Gutschriftdatums sowie im Fall der Ver-
          marktung von Getreide in der Form von Verar-
          beitungserzeugnissen Datum und Kennum-
          mern der Abgabeanmeldungen nach § 4
          ersichtlich sind,
       4. die Angabe, ob der Antragsteller für das lau-
          fende Wirtschaftsjahr einen Antrag auf Gewäh-

          rung der Beihilfe nach § 8c stellen wird,

       5. die Erklärung, daß der Antragsteller für die
          beantragten Mengen mit der zu Beginn des
          Wirtschaftsjahres festgesetzten Zusatzabgabe
          belastet worden ist."

 8. § 8 c wird wie folgt geändert:
    a) Absatz 1 wird wie folgt geändert:

       aa) In Absatz 1 wird in Satz 2 das Wort „Erstat-
           tungsbetrag" durch die Worte „Erstattungs-
           satz der Zusatzabgabe" ersetzt und folgender
           neuer Satz 3 eingefügt:

           ,,Die Anrechnung hat auch dann zu erfolgen,

           wenn der Kleinerzeuger die Erstattung der

           Zusatzabgabe nicht oder nicht fristgerecht

           beantragt hat."
       bb) Der bisherige Satz 3 wird neuer Satz 4.

    b) Absatz 2 Satz 2 erhält folgende Fassung:

       „Der Antrag muß enthalten

       1. Name, Anschrift und Bankverbindung des
          Antragstellers,

       2. die Getreidemengen, für die die Beihilfe bean-
          tragt wird,

       3. eine     Aufstellung  der abgabenpflichtigen
          Geschäftsvorgänge, aus der für jeden Vorgang
          die abgabenpflichtige Menge sowie im Fall der
          Vermarktung unverarbeiteten Getreides Name
          und Anschrift des nach § 3 zahlungspflichtigen
          Marktbeteiligten einschließlich des Rechnungs-
          oder Gutschriftdatums sowie im Fall der Ver-
          marktung von· Getreide in der Form von Verar-
          beitungserzeugnissen Datum und Kennum-
          mern der Abgabeanmeldungen nach § 4
          ersichtlich sind,
       4. die Angabe, ob ein Antrag auf Rückerstattung
          der Zusatzabgabe nach § Ba gestellt worden
          ist; soweit dem Antragsteller für diesen Antrag
          bereits eine Erzeugernummer zugeteilt worden
          ist, ist diese ebenfalls anzugeben,

       5. die Erklärung, daß der Antragsteller für die
          beantragten Mengen mit den Abgaben belastet
          worden ist."

 9. Dem § 8d Abs. 1 wird folgender Satz 3 angefügt:

    ,,Soweit der Kleinerzeuger einen Antrag auf Rück-
    erstattung der Zusatzabgabe nach § 8 a Abs. 2 gestellt
    und diesem Antrag Belege im Sinne des Satzes 1
    Nr. 1 beigefügt hat, brauchen diese Belege dem
    Antrag auf Gewährung der Beihilfe nach § 8 c nicht
    nochmals beigefügt werden, wenn die nach § Be
    Abs. 2 Satz 2 Nr. 2 anzugebenden Getreidemengen
    den nach § 8 a Abs. 3 Satz 1 Nr. 2 angegebenen
    Getreidemengen entsprechen oder geringer als diese
    sind."

10. In§ 9f Abs. 2 wird der Strichpunkt durch einen Punkt
    ersetzt, der zweite Halbsatz gestrichen und folgender
    Satz 2 angefügt:

    ,,Soweit die Belege sowohl für einen Antrag auf Erstat-

    tung der Zusatzabgabe nach § 8 a als auch für einen
    Antrag auf Gewährung der Beihilfe nach § 8 c ver-
    wandt worden sind, wird die Frist des Absatzes 1 Nr. 2
    nach der letztmaligen Rückgabe der Belege berech-
    net."
11. Dem § 12 a wird folgender Absatz 3 angefügt:

      ,, (3) Abweichend von § 8 a Abs. 2 ist im Wirtschafts-
    jahr 1988/89 der Antrag auf Erstattung der Zusatz-

    abgabe bis zum 15. März 1989 zu stellen."

                         Artikel 2

  Der Bundesminister für Ernährung, Landwirtschaft und
Forsten kann den Wortlaut der Getreide-Mitverantwor-
tungsabgabeverordnung in der vom 29. Dezember 1988

an geltenden Fassung im Bundesgesetzblatt bekannt-
machen.

                    Artikel 3
  Diese Verordnung gilt nach § 14 des Dritten Überlei-
tungsgesetzes in Verbindung mit § 41 des Gesetzes zur
Durchführung der Gemeinsamen Marktorganisationen
auch im Land Berlin.
                       Artikel 4

  Diese Verordnung tritt am Tage nach der Verkündung in
Kraft.
                                   Bonn, den 20. Dezember 1988
                                             Der Bundesminister
                                  für Ernährung, Landwirtschaft und Forsten
                                                  1. Kiechle

                                                  Verordnung
                                    über die Rücknahme und Pfanderhebung
                                  von Getränkeverpackungen aus Kunststoffen
                                               Vom 20. Dezember 1988

  Auf Grund des § 14 Abs. 2 Satz 3 Nr. 2 und 3 des
Abfallgesetzes vom 27. August 1986 (BGB!. 1 S. 1410) wird

von der Bundesregierung nach Anhörung der beteiligten
Kreise verordnet:

                            § 1
                  Anwendungsbereich

  (1) Den Vorschriften dieser Verordnung unterliegt, wer
im Geltungsbereich des Abfallgesetzes Getränke in Ver-
packungen aus Kunststoffen in Verkehr bringt.

  (2) Getränke im Sinne dieser Verordnung sind
Erfrischungsgetränke, Fruchtsäfte, Fruchtnektare und
Gemüsesäfte, natürliche Mineralwässer, Quellwässer,
Tafelwässer, abgefüllte Trinkwässer und Heilwässer,
Bier einschließlich alkoholfreien Bieres sowie Wein
und mit Wein vermischte Getränke.

   (3) Verpackungen aus Kunststoffen im Sinne dieser
Verordnung sind Flaschen oder sonstige Behältnisse aus
Kunststoffen wie Polyethylen (PE), Polyethylenterephtha-
lat (PET), Polyvinylchlorid (PVC), Polystyrol (PS) oder aus
Gemischen dieser Stoffe mit einem Füll-Volumen von 0,2
bis 3 1. Diese Verordnung gilt nicht für Weich- und Karton-
verpackungen, Schläuche oder Beutel, soweit diese aus
Kunststoffen bestehen oder Kunststoffe enthalten.

                          § 2

                 Rücknahmepflichten

  (1) Verkäufer, die Getränke in Verpackungen aus Kunst-
stoffen an Endverbraucher abgeben, sind verpflichtet,
leere Verpackungen aus Kunststoffen von Endverbrau-
chern zurückzunehmen, die nach Art, Form und Größe
denen entsprechen, die sie in Verkehr bringen.

  (2) Abfüller und Vertreiber, die im Geltungsbereich des
Abfallgesetzes Getränke in Verpackungen aus Kunststof-
fen an Verkäufer abgeben, sind verpflichtet, die vom Ver-
käufer zurückgenommenen leeren Verpackungen zurück-
zunehmen, die nach Art, Form und Größe denen entspre-
chen, die sie in Verkehr bringen.

                           §3
                Pfanderhebungspflicht

   Abfüller und Vertreiber, die Getränke in Verpackungen
aus Kunststoffen im Geltungsbereich des Abfallgesetzes
in Verkehr bringen, sind verpflichtet, von ihrem Abnehmer
ein Pfand in Höhe von 0,50 DM einschließlich Umsatz-
steuer je Verpackung zu erheben. Das Pfand ist von jedem
weiteren Vertreiber auf allen Handelsstufen bis zur
Abgabe an den Endverbraucher zu erheben. Das Pfand ist
2456                                  Bundesgesetzblatt,

jeweils bei Rücknahme der leeren Verpackung (§ 2) zu
erstatten.
                          §4

             Wiederbefüllung, Verwertung
   Getränke in Verpackungen aus Kunststoffen dürfen nur
in Verkehr gebracht werden, wenn die leeren Verpackun-
gen für eine Wiederbefüllung oder Verwertung außerhalb
der Abfallentsorgung geeignet sind. Die zurückgenomme-
nen leeren Verpackungen aus Kunststoffen sind einer
Wiederbefüllung oder einer Verwertung außerhalb der
Abfallentsorgung zuzuführen.

                          § 5
                Ordnungswidrigkeiten
  Ordnungswidrig im Sinne des § 18 Abs. 1 Nr. 11 des
Abfallgesetzes handelt, wer vorsätzlich oder fahrlässig

1 . entgegen § 2 Abs. 1 oder 2 die dort genannten leeren
   Verpackungen aus Kunststoffen nicht zurücknimmt,

2. entgegen § 3 das dort bezeichnete Pfand nicht erhebt
   oder nicht erstattet,
Jahrgang 1988, Teil 1

  3. entgegen § 4 Satz 1 Getränke in Verpackungen aus
     Kunststoffen in Verkehr bringt, obwohl die leeren Ver-
     packungen weder für eine Wiederbefüllung noch für
     eine Verwertung außerhalb der Abfallentsorgung
     geeignet sind.
                             §6

                        Berlin-Klausel
    Diese Verordnung gilt nach § 14 des Dritten Überlei-
  tungsgesetzes in Verbindung mit § 31 des Abfallgesetzes
  auch im Land Berlin.

                             §7
                        Inkrafttreten
     Diese Verordnung tritt am ersten Tage des dritten auf
  die Verkündung folgenden Kalendermonats in Kraft. Für
  Verpackungen aus Kunststoffen, die nach Art, Form und
  Größe schon vor dem 1. Dezember 1987 im Geltungsbe-
  reich des Abfallgesetzes regelmäßig für den Vertrieb von

  Getränken eingesetzt wurden, tritt diese Verordnung am
  ersten Tage des zwölften auf die Verkündung folgenden
  Kalendermonats in Kraft.
                                Der Bundesrat hat zugestimmt.
                                Bonn, den 20. Dezember 1988
                                              Der Bundeskanzler
                                               Dr. Helmut Kohl
                                          Der Bundesminister
                             für Umwelt, Naturschutz und
Reaktorsicherheit
                                             Klaus Töpfer
                 ..                Einundzwanzigste Verordnung
             zur Anderung der Verordnung zur Durchführung des Mineralölsteuergesetzes
                                               Vom 22. Dezember 1988

   Auf Grund des § 15 Abs. 1 des Mineralölsteuergesetzes
in der Fassung der Bekanntmachung vom 20. Dezember
1988 (BGBI. 1 S. 2277) wird von der Bundesregierung und
auf Grund des § 7 Abs. 3 und 4, § 10 Abs. 2, § 15 Abs. 2
Nr. 2 bis 9 und 11 und Abs. 3 dieses Gesetzes sowie des
§ 212 Abs. 1 Nr. 2, 3, 5 bis 8 der Abgabenordnung vom

16. März 1976 (BGBI. 1 S. 613) und des Artikels 99 des
Einführungsgesetzes     zur     Abgabenordnung      vom
14. Dezember 1976 (BGBI. 1 S. 3341; 1977 S. 667) wird

vom Bundesminister der Finanzen verordnet:

                         Artikel 1
  Die Verordnung zur Durchführung des Mineralölsteuer-
gesetzes in der im Bundesgesetzblatt Teil 111, Gliederungs-
nummer 612-14-1, veröffentlichten bereinigten Fassung,
zuletzt geändert -durch Artikel 2 der Verordnung vom
15. Dezember 1987 (BGBI. 1 S. 2672), wird wie folgt geän-
dert:

 1. § 1 wird wie folgt geändert:
    a) Absatz 3 wird wie folgt gefaßt:

         ,,(3) Als Flüssiggase im Sinne des Gesetzesgel-
       ten mit Ausnahme von Methan und methanhaltigen
       Erzeugnissen die Erzeugnisse der Unterpositionen
       2711.12 bis 2711 1900 und 2711 2900 des Zoll-
       tarifs, sofern ihr Anteil an Kohlenwasserstoffen
       mit 5 oder mehr Kohlenstoffatomen 5 Gewichts-
       hundertteile nicht übersteigt, und Butane, Ethylen,
       Propylen, Butylene und Butadiene der Position
       29.01 des Zolltarifs."
    b) Folgender Absatz 4 wird angefügt:

        ,,(4) Als Erdgas und andere gasförmige Kohlen-
       wasserstoffe im Sinne des Gesetzes gelten Erdgas
       der Unterpositionen 2711 1100 und 2711 2100
       sowie Methan und methanhaltige Erzeugnisse aus
       den Unterpositionen 2711 1900 und 2711 2900
       des Zolltarifs."

 2. § 2 Abs. 4 wird gestrichen.

 3. § 5 Abs. 2 Satz 1 wird durch die folgenden Sätze
    ersetzt:
    „Eine Bearbeitung ist auch das Mischen von Mineralöl
    mit anderen Stoffen außerhalb eines Steuerlagers,
    wenn das Gemisch ein Mineralöl ist. Dies gilt nicht,
    wenn
    1 . nur Schmierstoffe zur Herstellung von Zweitakter-
        gemischen oder
    2. nur Kleinstmengen anderer Stoffe
      a) zum Verbessern oder zum Riechbarmachen
         (Odorieren) von steuerbegünstigten Mineral-
         ölen nach § 8 Abs. 2 des Gesetzes oder
      b) durch Endverwender nach§ 15b Abs. 3 Satz 2
         bis 4 des Gesetzes
   beigemischt werden."

4. In § 6 werden in Nummer 5 der Beistrich durch einen
   Punkt ersetzt und Nummer 6 gestrichen.

5. Dem § 6 a Abs. 3 wird folgender Satz angefügt:

   „Herstellungsbetrieben nach § 5 Abs. 4 wird auf
   Antrag ein Erlaubnisschein als Nachweis der Bezugs-
   berechtigung nach § 8 Abs. 1 Nr. 2 des Gesetzes
   ausgestellt."          r

6. § 9 wird wie folgt geändert:
   a) Absatz 1 wird wie folgt gefaßt:
        ,,(1) Mineralöl, das in das Erhebungsgebiet einge-
      führt wird, ist zu gestellen und nach dem Steuertarif
      anzumelden. Dies gilt nicht, wenn eingeführtes
      Mineralöl - ausgenommen Erdgas - nach den
      jeweils geltenden zollrechtlichen Vorschriften bei
      der Durchfuhr von der Gestellung befreit ist oder
      bei der Einfuhr in das Zollgebiet nicht Zollgut wird.
      Die Steuererklärung ist in der Zollanmeldung oder
      in dem nach § 8 vorgeschriebenen Vordruck abzu- ·
      geben. Für die mündliche Anmeldung, die Anmel-
      dung im Reiseverkehr, die Erhebung von Kleinbe-
      trägen und das Steuerverfahren im übrigen gelten
      die Vorschriften des Zollrechts sinngemäß."

   b) Folgender neuer Absatz 2 wird eingefügt:
        ,,(2) Das zuständige Hauptzollamt kann auf
      Antrag zulassen, daß für in Rohrleitungen einge-
      führtes Erdgas bis zum fünfzehnten Tag des fol-
      genden Monats eine Steuererklärung nach amtlich
      vorgeschriebenem Vordruck abgegeben und darin
      die Steuer selbst berechnet wird (Steueranmel-
      dung), wenn Menge und Beschaffenheit des in der
      jeweiligen Rohrleitung insgesamt eingeführten
      Erdgases nach dem Steuertarif angemeldet wer-
      den. In diesem Fall gelten§ 6 des Gesetzes und
      § 8 sinngemäß."

   c) Die bisherigen Absätze 2 bis 6 werden Absätze 3
      bis 7.
   d) Im neuen Absatz 6 wird die Angabe „Absätze 1 bis
      4" durch die Angabe „Absätze 1 und 3 bis 5"
      ersetzt.
   e) Im neuen Absatz 7 wird die Angabe „Absatz 4"
      durch die Angabe „Absatz 5" ersetzt.

7. Dem § 17 Abs. 1 wird folgender Satz angefügt:
  „Kilowattstunde (kWh) im Sinne des § 8 Abs. 2 Nr. 3
  des Gesetzes ist die Meßeinheit der Energie der Gase
  ermittelt aus dem Normvolumen (Vn) und dem Brenn-
  wert (H 0 ,n)-"

8. § 18 wird wie folgt geändert:
   a) Absatz 1 wird wie folgt gefaßt:
       ,,(1) Wer Mineralöl steuerbegünstigt verwenden
      oder als Verteiler an andere zur steuerbegünstig-

2458                                     Bundesgesetzblatt, Jahrgang 1988, Teil 1

       ten Verwendung abgeben will, beantragt, soweit
       nicht die Erlaubnis allgemein erteilt ist, eine Erlaub-
       nis bei dem Hauptzollamt, in dessen Bezirk das
       Mineralöl verwendet oder verteilt werden soll, bei
       nicht ortsgebundener Verwendung oder Verteilung
       bei dem Hauptzollamt, in dessen Bezirk der
       Antragsteller seinen Geschäfts- oder Wohnsitz
       hat."

    b) Absatz 2 Nr. 3 wird wie folgt gefaßt:
       „3. eine Darstellung der Buchführung über die
           Verwendung oder Verteilung des steuerbegün-
           stigten Mineralöls und eine Darstellung der
           Mengenermittlung, wenn Mineralöl nach § 23
           Abs. 4 Nr. 3 und § 23 a ermäßigt versteuert
           oder eine Erstattung oder Vergütung nach
           § 39a in Anspruch genommen wird;".

   c) In Absatz 4 Satz 1 werden die Worte „eines Erlaub-

      nisscheins ein neuer Erlaubnisschein" durch die

      Worte „einer Erlaubnis eine neue Erlaubnis"

      ersetzt.

9. § 19 wird wie folgt gefaßt:

                             ,,§ 19
     (1) Das Hauptzollamt erteilt schriftlich die Erlaubnis
   zum Bezug und zur Verwendung oder Verteilung des
   steuerbegünstigten Mineralöls und stellt einen Erlaub-
   nisschein als Nachweis der Bezugsberechtigung aus.
   Erlaubnis und Erlaubnisschein können befristet wer-
   den.

     (2) Der Erlaubnisinhaber hat den Erlaubnisschein
   dem Hauptzollamt unverzüglich zurückzugeben, wenn

   die Erlaubnis erlischt (§ 20) oder die Verwendung oder
   Verteilung von steuerbegünstigtem Mineralöl einge-
   stellt wird.

       (3) Geht der Erlaubnisschein verloren, hat der
    Erlaubnisinhaber dies dem Hauptzollamt unverzüglich
    anzuzeigen. Das Hauptzollamt stellt auf Antrag einen
    neuen Erlaubnisschein aus, es sei denn, die Erlaubnis
    ist zu widerrufen."

10. § 20 wird wie folgt gefaßt:

                              ,,§ 20

      (1) Die Erlaubnis, Mineralöl steuerbegünstigt zu ver-

    wenden oder zu verteilen, erlischt

    1. durch Widerruf,
    2. durch Verzicht des Erlaubnisinhabers,

    3. durch Fristablauf,

    4. durch Übergabe des Betriebs an einen anderen
       Inhaber,
    5. durch Tod des Erlaubnisinhabers,
   6. durch Auflösung der juristischen Person oder Per-
       sonenvereinigung ohne Rechtspersönlichkeit, der
       die Erlaubnis erteilt worden ist,
   7. durch Eröffnung des Konkurses über das Vermö-
      gen des Erlaubnisinhabers oder durch Ablehnung
      der Eröffnung mangels Masse
   im Zeitpunkt des maßgebenden Ereignisses, soweit
   die Absätze 2, 3 und 5 nichts anderes bestimmen.

      (2) Beantragen in den Fällen des Absatzes 1 Nr. 5
   bis 7 die Erben, die Liquidatoren oder der Konkursver-
   walter innerhalb von drei Monaten nach dem maßge-
   benden Ereignis die Fortführung des Betriebs bis zu
   seinem endgültigen Übergang auf einen anderen
   Inhaber oder bis zur Abwicklung des Betriebs, gilt die
   Erlaubnis für die Rechtsnachfolger oder die anderen
   Antragsteller entgegen Absatz 1 fort. Sie erlischt nicht
   vor Ablauf einer angemessenen Frist, die das Haupt-
   zollamt festsetzt. Absatz 1 Nr. 1 bleibt unberührt.
      (3) Beantragen in den Fällen des Absatzes 1 Nr. 4
   und 5 der neue Inhaber oder die Erben innerhalb von
   drei Monaten nach dem maßgebenden Ereignis eine
   neue Erlaubnis, gilt die Erlaubnis des Rechtsvorgän-
   gers für die Antragsteller entgegen Absatz 1 fort. Sie
   erlischt nicht vor Eintritt der Rechtskraft der Entschei-
   dung über den Antrag. Absatz 1 Nr. 1 bleibt unberührt.
      (4) Macht der Erlaubnisinhaber innerhalb eines Zeit-

   raums von zwei Jahren keinen Gebrauch von der

   Erlaubnis, gilt dies als Verzicht nach § 20 Abs. 1 Nr. 2.

   Beim Lieferer hinterlegte Erlaubnisscheine (§ 22

   Abs. 2) sind von Amts wegen einzuziehen.
      (5) Soll im Fall des Absatzes 1 Nr. 3 ein beim Ablauf

    der Frist vorhandener Bestand an Mineralöl noch auf-
    gebraucht werden, kann das Hauptzollamt die Gültig-
    keitsfrist der Erlaubnis insoweit auf Antrag angemes-
    sen verlängern.
      (6) In den Fällen des Absatzes 1 Nr. 2 und 4 bis 7
    haben der Erlaubnisinhaber, der neue Inhaber, die
    Erben, die Liquidatoren oder der Konkursverwalter
    das maßgebende Ereignis dem Hauptzollamt unver-
    züglich anzuzeigen."

11. § 21 wird wie folgt geändert:

    a) Absatz 1 wird gestrichen.
    b) Die bisherigen Absätze 2 bis 10 werden Absätze 1
       bis 9.

    c) In den neuen Absätzen 2 und 3 Satz 1 wird das
       Wort ., Erlaubnisscheinnehmer" durch das Wort
       ,,Erlaubnisinhaber" ersetzt.
    d) Im neuen Absatz 5 Satz 1 werden das Wort
       ,,Erlaubnisscheinnehmer" durch das Wort „Erlaub-
       nisinhaber" und die Angabe,,§ 8 Abs. 2 Nr. 1 und
       2" durch die Angabe ,,§ 8 Abs. 2 Nr. 1 bis 4"

       ersetzt.

    e) In dem neuen Absatz 6 Satz 1, 6 und 7 und in den

       neuen Absätzen 7 und 9 Satz 1 wird das Wort
       „Erlaubnisscheinnehmer" jeweils durch das Wort
       ,, Erlaubnisinhaber" ersetzt.

   f)   Im neuen Absatz 9 Satz 2 werden die Worte „Mine-
        ralöl nach§ 23 Abs. 3 Nr. 4" durch die Worte „oder
        Verwender Mineralöl nach § 23 Abs. 4 Nr. 3 und
        § 23a" ersetzt.
    g) Folgender Absatz 1O wird angefügt:
           ,,(1 0) Die Absätze 1 bis 9 gelten sinngemäß für
        Additives, deren Mineralölanteil nicht versteuert
        ist."

12. § 22 wird wie folgt geändert:
    a) Absatz 1 Satz 1 bis 3 wird wie folgt gefaßt:
        „Der Erlaubnisinhaber darf steuerbegünstigtes
        Mineralöl von Herstellungsbetrieben, Steuerlagern
          und Verteilern beziehen. Für die Versendung des
          Mineralöls gilt § 12 sinngemäß. Einer Versen-
          dungsanmeldung bedarf es nicht, soweit
          1. Mineralöl an berechtigte Verwender abgegeben
             wird,
          2. anderes Mineralöl als Gasöl an berechtigte Ver-
             teiler abgegeben wird,

          3. Mineralöl an Empfänger abgegeben wird,
             denen die Verwendung oder die Verteilung
             nach § 25 Abs. 1 allgemein erlaubt ist,
          4. leichtes Heizöl (§ 1 der Heizölkennzeichnungs-
             verordnung) abgegeben wird."
    b) In Absatz 2 Satz 6 wird das Wort „Erlaubnisschein-
       nehmer" durch das Wort „Erlaubnisinhaber"
       ersetzt.
    c) Absatz 3 wird wie folgt gefaßt:

            ,,(3) Der Erlaubnisinhaber darf steuerbegünstig-
          tes Mineralöl auch im Anschluß an die Einfuhr, aus
          einem besonderen Zollverkehr oder einem Freigut-
          verkehr beziehen. § 14 gilt sinngemäß. Dem
          Antrag nach § 14 Abs. 1 ist der Erlaubnisschein

          beizufügen."

    d) Absatz 5 wird wie folgt gefaßt:
           ,,(5) Der Erlaubnisinhaber darf das steuerbegün-
          stigte Mineralöl ausführen oder zu einem besonde-
          ren Zollverkehr oder einem Freigutverkehr abferti-
          gen lassen. Er darf es an den Lieferer zurückgeben
          oder es mit Erlaubnis des Hauptzollamts unmittel-
          bar oder über eine abfallrechtlich genehmigte
          Sammelstelle in einen Herstellungsbetrieb verbrin-

          gen oder in begründeten Fällen an andere Perso-
          nen abgeben. Für die Ausfuhr und die Abfertigung
          zu einem besonderen Zollverkehr oder einem Frei-
          gutverkehr gilt § 10, in den übrigen Fällen gilt
          Absatz 1 Satz 2 und 3 sinngemäß."
    e) In Absatz 6 Satz 1 wird das Wort „Erlaubnisschein-
       nehmers" durch das Wort „Erlaubnisinhabers"
       ersetzt.
    f)    Folgender Absatz 7 wird angefügt:
           ,,(7) Die Absätze 1, 3 Satz 1 und 2 sowie die
          Absätze 4 und 5 gelten sinngemäß für Additives,
          deren Mineralölanteil nicht versteuert ist."

13. § 23 wird wie folgt gefaßt:
                              ,,§ 23
         (1) Die Steuer entsteht bedingt

    1. für Mineralöl, das zur Abgabe an Erlaubnisinhaber

       aus dem Herstellungsbetrieb entfernt wird,

    2. für Mineralöl, für das ein Antrag nach § 14 Abs. 1 in

       Verbindung mit § 22 Abs. 3 gestellt wird,

    3. für Mineralöl, das im Herstellungsbetrieb des
       Erlaubnisinhabers zur steuerbegünstigten Verwen-
       dung im eigenen Betrieb entnommen wird.
    Besteht die Begünstigung in einer Steuerermäßigung,
    gilt Satz 1 nur für den entsprechenden Teil der Steuer.

      (2) Die bedingte Steuer geht auf den Erlaubnisinha-
   ber über, wenn er oder sein Beauftragter das Mineral-
   öl in Besitz nimmt.

  (3) Die bedingte Steuer erlischt
1. für Mineralöl, das nach Entfernung aus dem Her-
   stellungsbetrieb zum ungewissen Verkauf an
   Erlaubnisinhaber nachweislich in den Herstel-
   lungsbetrieb zurückgenommen wird,
2. für Mineralöl, das ausgeführt oder zu einem beson-
   deren Zollverkehr oder einem Freigutverkehr abge-
   fertigt wird,

3. für Mineralöl, das untergeht,
4. für Mineralöl, das als Probe verbraucht oder amt-
   lich entnommen wird,
5. für Mineralöl, das bei der Verwendung zu dem in
   der Erlaubnis genannten Zweck außer bei der Her-
   stellung von Additives verbraucht wird,
6. als bedingte Anteilsteuer für Additives, wenn diese
   zur Herstellung von Waren verwendet werden, die
   nach § 47 kennzeichnungspflichtig sind.

  (4) Die Steuer wird unbedingt
1. für Mineralöl, das zu einem anderen als dem in der
   Erlaubnis genannten Zweck verbraucht wird,

2. für Mineralöl, das beim Erlöschen der Erlaubnis

   oder beim Ablauf einer Nachfrist nach § 20 Abs. 5
   noch vorhanden ist,
3. für Mineralöl, das an Erlaubnisinhaber zu einer
   steuerbegünstigten Verwendung abgegeben wird,
   die nach dem Inhalt der Begünstigung nur zu einer
   Steuerermäßigung führt, und zwar mit dem Teil,
   der dem ermäßigten Steuersatz entspricht.
  (5) Im Falle des Absatzes 4 Nr. 2 gilt die Steuer als

nicht unbedingt geworden, wenn

1 . der Erlaubnisinhaber innerhalb von zwei Monaten
    nach dem Erlöschen der Erlaubnis nach § 20
    Abs. 1 Nr. 3 eine neue Erlaubnis beantragt,
2. eine Nachfrist nach § 20 Abs. 5 beantragt wird oder
3. der Erlaubnisinhaber innerhalb von zwei Monaten,
   im Falle des Widerrufs innerhalb von zwei Wochen,
   nach dem Erlöschen der Erlaubnis eine Erlaubnis
   nach § 22 Abs. 5 Satz 2 beantragt.
Sie wird in diesen Fällen unbedingt mit der Rechtskraft
der Entscheidung, durch die ein solcher Antrag abge-
lehnt wird. Sie wird im Falle der Nummer 3 auch
unbedingt, wenn nach § 22 Abs. 5 Satz 2 die Abgabe
erlaubt worden ist, das Mineralöl aber nicht innerhalb
eines Monats nach der Bekanntgabe der Erlaubnis
abgegeben wird.
  (6) In den Fällen des § 20 Abs. 2 und 3 geht die
bedingte Steuer für das vorhandene Mineralöl im Zeit-

punkt des maßgebenden Ereignisses auf die Antrag-

steller über.

  (7) Wird Mineralöl nach § 22 Abs. 5 Satz 2 abgege-

ben, geht die bedingte Steuer auf den Empfänger
über, wenn er oder sein Beauftragter das Mineralöl in
Besitz nimmt. Sie erlischt, wenn das Mineralöl in den
Herstellungsbetrieb aufgenommen wird.
  (8) Die Steuer wird fällig

1. nach Absatz 4 Nr. 1 sofort,
2. nach Absatz 4 Nr. 2 und Absatz 5 Satz 2 und 3
   zwei Wochen nach dem Tage, an dem sie unbe-
   dingt geworden ist,
2460                                     Bundesgesetzblatt, Jahrgang 1988, Teil 1

     3. nach Absatz 4 Nr. 3 entsprechend§ 6 Abs. 1 des
        Gesetzes.

       (9) Der Steuerschuldner hat für das Mineralöl, für
    das die Steuer unbedingt geworden ist, dem Haupt-
    zollamt unverzüglich, in den Fällen des Absatzes 4

    Nr. 3 spätestens bis zum fünfzehnten Tag des folgen-
    den Monats, eine Steuererklärung nach amtlich vor-
    geschriebenem Vordruck abzugeben und darin die
    Steuer selbst zu berechnen (Steueranmeldung). Die
    in der Anmeldung errechnete Steuer ist ohne Anforde-
    rung zu entrichten.

       (10) Für die Anteilsteuer für Additives, die nach § 22
    Abs. 3 und 7 im Anschluß an die Einfuhr, aus einem
    besonderen Zollverkehr oder einem Freigutverkehr
    bezogen werden, gelten die Absätze 1 bis 9 sinn-
    gemäß."

14. Nach § 23 wird folgender § 23a eingefügt:
                            ,,§ 23a
       (1) Auf Antrag kann das Hauptzollamt zusammen
    mit der Erlaubnis nach§ 19 zulassen, daß Verwender,
    die aus einer Transportleitung für unversteuertes Erd-
    gas oder unversteuerte andere gasförmige Kohlen-
    wasserstoffe Gas erhalten und sowohl für Zwecke
    nach § 8 Abs. 2 als auch nach § 8 Abs. 3 des
    Gesetzes verwenden wollen, das Gas unversteuert
    beziehen dürfen. In diesem Fall gilt für das Unbedingt-
    werden der Steuer, .soweit die Begünstigung in einer
    Steuerermäßigung besteht, § 23 Abs. 4 Nr. 3 sinn-
    gemäß. Steuerschuldner ist der Erlaubnisinhaber.
       (2) Der Steuerschuldner hat für das Gas, für das die
    Steuer unbedingt geworden ist, dem Hauptzollamt
    spätestens bis zum fünfzehnten Tag des folgenden
    Monats eine Steuererklärung nach amtlich vorge-
    schriebenem Vordruck abzugeben und darin die
    Steuer selbst zu berechnen (Steueranmeldung). Die
    in der Anmeldung errechnete Steuer ist ohne Anforde-
    rung zu entrichten.
       (3) Für die Fälligkeit der Steuer gilt § 6 Abs. 1 des
    Gesetzes sinngemäß."

15. § 24 wird gestrichen.
16. § 25 wird wie folgt geändert:

 · a) Absatz 2 wird wie folgt gefaßt:
         ,,(2) Das für den Verwender oder Verteiler zustän-
       dige Hauptzollamt kann besondere Überwa-
       chungsmaßnahmen anordnen. Auf Verlangen des
       Hauptzollamts hat der Verwender oder Verteiler
       über den Bezug, die Abgabe und die Verwendung
       des Mineralöls Anschreibungen zu führen und sie

       den mit der Steueraufsicht betrauten Amtsträgern
       oder dem Hauptzollamt vorzulegen. Auf Anord-
       nung des Hauptzollamts sind die Bestände amtlich
       festzustellen. § 21 Abs. 8 gilt sinngemäß."
    b) In Absatz 3 werden nach dem Wort „Bezug" die
       Worte ,, , die Abgabe" eingefügt.

    c) Absatz 4 wird wie folgt gefaßt:
        ,,(4) Die Berechtigung, Mineralöl auf Grund einer
       allgemeinen Erlaubnis zu steuerbegünstigten
       Zwecken zu verwenden oder zu verteilen, erlischt
       durch Widerruf auf Grund des § 8 Abs. 6 des
       Gesetzes."

17. § 27 wird wie folgt geändert:

    a) Absatz 1 Satz 1 wird wie folgt gefaßt:

       „Gasöl, das in § 8 Abs. 2 Satz 2 des Gesetzes
       genannte Kennzeichnungsstoffe oder andere rot-
       färbende Stoffe enthält, darf unversteuert nach § 9

       Abs. 3 als Schiffsbetriebsstoff bereitgehalten,
       abgegeben, mitgeführt und verwendet werden."
    b) Absatz 2 wird wie folgt geändert:
       aa) In Satz 1 werden das Wort „leichtes Heizöl"

           durch die Worte „Gasöl, das in § 8 Abs. 2
           Satz 2 des Gesetzes genannte Kennzeich-
           nungsstoffe enthält," und das Wort „Treib-
           stoff" durch das Wort „Kraftstoff" ersetzt.

       bb) In Satz 2 wird das Wort „Treibstoff" durch das
           Wort „Kraftstoff" ersetzt.
       cc) In Satz 3 wird die Angabe ,,§ 2 Abs. 1 Nr. 2"
           durch die Angabe ,,§ 2 Abs. 1 Nr. 4" ersetzt.

18. § 27a wird wie folgt geändert:
    a) Absatz 1 wird wie folgt geändert:
       aa) In Satz 1 Nr. 1 werden die Worte „Verordnung
           zur Durchführung der Heizölkennzeichnung
           vom 1. April 1976 (BGBI. 1 S. 873)" durch das
           Wort      „ Heizölkennzeichnungsverordnung"
           ersetzt.

       bb) Satz 1 Nr. 2 wird wie folgt gefaßt:
           ,,2. nachweislich verheizt oder ermäßigt ver-
                steuertem leichtem Heizöl zugeführt wor-
                den sind."
       cc) In Satz 2 wird das Wort „Treibstoffkontrollen"
           durch das Wort „Kraftstoffkontrollen" ersetzt.

    b) In Absatz 2 werden die Worte „Verordnung zur
       Durchführung der Heizölkennzeichnung" durch
       das Wort „Heizölkennzeichnungsverordnung"
       ersetzt.

19. Nach § 27 b wird folgender § 27   ceingefügt:
                           ,,§ 27c
       (1) Auf Antrag wird die Mineralölsteuer in Höhe von
    2,50 DM je 100 kg für Mineralöle nach § 8 Abs. 2 Nr. 2
    Buchstabe b des Gesetzes in dem Umfang vergütet,
    in dem sie in Anlagen, die nicht ausschließlich der
    Erzeugung von Wärme im Sinne des § 8 Abs. 2 Nr. 2
    Buchstabe a des Gesetzes dienen, zur Erzeugung
    von Wärme verwendet worden sind.

      (2) Wer eine Vergütung regelmäßig in Anspruch
    nehmen will, hat dies dem zuständigen Hauptzollamt

    anzuzeigen.
       (3) Die Vergütung der Steuer ist mit einer Vergü-
    tungsanmeldung nach amtlich vorgeschriebenem Vor-
    druck für alle innerhalb eines Vergütungsabschnitts
    für die zur Erzeugung von Wärme verwendeten Mine-
    ralöle nach § 8 Abs. 2 Nr. 2 Buchstabe b des Gesetzes
    zu beantragen. Der Antragsteller hat die Anmeldung
    dem Hauptzollamt bis zum fünfzehnten Tag des zwei-
    ten auf den Vergütungsabschnitt folgenden Monats
    abzugeben, in ihr alle für die Bemessung der Vergü-
    tung erforderlichen Angaben zu machen und die Ver-
    gütung selbst zu berechnen; dabei ist der Gesamt-
    betrag der Vergütung auf zehn Deutsche Pfennig
    nach unten zu runden.
      (4) Der Vergütungsabschnitt umfaßt einen Monat.
    Das Hauptzollamt kann auf Antrag einen längeren
    Zeitraum, höchstens jedoch ein Kalenderjahr als Ver-
    gütungsabschnitt zulassen, außerdem die Mineralöl-
    steuer in Einzelfällen unverzüglich vergüten.

       (5) Die für Zwecke nach § 8 Abs. 2 Nr. 2 Buch-
    stabe a des Gesetzes jeweils verwendeten Mineralöl-
    mengen dürfen geschätzt werden, wenn sich diese
    nicht auf andere Weise ermitteln lassen."

20. § 28 Abs. 2 wird wie folgt gefaßt:
     ,,(2) Ein Steuerlager wird nicht erlaubt für die Lage-
    rung von Mineralölen nach § 8 Abs. 2 Nr. 1 und 3 des
    Gesetzes allein zur Versorgung von Endverwendern
    nach § 15 b Abs. 3 Satz 2 und 3 des Gesetzes. § 9
    Abs. 1 Satz 2 des Gesetzes bleibt unberührt."

21. In§ 31 Abs. 3 Satz 2 wird die Angabe,,§ 8 Abs. 2 Nr. 1
    und 2" durch die Angabe ,,§ 8 Abs. 2 Nr. 1 bis 4"
    ersetzt.

22. § 34 Abs. 1 wird wie folgt gefaßt:
      ,,(1) Mineralöl darf im Steuerlager umgepackt, umge-
    füllt und in jeder anderen Weise behandelt werden, die
    es vor Schaden durch die Lagerung schützen soll.

    Dies gilt nicht, wenn dabei Mineralöl verbraucht wird."

23. § 36 wird wie folgt geändert:

    a) Absatz 1 Satz 3 wird wie folgt gefaßt:
       „Sie wird unbedingt, wenn das Mineralöl nicht in
       das Steuerlager aufgenommen wird."
    b) In Absatz 3 Satz 2 werden die Worte „fallen weg"
       durch das Wort „erlöschen" ersetzt.

    c) Absatz 5 wird wie folgt geändert:

       aa) In Satz 1 wird das Wort „Erlaubnisschein-
           nehmer" durch das Wort „Erlaubnisinhaber"
           ersetzt.
       bb) Satz 2 wird wie folgt gefaßt:
           „Sie wird unbedingt, wenn das Mineralöl nicht
           in den Herstellungsbetrieb oder daf; Steuer-
           lager aufgenommen wird."
    d) In Absatz 6 werden die Worte „fällt weg" durch das
       Wort „erlischt" ersetzt.

    e) Absatz 8 wird wie folgt geändert:

       aa) In den Nummern 1 und 4 wird das Wort
           „Erlaubnisscheinnehmer" jeweils durch das

           Wort „Erlaubnisinhaber" ersetzt.

       bb) Die Nummer 2 wird wie folgt gefaßt:
           ,,2. im Lager entgegen § 34 behandelt,
                gemischt oder bearbeitet wird,".

24. § 37 wird wie folgt geändert:
    a) Absatz 1 Satz 1 wird wie folgt gefaßt:

       „Der Hersteller führt über die einzelnen Mengen an
       versteuerten nicht gebrauchten Mineralölen oder
       an Gemischen aus nicht gebrauchten Mineralölen

       und anderen Stoffen, die er in den Herstellungsbe-
       trieb aufnimmt, und die einzelnen Mengen an
       Mineralölen, die er aus den Gemischen zurückge-
       winnt oder die er im Rahmen der Begünstigung
       nach § 3 Abs.1 Satz 1 des Gesetzes zur Auf-
       rechterhaltung seines Betriebs verwendet, für
       jeden Kalendermonat eine Nachweisung nach
       amtlich vorgeschriebenem Vordruck als Anhang
       zum Mineralölsteuerbuch."

    b) In Absatz 2 werden nach dem Wort „Erstattung"
       die Worte „oder Vergütung" eingefügt.
    c) In Absatz 3 werden die Worte „versteuertes Mine-
       ralöl in das Steuerlager zurücknimmt" durch die
       Worte „versteuerte nicht gebrauchte Mineralöle
       oder Gemische aus nicht gebrauchten Mineralölen
       und anderen Stoffen in das Steuerlager aufnimmt"
       ersetzt.

25. § 38 wird wie folgt geändert:

    a) In Absatz 1 werden die Worte „für Benzin erstattet,
       das" durch die Worte „für Benzin und Dieselkraft-
       stoff vergütet, die" ersetzt.
    b) Absatz 4 wird wie folgt geändert:
       aa) In Satz 1 wird das Wort „Erstattung" durch das
           Wort „Vergütung" ersetzt.

       bb) In Satz 2 werden nach dem Wort „Fahrbenzin"

           die Worte „oder Dieselkraftstoff" eingefügt.
       cc) In Satz 3 werden die Worte „oder ein Zollamt"
           gestrichen.

    c) Absatz 5 wird wie folgt geändert:
       aa) In Satz 1 werden die Worte „erstattet" und
           ,,Erstattungsantrag" durch die Worte „vergü-
           tet" und „Vergütungsantrag" ersetzt.

       bb) In Satz 2 werden die Worte „Die Steuer wird
           nicht erstattet für Fahrbenzin, das in Fahrzeu-
           gen verbraucht worden ist" durch die Worte
           „Die Steuer wird nicht vergütet für Fahrbenzin
           und Dieselkraftstoff, die in Fahrzeugen ver-
           braucht worden sind" ersetzt.
    d) In Absatz 6 werden die Worte „Erstattung", ,,erstat-
       tungsfähige Menge", ,,Erstattungsansprüche" und
       ,,Erstattungen" jeweils durch die Worte „Vergü-
       tung", ,,vergütungsfähige Menge", ,,Vergütungs-
       ansprüche" und „Vergüt~ngen" ersetzt.
    e) In Absatz 8 wird das Wort „erstattet" durch das

       Wort „ vergütet" ersetzt.

26. In der Überschrift vor § 39 wird nach der Zahl 11

    eingefügt: ,,Abs. 1".

27. § 39 wird wie folgt geändert:

    a) In Absatz 1 werden die Worte „hergestellt hat"
       durch die Worte „nach § 1O ausgeführt oder einem
       sonstigen Verfahren nach § 11 Abs. 1 des Geset-
       zes zugeführt hat" ersetzt.

    b) Absatz 2 Satz 1 wird wie folgt gefaßt:
      „Vergütungsfähig ist die Menge Mineralöl, für die
      nachweislich die Mineralölsteuer entrichtet wurde."
2462                                    Bundesgesetzblatt, Jahrgang 1988, Teil 1

    c) Absatz 3 wird wie folgt geändert:
       aa) In Satz 1 wird nach dem Wort „Vergütung" das
           Wort „regelmäßig" eingefügt.

       bb) Der Satz 3 wird durch die folgenden Sätze
           ersetzt:
            ,,Jedem der beiden Stücke sind beizufügen:
            1 . eine Darstellung des Herstellungsganges
                der mineralölhaltigen Waren, aus der sich
                Art und Menge der eingesetzten versteuer-
                ten Mineralöle sowie der hergestellten
                mineralölhaltigen Waren ergeben, oder

           2. Angaben über die Zusammensetzung und

              die Beschaffenheit der Waren, aus denen

              sich Art und Menge der versteuerten Mine-
              ralölanteile ergeben.

           § 31 Abs. 2 gilt sinngemäß."

    d) Die Absätze 7 und 8 werden wie folgt gefaßt:
         ,,(7) Die Vergütung der Steuer ist mit einer Vergü-
       tungsanmeldung nach amtlich vorgeschriebenem
       Vordruck für alle Waren zu beantragen, die inner-
       halb eines Vergütungsabschnitts ausgeführt oder
       die innerhalb eines Vergütungsabschnitts einem
       sonstigen Verfahren nach § 11 Abs. 1 des Geset-
       zes zugeführt worden sind. Der Antragsteller hat
       die Anmeldung dem Hauptzollamt bis zum fünf-
       zehnten Tag des zweiten auf den Vergütungsab-
       schnitt folgenden Monats abzugeben, in ihr alle
       für die Bemessung der Vergütung erforderlichen
       Angaben zu machen und die Vergütung selbst zu
       berechnen; dabei ist der Gesamtbetrag der Vergü-
       tung auf zehn Deutsche Pfennig nach unten zu
       runden.
          (8) Der Vergütungsabschnitt umfaßt einen
       Monat. Das Hauptzollamt kann auf Antrag einen
       längeren Zeitraum, höchstens jedoch ein Kalen-
       derjahr als Vergütungsabschnitt zulassen, außer-
       dem die Mineralölsteuer in Einzelfällen unverzüg-
       lich vergüten."

28. Nach § 39 wird folgender § 39 a eingefügt:

    „Zu § 11 Abs. 2 des Gesetzes

                            § 39a
     (1) Erstattungs- oder vergütungsberechtigt ist, wer
   Erdgas, Flüssiggase und andere gasförmige Kohlen-
   wasserstoffe, die nach § 8 Abs. 2 Nr. 3 Buchstabe a
   des Gesetzes ermäßigt versteuert worden sind, nach-
   weislich aus dem Erhebungsgebiet ausgeführt oder zu
   den nach § 8 Abs. 3 des Gesetzes steuerbegünstigten
   Zwecken verwendet hat.
      (2) Wer eine Erstattung oder Vergütung regelmäßig
   in Anspruch nehmen will, hat dies dem zuständigen
   Hauptzollamt schriftlich anzuzeigen und dabei den Ort
   der Ausfuhr oder den steuerbegünstigten Zweck
   anzugeben. Für die Ausfuhr gilt § 10 sinngemäß.

     (3) Die Erstattung oder die Vergütung der Steuer ist
   mit einer Erstattungs- oder Vergütungsanmeldung
   nach amtlich vorgeschriebenem Vordruck für alle
   innerhalb eines Erstattungs- oder Vergütungsab-
   schnitts ausgeführten oder verwendeten Gase zu
   beantragen. Der Antragsteller hat die Anmeldung dem
   Hauptzollamt bis zum fünfzehnten Tag des zweiten

    auf den Erstattungs- oder Vergütungsabschnitt folgen-
    den Monats abzugeben, in ihr alle für die Bemessung
    der Erstattung oder Vergütung erforderlichen Anga-
    ben zu machen und die Erstattung oder Vergütung
    selbst zu berechnen; dabei ist der Gesamtbetrag der
    Erstattung oder Vergütung auf zehn Deutsche Pfennig
    nach unten zu runden.
       (4) Der Erstattungs- oder Vergütungsabschnitt
    umfaßt ein Kalendervierteljahr. Das Hauptzollamt
    kann auf Antrag einen längeren Zeitraum, höchstens
    jedoch ein Kalenderjahr, oder einen kürzeren Zeit-
    raum, mindestens jedoch einen Kalendermonat, als
    Erstattungs- oder Vergütungsabschnitt zulassen,

    außerdem die Mineralölsteuer in Einzelfällen unver-

    züglich erstatten oder vergüten."

29. § 42 wird wie folgt geändert:

    a) In Absatz 3 Satz 2 wird die Angabe ,,§ 8 Abs. 2
       Nr. 1 und 2" durch die Angabe ,,§ 8 Abs. 2 Nr. 1 bis
       4" ersetzt.
    b) Absatz 8 wird gestrichen.

    c) Die bisherigen Absätze 9 bis 12 werden Absätze 8
       bis 11.
    d) Im neuen Absatz 9 Satz 1 wird die Angabe „Ab-
       satz 9" durch die Angabe „Absatz 8" ersetzt.

30. In § 46 Abs. 1 und 2 wird das Wort „Erlaubnisschein-
    nehmer" jeweils durch das Wort „Erlaubnisinhaber"
    ersetzt.

31. In § 47 Abs. 1 Satz 1 und 3 werden die Worte „Treib-
    oder Schmierstoff" jeweils durch die Worte „Kraft-
    oder Schmierstoff" ersetzt.

32. In § 48 Abs. 1 Satz 4 wird das Wort „Treibstoffbehäl-
    ter" durch das Wort „Kraftstoffbehälter" ersetzt.

33. Die Überschrift vor § 49 a wird wie folgt gefaßt:
    ,,Zu § 15 Abs. 2 Nr. 2 Buchstabe b des Gesetzes".

34. § 49 a wird wie folgt gefaßt:

                            ,,§ 49a
       (1) Werden Mineralöle, die nach verschiedenen
    Steuersätzen des § 2 Abs. 1 Satz 1 des Gesetzes,
    auch in Verbindung mit § 2 Abs. 1 Satz 2 des Geset-
    zes, versteuert worden sind, vor der Abgabe in Haupt-
    oder Reservebehälter von Motoren miteinander
    gemischt, so entsteht für die niedriger belasteten
    Anteile eine Steuer, wenn das Gemisch ein Leichtöl
    oder ein Kraftstoff nach § 1 Abs. 2 Nr. 6 des Gesetzes
    ist, der nach seiner Beschaffenheit dem Leichtöl ent-
    spricht. Dies gilt nicht für niedriger belastete Anteile,
    die eine Menge von 600 Liter oder 500 Kilogramm
    nicht übersteigen, wenn sie in Transportmitteln, beim
    Entleeren von Transportmitteln, beim Spülen von
    Tankstellenbehältern, bei der Herstellung von Zwei-
    taktergemischen oder durch Endverwender nach
    § 15 b Abs. 3 Satz 2 und 3 des Gesetzes vermischt
    werden.

      (2) Die Steuer beträgt
    1. falls das Gemisch ein Leichtöl nach § 2 Abs. 1 Nr. 1
       oder ein Kraftstoff nach § 1 Abs. 2 Nr. 6 des
        Gesetzes ist, für 100 kg Mineralöle nach § 2 Abs. 1
        Nr. 4 des Gesetzes

        a) vom 1. Januar 1989

           bis 31 . Dezember 1990                15,40 DM,
        b) ab 1. Januar 1991                     19,05 DM,
     2. falls das Gemisch ein Leichtöl nach § 2 Abs. 1 Nr. 2
        oder ein Kraftstoff nach § 1 Abs. 2 Nr. 6 des
        Gesetzes ist,

        a) für 1 hl Leichtöl nach § 2 Abs. 1 Nr. 1 des
           Gesetzes oder 1 hl mittelschwere Öle nach§ 2

           Abs. 1 Nr. 3 des Gesetzes
           aa) vom 1. Januar 1989
               bis 31. Dezember 1990              8,00 DM,
           bb) ab 1. Januar 1991                  7,00 DM,

        b) für 100 kg Mineralöle nach§ 2 Abs. 1 Nr. 4 des
           Gesetzes·
           aa) vom 1. Januar 1989
               bis 31. Dezember 1990             25,05 DM,
           bb) ab 1. Januar 1991                 27,45 DM.

        (3) Steuerschuldner ist, wer die Mineralöle mischt.
 /   Dieser hat für das Mineralöl, für das in einem Monat
     die Steuer unbedingt entstanden ist, bis zum fünf-
     zehnten Tag des nächsten Monats eine Steuererklä-
     rung abzugeben und darin die Steuer selbst zu
     berechnen (Steueranmeldung). Für die Entrichtung
     der Steuer gilt § 6 des Gesetzes entsprechend.
        (4) Wer Mineralöle nach Absatz 1 Satz 1 mischen
     will, hat dies dem zuständigen Hauptzollamt drei
     Wochen vorher schriftlich anzumelden. § 6a Abs. 1
     Nr. 1 bis 5 und Abs. 2, § 41 Abs. 1 bis 4 und § 42
     Abs. 1, 2 und 4 bis 11 gelten sinngemäß."

35. § 49 b wird wie folgt geändert:

     a) In Nummer 2 werden die Worte „nach § 2 Abs. 4

        des Gesetzes" durch die Worte „nach§ 2 Abs. 1
        Nr. 1 und 2 des Gesetzes" und der Punkt durch
        einen Beistrich ersetzt.
     b) Folgende Nummern 3 und 4 werden angefügt:

        „3. für die Bestimmung des Normvolumens von
            Erdgas und anderen gasförmigen Kohlenwas-
            serstoffen nach § 8 Abs. 2 Nr. 3 des Gesetzes
            die DIN 1343 (Ausgabe August 1986),
         4. für die Bestimmung des Brennwertes von Erd-
            gas und anderen gasförmigen Kohlenwasser-
            stoffen nach§ 8 Abs. 2 Nr. 3 des Gesetzes die
            DIN 5499 (Ausgabe Januar 1972)."

36. § 50 wird wie folgt geändert:
     a) Absatz 1 wird wie folgt geändert:

        aa) Die Nummer 1 wird wie folgt gefaßt:
            ,, 1. entgegen § 9 Abs. 5 Nr. 1, auch in Verbin-
                  dung mit Absatz 7, § 23 Abs. 9 Satz 1,

                  auch in Verbindung mit § 46 Abs. 2, § 23 a

                  Abs. 2 Satz 1 , § 27 Abs. 2 Satz 3, § 36
                  Abs. 10 Satz 1 oder § 49 a Abs. 3 Satz 2
                  Mineralöl, für das die Steuer unbedingt
                  entstanden oder unbedingt geworden ist,
                  nicht richtig oder nicht rechtzeitig zur
                  Steuerfestsetzung anmeldet,".

bb) In Nummer 2 werden die Worte ,,§ 9 Abs. 4
    Nr. 1 in Verbindung mit den Absätzen 5 oder
    6" durch die Worte ,,§ 9 Abs. 5 Nr. 1 in Verbin-

    dung mit den Absätzen 6 oder 7" ersetzt.

cc) Die Nummern 3 und 4 werden wie folgt gefaßt:
      „3. entgegen § 10 Abs. 1 Satz 1, auch in
          Verbindung mit§ 22 Abs. 5 Satz 3, dieser
          auch in Verbindung mit Absatz 7, oder
          § 35 Abs. 2, bei der unversteuerten Aus-
          fuhr von Mineralöl aus dem Erhebungsge-

          biet das gemeinschaftliche Versandver-
          fahren nicht anwendet oder entgegen § 1O
          Abs. 2, auch in Verbindung mit § 22 Abs. 5
          Satz 3, dieser auch in Verbindung mit Ab-
          satz 7, oder § 35 Abs. 2, Art und Menge
          des Mineralöls im Versandpapier nicht,
          nicht richtig oder nicht nach dem Steuer-
          tarif angibt,
      4. entgegen § 1O Abs. 1 Satz 3, Abs. 3
         Satz 2, auch in Verbindung mit Absatz 7,
         § 22 Abs. 5 Satz 3 oder § 35 Abs. 2, § 12
         Abs. 1 Satz 3, auch in Verbindung mit Ab-
         satz 4, § 22 Abs. 5 Satz 3, dieser auch in
         Verbindung mit Absatz 7, oder § 35
         Abs. 2, oder § 12 Abs. 2, auch in Verbin-
         dung mit Absatz 4, § 33 Abs. 1 Satz 2,
         Abs. 2 Satz 3 oder § 35 Abs. 2, oder § 14
         Abs. 3 Satz 1, auch in Verbindung mit § 33
         Abs. 1 Satz 2 oder Abs. 2 Satz 3, eine
         Eintragung nicht, nicht vollständig oder
         nicht rechtzeitig vornimmt,".

dd) In Nummer 5 werden die Worte „dieser auch ir:i
    Verbindung mit Absatz 5 Satz 4, § 24 Abs. 2
    Satz 2" durch die Worte „dieser auch in Ver-
    bindung mit Absatz 5 Satz 3 oder Absatz 7"

    ersetzt.

ee) In Nummer 7 wird die Angabe ,,§ 20 Abs. 7"

    durch die Angabe ,,§ 20 Abs. 6" ersetzt.
ff)   In Nummer 8 werden die Worte „entgegen
      § 21 Abs. 3" durch die Worte „entgegen § 21
      Abs. 2, auch in Verbindung mit Absatz 10"
      ersetzt.

gg) In Nummer 9 werden die Worte „entgegen
    § 21 Abs. 4 Satz 1, auch in Verbindung mit
    Satz 3, § 21 Abs. 4 Satz 2, § 25 Abs. 2 Satz 4"
    durch die Worte „entgegen § 21 Abs. 3 Satz 1,
    auch in Verbindung mit Satz 3, Satz 1 und 3
    auch in Verbindung mit Absatz 10, § 21 Abs. 3
    Satz 2, auch in Verbindung mit Absatz 10, § 25
    Abs. 2 Satz 2" ersetzt.

hh) In Nummer 10 werden die Worte „entgegen
    § 21 Abs. 4 Satz 5" durch die Worte „entgegen
    § 21 Abs. 3 Satz 5, auch in Verbindung mit
    Absatz 10" ersetzt.

ii)   Die Nummern 11 bis 13 werden wie folgt

      gefaßt:

      „ 11 . entgegen § 21 Abs. 5 Satz 1, auch in
             Verbindung mit Absatz 10, die bezoge-
             nen oder abgegebenen Mineralöle oder
             Additives nicht, nicht richtig oder nicht
             rechtzeitig anmeldet,
2464                                     Bundesgesetzblatt, Jahrgang 1988, Teil 1

              12. entgegen § 21 Abs. 6 Satz 1, auch in
                  Verbindung mit Absatz 10, § 31 Abs. 4
                  Satz 1 oder § 42 Abs. 4 Satz 1 den
                  Bestand an Mineralölen oder Additives
                  nicht, nicht richtig oder nicht rechtzeitig
                  anmeldet oder entgegen § 21 Abs. 6
                  Satz 6, auch in Verbindung mit Ab-
                  satz 10, § 31 Abs. 5 Satz 2 oder § 42
                  Abs. 5 Satz 2 Anschreibungen nicht auf-
                  rechnet,

              13. entgegen § 21 Abs. 7 Verluste an Mine-
                  ralöl oder Additives nicht richtig oder
                  nicht rechtzeitig anzeigt,".          ·

       jj)   In Nummer 14 werden die Worte „entgegen
             § 21 Abs. 1O" durch die Worte „entgegen§ 21
             Abs. 9, auch in Verbindung mit Absatz 1O" und
             die Worte ,,§ 42 Abs. 9 Satz 1, Abs. 1O und
             Absatz 12" durch die Worte ,,§ 42 Abs. 8
             Satz 1, Abs. 9 und 11" ersetzt.
       kk) In Nummer 15 werden die Worte ,, , auch in
           Verbindung mit § 24 Abs. 2 Satz 2," gestri-
           chen.

       II)   In Nummer 18 werden nach den Worten „Ein-

             richtungen für die Eigenversorgung mit Diesel-
             kraftstoff oder ermäßigt versteuertem Flüssig-
             gas" die Worte ,, , die Verwendung von Mine-
             ralöl zum Antrieb von ortsfesten Gasturbinen
             oder Verbrennungsmotoren" eingefügt und
             das Wort „oder" am Ende der Nummer durch
             einen Punkt ersetzt.

       mm) Die Nummer 19 wird gestrichen.

   b) Absatz 2 wird wie folgt geändert:

       aa) In Nummer 1 werden nach den Worten
           ,,Absatz 7" die Worte ,, , § 22 Abs. 5 Satz 3,

                                  Bonn, den 22. Dezember 1988

           dieser auch in Verbindung mit Absatz 7," ein-
           gefügt.
       bb) Folgende neue Nummer 2 wird eingefügt:

           „2. entgegen § 12 Abs. 2, auch in Verbindung
               mit Absatz 4, § 33 Abs. 1 Satz 2 oder
               Abs. 2 Satz 3, oder § 14 Abs. 3 Satz 1 ,
               auch in Verbindung mit Absatz 4, § 33
               Abs. 1 Satz 2 oder Abs. 2 Satz 3, Mineral-
               öl oder Additives nicht rechtzeitig in seinen
               Herstellungsbetrieb oder sein Steuerlager
               aufnimmt,".

       cc) Die bisherigen Nummern 2 bis 14 werden
           Nummern 3 bis 15.

       dd) Die neue Nummer 5 wird wie folgt gefaßt:
           „5. entgegen § 22 Abs. 4 Satz 1 , auch in
               Verbindung mit Absatz 7, steuerbegün-
               stigtes Mineralöl oder Additives mit unver-
               steuertem Mineralölanteil nicht rechtzeitig
               in das Mineralölempfangslager aufnimmt
               oder dort nicht getrennt verwahrt,".

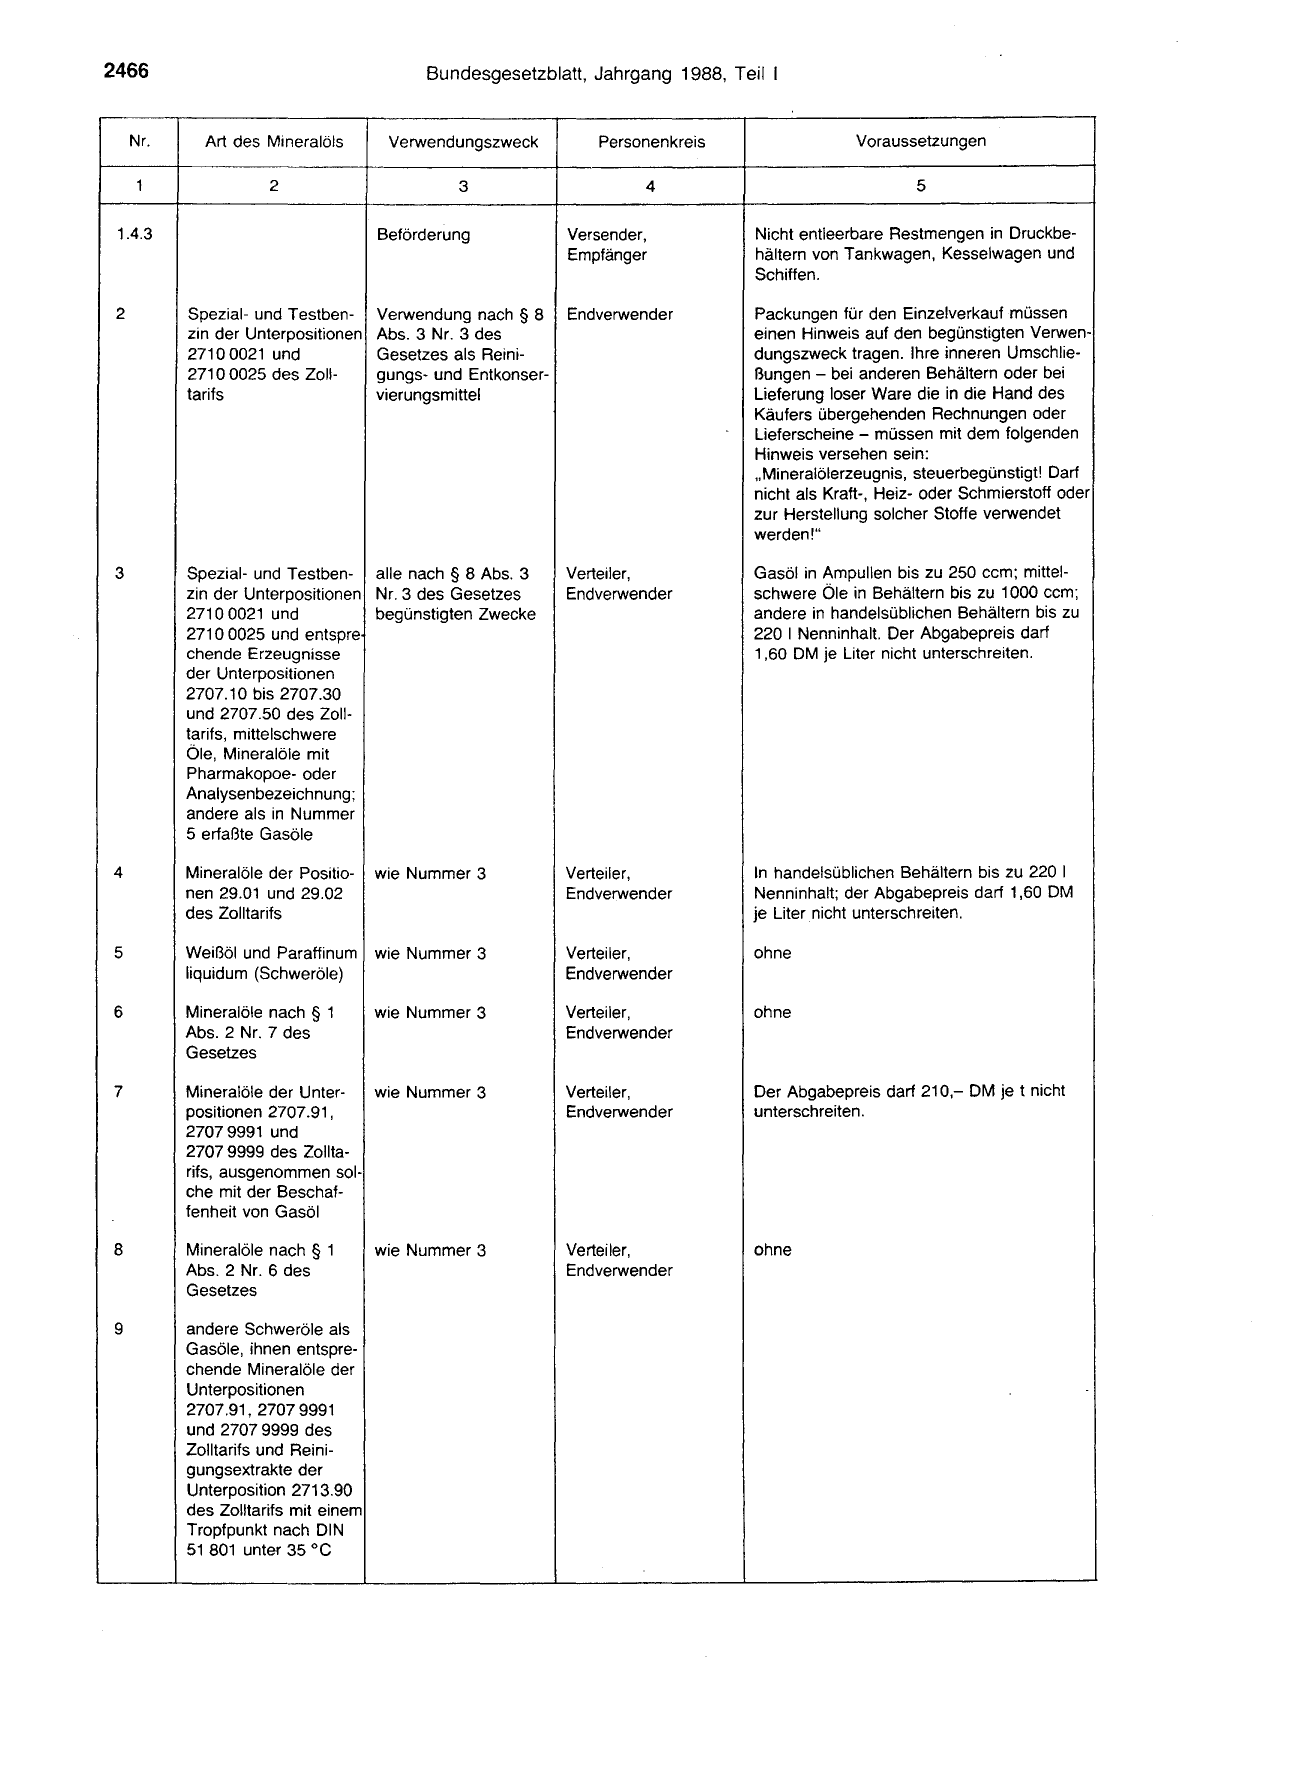
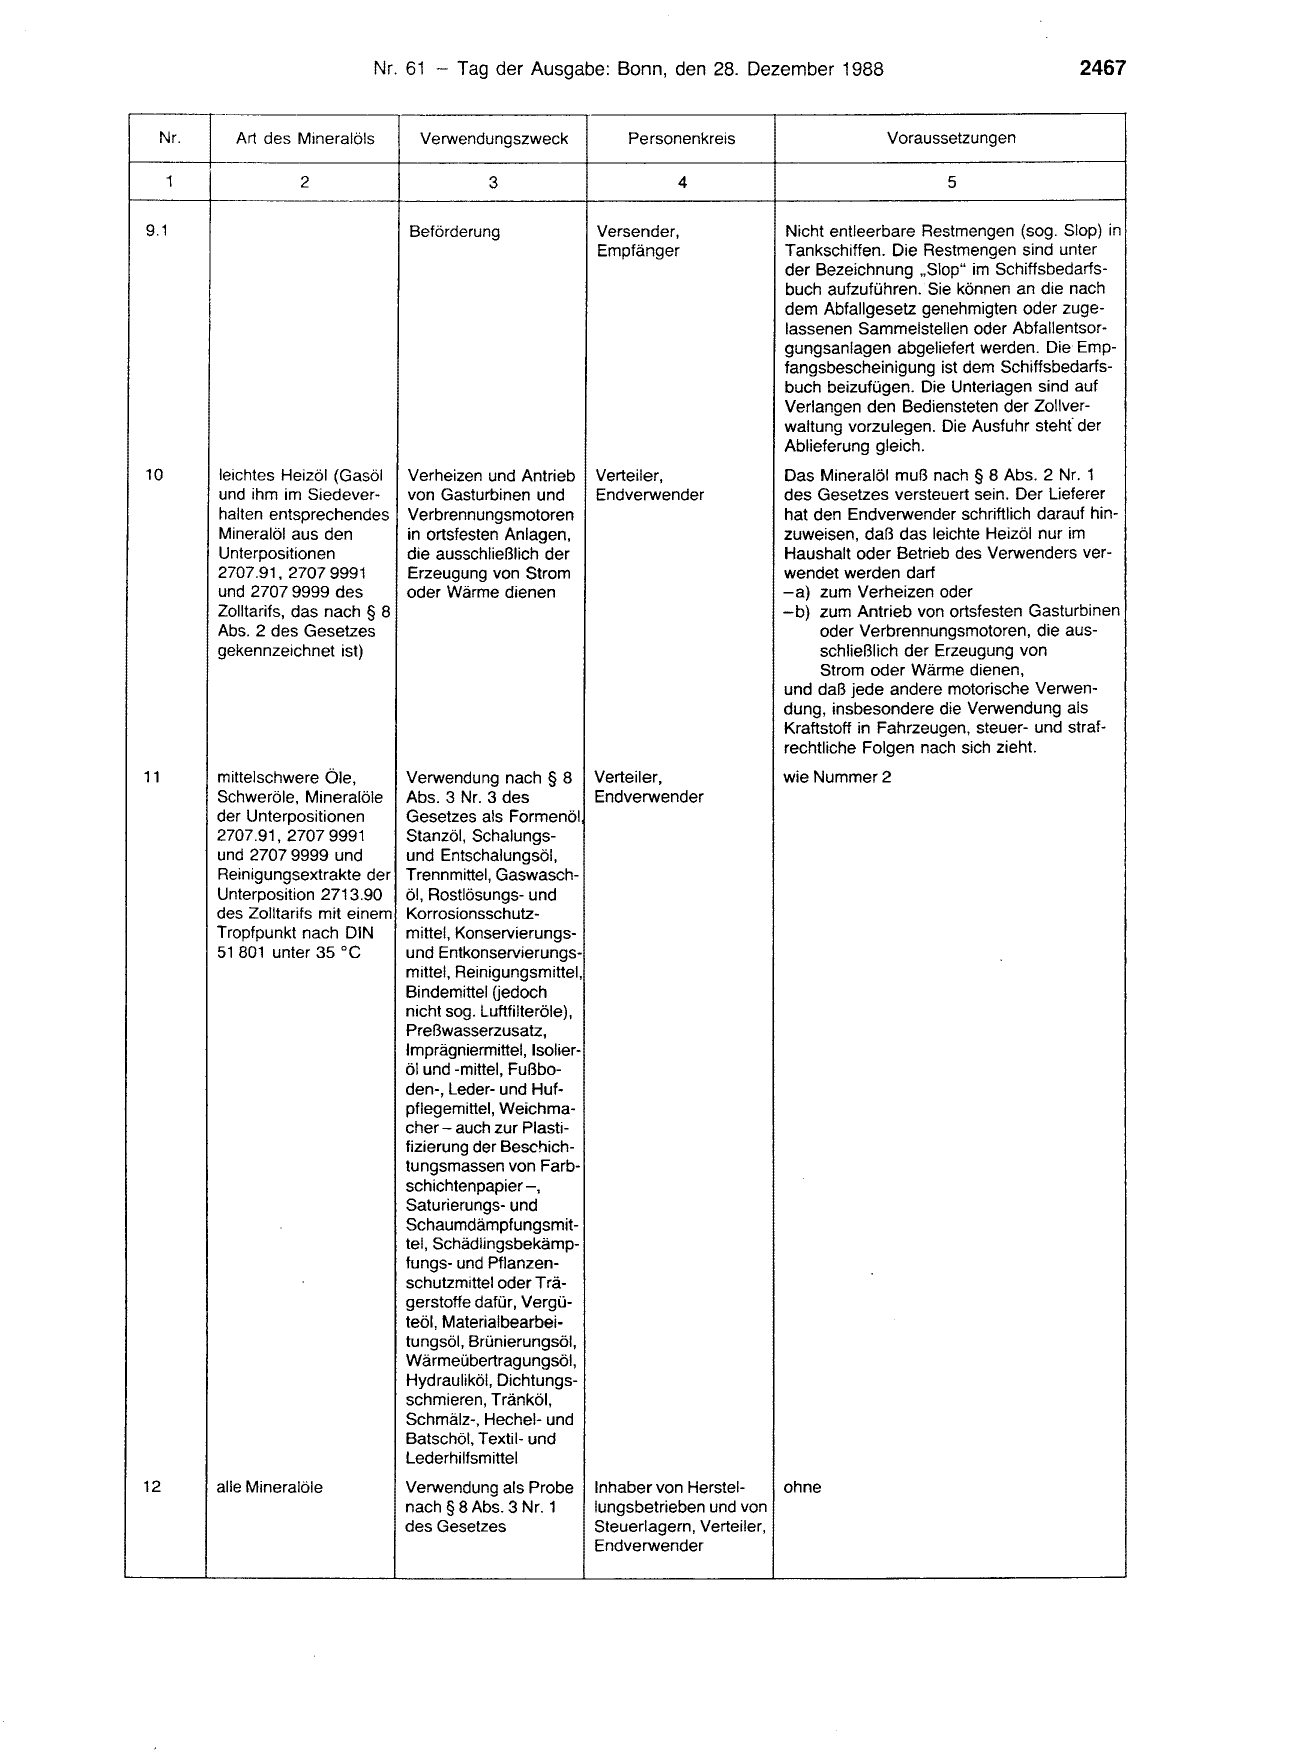
37. Die Anlage zu § 25 Abs. 1 wird wie aus dem Anhang

    zu dieser Verordnung ersichtlich gefaßt.

                        Artikel 2

  Diese Verordnung gilt nach § 14 des Dritten Überlei-
tungsgesetzes in Verbindung mit§ 16 des Mineralölsteuer-
gesetzes, § 414 der Abgabenordnung und Artikel 101 des
Einführungsgesetzes zur Abgabenordnung auch im Land

Berlin.

                        Artikel 3

  Diese Verordnung tritt am 1. Januar 1989 in Kraft.
                                                 Der Bundeskanzler
                                                  Dr. Helmut Kohl

                                       Der Bundesminister der
                                                Stoltenberg

Finanzen
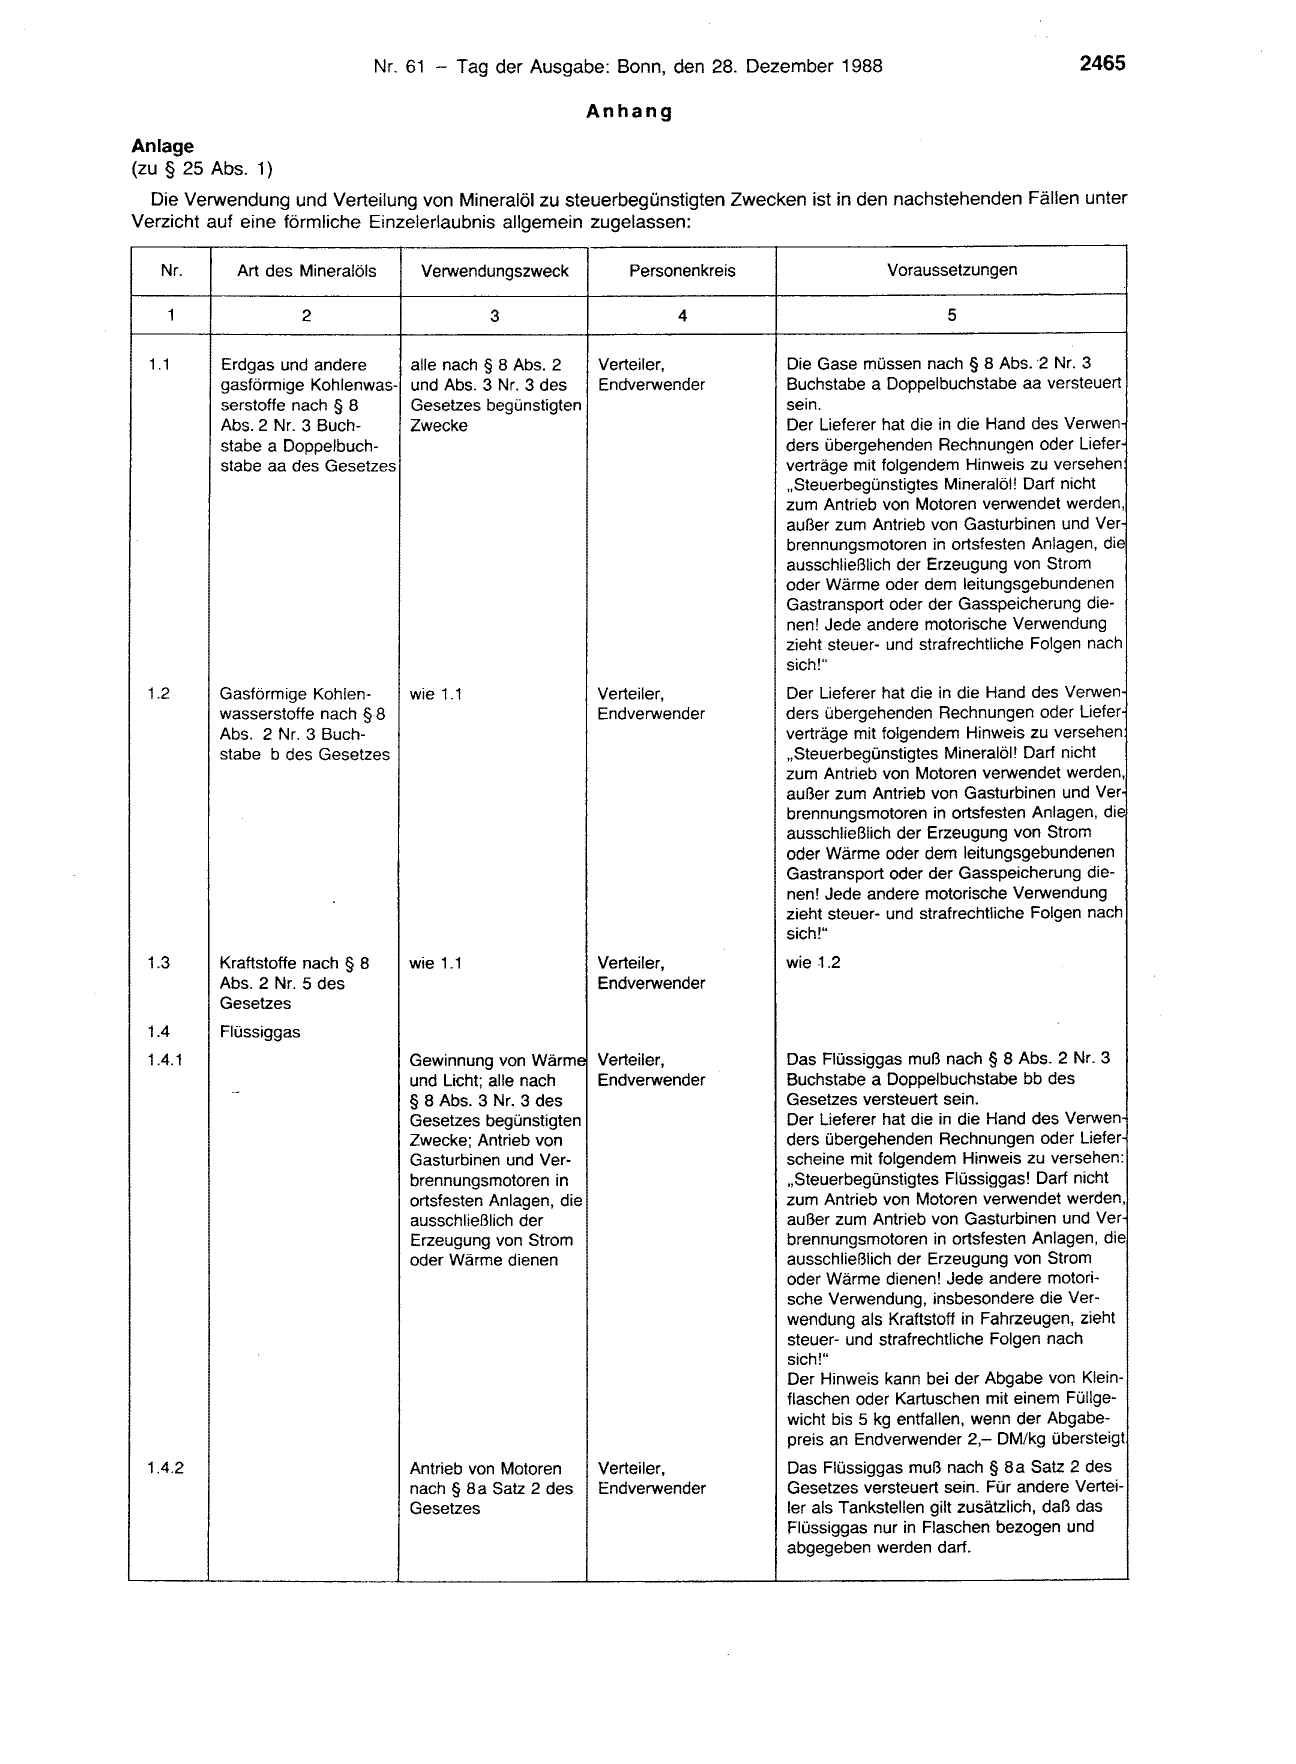
                                                            Anhang
Anlage
(zu § 25 Abs. 1)
  Die Verwendung und Verteilung von Mineralöl zu steuerbegünstigten Zwecken
Verzicht auf eine förmliche Einzelerlaubnis allgemein zugelassen:

ist in den nachstehenden Fällen unter
   Nr.      Art des Mineralöls       Verwendungszweck          Personenkreis                Voraussetzungen

    1                  2                      3                      4

 1.1      Erdgas und andere         alle nach § 8 Abs. 2    Verteiler,
          gasförmige Kohlenwas-     und Abs. 3 Nr. 3 des    Endverwender
          serstoffe nach § 8        Gesetzes begünstigten
          Abs. 2 Nr. 3 Buch-        Zwecke
          stabe a Doppelbuch-
          stabe aa des Gesetzes

 1.2      Gasförmige Kohlen-        wie 1.1                 Verteiler,
          wasserstoffe nach § 8                             Endverwender
          Abs. 2 Nr. 3 Buch-
          stabe b des Gesetzes

 1.3      Kraftstoffe nach § 8      wie 1.1                 Verteiler,
          Abs. 2 Nr. 5 des                                  Endverwender
          Gesetzes
 1.4      Flüssiggas
 1.4.1                              Gewinnung von Wärme Verteiler,
                                    und Licht; alle nach    Endverwender
           --
                                    § 8 Abs. 3 Nr. 3 des
                                    Gesetzes begünstigten
                                    Zwecke; Antrieb von
                                    Gasturbinen und Ver-
                                    brennungsmotoren in
                                    ortsfesten Anlagen, die
                                    ausschließlich der
                                    Erzeugung von Strom
                                    oder Wärme dienen

 1.4.2                              Antrieb von Motoren     Verteiler,
                                    nach § 8 a Satz 2 des   Endverwender
                                    Gesetzes

                     5

Die Gase müssen nach § 8 Abs. ·2 Nr. 3
Buchstabe a Doppelbuchstabe aa versteuert
sein.
Der Lieferer hat die in die Hand des Verwen
ders übergehenden Rechnungen oder Liefer
verträge mit folgendem Hinweis zu versehen
„Steuerbegünstigtes Mineralöl! Darf nicht
zum Antrieb von Motoren verwendet werden,
außer zum Antrieb von Gasturbinen und Ver
brennungsmotoren in ortsfesten Anlagen, die
ausschließlich der Erzeugung von Strom
oder Wärme oder dem leitungsgebundenen
Gastransport oder der Gasspeicherung die-
nen! Jede andere motorische Verwendung
zieht steuer- und strafrechtliche Folgen nach
sich!"
wie -1.2

Das Flüssiggas muß nach§ 8 Abs. 2 Nr. 3
Buchstabe a Doppelbuchstabe bb des
Gesetzes versteuert sein.

Der Lieferer hat die in die Hand des Verwen
ders übergehenden Rechnungen oder Liefer
scheine mit folgendem Hinweis zu versehen:
„Steuerbegünstigtes Flüssiggas! Darf nicht
zum Antrieb von Motoren verwendet werden,
außer zum Antrieb von Gasturbinen und Ver
brennungsmotoren in ortsfesten Anlagen, die
ausschließlich der Erzeugung von Strom
oder Wärme dienen! Jede andere motori-
sehe Verwendung, insbesondere die Ver-
wendung als Kraftstoff in Fahrzeugen, zieht
steuer- und strafrechtliche Folgen nach
sich!"
Der Hinweis kann bei der Abgabe von Klein-
flaschen oder Kartuschen mit einem Füllge-
wicht bis 5 kg entfallen, wenn der Abgabe-
preis an Endverwender 2,- DM/kg übersteigt
Das Flüssiggas muß nach § 8 a Satz 2 des
Gesetzes versteuert sein. Für andere Vertei-
ler als Tankstellen gilt zusätzlich, daß das
Flüssiggas nur in Flaschen bezogen und
abgegeben werden darf.
2466                                        Bundesgesetzblatt, Jahrgang 1988, Teil 1

     Nr.     Art des Mineralöls        Verwendungszweck

     1                2                         3

 1.4.3                                Beförderung

 2         Spezial- und Testben-      Verwendung nach § 8
           zin der Unterpositionen    Abs. 3 Nr. 3 des
           2710 0021 und              Gesetzes als Reini-
           271 0 0025 des Zoll-       gungs- und Entkonser-
           tarifs                     vierungsmittel

 3         Spezial- und T estben- alle nach § 8 Abs. 3
           zin der Unterpositionen Nr. 3 des Gesetzes
           2710 0021 und           begünstigten Zwecke
           271 0 0025 und entspre
           chende Erzeugnisse
           der Unterpositionen
           2707 .1 0 bis 2707 .30
           und 2707 .50 des Zoll-
           tarifs, mittelschwere
           Öle, Mineralöle mit
           Pharmakopoe- oder
           Analysenbezeichnung;
           andere als in Nummer
           5 erfaßte Gasöle

4          Mineralöle der Positio-    wie Nummer 3
           nen 29.01 und 29.02
           des Zolltarifs

5          Weißöl und Paraffinum      wie Nummer 3
           liquidum (Schweröle)

6          Mineralöle nach § 1        wie Nummer 3
           Abs. 2 Nr. 7 des
           Gesetzes

7          Mineralöle der Unter-  wie Nummer 3
           positionen 2707.91,
           2707 9991 und
           2707 9999 des Zollta-
           rifs, ausgenommen sol-
           ehe mit der Beschaf-
           fenheit von Gasöl

8          Mineralöle nach § 1        wie Nummer 3
           Abs. 2 Nr. 6 des
           Gesetzes

9          andere Schweröle als
           Gasöle, ihnen entspre-
           chende Mineralöle der
           Unterpositionen
           2707.91, 2707 9991
           und 2707 9999 des
           Zolltarifs und Reini-
           gungsextrakte der
           Unterposition 2713.90
           des Zolltarifs mit einem
           Tropfpunkt nach DIN
           51 801 unter 35 °C

   Personenkreis                Voraussetzungen

         4                               5

Versender,         Nicht entleerbare Restmengen in Druckbe-
Empfänger          hältern von Tankwagen, Kesselwagen und
                   Schiffen.

Endverwender       Packungen für den Einzelverkauf müssen
                   einen Hinweis auf den begünstigten Verwen-
                   dungszweck tragen. Ihre inneren Umschlie-
                   Bungen - bei anderen Behältern oder bei
                   Lieferung loser Ware die in die Hand des
                   Käufers übergehenden Rechnungen oder
                   Lieferscheine - müssen mit dem folgenden
                   Hinweis versehen sein:
                   „Mineralölerzeugnis, steuerbegünstigt! Darf
                   nicht als Kraft-, Heiz- oder Schmierstoff oder
                   zur Herstellung solcher Stoffe verwendet
                   werden!"

Verteiler,         Gasöl in Ampullen bis zu 250 ccm; mittel-
Endverwender       schwere Öle in Behältern bis zu 1000 ccm;
                   andere in handelsüblichen Behältern bis zu
                   220 1 Nenninhalt. Der Abgabepreis darf
                   1 ,60 DM je Liter nicht unterschreiten.

Verteiler,         In handelsüblichen Behältern bis zu 220 1
Endverwender       Nenninhalt; der Abgabepreis darf 1 ,60 DM
                   je Liter nicht unterschreiten.

Verteiler,         ohne
Endverwender

Verteiler,         ohne
Endverwender

Verteiler,         Der Abgabepreis darf 210,- DM je t nicht
Endverwender       unterschreiten.

Verteiler,         ohne
Endverwender
     Nr.     Art des Mineralöls        Verwendungszweck            Personenkreis

      1               2                         3                        4

9.1                                   Beförderung              Versender,
                                                               Empfänger

10         leichtes Heizöl (Gasöl   Verheizen und Antrieb     Verteiler,
           und ihm im Siedever-     von Gasturbinen und       Endverwender
           halten entsprechendes Verbrennungsmotoren
           Mineralöl aus den        in ortsfesten Anlagen,
           Unterpositionen          die ausschließlich der
           2707.91, 2707 9991       Erzeugung von Strom
           und 2707 9999 des        oder Wärme dienen
           Zolltarifs, das nach § 8
           Abs. 2 des Gesetzes
           gekennzeichnet ist)

11         mittelschwere Öle,         Verwendung nach§ 8 Verteiler,
           Schweröle, Mineralöle      Abs. 3 Nr. 3 des           Endverwender
           der Unterpositionen        Gesetzes als Formenöl
           2707.91, 2707 9991         Stanzöl, Schalungs-
           und 2707 9999 und          und Entschalungsöl,
           Reinigungsextrakte der     Trennmittel, Gaswasch-
           Unterposition 2713.90      öl, Rostlösungs- und
           des Zolltarifs mit einem   Korrosionsschutz-
           Tropfpunkt nach DIN        mittel, Konservierungs-
           51 801 unter 35 °c         und Entkonservierungs-
                                      mittel, Reinigungsmittel,
                                      Bindemittel Uedoch
                                      nicht sog. Luftfilteröle),
                                      Preßwasserzusatz,
                                      lmprägniermittel, lsolier-
                                      öl und -mittel, Fußbo-
                                      den-, Leder- und Huf-
                                      pflegemittel, Weichma-
                                      eher - auch zur Plasti-
                                      fizierung der Beschich-
                                      tungsmassen von Farb-
                                      schichtenpapier-,
                                      Saturierungs- und
                                      Schaumdämpfungsmit-
                                      tel, Schädlingsbekämp-
                                      fungs- und Pflanzen-
                                      schutzmittel oder Trä-
                                      gerstoffe dafür, Vergü-
                                      teöl, Materialbearbei-
                                      tungsöl, Brünierungsöl,
                                      Wärmeübertragungsöl,
                                      Hydrauliköl, Dichtungs-
                                      schmieren, Tränköl,
                                      Schmälz-, Hechel- und
                                      Batschöl, Textil- und
                                      Lederhilfsmittel
12         alle Mineralöle            Verwendung als Probe    Inhaber von Herstel-
                                      nach§ 8 Abs. 3 Nr. 1    lungsbetrieben und von
                                      des Gesetzes            Steuerlagern, Verteiler,
                                                              Endverwender

             Voraussetzungen

                     5

Nicht entleerbare Restmengen (sog. Slop) in
Tankschiffen. Die Restmengen sind unter
der Bezeichnung „Slop" im Schiffsbedarfs-
buch aufzuführen. Sie können an die nach
dem Abfallgesetz genehmigten oder zuge-
lassenen Sammelstellen oder Abfallentsor-
gungsanlagen abgeliefert werden. Die Emp-
tangsbescheinigung ist dem Schiffsbedarfs-
buch beizufügen. Die Unterlagen sind auf
Verlangen den Bediensteten der Zollver-
waltung vorzulegen. Die Ausfuhr steht der
Ablieferung gleich.
Das Mineralöl muß nach § 8 Abs. 2 Nr. 1
des Gesetzes versteuert sein. Der Lieferer
hat den Endverwender schriftlich darauf hin-
zuweisen, daß das leichte Heizöl nur im
Haushalt oder Betrieb des Verwenders ver-
wendet werden darf
-a) zum Verheizen oder
-b) zum Antrieb von ortsfesten Gasturbinen
     oder Verbrennungsmotoren, die aus-
     schließlich der Erzeugung von
     Strom oder Wärme dienen,
und daß jede andere motorische Verwen-
dung, insbesondere die Verwendung als
Kraftstoff in Fahrzeugen, steuer- und straf-
rechtliche Folgen nach sich zieht.
wie Nummer 2

ohne
2468                Bundesgesetzblatt, Jahrgang 1988, Teil 1


                            Bekanntmachung
                über den Abschluß und das Inkrafttreten
       des Zweiten Staatsvertrages zwischen dem Freistaat Bayern
                   und dem Land Baden-Württemberg
                  über die Änderung der Landesgrenze
                           Vom 15. Dezember 1988

              Zwischen dem Freistaat Bayern und dem Land Baden-
            Württemberg wurde am 22. Oktober 1987 ein Zweiter
            Staatsvertrag über eine Änderung der Landesgrenze
            abgeschlossen. Diesem Vertrag haben der Landtag des
            Freistaates Bayern mit Beschluß vom 15. Juni 1988
            - Bekanntmachung vom 11. November 1988 (Bayerisches
            Gesetz- und Verordnungsblatt S. 363) - und der Landtag
            des Landes· Baden-Württemberg am 28. September 1988
            - Gesetz vom 10. Oktober 1988 (Gesetzblatt für Baden-
            Württemberg S. 317) - zugestimmt. Der Staatsvertrag tritt
            nach seinem Artikel 28 Abs. 2 am 1. Januar 1989 in Kraft.
              Gemäß § 2 Abs. 3 des Gesetzes über das Verfahren bei
            sonstigen Änderungen des Gebietsbestandes der Länder
            nach Artikel 29 Abs. 7 des Grundgesetzes vom 30. Juli
            1979 (BGBI. 1S. 1325) wird der Staatsvertrag nachstehend
            bekanntgemacht.


              Bonn, den 15. Dezember 1988

                    Der Bundesminister des Innern
                              Im Auftrag
                             Thiemann
                                       Zweiter Staatsvertrag
                  zwischen dem Freistaat Bayern und dem Land Baden-Württemberg
                               über die Änderung der Landesgrenze

  Der Freistaat Bayern und das Land Baden-Württem-
berg, beide vertreten durch ihre Ministerpräsidenten,
schließen folgenden

                     Staatsvertrag:

                        Artikel 1

   Im Anschluß an den Ersten Staatsvertrag zwischen dem
Land Baden-Württemberg und dem Freistaat Bayern über
die Änderung der Landesgrenze vom 17. November 1977
vereinbaren die vertragschließenden Länder zur Anpas-
sung des Grenzverlaufs an die durch den Ausbau von
Straßen und Gewässern und durch Flurbereinigungen
geänderten Verhältnisse die in Artikel 3 bis 24 bezeich-
neten Änderungen ihrer gemeinsamen Landesgrenze.

                        Artikel 2
  Für den in Artikel 3 bis 24 festgelegten Verlauf der
neuen Landesgrenze sind die Anlagen 1 bis 24 zu diesem
Staatsvertrag und die dort aufgeführten Katasterunterla-
gen über die Festlegung der Landesgrenzpunkte in den
Liegenschaftskatastern von Bayern und Baden-Württem-
berg maßgebend.

                        Artikel 3

  Zwischen der Gemeinde Nonnenhorn, Landkreis Lindau
(Bodensee), Freistaat Bayern, und der Gemeinde Kress-
bronn am Bodensee, Bodenseekreis, Land Baden-Würt-
temberg, verläuft die neue Landesgrenze vom Landes-
grenzpunkt 3/16 bis zum Landesgrenzpunkt 5 nach Maß-

gabe der Anlage 3, Seiten 1 und 2.

                        Artikel 4
  Zwischen den Gemeinden Gestratz und Maierhöfen,
Landkreis Lindau (Bodensee), Freistaat Bayern, sowie der
Gemeinde Argenbühl und der Stadt Isny im Allgäu, Land-
kreis Ravensburg, Land Baden-Württemberg, verläuft die
neue Landesgrenze

1. vom Landesgrenzpunkt 167/6 bis zum Landesgrenz-
   punkt 169 nach Maßgabe der Anlage 4, Seiten 1, 2

   und 4;
2. vom Landesgrenzpunkt 169/11 bis zum Landesgrenz-
   punkt 170 nach Maßgabe der Anlage 4, Seiten 3 und 4.

                        Artikel 5

  Zwischen dem Markt Weitnau, Landkreis Oberallgäu,
Freistaat Bayern, und der Stadt Isny im Allgäu, Landkreis
Ravensburg, Land Baden-Württemberg, verläuft die neue
Landesgrenze vom Landesgrenzpunkt 316/9 bis zum
Landesgrenzpunkt 318/1 O nach Maßgabe der Anlage 5,
Seiten 1 und 2.

                       Artikel 6

  Zwischen der Gemeinde Elchingen, Landkreis Neu-Ulm,
Freistaat Bayern, und der Stadt Langenau, Alb-Donau-
Kreis, Land Baden-Württemberg, verläuft die neue Lan-

desgrenze vom Landesgrenzpunkt 43 bis zum Landes-
grenzpunkt 44 nach Maßgabe der Anlage 6, Seiten 1
und 2.

                       Artikel 7

  Zwischen der Gemeinde Elchingen, Landkreis Neu-Ulm,
Freistaat Bayern, und der Stadt Langenau, Alb-Donau-
Kreis, Land Baden-Württemberg, verläuft die neue Lan-
desgrenze vom Landesgrenzpunkt 66 bis zum Landes-
grenzpunkt 70 nach Maßgabe der Anlage 7, Seiten 1
und 2.
                       Artikel 8
  Zwischen der Stadt Leipheim, Landkreis Günzburg, und
der Gemeinde Elchingen, Landkreis Neu-Ulm, Freistaat
Bayern, sowie der Stadt Langenau, Alb-Donau-Kreis, Land
Baden-Württemberg, verläuft die neue Landesgrenze

1. vom Landesgrenzpunkt 181 bis zum Landesgrenz-
   punkt 198 nach Maßgabe der Anlage 8, Seiten 1 bis 5;

2. vom Landesgrenzpunkt 201 bis zum Landesgrenz-
   punkt 234 nach Maßgabe der Anlage 8, Seiten 4 und 5.

                       Artikel 9

  Zwischen der Stadt Günzburg, Landkreis Günzburg,

Freistaat Bayern, und der Stadt Niederstotzingen, Land-
kreis Heidenheim, Land Baden-Württemberg, verläuft die
neue Landesgrenze
1. vom Landesgrenzpunkt 305 bis zum Landesgrenz-
   punkt 305/1 (alt) nach Maßgabe der Anlage 9, Seiten 1
   und 2;

2. vom Landesgrenzpunkt 305/2 (alt) bis zum Landes-
   grenzpunkt 306 nach Maßgabe der Anlage 9, Seiten 1
   und 2.

                      Artikel 10

   Zwischen der Gemeinde Medlingen, Landkreis Dillingen
a. d. Donau, Freistaat Bayern, und der Gemeinde Sont-
heim an der Brenz, Landkreis Heidenheim, Land Baden-
Württemberg, verläuft die neue Landesgrenze vom Lan-

desgrenzpunkt 412 bis zum Landesgrenzpunkt 414 nach
Maßgabe der Anlage 10, Seiten 1 und 2.

                      Artikel 11

   Zwischen der Gemeinde Medlingen, Landkreis Dillingen
a. d. Donau, Freistaat Bayern, und der Stadt Giengen an
2470                                 Bundesgesetzblatt,

der Brenz, Landkreis Heidenheim, Land Baden-Württem-
berg, verläuft die neue Landesgrenze

1. vom Landesgrenzpunkt 475 bis zum Landesgrenz-
   punkt 476 nach Maßgabe der Anlage 11, Seiten 1
   und 2;

2. vom Landesgrenzpunkt 477/2 bis zum Landesgrenz-
   punkt 478 (alt) nach Maßgabe der Anlage 11, Seiten 1
   und 2.

                      Artikel 12
   Zwischen der Gemeinde Bachhagel, Landkreis Dillingen
a. d. Donau, Freistaat Bayern, und der Stadt Giengen an
der Brenz, Landkreis Heidenheim, Land Baden-Württem-
berg, verläuft die neue Landesgrenze vom Landesgrenz-
punkt 497 bis zum Landesgrenzpunkt 500 nach Maßgabe
der Anlage 12, Seiten 1 und 2.

                      Artikel 13

  Zwischen der Gemeinde Zöschingen, Landkreis Dillin-
gen a. d. Donau, Freistaat Bayern, und der Gemeinde
Nattheim, Landkreis Heidenheim, Land Baden-Württem-
berg, verläuft die neue Landesgrenze

1. vom Landesgrenzpunkt 629 bis zum Landesgrenz-

   punkt 629/2 nach Maßgabe der Anlage 13, Seiten 1
   und 3;

2. vom Landesgrenzpunkt 635/3 bis zum Landesgrenz-
   punkt 636 nach Maßgabe der Anlage 13, Seiten 2
   und 3.

                      Artikel 14
  Zwischen den Gemeinden Zöschingen, Bachhagel und
Ziertheim, Landkreis Dillingen a. d. Donau, Freistaat
Bayern, sowie der Gemeinde Dischingen, Landkreis
Heidenheim, Land Baden-Württemberg, verläuft die neue
Landesgrenze
 1. vom Landesgrenzpunkt 688 bis zum Landesgrenz-
    punkt 693 nach Maßgabe der Anlage 14, Seiten 1
    und 7;
 2. vom Landesgrenzpunkt 693/3 bis zum Landesgrenz-
    punkt 703 nach Maßgabe der Anlage 14, Seiten 1
    und 7;
 3. vom Landesgrenzpunkt 71 0 bis zum Landesgrenz-
    , punkt 710/2 nach Maßgabe der Anlage 14, Seiten 1
      und 7;
 4. vom Landesgrenzpunkt 716 bis zum Landesgrenz-
    punkt 723 nach Maßgabe der Anlage 14, Seiten 2
    und 7;
 5. vom Landesgrenzpunkt 725 bis zum Landesgrenz-
    punkt 733 nach Maßgabe der Anlage 14, Seiten 3
    und 7;
 6. vom Landesgrenzpunkt 734 bis zum Landesgrenz-
    punkt 737 nach Maßgabe der Anlage 14, Seiten 3
    und 7;
 7. vom Landesgrenzpunkt 738 bis zum Landesgrenz-
    punkt 741 nach Maßgabe der Anlage 14, Seiten ·3
    und 7;
 8. vom Landesgrenzpunkt 7 42 bis zum Landesgrenz-
    punkt 742/2 nach Maßgabe der Anlage 14, Seiten 3
    und 7;
Jahrgang 1988, Teil 1

   9. vom Landesgrenzpunkt 743 bis zum Landesgrenz-
      punkt 743/1 nach Maßgabe der Anlage 14, Seiten 3
      und 7;

  10. vom Landesgrenzpunkt 743/2 bis zum Landesgrenz-
      punkt 743/3 nach Maßgabe der Anlage 14, Seiten 3
      und 7;

  11. vom Landesgrenzpunkt 746 bis zum Landesgrenz-
      punkt 767 (alt) nach Maßgabe der Anlage 14, Seiten 4
      und 7;
  12. vom Landesgrenzpunkt 776/1 bis zum Landesgrenz-
      punkt 781 nach lylaßgabe der Anlage 14, Seiten 5
      und 7;
  13. vom Landesgrenzpunkt 788 bis zum Landesgrenz-
      punkt 790 nach Maßgabe der Anlage 14, Seiten 6
      und 7;

  14. vom Landesgrenzpunkt 791 bis zum Landesgrenz-
      punki 794 nach Maßgabe der Anlage 14, Seiten 6
      und 7;

  15. vom Landesgrenzpunkt 795/1 bis zum Landesgrenz-
      punkt 797 nach Maßgabe der Anlage 14, Seiten 6
      und 7;
  16. vom Landesgrenzpunkt 798 bis zum Landesgrenz-
      punkt 799 nach Maßgabe der Anlage 14, Seiten 6

      und 7.

                      Artikel 15

     Zwischen der Gemeinde Ziertheim, Landkreis Dillingen
  a. d. Donau, Freistaat Bayern, und der Gemeinde Dischin-
  gen, Landkreis Heidenheim, Land Baden-Württemberg,
  verläuft die neue Landesgrenze vom Landesgrenzpunkt
  807 bis zum Landesgrenzpunkt 808/2 nach Maßgabe der
  Anlage 15, Seiten 1 und 2.

                         Artikel 16
    Zwischen den Gemeinden Ziertheim und Mödingen und
  dem gemeindefreien Gebiet Bergheimer Forst, Landkreis
  Dillingen a. d. Donau, Freistaat Bayern, sowie der
  Gemeinde Dischingen, Landkreis Heidenheim, Land
  Baden-Württemberg, verläuft die neue Landesgrenze
  1 . vom Landesgrenzpunkt 873 bis zum Landesgrenz-
      punkt 873/3 nach Maßgabe der Anlage 16, Seiten 1
      und 9;
  2. vom Landesgrenzpunkt 879 bis zum Landesgrenz-
     punkt 890 nach Maßgabe der Anlage 16, Seiten 2
     und 9;
  3. vom Landesgrenzpunkt 906 bis zum Landesgrenz-
     punkt 911 nach Maßgabe der Anlage 16, Seiten 3
     und 9;
  4. vom Landesgrenzpunkt 920/4 bis zum Landesgrenz-
     punkt 936/1 nach Maßgabe der Anlage 16, Seiten 4, 5
     und 9;
  5. vom Landesgrenzpunkt 937 (alt) bis zum Landesgrenz-
     punkt 939 nach Maßgabe der Anlage 16, Seiten 5
     und 9;
  6. vom Landesgrenzpunkt 939/1 bis zum Landesgrenz-
     punkt 942 nach Maßgabe der Anlage 16, Seiten 5
     und 9;
  7. vom Landesgrenzpunkt 949 bis zum Landesgrenz-
     punkt 953 nach Maßgabe der Anlage 16, Seiten 6
     und 9;
 8. vom Landesgrenzpunkt 964 bis zum Landesgrenz-
    punkt 978 nach Maßgabe der Anlage 16, Seiten 7 bis 9.

                        Artikel 17
   Zwischen der Gemeinde Amerdingen, Landkreis Donau-
Ries, Freistaat Bayern, und der Gemeinde Dischingen,
Landkreis Heidenheim, Land Baden-Württemberg, verläuft
die neue Landesgrenze

 1. vom Landesgrenzpunkt 48 bis zum Landesgrenz-
    punkt 57 nach Maßgabe der Anlage 17, Seiten 1
    und 3;
 2. vom Landesgrenzpunkt 58 bis zum Landesgrenz-
    punkt 58/6 nach Maßgabe der Anlage 17, Seiten 2
    und 3.

                       Artikel 18
  Zwischen der Stadt Nördlingen, Landkreis Donau-Ries,
Freistaat Bayern, sowie der Stadt Bopfingen und der
Gemeinde Riesbürg, Ostalbkreis, Land Baden-Württem-
berg, verläuft die neue Landesgrenze

1. vom Landesgrenzpunkt 281 bis zum Landesgrenz-
   punkt 284 nach Maßgabe der Anlage 18, Seiten 1
   und 3;

2. vom Landesgrenzpunkt 285 bis zum Landesgrenz-

   punkt 288 nach Maßgabe der Anlage 18, Seiten 1
   und 3;

3. vom Landesgrenzpunkt 290 bis zum Landesgrenz-
   punkt 312 nach Maßgabe der Anlage 18, Seiten 1 bis 3.

                       Artikel 19

  Zwischen der Stadt Nördlingen, Landkreis Donau-Ries,

Freistaat Bayern, und der Gemeinde Riesbürg, Ostalb-
kreis, Land Baden-Württemberg, verläuft die neue Landes-
grenze

1 . vom Landesgrenzpunkt 27 4 bis zum Landesgrenz-
   punkt 277 nach Maßgabe der Anlage 19, Seiten 1
   und 4;

2. vom Landesgrenzpunkt 278 bis zum Landesgrenz-
   punkt 280 nach Maßgabe der Anlage 19, Seiten 1
   und 4;

3. vom Landesgrenzpunkt 318 bis zum Landesgrenz-
   punkt 335 nach Maßgabe der Anlage 19, Seiten 2 bis 4;

4. vom Landesgrenzpunkt 336 bis zum Landesgrenz-

   punkt 341 nach Maßgabe der Anlage 19, Seiten 3
   und 4;
5. vom Landesgrenzpunkt 342 bis zum Landesgrenz-
   punkt 345 nach Maßgabe der Anlage 19, Seiten 3
   und 4;
6. vom Landesgrenzpunkt 346 bis zum Landesgrenz-
   punkt 347 nach Maßgabe der Anlage 19, Seiten 3
   und 4.

                       Artikel 20
  Zwischen der Stadt Nördlingen und dem Markt Waller-
stein, Landkreis Donau-Ries, Freistaat Bayern, sowie den
Gemeinden Riesbürg und Kirchheim am Ries, Ostalbkreis,

Land Baden-Württemberg, verläuft die neue Landes-
grenze
1. vom Landesgrenzpunkt 349 bis zum Landesgrenz-
   punkt 351 nach Maßgabe der Anlage 20, Seiten 1
   und 7;
2. vom Landesgrenzpunkt 355 bis zum Landesgrenz-
   punkt 371 /2 nach Maßgabe der Anlage 20, Seiten 2
   bis 4 und 7;

3. vom Landesgrenzpunkt 371/3 bis zum Landesgrenz-
   punkt 371/4 nach Maßgabe der Anlage 20, Seiten 4
   und 7;
4. vom Landesgrenzpunkt 372 bis zum Landesgrenz-
   punkt 402 nach Maßgabe der Anlage 20, Seiten 5
   bis 7.

                       Artikel 21
  Zwischen dem Markt Wallerstein, Landkreis Donau-
Ries, Freistaat Bayern, und der Gemeinde Unterschneid-
heim, Ostalbkreis, Land Baden-Württemberg, verläuft die
neue Landesgrenze vom Landesgrenzpunkt 496 bis zum
Landesgrenzpunkt 499/2 nach Maßgabe der Anlage 21,
Seiten 1 und 2.

                      Artikel 22

  Zwischen der Gemeinde Schnelldorf, Landkreis Ans-

bach, Freistaat Bayern, und der Gemeinde Wallhausen,

Landkreis Schwäbisch Hall, Land Baden-Württemberg,
verläuft die neue Landesgrenze

1. vom Landesgrenzpunkt 393 bis zum Landesgrenz-
   punkt 395 nach Maßgabe der Anlage 22, Seiten 1
   und 3;
2. vom Landesgrenzpunkt 404/1 bis zum Landesgrenz-
   punkt 409 nach Maßgabe der Anlage 22, Seiten 2

   und 3.

                      Artikel 23

  ·zwischen der Gemeinde Simmershofen, Landkreis Neu-
stadt a. d. Aisch-Bad Windsheim, Freistaat Bayern, und
der Stadt Creglingen, Main-Tauber-Kreis, Land Baden-
Württemberg, verläuft die neue Landesgrenze

1. vom Landesgrenzpunkt 941 bis zum Landesgrenz-
   punkt 944/1 nach Maßgabe der Anlage 23, Seiten 1
   und 3;

2. vom Landesgrenzpunkt 945/11 bis zum Landesgrenz-
   punkt 948/1 nach Maßgabe der Anlage 23, Seiten 2

   und 3.

                      Artikel 24
  Zwischen der Gemeinde Kirchheim, Landkreis Würz-
burg, Freistaat Bayern, und der Gemeinde Wittighausen,
Main-Tauber-Kreis, Land Baden-Württemberg, verläuft die
neue Landesgrenze

1. vom Landesgrenzpunkt 369 bis zum Landesgrenz-
   punkt 386 nach Maßgabe der Anlage 24, Seiten 1
   und 2;
2. vom Landesgrenzpunkt 396 bis zum Landesgrenz-
   punkt 400 nach Maßgabe der Anlage 24, Seiten 1
   und 2.
 2472                                   Bundesgesetzblatt, Jahrgang 1988, Teil 1

                        Artikel 25

  (1) Mit Inkrafttreten dieses Staatsvertrages werden die
aufgenommenen Gebietsteile in die an sie angrenzenden
Gemeinden des aufnehmenden Landes eingegliedert.

   (2) Zum gleichen Zeitpunkt tritt in den aufgenommenen
Gebietsteilen das Recht des aufnehmenden Landes und
das jeweilige Bezirks-, Kreis- und Ortsrecht in Kraft; das
bisherige Recht tritt außer Kraft.

  (3) Für Rechte und Rechtsverhältnisse, die vor dem

Inkrafttreten dieses Staatsvertrages entstanden sind, blei-

ben die bisher geltenden Vorschriften maßgebend.

   (4) Die beteiligten Gebietskörperschaften regeln die sie

betreffenden Rechts- und Verwaltungsfragen durch Ver-

einbarung, die der Genehmigung der zuständigen Regie-
rung und des zuständigen Regierungspräsidiums bedarf.
Sonstige Rechts- und Verwaltungsfragen regeln für die
aufgenommenen Gebiete die zuständige Regierung und
das zuständige Regierungspräsidium im Benehmen mit
den beteiligten Gebietskörperschaften.

                       Artikel 26

   Hinsichtlich des Übergangs von Verwaltungsvermögen
gilt§ 4 des Gesetzes über das Verfahren bei Änderungen
des Gebietsbestandes der Länder nach Artikel 29 Abs. 7

                                           München, den 22.

            Für den Freistaat Bayern
               Franz Josef Strauß

  des Grundgesetzes vom 30. Juli 1979 (BGBI. 1S. 1325) mit
  der Maßgabe, daß Entschädigungen nicht zu leisten sind.

                                   Artikel 27
      Die Anlagen 1 bis 24 sind Bestandteile dieses Staatsver-
   trages. Sie werden bei dem Bayerischen Landesvermes-
   sungsamt in München und dem Landesvermessungsamt
   Baden-Württemberg in Stuttgart sowie den Vermessungs-
   ämtern Dillingen a. d. Donau, Günzburg, Immenstadt
   i. Allgäu, Kempten (Allgäu), Nördlingen, Rothenburg o~

  der Tauber und Würzburg des Freistaates Bayern und bei

  den Staatlichen Vermessungsämtern Aalen, Friedrichs-

  hafen, Heidenheim, Ravensburg, Schwäbisch Hall,
  Tauberbischofsheim und Ulm des Landes Baden-Würt-

  temberg aufbewahrt und können dort von jedermann wäh-

  rend der Sprechzeiten kostenlos eingesehen werden.

                                  Artikel 28
    (1) Dieser Staatsvertrag bedarf der Ratifikation. Die
  Ratifikationsurkunden sollen so bald wie möglich aus-
  getauscht werden.
    (2) Dieser Staatsvertrag tritt am ersten Tag des dem
  Austausch der Ratifikationsurkunden folgenden Kalender-
  jahres in Kraft.

  Vom Abdruck der Anlagen 1 bis 24 wurde abgesehen (vgl. Art. 27).

Oktober 1987

          Für das Land Baden-Württemberg
                    Lothar Späth
Herkunft dieses Textes
Quelle: Bundesgesetzblatt, BGBl. 1988 I S. 2450. Der Text ist unverändert wiedergegeben (§ 62 UrhG); Herkunft und Prüfwerte stehen hier (§ 63 UrhG).
Ableitung: issue-pdf-decol ·
Prüfwert des Textes 3cc9bc6222ef84b7….