Gesetze / Gesetzblätter
Bundesgesetzblatt, Teil I, Jahrgang 1988, S. 2262
BGBl. 1988 I S. 2262 · 39.084 Zeichen · Textauszug aus unserem Bestand.
Textauszug (durchsuchbar)

2262                                   Bundesgesetzblatt, Jahrgang 1988, Teil 1

                                        Gesetz
                über Maßnahmen zur Entlastung der öffentlichen Haushalte
                            {Haushaltsbegleitgesetz 1989)
                                              Vom 20. Dezember 1988

  Der_ Bundestag hat mit Zustimmung des Bundesrates
das folgende Gesetz beschlossen:

                        Artikel 1
     Änderung des Kraftfahrzeugsteuergesetzes

  Das Kraftfahrzeugsteuergesetz in der Fassung der

Bekanntmachung vom 1. Februar 1979 (BGBI. 1 S. 132),
zuletzt geändert durch Artikel 6 des Gesetzes vom 24. Juli
1986 (BGBI. 1 S. 1110), wird wie folgt geändert:

1. § 3 wird wie folgt geändert:

   a) Nummer 4 wird aufgehoben.
   b) Nummer 7 wird wie folgt geändert:
       aa) In Buchstabe c wird das Wort „oder" gestrichen
           und in Buchstabe d das Wort „oder" angefügt.
       bb) Folgender Buchstabe e wird angefügt:
           „e) von Land- oder Forstwirten zur Pflege von
               öffentlichen Grünflächen oder zur Straßen-

              reinigung im Auftrag von Gemeinden oder
              Gemeindeverbänden".
   c) In Nummer 12 wird das Semikolon durch einen
      Punkt ersetzt und folgender Satz angefügt:
      „Die Steuerbefreiung entfällt rückwirkend, wenn das
      Fahrzeug nicht spätestens drei Monate nach der

      Zuteilung des besonderen Kennzeichens aus dem

      Geltungsbereich dieses Gesetzes ausgeführt oder
      verbracht wird;".

2. In § 3a Abs. 2 werden die Zitate ,,§ 57 Abs. 1 Satz 1"
   und ,,§ 57" durch die Zitate ,,§ 59 Abs. 1 Satz 1" und
   ,,§ 59" ersetzt.

3. Nach §·3d wird folgender§ 3e eingefügt:
                         ,,§ 3e
       Personenkraftwagen mit Selbstzündungsmotor
     Für Personenkraftwagen mit Selbstzündungsmotor
   gelten die §§ 3 b und 3c nur, wenn die Fahrzeuge vor
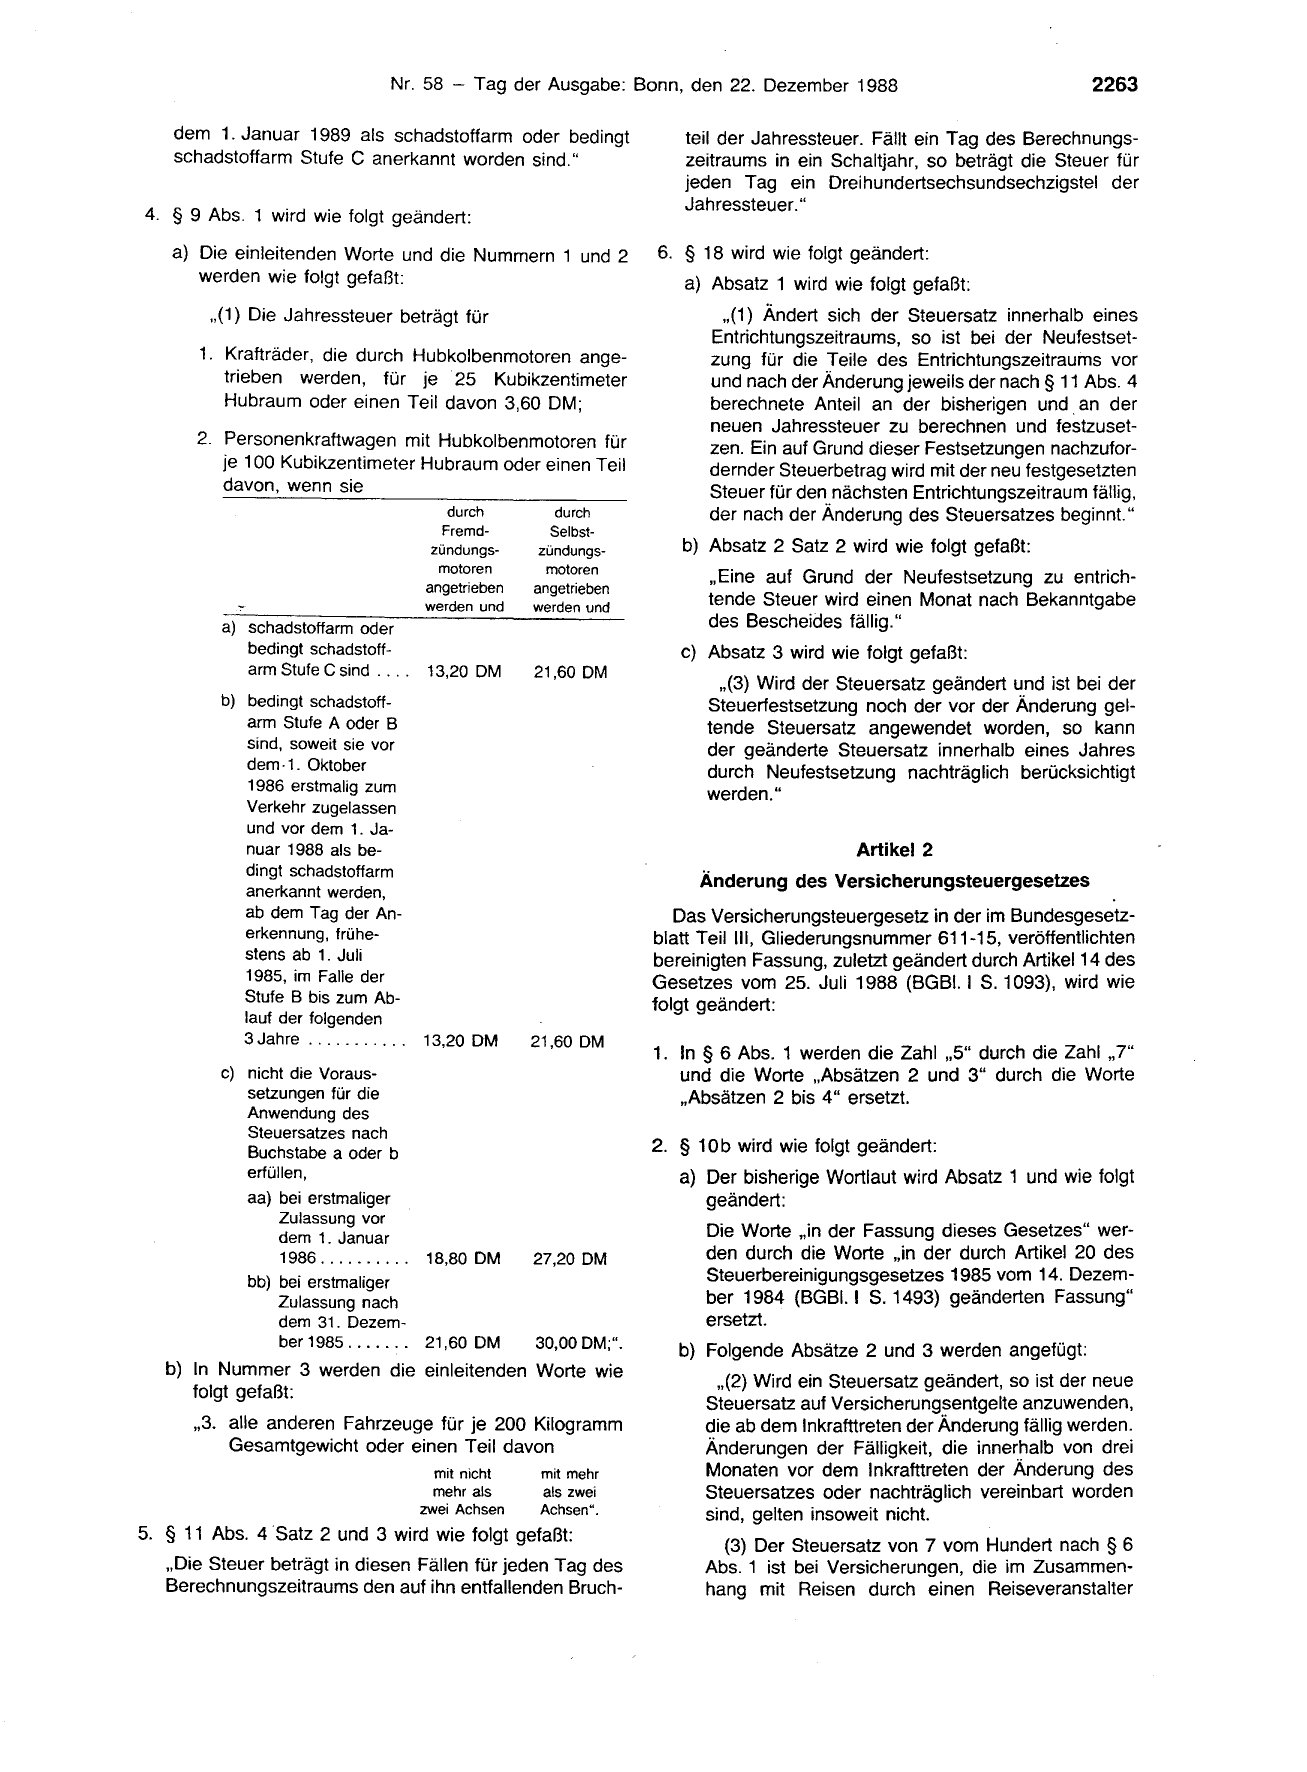
    dem 1. Januar 1989 als schadstoffarm oder bedingt
    schadstoffarm Stufe C anerkannt worden sind."

4. § 9 Abs. 1 wird wie folgt geändert:

    a) Die einleitenden Worte und die Nummern 1 und 2
       werden wie folgt gefaßt:
        ,,(1) Die Jahressteuer beträgt für

       1. Krafträder, die durch Hubkolbenmotoren ange-
          trieben werden, für je 25 Kubikzentimeter
          Hubraum oder einen Teil davon 3,60 DM;

      2. Personenkraftwagen mit Hubkolbenmotoren für
         je 100 Kubikzentimeter Hubraum oder einen Teil
         davon, wenn sie
                                               durch          durch
                                              Fremd-         Selbst-
                                             zündungs-     zündungs-
                                              motoren       motoren
                                            angetrieben

                                                          angetrieben
                                            werden und    werden und
         a) schadstoffarm oder
            bedingt schadstoff-
            arm Stufe C sind . . . . 13,20 DM             21,60 DM

         b) bedingt schadstoff-
             arm Stufe A oder B
             sind, soweit sie vor
             dem-1. Oktober
             1986 erstmalig zum

            Verkehr zugelassen
             und vor dem 1. Ja-
            nuar 1988 als be-
            dingt schadstoffarm

            anerkannt werden,
            ab dem Tag der An-
            erkennung, frühe-
            stens ab 1. Juli
            1985, im Falle der
            Stufe B bis zum Ab-
            lauf der folgenden
            3 Jahre . . . . . . . . . . .   13,20 DM      21,60 DM

         c) nicht die Voraus-
            setzungen für die
            Anwendung des
            Steuersatzes nach
            Buchstabe a oder b
            erfüllen,
             aa) bei erstmaliger
                 Zulassung vor
                 dem 1. Januar
                 1986.......... 18,80 DM                  27,20 DM
             bb) bei erstmaliger
                 Zulassung nach
                 dem 31. Dezem-
                 ber 1985 . . . . . . . 21,60 DM          30,00 DM;".
   b) In Nummer 3 werden die einleitenden Worte wie

      folgt gefaßt:

      „3. alle anderen Fahrzeuge für je 200 Kilogramm
          Gesamtgewicht oder einen Teil davon
                                              mit nicht    mit mehr
                                              mehr als     als zwei
                                            zwei Achsen    Achsen".
5. § 11 Abs. 4 ·satz 2 und 3 wird wie folgt gefaßt:

   „Die Steuer beträgt in diesen Fällen für jeden Tag des
   Berechnungszeitraums den auf ihn entfallenden Bruch-

   teil der Jahressteuer. Fällt ein Tag des Berechnungs-
   zeitraums in ein Schaltjahr, so beträgt die Steuer für
   jeden Tag ein Dreihundertsechsundsechzigstel der
   Jahressteuer."

6. § 18 wird wie folgt geändert:
   a) Absatz 1 wird wie folgt gefaßt:
       ,,(1) Ändert sich der Steuersatz innerhalb eines
      Entrichtungszeitraums, so ist bei der Neufestset-
      zung für die Teile des Entrichtungszeitraums vor
      und nach der Änderung jeweils der nach § 11 Abs. 4
      berechnete Anteil an der bisherigen und . an der
      neuen Jahressteuer zu berechnen und festzuset-
      zen. Ein auf Grund dieser Festsetzungen nachzufor-
      dernder Steuerbetrag wird mit der neu festgesetzten
      Steuer für den nächsten Entrichtungszeitraum fällig,
      der nach der Änderung des Steuersatzes beginnt."

   b) Absatz 2 Satz 2 wird wie folgt gefaßt:

      ,, Eine auf Grund der Neufestsetzung zu entrich-

      tende Steuer wird einen Monat nach Bekanntgabe
      des Bescheides fällig."
   c) Absatz 3 wird wie folgt gefaßt:

        ,,(3) Wird der Steuersatz geändert und ist bei der
      Steuerfestsetzung noch der vor der Änderung gel-
      tende Steuersatz angewendet worden, so kann
      der geänderte Steuersatz innerhalb eines Jahres
      durch Neufestsetzung nachträglich berücksichtigt

      werden."

                        Artikel 2

     Änderung des Versicherungsteuergesetzes

   Das Versicherungsteuergesetz in der im Bundesgesetz-
blatt Teil 111, Gliederungsnummer 611-15, veröffentlichten
bereinigten Fassung, zuletzt geändert durch Artikel 14 des
Gesetzes vom 25. Juli 1988 (BGBI. 1 S. 1093), wird wie
folgt geändert:

1 . In § 6 Abs. 1 werden die Zahl „5" durch die Zahl „ 7"
    und die Worte „Absätzen 2 und 3" durch die Worte
    ,,Absätzen 2 bis 4" ersetzt.

2. § 10 b wird wie folgt geändert:
   a) Der bisherige Wortlaut wird Absatz 1 und wie folgt
      geändert:

      Die Worte „in der Fassung dieses Gesetzes" wer-
      den durch die Worte „in der durch Artikel 20 des
      Steuerbereinigungsgesetzes 1985 vom 14. Dezem-
      ber 1984 (BGBI. 1 S. 1493) geänderten Fassung"
      ersetzt.
   b) Folgende Absätze 2 und 3 werden angefügt:

        ,,(2) Wird ein Steuersatz geändert, so ist der neue

      Steuersatz auf Versicherungsentgelte anzuwenden,
      die ab dem Inkrafttreten der Änderung fällig werden.
      Änderungen der Fälligkeit, die inne~~alb von drei
      Monaten vor dem Inkrafttreten der Anderung des
      Steuersatzes oder nachträglich vereinbart worden
      sind, gelten insoweit nicht.

        (3) Der Steuersatz von 7 vom Hundert nach § 6
      Abs. 1 ist bei Versicherungen, die im Zusammen-
      hang mit Reisen durch einen Reiseveranstalter

2264                                   Bundesgesetzblatt, Jahrgang 1988, Teil 1

       oder durch ein Reisebüro zu einem Festpreis
       angeboten werden (Reiseversicherungen), auf
       Versicherungsentgelte anzuwenden, die ab dem
       1. Juli 1989 fällig werden."

                        Artikel 3

                    Änderung
 der Versicherungsteuer-Durchführungsverordnung
   § 4 der Versicherungsteuer-Durchführungsverordnung
in der im Bundesgesetzblatt Teil III, Gliederungsnummer
611-15-1, veröffentlichten bereinigten Fassung, die durch
Artikel 21 des Gesetzes vom 14. Dezember 1984 (BGBI. 1
S. 1493) geändert wurde, wird wie folgt gefaßt:

                           ,,§ 4
     Steuerberechnung bei Einrechnung der Steuer
              in das Versicherungsentgelt

  Berechnet der Versicherer die Steuer nach § 5 Abs. 2
des Gesetzes von dem Gesamtbetrag der Versicherungs-
entgelte einschließlich der Steuer, so sind von diesem
Gesamtbetrag statt 7 vom Hundert 6,542 vom Hundert,
statt 2 vom Hundert 1,961 vom Hundert und statt 1,4 vom
Hundert 1,381 vom Hundert zu erheben."

                        Artikel 4
       Änderung des Einkommensteuergesetzes

  Das Einkommensteuergesetz in der Fassung der
Bekanntmachung vom 27. Februar 1987 (BGBI. 1 S. 657),
zuletzt geändert durch Artikel 1 des Gesetzes vom 25. Juli
1988 (BGBI. 1 S. 1185), wird wie folgt geändert:

 1. § 19 a wird wie folgt geändert:
    a) In Absatz 1 Satz 1 werden hinter dem Wort „verbil-
       ligt" die Worte „Sachbezüge in Form von" einge-
       fügt.
    b) Absatz 3 wird wie folgt geändert:
        aa) Nummer 3 wird wie folgt gefaßt:

            „3. Genußscheine, die vom Arbeitgeber als
                Wertpapiere ausgegeben werden oder an
                einer deutschen Börse zum amtlichen
                Handel oder zum geregelten Markt zuge-
                lassen sind und von Unternehmen mit Sitz
                und Geschäftsleitung im Geltungsbereich
                dieses Gesetzes, die keine Kreditinstitute
                sind, ausgegeben werden, wenn mit den
                Genußscheinen das Recht am Gewinn
                eines Unternehmens verbunden ist und
                der Arbeitnehmer nicht als Mitunter-
                nehmer im Sinne des § 15 Abs. 1 Nr. 2
                anzusehen ist,".
        bb) In Nummer 9 werden die Worte „an einem
            Unternehmen" durch die Worte „am Unter-
            nehmen des Arbeitgebers" ersetzt.
    c) In Absatz 3a wird Satz 2 durch folgende Sätze 2
       und 3 ersetzt:
        „Eine Beteiligung als stiller Gesellschafter an
        einem Unternehmen mit Sitz und Geschäftsleitung
        im Geltungsbereich dieses Gesetzes, das im Sinne
        des § 18 Abs. 1 des Aktiengesetzes als herrschen-
        des Unternehmen mit dem Unternehmen des
        Arbeitgebers verbunden ist oder das auf Grund

      eines Vertrags mit dem Arbeitgeber an dessen
      Unternehmen gesellschaftsrechtlich beteiligt ist,
      steht einer Beteiligung als stiller Gesellschafter am
      Unternehmen des Arbeitgebers gleich. Eine Darle-
      hensforderung gegen ein Unternehmen mit Sitz
      und Geschäftsleitung im Geltungsbereich dieses
      Gesetzes, das im Sinne des § 18 Abs. 1 des
      Aktiengesetzes als herrschendes Unternehmen
      mit dem Unternehmen des Arbeitgebers verbun-
      den ist, oder ein Genußrecht an einem solchen
      Unternehmen stehen einer Darlehensforderung
      gegen den Arbeitgeber oder einem Genußrecht am
      Unternehmen des Arbeitgebers gleich."

2. Dem § 20 Abs. 2 wird folgender Satz angefügt:

   „Zu den Einnahmen aus der Veräußerung und zum
   Entgelt für den Erwerb gehört auch in den Fällen der
   Nummern 3 und 4 die nach § 36 Abs. 2 Nr. 2 Sätze 2
   und 4 bis 6 anzurechnende Kapitalertragsteuer."

3. § 36 wird wie folgt geändert:

   a) Absatz 2 Nr. 2 wird wie folgt geändert:
      aa) Satz 2 wird wie folgt gefaßt:
          „In den Fällen des § 20 Abs. 2 Nr. 3 werden
          auf die Einkommensteuer des Veräußerers
          von den ihm gezahlten Stückzinsen oder von
          dem Unterschiedsbetrag zwischen den ihm
          gezahlten und den von ihm gezahlten Stück-
          zinsen folgende Beträge als Kapitalertrag-
          steuer angerechnet:

          a) bei Wertpapieren im Sinne des § 43 Abs. 1
             Nr. 2
             25 vom Hundert,
          b) bei Wertpapieren und Forderungen im
             Sinne des § 43 Abs. 1 Nr. 8 Buchstabe a
             10 vom Hundert."
      bb) In Satz 4 werden nach dem Wort „Schuldver-
          schreibung" die Worte „oder der Forderung"
          eingefügt.

      cc) Dem Satz 5 werden folgende Worte angefügt:
          „mit der Maßgabe, daß ein Satz von 10 vom
          Hundert anzuwenden ist."

   b) In Absatz 3 Satz 2 werden das Semikolon durch
      einen Punkt ersetzt und die Worte „die Summe der
      von den Kapitalerträgen im Sinne des § 43 Abs. 1
      Nr. 5 erhobenen Kapitalertragsteuer ist gesondert
      aufzurunden" gestrichen.

4. Dem § 43 Abs. 1 Nr. 8 Buchstabe c wird folgender
   Satz angefügt:
   „Der Steuerabzug ist nicht vorzunehmen, wenn der
   Gläubiger eine Notenbank oder vergleichbare Einrich-
   tung ohne Sitz oder Geschäftsleitung im Inland ist."

5. In § 44 Abs. 1 wird Satz 5 durch folgende Sätze
   ersetzt:
   „Bei Kapitalerträgen im Sinne des § 43 Abs. 1 Nr. 8
   Buchstabe a kann das inländische Kreditinstitut die
   Kapitalertragsteuer, für deren Erstattung es einen
   Sammelantrag beim Bundesamt für Finanzen gestellt
   hat, bei der nächsten Anmeldung aus der Kapitaler-
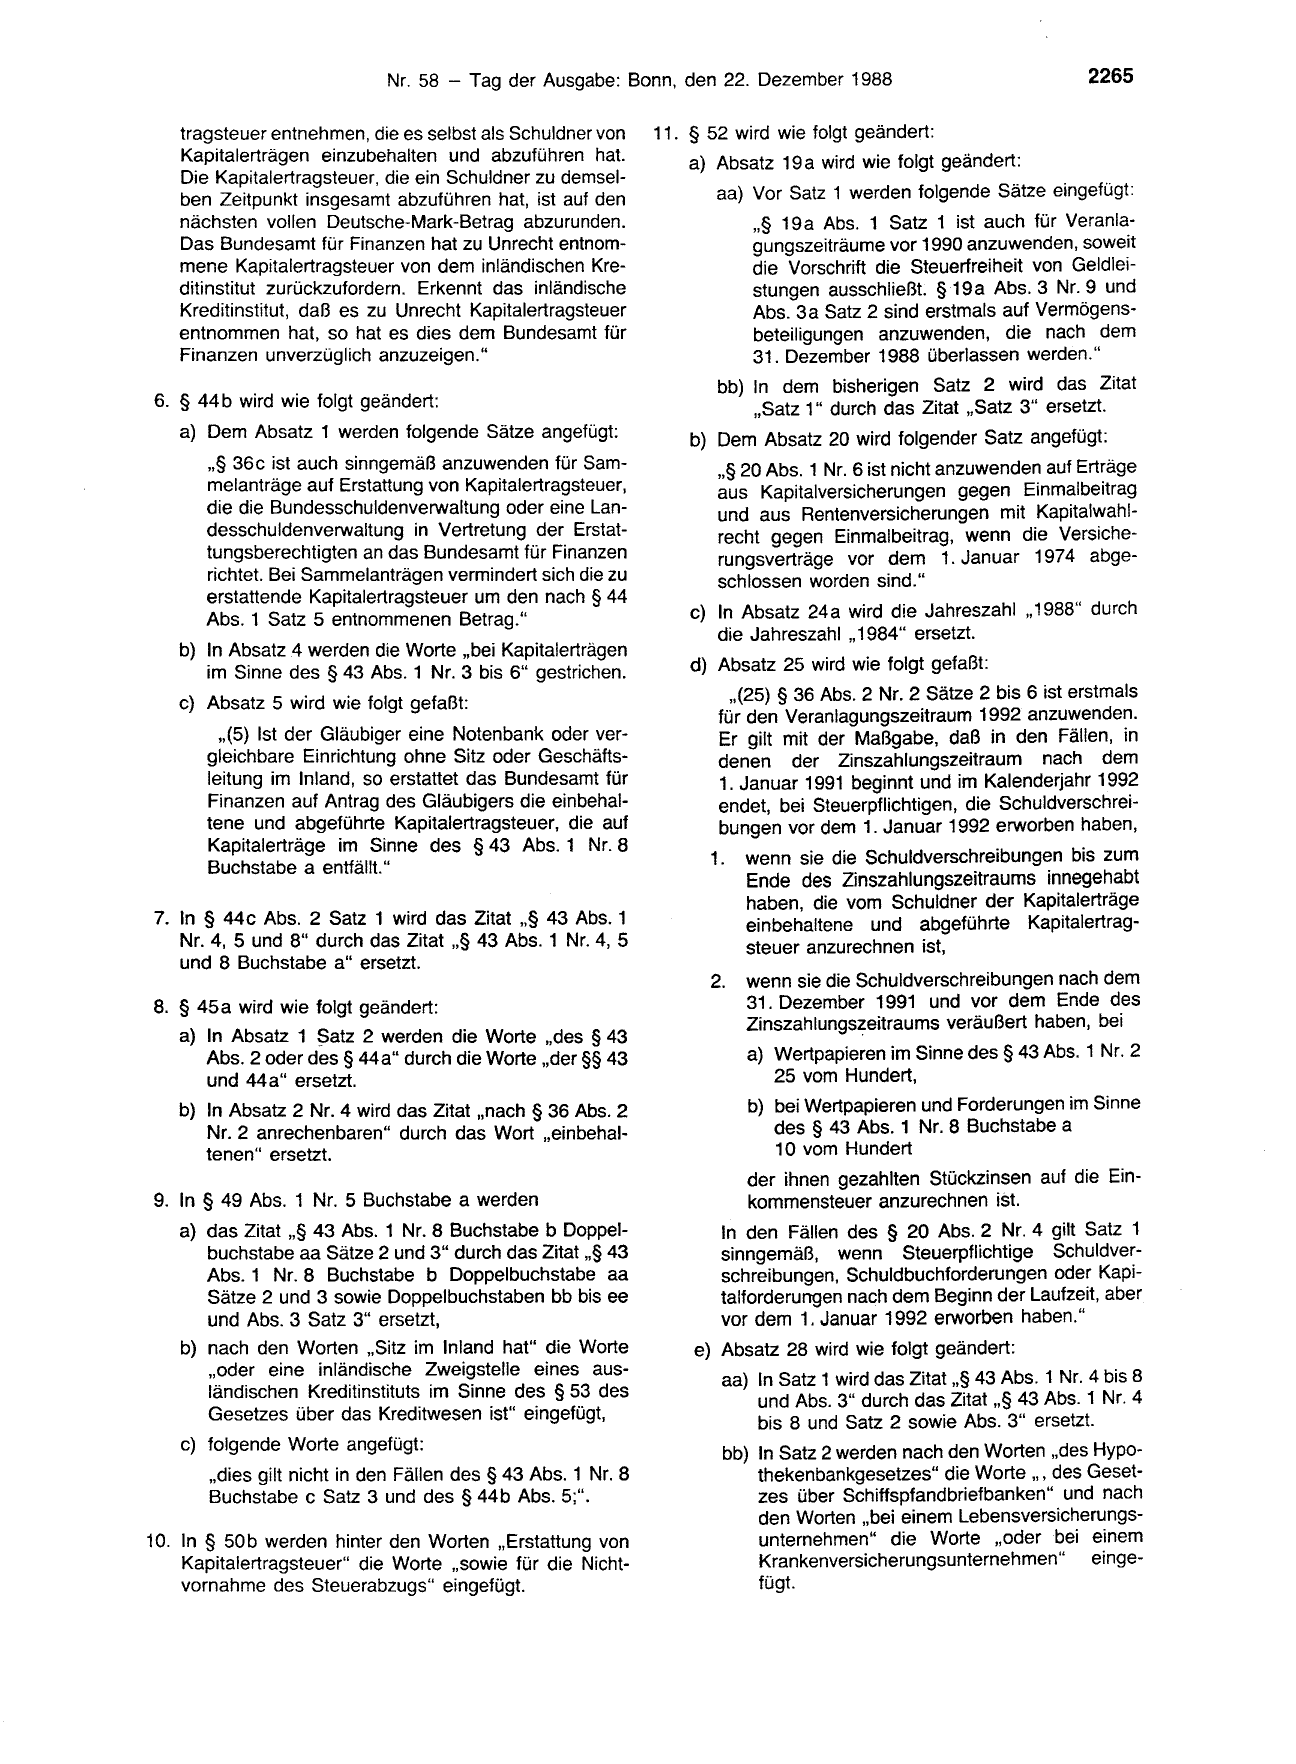
   tragsteuer entnehmen, die es selbst als Schuldner von
   Kapitalerträgen einzubehalten und abzuführen hat.
   Die Kapitalertragsteuer, die ein Schuldner zu demsel-
   ben Zeitpunkt insgesamt abzuführen hat, ist auf den
   nächsten vollen Deutsche-Mark-Betrag abzurunden.
   Das Bundesamt für Finanzen hat zu Unrecht entnom-
   mene Kapitalertragsteuer von dem inländischen Kre-
   ditinstitut zurückzufordern. Erkennt das inländische
   Kreditinstitut, daß es zu Unrecht Kapitalertragsteuer
   entnommen hat, so hat es dies dem Bundesamt für
   Finanzen unverzüglich anzuzeigen."

6. § 44 b wird wie folgt geändert:
   a) Dem Absatz 1 werden folgende Sätze angefügt:
      ,,§ 36c ist auch sinngemäß anzuwenden für Sam-
      melanträge auf Erstattung von Kapitalertragsteuer,
      die die Bundesschuldenverwaltung oder eine Lan-
      desschuldenverwaltung in Vertretung der Erstat-
      tungsberechtigten an das Bundesamt für Finanzen
      richtet. Bei Sammelanträgen vermindert sich die zu
      erstattende Kapitalertragsteuer um den nach § 44
      Abs. 1 Satz 5 entnommenen Betrag."

   b) In Absatz 4 werden die Worte „bei Kapitalerträgen
      im Sinne des § 43 Abs. 1 Nr. 3 bis 6" gestrichen.

   c) Absatz 5 wird wie folgt gefaßt:

         ,,(5) Ist der Gläubiger eine Notenbank oder ver-
       gleichbare Einrichtung ohne Sitz oder Geschäfts-
       leitung im Inland, so erstattet das Bundesamt für
       Finanzen auf Antrag des Gläubigers die einbehal-
       tene und abgeführte Kapitalertragsteuer, die auf
       Kapitalerträge im Sinne des § 43 Abs. 1 Nr. 8

       Buchstabe a entfällt."

7. In § 44c Abs. 2 Satz 1 wird das Zitat ,,§ 43 Abs. 1
   Nr. 4, 5 und 8" durch das Zitat ,,§ 43 Abs. 1 Nr. 4, 5
   und 8 Buchstabe a" ersetzt.

8. § 45a wird wie folgt geändert:

   a) In Absatz 1 ~atz 2 werden die Worte „des § 43
      Abs. 2 oder des § 44a" durch die Worte „der§§ 43
      und 44a" ersetzt.
   b) In Absatz 2 Nr. 4 wird das Zitat „nach § 36 Abs. 2
      Nr. 2 anrechenbaren" durch das Wort „einbehal-
      tenen" ersetzt.

9. In § 49 Abs. 1 Nr. 5 Buchstabe a werden
   a) das Zitat ,,§ 43 Abs. 1 Nr. 8 Buchstabe b Doppel-
      buchstabe aa Sätze 2 und 3" durch das Zitat,,§ 43
      Abs. 1 Nr. 8 Buchstabe b Doppelbuchstabe aa
      Sätze 2 und 3 sowie Doppelbuchstaben bb bis ee
      und Abs. 3 Satz 3" ersetzt,
   b) nach den Worten „Sitz im Inland hat" die Worte
      ,,oder eine inländische Zweigstelle eines aus-

      ländischen Kreditinstituts im Sinne des § 53 des
      Gesetzes über das Kreditwesen ist" eingefügt,
   c) folgende Worte angefügt:
       „dies gilt nicht in den Fällen des§ 43 Abs. 1 Nr. 8
       Buchstabe c Satz 3 und des § 44b Abs. 5;".

10. In § 50b werden hinter den Worten „Erstattung von
    Kapitalertragsteuer" die Worte „sowie für die Nicht-
    vornahme des Steuerabzugs" eingefügt.

11. § 52 wird wie folgt geändert:
    a) Absatz 19 a wird wie folgt geändert:

       aa) Vor Satz 1 werden folgende Sätze eingefügt:
           ,,§ 19a Abs. 1 Satz 1 ist auch für Veranla-
           gungszeiträume vor 1990 anzuwenden, soweit
           die Vorschrift die Steuerfreiheit von Geldlei-
           stungen ausschließt. § 19a Abs. 3 Nr. 9 und
           Abs. 3a Satz 2 sind erstmals auf Vermögens-
           beteiligungen anzuwenden, die nach dem
           31. Dezember 1988 überlassen werden."
       bb) In dem bisherigen Satz 2 wird das Zitat
           ,,Satz 1" durch das Zitat „Satz 3" ersetzt.
    b) Dem Absatz 20 wird folgender Satz angefügt:
       ,,§ 20 Abs. 1 Nr. 6 ist nicht anzuwenden auf Erträge
       aus Kapitalversicherungen gegen Einmaibeitrag
       und aus Rentenversicherungen mit Kapitalwahl-
       recht gegen Einmaibeitrag, wenn die Versiche-
       rungsverträge vor dem 1. Januar 1974 abge-
       schlossen worden sind."

    c) In Absatz 24a wird die Jahreszahl „ 1988" durch
       die Jahreszahl „ 1984" ersetzt.

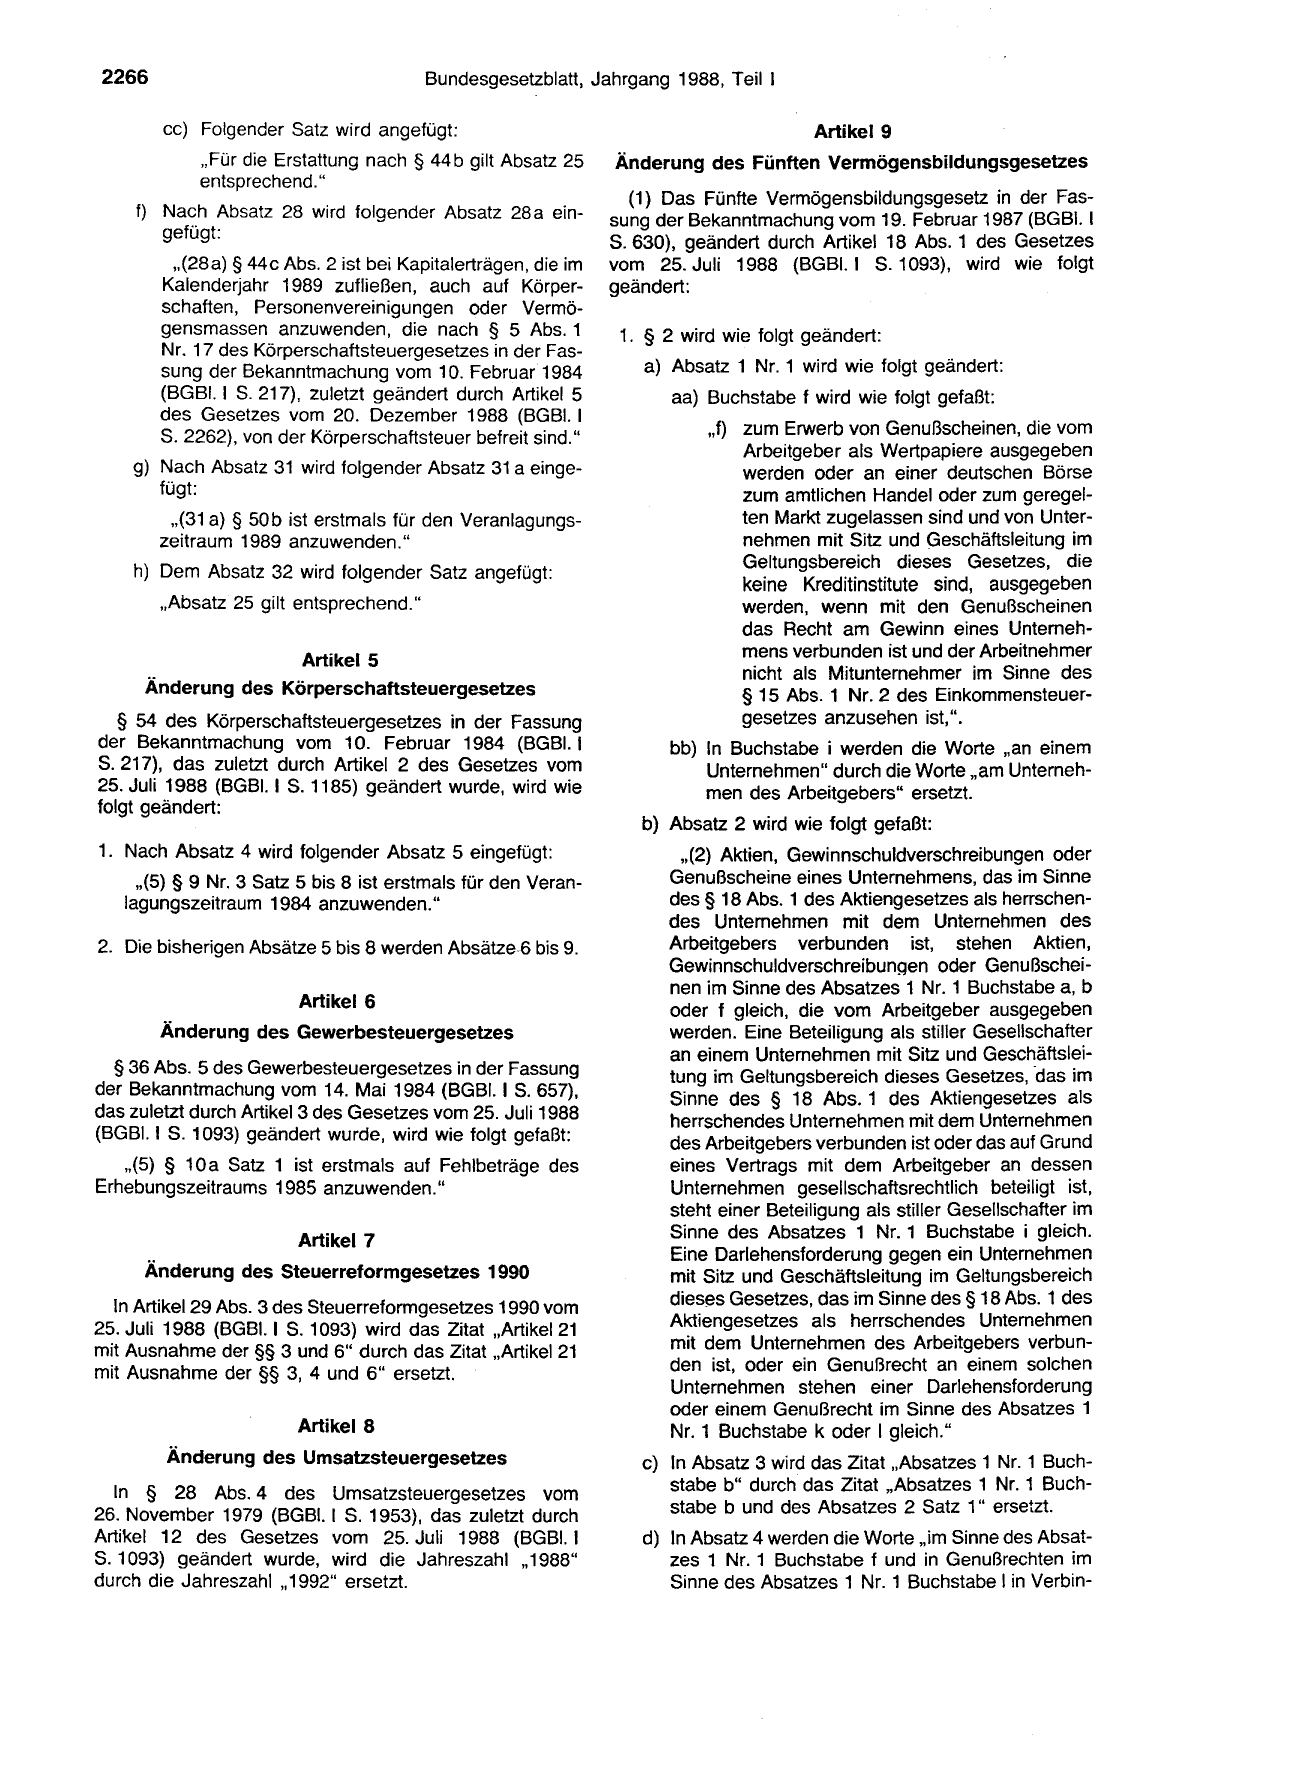
    d) Absatz 25 wird wie folgt gefaßt:
         ,,(25) § 36 Abs. 2 Nr. 2 Sätze 2 bis 6 ist erstmals

       für den Veranlagungszeitraum 1992 anzuwenden.
       Er gilt mit der Maßgabe, daß in den Fällen, in
       denen der Zinszahlungszeitraum nach dem
       1. Januar 1991 beginnt und im Kalenderjahr 1992
       endet, bei Steuerpflichtigen, die Schuldverschrei-
       bungen vor dem 1. Januar 1992 erworben haben,

      1.   wenn sie die Schuldverschreibungen bis zum

           Ende des Zinszahlungszeitraums innegehabt
           haben, die vom Schuldner der Kapitalerträge
           einbehaltene und abgeführte Kapitalertrag-
           steuer anzurechnen ist,

      2.   wenn sie die Schuldverschreibungen nach dem
           31 . Dezember 1991 und vor dem Ende des
           Zinszahlungs~eitraums veräußert haben, bei

           a) Wertpapieren im Sinne des § 43 Abs. 1 Nr. 2
              25 vom Hundert,
           b) bei Wertpapieren und Forderungen im Sinne
              des § 43 Abs. 1 Nr. 8 Buchstabe a
              10 vom Hundert
           der ihnen gezahlten Stückzinsen auf die Ein-
           kommensteuer anzurechnen ist.
       In den Fällen des § 20 Abs. 2 Nr. 4 gilt Satz 1
       sinngemäß, wenn Steuerpflichtige Schuldver-
       schreibungen, Schuldbuchforderungen oder Kapi-
       talforderungen nach dem Beginn der Laufzeit, aber
       vor dem 1. Januar 1992 erworben haben."
    e) Absatz 28 wird wie folgt geändert:

        aa) In Satz 1 wird das Zitat ,,§ 43 Abs. 1 Nr. 4 bis 8
            und Abs. 3" durch das Zitat ,,§ 43 Abs. 1 Nr. 4
            bis 8 und Satz 2 sowie Abs. 3" ersetzt.
        bb) In Satz 2 werden nach den Worten „des Hypo-
            thekenbankgesetzes" die Worte ,, , des Geset-
            zes über Schiffspfandbriefbanken" und nach
            den Worten „bei einem Lebensversicherungs-
            unternehmen" die Worte „oder bei einem
            Krankenversicherungsunternehmen" einge-
            fügt.
2266                                     Bundesgesetzblatt, Jahrgang 1988, Teil 1

        cc) Folgender Satz wird angefügt:
            „Für die Erstattung nach § 44b gilt Absatz 25
            entsprechend."

     f) Nach Absatz 28 wird folgender Absatz 28 a ein-
        gefügt:

        ,,(28a) § 44c Abs. 2 ist bei Kapitalerträgen, die im
       Kalenderjahr 1989 zufließen, auch auf Körper-
       schaften, Personenvereinigungen oder Vermö-
       gensmassen anzuwenden, die nach § 5 Abs. 1
       Nr. 17 des Körperschaftsteuergesetzes in der Fas-
       sung der Bekanntmachung vom 10. Februar 1984
       (BGBI. 1 S. 217), zuletzt geändert durch Artikel 5
       des Gesetzes vom 20. Dezember 1988 (BGBI. 1
       S. 2262), von der Körperschaftsteuer befreit sind."

    g) Nach Absatz 31 wird folgender Absatz 31 a einge-
       fügt:
        ,,(31 a) § 50b ist erstmals für den Veranlagungs-
       zeitraum 1989 anzuwenden."

    h) Dem Absatz 32 wird folgender Satz angefügt:

       ,,Absatz 25 gilt entsprechend."

                         Artikel 5

      Änderung des Körperschaftsteuergesetzes
   § 54 des Körperschaftsteuergesetzes in der Fassung
der Bekanntmachung vom 10. Februar 1984 (BGBI. 1
S. 217), das zuletzt durch Artikel 2 des Gesetzes vom
25. Juli 1988 (BGBI. 1 S. 1185) geändert wurde, wird wie
folgt geändert:

1. Nach Absatz 4 wird folgender Absatz 5 eingefügt:
     ,,(5) § 9 Nr. 3 Satz 5 bis 8 ist erstmals für den Veran-
   lagungszeitraum 1984 anzuwenden."

2. Die bisherigen Absätze 5 bis 8 werden Absätze-6 bis 9.

                         Artikel 6
       Änderung des Gewerbesteuergesetzes

  § 36 Abs. 5 des Gewerbesteuergesetzes in der Fassung
der Bekanntmachung vom 14. Mai 1984 (BGBI. 1 S. 657),
das zuletzt durch Artikel 3 des Gesetzes vom 25. Juli 1988
(BGBI. 1 S. 1093) geändert wurde, wird wie folgt gefaßt:

   ,,(5) § 10a Satz 1 ist erstmals auf Fehlbeträge des
Erhebungszeitraums 1985 anzuwenden."

                         Artikel 7

      Änderung des Steuerreformgesetzes 1990
  In Artikel 29 Abs. 3 des Steuerreformgesetzes 1990 vom
25. Juli 1988 (BGBI. 1 S. 1093) wird das Zitat „Artikel 21
mit Ausnahme der §§ 3 und 6" durch das Zitat „Artikel 21
mit Ausnahme der §§ 3, 4 und 6" ersetzt.

                         Artikel 8
        Änderung des Umsatzsteuergesetzes

  In § 28 Abs. 4 des Umsatzsteuergesetzes vom
26. November 1979 (BGBI. 1 S. 1953), das zuletzt durch
Artikel 12 des Gesetzes vom 25. Juli 1988 (BGBI. 1
S. 1093) geändert wurde, wird die Jahreszahl „ 1988"
durch die Jahreszahl „ 1992" ersetzt.

                        Artikel 9
Änderung des Fünften Vermögensbildungsgesetzes

  (1) Das Fünfte Vermögensbildungsgesetz in der Fas-
sung der Bekanntmachung vom 19. Februar 1987 (BGBI. 1

S. 630), geändert durch Artikel 18 Abs. 1 des Gesetzes
vom 25. Juli 1988 (BGBI. 1 S. 1093), wird wie folgt
geändert:

 1. § 2 wird wie folgt geändert:

   a) Absatz 1 Nr. 1 wird wie folgt geändert:
       aa) Buchstabe f wird wie folgt gefaßt:

           „f) zum Erwerb von Genußscheinen, die vom
               Arbeitgeber als Wertpapiere ausgegeben
               werden oder an einer deutschen Börse
               zum amtlichen Handel oder zum geregel-
               ten Markt zugelassen sind und von Unter-
               nehmen mit Sitz und <3eschäftsleitung im
               Geltungsbereich dieses Gesetzes, die

               keine Kreditinstitute sind, ausgegeben
               werden, wenn mit den Genußscheinen
               das Recht am Gewinn eines Unterneh-
               mens verbunden ist und der Arbeitnehmer

               nicht als Mitunternehmer im Sinne des
               § 15 Abs. 1 Nr. 2 des Einkommensteuer-
               gesetzes anzusehen ist,".
      bb) In Buchstabe i werden die Worte „an einem
          Unternehmen" durch die Worte „am Unterneh-
          men des Arbeitgebers" ersetzt.

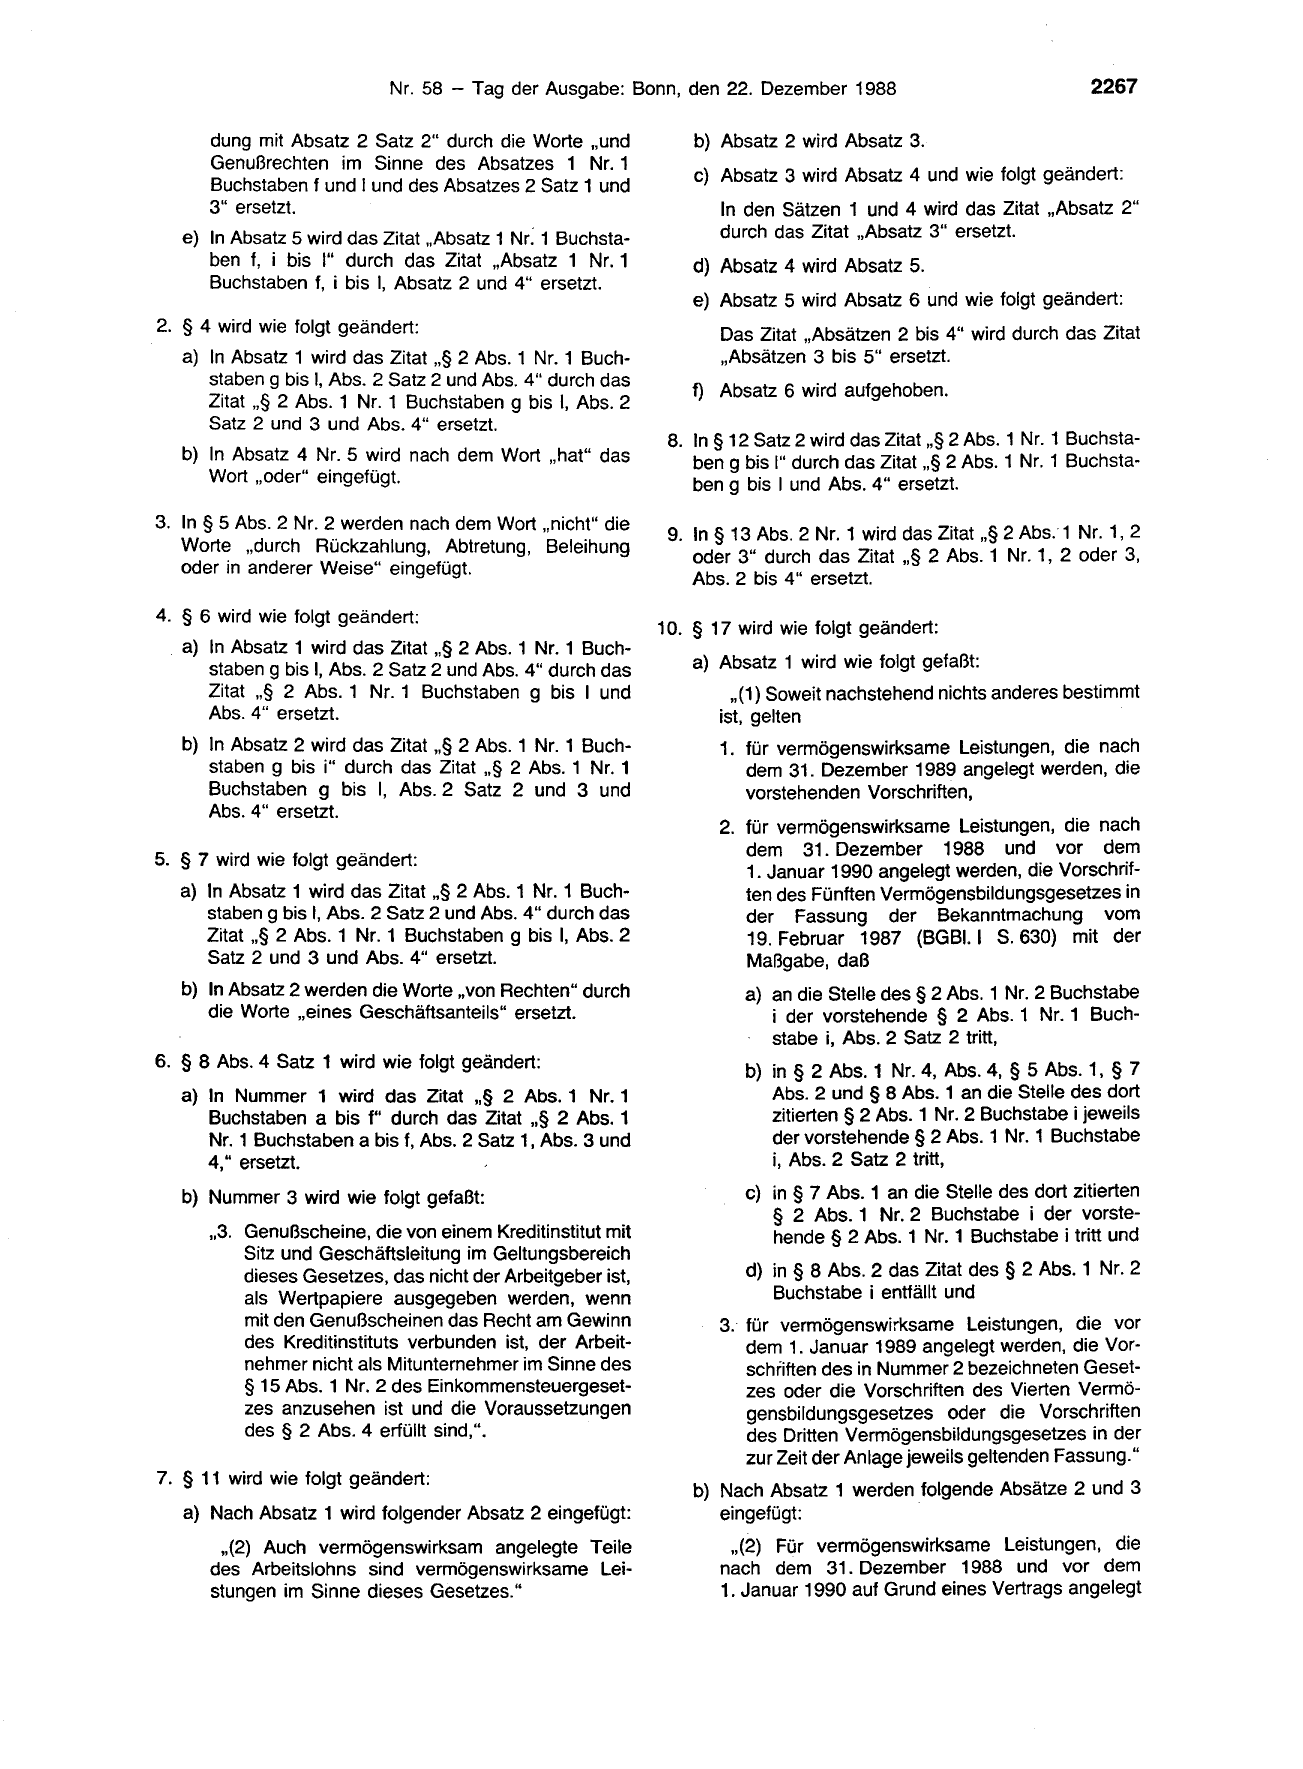
   b) Absatz 2 wird wie folgt gefaßt:
        ,,(2) Aktien, Gewinnschuldverschreibungen oder
      Genußscheine eines Unternehmens, das im Sinne
      des § 18 Abs. 1 des Aktiengesetzes als herrschen-
      des Unternehmen mit dem Unternehmen des
      Arbeitgebers verbunden ist, stehen Aktien,
      Gewinnschuldverschreibungen oder Genußschei-
      nen im Sinne des Absatzes 1 Nr. 1 Buchstabe a, b
      oder f gleich, die vom Arbeitgeber ausgegeben
      werden. Eine Beteiligung als stiller Gesellschafter
      an einem Unternehmen mit Sitz und Geschäftslei-
      tung im Geltungsbereich dieses Gesetzes, -das im
      Sinne des § 18 Abs. 1 des Aktiengesetzes als
      herrschendes Unternehmen mit dem Unternehmen

      des Arbeitgebers verbunden ist oder das auf Grund
      eines Vertrags mit dem Arbeitgeber an dessen
      Unternehmen gesellschaftsrechtlich beteiligt ist,
      steht einer Beteiligung als stiller Gesellschafter im
      Sinne des Absatzes 1 Nr. 1 Buchstabe i gleich.

      Eine Darlehensforderung gegen ein Unternehmen
      mit Sitz und Geschäftsleitung im Geltungsbereich
      dieses Gesetzes, das im Sinne des § 18 Abs. 1 des
      Aktiengesetzes als herrschendes Unternehmen
      mit dem Unternehmen des Arbeitgebers verbun-
      den ist, oder ein Genußrecht an einem solchen
      Unternehmen stehen einer Darlehensforderung
      oder einem Genußrecht im Sinne des Absatzes 1
      Nr. 1 Buchstabe k oder I gleich."
   c) In Absatz 3 wird das Zitat „Absatzes 1 Nr. 1 Buch-
      stabe b" durch das Zitat „Absatzes 1 Nr. 1 Buch-

      stabe b und des Absatzes 2 Satz 1" ersetzt.
   d) In Absatz 4 werden die Worte „im Sinne des Absat-
      zes 1 Nr. 1 Buchstabe f und in Genußrechten im
      Sinne des Absatzes 1 Nr. 1 Buchstabe I in Verbin-
      dung mit Absatz 2 Satz 2" durch die Worte „und
      Genußrechten im Sinne des Absatzes 1 Nr. 1

      Buchstaben f und I und des Absatzes 2 Satz 1 und
      3" ersetzt.
   e) In Absatz 5 wird das Zitat „Absatz 1 Nr: 1 Buchsta-
      ben f, i bis I" durch das Zitat „Absatz 1 Nr. 1
      Buchstaben f, i bis 1, Absatz 2 und 4" ersetzt.

2. § 4 wird wie folgt geändert:
   a) In Absatz 1 wird das Zitat ,,§ 2 Abs. 1 Nr. 1 Buch-
      staben g bis 1, Abs. 2 Satz 2 und Abs. 4" durch das

      Zitat ,,§ 2 Abs. 1 Nr. 1 Buchstaben g bis 1, Abs. 2
      Satz 2 und 3 und Abs. 4" ersetzt.

   b) In Absatz 4 Nr. 5 wird nach dem Wort „hat" das
      Wort „oder" eingefügt.

3. In § 5 Abs. 2 Nr. 2 werden nach dem Wort „nicht" die

   Worte „durch Rückzahlung, Abtretung, Beleihung

   oder in anderer Weise" eingefügt.

4. § 6 wird wie folgt geändert:

   a) In Absatz 1 wird das Zitat,,§ 2 Abs. 1 Nr. 1 Buch-
      staben g bis 1, Abs. 2 Satz 2 und Abs. 4" durch das
      Zitat ,,§ 2 Abs. 1 Nr. 1 Buchstaben g bis I und
      Abs. 4" ersetzt.
   b) In Absatz 2 wird das Zitat ,,§ 2 Abs. 1 Nr. 1 Buch-
      staben g bis i" durch das Zitat ,,§ 2 Abs. 1 Nr. 1
      Buchstaben g bis 1, Abs. 2 Satz 2 und 3 und
      Abs. 4" ersetzt.

5. § 7 wird wie folgt geändert:

   a) In Absatz 1 wird das Zitat,,§ 2 Abs. 1 Nr. 1 Buch-
      staben g bis 1, Abs. 2 Satz 2 und Abs. 4" durch das
      Zitat ,,§ 2 Abs. 1 Nr. 1 Buchstaben g bis 1, Abs. 2
      Satz 2 und 3 und Abs. 4" ersetzt.
   b) In Absatz 2 werden die Worte „von Rechten" durch
      die Worte „eines Geschäftsanteils" ersetzt.

6. § 8 Abs. 4 Satz 1 wird wie folgt geändert:

   a) In Nummer 1 wird das Zitat ,,§ 2 Abs. 1 Nr. 1
      Buchstaben a bis f" durch das Zitat ,,§ 2 Abs. 1
      Nr. 1 Buchstaben a bis f, Abs. 2 Satz 1, Abs. 3 und
      4," ersetzt.

   b) Nummer 3 wird wie folgt gefaßt:

      „3. Genußscheine, die von einem Kreditinstitut mit
          Sitz und Geschäftsleitung im Geltungsbereich
          dieses Gesetzes, das nicht der Arbeitgeber ist,
          als Wertpapiere ausgegeben werden, wenn
          mit den Genußscheinen das Recht am Gewinn
          des Kreditinstituts verbunden ist, der Arbeit-
          nehmer nicht als Mitunternehmer im Sinne des
          § 15 Abs. 1 Nr. 2 des Einkommensteuergeset-
          zes anzusehen ist und die Voraussetzungen
          des § 2 Abs. 4 erfüllt sind,".

7. § 11 wird wie folgt geändert:

   a) Nach Absatz 1 wird folgender Absatz 2 eingefügt:
       ,,(2) Auch vermögenswirksam angelegte Teile
      des Arbeitslohns sind vermögenswirksame Lei-
      stungen im Sinne dieses Gesetzes."

    b) Absatz 2 wird Absatz 3.

    c) Absatz 3 wird Absatz 4 und wie folgt geändert:

       In den Sätzen 1 und 4 wird das Zitat „Absatz 2"
       durch das Zitat „Absatz 3" ersetzt.
    d) Absatz 4 wird Absatz 5.

    e) Absatz 5 wird Absatz 6 und wie folgt geändert:
       Das Zitat „Absätzen 2 bis 4" wird durch das Zitat
       ,,Absätzen 3 bis 5" ersetzt.

    f) Absatz 6 wird aufgehoben.

 8. In § 12 Satz 2 wird das Zitat ,,§ 2 Abs. 1 Nr. 1 Buchsta-
    ben g bis I" durch das Zitat,,§ 2 Abs. 1 Nr. 1 Buchsta-
    ben g bis I und Abs. 4" ersetzt.

 9. In § 13 Abs. 2 Nr. 1 wird das Zitat ,,§ 2 Abs.· 1 Nr. 1, 2

    oder 3" durch das Zitat ,,§ 2 Abs. 1 Nr. 1, 2 oder 3,

    Abs. 2 bis 4" ersetzt.

10. § 17 wird wie folgt geändert:

    a) Absatz 1 wird wie folgt gefaßt:
         ,,(1) Soweit nachstehend nichts anderes bestimmt
       ist, gelten
       1. für vermögenswirksame Leistungen, die nach
          dem 31. Dezember 1989 angelegt werden, die
          vorstehenden Vorschriften,

       2. für vermögenswirksame Leistungen, die nach
          dem 31. Dezember 1988 und vor dem

          1. Januar 1990 angelegt werden, die Vorschrif-
          ten des Fünften Vermögensbildungsgesetzes in
          der Fassung der Bekanntmachung vom
          19. Februar 1987 (BGBI. 1 S. 630) mit der
          Maßgabe, daß
           a) an die Stelle des § 2 Abs. 1 Nr. 2 Buchstabe
              i der vorstehende § 2 Abs. 1 Nr. 1 Buch-
              stabe i, Abs. 2 Satz 2 tritt,

           b) in § 2 Abs. 1 Nr. 4, Abs. 4, § 5 Abs. 1, § 7
              Abs. 2 und § 8 Abs. 1 an die Stelle des dort
              zitierten § 2 Abs. 1 Nr. 2 Buchstabe i jeweils
              der vorstehende § 2 Abs. 1 Nr. 1 Buchstabe
              i, Abs. 2 Satz 2 tritt,

           c) in§ 7 Abs. 1 an die Stelle des dort zitierten
              § 2 Abs. 1 Nr. 2 Buchstabe i der vorste-
              hende § 2 Abs. 1 Nr. 1 Buchstabe i tritt und

           d) in§ 8 Abs. 2 das Zitat des§ 2 Abs. 1 Nr. 2
              Buchstabe i entfällt und
       3. für vermögenswirksame Leistungen, die vor
          dem 1. Januar 1989 angelegt werden, die Vor-
          schriften des in Nummer 2 bezeichneten Geset-
          zes oder die Vorschriften des Vierten Vermö-
          gensbildungsgesetzes oder die Vorschriften
          des Dritten Vermögensbildungsgesetzes in der
          zur Zeit der Anlage jeweils geltenden Fassung."

    b) Nach Absatz 1 werden folgende Absätze 2 und 3
       eingefügt:
        ,,(2) Für vermögenswirksame Leistungen, die
       nach dem 31. Dezember 1988 und vor dem
       1. Januar 1990 auf Grund eines Vertrags angelegt
2268                                   Bundesgesetzblatt, Jahrgang 1988, Teil 1

       werden, der die Voraussetzungen des § 7 Abs. 2
       des in Absatz 1 Nr. 2 bezeichneten Gesetzes erfüllt
       und vor dem 1. Januar 1989 mit dem Inhaber eines
       Unternehmens, das kein Unternehmen im Sinne
       des vorstehenden § 2 Abs. 1 Nr. 1 Buchstabe i,
       Abs. 2 Satz 2 ist, über die Begründung einer oder
       mehrerer Beteiligungen als stiller Gesellschafter an
       diesem Unternehmen abgeschlossen worden ist,
       gelten die Vorschriften des in Absatz 1 Nr. 2
       bezeichneten Gesetzes.

          (3) Hat sich der Arbeitnehmer in einem vor dem
       1. Januar 1989 abgeschlossenen Vertrag im Sinne
       des Absatzes 2 verpflichtet, auch nach dem
       31. Dezember 1989 vermögenswirksame Leistun-
       gen überweisen zu lassen, so kann er den Vertrag
       bis zum 30. September 1989 auf den 31. Dezem-
       ber 1989 mit der Wirkung kündigen, daß nach
       diesem Zeitpunkt vermögenswirksame Leistungen
       oder andere Beträge nicht mehr zu zahlen sind; die
       Auseinandersetzung und die Berichtigung seines
       Guthabens kann er, wenn der Vertrag nicht aus
       anderen Gründen früher endet, zum 1. Januar
       1996 verlangen. Weitergehende Rechte des
       Arbeitnehmers nach anderen Vorschriften oder auf
       Grund des Vertrags bleiben unberührt. Werden auf
       Grund der Kündigung nach Satz 1 Leistungen nicht
       erbracht, so hat der Arbeitnehmer dies nicht zu
       vertreten. Kündigt der Arbeitnehmer nicht oder
       nicht rechtzeitig nach Satz 1, so gilt die Verpflich-

       tung, vermögenswirksame Leistungen überweisen

       zu lassen, als Verpflichtung, andere Beträge in
       entsprechender Höhe zu zahlen."
   c) Absatz 2 wird Absatz 4 und wie folgt geändert:

       aa) In Satz 1 werden vor dem Zitat ,,§ 4 Abs. 1"
           das Wort „vorstehenden" und vor dem Zitat

           ,,§ 4 Abs. 2 Satz 2" die Worte „dem vorste-

           henden" eingefügt.
       bb) In Satz 2 werden vor dem Zitat ,,§ 4 Abs. 4
           Nr. 6" die Worte „Der vorstehende"eingefügt.

  d) Absatz 3 wird Absatz 5 und wie folgt geändert:

       aa) In Satz 1 werden die Worte „Fünften Vermö-
           gensbildungsgesetzes in der Fassung der

           Bekanntmachung vom 19. Februar 1987

           (BGBI. 1S. 630)" und die Worte „in Nummer 1
           bezeichneten Gesetzes" jeweils durch die
           Worte „in Absatz 1 Nr. 2 bezeichneten Geset-
           zes" und das Zitat „Absatzes 4" durch das
           Zitat „Absatzes 6" ersetzt.
       bb) In Satz 2 wird das Zitat „Satz 1 Nr. 1" durch
           das Zitat „Absatz 1 Nr. 2" ersetzt.

   e) Absatz 4 wird Absatz 6 und wie folgt geändert:

       aa) Vor Nummer 1 werden das Zitat „Absatz 3
           Satz 1" durch das Zitat „Absatz 5 Satz 1" und
           das Zitat „Absatz 3" durch das Zitat „Absatz 5"
           ersetzt.
       bb) In Nummer 1 werden vor dem Zitat ,,§ 3 Abs. 2
           Satz 2 und 3" die Worte „der vorstehende"
           eingefügt.
       cc) Nummer 2 wird wie folgt geändert:
           aaa)     Vor dem Zitat ,,§ 13" werden die
                    Worte „der vorstehende" eingefügt.

           bbb)     In Buchstabe a werden das Zitat „Ab-
                    satz 3 Satz 1 Nr. 1" durch das Zitat
                    „Absatz 5 Satz 1 Nr. 1" und das Zitat
                    „Absatz 3 Satz 1 Nr. 3" durch das
                    Zitat „Absatz 5 Satz 1 Nr. 3" ersetzt.
           ccc)     In Buchstaben c und d wird das Zitat
                    „Absatz 3 Satz 1 Nr. 1" jeweils durch
                    das Zitat „Absatz 1 Nr. 2" ersetzt.

       dd) In Nummer 3 werden vor dem Zitat ,,§ 14" die
           Worte „der vorstehende" eingefügt.

       ee) In Nummer 4 werden vor dem Zitat ,,§ 15" die
           Worte „der vorstehende" eingefügt, das Zitat
           „Absatz 3 Satz 1 Nr. 1" durch das Zitat
           „Absatz 5 Satz 1 Nr. 1 ", das Zitat „Absatz 3
           Satz 1 Nr. 3" durch das Zitat „Absatz 5 Satz 1
           Nr. 3", das Zitat „Absatz 3 Satz 1 Nr. 2" durch
           das Zitat „Absatz 5 Satz 1 Nr. 2" ersetzt und
           vor dem Zitat ,,§ 2 Abs. 1 Nr. 4 und 5" die
           Worte „dem vorstehenden" eingefügt.
    f) Absatz 5 wird aufgehoben.

  (2) Der Bundesminister für Arbeit und Sozialordnung
kann den Wortlaut des Fünften Vermögensbildungsgeset-
zes in der vom 1. Januar 1989 an geltenden Fassung im
Bundesgesetzblatt bekanntmachen.

                       Artikel 10

         Änderung des Einführungsgesetzes

               zur Abgabenordnung

  Artikel 97 des Einführungsgesetzes zur Abgabenord-
nung vom 14. Dezember 1976 (BGBI. 1 S. 3341), zuletzt
geändert durch Artikel 16 des Gesetzes vom 25. Juli 1988
(BGBI. 1 S. 1093), wird wie folgt geändert:

  In § 15 Abs. 4 werden die Worte „Ansprüche aus dem

Steuerschuldverhältnis" durch das Wort „Steuern" ersetzt.

                       Artikel 11
    Änderung des Zonenrandförderungsgesetzes

  § 3 des Zonenrandförderungsgesetzes vom 5. August
1971 (BGBI. 1 S. 1237), zuletzt geändert durch Artikel 13

des Gesetzes vom 19. Dezember 1985 (BGBl.1 S. 2436),

wird wie folgt geändert:

1. Absatz 1 wird wie folgt geändert:
   a) In Satz 1 werden das Wort „gewerblichen". gestri-
      chen und die Worte „wirtschaftliche Nachteile"
      durch die Worte „die wirtschaftlichen Nachteile"
      ersetzt.
   b) Satz 2 wird gestrichen.

2. Absatz 4 wird aufgehoben.

3. In Absatz 5, der Absatz 4 wird, werden die Worte
   ,,Absätze 1 bis 4" durch die Worte „Absätze 1 bis 3"
   ersetzt.

                       Artikel 12
   Änderung des zweiten Wohnungsbaugesetzes
  § 87 a Abs. 5 des Zweiten Wohnungsbaugesetzes in der
Fassung der Bekanntmachung vom 11. Juli 1985 (BGBI. 1
S. 1284), das zuletzt durch Artikel 22 Abs. 1 des Gesetzes
vom 25. Juli 1988 (BGBI. 1 S. 1093) geändert worden ist,
wird wie folgt gefaßt:

  ,,(5) Die Vorschriften der§§ 18a bis 18d sowie des§ 18f

des Wohnungsbindungsgesetzes finden auf Darlehen und
Zuschüsse, die aus Wohnungsfürsorgemitteln im Sinne
des Absatzes 1 Satz 1 zum Bau von Wohnungen sowie
zum Erwerb vorhandenen Wohnraums zur Eigenversor-
gung gewährt worden sind, sinngemäß Anwendung;
weitergehende vertragliche Vereinbarungen bleiben unbe-
rührt. Satz 1 gilt auch für Darlehen und Zuschüsse aus
Wohnungsfürsorgemitteln, die nach dem 31. Dezember
1969 für Familienheime in der Form von Eigenheimen,
Kaufeigenheimen und Kleinsiedlungen sowie für eigenge-
nutzte Eigentumswohnungen gewährt worden sind, mit
folgenden Maßgaben:
1. Die als Darlehen bewilligten Mittel können mit einem
   Zinssatz bis höchstens 4,5 vom Hundert jährlich ver-
   zinst werden;

2. bei als Zins- und Tilgungshilfen im Sinne des § 18d

   Abs. 1 des Wohnungsbindungsgesetzes bewilligten

   Mitteln kann die Zins- und Tilgungshilfe so weit herab-

   gesetzt werden, daß der Darlehensschuldner für das
   Darlehen eine Verzinsung bis höchstens 4,5 vom Hun-
   dert jährlich auf den ursprünglichen Darlehensbetrag
   zu erbringen hat;

3. bei als Darlehen oder Zuschüssen im Sinne des § 18d

   Abs. 4 des Wohnungsbindungsgesetzes bewilligten

   Mitteln können für Darlehen die Zinsen entsprechend
   Nummer 1 erhöht oder die Zuschüsse entsprechend
   Nummer 2 herabgesetzt werden.
Die Bundesregierung wird ermächtigt, in den Fällen der
Sätze 1 und 2 für Darlehen oder Zuschüsse aus Woh-

nungsfürsorgemitteln, die aus öffentlichen Haushalten des
Bundes mittelbar oder unmittelbar zur Verfügung gestellt
worden sind, Zeitpunkt und Höhe des Zinssatzes oder der

Herabsetzung der Zuschüsse durch Rechtsverordnung zu

bestimmen."

                        Artikel 13
    Rückkehr zum einheitlichen Verordnungsrang

   § 4 der Versicherungsteuer-Durchführungsverordnung
in der Fassung des Artikels 3 kann auf Grund des § 11 des
Versicherungsteuergesetzes durch Rechtsverordnung
wieder geändert werden.

                        Artikel 14
                     Berlin-Klausel

 _ Dieses Gesetz gilt nach Maßgabe des § 12 Abs. 1 und
des § 13 Abs. 1 des Dritten Überleitungsgesetzes auch im

Land Berlin. Rechtsverordnungen, die auf Grund dieses

Gesetzes erlassen werden, gelten im Land Berlin nach

§ 14 des Dritten Überleitungsgesetzes.

                        Artikel 15

                      Inkrafttreten

  (1) Dieses Gesetz tritt vorbehaltlich der Absätze 2 und 3

am 1 . Januar 1989 in Kraft.

  (2) Artikel 1 Nr. 1 Buchstabe a, Nr. 5 und Nr. 6 Buch-
stabe a treten am 1. Januar 1991 in Kraft.
   (3) Die Artikel 4, 5, 6, 7 und 10 treten mit Wirkung vom
3. August 1988 in Kraft.
                                Das vorstehende Gesetz wird hiermit ausgefertigt und
                              wird im Bundesgesetzblatt verkündet.
                                Bonn, den 20. Dezember 1988
                                             Der Bundespräsident
                                                 Weizsäcker
                                               Der Bundeskanzler
                                                Dr. Helmut
Koh 1
                                     Der Bundesminister der Finanzen
                                              Stoltenberg
Herkunft dieses Textes
Quelle: Bundesgesetzblatt, BGBl. 1988 I S. 2262. Gesetze, Verordnungen und amtliche Bekanntmachungen sind amtliche Werke (§ 5 Abs. 1 UrhG) und genießen keinen Urheberrechtsschutz. Der Text ist unverändert wiedergegeben (§ 62 UrhG); Herkunft und Prüfwerte stehen hier (§ 63 UrhG).
Ableitung: issue-pdf-decol ·
Prüfwert des Textes 878982c9bea8cca0….