Gesetze / Gesetzblätter
Bundesgesetzblatt, Teil I, Jahrgang 1988, S. 1093
BGBl. 1988 I S. 1093 · 482.647 Zeichen · Textauszug aus unserem Bestand.
Textauszug (durchsuchbar)
                                                                         Teil 1

 1988                            Ausgegeben zu Bonn am ·2. August 1988

      Tag                                                                  Inhalt
            1093

Z 5702 A

        Nr. 36

         Seite
   25. 7. 88   Steuerreformgesetz 1990 .......................................................... .                                                    1093
                   neu: 611-1-20-1, neu: 611-1-20·2. neu: 2330-8-3; 611-1. 611-4-4.
611-5, 611-5-1. 611-4-5. 707-6-1-2. 610-6-5. 707-6-1-3. 4120-4,
                   610-7, 611-6-3-2. 611-10-14, 611-18. 611-15. 610-1-3. 610-1-4, 800-9, 2330-9, 2032-10, 2330-8, 2330-8-2, 4125-1. 4101-1. 2332-1,
                   4120-7, 213-1, 2330-2, 364-2, 7100-1, 7610-1, 612-14, 85-1
   25. 7. 88   Gesetz zur steuerlichen Begünstigung von Zuwendungen an unabhängige Wählervereini-
               gungen ...................................................................... • • • •                                                   1185
                   611-1, 611-4-4
                                                    Hinweis auf andere Verkündungsblätter

               Rechtsvorschriften der Europäischen Gemeinschaften . . . . . . . . .

                                                     Steuerreformgesetz 1990

                                                                 Vom 25. Juli 1988

  Der Bundestag hat mit Zustimmung des Bundesrates
das folgende Gesetz beschlossen:

                           Artikel 1
      Änderung des Einkommensteuergesetzes

  Das Einkommensteuergesetz in der Fassung der
Bekanntmachung vom 27. Februar 1987 (BGBI. 1 S. 657),
zuletzt geändert durch Artikel 3 des Gesetzes vom
14. Dezember 1987 (BGBI. 1 S. 2602), wird wie folgt ge-
ändert:

 1. In § 2 Abs. 5 werden die Worte „die Sonderfreibeträge
    nach § 32 Abs. 7 und 8" durch die Worte „den
    Haushaltsfreibetrag nach § 32 Abs. 7" ersetzt.

 2. Dem§ 2 a werden folgende Absätze 3 und 4 angefügt:

      ,,(3) Sind nach einem Abkommen zur Vermeidung
    der Doppelbesteuerung bei einem unbeschränkt Steuer-
    pflichtigen aus einer in einem ausländischen Staat
    belegenen Betriebsstätte stammende Einkünfte aus
    gewerblicher Tätigkeit von der Einkommensteuer zu
    befreien, so ist auf Antrag des Steuerpflichtigen ein
    Verlust, der sich nach den Vorschriften des inländi-
    schen Steuerrechts bei diesen Einkünften ergibt, bei
    der Ermittlung des Gesamtbetrags der Einkünfte
    abzuziehen, soweit er vom Steuerpflichtigen ausge-
    glichen oder abgezogen werden könnte, wenn die
    Einkünfte nicht von der Einkommensteuer zu befreien
    wären, und soweit er nach diesem Abkommen zu be-
    freiende positive Einkünfte aus gewerblicher Tätigkeit
    aus anderen in diesem ausländischen Staat belege-

. . . . . . . . . . . . . . . . . . . . . . . . . . . . .          1187

    nen Betriebsstätten übersteigt. Soweit der Verlust
    dabei nicht ausgeglichen wird, ist bei Vorliegen der
    Voraussetzungen des § 10 d der Verlustabzug zuläs-
    sig. Der nach den Sätzen 1 und 2 abgezogene Betrag
    ist, soweit sich in einem der folgenden Veranlagungs-
    zeiträume bei den nach diesem Abkommen zu befrei-
    enden Einkünften aus gewerblicher Tätigkeit aus in
    diesem ausländischen Staat belegenen Betriebsstät-
    ten insgesamt ein positiver Betrag ergibt, in dem
    betreffenden Veranlagungszeitraum bei der Ermitt-
    lung des Gesamtbetrags der Einkünfte wieder hinzu-
    zurechnen. Satz 3 ist nicht anzuwenden, wenn der
    Steuerpflichtige nachweist, daß nach den für ihn gel-
    tenden Vorschriften des ausländischen Staates ein
    Abzug von Verlusten in anderen Jahren als dem Ver-
    lustjahr allgemein nicht beansprucht werden kann.

       (4) Wird eine in einem ausländischen Staat bele-
    gene Betriebsstätte in eine Kapitalgesellschaft umge-
    wandelt, so ist ein nach Absatz 3 Sätze 1 und 2
    abgezogener Verlust, soweit er nach Absatz 3 Satz 3
    nicht wieder hinzugerechnet worden ist oder nicht
    noch hinzuzurechnen ist, im Veranlagungszeitraum
    der Umwandlung in entsprechender Anwendung des
    Absatzes 3 Satz 3 dem Gesamtbetrag der Einkünfte
    hinzuzurechnen. Satz 1 ist nicht anzuwenden, wenn

    1. bei der umgewandelten Betriebsstätte die Voraus-
       setzungen des Absatzes 3 Satz 4 vorgelegen
       haben oder
    2. der Steuerpflichtige nachweist, daß die Kapital-
       gesellschaft nach den für sie geltenden Vorschriften
       einen Abzug von Verlusten der Betriebsstätte nicht
       beanspruchen kann."
1094                                      Bundesgesetzblatt, Jahrgang 1988, Teil 1

3.    § 3 wird wie folgt geändert:

      a) In Nummer 1 Buchstabe d werden nach dem Wort
         ,,Frauen" das Komma durch das Wort „sowie"
         ersetzt und die Worte „sowie Dienst- und Anwär-
         terbezüge, die für die Zeit des Mutterschafts-
         urlaubs als Mutterschaftsgeld aus öffentlichen
         Kassen gezahlt werden" gestrichen.
      b) Am Ende der Nummer 11 werden das Semikolon
         durch einen Punkt ersetzt und folgender Satz
         angefügt:

          „Voraussetzung für die Steuerfreiheit ist, daß der
          Empfänger mit den Bezügen nicht zu einer
          bestimmten wissenschaftlichen oder künstleri-

          schen Gegenleistung oder zu einer Arbeitnehmer-
          tätigkeit verpflichtet wird;".

     c) In Nummer 13 werden die Worte „ Reisekostenver-
        gütungen und Umzugskostenvergütungen„ durch
        die Worte „Reisekostenvergütungen, Umzugs-
        kostenvergütungen und Trennungsgelder" ersetzt.

     d) Nummer 15 wird wie folgt gefaßt:
          „ 15. Zuwendungen, die Arbeitnehmer anläßlich
                ihrer Eheschließung oder der Geburt eines
                Kindes von ihrem Arbeitgeber erhalten,
                soweit sie jeweils 700 Deutsche Mark nicht
                übersteigen;".

     e) Nummer 16 wird wie folgt gefaßt:
          ,, 16. die Vergütungen, die Arbeitnehmer außer-
                 halb des öffentlichen Dienstes von ihrem
                 Arbeitgeber zur Erstattung von Reisekosten,
                 Umzugskosten oder Mehraufwendungen bei
                 doppelter Haushaltsführung erhalten, soweit
                 sie die beruflich veranlaßten Mehraufwen-
                 dungen, bei Verpflegungsmehraufwendun-

                 gen die Höchstbeträge nach § 9 Abs. 4 und
                 bei Familienheimfahrten mit einem eigenen
                 oder zur Nutzung überlassenen Kraftfahrzeug
                 die Pauschbeträge nach § 9 Abs. 1 Nr. 4 nicht
                 übersteigen;".

     f) Nach Nummer 24 wird folgende Nummer 25 einge-
        fügt:
          ,,25. Entschädigungen nach dem Bundesseuchen-
                gesetz;".

     g) In Nummer 51 wird die Zahl „ 1200" durch die Zahl
        ,,2400" ersetzt.

     h) Nummer 53 wird aufgehoben.

     i)   In Nummer 61 wird das Zitat,,§ 4 Nr. 2" durch das
          Zitat ,,§ 4 Abs. 1 Nr. 2" ersetzt.

     j)   Nummer 63 wird wie folgt gefaßt:
          „63. Einkünfte der in § 49 bezeichneten Art, wenn
               sie in der Deutschen Demokratischen Repu-
               blik oder in Berlin (Ost) bezogen und dort zu

               einer der inländischen Einkommensteuer
               entsprechenden Steuer tatsächlich heran-
               gezogen werden;".

     k) Nummer 68 wird aufgehoben.

4. § 3 b wird wie folgt gefaßt:

                            ,,§ 3b
       Steuerfreiheit von Zuschlägen für Sonntags-,
                Feiertags- oder Nachtarbeit
     (1) Steuerfrei sind Zuschläge, die für tatsächlich
   geleistete Sonntags-, Feiertags- oder Nachtarbeit
   neben dem Grundlohn gezahlt werden, soweit sie
   1. für Nachtarbeit 25 vom Hundert,
   2. vorbehaltlich der Nummern 3 und 4 für Sonntags-

      arbeit 50 vom Hundert,
   3. vorbehaltlich der Nummer 4 für Arbeit am 31 . Dezem-
      ber ab 14 Uhr und an den gesetzlichen Feiertagen

      125 vom Hundert,

   4. für Arbeit am 24. Dezember ab 14 Uhr, am 25. und
      26. Dezember sowie am 1. Mai 150 vom Hundert
   des Grundlohns nicht übersteigen.

     (2) Grundlohn ist der laufende Arbeitslohn, der dem
  Arbeitnehmer bei der für ihn maßgebenden regelmäßi-
  gen Arbeitszeit für den jeweiligen Lohnzahlungszeit-
  raum zusteht; er ist in einen Stundenlohn umzurech-
  nen. Nachtarbeit ist die Arbeit in der Zeit von 20 Uhr
  bis 6 Uhr. Sonntagsarbeit und Feiertagsarbeit ist die
  Arbeit in der Zeit von O Uhr bis 24 Uhr des jeweiligen
  Tages. Die gesetzlichen Feiertage werden durch die
  am Ort der Arbeitsstätte geltenden Vorschriften
  bestimmt.
    (3) Beträgt bei dem Arbeitnehmer der Anteil der vor
  0 Uhr aufgenommenen Nachtarbeit im Lohnzahlungs-
  zeitraum mehr als 50 vom Hundert der Arbeitszeit, gilt
  abweichend von den Absätzen 1 und 2 folgendes:
   1. Für Nachtarbeit in der Zeit von O Uhr bis 4 Uhr
      erhöht sich der Zuschlagssatz auf 40 vom Hundert,

  2. als Sonntagsarbeit und Feiertagsarbeit gilt auch
     die Arbeit in der Zeit von O Uhr bis 4 Uhr des auf

     den Sonntag oder Feiertag folgenden Tages."

5. § 4 Abs. 5 Satz 1 wird wie folgt geändert:

  a) Nummer 2 wird wie folgt gefaßt:
      ,,2. Aufwendungen für die Bewirtung von Per-
           sonen aus geschäftlichem Anlaß, soweit sie
           80 vom Hundert der Aufwendungen überstei-
           gen, die nach der allgemeinen Verkehrsauff as-
           sung als angemessen anzusehen und deren
           Höhe und betriebliche Veranlassung nachge-
           wiesen sind. Zum Nachweis der Höhe und der
           betrieblichen Veranlassung der Aufwendun-
           gen hat der Steuerpflichtige schriftlich die fol-
           genden Angaben zu machen: Ort, Tag, Teil-
           nehmer und Anlaß der Bewirtung sowie Höhe
           der Aufwendungen. Hat die Bewirtung in einer
           Gaststätte stattgefunden, so genügen Anga-
           ben zu dem Anlaß und den Teilnehmern der
           Bewirtung; die Rechnung über die Bewirtung
           ist beizufügen;".

  b) Nummer 5 wird wie folgt gefaßt:

      „5. Mehraufwendungen für Verpflegung, soweit
          sie 140 vom Hundert der höchsten Tagegeld-
          beträge des Bundesreisekostengesetzes über-
          steigen;".
   c) Nach Nummer 8 wird folgende Nummer 8 a ein-
      gefügt:
       „8 a. Zinsen auf hinterzogene Steuern nach § 235
             der Abgabenordnung;".

6. § 5 wird wie folgt geändert:
   a) Nach Absatz 3 wird folgender neuer Absatz 4 #
      eingefügt:
        ,,(4) Rückstellungen für die Verpflichtung zu einer
      Zuwendung anläßlich eines Dienstjubiläums dürfen
      nur gebildet werden, wenn das Dienstverhältnis
      mindestens zehn Jahre bestanden hat, das Dienst-

      jubiläum das Bestehen eines Dienstverhältnisses

      von mindestens fünfzehn Jahren voraussetzt und

      die Zusage schriftlich erteilt ist."

   b) Die bisherigen Absätze 4 und 5 werden Absätze 5
      und 6.

7. In § 6 Absatz 1 wird nach Nummer 2 folgende Num-
   mer 2 a eingefügt:

   ,,2 a. Steuerpflichtige, die den Gewinn nach § 5 ermit-

          teln, können für den Wertansatz gleichartiger
          Wirtschaftsgüter des Vorratsvermögens unter-
          stellen, daß die zuletzt angeschafften oder her-

          gestellten Wirtschaftsgüter zuerst verbraucht

          oder veräußert worden sind, soweit dies den
          handelsrechtlichen Grundsätzen ordnungsmäßi-
          ger Buchführung entspricht, diese Verbrauchs-
          oder Veräußerungsfolge auch für den Wertan-
          satz in der handelsrechtlichen Jahresbilanz
          unterstellt wird und kein Bewertungsabschlag
          nach§ 51 Abs. 1 Nr. 2 Buchstabe m vorgenom-
          men wird. Der Vorratsbestand am Schluß des
          Wirtschaftsjahrs, das der erstmaligen Anwen-
          dung der Bewertung nach Satz 1 vorangeht, gilt
          mit seinem Durchschnittswert als erster Zugang
          des neuen Wirtschaftsjahrs. Von der Ver-
          brauchs- oder Veräußerungsfolge nach Satz 1
          kann in den folgenden Wirtschaftsjahren nur mit
          Zustimmung des Finanzamts abgewichen wer-
          den."

8. § 6b wird wie folgt geändert:

   a) Absatz 1 wird wie folgt geändert:

      aa) Satz 1 wird wie folgt geändert:

          aaa) Nach den Worten „die im Wirtschaftsjahr

               der Veräußerung" werden die Worte

               ,,oder im vorangegangenen Wirtschafts-

               jahr" eingefügt.

          bbb) Die Zahl „80" wird durch die Zahl „50"
               ersetzt.
          ccc) Der letzte Teilsatz wird wie folgt gefaßt:

                ,,bei Veräußerung von Grund und Boden,
                Gebäuden, Aufwuchs auf oder Anlagen
                im Grund und Boden kann ein Betrag bis
                zur vollen Höhe des bei der Veräußerung
                entstandenen Gewinns abgezogen wer-
                den."

       bb) Satz 2 wird wie folgt geändert:
           aaa) Am Ende der Nummer 4 werden das
                Komma und das Wort „oder" durch
                einen Punkt ersetzt.
           bbb) Nummer 5 wird aufgehoben.
       cc) Die Sätze 5 und 6 werden aufgehoben.
    b) In Absatz 3 Satz 2 werden die Worte „Absatzes 1
       Satz 2 Nr. 2 bis 5" durch die Worte „Absatzes 1
       Satz 2 Nr. 2 bis 4" ersetzt.
    c) Nach Absatz 4 wird folgender neuer Absatz 5
       eingefügt:

         ,,(5) An die Stelle der Anschaffungs- oder Herstel-

       lungskosten im Sinne des Absatzes 1 tritt in den

       Fällen, in denen das Wirtschaftsgut im Wirtschafts-

       jahr vor der Veräußerung angeschafft oder herge-
       stellt worden ist, der Buchwert am Schluß des
       Wirtschaftsjahrs der Anschaffung oder Herstel-
       lung."
    d) Der bisherige Absatz 5 wird neuer Absatz 6; in dem
       neuen Absatz 6 werden die Worte „ von den
       Anschaffungs- oder Herstellungskosten eines Wirt-

       schaftsguts" gestrichen.

    e) Der bisherige Absatz 6 wird neuer Absatz 7.

    f) Der bisherige Absatz 7 wird neuer Absatz 8 und

       wie folgt geändert:

       aa) In Satz 1 werden die Worte „Absätze 1 bis 6"
           durch die Worte „Absätze 1 bis 7" ersetzt.
       bb) In Satz 2 werden die Worte „Anteilen an Kapi-
           talgesellschaften oder" gestrichen.

    g) Der bisherige Absatz 8 wird neuer Absatz 9; in dem
       neuen Absatz 9 werden die Worte ,,Absatz 7"
       jeweils durch die Worte „Absatz 8" ersetzt.

 9. In§ 6c Abs. 2 Satz 1 werden nach dem Wort „Herstel-
    lungskosten" die Worte „oder von dem Wert nach
    § 6 b Abs. 5" eingefügt.

10. § 8 wird wie folgt geändert:

    a) Absatz 2 wird wie folgt geändert:

       aa) In Satz 1 werden die Worte „Mittelpreisen des
           Verbrauchsorts" durch die Worte „Endpreisen
           am Abgabeort" ersetzt.

       bb) Folgende Sätze werden angefügt:

           ,,Die Werte nach Satz 2 sind auch bei Arbeit-
           nehmern anzusetzen, die nicht der gesetz-

           lichen Rentenversicherungspflicht unterliegen,

           wenn sie für deren Sachbezüge nicht offen-

           sichtlich unzutreffend sind. Die oberste
           Finanzbehörde eines Landes kann mit Zustim-
           mung des Bundesministers der Finanzen für
           weitere Sachbezüge der Arbeitnehmer Durch-
           schnittswerte festsetzen."

    b) Folgender Absatz 3 wird angefügt:
        ,,(3) Erhält ein Arbeitnehmer auf Grund seines
       Dienstverhältnisses Waren oder Dienstleistungen,
       die vom Arbeitgeber nicht überwiegend für den
       Bedarf seiner Arbeitnehmer hergestellt, vertrieben
1096                                  Bundesgesetzblatt, Jahrgang 1988, Teil 1

       oder erbracht werden und deren Bezug nicht nach
       § 40 pauschal versteuert wird, so gelten als deren
       Werte abweichend von Absatz 2 die um vier vom
       Hundert geminderten Endpreise, zu denen der
       Arbeitgeber oder der dem Abgabeort nächstansäs-
       sige Abnehmer die Waren oder Dienstleistungen
       fremden    Letztverbrauchem       im    allgemeinen

       Geschäftsverkehr anbietet. Die sich nach Abzug .

       der vom Arbeitnehmer gezahlten Entgelte erge- "'

       benden Vorteile sind steuerfrei, soweit sie aus dem
       Dienstverhältnis insgesamt 2400 Deutsche Mark
       im Kalenderjahr nicht übersteigen."

11 . § 9 wird wie folgt geändert:

    a) Absatz 1 wird wie folgt geändert:
       aa) Nummer 4 wird wie folgt gefaßt:
           „4. Aufwendungen des Arbeitnehmers für
               Fahrten zwischen Wohnung und Arbeits-
               stätte. Fährt der Arbeitnehmer an einem
               Arbeitstag mehrmals zwischen Wohnung

               und Arbeitsstätte hin -und her, so sind die

               zusätzlichen Fahrten nur zu berücksichti-
               gen, soweit sie durch einen zusätzlichen
               Arbeitseinsatz außerhalb der regelmäßi-
               gen Arbeitszeit oder durch eine Arbeits-
               zeitunterbrechung von mindestens vier
               Stunden veranlaßt sind. Hat ein Arbeit-
               nehmer mehrere Wohnungen, so sind die
               Fahrten von oder zu einer Wohnung, die
               nicht der Arbeitsstätte am nächsten liegt,
               nur zu berücksichtigen, wenn sie den Mit-
               telpunkt der Lebensinteressen des Arbeit-
               nehmers bildet und nicht nur gelegentlich
               aufgesucht wird. Bei Fahrten mit einem
               eigenen oder zur Nutzung überlassenen
               Kraftfahrzeug sind die Aufwendungen
               mit den folgenden Pauschbeträgen anzu-
               setzen:

                a) bei Benutzung eines
                   Kraftwagens      0,50 Deutsche Mark,
                b) bei Benutzung eines Motorrads
                   oder Motorrollers
                                     0,22 Deutsche Mark

               für jeden Kilometer der Entfernung zwi-
               schen Wohnung und Arbeitsstätte; für die
               Bestimmung der Entfernung ist die kürze-
               ste benutzbare Straßenverbindung maß-
               gebend;".
       bb) In Nummer 5 werden im Satz 4 das Wort
           „eigenem" durch die Worte „einem eigenen
           oder zur Nutzung überlassenen" und das Zitat
           „Nummer 4 Satz 2" durch das Zitat „Nummer 4
           Satz 4" ersetzt sowie Satz 5 aufgehoben.

       cc) Nummer 6 wird wie folgt gefaßt:

           ,,6. Aufwendungen für Arbeitsmittel, zum Bei-
                spiel für Werkzeuge und typische Berufs-
                kleidung. § 6 Abs. 2 Sätze 1 bis 3 gilt
                sinngemäß. Nummer 7 bleibt unberührt;".
   b) Absatz 2 Satz 1 wird wie folgt gefaßt:

       „Anstelle der Pauschbeträge nach Absatz 1 Nr. 4
       Satz 4 können

       1. Behinderte, deren Grad der Behinderung min-
          destens 70 beträgt,
       2. Behinderte, deren Grad der Behinderung weni-
          ger als 70, aber mindestens 50 beträgt und die
          in ihrer Bewegungsfähigkeit im Straßenverkehr
          erheblich beeinträchtigt sind,

       für Fahrten zwischen Wohnung und Arbeitsstätte

       und für Familienheimfahrten die tatsächlichen Auf-

       wendungen ansetzen."

    c) Absatz 4 wird wie folgt gefaßt:
        ,,(4) Mehraufwendungen für Verpflegung können
       höchstens mit 140 vom Hundert der höchsten
       Tagegeldbeträge des Bundesreisekostengesetzes
       als Werbungskosten anerkannt werden."

12. § 9a wird wie folgt geändert:
    a) Nummer 1 wird wie folgt gefaßt:
       „ 1. von den Einnahmen aus nichtselbständiger
            Arbeit:

            ein Arbeitnehmer-Pauschbetrag von 2000

            Deutsche Mark;".

    b) Satz 2 wird wie folgt gefaßt:
       „Der Arbeitnehmer-Pauschbetrag darf nur bis zur
       Höhe der um den Versorgungs-Freibetrag (§ 19
       Abs. 2) geminderten Einnahmen, die Pauschbe-
       träge nach den Nummern 2 und 3 dürfen nur bis
       zur Höhe der Einnahmen abgezogen werden."

13. § 10 wird wie folgt geändert:

    a) Absatz 1 wird wie folgt geändert:
       aa) Nummer 1 Satz 3 wird aufgehoben.
       bb) Nummer 3 wird wie folgt gefaßt:

           „3. 50 vom Hundert der an Bausparkassen
               zur Erlangung von Baudarlehen geleiste-
               ten Beiträge;".
       cc) Nummer 5 wird wie folgt gefaßt:

           „5. Zinsen nach den §§ 233a, 234 und 237
               der Abgabenordnung;".
       dd) In der Nummer 7 wird Satz 4 aufgehoben.

    b) Absatz 2 wird wie folgt geändert:
       aa) Das Wort „Beiträge" wird durch das Wort
           ,,Beträge" ersetzt.

       bb) Nummer 1 wird aufgehoben.
       cc) Die Nummern 2 bis 4 werden Nummern 1 bis 3.
       dd) In der neuen Nummer 3 werden die Worte
           „eine Arbeitnehmer-Sparzulage nach § 13 des
           Fünften Vermögensbildungsgesetzes gewährt
           wird" durch die Worte „Anspruch auf eine Arbeit-
           nehmer-Sparzulage nach § 13 des Fünften Ver-
           mögensbildungsgesetzes besteht" ersetzt.

    c) Absatz 3 wird wie folgt gefaßt:

        ,,(3) Für Vorsorgeaufwendungen gelten je Kalen-
       derjahr folgende Höchstbeträge:
       1 . ein Grundhöchstbetrag von
                                   2340 Deutsche Mark,

       im Fall der Zusammenveranlagung
       von Ehegatten von         4680 Deutsche Mark;
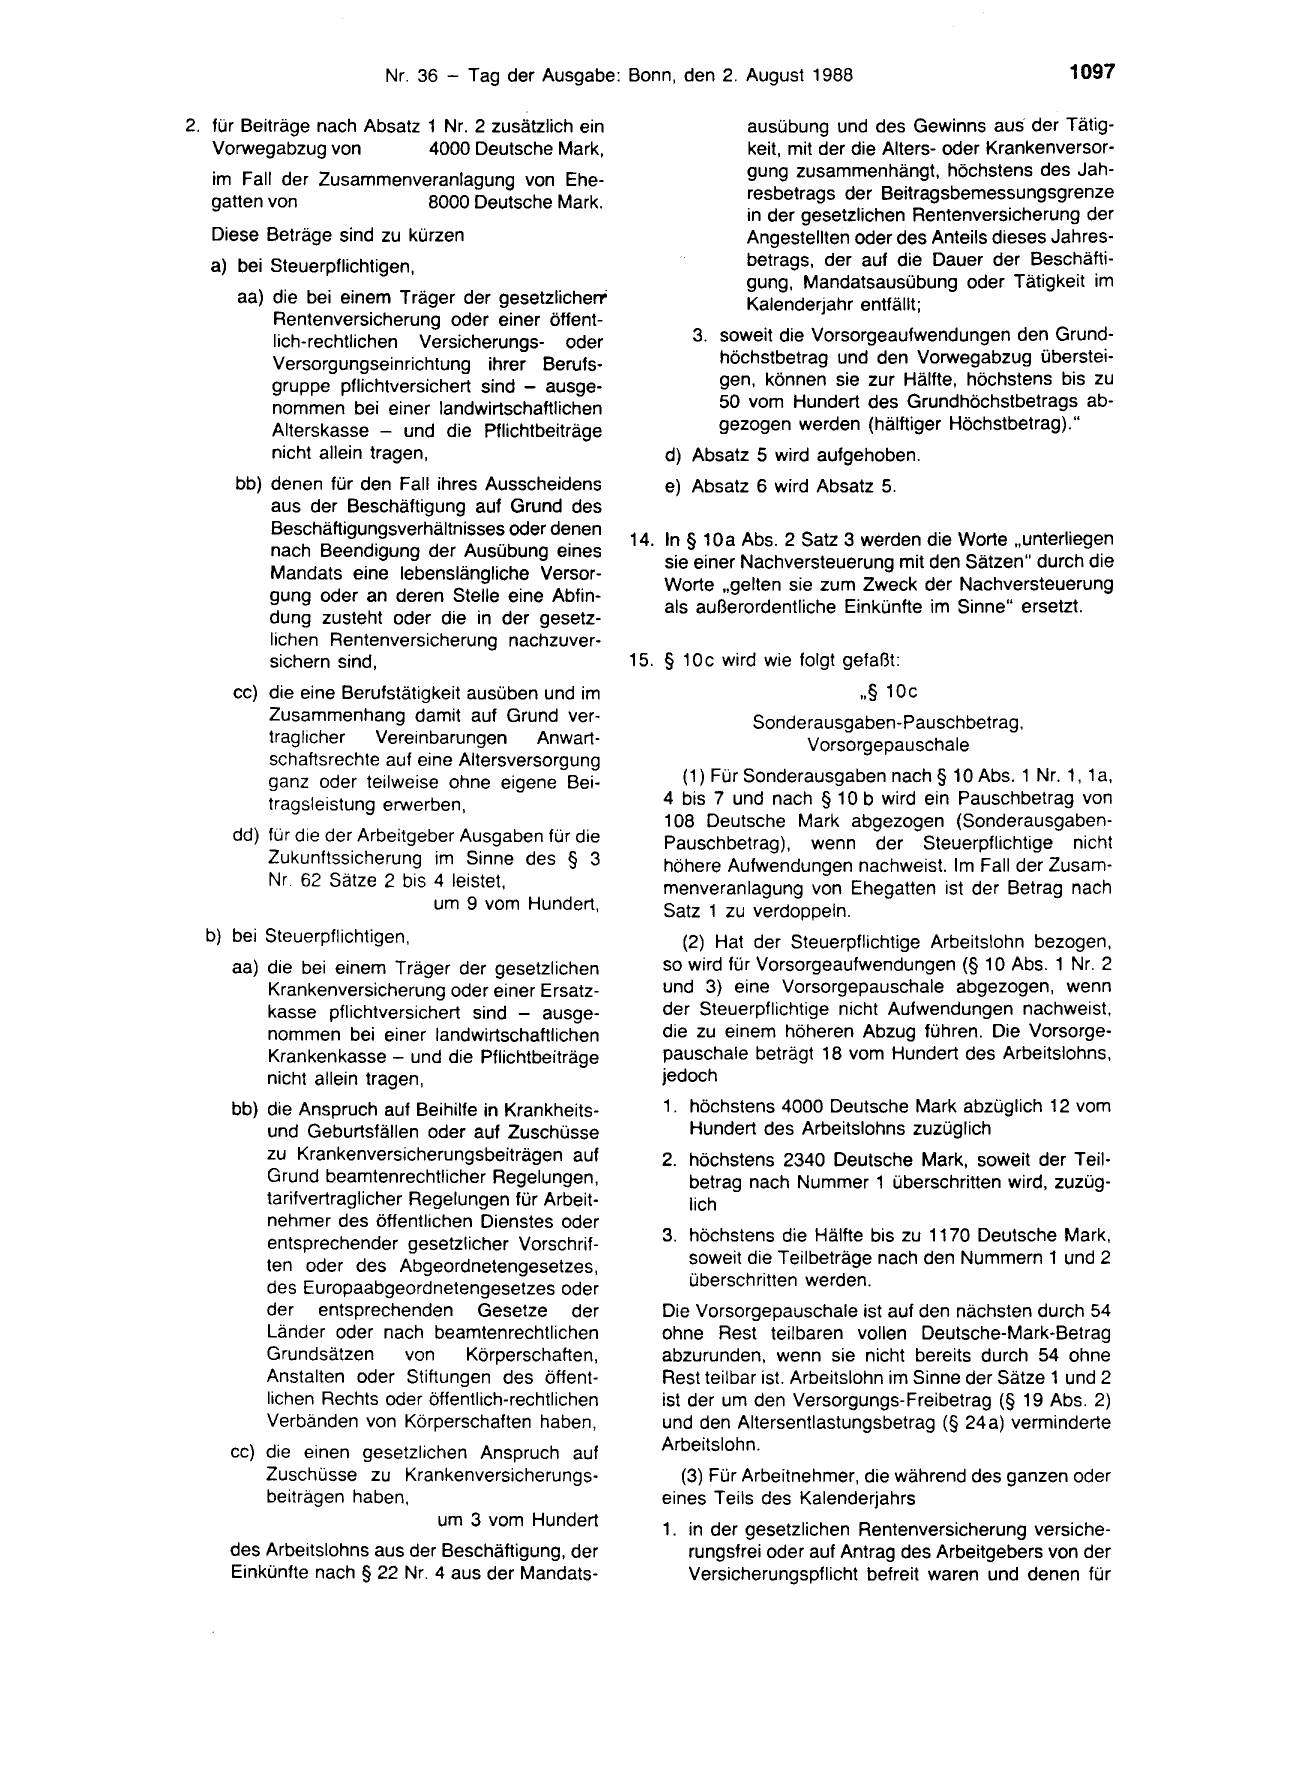
2. für Beiträge nach Absatz 1 Nr. 2 zusätzlich ein
   Vorwegabzug von          4000 Deutsche Mark,

   im Fall der Zusammenveranlagung von Ehe-
   gatten von            8000 Deutsche Mark.

   Diese Beträge sind zu kürzen
   a) bei Steuerpflichtigen,

      aa) die bei einem Träger der gesetzlicherr
          Rentenversicherung oder einer öffent-
          lich-rechtlichen Versicherungs- oder
          Versorgungseinrichtung ihrer Berufs-
          gruppe pflichtversichert sind - ausge-
          nommen bei einer landwirtschaftlichen
          Alterskasse - und die Pflichtbeiträge
          nicht allein tragen,
      bb) denen für den Fall ihres Ausscheidens
          aus der Beschäftigung auf Grund des
          Beschäftigungsverhältnisses oder denen

          nach Beendigung der Ausübung eines

          Mandats eine lebenslängliche Versor-

          gung oder an deren Stelle eine Abfin-

          dung zusteht oder die in der gesetz-
          lichen Rentenversicherung nachzuver-
          sichern sind,
     cc) die eine Berufstätigkeit ausüben und im
         Zusammenhang damit auf Grund ver-
         traglicher   Vereinbarungen     Anwart-
         schaftsrechte auf eine Altersversorgung
         ganz oder teilweise ohne eigene Bei-
         tragsleistung erwerben,

     dd) für die der Arbeitgeber Ausgaben für die
         Zukunftssicherung im Sinne des § 3
         Nr. 62 Sätze 2 bis 4 leistet,
                              um 9 vom Hundert,
  b) bei Steuerpflichtigen,
     aa) die bei einem Träger der gesetzlichen
         Krankenversicherung oder einer Ersatz-
         kasse pflichtversichert sind - ausge-
         nommen bei einer landwirtschaftlichen
         Krankenkasse - und die Pflichtbeiträge
         nicht allein tragen,
     bb) die Anspruch auf Beihilfe in Krankheits-
         und Geburtsfällen oder auf Zuschüsse
         zu Krankenversicherungsbeiträgen auf
         Grund beamtenrechtlicher Regelungen,
         tarifvertraglicher Regelungen für Arbeit-
         nehmer des öffentlichen Dienstes oder
         entsprechender gesetzlicher Vorschrif-
         ten oder des Abgeordnetengesetzes,
         des Europaabgeordnetengesetzes oder
         der entsprechenden Gesetze der
         Länder oder nach beamtenrechtlichen
         Grundsätzen       von    Körperschaften,
         Anstalten oder Stiftungen des öffent-
         lichen Rechts oder öffentlich-rechtlichen
         Verbänden von Körperschaften haben,
     cc) die einen gesetzlichen Anspruch auf
         Zuschüsse zu Krankenversicherungs-
         beiträgen haben,
                            um 3 vom Hundert

     des Arbeitslohns aus der Beschäftigung, der
     Einkünfte nach § 22 Nr. 4 aus der Mandats-

             ausübung und des Gewinns aus' der Tätig-
             keit, mit der die Alters- oder Krankenversor-
             gung zusammenhängt, höchstens des Jah-

             resbetrags der Beitragsbemessungsgrenze
             in der gesetzlichen Rentenversicherung der
             Angestellten oder des Anteils dieses Jahres-
             betrags, der auf die Dauer der Beschäfti-
             gung, Mandatsausübung oder Tätigkeit im
             Kalenderjahr entfällt;

       3. soweit die Vorsorgeaufwendungen den Grund-
          höchstbetrag und den Vorwegabzug überstei-
          gen, können sie zur Hälfte, höchstens bis zu
          50 vom Hundert des Grundhöchstbetrags ab-
          gezogen werden (hälftiger Höchstbetrag)."
    d) Absatz 5 wird aufgehoben.
    e) Absatz 6 wird Absatz 5.

14. In§ 10a Abs. 2 Satz 3 werden die Worte „unterliegen

    sie einer Nachversteuerung mit den Sätzen" durch die

    Worte „gelten sie zum Zweck der Nachversteuerung

    als außerordentliche Einkünfte im Sinne" ersetzt.

15. § 10c wird wie folgt gefaßt:
                           ,,§ 10c
              Sonderausgaben-Pauschbetrag,
                   Vorsorgepauschale

      (1) Für Sonderausgaben nach§ 10 Abs. 1 Nr. 1, 1a,
    4 bis 7 und nach § 10 b wird ein Pauschbetrag von
    108 Deutsche Mark abgezogen (Sonderausgaben-
    Pauschbetrag), wenn der Steuerpflichtige nicht
    höhere Aufwendungen nachweist. Im Fall der Zusam-
    menveranlagung von Ehegatten ist der Betrag nach
    Satz 1 zu verdoppeln.
      (2) Hat der Steuerpflichtige Arbeitslohn bezogen,
   so wird für Vorsorgeaufwendungen (§ 10 Abs. 1 Nr. 2
   und 3) eine Vorsorgepauschale abgezogen, wenn
   der Steuerpflichtige nicht Aufwendungen nachweist,
   die zu einem höheren Abzug führen. Die Vorsorge-
   pauschale beträgt 18 vom Hundert des Arbeitslohns,
   jedoch
   1. höchstens 4000 Deutsche Mark abzüglich 12 vom
      Hundert des Arbeitslohns zuzüglich
   2. höchstens 2340 Deutsche Mark, soweit der Teil-
      betrag nach Nummer 1 überschritten wird, zuzüg-
      lich

   3. höchstens die Hälfte bis zu 1170 Deutsche Mark,
      soweit die Teilbeträge nach den Nummern 1 und 2
      überschritten werden.
   Die Vorsorgepauschale ist auf den nächsten durch 54
   ohne Rest teilbaren vollen Deutsche-Mark-Betrag
   abzurunden, wenn sie nicht bereits durch 54 ohne
   Rest teilbar ist. Arbeitslohn im Sinne der Sätze 1 und 2
   ist der um den Versorgungs-Freibetrag (§ 19 Abs. 2)
   und den Altersentlastungsbetrag (§ 24 a) verminderte
   Arbeitslohn.
      (3) Für Arbeitnehmer, die während des ganzen oder
   eines Teils des Kalenderjahrs

   1. in der gesetzlichen Rentenversicherung versiche-
      rungsfrei oder auf Antrag des Arbeitgebers von der
      Versicherungspflicht befreit waren und denen für
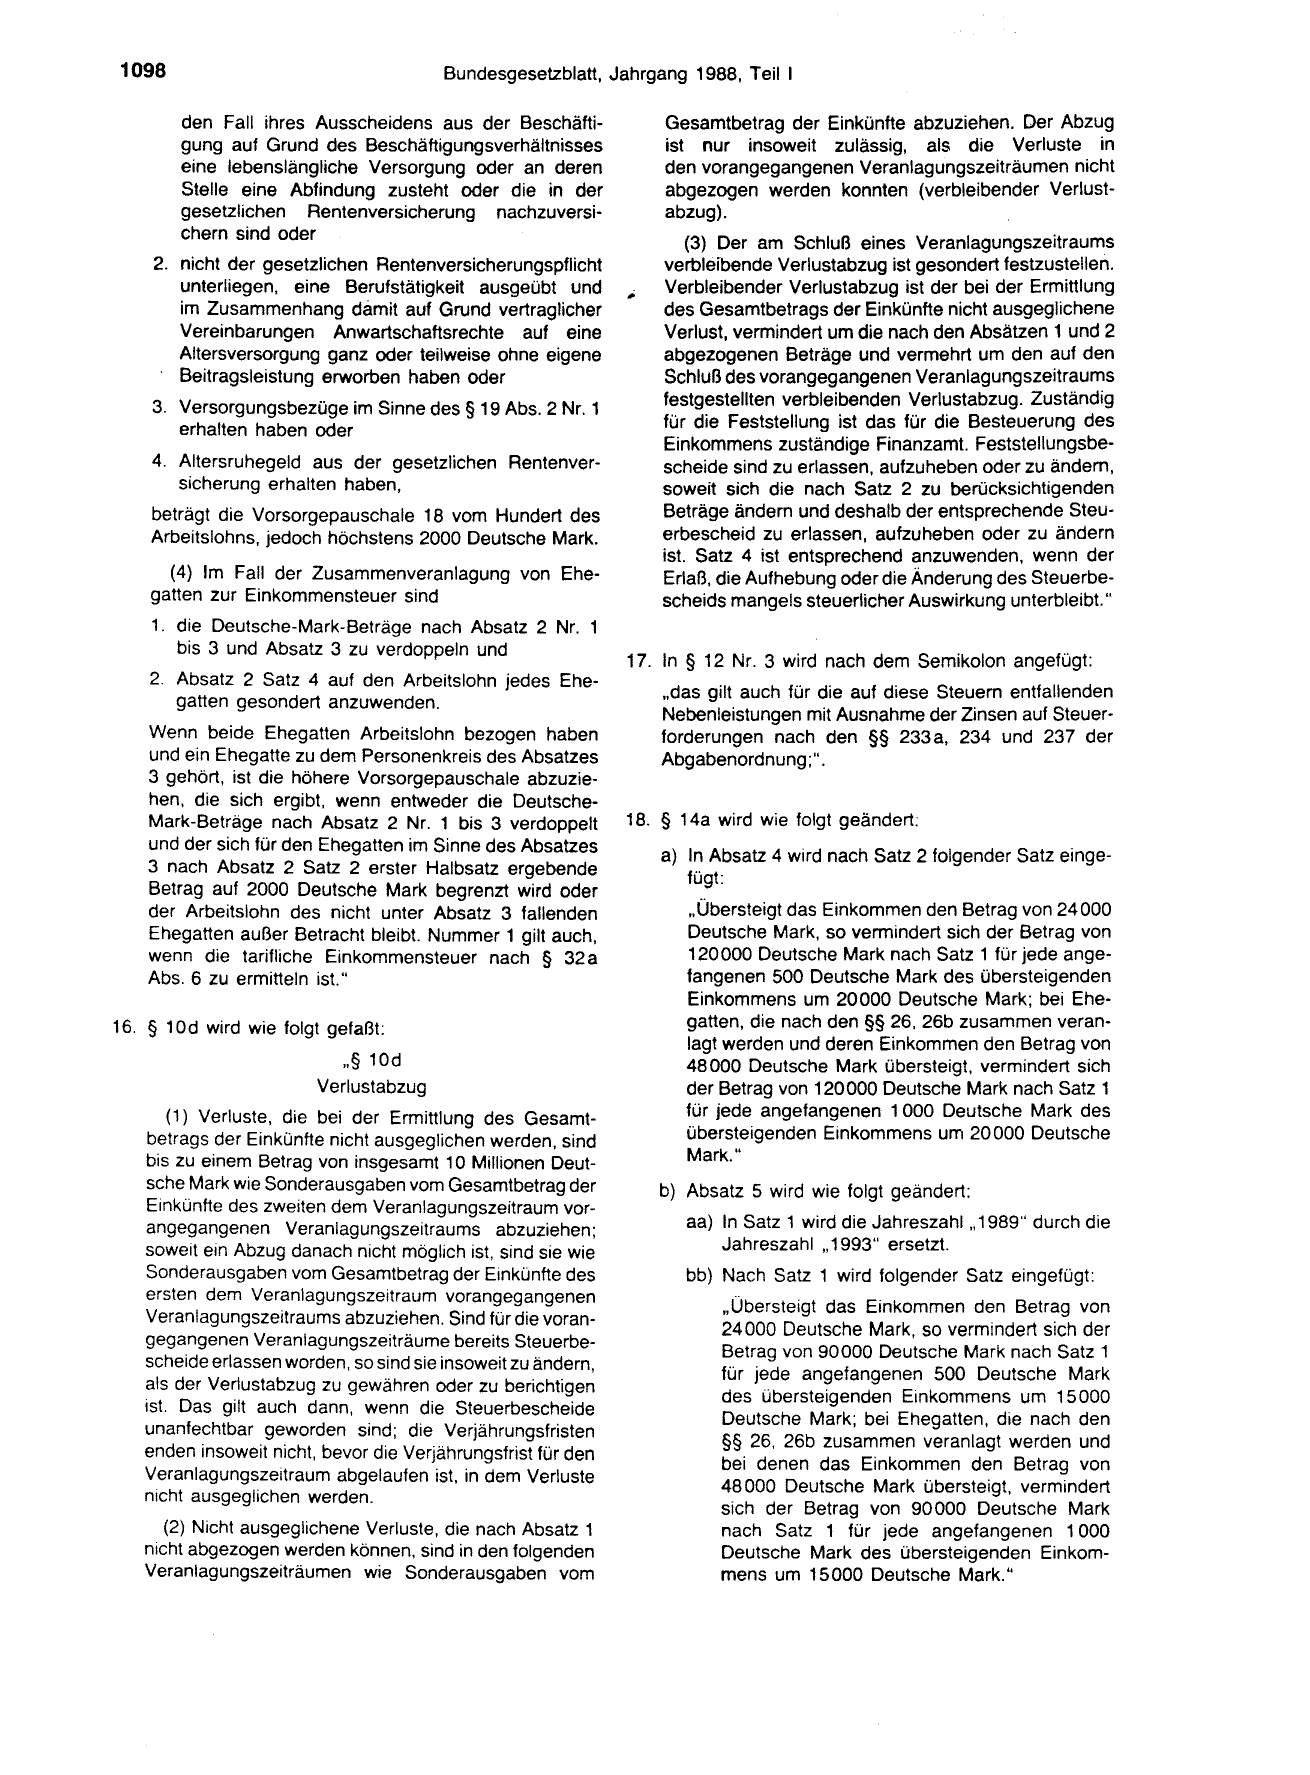
1098                                    Bundesgesetzblatt, Jahrgang 1988, Teil 1

        den Fall ihres Ausscheidens aus der Beschäfti-
        gung auf Grund des Beschäftigungsverhältnisses
        eine lebenslängliche Versorgung oder an deren
        Stelle eine Abfindung zusteht oder die in der
        gesetzlichen Rentenversicherung nachzuversi-
        chern sind oder
    2. nicht der gesetzlichen Rentenversicherungspflicht
       unterliegen, eine Berufstätigkeit ausgeübt und
       im Zusammenhang damit auf Grund vertraglicher
       Vereinbarungen Anwartschaftsrechte auf eine
       Altersversorgung ganz oder teilweise ohne eigene
       Beitragsleistung erworben haben oder
    3. Versorgungsbezüge im Sinne des § 19 Abs. 2 Nr. 1
       erhalten haben oder

    4. Altersruhegeld aus der gesetzlichen Rentenver-
       sicherung erhalten haben,
    beträgt die Vorsorgepauschale 18 vom Hundert des
    Arbeitslohns, jedoch höchstens 2000 Deutsche Mark.

      (4) Im Fall der Zusammenveranlagung von Ehe-
    gatten zur Einkommensteuer sind
    1. die Deutsche-Mark-Beträge nach Absatz 2 Nr.
       bis 3 und Absatz 3 zu verdoppeln und

    2. Absatz 2 Satz 4 auf den Arbeitslohn jedes Ehe-

       gatten gesondert anzuwenden.

    Wenn beide Ehegatten Arbeitslohn bezogen haben
    und ein Ehegatte zu dem Personenkreis des Absatzes
    3 gehört, ist die höhere Vorsorgepauschale abzuzie-
    hen, die sich ergibt, wenn entweder die Deutsche-
    Mark-Beträge nach Absatz 2 Nr. 1 bis 3 verdoppelt
    und der sich für den Ehegatten im Sinne des Absatzes

    3 nach Absatz 2 Satz 2 erster Halbsatz ergebende

    Betrag auf 2000 Deutsche Mark begrenzt wird oder
    der Arbeitslohn des nicht unter Absatz 3 fallenden
    Ehegatten außer Betracht bleibt. Nummer 1 gilt auch,
    wenn die tarifliche Einkommensteuer nach § 32 a
    Abs. 6 zu ermitteln ist."

16. § 10d wird wie folgt gefaßt:

                           ,,§ 10d
                        Verlustabzug
       (1) Verluste, die bei der Ermittlung des Gesamt-
    betrags der Einkünfte nicht ausgeglichen werden, sind
   bis zu einem Betrag von insgesamt 1O Millionen Deut-
   sche Mark wie Sonderausgaben vom Gesamtbetrag der
   Einkünfte des zweiten dem Veranlagungszeitraum vor-
   angegangenen Veranlagungszeitraums abzuziehen;
   soweit ein Abzug danach nicht möglich ist, sind sie wie
   Sonderausgaben vom Gesamtbetrag der Einkünfte des
   ersten dem Veranlagungszeitraum vorangegangenen

   Veranlagungszeitraums abzuziehen. Sind für die voran-

   gegangenen Veranlagungszeiträume bereits Steuerbe-

   scheide erlassen worden, so sind sie insoweit zu ändern,

   als der Verlustabzug zu gewähren oder zu berichtigen

   ist. Das gilt auch dann, wenn die Steuerbescheide

   unanfechtbar geworden sind; die Verjährungsfristen

   enden insoweit nicht, bevor die Verjährungsfrist für den

   Veranlagungszeitraum abgelaufen ist, in dem Verluste

   nicht ausgeglichen werden.

      (2) Nicht ausgeglichene Verluste, die nach Absatz 1
   nicht abgezogen werden können, sind in den folgenden
   Veranlagungszeiträumen wie Sonderausgaben vom

    Gesamtbetrag der Einkünfte abzuziehen. Der Abzug
    ist nur insoweit zulässig, als die Verluste in
    den vorangegangenen Veranlagungszeiträumen nicht
    abgezogen werden konnten (verbleibender Verlust-
    abzug).
        (3) Der am Schluß eines Veranlagungszeitraums
    verblefbende Verlustabzug ist gesondert festzustellen.
    Verbleibender Verlustabzug ist der bei der Ermittlung
    des Gesamtbetrags der Einkünfte nicht ausgeglichene
    Verlust, vermindert um die nach den Absätzen 1 und 2
    abgezogenen Beträge und vermehrt um den auf den
    Schluß des vorangegangenen Veranlagungszeitraums
    festgestellten verbleibenden Verlustabzug. Zuständig
    für die Feststellung ist das für die Besteuerung des
    Einkommens zuständige Finanzamt. Feststellungsbe-
    scheide sind zu erlassen, aufzuheben oder zu ändern,
    soweit sich die nach Satz 2 zu berücksichtigenden
    Beträge ändern und deshalb der entsprechende Steu-
    erbescheid zu erlassen, aufzuheben oder zu ändern
    ist. Satz 4 ist entsprechend anzuwenden, wenn der
    Erlaß, die Aufhebung oder die Änderung des Steuerbe-
    scheids mangels steuerlicher Auswirkung unterbleibt."

17. In § 12 Nr. 3 wird nach dem Semikolon angefügt:

    „das gilt auch für die auf diese Steuern entfallenden

    Nebenleistungen mit Ausnahme der Zinsen auf Steuer-
    forderungen nach den §§ 233 a, 234 und 237 der
    Abgabenordnung;".

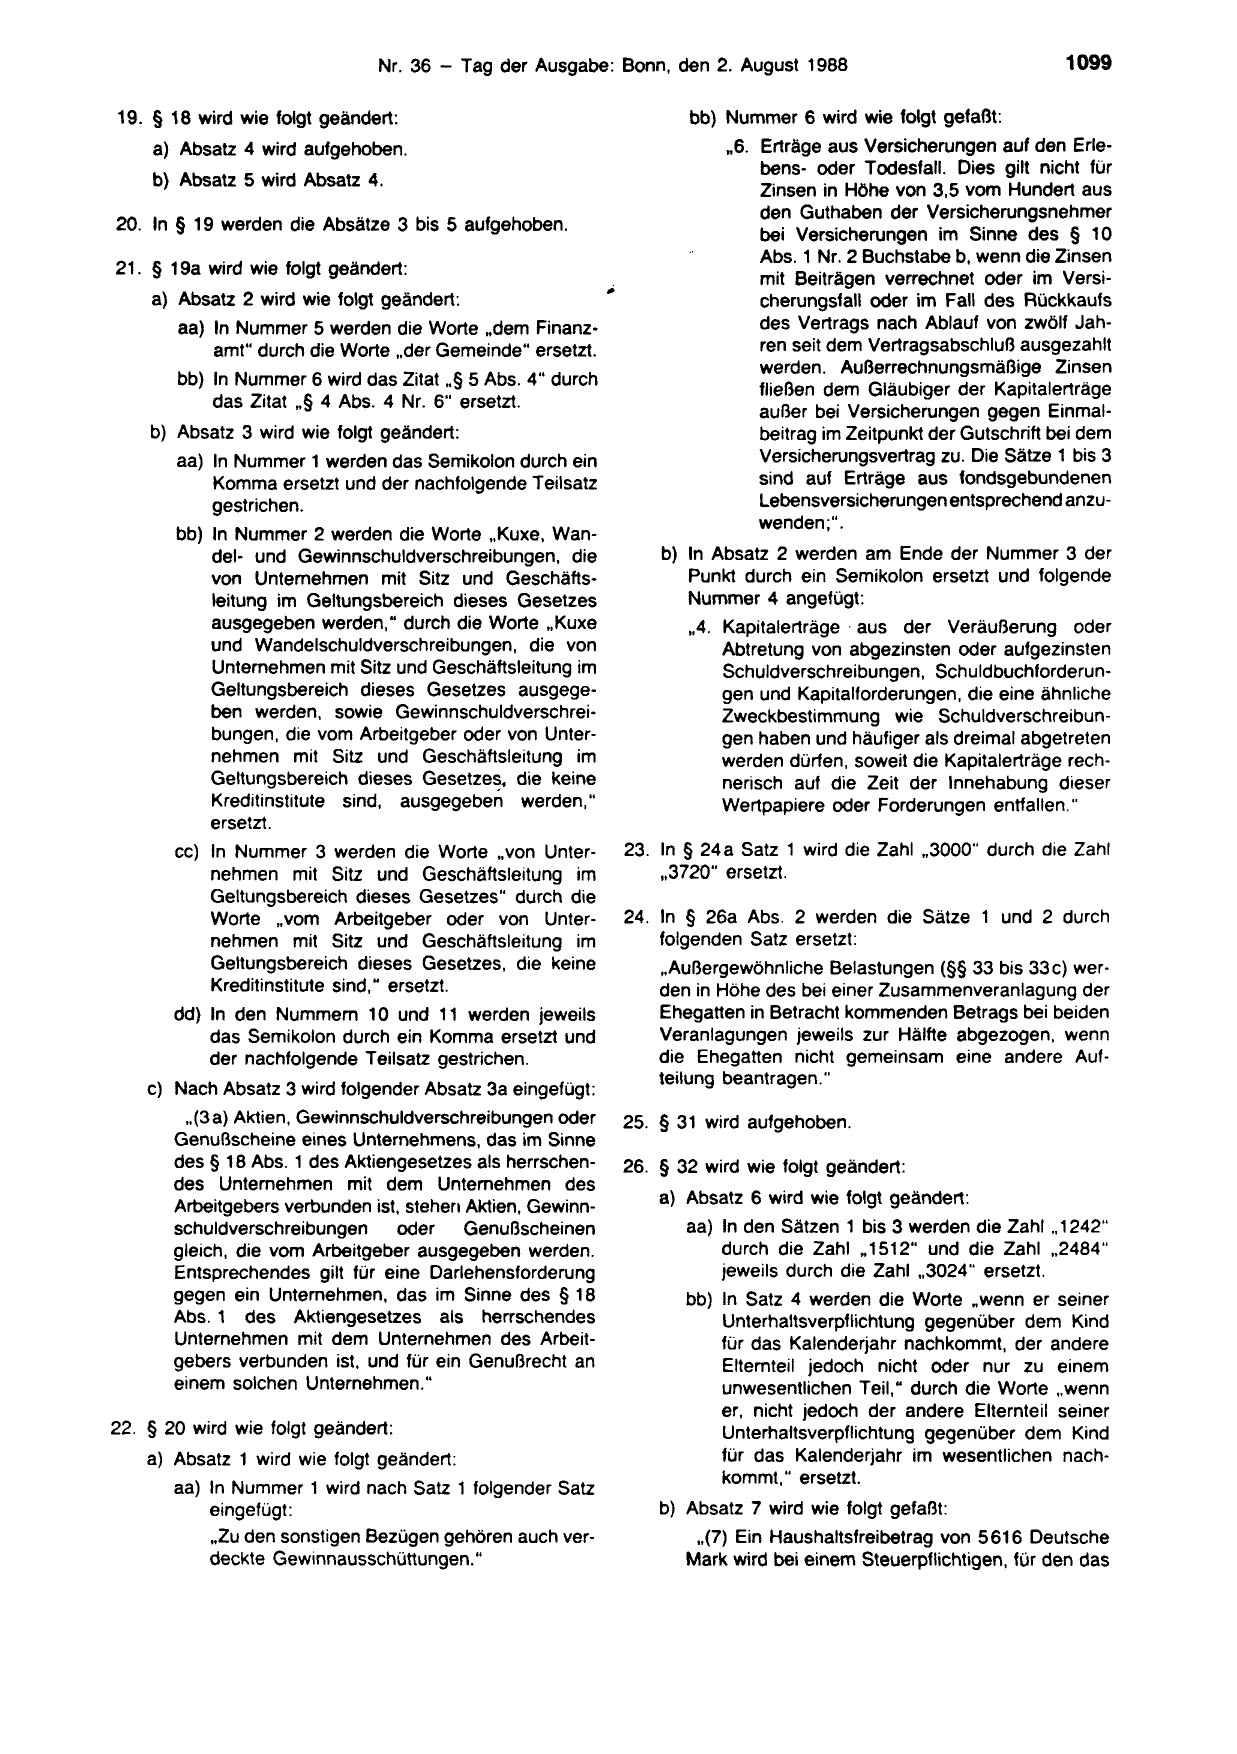
18. § 14a wird wie folgt geändert

   a) In Absatz 4 wird nach Satz 2 folgender Satz einge-

      fügt:

      „Übersteigt das Einkommen den Betrag von 24 000
      Deutsche Mark, so vermindert sich der Betrag von
      120000 Deutsche Mark nach Satz 1 für jede ange-
      fangenen 500 Deutsche Mark des übersteigenden
      Einkommens um 20000 Deutsche Mark; bei Ehe-
      gatten, die nach den§§ 26, 26b zusammen veran-
      lagt werden und deren Einkommen den Betrag von
      48 000 Deutsche Mark übersteigt, vermindert sich
      der Betrag von 120 000 Deutsche Mark nach Satz 1
      für jede angefangenen 1 000 Deutsche Mark des
      übersteigenden Einkommens um 20 000 Deutsche
      Mark."
   b) Absatz 5 wird wie folgt geändert:

      aa) In Satz 1 wird die Jahreszahl „ 1989" durch die
          Jahreszahl „ 1993" ersetzt.
      bb) Nach Satz 1 wird folgender Satz eingefügt:

           „ Übersteigt das Einkommen den Betrag von

           24 000 Deutsche Mark, so vermindert sich der

           Betrag von 90000 Deutsche Mark nach Satz 1

           für jede angefangenen 500 Deutsche Mark

           des übersteigenden Einkommens um 15 000

           Deutsche Mark; bei Ehegatten, die nach den

           §§ 26, 26b zusammen veranlagt werden und

           bei denen das Einkommen den Betrag von

           48 000 Deutsche Mark übersteigt, vermindert

           sich der Betrag von 90000 Deutsche Mark
           nach Satz 1 für jede angefangenen 1 000
           Deutsche Mark des übersteigenden Einkom-
           mens um 15 000 Deutsche Mark."
19. § 18 wird wie folgt geändert:
    a) Absatz 4 wird aufgehoben.

    b) Absatz 5 wird Absatz 4.

20. In § 19 werden die Absätze 3 bis 5 aufgehoben.

21. § 19a wird wie folgt geändert:

    a) Absatz 2 wird wie folgt geändert:
       aa) In Nummer 5 werden die Worte „dem Finanz-
           amt" durch die Worte „der Gemeinde" ersetzt.

       bb) In Nummer 6 wird das Zitat.,§ 5 Abs. 4" durch

           das Zitat ,,§ 4 Abs. 4 Nr. 6" ersetzt.

    b) Absatz 3 wird wie folgt geändert:
       aa) In Nummer 1 werden das Semikolon durch ein
           Komma ersetzt und der nachfolgende Teilsatz
           gestrichen.

       bb) In Nummer 2 werden die Worte „Kuxe, Wan-
           del- und Gewinnschuldverschreibungen, die
           von Unternehmen mit Sitz und Geschäfts-
           leitung im Geltungsbereich dieses Gesetzes
           ausgegeben werden," durch die Worte „Kuxe
           und Wandelschuldverschreibungen, die von
           Unternehmen mit Sitz und Geschäftsleitung im
           Geltungsbereich dieses Gesetzes ausgege-
           ben werden, sowie Gewinnschuldverschrei-
           bungen, die vom Arbeitgeber oder von Unter-
           nehmen mit Sitz und Geschäftsleitung im
           Geltungsbereich dieses Gesetzes1 die keine
           Kreditinstitute sind, ausgegeben werden,"
           ersetzt.
       cc) In Nummer 3 werden die Worte „von Unter-
           nehmen mit Sitz und Geschäftsleitung im
           Geltungsbereich dieses Gesetzes" durch die
           Worte „vom Arbeitgeber oder von Unter-
           nehmen mit Sitz und Geschäftsleitung im
           Geltungsbereich dieses Gesetzes, die keine
           Kreditinstitute sind," ersetzt.
       dd) In den Nummern 10 und 11 werden jeweils
           das Semikolon durch ein Komma ersetzt und
           der nachfolgende Teilsatz gestrichen.

    c) Nach Absatz 3 wird folgender Absatz 3a eingefügt:
        .,(3a) Aktien, Gewinnschuldverschreibungen oder
       Genußscheine eines Unternehmens, das im Sinne
       des § 18 Abs. 1 des Aktiengesetzes als herrschen-
       des Unternehmen mit dem Unternehmen des
       Arbeitgebers verbunden ist, stehen Aktien, Gewinn-
       schuldverschreibungen      oder    Genußscheinen
       gleich, die vom Arbeitgeber ausgegeben werden.
       Entsprechendes gilt für eine Darlehensforderung
       gegen ein Unternehmen, das im Sinne des § 18
       Abs. 1 des Aktiengesetzes als herrschendes
       Unternehmen mit dem Unternehmen des Arbeit-
       gebers verbunden ist, und für ein Genußrecht an
       einem solchen Unternehmen."

22. § 20 wird wie folgt geändert:
    a) Absatz 1 wird wie folgt geändert:

       aa) In Nummer 1 wird nach Satz 1 folgender Satz
           eingefügt:
           .,Zu den sonstigen Bezügen gehören auch ver-
           deckte Gewinnausschüttungen."

       bb) Nummer 6 wird wie folgt gefaßt:
            .,6. Erträge aus Versicherungen auf den Erle-
                 bens- oder Todesfall. Dies gilt nicht für

                 Zinsen in Höhe von 3,5 vom Hundert aus
                 den Guthaben der Versicherungsnehmer

                 bei Versicherungen im Sinne des § 10
                 Abs. 1 Nr. 2 Buchstabe b, wenn die Zinsen

                 mit Beiträgen verrechnet oder im Versi-
                 cherungsfall oder im Fall des Rückkaufs
                 des Vertrags nach Ablauf von zwölf Jah-
                 ren seit dem Vertragsabschluß ausgezahlt
                 werden. Außerrechnungsmäßige Zinsen

                 fließen dem Gläubiger der Kapitalerträge

                 außer bei Versicherungen gegen Einmal-
                 beitrag im Zeitpunkt der Gutschrift bei dem
                 Versicherungsvertrag zu. Die Sätze 1 bis 3
                 sind auf Erträge aus fondsgebundenen
                 Lebensversicherungen entsprechend anzu-
                 wenden;".

    b) In Absatz 2 werden am Ende der Nummer 3 der
       Punkt durch ein Semikolon ersetzt und folgende
       Nummer 4 angefügt:
       „4. Kapitalerträge - aus der Veräußerung oder
           Abtretung von abgezinsten oder aufgezinsten
           Schuldverschreibungen, Schuldbuchforderun-
           gen und Kapitalforderungen, die eine ähnliche
           Zweckbestimmung wie Schuldverschreibun-
           gen haben und häufiger als dreimal abgetreten
           werden dürfen, soweit die Kapitalerträge rech-
           nerisch auf die Zeit der lnnehabung dieser
           Wertpapiere oder Forderungen entfallen."

23. In § 24 a Satz 1 wird die Zahl „3000" durch die Zahl
    .,3720" ersetzt.

24. In § 26a Abs. 2 werden die Sätze 1 und 2 durch
    folgenden Satz ersetzt:
    ,,Außergewöhnliche Belastungen(§§ 33 bis 33c) wer-
    den in Höhe des bei einer Zusammenveranlagung der
    Ehegatten in Betracht kommenden Betrags bei beiden
    Veranlagungen jeweils zur Hälfte abgezogen, wenn
    die Ehegatten nicht gemeinsam eine andere Auf-
    teilung beantragen."

25. § 31 wird aufgehoben.

26. § 32 wird wie folgt geändert:

    a) Absatz 6 wird wie folgt geändert:
       aa) In den Sätzen 1 bis 3 werden die Zahl „1242"
           durch die Zahl „ 1512" und die Zahl „2484"
           jeweils durch die Zahl „3024" ersetzt.
       bb) In Satz 4 werden die Worte „wenn er seiner
           Unterhaltsverpflichtung gegenüber dem Kind
           für das Kalenderjahr nachkommt, der andere
           Elternteil jedoch nicht oder nur zu einem
           unwesentlichen Teil," durch die Worte „wenn
           er, nicht jedoch der andere Elternteil seiner
           Unterhaltsverpflichtung gegenüber dem Kind
           für das Kalenderjahr im wesentlichen nach-
           kommt," ersetzt.

    b) Absatz 7 wird wie folgt gefaßt:
        ,,(7) Ein Haushaltsfreibetrag von 5616 Deutsche
       Mark wird bei einem Steuerpflichtigen, für den das
1100                                     Bundesgesetzblatt, Jahrgang 1988, Teil 1

       Splitting-Verfahren (§ 32a Abs. 5 und 6) nicht
       anzuwenden und der auch nicht als Ehegatte (§ 26
       Abs. 1) getrennt zur Einkommensteuer zu veranla-
       gen ist, vom Einkommen abgezogen, wenn er
       einen Kinderfreibetrag für mindestens ein Kind
       erhält, das in seiner Wohnung gemeldet ist. Kinder,
       die bei beiden Elternteilen gemeldet sind, werden
       dem Elternteil zugeordnet, in dessen Wohnung sie
       im Kalenderjahr zuerst gemeldet waren, im übrigen

       der Mutter oder mit deren Zustimmung dem Vater;
       die Zustimmung kann nicht widerrufen werden."

    c) Absatz 8 wird aufgehoben.

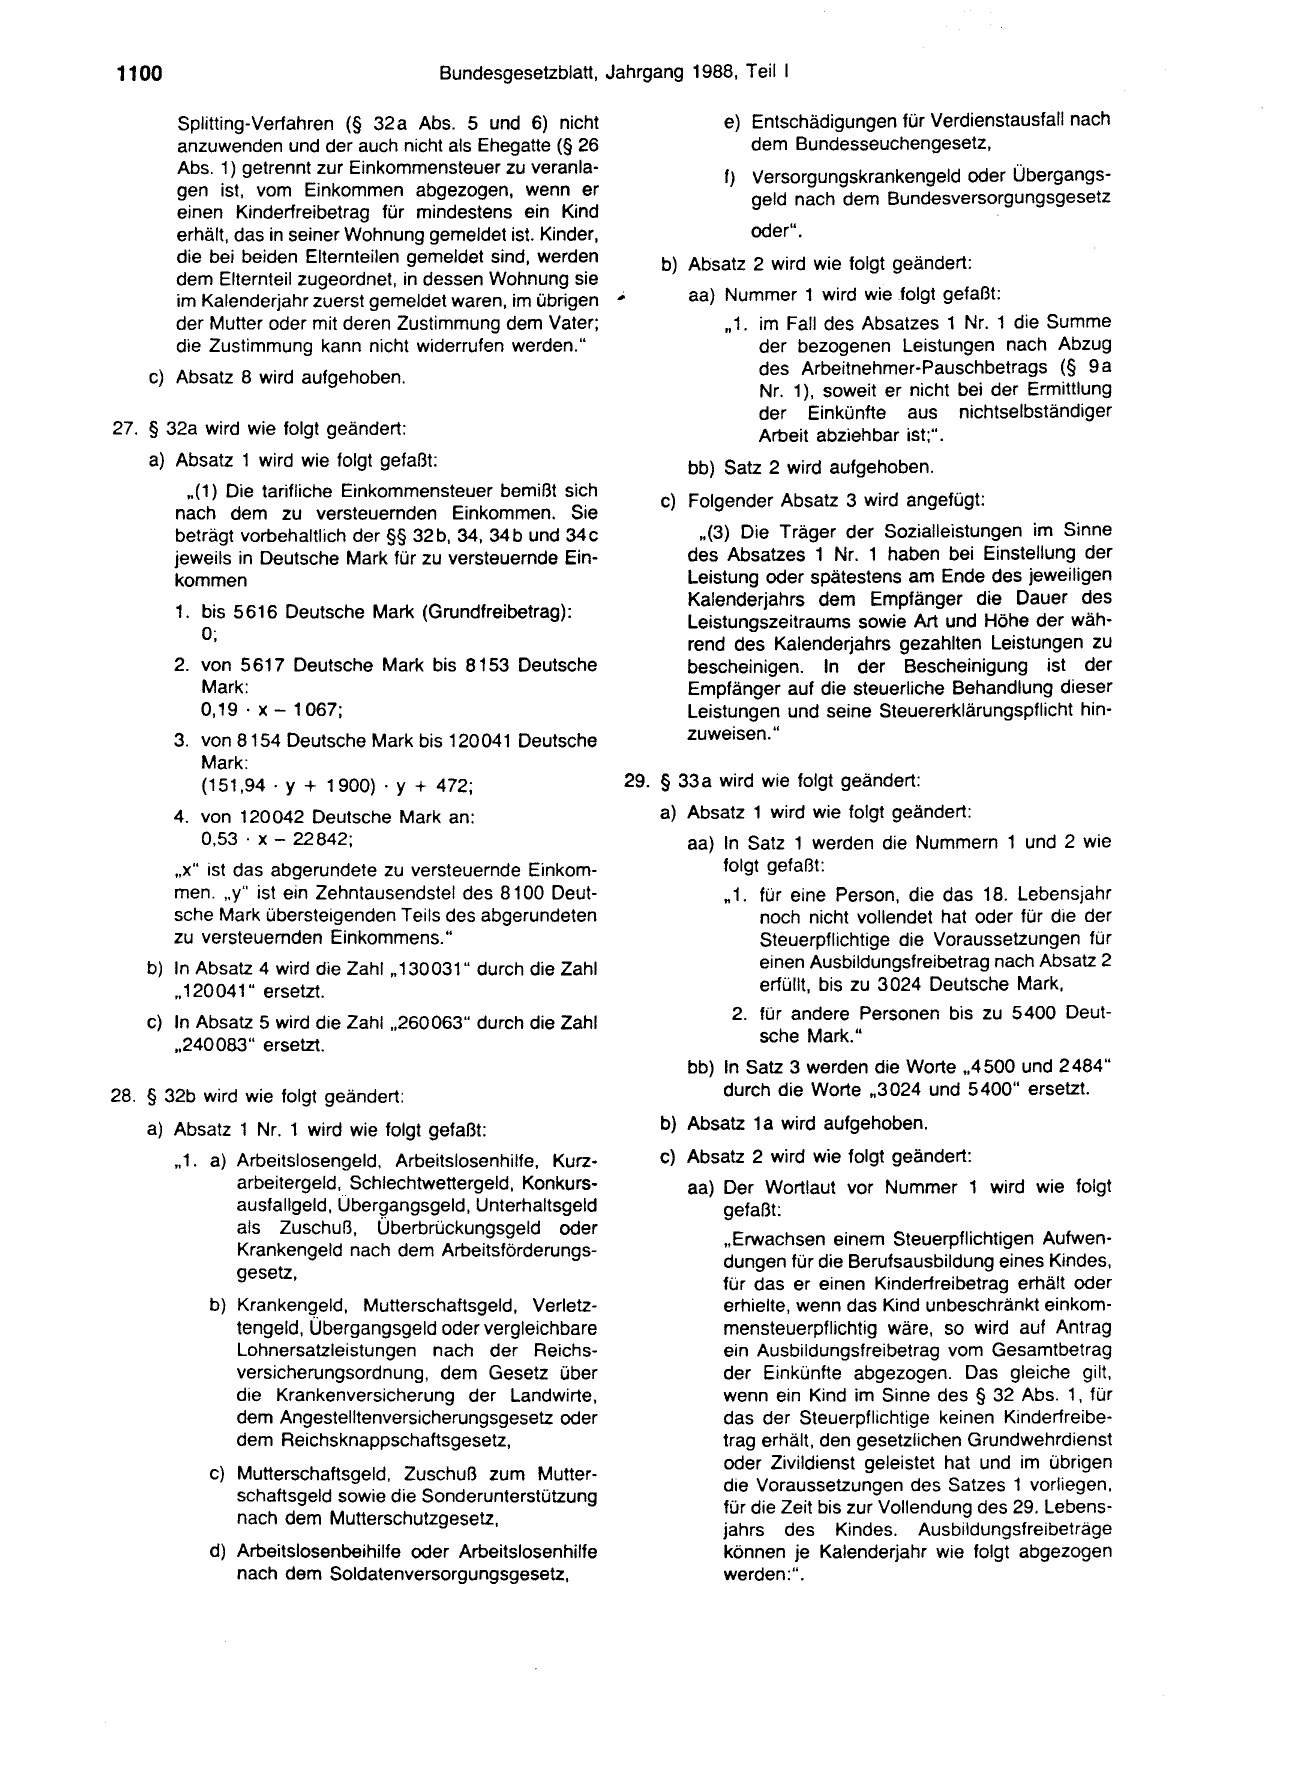
27. § 32a wird wie folgt geändert:
    a) Absatz 1 wird wie folgt gefaßt:
         ,,(1) Die tarifliche Einkommensteuer bemißt sich

       nach dem zu versteuernden Einkommen. Sie
       beträgt vorbehaltlich der §§ 32 b, 34, 34 b und 34 c
       jeweils in Deutsche Mark für zu versteuernde Ein-
       kommen

       1. bis 5 616 Deutsche Mark (Grundfreibetrag):

          O;

       2. von 5617 Deutsche Mark bis 8153 Deutsche
          Mark:
          0,19 · x-1067;
       3. von 8154 Deutsche Mark bis 120041 Deutsche
          Mark:
          (151,94 · y + 1900) · y + 472;
       4. von 120042 Deutsche Mark an:
          0,53 · X - 22842;
       ,,x" ist das abgerundete zu versteuernde Einkom-
       men. ,,y" ist ein Zehntausendstel des 8100 Deut-
       sche Mark übersteigenden Teils des abgerundeten
       zu versteuernden Einkommens."
    b) In Absatz 4 wird die Zahl „130031" durch die Zahl
       ,, 120 041 " ersetzt.

    c) In Absatz 5 wird die Zahl „260063" durch die Zahl
       ,,240 083" ersetzt.

28. § 32b wird wie folgt geändert:

    a) Absatz 1 Nr. 1 wird wie folgt gefaßt:

       ,, 1. a) Arbeitslosengeld, Arbeitslosenhilfe, Kurz-
                arbeitergeld, Schlechtwettergeld, Konkurs-
                ausfallgeld, Übergangsgeld, Unterhaltsgeld
                als Zuschuß, Überbrückungsgeld oder

                Krankengeld nach dem Arbeitsförderungs-

                gesetz,

           b) Krankengeld, Mutterschaftsgeld, Verletz-
              tengeld, Übergangsgeld oder vergleichbare
              Lohnersatzleistungen nach der Reichs-
              versicherungsordnung, dem Gesetz über
              die Krankenversicherung der Landwirte,
              dem Angestelltenversicherungsgesetz oder
              dem Reichsknappschaftsgesetz,

           c) Mutterschaftsgeld, Zuschuß zum Mutter-

              schaftsgeld sowie die Sonderunterstützung

              nach dem Mutterschutzgesetz,

           d) Arbeitslosenbeihilfe oder Arbeitslosenhilfe
              nach dem Soldatenversorgungsgesetz,

               e) Entschädigungen für Verdienstausfall nach
                  dem Bundesseuchengesetz,
               f)   Versorgungskrankengeld oder Übergangs-
                    geld nach dem Bundesversorgungsgesetz

                    oder".
        b) Absatz 2 wird wie folgt geändert:

#
           aa) Nummer 1 wird wie .folgt gefaßt:
               „ 1. im Fall des Absatzes 1 Nr. 1 die Summe
                    der bezogenen Leistungen nach Abzug
                    des Arbeitnehmer-Pauschbetrags (§ 9 a

                    Nr. 1), soweit er nicht bei der Ermittlung
                    der Einkünfte aus nichtselbständiger
                    Arbeit abzieh bar ist;".
           bb) Satz 2 wird aufgehoben.

        c) Folgender Absatz 3 wird angefügt:

             ,.(3) Die Träger der Sozialleistungen im Sinne
           des Absatzes 1 Nr. 1 haben bei Einstellung der
           Leistung oder spätestens am Ende des jeweiligen
           Kalenderjahrs dem Empfänger die Dauer des

           Leistungszeitraums sowie Art und Höhe der wäh-

           rend des Kalenderjahrs gezahlten Leistungen zu
           bescheinigen. In der Bescheinigung ist der
           Empfänger auf die steuerliche Behandlung dieser
           Leistungen und seine Steuererklärungspflicht hin-
           zuweisen."

    29. § 33a wird wie folgt geändert:
        a) Absatz 1 wird wie folgt geändert:
           aa) In Satz 1 werden die Nummern 1 und 2 wie
               folgt gefaßt:
               „ 1. für eine Person, die das 18. Lebensjahr
                    noch nicht vollendet hat oder für die der
                    Steuerpflichtige die Voraussetzungen für
                    einen Ausbildungsfreibetrag nach Absatz 2
                    erfüllt, bis zu 3024 Deutsche Mark,
                2. für andere Personen bis zu 5400 Deut-

                   sche Mark."
           bb) In Satz 3 werden die Worte „4500 und 2484"
               durch die Worte „3024 und 5400" ersetzt.

        b) Absatz 1a wird aufgehoben.

        c) Absatz 2 wird wie folgt geändert:
           aa) Der Wortlaut vor Nummer 1 wird wie folgt
               gefaßt:

               ,,Erwachsen einem Steuerpflichtigen Aufwen-

               dungen für die Berufsausbildung eines Kindes,

               für das er einen Kinderfreibetrag erhält oder
               erhielte, wenn das Kind unbeschränkt einkom-
               mensteuerpflichtig wäre, so wird auf Antrag
               ein Ausbildungsfreibetrag vom Gesamtbetrag
               der Einkünfte abgezogen. Das gleiche gilt,
               wenn ein Kind im Sinne des § 32 Abs. 1, für
               das der Steuerpflichtige keinen Kinderfreibe-
               trag erhält, den gesetzlichen Grundwehrdienst
               oder Zivildienst geleistet hat und im übrigen

               die Voraussetzungen des Satzes 1 vorliegen,

               für die Zeit bis zur Vollendung des 29. Lebens-

               jahrs des Kindes. Ausbildungsfreibeträge
               können je Kalenderjahr wie folgt abgezogen
               werden:".
   bb) Nach dem neuen Satz 4 wird folgender Satz
       eingefügt:
        „Der anrechnungsfreie Betrag kann nur in
        Anspruch genommen werden, wenn der Steu-
        erpflichtige für das Kind einen Kinderfreibetrag
        erhält."

   cc) In dem neuen Satz 8 werden die Worte „nach.
       den Sätzen 1 bis 3" durch die Worte „nach den
       Sätzen 1 bis 6" ersetzt.
   dd) In dem neuen Satz 10 werden die Worte „des
       Satzes 6" durch die Worte „des Satzes 9"
       ersetzt.

   ee) In dem neuen Satz 11 werden die Worte „der
       Sätze 5 bis 7" durch die Worte „der Sätze 8 bis
       10" ersetzt.

d) Absatz 3 wird wie folgt gefaßt:

    ,,(3) Erwachsen einem Steuerpflichtigen Aufwen-

   dungen durch die Beschäftigung einer Hilfe im

   Haushalt, so können sie bis zu den folgenden

   Höchstbeträgen vom Gesamtbetrag der Einkünfte
   abgezogen werden:
   1. 1 200 Deutsche Mark im Kalenderjahr, wenn

       a) der Steuerpflichtige oder sein nicht dauernd
          getrennt lebender Ehegatte das 60. Lebens-
          jahr vollendet hat oder

       b) wegen Krankheit des Steuerpflichtigen oder
          seines nicht dauernd getrennt lebenden
          Ehegatten oder eines zu seinem Haushalt
          gehörigen Kindes im Sinne des § 32 Abs. 1
          Satz 1 oder einer anderen zu seinem Haus-
          halt gehörigen unterhaltenen Person, für die
          eine Ermäßigung nach Absatz 1 gewährt
          wird, die Beschäftigung einer Hilfe im Haus-
          halt erforderlich ist,
  2.      800 Deutsche Mark im Kalenderjahr, wenn
       eine der in Nummer 1 Buchstabe b genannten
       Personen hilflos im Sinne des § 33 b oder
       schwer behindert ist.
  Erwachsen einem Steuerpflichtigen wegen der
  Unterbringung in einem Heim oder zur dauernden
  Pflege Aufwendungen, die Kosten für Dienstlei-
  stungen enthalten, die mit denen einer Hilfe im
  Haushalt vergleichbar sind, so können sie bis zu
  den folgenden Höchstbeträgen vom Gesamtbetrag
  der Einkünfte abgezogen werden:
  1. 1 200 Deutsche Mark, wenn der Steuerpflichtige
     oder sein nicht dauernd getrennt lebender Ehe-
     gatte in einem Heim untergebracht ist, ohne
     pflegebedürftig zu sein,
  2. 1 800 Deutsche Mark, wenn die Unterbringung
     zur dauernden Pflege erfolgt.

  Die jeweiligen Höchstbeträge der Sätze 1 und 2

  können auch bei Ehegatten, bei denen die Voraus-

  setzungen des § 26 Abs. 1 vorliegen, insgesamt

  nur einmal abgezogen werden, es sei denn, die
  Ehegatten sind wegen Pflegebedürftigkeit eines
  der Ehegatten an einer gemeinsamen Haushalts-
  führung gehindert."

    e) Dem Absatz 4 wird folgender Satz angefügt:
       ,,Als Ausbildungshilfe bezogene Zuschüsse min-
       dern nur die zeitanteiligen Höchstbeträge und Frei-
       beträge der Kalendermonate, für die die
       Zuschüsse bestimmt sind."

    f) · In Absatz 5 werden die Worte „der Absätze 1a
         bis 3" durch die Worte „der Absätze 2 und 3"
         ersetzt.

30. § 33b wird wie folgt geändert:
    a) Die Überschrift wird wie folgt gefaßt:

                ,,Pauschbeträge für Behinderte,
              Hinterbliebene und Pflegepersonen"
    b) Die Absätze 1 bis 3 werden wie folgt gefaßt:

        ,,(1) Wegen der außergewöhnlichen Belastungen,
       die einem Behinderten unmittelbar infolge seiner
       Behinderung erwachsen, kann er anstelle einer

       Steuerermäßigung nach § 33 einen Pauschbetrag

       nach Absatz 3 geltend machen (Behinderten-

       Pauschbetrag).

         (2) Die Pauschbeträge erhalten
       1. Behinderte, deren Grad der Behinderung auf
          mindestens 50 festgestellt ist;

       2. Behinderte, deren Grad der Behinderung auf
          weniger als 50, aber mindestens auf 25 fest-
          gestellt ist, wenn

          a) dem Behinderten wegen seiner Behinde-
             rung nach gesetzlichen Vorschriften Renten
             oder andere laufende Bezüge zustehen, und
             zwar auch dann, wenn das Recht auf die
             Bezüge ruht oder der Anspruch auf die
             Bezüge durch Zahlung eines Kapitals abge-
             funden worden ist, oder
          b) die Behinderung zu einer äußerlich erkenn-
             baren dauernden Einbuße der körperlichen
             Beweglichkeit geführt hat oder auf einer typi-
             schen Berufskrankheit beruht.
        (3) Die Höhe des Pauschbetrags richtet sich
      nach dem dauernden Grad der Behinderung. Als
      Pauschbeträge werden gewährt bei einem Grad
      der Behinderung
      von 25 und 30                    600 Deutsche Mark
      von 35 und 40                    840 Deutsche Mark
      von 45 und 50                  111 0 Deutsche Mark
      von 55 und 60                  1 410 Deutsche Mark
      von 65 und 70                  1 740 Deutsche Mark
      von 75 und 80                  2 070 Deutsche Mark
      von 85 und 90                  2 400 Deutsche Mark
      von 95 und 100                 2 760 Deutsche Mark.
      Für Behinderte, die infolge ihrer Behinderung so
      hilflos sind, daß sie für die gewöhnlichen und regel-
      mäßig wiederkehrenden Verrichtungen im Ablauf

      des täglichen Lebens in erheblichem Umfang frem-

      der Hilfe dauernd bedürfen, und für Blinde erhöht

      sich der Pauschbetrag auf 7 200 Deutsche Mark."

   c) In Absatz 4 wird nach den Worten „720 Deutsche
      Mark" der Klammerzusatz ,,(Hinterbliebenen-
      Pauschbetrag)" eingefügt.
1102                                     Bundesgesetzblatt,

    d) Absatz 5 wird wie folgt geändert:

       aa) In Satz 1 werden die Worte „Pauschbetrag für

           Körperbehinderte" durch die Worte „Behinder-

           ten-Pauschbetrag" und die Worte „Pausch-

           betrag für Hinterbliebene" durch die Worte

           ,,Hinterbliebenen-Pauschbetrag" ersetzt.
Jahrgang 1988, Teil 1

         zwischen der Einkommensteuer für das um diese
         Einkünfte verminderte zu versteuernde Einkom-

         men (verbleibendes zu versteuerndes Einkom-

         men) und der Einkommensteuer für das verblei-

         bende zu versteuernde Einkommen zuzüglich

         eines Drittels dieser Einkünfte."
       bb) In Satz 2 werden die Worte „Sätze 5 bis 7'' .,.33. § 34b wird wie folgt geändert:
           durch die Worte „Sätze 8 bis 10" ersetzt.

       cc) In Satz 3 werden die Worte „Pauschbetrag für

           Körperbehinderte" durch die Worte „Behinder-
           ten-Pauschbetrag" ersetzt.
    e) Nach Absatz 5 wird folgender neuer Absatz 6
       eingefügt:
         .,(6) Wegen der außergewöhnlichen Belastungen,
       die einem Steuerpflichtigen durch die Pflege einer
       Person erwachsen, die nicht nur vorübergehend so
       hilflos ist, daß sie für die gewöhnlichen und regel-
       mäßig wiederkehrenden Verrichtungen im Ablauf
       des täglichen Lebens in erheblichem Umfang frem-
       der Hilfe dauernd bedarf, kann er anstelle einer
       Steuerermäßigung nach § 33 einen Pauschbetrag
       von 1 800 Deutsche Mark im Kalenderjahr geltend
       machen (Pflege-Pauschbetrag). Voraussetzung
       ist, daß der Steuerpflichtige die Pflege im Inland
       entweder in seiner Wohnung oder in der Wohnung
       des Behinderten persönlich durchführt. Wird ein
       Behinderter von mehreren Steuerpflichtigen im
       Veranlagungszeitraum gepflegt, wird der Pausch-
       betrag nach der Zahl der Pflegepersonen, bei
       denen die Voraussetzungen der Sätze 1 und 2
       vorliegen, geteilt."
    f) Der bisherige Absatz 6 wird Absatz 7.

31. In der Überschrift des § 33c wird das Wort „Allein-

    stehender" gestrichen.

32. § 34 wird wie folgt geändert:

    a) Absatz 1 wird wie folgt gefaßt:
        ,,(1) Sind in dem Einkommen außerordentliche
       Einkünfte enthalten, so ist die darauf entfallende
       Einkommensteuer nach ermäßigten Steuersätzen
       zu bemessen. Diese betragen für den Teil der
       außerordentlichen Einkünfte, der zwei Millionen
       Deutsche Mark nicht übersteigt, die Hälfte und für
       den diesen Betrag übersteigenden, aber den
       Betrag von fünf Millionen Deutsche Mark nicht
       übersteigenden Teil der außerordentlichen Ein-
       künfte zwei Drittel des durchschnittlichen Steuer-
       satzes, der sich ergäbe, wenn die tarifliche Ein-
       kommensteuer nach dem gesamten zu versteuern-
       den Einkommen zuzüglich der dem Progressions-
       vorbehalt unterliegenden Einkünfte zu bemessen
       wäre. Auf das verbleibende zu versteuernde Ein-
       kommen ist vorbehaltlich des Absatzes 3 § 32 a
       anzuwenden. Die Sätze 1 bis 3 gelten nicht, wenn
       der Steuerpflichtige auf die außerordentlichen Ein-
       künfte ganz oder teilweise § 6b oder § 6 c an-
       wendet."

    b) Absatz 3 wird wie folgt gefaßt:
        .,(3) Die Einkommensteuer auf Einkünfte, die die
       Vergütung für eine mehrjährige Tätigkeit sind,
       beträgt das Dreifache des Unterschiedsbetrags

a) In Absatz 1 werden im Einleitungssatz die Worte

   ,,auf Antrag" gestrichen.

b) In Absatz 3 Nr. 1 werden am Ende des Satzes das
   Semikolon durch ein Komma ersetzt und folgender
   Teilsatz angefügt:
       ,,die auf außerordentliche Einkünfte bis zwei Millio-
       nen Deutsche Mark Anwendung finden;".

34. § 34c Abs. 4 wird wie folgt geändert:

    a) Satz 1 wird wie folgt gefaßt:
       „Statt der Anrechnung oder des Abzugs einer
       ausländischen Steuer (Absätze 1 bis 3) ist bei
       unbeschränkt Steuerpflichtigen auf Antrag die auf
       ausländische Einkünfte aus dem Betrieb von Han-
       delsschiffen im internationalen Verkehr entfallende
       Einkommensteuer nach den Steuersätzen des
       § 34 Abs. 1 Satz 2 zu bemessen, die auf außer-
       ordentliche Einkünfte bis zwei Millionen Deutsche
       Mark Anwendung finden."

    b) Satz 3 wird wie folgt gefaßt:
       ,,Zum Betrieb von Handelsschiffen im internationa-
       len Verkehr gehören auch die Vercharterung von
       Handelsschiffen für die in Satz 2 bezeichneten
       Zwecke, wenn die Handelsschiffe vom Vercharte-

       rer ausgerüstet worden sind, die mit dem Betrieb

       und der Vercharterung von Handelsschiffen in
       unmittelbarem Zusammenhang stehenden Neben-

       und Hilfsgeschäfte sowie die Veräußerung von
       im internationalen Verkehr betriebenen Handels-
       schiffen."

35. In § 34 f Abs. 2 wird die Zahl „600" durch die Zahl
    ,, 750" ersetzt.

36. Am Ende des § 36 Abs. 2 Nr. 2 werden das Semikolon
    durch einen Punkt ersetzt und folgende Sätze ange-
    fügt:

    „In den Fällen des § 20 Abs. 2 Nr. 3 wird auf die
    Einkommensteuer des Veräußerers 10 vom Hundert
    der ihm gezahlten Stückzinsen oder 10 vom Hundert
    des Unterschiedsbetrags zwischen den ihm gezahlten
    und den von ihm gezahlten Stückzinsen als Kapitaler-
    tragsteuer angerechnet. Dabei sind die Stückzinsen
    ohne Berücksichtigung der im nächsten Zinszahlungs-
    zeitpunkt einzubehaltenden Kapitalertragsteuer zu-
    grunde zu legen. Die Sätze 2 und 3 gelten entspre-
    chend für die Anrechnung der Kapitalertragsteuer des
    Erwerbers, der am Ende des Zinszahlungszeitraums
    Inhaber der Schuldverschreibung gewesen ist. In den
    Fällen des § 20 Abs. 2 Nr. 4 gelten die Sätze 2 bis 4
    entsprechend. Die Kapitalertragsteuer wird in den Fäl-
    len der Sätze 2 und 5 unabhängig davon angerechnet,
    ob sie einbehalten und abgeführt worden ist;".
 37. In § 37 Abs. 3 Satz 4 wird die Zahl "1800" durch die
     Zahl „ 1200" ersetzt.

38. § 38 c wird wie folgt geändert:
     a) Absatz 1 wird wie folgt geändert:
        aa) In Satz 4 wird die Zahl „22" durch die Zahl
            „ 19" sowie der Punkt durch ein Semikolon
            ersetzt und folgender Teilsatz angefügt: ""

             ,,für den 60048 Deutsche Mark übersteigen-
             den Teil des abgerundeten zu versteuernden
             Einkommens beträgt die auszuweisende Ein-
             kommensteuer 53 vom Hundert."

       bb) Nummer 1 wird wie folgt gefaßt:
             „ 1. des Arbeitnehmer-Pauschbetrags
                  (§ 9a Nr. 1) für die Steuerklassen Ibis V,".

       cc) Die Nummern 2 und 7 werden aufgehoben.
       dd) Die Nummern 3 bis 6 und 8 werden Nummern
           2 bis 6.
       ee) In der neuen Nummer 2 werden die Zahl „270"
           durch die Zahl "108" und die Zahl „540" durch
           die Zahl "216" ersetzt.
       ff)   In der neuen Nummer 3 werden das Zitat,,§ 1Oe
             Abs. 3" durch das Zitat ,,§ 10c Abs. 2 bis 4",
             die Worte „in Höhe des§ 10c Abs. 3 Satz 2"
             durch die Worte „nach Maßgabe des § 1Oe
             Abs. 2" und die Worte „in Höhe des§ 1Oe Abs. 4
             Nr. 1" durch die Worte „nach Maßgabe des
             § 10c Abs. 2 und Abs. 4 Nr. 1" ersetzt.

       gg) In der neuen Nummer 5 werden die Zahl

           „2484" durch die Zahl „3024" und die Zahl

           ,,1242" durch die Zahl „1512" ersetzt.

       hh) In der neuen Nummer 6 wird die Zahl „ 18"
           durch die Zahl „2" ersetzt.
    b) In Absatz 2 werden das Zitat,,§ 10c Abs. 5" durch
       das Zitat ,,§ 10c Abs. 3", das Zitat „Nummer 4"
       durch das Zitat „Nummer 3", der Klammerzusatz
       ,,(§ 10c Abs. 3)" durch den Klammerzusatz,,(§ 10c
       Abs. 2 bis 4)", die Worte „in Höhe des§ 10c Abs. 3
       Satz 3" durch die Worte „nach Maßgabe des§ 10c
       Abs. 3" und die Worte „in Höhe des§ 10c Abs. 4
       Nr. 1" durch die Worte „nach Maßgabe des § 1Oe
       Abs. 3 und Abs. 4 Nr. 1" ersetzt.

    c) Absatz 3 wird wie folgt geändert:

       aa) Satz 2 wird wie folgt gefaßt:
             ,,Dabei sind die Anfangsbeträge der Arbeits-
             lohnstufen und die Lohnsteuerbeträge für die
             Monatslohnsteuertabellen mit einem Zwölftel,
             für die Wochenlohnsteuertabellen mit 1/360 und
             für die Tageslohnsteuertabellen mit 1/360 der
             Jahresbeträge anzusetzen; Bruchteile eines
             Pfennigs bleiben jeweils außer Ansatz."
       bb) Die Sätze 3 und 4 werden aufgehoben.

39. § 39 wird wie folgt geändert:
    a) Absatz 3 wird wie folgt geändert:
       aa) In Nummer 3 werden nach dem Wort „Kinder-
           freibeträge" die Worte „bei den Steuerklassen
           1 bis IV" eingefügt sowie die Zahl "1242" durch

        die Zahl „ 1512", die Zahl "2484" durch die
        Zahl "3024" ersetzt und das Komma am Ende
        durch einen Punkt ersetzt.
   bb) Nummer 4 wird aufgehoben.
   cc) Die Sätze 2 bis 8 werden aufgehoben.
b) Nach Absatz 3 werden folgende Absätze 3 a und
   3 b eingefügt:

      "(3a) Soweit bei dem Arbeitnehmer Kinderfreibe-
   träge nach § 32 Abs. 1 bis 6 zu berücksichtigen
   und nicht nach Absatz 3 von der Gemeinde auf der
   Lohnsteuerkarte einzutragen sind, ist die auf der

   Lohnsteuerkarte eingetragene Zahl der Kinderfrei-
   beträge sowie im Falle des§ 38b Nr. 2 die Steuer-
   klasse vom Finanzamt auf Antrag zu ändern. In
   den Fällen des§ 32 Abs. 6 Nr. 1 Alternative 2 und
   letzter Satz gilt dies nur, wenn nach den tatsäch-
   lichen Verhältnissen zu erwarten ist, daß die Vor-
   aussetzungen auch im Laute des Kalenderjahrs
   bestehen bleiben. Der Antrag kann nur nach amt-
   lich vorgeschriebenem Vordruck gestellt werden.
       (3 b) Für die Eintragungen nach den Absätzen 3
   und 3 a sind die Verhältnisse zu Beginn des Kalen-
   derjahrs maßgebend, für das die Lohnsteuerkarte
   gilt. Auf Antrag des Arbeitnehmers kann eine für
   ihn ungünstigere Steuerklasse oder Zahl der Kin-
   derfreibeträge auf der Lohnsteuerkarte eingetra-
   gen werden. In den Fällen der Steuerklassen III
   und IV sind bei der Eintragung der Zahl der Kinder-
   freibeträge auch Kinder des Ehegatten zu berück-
   sichtigen. Die Eintragungen sind die gesonderte

   Feststellung von Besteuerungsgrundlagen im

   Sinne des § 179 Abs. 1 der Abgabenordnung,

   die unter dem Vorbehalt der Nachprüfung steht.
   Den Eintragungen braucht eine Belehrung über
   den zulässigen Rechtsbehelf nicht beigefügt zu
   werden."
c) Absatz 4 wird wie folgt geändert:

   aa) In Satz 1 werden das Komma nach dem Wort
       ,,Familienstands" durch das Wort „und" ersetzt,
       die Worte „und der Zahl der Kinder" gestri-
       chen, am Ende der Punkt durch ein Semikolon
       ersetzt und folgender Teilsatz angefügt: ,,dies
       gilt nicht, wenn eine Änderung als Folge einer
       nach Absatz 3a Satz 2 durchgeführten Über-

       tragung des Kinderfreibetrags in Betracht
       kommt."
   bb) In Satz 2 werden die Worte „Satz 1" gestri-
       chen und die Worte „Absatzes 3 Satz 4" durch
       die Worte „Absatzes 3a" ersetzt.

d) Absatz 5 wird wie folgt geändert:
   aa) In Satz 1 werden das Komma nach dem Wort
       ,,Steuerklasse" durch das Wort „oder" ersetzt,
       die Worte „oder höhere Zahl der Kinder"
       gestrichen und die Worte „Absatzes 3 Satz 4"
       durch die Worte „Absatzes 3a" ersetzt.
   bb) Satz 2 wird aufgehoben.
e) In Absatz 5 a Satz 3 wird das Zitat „Absatz 3
   Sätze 7 und 8" durch das Zitat „Absatz 3 b Sätze 4
   und 5" ersetzt.
1104                                    Bundesgesetzblatt, Jahrgang 1988, Teil 1

40. § 39a wird wie folgt geändert:
    a) Absatz 1 wird wie folgt geändert:
       aa) Nummer 1 wird aufgehoben.
       bb) Die bisherige Nummer 3 wird Nummer 1, die
           bisherige Nummer 4 wird Nummer 2, die
           bisherige Nummer 5 wird Nummer 3, die bis-
           herige Nummer 2 wird Nummer 4 und die bis-
           herige Nummer 6 wird Nummer 5.
       cc) In der neuen Nummer 1 wird das Wort „Wer-
           bungskosten-Pauschbetrag" durch das Wort

           ,,Arbeitnehmer-Pauschbetrag" ersetzt.
       dd) In der neuen Nummer 2 wird die Zahl „270"
           durch die Zahl „108" ersetzt.

       ee) In der neuen Nummer 3 wird das Zitat,.§§ 33,
           33a und 33c" durch das Zitat ,,§§ 33, 33a,
           33 b Abs. 6 und § 33c" ersetzt.
       ff)   In der neuen Nummer 4 werden das Wort
             ,.Körperbehinderte" durch das Wort „Behin-
             derte" und das Zitat ,.§ 33b" durch das Zitat
             ,,§ 33b Abs. 1 bis 5" ersetzt.

       gg) In der neuen Nummer 5 werden das Zitat ,,§ 52
           Abs. 21 Satz 4" durch das Zitat .,§ 52 Abs. 21
           Sätze 4 und 5", die Zahl „2400" durch die Zahl
           .,3000" und in Satz 2 die Worte „der Wohnung,
           für die die Steuerbegünstigung nach § 1Oe
           oder nach § 15b des Berlinförderungsgeset-
           zes in Anspruch genommen wird," durch die
           Worte „des begünstigten Objekts" ersetzt.

    b) Absatz 2 wird wie folgt geändert:

       aa) In Satz 1 werden die Worte „den Altersfreibe-

           trag und", die Worte ,,in einer Summe", das
           Semikolon und der zweite Halbsatz gestrichen
           und das Wort „Körperbehinderte" durch das
           Wort „Behinderte" ersetzt.
       bb) Satz 4 wird wie folgt gefaßt:
             „Der Antrag ist hinsichtlich eines Freibetrags
             aus der Summe der nach Absatz 1 Nr. 1 bis 3
             in Betracht kommenden Aufwendungen und
             Beträge unzulässig, wenn die Aufwendungen
             im Sinne des § 9, soweit sie den Arbeit-
             nehmer-Pauschbetrag übersteigen, die Auf-
             wendungen im Sinne des§ 10 Abs. 1 Nr. 1, 1a,
             4 bis 7, der§§ 10b, 33 und 33c sowie die ab-
             ziehbaren Beträge nach den §§ 33 a und 33 b
             Abs. 6 insgesamt 1200 Deutsche Mark nicht

             übersteigen."

   c) Absatz 3 wird wie folgt geändert:
       aa) In Satz 1 werden das Zitat „Nr. 1, 2, 4 bis 6"
           durch das Zitat „Nr. 2 bis 5", die Worte „Ab-
           satzes 1 Nr. 4" durch die Worte „Absatzes 1
           Nr. 2", die Zahl „270" durch die Zahl „108"
           und die Zahl „540" durch die Zahl „216"
           ersetzt.

       bb) In Satz 2 werden nach den Worten „im Sinne
           des § 9, .. die Worte „soweit sie jeweils den
           Arbeitnehmer-Pauschbetrag übersteigen, und
           der Aufwendungen im Sinne" eingefügt.
   d) Dem Absatz 4 wird folgender Satz angefügt: ,.§ 153
      Abs. 2 der Abgabenordnung ist nicht anzu-
      wenden."

    e) Absatz 5 wird aufgehoben.
    f) Absatz 6 wird Absatz 5 und wie folgt gefaßt:
         ,,(5) Ist zuwenig Lohnsteuer erhoben worden, weil
       auf der Lohnsteuerkarte ein Freibetrag unzutref-
       fend eingetragen worden ist, hat das Finanzamt
       den· Fehlbetrag vom Arbeitnehmer nachzufordern,
       wenn er 20 Deutsche Mark übersteigt."

41. § 39b wird wie folgt geändert:

    a) Absatz 2 wird wie folgt geändert:

       aa) In Satz 2 werden die Worte,,, der Weihnachts-
           Freibetrag (§ 19 Abs. 3)" gestrichen.

       bb) In Satz 4 wird das Zitat ,,§ 1Oe Abs. 5" durch
           das Zitat ,.§ 10c Abs. 3" ersetzt.
    b) Absatz 3 wird wie folgt geändert:
       aa) In Satz 2 werden die Worte " , der Weihnachts-
           Freibetrag (§ 19 Abs. 3)" gestrichen.

       bb) In Satz 3 wird das Zitat ,.§ 10c Abs. 5" durch
           das Zitat ,.§ 1Oe Abs. 3" ersetzt.

       cc) In Satz 6 werden die Worte „der Sätze 9 bis
           11 " durch die Worte „des Satzes 9" ersetzt
           und die Worte ... den Weihnachts-Freibetrag"
           gestrichen.
       dd) Satz 8 wird wie folgt gefaßt:

             "Werden in einem Lohnzahlungszeitraum
             neben   laufendem     Arbeitslohn   sonstige
             Bezüge von insgesamt nicht mehr als 300
             Deutsche Mark gezahlt, so sind sie dem lau-

             fenden Arbeitslohn hinzuzurechnen."

       ee) Die Sätze 9 und 10 werden durch den folgen-
           den Satz ersetzt:
             „Die Lohnsteuer ist bei einem sonstigen
             Bezug im Sinne des§ 34 Abs. 3 in der Weise
             zu ermäßigen, daß der sonstige Bezug bei der
             Anwendung des Satzes 5 mit einem Drittel
             anzusetzen und der Unterschiedsbetrag im
             Sinne des Satzes 7 zu verdreifachen ist."
       ff)   In Satz 11 werden die Worte „ist die nach Satz
             7 oder nach Nummer 2" durch die Worte ... die
             zwei Millionen Deutsche Mark nicht überstei-
             gen, ist die nach Satz 7" ersetzt.

42. In§ 39c Abs. 3 Satz 3 werden die Worte ... Zahl der

    Kinder" gestrichen.

43. § 39d Abs. 2 wird wie folgt geändert:

    a} Nummer 1 wird aufgehoben.
    b) Die Nummern 2 bis 4 werden Nummern 1 bis 3.

    c) In der neuen Nummer 1 wird das Wort „Werbungs-
       kosten-Pauschbetrag" durch das Wort „Arbeit-
       nehmer-Pauschbetrag" ersetzt.

    d) In der neuen Nummer 2 wird die Zahl „270" durch
       die Zahl „ 108" ersetzt.
    e) In der neuen Nummer 3 wird das Zitat ,.§ 33a
       Abs. 1" durch das Zitat ,.§ 33a Abs. 1 und 2"
       ersetzt.
    f)   In Satz 4 wird das Zitat ,,§ 39 a Abs. 4 bis 6" durch
         das Zitat ,, § 39 a Abs. 4 und 5" ersetzt.

44. § 40 wird wie folgt geändert:
    a) In Absatz 1 Satz 4 wird die Zahl „1000" durch die
       Zahl „2000" ersetzt.

    b) Absatz 2 wird wie folgt gefaßt:                       ~

          ,,(2) Abweichend von Absatz 1 kann der Arbeit-

         geber die Lohnsteuer mit einem Pauschsteuersatz

         von 25 vom Hundert erheben, soweit er
         1. arbeitstäglich eine Mahlzeit im Betrieb unent-
            geltlic-1 oder verbilligt an die Arbeitnehmer

            abgibt oder Barzuschüsse an ein anderes

            Unternehmen leistet, das arbeitstäglich eine

            Mahlzeit unentgeltlich oder verbilligt an die
            Arbeitnehmer abgibt,

         2. Arbeitslohn aus Anlaß von Betriebsveranstal-
            tungen zahlt,
         3. Erholungsbeihilfen gewährt, wenn diese
            zusammen mit Erholungsbeihilfen, die in dem-
            selben Kalenderjahr früher gewährt worden
            sind, 300 Deutsche Mark für den Arbeitnehmer,
            200 Deutsche Mark für dessen Ehegatten und
            100 Deutsche Mark für jedes Kind nicht über-
            steigen und der Arbeitgeber sicherstellt, daß die
            Beihilfen zu Erholungszwecken verwendet wer-
            den."

45. § 40a wird wie folgt geändert:
    a) Absatz 1 wird durch die folgenden Absätze 1 und 2
       ersetzt:

           .,(1) Der Arbeitgeber kann unter Verzicht auf die
         Vorlage einer Lohnsteuerkarte bei Arbeitnehmern,
         die nur kurzfristig beschäftigt werden, die Lohn-
         steuer mit einem Pauschsteuersatz von 25 vom
         Hundert des Arbeitslohns erheben. Eine kurz-
         fristige Beschäftigung liegt vor, wenn der Arbeit-
         nehmer bei dem Arbeitgeber gelegentlich, nicht
         regelmäßig wiederkehrend beschäftigt wird, die
         Dauer der Beschäftigung 18 zusammenhängende
         Arbeitstage nicht übersteigt und
         1. der Arbeitslohn während der Beschäftigungs-
            dauer 120 Deutsche Mark durchschnittlich je
            Arbeitstag nicht übersteigt oder

         2. die Beschäftigung zu einem unvorhersehbaren
            Zeitpunkt sofort erforderlich wird.

            (2) Der Arbeitgeber kann unter Verzicht auf die
         Vorlage einer Lohnsteuerkarte bei Arbeitnehmern,
         die nur in geringem Umfang und gegen geringen
         Arbeitslohn beschäftigt werden, die Lohnsteuer mit
         einem Pauschsteuersatz von 15 vom Hundert des
         Arbeitslohns erheben. Eine Beschäftigung in gerin-
         gem Umfang und gegen geringen Arbeitslohn liegt
         vor, wenn der Arbeitnehmer bei dem Arbeitgeber
         laufend beschäftigt wird und bei monatlicher Lohn-
         zahlung die Beschäftigungsdauer 86 Stunden und
         der Arbeitslohn 520 Deutsche Mark nicht über-
         steigt; bei kürzeren Lohnzahlungszeiträumen darf
         die Beschäftigungsdauer 20 Stunden und der
         Arbeitslohn 120 Deutsche Mark wöchentlich nicht
         übersteigen."

    b) Die bisherigen Absätze 2 bis 4 wer:den· Absätze 3
       bis 5.
    c) In dem neuen Absatz 3 werden das Zitat „Ab-
       satz 1" durch das Zitat „den Absätzen 1 und 2" und
       die Zahl „2" durch die Zahl „3" ersetzt.
    d) In dem neuen Absatz 4 werden das Zitat „Absät-
       zen 1 und 2" durch das Zitat „Absätzen 1 bis 3"

       und die Zahl „ 12" durch die Zahl „ 18" ersetzt.

    e) In dem neuen Absatz 5 wird das Zitat „Absätzen 1

       und 2" durch das Zitat „Absätzen 1 bis 3" ersetzt.

46. § 40b wird wie folgt geändert:

    a) In Absatz 1 Satz 1 werden die Zahl „ 10" durch die

       Zahl „ 15", das Komma durch einen Punkt ersetzt

       und der nachfolgende Teilsatz gestrichen.

    b) In Absatz 2 werden die Zahl „2400" jeweils durch
       die Zahl „3000" und die Zahl „3600" durch die Zahl
       ,,4200" ersetzt.

47. In§ 41 Abs. 1 wird Satz 5 durch die folgenden Sätze
    ersetzt:
    ,,Ferner sind das Kurzarbeitergeld, das Schlecht-
    wettergeld, der Zuschuß zum Mutterschaftsgeld nach
    dem Mutterschutzgesetz sowie die Entschädigungen
    für Verdienstausfall nach dem Bundesseuchengesetz
    einzutragen. Besteht während der Dauer des Dienst-
    verhältnisses in anderen Fällen als in denen des Sat-
    zes 5 zeitweise kein Anspruch auf Arbeitslohn, so ist
    dies jeweils durch Eintragung des Großbuchstabens U
    zu vermerken."

48. § 41 b wird wie folgt geändert:

    a) Absatz 1 wird wie folgt geändert:
       aa) Nummer 1 wird wie folgt gefaßt:
            ,, 1. die Dauer des Dienstverhältnisses wäh-
                  rend des Kalenderjahrs, für das die Lohn-
                  steuerkarte gilt, sowie zusätzlich die
                  Anzahl der nach § 41 Abs. 1 Satz 6 ver-
                  merkten Großbuchstaben U,".

       bb) Nummer 4 wird wie folgt gefaßt:
            ,,4. das Kurzarbeitergeld, das Schlechtwetter-
                 geld, den Zuschuß zum Mutterschaftsgeld
                 nach dem Mutterschutzgesetz sowie die
                 Entschädigungen für Verdienstausfall nach
                 dem Bundesseuchengesetz".

    b) Absatz 2 wird aufgehoben.

    c) Absatz 3 wird Absatz 2 und wie folgt geändert:
       Die Worte „Die Absätze 1 und 2 gelten" werden
       durch die Worte „Absatz 1 gilt" ersetzt.

49. § 41 c wird wie folgt geändert:
    a) In Absatz 3 Satz 1 werden die Worte „oder eines
       Lohnzettels" gestrichen.

    b) In Absatz 4 Nr. 3 werden die Worte „oder einen
       Lohnzettel" gestrichen.

50. § 42 wird wie folgt geändert:
    a) In Absatz 3 werden am Ende der Nummer 2 das
       Semikolon durch einen Punkt ersetzt und Nummer 3
       aufgehoben.
1106                                  Bundesgesetzblatt, Jahrgang 1988, Teil 1

    b) Absatz 4 wird wie folgt geändert:
       aa) Satz 2 wird wie folgt gefaßt:

            ,,Dabei bleiben ermäßigt besteuerte Entschä-

            digungen im Sinne des § 34 Abs. 1 und Abs. 2
            Nr. 2 außer Ansatz, wenn der Arbeitnehmer
            nicht ihre Einbeziehung in den Lohnsteuer-

            Jahresausgleich beantragt."

       bb) In Satz 3 werden die Worte,,, der Weihnachts-
           Freibetrag" gestrichen.

       cc) In Satz 4 wird der Teilsatz nach dem Semi-
           kolon wie folgt gefaßt:
           ,,dabei sind die§§ 1Oe, 34 Abs. 1, §§ 34c, 34 f,
           35 und 52 Abs. 21 Sätze 4 bis 6 sowie § 15 b
           des Berlinförderungsgesetzes nicht anzu-

           wenden."

51 . § 42 a Abs. 2 wird wie folgt geändert:
    a) In Satz 3 werden die Worte ,,, der Weihnachts-
       Freibetrag" gestrichen.
    b) In Satz 4 wird der Teilsatz nach dem Semikolon
       wie folgt gefaßt:
       „dabei sind die§§ 10e, 34 Abs. 1, §§ 34c, 34f, 35
       und 52 Abs. 2 ~ Sätze 4 bis 6 sowie § 15 b des
       Berlinförderungsgesetzes nicht anzuwenden."

52. § 42b wird wie folgt geändert:

    a) Absatz 1 wird wie folgt geändert:

       aa) In Satz 3 werden die Worte „und der Arbeitge-
           ber für den Arbeitnehmer einen Lohnzettel
           noch nicht ausgeschrieben hat" gestrichen.

       bb) In Nummer 4 werden die Worte „Kurzarbeiter-
           geld oder Schlechtwettergeld" durch die Worte

           „Kurzarbeitergeld, Schlechtwettergeld, Zuschuß

           zum Mutterschaftsgeld nach dem Mutter-

           schutzgesetz oder Entschädigungen für Ver-
           dienstausfall nach dem Bundesseuchenge-
           setz" ersetzt.

    b) Absatz 2 wird wie folgt geändert:

       aa) In Satz 2 werden das Komma vor dem Wort
           „Bezüge" durch das Wort „und" ersetzt und
           folgende Worte gestrichen:
           „und ermäßigt besteuerte Vergütungen für
           Arbeitnehmererfindungen".

       bb) In Satz 3 werden die Worte" , der Weihnachts-
           Freibetrag" gestrichen.
    c) Absatz 4 wird wie folgt geändert:

       aa) In Satz 2 werden das Komma durch das Wort

           „und" ersetzt und die Worte „und auf dem

           Lohnzettel" gestrichen.

       bb) In Satz 3 werden die Worte „und im Lohn-
           zettel" gestrichen.

53. In § 42 c werden die Absatzbezeichnung ,,( 1)" ge-
    strichen und Absatz 2 aufgehoben.

54. § 42d wird wie folgt geändert:
    a) In Absatz 1 Nr. 3 werden nach dem Wort „Lohn-
       konto" das Komma durch das Wort „oder" ersetzt

       und die Worte „oder im Lohnzettel" gestrichen.

    b) Absatz 2 wird wie folgt geändert:

       aa) In Nummer 1 wird das Zitat ,,§ 39 a Abs. 6"

           durch das Zitat ,,§ 39a Abs. 5" ersetzt.
       bb) Nummer 2 wird wie folgt gefaßt:

           „2. soweit auf Grund der nach § 10 Abs. 5
               erlassenen Rechtsverordnung eine Nach-
               versteuerung durchzuführen ist,".
       cc) Folgende Nummer 3 wird angefügt:

           „3. soweit aufgrund des § 19a Abs. 2 Satz 2
               eine Nachversteuerung in den vom Arbeit-

               geber oder Kreditinstitut angezeigten Fäl-
               len durchzuführen ist."
    c) Dem Absatz 4 wird folgender Satz angefügt:
       „Satz 1 gilt entsprechend für die Nachforderung zu
       übernehmender pauschaler Lohnsteuer."
    d) In Absatz 6 werden die Worte „in der Fassung der
       Bekanntmachung vom 14. Juni 1985 (BGBI. 1
       S. 1068)" gestrichen.

55. § 43 wird wie folgt geändert:

    a) Absatz 1 wird wie folgt geändert:
       aa) Nach Nummer 3 wird folgende neue Nummer 4
           eingefügt:

           ,;4. Kapitalerträgen im Sinne des § 20 Abs. 1
                Nr. 5 in den Fällen der Nummer 8 Buch-
               stabe b;".

       bb) Die bisherigen Nummern 4 bis 6 werden Num-
           mern 5 bis 7.

       cc) Am Ende der Nummer 7 wird der Punkt durch

           ein Semikolon ersetzt; folgende Nummer 8

           wird angefügt:

           ,,8. Kapitalerträgen im Sinne des § 20 Abs.
                Nr. 7,

               a) wenn die Kapitalforderungen in Schuld-
                  verschreibungen verbrieft sind oder
                  eine ähnliche Zweckbestimmung wie
                  Schuldverschreibungen haben und
                  häufiger als dreimal abgetreten werden
                  dürfen oder in ein öffentliches Schuld-
                  buch eingetragen sind. Dies gilt nicht
                  für Kapitalerträge, die nach den §§ 3
                  und 3a steuerfrei sind oder nach den
                  Nummern 2 und 6 dem Steuerabzug
                  unterliegen;

               b) wenn der Schuldner der nicht in Buch-
                  stabe a genannten Kapitalerträge ein

                  inländisches Kreditinstitut im Sinne des

                  Gesetzes über das Kreditwesen, die
                  Kreditanstalt für Wiederaufbau, eine
                  Bausparkasse, ein Postgiroamt, ein
                  Postsparkassenamt oder die Deutsche
                  Bundesbank bei Geschäften für ihre
                  Betriebsangehörigen ist; als Schuldner
                  der Kapitalerträge gilt auch eine inlän-
 dische Zweigstelle eines ausländi-
 schen Kreditinstituts im Sinne des § 53
 des Gesetzes über das Kreditwesen.
 Der Steuerabzug ist nicht vorzunehmen,
 aa) wenn auch der Gläubiger der
       Kapitalerträge ein inländisches
       Kreditinstitut im Sinne des Geset-
       zes Ober das Kreditwesen ein-:
      schließlich der inländischen Zweig-
      stelle eines ausländischen Kredit-
      instituts im Sinne des § 53 des

      Gesetzes über das Kreditwesen,

      eine Bausparkasse, ein Postgiro-

      amt, ein Postsparkassenamt, die

      Deutsche Bundesbank oder die

      Kreditanstalt für Wiederaufbau ist.

      Ist der Gläubiger ein Kreditinstitut
      ohne Sitz oder Geschäftsleitung
      im Inland, ist der Steuerabzug
      nicht vorzunehmen, wenn nach
      einem Abkommen zur Vermei-
      dung der Doppelbesteuerung mit
      dem Staat des Sitzes oder der
      Geschäftsleitung des Kreditinsti-
      tuts die Kapitalerträge im Inland
      nicht besteuert werden können;
     dies gilt auch, wenn der Gläubiger
      Sitz oder Geschäftsleitung in
     einem anderen Staat hat und
     wenn er einen eigenständigen
     erwerbswirtschaftlichen Zweck als
      Kreditinstitut verfolgt und eine ent-
     sprechende eigene wirtschaftliche
     Tätigkeit in einem in kaufmänni-
     scher Weise eingerichteten Betrieb

     ausübt. Der Steuerabzug ist auch

     nicht vorzunehmen, wenn der

     Gläubiger eine Notenbank oder

     vergleichbare Einrichtung ohne

     Sitz oder Geschäftsleitung im

     Inland ist,

bb) wenn es sich um Kapitalerträge

     aus Spareinlagen im Sinne der

     §§ 21 und 22 Abs. 1 Satz 1 des

     Gesetzes über das Kreditwesen
     handelt, für die kein steigender
     Zins, Bonus oder allgemein höhe-
     rer Zins als der niedrigste Satz für
     Spareinlagen bei dem Kreditinsti-
     tut oder der Zweigstelle an dem-
     selben Ort gezahlt wird,

cc) wenn es sich um Kapitalerträge
    aus Sichteinlagen handelt, für die
    kein höherer Zins oder Bonus als
    0,5 vom Hundert gezahlt wird,
dd) wenn es sich um Kapitalerträge
    aus Guthaben bei einer Bauspar-
    kasse auf Grund eines Bauspar-

    vertrags handelt und der Steuer-
    pflichtige im Kalenderjahr der Gut-
    schrift dieser Kapitalerträge für
    Aufwendungen an die Bauspar-
    kasse eine Arbeitnehmer-Sparzu-
    lage oder eine Wohnungsbauprä-
    mie erhalten hat,

                   ee) wenn die Kapitalerträge bei den
                       einzelnen Guthaben im Kalender-
                       jahr nur einmal gutgeschrieben
                       werden und zehn Deutsche Mark
                       nicht übersteigen;
                c) wenn der Schuldner der nicht in Buch-
                   stabe a genannten Kapitalerträge
                   keine der in Buchstabe b bezeichneten
                   Einrichtungen ist und der Gläubiger der
                   Kapitalerträge Sitz, Geschäftsleitung,

                   Wohnsitz oder gewöhnlichen Aufent-

                   halt nicht im Inland hat und keine inlän-

                   dische Zweigstelle eines ausländi-

                   schen Kreditinstituts im Sinne des § 53

                   des Gesetzes über das Kreditwesen

                   ist. Dies gilt nur, wenn der Schuldner

                   der Kapitalerträge eine inländische
                   Körperschaft,      Personenvereinigung
                   oder Vermögensmasse im Sinne des
                   Körperschaftsteuergesetzes ist oder
                   die Leistungen bei dem inländischen
                   Schuldner Betriebsausgaben sind."
       dd) In Satz 2 werden die Worte „Nummern 1 bis 6"
           durch die Worte „Nummern 1 bis 8" ersetzt.

    b) Dem Absatz 3 werden folgende Sätze angefügt:
       „Kapitalerträge im Sinne des Absatzes 1 Nr. 8
       Buchstabe b gelten auch als inländische, wenn sie
       von einer inländischen Zweigstelle eines ausländi-
       schen Kreditinstituts im Sinne des§ 53 des Geset-
       zes über das Kreditwesen ausgezahlt oder gutge-
       schrieben werden. Sie gelten nicht als inländische,
       wenn sie von einer ausländischen Zweigstelle

       eines inländischen Kreditinstituts ausgezahlt oder

       gutgeschrieben werden; dies gilt auch für Erträge

       aus Kapitalforderungen im Sinne des Absatzes 1

       Nr. 8 Buchstabe a, wenn die Kapitalerträge von

       einer ausländischen Zweigstelle eines inländi-

       schen Kreditinstituts ausgezahlt oder gutgeschrie-

       ben werden und wenn die Kapitalforderungen eine

       Laufzeit von nicht mehr als zwei Jahren haben und

       nicht an unbeschränkt Einkommensteuerpflichtige

       veräußert werden oder veräußert werden dürfen."

56. § 43a Abs. 1 wird wie folgt geändert:
    a) In Nummer 1 wird das Zitat,,§ 43 Abs. 1 Nr. 1 bis 4"
       durch das Zitat ,.§ 43 Abs. 1 Nr. 1 bis 3" ersetzt.

    b) Nach Nummer 1 wird folgende Nummer 2 ein-
       gefügt:

       .,2. in den Fällen des § 43 Abs. 1 Nr. 5:
           a) wenn der Vertrag für die Dauer von minde-
              stens zwölf Jahren abgeschlossen worden
              ist oder nach Ablauf von zwölf Jahren seit
              dem Vertragsabschluß zurückgekauft wird,

              aa) 10 vom Hundert des Kapitalertrags,

                  wenn der Gläubiger die Kapitalertrag-
                  steuer trägt,
                   111/s vom Hundert des tatsächlich gut-
                   geschriebenen Betrags, wenn der
                   Schuldner die      Kapitalertragsteuer
                   übernimmt,
1108                                 Bundesgesetzblatt, Jahrgang 1988, Teil 1

             bb) 25 vom Hundert des vor Ablauf des
                 Versicherungsvertrags außer im Ver-
                 sicherungsfall ausgezahlten Kapital-
                 ertrags, wenn der Gläubiger die Kapital-
                 ertragsteuer trägt,

                 331/3 vom Hundert des tatsächlich aus-

                 gezahlten Betrags, wenn der Schuld-

                 ner die Kapitalertragsteuer übernimmt,

          b) wenn der Vertrag nicht für die Dauer von
             mindestens zwölf Jahren abgeschlossen
             worden ist,

             aa) 10 vom Hundert der außerrechnungs-
                 mäßigen Zinsen, wenn der Gläubiger
                 die Kapitalertragsteuer trägt,

                 111/s vom Hundert des tatsächlich gut-
                 geschriebenen Betrags, wenn der

                 Schuldner die Kapitalertragsteuer über-
                 nimmt,

             bb) 25 vom Hundert des vor Ablauf des
                 Versicherungsvertrags oder im Versi-
                 cherungsfall ausgezahlten, nicht dem
                 Steuerabzug nach Doppelbuchstabe
                 aa    unterliegenden   Kapitalertrags,

                 wenn der Gläubiger die Kapitalertrag-

                 steuer trägt,

                 331/3 vom Hundert des tatsächlich aus-
                 gezahlten Betrags, wenn der Schuld-
                 ner die Kapitalertragsteuer übernimmt,
         c) wenn der Vertrag vor Ablauf von zwölf
            Jahren seit dem Vertragsabschluß zurück-
            gekauft wird,

            25 vom Hundert des nicht dem Steuer-

            abzug nach Buchstaben a unterliegenden
            Kapitalertrags, wenn der Gläubiger die
            Kapitalertragste~_er trägt,

            331/3 vom Hundert des tatsächlich ausge-
            zahlten Betrags, wenn der Schuldner die

            Kapitalertragsteuer übernimmt,

         d) wenn es sich um Kapitalversicherungen
            gegen Einmaibeitrag oder um Rentenver-
            sicherungen mit Kapitalwahlrecht gegen

            Einmaibeitrag handelt,

            25 vom Hundert des Kapitalertrags, wenn
            der Gläubiger die Kapitalertragsteuer trägt,
            331/3 vom Hundert des tatsächlich ausge-
            zahlten Betrags, wenn der Schuldner die

            Kapitalertragsteuer übernimmt;".

  c) Die bisherigen Nummern 2 und 3 werden Num-
     mern 3 und 4.

  d) In der Nummer 3 wird das Zitat,,§ 43 Abs. 1 Nr. 5"
     durch das Zitat ,,§ 43 Abs. 1 Nr. 6" ersetzt.

  e) In der Nummer 4 werden das Zitat ,,§ 43 Abs. 1
     Nr. 6" durch das Zitat ,,§ 43 Abs. 1 Nr. 7" und am
     Ende der Punkt durch ein Semikolon ersetzt.

    f)   Folgende Nummer 5 wird angefügt:
         .,5. in den Fällen des § 43 Abs. 1 Nr. 4 und 8:

             10 vom Hundert des Kapitalertrags, wenn der
             Gläubiger die Kapitalertragsteuer trägt,
              11 ½ vom Hundert des tatsächlich ausgezahl-

            . ten Betrags, wenn der Schuldner die Kapital-

              ertragsteuer übernimmt."

57. § 44 wird wie folgt geändert:
    a) In der Überschrift wird das Zitat,,§ 43 Abs. 1 Nr. 1
       bis 5" durch das Zitat ,,§ 43 Abs. 1 Nr. 1 bis 6
       und 8" ersetzt.

    b) In Absatz 1 Satz 1 wird das Zitat,,§ 43 Abs. 1 Nr. 1
       bis 5" durch das Zitat ,,§ 43 Abs. 1 Nr. 1 bis 6
       und 8" ersetzt.

58. § 44a wird wie folgt geändert:

    a) In Absatz 1 wird das Zitat,,§ 43 Abs. 1 Nr. 3 und 4"
       durch das Zitat,,§ 43 Abs. 1 Nr. 3 und 8 Buchstabe
       b" ersetzt.
    b) Folgender Absatz 5 wird angefügt:

          ,,(5) Bei Kapitalerträgen im Sinne des§ 43 Abs. 1
         Nr. 8 Buchstabe bist der Steuerabzug nicht vorzu-
         nehmen, wenn der Gläubiger eine der in Absatz 4

         Nr. 1 und 2 genannten Körperschaften, Personen-

         vereinigungen oder Vermögensmassen ist. Absatz 4
         Sätze 2 bis 4 gilt entsprechend."

59. § 44b wird wie folgt geändert:
    a) In Absatz 1 werden das Zitat ,,§ 43 Abs. 1 Nr. 1
       und 2" durch das Zitat ,,§ 43 Abs. 1 Nr. 1, 2, 4, 5
       und 8 Buchstabe a", das Zitat,,§ 45a Abs. 3" durch
       das Zitat ,,§ 45a Abs. 2 oder 3" und das Zitat

       ,,§ 36b Abs. 3 bis 5 und § 36c" durch das Zitat
       .,§ 36 Abs. 2 Nr. 2 Sätze 2 bis 6, § 36 b Abs. 3 bis 5
       und § 36 c" ersetzt.

    b) In Absatz 4 wird das Zitat,,§ 43 Abs. 1 Nr. 3 bis 5"
       durch das Zitat ,,§ 43 Abs. 1 Nr. 3 bis 6" ersetzt.

    c) In Absatz 5 wird das Zitat,,§ 43 Abs. 1 Nr. 5" durch

       das Zitat ,,§ 43 Abs. 1 Nr. 6" ersetzt.

60. § 44 c wird wie folgt geändert:

    a) In Absatz 1 werden die Worte „die einbehaltene

       Kapitalertragsteuer" durch die Worte „die ein-
       behaltene und abgeführte Kapitalertragsteuer"
       ersetzt.
    b) Absatz 2 wird wie folgt geändert:

         aa) Nummer 1 wird wie folgt gefaßt:

             „ 1. eine nach § 5 Abs. 1 Nr. 1 bis 8 oder 10 bis
                 16 des Körperschaftsteuergesetzes oder
                 nach anderen Gesetzen von der Körper-
                 schaftsteuer befreite Körperschaft, Perso-
                 nenvereinigung oder Vermögensmasse
                 oder".
         bb) Die Worte „auf Antrag die Hälfte der auf Kapi-
             talerträge im Sinne des § 43 Abs. 1 Nr. 1
             erhobenen Kapitalertragsteuer" werden durch
             folgende Worte ersetzt: ,.auf Antrag des Gläu-
            bigers bei Kapitalerträgen im Sinne des § 43
            Abs. 1 Nr. 4, 5 und 8 sowie bei Kapitalerträgen
            aus Anteilscheinen an einem Sonderver-
            mögen im Sinne des Gesetzes über Kapital-
            anlagegesellschaften die einbehaltene und

            abgeführte Kapitalertragsteuer; bei Kapital-
            erträgen im Sinne des§ 43 Abs. 1 Nr. 1 wird
            die Hälfte der einbehaltenen und abgeführten.
            Kapitalertragsteuer erstattet".               ~
    c) In Absatz 3 wird das Zitat .. § 36b Abs. 2 Satz 4,
       Abs. 3 Satz 2, Abs. 4 und § 36 c" durch das Zitat
       .. § 36 Abs. 2 Nr. 2 Sätze 2 bis 6, § 36b Abs. 2
       Satz 4, Abs. 3 Satz 2, Abs. 4 und § 36c" ersetzt.

61 . Nach § 44c wird folgender § 45 eingefügt:
                              ,,§ 45
                   Ausschluß der Erstattung
                    von Kapitalertragsteuer
      (1) In den Fällen des § 20 Abs. 2 Nr. 2 ist die
    Erstattung von Kapitalertragsteuer an den Erwerber
    von Dividendenscheinen oder von Zinsscheinen nach
    § 37 Abs. 2 der Abgabenordnung ausgeschlossen.

      (2) § 45 Abs. 2 und 3 des Körperschaftsteuer-

    gesetzes gilt sinngemäß."

62. § 45 a wird wie folgt geändert:

    a) Der Überschrift werden die Worte „in den Fällen

       des § 43 Abs. 1 Nr. 1 bis 6 und 8" angefügt.

    b) Absatz 2 wird wie folgt geändert:

       aa) In Satz 1 werden die Worte „In den Fällen des
           § 43 Abs. 1 Nr. 1 bis 5 ist der Schuldner
           vorbehaltlich" durch die Worte „Der Schuldner

           ist vorbehaltlich des Satzes 4 und" ersetzt.

       bb) In Satz 2 wird das Zitat ,,§ 43 Abs. 1 Nr. 2 bis

           5" durch das Zitat ,,§ 43 Abs. 1 Nr. 2 bis 6

           und 8" ersetzt.

       cc) Folgender Satz wird angefügt:
            „In den Fällen des § 45b Satz 4 ist die
            Bescheinigung nur auf Verlangen des Gläubi-
            gers zu erteilen."

63. Nach § 45 a wird folgender neuer § 45 b eingefügt:

                             ,,§ 45b

         Besondere Behandlung von Kapitalerträgen
           im Sinne des § 43 Abs. 1 Nr. 5 und 6

       Die Einkommensteuer ist durch den Steuerabzug
    vom Kapitalertrag abgegolten, soweit es sich um
    Kapitalerträge im Sinne des § 43 Abs. 1 Nr. 5 in den
    Fällen des § 43 a Abs. 1 Nr. 2 Buchstabe a Doppel-
    buchstabe aa und Buchstabe b Doppelbuchstabe aa
    handelt und der Steuerpflichtige wegen der Steuer-
    abzugsbeträge nicht in Anspruch genommen werden
    kann. Dies gilt nicht, wenn die Kapitalerträge beim
    Gläubiger zu den Einkünften aus Land- und Forstwirt-
    schaft, aus Gewerbebetrieb oder aus selbständiger
    Arbeit gehören. Satz 1 gilt auch bei Kapitalerträgen im
    Sinne des § 43 Abs. 1 Nr. 6. Auf Antrag des Steuer-
    pflichtigen ist Satz 1 in den Fällen des§ 43a Abs. 1 Nr. 2
    Buchstabe a Doppelbuchstabe aa und Buchstabe b

    Doppelbuchstabe aa nicht anzuwenden und die Ver-
    anlagung der Einkünfte im Sinne des§ 43 Abs. 1 Nr. 5
    zusammen mit den übrigen Einkünften durchzuführen."

64. Der bisherige § 45b wird § 45c.

65. In § 45c wird jeweils das Zitat ,,§ 43 Abs. 1 Nr. 6"
    durch das Zitat ,,§ 43 Abs. 1 Nr. 7" ersetzt.

66. § 46 wird wie folgt geändert:
    a) In Absatz 1 werden die Zahl „48 000" durch die
       Zahl „54 000" und die Zahl „24 000" durch die Zahl
       ,,27 000" ersetzt.
    b) Absatz 2 wird wie folgt geändert:
       aa) Nummer 1 wird wie folgt gefaßt:
            ,, 1. wenn die Summe der einkommensteuer-
                  pflichtigen Einkünfte, die nicht dem
                  Steuerabzug vom Arbeitslohn zu unter-
                  werfen waren, vermindert um die darauf
                  entfallenden Beträge nach § 13 Abs. 3 und
                  § 24 a, oder die Summe der Einkünfte und
                  Leistungen, die dem Progressionsvorbe-

                  halt unterliegen, jeweils mehr als 800

                  Deutsche Mark beträgt;".
       bb) Nummer 2 wird wie folgt gefaßt:

            „2. wenn der Steuerpflichtige nebeneinander

                von mehreren Arbeitgebern Arbeitslohn

                bezogen hat;".

       cc) Die Nummern 2 a, 3 und 3a werden aufgeho-
           ben; die Nummern 2 b und 2 c werden Num-
           mern 3 und 3a.

       dd) In der neuen Nummer 3 wird das Zitat .. § 1Oe

           Abs. 5" durch das Zitat .. § 1Oe Abs. 3" ersetzt.

      ee) In der neuen Nummer 3a werden die Buchsta-

          ben a und b durch die Worte „beide Arbeits-

          lohn bezogen haben und einer für den Ver-
          anlagungszeitraum oder einen Teil davon
          nach der Steuerklasse V oder VI besteuert
          worden ist;" ersetzt.
      ff)   In der Nummer 4 wird das Zitat ,,§ 39 a Abs. 1
            Nr. 6" durch das Zitat ,.§ 39a Abs. 1 Nr. 5"
            ersetzt.

      gg) Nummer 4a wird wie folgt geändert:

            aaa) Buchstabe a wird durch folgende Buch-
                 staben a bis c ersetzt:

                 .. a) im Fall des § 32 Abs. 6 Nr. 1 Alterna-
                       tive 2 der Kinderfreibetrag von 3 024
                       Deutsche Mark auf der Lohnsteuer-
                       karte des einen Elternteils beschei-
                       nigt worden und der andere Elternteil
                       im Kalenderjahr unbeschränkt ein-
                       kommensteuerpflichtig geworden ist
                       oder
                  b) im Fall des§ 32 Abs. 6 Satz 4 einem
                     Elternteil der übertragene Kinderfrei-
                     betrag auf der Lohnsteuerkarte
                     bescheinigt worden ist oder ein
                     Elternteil die Übertragung des Kin-
                     derfreibetrags beantragt oder
 1110                                    Bundesgesetzblatt, Jahrgang 1988, Teil 1

                    c) im Fall des § 32 Abs. 7 Satz 2 auf
                       Grund der Zustimmung der Mutter
                       entweder auf der Lohnsteuerkarte
                       des Vaters die Lohnsteuerklasse II
                       bescheinigt worden ist oder der
                       Vater den Haushaltsfreibetrag be-
                       antragt oder".

              bbb) Die bisherigen Buchstabenbund c wer-

                   den Buchstaben d und e.

        hh) Nummer 5 wird wie folgt gefaßt:

              ,,5. wenn der Arbeitnehmer im Veranlagungs-
                   zeitraum geheiratet hat, sein Ehegatte
                   unbeschränkt einkommensteuerpflichtig
                   ist und auf seiner Lohnsteuerkarte ein
                   Freibetrag  wegen      Kinderbetreuungs-
                   kosten (§ 33c) eingetragen worden ist;".

        ii)
              Nummer 8 wird wie folgt geändert:

              aaa) In Buchstabe a wird in dem Zitat die Zahl

                   ,,34" durch „34 Abs. 1" ersetzt.

              bbb) In Buchstabe b werden vor den Worten
                   „zusammen einen Verlustbetrag" die
                   Worte „nach Abzug des Freibetrags nach
                   § 13 Abs. 3" eingefügt.

        jj)   Im vorletzten Satz werden nach dem Wort

              „Kalenderjahrs" die Worte „durch Abgabe

              einer Einkommensteuererklärung" eingefügt.

    c) In Absatz 3 werden in Satz 1 „Nr. 2" durch „Nr. 1"

       ersetzt, nach den Worten „in Höhe der" das Wort

       „einkommensteuerpflichtigen" eingefügt und dem

       Satz 2 die Worte " , und um den nach § 13 Abs. 3

       zu berücksichtigenden Betrag" angefügt.

    d) In Absatz 5 wird nach den Worten „in denen die"

       das Wort „einkommensteuerpflichtigen" eingefügt.

    e) Absatz 6 wird aufgehoben.

67. § 46a wird aufgehoben.

68. § 49 Abs. 1 Nr. 5 Satz 1 wird wie folgt geändert:

    a) In Buchstabe a werden das Zitat,,§ 20 Abs. 1 Nr. 1,
       2, 4 und 6" durch das Zitat,,§ 20 Abs. 1 Nr. 1, 2 und
       4 bis 7 außer in den Fällen des § 43 Abs. 1 Nr. 8
       Buchstabe b Doppelbuchstabe aa Sätze 2 und 3"
       ersetzt und nach dem Wort „Gewinnobligationen"
       die Worte „sowie aus Genußrechten, die nicht in
       § 20 Abs. 1 Nr. 1 genannt sind" eingefügt.

    b) Buchstabe c wird wie folgt gefaßt:

        „c) § 20 Abs. 1 Nr. 5 und 7, wenn der Schuldner
            Wohnsitz, Geschäftsleitung oder Sitz nicht im
            Inland hat und das Kapitalvermögen durch
            inländischen Grundbesitz, durch inländische
            Rechte, die den Vorschriften des bürgerlichen
            Rechts über Grundstücke unterliegen, oder
            durch Schiffe, die in ein inländisches Schiffs-
            register eingetragen sind, unmittelbar oder mit-
            telbar gesichert ist;".

  69. § 50 wird wie folgt geändert:
      a) Absatz 1 Satz 2 wird wie folgt gefaßt:

         ,,Die Vorschrift des § 10 Abs. 1 Nr. 5 ist anzu-
         wenden."
      b) In Absatz 4 Satz 1 werden das Zitat,,§ 10c Abs. 1,
         § 1Oe Abs. 3" durch das Zitat ,,§ 1Oe Abs. 1," und
         die Worte,,§§ 24a, 32 Abs. 8 sowie§ 33a Abs. 1"
,,_
         für ein Kind des Arbeitnehmers im Sinne des § 32

         Abs. 1, 3 bis 5" durch die Worte ,, § 24 a, § 33 a
         Abs. 1 für ein Kind des Arbeitnehmers im Sinne
         des § 32 Abs. 1, 3 bis 5 oder des § 33 a Abs. 2 Satz 2
         sowie§ 33 a Abs. 2 für ein Kind des Arbeitnehmers,
         für das er einen Freibetrag nach § 33 a Abs. 1
         erhält," ersetzt.

 70. Nach § 50c wird folgender § 50d eingefügt:

                              ,,§ 50d

                    Besonderheiten im Fall

               von Doppelbesteuerungsabkommen

         (1) Können Einkünfte, die dem Steuerabzug vom
      Kapitalertrag oder dem Steuerabzug auf Grund des
      § 50a unterliegen, nach einem Abkommen zur Ver-
      meidung der Doppelbesteuerung nicht oder nur nach
      einem niedrigeren Steuersatz besteuert werden, so
      sind die Vorschriften über die Einbehaltung, Abfüh-

      rung und Anmeldung der Steuer durch den Schuldner

      der Kapitalerträge oder Vergütungen im Sinne des

      § 50a ungeachtet des Abkommens anzuwenden.
      Unberührt bleibt der Anspruch des Gläubigers der

      Kapitalerträge oder Vergütungen auf völlige oder teil-

      weise Erstattung der einbehaltenen und abgeführten

      Steuer; der Anspruch ist durch Antrag nach amtlich

      vorgeschriebenem Vordruck geltend zu machen. Für
      die Erstattung der Kapitalertragsteuer gelten § 36 Abs. 2
      Nr. 2 Sätze 2 bis 6 sinngemäß und § 45 entsprechend.

      Der Schuldner kann sich im Haftungsverfahren nicht

      auf die Rechte des Gläubigers aus dem Abkommen
      berufen.

         (2) Die Berechtigung des Gläubigers der Kapital-
      erträge oder Vergütungen im Sinne des § 50 a, eine

      Steuerbefreiung oder Steuerermäßigung nach einem
      Abkommen in Anspruch zu nehmen, ist durch eine
      Bestätigung der für ihn zuständigen Steuerbehörde
      des anderen Vertragsstaats nach amtlich vorgeschrie-
      benem Vordruck nachzuweisen. Der Bundesminister
      der Finanzen kann im Einvernehmen mit den obersten
      Finanzbehörden der Länder auf Grund eines Ver-
      ständigungsverfahrens nach einem Abkommen ein
      erleichtertes Verfahren oder vereinfachte Nachweise
      zulassen.

         (3) Bei Kapitalerträgen im Sinne des§ 43 Abs. 1 Nr. 4,
      5 und 8 Buchstaben b und c, sowie bei Vergütungen
      im Sinne des § 50 a Abs. 4 kann der Schuldner den
      Steuerabzug nach Maßgabe des Abkommens unter-
      lassen oder nach einem niedrigeren Steuersatz vor-
      nehmen, wenn das Bundesamt für Finanzen auf
      Antrag bescheinigt, daß die Voraussetzungen dafür
      vorliegen (Freistellungsverfahren). Das gleiche gilt,
      wenn das Bundesamt für Finanzen den Schuldner auf
      Antrag hierzu allgemein ermächtigt (Kontrollmeldever-
      fahren). Die Ermächtigung kann in Fällen geringer
      steuerlicher Bedeutung erteilt und mit Auflagen ver-
    bunden werden. Einer Bestätigung nach Absatz 2
    Satz 1 bedarf es im Kontrollmeldeverfahren nicht.
    Inhalt der Auflage kann die Angabe des Namens, des

    Wohnortes oder des Ortes des Sitzes oder der

    Geschäftsleitung des Schuldners und des Gläubigers,

    der Art des Kapitalertrags oder der Vergütung, des

    Bruttobetrags und des Zeitpunkts der Zahlungen

    sowie des einbehaltenen Steuerbetrags sein. Mit dem

    Antrag auf Teilnahme am Kontrollmeldeverfahren gilt-

    die Zustimmung des Gläubigers und des Schuldners
    zur Weiterleitung der Angaben des Schuldners an den
    Wohnsitz- oder Sitzstaat des Gläubigers als erteilt.
    Die Bescheinigung oder die Ermächtigung nach den
    Sätzen 1 und 2 ist als Beleg aufzubewahren. Beste-
    hende Anmeldeverpflichtungen bleiben unberührt."

71. § 51 wird wie folgt geändert:

    a) Absatz 1 Nr. 2 wird wie folgt geändert:

       aa) In Buchstabe b werden nach dem Wort

           ,,Umlaufvermögens" die Worte „für Wirt-

           schaftsjahre, die vor dem 1 . Januar 1990
           enden," eingefügt.

       bb) Buchstabe m wird wie folgt gefaßt:
           ,,m) nach denen jeweils zu bestimmende Wirt-
                schaftsgüter des Umlaufvermögens aus-
                ländischer Herkunft, deren Preis auf dem
                Weltmarkt wesentlichen Schwankungen
                unterliegt und die nach dem Erwerb
                weder bearbeitet noch verarbeitet worden
                sind, für Wirtschaftsjahre, die vor dem
                1. Januar 1990 enden, statt mit dem sich
                nach § 6 Abs. 1 Nr. 2 ergebenden Wert

                mit einem Wert angesetzt werden kön-
                nen, der bis zu 20 vom Hundert unter den
                Anschaffungskosten oder dem niedrige-
                ren Börsen- oder Marktpreis (Wieder-
                beschaffungspreis) des Bilanzstichtags
                liegt. Für das erste Wirtschaftsjahr, das
                nach dem 31. Dezember 1989 endet,
                kann ein entsprechender Wertansatz bis
                zu 15 vom Hundert und für die darauf
                folgenden Wirtschaftsjahre bis zu 1O vom
                Hundert unter den Anschaffungskosten
                oder dem niedrigeren Börsen- oder
                Marktpreis      (Wiederbeschaffungspreis)

                zugelassen werden. Für Wirtschaftsgü-
                ter, für die das Land Berlin vertraglich das
                mit der Einlagerung verbundene Preis-

                risiko übernommen hat, ist ein Wertan-

                satz nach Satz 1 oder 2 nicht zulässig;".

      cc) Buchstabe n wird wie folgt geändert:
           aaa) In Satz 1 werden vor den Worten „ange-
                schafft oder hergestellt" die Worte „vor
                dem 1. Januar 1990" eingefügt.

           bbb) In Satz 5 werden vor den Worten „auf-

                gewendeten Kosten" die Worte „vor dem

                1. Januar 1990" eingefügt.

       dd) Buchstabe q wird wie folgt geändert:

           aaa) In Satz 1 Doppelbuchstabe ee werden
                die Worte „und vor dem 1. Januar 1992"
                gestrichen.

         bbb) Satz 2 wird wie folgt gefaßt:
              „Voraussetzung für. die Gewährung der

              erhöhten Absetzungen ist, daß die Maß-

              nahmen vor dem 1 . Januar 1992 fertig-

              gestellt worden sind; in den Fällen dP.s

              Satzes 1 Doppelbuchstabe aa müssen

              die Gebäude vor dem 1. Juli 1983 fertig-

              gestellt worden sein, es sei denn, daß der

              Anschluß nicht schon im Zusammenhang

              mit der Errichtung des Gebäudes mög-
              lich war."
         ccc) In Satz 4 werden die Worte „Die erhöh-
              ten Absetzungen" durch das Wort „Sie"
              ersetzt.
         ddd) Satz 5 wird wie folgt gefaßt:

              ,,Sind die Aufwendungen Erhaltungsauf-
              wand und entstehen sie bei einer zu
              eigenen Wohnzwecken genutzten Woh-

              nung im eigenen Haus, für die der Nut-

              zungswert nicht mehr besteuert wird, und

              liegen in den Fällen des Satzes 1 Dop-
              pelbuchstabe aa die Voraussetzungen
              des Satzes 2, zweiter Halbsatz, vor, so
              kann der Abzug dieser Aufwendungen
              wie Sonderausgaben mit gleichmäßiger
              Verteilung auf das Kalenderjahr, in dem
              die Arbeiten abgeschlossen worden sind,
              und die neun folgenden Kalenderjahre
              zugelassen werden, wenn die Maß-
              nahme vor dem 1. Januar 1992 abge-
              schlossen worden ist;".

   ee) In Buchstabe x werden am Ende des Satzes 1

       der P~nkt durch ein Semikolon ersetzt und
       folgender Halbsatz angefügt:
         „ Voraussetzung ist, daß die Maßnahmen vor
         dem 1. Januar 1992 abgeschlossen worden
         sind."

   ff)   In Buchstabe z werden nach den Worten
         ,,Wertansatz von Gold, Silber, Platin, Palla-
         dium und Rhodium" die Worte „für Wirt-
         schaftsjahre, die vor dem 1 . Januar 1990
         enden," eingefügt.

b) Absatz 4 wird wie folgt geändert:

   aa) Nummer 1 wird wie folgt geändert:

         aaa) In Buchstabe d werden die Worte „den

              Lohnzettel (§ 41 b Abs. 2)," gestrichen.

         bbb) Am Ende des Buchstabens e werden ein
              Komma und die folgenden Buchstaben f
              und g eingefügt:
              „f) die Anmeldung      der Abzugsteuer

                  (§ 50a),

               g) die Entlastung von der Kapitalertrag-

                  steuer und vom Steuerabzug nach

                  § 50 a auf Grund von Abkommen zur
                  Vermeidung der Doppelbesteue-
                  rung".

   bb) Nummer 2 wird aufgehoben, und Nummer 3
       wird Nummer 2.
1112                                    Bundesgesetzblatt, Jahrgang 1988, Teil 1

72. In § 51 a werden

    die Zahl „300" durch die Zahl „ 150", die Zahl „ 1242"

    durch die Zahl „ 1512", die Zahl „600" durch die Zahl

    .,300" und die Zahl „2484" durch die Zahl „3024"

    ersetzt.

73. § 52 wird wie folgt geändert:
    a) In Absatz 1 werden die Jahreszahl „ 1988" durch
       die Jahreszahl „ 1990" und jeweils die Jahreszahl
       "1987" durch die Jahreszahl „ 1989" ersetzt.
    b) Absatz 1a in der Fassung des Gesetzes vom
       14. Juli 1987 (BGBI. 1 S. 1629) und Absatz 1 a in
       der Fassung des Gesetzes vom 14. Dezember
       1987 (BGBI. 1 S. 2602) werden aufgehoben.

    c) Nach Absatz 1 wird folgender neuer Absatz 2
       eingefügt:

        ,,(2) § 1 Abs. 2 Satz 1 ist erstmals für den Veranla-
       gungszeitraum 1975 anzuwenden, auf Antrag
       auch, soweit Steuerfestsetzungen für die Veranla-
       gungszeiträume 1975 bis 1980 bereits bestands-
       kräftig sind; bei Arbeitnehmern, die nicht zur Ein-
       kommensteuer veranlagt werden, wird für die
       Kalenderjahre 1975 bis 1980 der Lohnsteuer-Jah-
       resausgleich durchgeführt, wenn dieser abwei-
       chend von § 42 Abs. 2 Satz 3 bis zum 31 . Dezem-
       ber 1988 beantragt wird."

   d) Der bisherige Absatz 2 wird durch folgende neue
      Absätze 2a bis 2c und 3 ersetzt:

        ,,(2 a) § 2 a Abs. 3 und 4 ist erstmals auf Verluste
       des Veranlagungszeitraums 1990 anzuwenden.

         (2 b) § 3 Nr. 63 ist erstmals für den Veranla-
       gungszeitraum 1989 anzuwenden.

          (2c) § 3 Nr. 68 des Einkommensteuergesetzes
       1987 in der Fassung der Bekanntmachung vom
       27. Februar 1987 (BGBI. 1 S. 657) ist vorbehaltlich
       des Satzes 2 letztmals für das Kalenderjahr 1988
       anzuwenden. Die Vorschrift ist für die Kalender-
       jahre 1989 bis 2000 weiter anzuwenden auf Zins-
       ersparnisse und Zinszuschüsse bei Darlehen, die
       der Arbeitnehmer vor dem 1 . Januar 1989 erhalten
       hat, soweit die Vorteile nicht über die im Kalender-

       jahr 1988 gewährten Vorteile hinausgehen.

          (3) Soweit die Zuschläge, die nach einem

       Gesetz oder einem Tarifvertrag für tatsächlich

       geleistete Sonntags-, Feiertags- oder Nachtarbeit

       neben dem Grundlohn gezahlt werden, den nach
       § 3 b steuerfreien Betrag um mehr als um 6 vom
       Hundert des Grundlohns im Lohnzahlungszeitraum
       überschreiten, bleibt für die im Kalenderjahr 1990
       endenden Lohnzahlungszeiträume der über 6 vom
       Hundert des Grundlohns hinausgehende Betrag
       zusätzlich steuerfrei. Die Zahl 6 erhöht sich für
       jedes nachfolgende Kalenderjahr jeweils um 4."

   e) Nach dem bisherigen Absatz 3, der neuer Absatz 4
      wird, werden die folgenden neuen Absätze 5 und 6
      eingefügt:

        ,,(5) § 4 Abs. 5 Nr. 2, 5 und Ba ist erstmals für

       das Wirtschaftsjahr anzuwenden, das nach dem
       31 . Dezember 1989 endet.
         (6) Rückstellungen für die Verpflichtung zu einer
       Zuwendung anläßlich eines Dienstjubiläums dürfen

       nur gebildet werden, soweit der Zuwendungsbe-
       rechtigte seine Anwartschaft nach dem 31 . Dezem-

       ber 1992 erwirbt. Bereits gebildete Rückstellungen

       sind in den Bilanzen des nach dem 30. Dezember

       1988 endenden Wirtschaftsjahrs und der beiden

       folgenden Wirtschaftsjahre mit mindestens je
       einem Drittel gewinnerhöhend aufzulösen."

-   f) Der bisherige Absatz 4 wird neuer Absatz 7 und
       wie folgt gefaßt:
        ,,(7) § 6 Abs. 1 Nr. 2a ist erstmals für das Wirt-
       schaftsjahr anzuwenden, das nach dem 31. Dezem-
       ber 1989 endet."
    g) Der bisherige Absatz 5 wird neuer Absatz 8.

    h) Der bisherige Absatz 6 wird durch folgende neue
       Absätze 9 und 9a ersetzt:

        ,,(9) § 6b ist erstmals auf Veräußerungen anzu-
       wenden, d1e nach dem 31. Dezember 1989 vorge-
       nommen werden. § 6 b Abs. 1 Satz 2 Nr. 5 und
       Sätze 5 und 6, Abs. 3 Satz 2 sowie Abs. 7 Satz 2
       des Einkommensteuergesetzes 1987 ist letztmals
       auf Erwerbsvorgänge vor dem 1. Januar 1990
       anzuwenden. § 6b ist nicht anzuwenden auf
       Erwerbsvorgänge nach Satz 2.

         (9 a) § 6 c ist erstmals auf Veräußerungen anzu-
       wenden, die nach dem 31. Dezember 1989 vor-
       genommen werden."

    i) Die bisherigen Absätze 7 bis 9 werden neue
       Absätze 10 bis 12.

    j) Die bisherigen Absätze 10, 11, und 11 a werden
       aufgehoben.

    k) Der bisherige Absatz 12 wird neuer Absatz 13 und
       wie folgt gefaßt:

        .,(13) § 9 Abs. 1 Nr. 4 des Einkommensteuer-
       gesetzes 1987 ist für den Veranlagungszeitraum
       1989 mit der Maßgabe anzuwenden, daß an die
       Stelle des Betrags von 0,36 Deutsche Mark der
       Betrag von 0,43 Deutsche Mark und an die Stelle
       des Betrags von 0, 16 Deutsche Mark der Betrag
       von 0, 19 Deutsche Mark tritt."

    1) Der bisherige Absatz 13 wird neuer Absatz 13 a

       und in diesem folgender Satz 1 eingefügt:

       ,,§ 10 Abs. 1 Nr. 3 Satz 2 und Abs. 2 Nr. 1 des

       Einkommensteuergesetzes 1987 ist letztmals für

       den Veranlagungszeitraum 1987 anzuwenden."

    m) Nach Absatz 13 a wird folgender Absatz 13 b ein-
       gefügt:
        ,. (13 b) § 10 d Abs. 1 und 2 ist erstmals auf nicht
       ausgeglichene Verluste des Veranlagungszeit-
       raums 1985 anzuwenden."

    n) Nach Absatz 14 wird folgender neuer Absatz 14 a
       eingefügt:

        ,.(14 a) § 12 Nr. 3 ist auch für Veranlagungszeit-
       räume vor 1990 anzuwenden, soweit die Vorschrift
       den Abzug steuerlicher Nebenleistungen unter-

       sagt."

    o) Absatz 15 wird wie folgt geändert:
       aa) In Satz 3 wird das Datum „1. März 1986"
           durch das Datum "1. Januar 1987" ersetzt.
                            Nr. 36 - Tag der Ausgabe Bonn,

   bb) Nach Satz 9 wird folgender Satz eingefügt:
       ,, Wird Grund und Boden nach dem 31 . Dezem-
       ber 1986 dadurch entnommen, daß auf diesem
       Grund und Boden die Wohnung des Steuer-
       pflichtigen oder eine Altenteilerwohnung
       errichtet wird, bleibt der Entnahmegewinn
       ebenfalls außer Ansatz; der Steuerpflichtige
       kann die Regelung nur für eine zu eigenen
       Wohnzwecken genutzte Wohnung und für eine
       Altenteilerwohnung in Anspruch nehmen."

   cc) Im letzten Satz werden die Worte „Sätze 6 bis 9"
       durch die Worte „Sätze 6 bis 10" ersetzt.

p) In Absatz 19 Satz 3 Nr. 2 wird die Jahreszahl
   ,, 1989" durch die Jahreszahl „ 1994" ersetzt.
q) Absatz 20 wird wie folgt gefaßt:

    ,,(20) § 20 Abs. 1 Nr. 6 und Abs. 2 Nr. 4 ist

   erstmals auf Kapitalerträge anzuwenden, die nach
   dem 31 . Dezember 1988 zufließen."

r) Der bisherige Absatz 23 wird neuer Absatz 22.
s) Nach Absatz 22 wird folgender neuer Absatz 23
   eingefügt:
    ,,(23) § 33a Abs. 2 ist mit Ausnahme des Satzes 2
   erstmals für den Veranlagungszeitraum 1988
   anzuwenden."
t) Dem Absatz 24 werden folgende Sätze angefügt:

   ,,§ 34f Abs. 2 ist erstmals anzuwenden bei Inan-
   spruchnahme der Steuerbegünstigung nach § 10 e
   Abs. 1 bis 5 oder nach § 15b des Berlinförderungs-
   gesetzes für nach dem 31. Dezember 1989 her-
   gestellte oder angeschaffte Objekte. Für vor dem

   1. Januar 1990 hergestellte oder angeschaffte

   Objekte ist § 34f Abs. 2 des Einkommensteuer-
   gesetzes 1987 weiter anzuwenden."

u) Nach Absatz 24 werden folgende neue Absätze 25
   bis 27 eingefügt:

     .,(25) § 36 Abs. 2 Nr. 2 Sätze 2 bis 6 ist erstmals

   für den Veranlagungszeitraum 1989 anzuwenden.

      (26) § 39 a Abs. 1 Nr. 5 Satz 1 ist bei vor dem
   1 . Januar 1990 hergestellten oder angeschafften
   Objekten mit der Maßgabe anzuwenden, daß an
   die Stelle des Betrags von 3 000 Deutsche Mark
   ein Betrag von 2 400 Deutsche Mark tritt. § 39 a

   Abs. 1 Nr. 5 Satz 2 ist erstmals für das Kalender-

   jahr 1988 anzuwenden.

     (27) § 41 b Abs. 2, § 42c Abs. 2 und § 46 Abs. 6
   des Einkommensteuergesetzes 1987 sind letzt-

   mals für das Kalenderjahr 1987 anzuwenden."

v) Der bisherige Absatz 25 wird neuer Absatz 28 und
   wie folgt gefaßt:
    ,,(28) § 43 Abs. 1 Nr. 4 bis 8 und Abs. 3, §§ 43a,
   44, 44a Abs. 1 und 5, § 44b Abs. 1, 4 und 5, §§ 44c,
   45, 45a, 45b und 45c sind erstmals auf Kapital-
   erträge anzuwenden, die nach dem 31. Dezember
   1988 zufließen. § 43 Abs. 1 Nr. 8 Buchstabe a ist
   nicht anzuwenden bei Kapitalerträgen aus Forde-
   rungen, die auf Grund des Hypothekenbankgeset-
   zes oder des Gesetzes über die Pfandbriefe und
   verwandten Schuldverschreibungen öffentlich-
   rechtlicher Kreditanstalten als Deckung für die
den 2. August 1988                                 1113

       Ausgabe von Kommunalschuldverschreibungen
       dienen oder die bei einem Lebensversicherungs-
       unternehmen zum Deckungsstock oder zum übri-
       gen gebundenen Vermögen gehören, vor dem
       3. August 1988 begründet worden sind und ab
       diesem Tag nicht zum vierten oder einem weiteren
       Mal abgetreten werden."
    w) Die bisherigen Absätze 26 und 27 werden auf-
       gehoben.

    x) Folgende neue Absätze 29 bis 33 werden ange-
       fügt:

        ,,(29) § 46a des Einkommensteuergesetzes 1987
      ist letztmals für den Veranlagungszeitraum 1988
      anzuwenden.
         (30) § 49 Abs. 1 Nr. 5 Satz 1 Buchstaben a und c
      ist erstmals auf Kapitalerträge anzuwenden, die

      nach dem 31 . Dezember 1988 zufließen.

         (31) Soweit § 50 Abs. 4 und § 39d Abs. 2 Nr. 3
      die Anwendung des § 33a Abs. 2 vorsehen, gilt
      dies mit Ausnahme des § 33a Abs. 2 Satz 2
      erstmals für das Kalenderjahr 1988.
        (32) § 50d ist erstmals auf Kapitalerträge und
      Vergütungen im Sinne des§ 50a anzuwenden, die
      nach dem 31. Dezember 1988 zufließen.
        (33) § 51 Abs. 1 Nr. 2 Buchstabe q Satz 5 ist
      erstmals für den Veranlagungszeitraum 1987
      anzuwenden."

74 Nach § 52 wird folgender § 53 eingefügt:
                           .,§ 53

           Anwendung des § 33a Abs. 1 für die

          Veranlagungszeiträume 1988 und 1989

     § 33a Abs. 1 ist für die Veranlagungszeiträume
   1988 und 1989 in folgender !=assung anzuwenden:

   ,Erwachsen einem Steuerpflichtigen zwangsläufig
   (§ 33 Abs. 2) Aufwendungen für den Unterhalt und

   eine etwaige Berufsausbildung einer Person, für die

   weder der Steuerpflichtige noch eine andere Person
   Anspruch auf einen Kinderfreibetrag hat, so wird auf
   Antrag die Einkommensteuer dadurch ermäßigt, daß
   die Aufwendungen vom Gesamtbetrag der Einkünfte
   abgezogen werden, und zwar im Kalenderjahr

   1. für eine Person, die das 18. Lebensjahr noch nicht

      vollendet hat oder für die der Steuerpflichtige die

      Voraussetzungen für einen Ausbildungsfreibetrag
      nach Absatz 2 erfüllt, bis zu 2484 Deutsche Mark,

   2. für andere Personen bis zu 4500 Deutsche Mark.

   Voraussetzung ist, daß die unterhaltene Person kein
   oder nur ein geringes Vermögen besitzt. Hat die unter-
   haltene Person andere Einkünfte oder Bezüge, die zur
   Bestreitung des Unterhalts bestimmt oder geeignet
   sind, so vermindern sich die Beträge von 2484 und
   4500 Deutsche Mark um den Betrag, um den diese
   Einkünfte und Bezüge den Betrag von 4500 Deutsche
   Mark übersteigen. Ist die unterhaltene Person rncht
   unbeschränkt einkommensteuerpflichtig, so können
   die Aufwendungen nur abgezogen werden, soweit sie
   nach den Verhältnissen des Wohnsitzstaats der unter-
   haltenen Person notwendig und angemessen sind,
   höchstens jedoch der Betrag, der sich nach den
 1114                                   Bundesgesetzblatt, Jahrgang 1988, Teil 1

    Sätzen 1 bis 3 ergibt; ob der Steuerpflichtige sich den
    Aufwendungen aus rechtlichen, tatsächlichen oder
    sittlichen Gründen nicht entziehen kann, ist nach
    inländischen Maßstäben zu beurteilen. Werden die
    Aufwendungen für eine unterhaltene Person von meh-
    reren Steuerpflichtigen getragen, so wird bei jedem
    der Teil des sich hiernach ergebenden Betrags ab-
    gezogen, der seinem Anteil am Gesamtbetrag der

    Leistung entspricht."'

75. § 54 wird aufgehoben.

76. Die Anlagen 1 (zu § 32a Abs. 4) und 2 (zu § 32a
    Abs. 5) werden durch die Anlagen 1 und 2 zu diesem
    Gesetz ersetzt.

                        Artikel 2

     Änderung des Körperschaftsteuergesetzes

   Das Körperschaftsteuergesetz in der Fassul"')g der
Bekanntmachung vom 10. Februar 1984 (BGBI. 1 S. 217),
zuletzt geändert durch Artikel 2 Nr. 19 des Gesetzes vom
8. Dezember 1986 (BGBI. 1 S. 2191 ), wird wie folgt ge-
ändert:

 1. § 5 Abs. 1 wird wie folgt geändert:

    a) Nummer 2 wird wie folgt geändert:

        aa) Die Worte „die Landeskreditbank Baden-Würt-

            temberg," werden gestrichen.

        bb) Nach den Worten „die Hanseatische Gesell-
            schaft für öffentliche Finanzierung mit
            beschränkter Haftung Bremen" werden die
            Worte .,, die Landeskreditbank Baden-Würt-
            temberg-Förderungsanstalt, die Bayerische
            Landesbodenkreditanstalt, die Wohnungsbau-
            Kreditanstalt Berlin, die Hamburgische Woh-
            nungsbaukreditanstalt, die Niedersächsische
            Landestreuhandstelle für den Wohnungs-
            und Städtebau, die Wohnungsbauförderungs-
            anstalt des Landes Nordrhein-Westfalen,
            die Wohnungsbaukreditanstalt des Landes
            Schleswig-Holstein" eingefügt.

   b) Nummer 10 wird wie folgt gefaßt:

        „ 10. Erwerbs- und Wirtschaftsgenossenschaften

            sowie Vereine, soweit sie

            a) Wohnungen herstellen oder erwerben
               und sie den Mitgliedern auf Grund eines
               Mietvertrags oder auf Grund eines ge-
               nossenschaftlichen     Nutzungsvertrags
               zum Gebrauch überlassen; den Wohnun-
               gen stehen Räume in Wohnheimen im
               Sinne des § 15 des Zweiten Wohnungs-
               baugesetzes gleich;

            b) im Zusammenhang mit einer Tätigkeit im
               Sinne des Buchstabens a Gemeinschafts-
               anlagen oder Folgeeinrichtungen her-
               stellen oder erwerben und sie betreiben,
               wenn sie überwiegend für Mitglieder
               bestimmt sind und der Betrieb durch die
               Genossenschaft oder den Verein notwen-
               dig ist.

               Die Steuerbefreiung ist ausgeschlossen,
               wenn die Einnahmen des Unternehmens aus
               den in Satz 1 nicht bezeichneten Tätigkeiten
               1O vom Hundert der gesamten Einnahmen
               übersteigen;".

      c) Die .Nummern 11, 13 und 17 werden aufgehoben.
      d) Nummer 12 wird wie folgt gefaßt:
,;.

          „ 12. die von den zuständigen Landesbehörden
               begründeten oder anerkannten gemeinnützi-
               gen Siedlungsunternehmen im Sinne des
               Reichssiedlungsgesetzes in der im Bundes-
               gesetzblatt Teil 111, Gliederungsnummer 2331-1,
               veröffentlichten bereinigten Fassung, zuletzt
               geändert durch Artikel 2 Nr. 24 des Gesetzes
               vom 8. Dezember 1986 (BGBI. 1 S. 2191 ),
               und im Sinne der Bodenreformgesetze der
               Länder, soweit die Unternehmen im länd-
               lichen Raum Siedlungs-, Agrarstrukturver-

               besserungs- und Landentwicklungsmaßnah-
               men mit Ausnahme des Wohnungsbaus
               durchführen. Die Steuerbefreiung ist ausge-
               schlossen, wenn die Einnahmen des Unter-
               nehmens aus den in Satz 1 nicht bezeichne-
               ten Tätigkeiten die Einnahmen aus den in
               Satz 1 bezeichneten Tätigkeiten überstei-
               gen;".
      e) Nummer 16 Satz 3 wird wie folgt gefaßt:

         .,Die Sätze 1 und 2 gelten entsprechend für Ein-

         richtungen zur Sicherung von Spareinlagen bei

         Unternehmen, die am 31. Dezember 1989 als
         gemeinnützige Wohnungsunternehmen anerkannt
         waren."

2. § 7 Abs. 5 wird aufgehoben.

3. § 8 wird wie folgt geändert:
      a) Nach Absatz 3 wird folgender Absatz 4 eingefügt:
           ,,(4) Voraussetzung für den Verlustabzug nach
         § 1Od des Einkommensteuergesetzes ist bei einer
         Körperschaft, daß sie nicht nur rechtlich, sondern
         auch wirtschaftlich mit der Körperschaft identisch

         ist, die den Verlust erlitten hat. Wirtschaftliche
         Identität liegt insbesondere dann nicht vor, wenn
         mehr als drei Viertel der Anteile an einer Kapital-

         gesellschaft übertragen werden und die Gesellschaft

         danach ihren Geschäftsbetrieb mit überwiegend
         neuem Betriebsvermögen wieder aufnimmt. Ent-
         sprechendes gilt für den Ausgleich des Verlustes
         vom Beginn des Wirtschaftsjahrs bis zum Zeitpunkt
         der Anteilsübertragung."
      b) Die bisherigen Absätze 4 bis 7 werden Absätze 5
         bis 8.

      c) In dem neuen Absatz 5 werden die Worte „nach
         § 1Od Satz 1" durch die Worte „nach§ 1Od Abs. 1"
         ersetzt.

4. In § 10 Nr. 2 wird nach dem Semikolon angefügt:
      „das gilt auch für die auf diese Steuern entfallenden
      Nebenleistungen mit Ausnahme der Zinsen auf Steuer-
      forderungen nach den §§ 233a, 234 und 237 der
      Abgabenordnung;".
  5. § 23 wird wie folgt geändert:

     a) In Absatz 1 wird die Zahl „56" durch die Zahl „50"

        ersetzt.

     b) In Absatz 2 wird die Zahl „50" durch die Zahl „46"
        ersetzt.

     c) Absatz 4 wird aufgehoben.
     d) Die Absätze 5 bis 7 werden Absätze 4 bis 6.

     e) Der neue Absatz 6 wird wie folgt geändert:
        aa) In Satz 1 werden die Worte „8 vom Hundert"
            durch die Worte „ 7,4 vom Hundert" ersetzt.

        bb) Satz 2 wird wie folgt gefaßt:

            ,,Absatz 4 gilt entsprechend."

 6. § 26 wird wie folgt geändert:
    a) In Absatz 6 Satz 4 wird die Zahl „28" durch die Zahl
       ,,25" ersetzt.

    b) Folgender Absatz 8 wird angefügt:

         ,,(8) Sind Gewinnanteile, die von einer ausländi-

        schen Gesellschaft ausgeschüttet werden, nach

        einem Abkommen zur Vermeidung der Doppel-

        besteuerung oder nach Absatz 7 von der Körper-

        schaftsteuer befreit oder nach den Absätzen 2
        oder 3 begünstigt, so sind Gewinnminderungen, die

        1. durch Ansatz des niedrigeren Teilwerts des

           Anteils an der ausländischen Gesellschaft oder

       2. durch Veräußerung des Anteils oder bei Auf-

          lösung oder Herabsetzung des Kapitals der

          ausländischen Gesellschaft

       entstehen, bei der Gewinnermittlung nicht zu

       berücksichtigen, soweit der Ansatz des niedrigeren
       Teilwerts oder die sonstige Gewinnminderung auf

       die Gewinnausschüttungen zurückzuführen ist."

 7. In § 30 Abs. 1 Nr. 1 wird die Jahreszahl „ 1976" durch
    die Jahreszahl „ 1989" ersetzt.

 8. In § 31 Abs. 1 Nr. 4 wird die Jahreszahl „ 1976" durch
    die Jahreszahl „ 1989" ersetzt.

 9. In § 32 Abs. 4 Nr. 2 wird die Jahreszahl „ 1976" durch
    die Jahreszahl „ 1989" ersetzt.

10. In § 33 Abs. 3 werden die Worte „nach § 10d Satz 1"
    durch die Worte „nach § 10d Abs. 1" ersetzt.

11. In § 50 Abs. 1 Nr. 3 wird das Zitat ,,§ 43 Abs. 1 Nr. 5"
    durch das Zitat .,§ 43 Abs. 1 Nr. 6" ersetzt.

12. § 54 wird wie folgt gefaßt:

                             .,§ 54
                      Schlußvorschriften

      (1) Die vorstehende Fassung dieses Gesetzes ist,
    soweit in den folgenden Absätzen nichts anderes
    bestimmt ist, erstmals für den am 1. Januar 1990
    beginnenden Veranlagungszeitraum anzuwenden.
      (2) Die Steuerbefreiung nach § 5 Abs. 1 Nr. 2 ist für
    die Landeskreditbank Baden-Württemberg letztmals

    für den Veranlagungszeitraum 1988 und für die Lan-
    deskreditbank     Baden-Württemberg-Förderungsan-

    stalt erstmals für den Veranlagungszeitraum 1989

    anzuwenden.

       (3) § 5 Abs. 1 Nr. 10 bis 13 des Körperschaftsteuer-
    gesetzes 1984 in der Fassung der Bekanntmachung
    vom 10. Februar 1984 (BGBI. 1 S. 217) ist auf Antrag
    der Körperschaft letztmals für den Veranlagungs-
    zeitraum 1990 anzuwenden, wenn die Körperschaft
    in diesem Veranlagungszeitraum ausschließlich
    Geschäfte betreibt, die nach den bis zum 31. Dezem-
    ber 1989 geltenden gesetzlichen Vorschriften zulässig
    waren. In diesem Fall ist§ 5 Abs. 1 Nr. 10 und 12

    dieses Gesetzes in der vorstehenden Fassung erst-
    mals für den Veranlagungszeitraum 1991 anzu-
    wenden.
      (4) § 8 Abs. 4 ist auch für vor dem 1. Januar 1990
    beginnende Veranlagungszeiträume anzuwenden,
    wenn die Rechtsgeschäfte, die zu dem Verlust der
    wirtschaftlichen Identität geführt haben, nach dem

    23. Juni 1988 abgeschlossen worden sind.

       (5) § 10 Nr. 2 ist auch für vor dem 1. Januar 1990

    beginnende Veranlagungszeiträume anzuwenden,

    soweit die Vorschrift den Abzug steuerlicher Neben-

    leistungen untersagt.

      (6) § 23 Abs. 4 des Körperschaftsteuergesetzes
    1984 ist letztmals für den Veranlagungszeitraum 1987

    anzuwenden.

      (7) § 26 Abs. 8 ist erstmals anzuwenden, soweit die

    Gewinnminderungen auf Gewinnausschüttungen nach

    dem 23. Juni 1988 zurückzuführen sind.

       (8) In der Gliederung des verwendbaren Eigen-

    kapitals ist zusätzlich ein positiver Teilbetrag auszu-

    weisen, der aus Einkommensteilen entstanden ist, die
    nach dem 31. Dezember 1976, aber vor dem

    1. Januar 1990 der Körperschaftsteuer ungemildert
    unterlegen haben. Bei der Gliederung des verwendba-
    ren Eigenkapitals zum Schluß des letzten Wirtschafts-
    jahrs, das vor dem 1. Januar 1995 abgelaufen ist, ist
    er dem Teilbetrag im Sinne des § 30 Abs. 1 Nr. 1 in
    Höhe von 56/44 seines Bestands hinzuzurechnen. In
    Höhe von 12/44 dieses Bestands ist der Teilbetrag im
    Sinne des § 30 Abs. 2 Nr. 2 · zu verringern. Ist der
    Teilbetrag im Sinne des Satzes 1 negativ, verringert er
    bei der Gliederung des verwendbaren Eigenkapitals
    zum Schluß des letzten Wirtschaftsjahrs, das vor dem
    1. Januar 1991 abgelaufen ist, den neu entstehenden
    Teilbetrag im Sinne des § 30 Abs. 1 Nr. 1."

                        Artikel 3
       Änderung des Gewerbesteuergesetzes

  Das Gewerbesteuergesetz in der Fassung der Bekannt-
machung vom 14. Mai 1984 (BGBI. 1 S. 657), zuletzt
geändert durch § 29 des Gesetzes vom 17. Dezember
1986 (BGBI. 1 S. 2488), wird wie folgt geändert:

1. § 3 wird wie folgt geändert:
   a) Nummer 2 wird wie folgt geändert:
      aa) Die Worte „die Landeskreditbank Baden-Würt-
          temberg," werden gestrichen.
 1116                                   Bundesgesetzblatt, Jahrgang 1988, Teil 1

        bb) Nach den Worten „die Hanseatische Gesell-
            schaft für öffentliche Finanzierung mit
            beschränkter Haftung Bremen" werden die
            Worte ,, , die Landeskreditbank Baden-Würt-
            temberg-Förderungsanstalt, die Bayerische
            Landesbodenkreditanstalt, die Wohnungsbau-
            Kreditanstalt Berlin, die Hamburgische Woh-
            nungsbaukreditanstalt, die Niedersächsische

            Landestreuhandstelle für den Wohnungs- und

            Städtebau, die Wohnungsbauförderungsanstalt
            des Landes Nordrhein-Westfalen, die Woh-
            nungsbaukreditanstalt des Landes Schleswig-
            Holstein" eingefügt.
   b) Nummer 15 wird wie folgt gefaßt:
        „ 15. Erwerbs- und Wirtschaftsgenossenschaften
              sowie Vereine im Sinne des § 5 Abs. 1 Nr. 10
              des Körperschaftsteuergesetzes, soweit sie
              die für eine Befreiung von der Körperschaft-
              steuer erforderlichen Voraussetzungen erfül-
              len;".
   c) Die Nummern 16, 18 und 22 werden aufgehoben.

   d) Nummer 17 wird wie folgt gefaßt:

        „ 17. die von den zuständigen Landesbehörden
              begründeten oder anerkannten gemeinnützi-
              gen Siedlungsunternehmen im Sinne des
              Reichssiedlungsgesetzes in der im Bundesge-
              setzblatt Teil 111, Gliederungsnummer 2331-1,
              veröffentlichten bereinigten Fassung, zuletzt
              geändert durch Artikel 2 Nr. 24 des Gesetzes
              vom 8. Dezember 1986 (BGBI. 1 S. 2191 ), und
              im Sinne der Bodenreformgesetze der Länder,
              soweit die Unternehmen im ländlichen Raum
              Siedlungs-, Agrarstrukturverbesserungs- und

              Landentwicklungsmaßnahmen mit Ausnahme
              des Wohnungsbaus durchführen. Die Steuer-
              befreiung ist ausgeschlossen, wenn die Ein-
              nahmen des Unternehmens aus den in Satz 1
              nicht bezeichneten Tätigkeiten die Einnahmen
              aus den in Satz 1 bezeichneten Tätigkeiten
              übersteigen;".

   e) Nummer 21 Satz 2 wird wie folgt gefaßt:
      ,,Dies gilt entsprechend für Einrichtungen zur Siche-
      rung von Spareinlagen bei Unternehmen, die am
      31 . Dezember 1989 als gemeinnützige Wohnungs-
      unternehmen anerkannt waren;".

2. § 8 wird wie folgt geändert:

   a) In Nummer 1 wird das Wort „Zinsen" durch das

      Wort „Entgelte" ersetzt.

   b) Am Ende der Nummer 9 werden der Punkt durch ein
      Semikolon ersetzt und folgende Nummern 10
      und 11 angefügt:

      „ 10. Gewinnminderungen, die

             a) durch Ansatz des niedrigeren Teilwerts des

                Anteils an einer Körperschaft oder

             b) durch Veräußerung oder Entnahme des
                Anteils oder bei Auflösung oder Herab-
                setzung des Kapitals der Körperschaft
             entstanden sind, soweit der Ansatz des niedri-
             geren Teilwerts oder die sonstige Gewinnmin-
             derung auf Gewinnausschüttungen der Kör-

            perschaft zurückzuführen ist und, auf die
            Gewinnausschüttungen § 9 Nr. 2a, 7 oder 8
            angewendet wird;
        11 . bei den der Körperschaftsteuer unterliegenden
             Gewerbebetrieben die in § 10 Nr. 2 des Kör-
             perschaftsteuergesetzes genannten Zinsen."

~- In§ 9 Nr. 6 wird das Zitat,,§ 43 Abs. 1 Nr. 5" durch das

   Zitat ,,§ 43 Abs. 1 Nr. 6" ersetzt.

4. § 10a wird wie folgt geändert:
   a) In Satz 1 werden die Worte „fünf" und „vier" ge-
      strichen.
   b) Nach Satz 1 wird folgender Satz eingefügt:
      „Die Höhe der vortragsfähigen Fehlbeträge ist
      gesondert festzustellen."

   c) Folgender Satz wird angefügt:
      ,,Auf die Fehlbeträge ist § 8 Abs. 4 des Körper-
      schaftsteuergesetzes entsprechend anzuwenden."

5. In § 12 Abs. 2 Nr. 1 wird das Wort „Schuldzinsen"
   durch das Wort „Entgelte" ersetzt.

6. § 19 wird wie folgt geändert:

   a) In Absatz 1 wird nach Satz 1 folgender Satz ein-
      gefügt:
      „Gewerbetreibende, deren Wirtschaftsjahr vom
      Kalenderjahr abweicht, haben die Vorauszahlungen
      während des Wirtschaftsjahrs zu entrichten, das im
      Erhebungszeitraum endet."

   b) In Absatz 5 Satz 2 wird die Zahl „5" durch die Zahl

      ,, 100" ersetzt.

7. § 31 wird wie folgt geändert:
   a) Absatz 1 Satz 2 wird aufgehoben.

   b) In Absatz 3 werden das Wort „und" durch ein
      Komma ersetzt und nach der Zahl „8" die Worte
      ,,und 15" eingefügt.

8. In § 35c Nr. 2 Buchstabe e werden die Worte „des
   Anlagevermögens" durch die Worte „der Aktivposten"
   ersetzt.

9. § 36 wird wie folgt gefaßt:

                            .. § 36

               Zeitlicher Anwendungsbereich

     (1) Die vorstehende Fassung dieses Gesetzes ist,
   soweit in den folgenden Absätzen nichts anderes
   bestimmt ist, erstmals für den Erhebungszeitraum 1990

   anzuwenden.

      (2) Die Steuerbefreiung nach § 3 Nr. 2 ist für die

   Landeskreditbank Baden-Württemberg letztmals für
   den Erhebungszeitraum 1988 und für die Landeskredit-
   bank Baden-Württemberg-Förderungsanstalt erstmals
   für den Erhebungszeitraum 1989 anzuwenden.
     (3) § 3 Nr. 15 bis 18 des Gewerbesteuergesetzes
   1984 in der Fassung der Bekanntmachung vom 14. Mai
   1984 (BGBI. 1 S. 657) ist im Falle des Antrags nach § 54
   Abs. 3 Satz 1 des Körperschaftsteuergesetzes letzt-
   mals für den Erhebungszeitraum 1990 anzuwenden,
   wenn die Körperschaft in diesem Erhebungszeitraum
   ausschließlich Geschäfte betreibt, die nach den bis
   zum 31. Dezember 1989 geltenden gesetzlichen Vor-
   schriften zulässig waren. In diesem Fall ist § 3 Nr. 15
   und 17 dieses Gesetzes in der vorstehenden Fassung
   erstmals für den Erhebungszeitraum 1991 anzuwen-
   den.                                                 #
     (4) § 8 Nr. 10 ist erstmals anzuwenden, soweit die
   Gewinnminderungen auf Gewinnausschüttungen nach
   dem 23. Juni 1988 zurückzuführen sind.

     (5) § 10a Satz 1 ist erstmals für den Erhebungszeit-

   raum 1985 anzuwenden.

     (6) § 10a letzter Satz ist auch für Erhebungszeit-
   räume vor 1990 anzuwenden, wenn die Rechtsge-
   schäfte, die zum Verlust der wirtschaftlichen Identität
   geführt haben, nach dem 23. Juni 1988 abgeschlossen
   worden sind.
      (7) § 19 Abs. 1 Satz 2 ist erstmals auf Wirtschafts-
   jahre anzuwenden, die im Erhebungszeitraum 1990
   enden, und gilt nicht für Gewerbebetriebe, deren Wirt-
   schaftsjahr bereits vom Kalenderjahr abweicht, es sei
   denn, sie sind nach dem 31. Dezember 1985 gegründet
   oder infolge Wegfalls eines Befreiungsgrunds nach die-

   sem Zeitpunkt in die Steuerpflicht eingetreten oder sie

   haben nach diesem Zeitpunkt das Wirtschaftsjahr auf
   einen vom Kalenderjahr abweichenden Zeitraum
   umgestellt."

                        Artikel 4
                  Änderung der
      Gewerbesteuer-Durchführungsverordnung
  Die Gewerbesteuer-Durchführungsverordnung in der
Fassung der Bekanntmachung vom 24. November 1986
(BGBI. 1 S. 2074) wird wie folgt geändert:

1. § 19 wird wie folgt gefaßt:

                           ,,§ 19
             Dauerschulden bei Kreditinstituten
     (1) Bei Kreditinstituten im Sinne des § 1 des Geset-
  zes über das Kreditwesen sind Dauerschulden nur
  insoweit anzusetzen, als der Ansatz der zum Anlage-
  vermögen gehörenden Grundstücke, Gebäude, Betriebs-
  und Geschäftsausstattung, Gegenstände, über die
  Leasingverträge abgeschlossen worden sind, Schiffe,
  Anteile an Kreditinstituten und sonstigen Unternehmen
  sowie der Forderungen aus Vermögenseinlagen als
  stiller Gesellschafter und aus Genußrechten das Eigen-
  kapital überschreitet. Den Anlagen nach Satz 1 sind
  Forderungen gegen ein Unternehmen hinzuzurechnen,
  mit dem eine organschaftliche Verbindung nach § 2
  Abs. 2 Sätze 2 und 3 des Gesetzes besteht und das
  nicht zu den Kreditinstituten gehört, auf die Satz 1 und
  Absatz 2 anzuwenden sind, wenn die Forderungen am
  Ende des Erhebungszeitraums mehr als zwölf Monate
  bestanden haben.
     (2) Voraussetzung für die Anwendung des Absatzes 1
  ist, daß im Durchschnitt aller Monatsausweise des
  Wirtschaftsjahrs des Kreditinstituts nach § 25 des

   Gesetzes über das Kreditwesen oder entsprechender
   Statistiken die Aktivposten aus Bankgeschäften und
   dem Erwerb von Geldforderungen die Aktivposten aus
   anderen Geschäften überwiegen. In den Vergleich sind
   Aktivposten aus Anlagen nach Absatz 1 und aus
   Geschäften, die nach § 9 der Befreiungsverordnung
   vom 20. August 1985 (BGBI. 1S. 1719) von der Anzei-
   gepflicht nach § 24 Abs. 1 Nr. 9 des Gesetzes über das
   Kreditwesen ausgenommen sind, nicht einzubeziehen.
     (3) Für Pfandleiher im Sinne der Pfandleiherverord-
   nung in der Fassung der Bekanntmachung vom 1. Juni
   1976 (BGBI. 1 S. 1334), geändert durch Artikel 5 der
   Verordnung vom 28. November 1979 (BGBI. I S. 1986),

   gelten die vorstehenden Bestimmungen entspre-

   chend."

2. § 36 wird wie folgt gefaßt:

                             ,,§ 36
                    Anwendungszeitraum
    Die vorstehende Fassung dieser Verordnung ist erst-
   mals für den Erhebungszeitraum 1990 anzuwenden."

                         Artikel 5

    Änderung des Gesetzes über steuerliche

 Maßnahmen bei Änderung der Unternehmensform

  Das Gesetz über steuerliche Maßnahmen bei Änderung
der Unternehmensform vom 6. September 1976 (BGBI. 1
S. 2641 , 2643), zuletzt geändert durch Artikel 13 des
Gesetzes vom 14. Dezember 1984 (BGBI. 1S. 1493), wird
wie folgt geändert:

1. In § 17 werden die Worte „eine Bescheinigung im
   Sinne des Absatzes 1 Satz 2 Ziff. 5 dieser Vorschrift
   nicht erforderlich ist und" gestrichen.

2. In § 28 wird nach Absatz 4 folgender Absatz 4a einge-
   fügt.
    ,,(4a) § 17 ist erstmals auf Erwerbsvorgänge nach
   dem 31. Dezember 1989 anzuwenden."

                         Artikel 6
                      Änderung
           des lnvestltionszulagengesetzes

  Das lnvestitionszulagengesetz 1986 in der Fassung der
Bekanntmachung vom 28. Januar 1986 (BGBI. 1 S. 231)
wird wie folgt geändert:

1. In § 2 Abs. 1 und § 4a Abs. 1 Nr. 3 wird jeweils das Wort
   ,,gewerbliche" gestrichen.

2. § 8 wird wie folgt geändert:
   a) Absatz 1 wird wie folgt gefaßt:

       ,,(1) Die vorstehende Fassung dieses Gesetzes ist
      anzuwenden auf
      1 . vor dem 1. Januar 1990 abgeschlossene Investi-
          tionen,
      2. a) nach dem 31 . Dezember 1989 und vor dem
            1. Januar 1991 abgeschlossene Investitionen,
1118                                      Bundesgesetzblatt, Jahrgang 1988, Teil 1

          b) vor dem 1. Januar 1991 geleistete Anzahlun-
             gen auf Anschaffungskosten und entstan-
             dene Teilherstellungskosten,
          wenn der Steuerpflichtige die Investitionen vor
          dem 1. April 1989 begonnen hat.

       Investitionen sind in dem Zeitpunkt abgeschlossen,

       in dem die Wirtschaftsgüter angeschafft oder herge-

       stellt oder die Ausbauten oder Erweiterungen been-
       det worden sind. Investitionen sind in dem Zeitpunkt
       begonnen, in dem die Wirtschaftsgüter bestellt wor-
       den sind oder mit ihrer Herstellung oder mit den
       Ausbauten oder Erweiterungen begonnen worden
       ist. Als Beginn der Herstellung gilt bei Baumaßnah-
       men, für die eine Baugenehmigung erforderlich ist,
       der Zeitpunkt, in dem der Bauantrag gestellt wird."

   b) Absatz 3 wird aufgehoben; Absatz 4 wird Absatz 3.

3. Folgender § 9 wird angefügt:

                             .,§ 9

                       Außerkrafttreten
     Dieses Gesetz tritt mit Ablauf des 31 . Dezember
   1989 außer Kraft. Es ist über diesen Zeitpunkt hinaus
   nach Maßgabe des § 8 weiter anzuwenden."

                         Artikel 7

       Änderung des Berlinförderungsgesetzes

  Das Berlinförderungsgesetz 1987 in der Fassung der

Bekanntmachung vom 10. Dezember 1986 (BGBI. 1
S. 2415) wird wie folgt geändert:

 1. § 1 wird wie folgt geändert:

   a) In den Absätzen 1 bis 4 wird die Zahl „3" jeweils
      durch die Zahl „2" ersetzt.

   b) Absatz 7 wird wie folgt gefaßt:
         ,,(7) Werden in den Fällen der Absätze 1 bis 4 die
       Leistungen von einem Berliner Unternehmer aus-
       geführt, dessen Berliner Wertschöpfungsquote
       (§ 6a Abs. 1) im vorletzten Wirtschaftsjahr mehr als
       10 betragen hat, so erhöht sich der Vomhundert-
       satz der Kürzung (Kürzungssatz) vorbehaltlich des
       Absatzes 8 bei einer Wertschöpfungsquote im vor-
       letzten Wirtschaftsjahr
       1. von mehr als 10 bis unter 30 auf 1,35 zuzüglich
          6,5 vom Hundert der Wertschöpfungsquote,

       2. ab 30 auf 11 vom Hundert der Wertschöpfungs-
          quote.
     Der Kürzungssatz ist auf zwei Dezimalstellen zu
     runden und darf 10 nicht übersteigen. Er gilt für den
     gesamten Besteuerungszeitraum und wird nur auf
     besonderen Antrag gewährt. Dem Antrag ist eine
     Berechnung der Berliner Wertschöpfungsquote nach

     amtlich vorgeschriebenem Vordruck beizufügen."

2. § 1a wird wie folgt geändert:

   a) In Absatz 1 Satz 1 wird die Zahl „4" durch die Zahl
      .,3" ersetzt.

      b) Absatz 2 wird wie folgt gefaßt:
           ,,(2) Werden in den Fällen des Absat2.es 1 die
         Gegenstände von einem Berliner Unternehmer
         hergestellt, dessen Berliner Wertschöpfungsquote
         (§ 6 a Abs. 1) im vorletzten Wirtschaftsjahr mehr als
         10 petragen hat, so erhöht sich der Kürzungssatz

         bei einer Wertschöpfungsquote im vorletzten Wirt-

Ji.      schaftsjahr

         1. von mehr als 10 bis unter 30 auf 2,35 zuzüglich
            6,5 vom Hundert der Wertschöpfungsquote,
         2. ab 30 auf 11 vom Hundert der Wertschöpfungs-
            quote, erhöht um einen Vomhundertpunkt.

        Der Kürzungssatz ist auf zwei Dezimalstellen zu
        runden und darf 10 nicht übersteigen. § 1 Abs. 7
        Satz 3 und 4 gilt entsprechend."

 3. § 4 wird wie folgt geändert:

      a) Absatz 1 Nr. 13 wird wie folgt geändert:

         aa) In Buchstabe a wird das Zitat .,(Nr. 09.01 A II
             des Zolltarifs)" durch das Zitat ,,(Unterpositio-
             nen 0901.21 und 0901.22 des Zolltarifs)"
             ersetzt.
         bb) In Buchstabe b werden die Worte „Auszüge
             und Essenzen aus Kaffee (aus Nr. 21.02 Ades
             Zolltarifs)" durch die Worte „Auszüge, Essen-
             zen und Konzentrate aus Kaffee (Unterpositio-
             nen 2101 1011 und 2101 1019 des Zolltarifs)"

             ersetzt.

      b) Absatz 2 wird wie folgt geändert:

         aa) Am Ende der Nummer 3 wird der Punkt durch
             ein Semikolon ersetzt.
         bb) Folgende Nummer 4 wird angefügt:

             .,4. gerösteter Kaffee (Absatz 1 Nr. 13 Buch-
                  stabe a) und Kakaohalberzeugnisse
                  (Kakaomasse, Kakaopreßkuchen, auch
                  fettarme, Kakaobutter) sowie Kakaopul-
                  ver, auch fettarmes, - nicht gezuckert -,
                  Kuvertüre, Milchschokolade- und Schoko-
                  ladenüberzugsmasse und Schokoladen-
                  massen - ausgenommen Fertigschoko-
                  lade für den Endverbrauch - , wenn die
                  Gegenstände von einem Berliner Unter-
                  nehmer hergestellt worden sind, dessen
                  Berliner Wertschöpfungsquote (§ 6 Abs. 1)
                  im vorletzten Wirtschaftsjahr weniger als
                  10 betragen hat."

      c) Absatz 3 Satz 1 wird wie folgt geändert:
         aa) In Nummer 6 werden die Worte „Auszügen
             und Essenzen aus Kaffee" durch die Worte
             „Auszügen, Essenzen und Konzentraten aus
             Kaffee" ersetzt.
         bb) Nummer 7 wird wie folgt gefaßt:

             „ 7. Zigaretten und Rauchtabak

                 a) für die Kürzungen nach § 1 Abs. 1 und
                    § 1 a Abs. 1 um die in der Bemessungs-

                    grundlage enthaltene Tabaksteuer.
                    Der sich danach ergebende Betrag ist
                    um 33 vom Hundert zu erhöhen,
                              Nr. 36 - Tag der Ausgabe. Bonn, den 2. August 1988                              1119

              b) für die Kürzung nach § 2 Abs. 1 um die
                 im Entgelt enthaltene Tabaksteuer.

                 Der sich danach ergebende Betrag ist
                 um 18 vom Hundert zu mindern;".

4. In§ 13a wird die Zahl „4" durch die Zahl „5" ersetzt.

5. § 14 wird wie folgt geändert:                    ,;.
  a) Absatz 1 Satz 2 wird wie folgt gefaßt:
     „Von dem Wirtschaftsjahr an, in dem erhöhte
     Absetzungen nach Satz 1 nicht mehr vorgenom-

     men werden können, spätestens vom fünften auf

     das Wirtschaftsjahr der Anschaffung oder Herstel-

     lung folgenden Wirtschaftsjahr an, bemessen sich

     die Absetzungen für Abnutzung nach § 7a Abs. 9

     des Einkommensteuergesetzes."
  b) Absatz 2 wird wie folgt geändert:

     aa) In Satz 1 werden in Nummer 1 die Worte ,,für
         bewegliche Wirtschaftsgüter" durch die Worte
         „ für neue bewegliche Wirtschaftsgüter" ersetzt
         und Nummer 2 wie folgt gefaßt:
          .,2. für in Berlin (West) belegene unbeweg-
               liche Wirtschaftsgüter, die Gebäude,
               Gebäudeteile, Eigentumswohnungen oder
               im Teileigentum stehende Räume sind
               (Gebäude), wenn sie im Betrieb des
               Steuerpflichtigen mindestens 3 Jahre
               nach ihrer Anschaffung oder Herstellung
               zu mehr als 80 vom Hundert unmittelbar
              a) der Fertigung oder Bearbeitung von
                 Wirtschaftsgütern, die zum Absatz
                 bestimmt sind, oder der Erzeugung
                 von Energie oder Wärme
                 oder
              b) der Wiederherstellung von Wirtschafts-
                 gütern
                 oder
             c) der Forschung oder Entwicklung im
                Sinne des § 51 Abs. 1 Nr. 2 Buchstabe u
                Satz 4 des Einkommensteuergesetzes
                 oder
             d) der Geschäftsführung oder Verwaltung
                oder der Lagerung von Vorräten im
                Zusammenhang mit den in den Buch-
                staben a bis c bezeichneten Tätigkeiten

             dienen."

     bb) In Satz 2 werden das Semikolon und der nach-
         folgende Teilsatz gestrichen.
  c) In Absatz 3 Satz 1 werden in Nummer 1 das Wort
     ,,neu" und in Nummer 2 die Worte „Buchstabe a"
     gestrichen; Satz 4 wird aufgehoben.

 d) Absatz 4 wird aufgehoben.
 e) Absatz 5 wird Absatz 4 und wie folgt gefaßt:

      ,,(4) Die erhöhten Absetzungen nach den Absät-
     zen 1 und 3 können bereits für Anzahlungen auf
     Anschaffungskosten und für Teilherstellungs-
     kosten in Anspruch genommen werden."
 f) Absatz 6 wird aufgehoben.

6. § 16 wird wie folgt geändert:

   a) Absatz 2 wird wie folgt geändert:

      aa) Nummer 1 wird aufgehoben und die Nummern
          2 und 3 werden Nummern 1 und 2.
      bb) Nach Satz 2 wird folgender Satz eingefügt:
          ,,Die entgeltliche Abtretung von Darlehensfor-
          derungen steht einer Rückzahlung gleich."
   b) In Absatz 3 werden nach Satz 2 die folgenden
      Sätze eingefügt:

      „Bei Schiffen tritt an die Stelle des Zeitraums von

      3 Jahren ein Zeitraum von 8 Jahren. Für die

      Anschaffung oder Herstellung von Luftfahrzeugen

      dürfen Darlehen nach Absatz 1 nicht verwendet

      werden."

7. Dem § 17 Abs. 3 wird folgender Satz angefügt:

   ,,Die entgeltliche Abtretung von Darlehensforderun-
   gen steht einer Rückzahlung gleich."

8. § 19 wird wie folgt gefaßt:
                           ,,§ 19

                     Investitionszulage
             für Investitionen in Berlin (West)
    (1) Steuerpflichtige im Sinne des Einkommensteuer-
  gesetzes und des Körperschaftsteuergesetzes, die
  begünstigte     Investitionen    vornehmen,   haben
  Anspruch auf eine Investitionszulage. Bei Gesell-
  schaften im Sinne des § 15 Abs. 1 Nr. 2 und Abs. 3
  des Einkommensteuergesetzes tritt an die Stelle des
  Steuerpflichtigen die Gesellschaft als Anspruchs-
  berechtigter.
    (2) Begünstigte Investitionen sind unter den Voraus-
  setzungen des Absatzes 3
  1. die Anschaffung und die Herstellung von neuen
     abnutzbaren beweglichen Wirtschaftsgütern,
  2. nachträgliche Herstellungsarbeiten an abnutzba-
     ren beweglichen Wirtschaftsgütern,
  3. die Herstellung von unbeweglichen Wirtschafts-
     gütern, die Gebäude, Gebäudeteile, Eigentums-
     wohnungen oder im Teileigentum stehende
     Räume sind (Gebäude), und

  4. Ausbauten und Erweiterungen sowie andere nach-

     trägliche Herstellungsarbeiten an Gebäuden,
  wenn die Wirtschaftsgüter und die ausgebauten oder
  hergestellten Teile mindestens 3 Jahre nach der
  Anschaffung oder Herstellung oder nach Beendigung
  der nachträglichen Herstellungsarbeiten zum Anlage
  vermögen eines Betriebs in Berlin (West) gehören
  Hat ein Betrieb Betriebsstätten in Berlin (West) und
  außerhalb von Berlin (West), gilt die Gesamtheit aller
  Betriebsstätten in Berlin (West) als ein Betrieb in
  Berlin (West). Nicht begünstigt sind

  1. die Anschaffung oder Herstellung von
     a) geringwertigen Wirtschaftsgütern im Sinne des
        § 6 Abs. 2 des Einkommensteuergesetzes,
     b) Luftfahrzeugen,
1120                                    Bundesgesetzblatt, Jahrgang 1988, Teil 1

        c) Personenkraftwagen, die nicht im Betrieb des
           Anspruchsberechtigten ausschließlich

            aa) der Beförderung von Personen gegen Ent-

                gelt dienen,

            bb) kurzfristig an Selbstfahrer vermietet wer-

                den oder

           cc) für Fahrschulzwecke verwendet werden
        und nachträgliche Herstellungsarbeiten an solchen
        Wirtschaftsgütern
        und

  2. die Herstellung von Gebäuden in Betrieben der
     Elektrizitätserzeugung, Gaserzeugung und Fern-
     wärmeversorgung sowie Ausbauten, Erweiterun-
     gen und andere nachträgliche Herstellungsarbei-
     ten an solchen Gebäuden.
  Kurzfristig im Sinne des Satzes 3 Nr. 1 Buchstabe c
  Doppelbuchstabe bb ist eine Vermietung von jeweils
  bis zu 3 Monaten.

    (3) Bewegliche Wirtschaftsgüter und nachträgliche
  Herstellungsarbeiten an beweglichen Wirtschafts-

  gütern sind begünstigt,

  1. wenn die Wirtschaftsgüter

        a) in einem Betrieb des verarbeitenden Gewerbes
           verbleiben und es sich nicht um Lastkraftwa-
           gen, Zugmaschinen und Kraftfahrzeuganhän-
           ger handelt, die zum Verkehr auf öffentlichen
           Straßen zugelassen sind, oder
        b) in einem Betrieb des Dienstleistungsgewerbes
           unmittelbar der Datenverarbeitung dienen und
           der Umsatz des Betriebs in Berlin (West) im
           Kalenderjahr der Anschaffung oder Herstellung
           und in den beiden folgenden Kalenderjahren
           überwiegend auf sonstige Leistungen an Auf-
           traggeber außerhalb von Berlin (West) entfällt

           oder

        c) ausschließlich der Forschung oder Entwicklung
           im Sinne des § 51 Abs. 1 Nr. 2 Buchstabe u
           Satz 4 des Einkommensteuergesetzes dienen
           oder
  2. wenn andere als die nach Nummer 1 begünstigten
     Wirtschaftsgüter in einem Betrieb in Berlin (West)
     verbleiben.

  Gebäude sowie ausgebaute und hergestellte Teile
  von Gebäuden sind begünstigt, wenn sie die Voraus-

  setzungen des § 14 Abs. 2 Satz 1 Nr. 2 erfüllen.

  Andere nachträgliche Herstellungsarbeiten an Gebäu-

  den sind begünstigt, wenn das Gebäude die Voraus-

  setzungen des § 14 Abs. 2 Satz 1 Nr. 2 erfüllt. Die
  Voraussetzungen der Sätze 1 bis 3 müssen in einem
  Betrieb in Berlin (West) mindestens 3 Jahre nach der
  Anschaffung oder Herstellung oder nach Beendigung
  der nachträglichen Herstellungsarbeiten vorliegen.
  Bei Schiffen tritt an die Stelle des Zeitraums von
  3 Jahren ein Zeitraum von 8 Jahren.

       (4) Die Investitionszulage beträgt
  1. 15 vom Hundert des Teils der Bemessungsgrund-
     lage, der auf begünstigte Investitionen im Sinne
     des Absatzes 2 Satz 1 Nr. 1 und 2 in Verbindung
     mit Absatz 3 Nr. 1 entfällt,

 2. 7 ,5 vom Hundert des Teils der Bemessungsgrund-
    lage, der auf begünstigte Investitionen im Sinne
    des Absatzes 2 Satz 1 Nr. 1 und 2 in Verbindung

    mit Absatz 3 Nr. 2 entfällt, höchstens 22 500 Deut-

    sche Mark im Wirtschaftsjahr,

 3. 10 vom Hundert des Teils der Bemessungsgrund-

    lage, der auf begünstigte Investitionen im Sinne
    des Absatzes 2 Satz 1 Nr. 3 und 4 entfällt.
 Bemessungsgrundlage für die Investitionszulage ist
 die Summe der Anschaffungs- und Herstellungs-
 kosten der im Wirtschaftsjahr vorgenommenen begün-
 stigten Investitionen. In die Bemessungsgrundlage
 können die im Wirtschaftsjahr geleisteten Anzahlun-
 gen auf Anschaffungskosten und entstandenen Teil-
 herstellungskosten einbezogen werden. In den Fällen
 des Satzes 3 dürfen im Wirtschaftsjahr der Anschaf-
 fung oder Herstellung der Wirtschaftsgüter oder der
 Beendigung der nachträglichen Herstellungsarbeiten
 die Anschaffungs- oder Herstellungskosten bei der
 Bemessung der Investitionszulage nur berücksichtigt
 werden, soweit sie die Anzahlungen oder Teilherstel-
 lungskosten übersteigen.§ 7a Abs. 2 Satz 3 bis 5 des

 Einkommensteuergesetzes gilt entsprechend.

   (5) Der Antrag auf Investitionszulage ist bis zum

30. September des Kalenderjahrs zu stellen, das auf
das Wirtschaftsjahr folgt, in dem die Investitionen vor-
genommen worden, Anzahlungen geleistet worden
oder Teilherstellungskosten entstanden sind. Der
Antrag ist bei dem für die Besteuerung des
Anspruchsberechtigten       nach dem       Einkommen
zuständigen Finanzamt zu stellen. Ist eine Gesell-
schaft im Sinne des § 15 Abs. 1 Nr. 2 oder Abs. 3 des
Einkommensteuergesetzes         Anspruchsberechtigter,
so ist der Antrag bei dem Finanzamt zu stellen, das für
die einheitliche und gesonderte Feststellung der Ein-
künfte zuständig ist. Der Antrag muß von dem
Anspruchsberechtigten eigenhändig unterschrieben
sein. In dem Antrag müssen die Investitionen, für die

eine Investitionszulage beansprucht wird, innerhalb
der Antragsfrist so genau bezeichnet werden, daß ihre
Feststellung bei einer Nachprüfung möglich ist.
  (6) Auf die Investitionszulage sind die für Steuerver-
gütungen geltenden Vorschriften der Abgabenord-
nung entsprechend anzuwenden. Dies gilt nicht für
§ 163 der Abgabenordnung. Die Investitionszulage ist
innerhalb eines Monats nach Bekanntgabe des
Bescheids aus den Einnahmen an Einkommensteuer
oder Körperschaftsteuer auszuzahlen.

   (7) Ist der Bescheid über die Investitionszulage

aufgehoben oder zuungunsten des Anspruchsberech-

tigten geändert worden, so ist der Rückzahlungs-

anspruch nach § 238 der Abgabenordnung vom Tag
der Auszahlung der Investitionszulage, in den Fällen
des § 175 der Abgabenordnung vom Tag des Eintritts
des Ereignisses an zu verzinsen. Die Festsetzungs-
trist beginnt mit Ablauf des Kalenderjahrs, in dem der
Bescheid aufgehoben oder geändert worden ist.

  (8) In öffentlich-rechtlichen Streitigkeiten über die
auf Grund der Absätze 1 bis 7 ergehenden Verwal-
tungsakte ist der Finanzrechtsweg gegeben.
  (9) Die Investitionszulage gehört nicht zu den Ein-
künften im Sinne des Einkommensteuergesetzes. Sie
mindert nicht die steuerlichen Anschaffungs- oder
Herstellungskosten."
 9. § 21 wird wie folgt geändert:
    a) In Absatz 1 Satz 3 wird das Zitat ,,§ 28 Abs. 1
       Satz 1" durch das Zitat ,,§ 28 Abs. 1 Satz 1 bis 3"
       ersetzt.

    b) In Absatz 2 Satz 1 wird der Klammerzusatz,,(§ 23

       Abs. 1 bis 4 und § 26 Abs. 6 des Körperschaftsteuer-

       gesetzes)" durch den Klammerzusatz,,(§ 23 Abs. 1

       und 2 und § 26 Abs. 6 des Körperschaftsteudr-
       gesetzes)" ersetzt.

10. In § 25 Abs. 3 wird jeweils das Zitat ,,§ 28 Abs. 1
    Satz 1 und 2" durch das Zitat ,,§ 28 Abs. 1 Satz 1
    bis 3" ersetzt.

11. Dem § 26 wird folgender Absatz 4 angefügt:

      ,,(4) liegen bei einer Pauschalierung der Lohnsteuer

    Arbeitslohnbeträge im Sinne des § 23 Nr. 4 Buch-
    stabe a vor, sind die nach § 40 Abs. 1 des
    Einkommensteuergesetzes zu ermittelnden Pausch-
    steuersätze oder die Pauschsteuersätze nach § 40
    Abs. 2, § 40a und§ 40b des Einkommensteuergeset-
    zes um 30 vom Hundert zu ermäßigen; dabei ist zu
    berücksichtigen, daß die Übernahme der pauschalen
    Lohnsteuer durch den Arbeitgeber für den Arbeitneh-
    mer eine in Geldwert bestehende Einnahme darstellt."

12. § 28 wird wie folgt geändert:

    a) In Absatz 1 Nr. 6 werden die Worte „oder ein
       Dienst- oder Anwärterbezug, der für die Zeit des
       Mutterschaftsurlaubs als Mutterschattsgeld aus
       öffentlichen Kassen gezahlt wird" gestrichen.
    b) Absatz 2 wird wie folgt geändert:

       aa) Nummer 2 wird wie folgt gefaßt:
           „2. in den Fällen des Absatzes 1 Satz 3 der
               auf einen Kalendertag entfall ende lau-
               fende Arbeitslohn des Lohnabrechnungs-
               zeitraums, der der Unterbrechung oder
               Einschränkung vorhergeht. Hat das
               Dienstverhältnis erst im laufenden Lohn-
               abrechnungszeitraum begonnen, so ist
               der laufende Arbeitslohn, der bei der für

               den Arbeitnehmer maßgebenden regel-
               mäßigen Arbeitszeit für den Lohnabrech-
               nungszeitraum ohne die Unterbrechung
               oder Einschränkung zu zahlen wäre,
               auf einen Kalendertag umzurechnen.
               Sonstige Bezüge, die während der Unter-
               brechung oder Einschränkung zufließen,
               erhöhen die Bemessungsgrundlage für

               den Zuflußtag; laufender Arbeitslohn,
               der während der Unterbrechung oder
               Einschränkung zufließt, bleibt außer
               Betracht,".

       bb) Am Ende von Satz 2 werden der Punkt durch
           ein Semikolon ersetzt und folgende Worte
           angefügt:
           ,,in den Fällen des § 40 a des Einkommen-
           steuergesetzes ist der Betrag maßgebend,
           nach dem auch die pauschale Lohnsteuer
           bemessen wird."

    c) Absatz 4 Sätze 1 und 2 werden wie folgt gefaßt
       .,Die Zulage beträgt 8 vom Hundert der Bemes-
       sungsgrundlage zuzüglich eines Zuschlags für
       jedes Kind des Arbeitnehmers, das nach Absatz 4a
       auf seiner Lohnsteuerkarte eingetragen ist. Der

       Kinderzuschlag wird auch für ein Kind des Arbeit-

       nehmers gewährt, das nach Absatz 4a Nr. 2 nicht

       auf der Lohnsteuerkarte eingetragen werden darf."

    d) Nach At:-3atz 4 wird folgender Absatz 4 a eingefügt
         ,,(4a) Auf der Lohnsteuerkarte eines Arbeitneh-
       mers, der Anspruch auf die Zulage nach Absatz 1
       hat, ist die Zahl der Kinder im Sinne des § 32 Abs. 1
       bis 5 des Einkommensteuergesetzes einzutragen;
       liegen bei einem unbeschränkt einkommensteuer-
       pflichtigen Elternpaar die Voraussetzungen des
       § 26 Abs. 1 Satz 1 des Einkommensteuergesetzes
       nicht vor, sind nur Kinder einzutragen, die nach

       § 32 Abs. 7 des Einkommensteuergesetzes zu

       berücksichtigen sind. Für die Eintragung gilt § 39
       des Einkommensteuergesetzes entsprechend mit
       folgender Maßgabe:
       1 . Eine Gemeinde außerhalb von Berlin (West) hat
          die Eintragung von Kindern, die zu Beginn des
          Kalenderjahrs das 16. Lebensjahr noch nicht
          vollendet haben, nur auf Antrag des Arbeitneh-
          mers vorzunehmen.
       2. Wird ein Kindschaftsverhältnis in Beziehung zu
          beiden Ehegatten erst nach der im laufe des
          Kalenderjahrs    vollzogenen     Eheschließung
          begründet, ist die Eintragung des Kindes nur
          dann zulässig, wenn wegen der Eheschließung
          bereits die Steuerklassen geändert worden
          sind."
    e) In Absatz 5 Satz 1 werden die Worte „oder einer
       entsprechenden Bescheinigung" gestrichen.

13. § 29 wird wie folgt geändert:

    a) Absatz 1 wird wie folgt gefaßt:
        .,(1) Auf die Zulage sind die für Steuervergütun-
       gen geltenden Vorschriften der Abgabenordnung
       entsprechend anzuwenden. Dies gilt nicht für§ 163
       der Abgabenordnung."

    b) Absatz 5 wird wie folgt geändert:

       aa) In Satz 1 werden die Worte „voneinander
           getrennt" gestrichen und am Ende die Worte
           „und in der Lohnsteuerbescheinigung zu
           bescheinigen" angefügt.
       bb) Satz 2 wird aufgehoben.

14. § 31 wird wie folgt gefaßt:

                            ,,§ 31
                     Anwendungsbereich

      (1) Die vorstehende Fassung dieses Gesetzes ist,
    soweit in den folgenden Absätzen nichts anderes
    bestimmt ist, erstmals für den Veranlagungszeitraum
    1990 anzuwenden. Beim Steuerabzug vom Arbeits-
    lohn gilt Satz 1 mit der Maßgabe, daß die vorstehende
    Fassung dieses Gesetzes erstmals auf den laufenden
    Arbeitslohn, der für einen nach dem 31. Dezember
    1989 endenden Lohnzahlungszeitraum gezahlt wird,
1122                                  Bundesgesetzblatt, Jahrgang 1988, Teil 1

  und auf sonstige Bezüge, die nach dem 31 . Dezember
  1989 zufließen, anzuwenden ist. Für die Gewährung
  von Zulagen nach § 28 gilt Satz 1 mit der Maßgabe,
  daß die vorstehende Fassung dieses Gesetzes erst-
  mals auf Lohnabrechnungszeiträume anzuwenden ist,
  die nach dem 31 . Dezember 1989 enden. Überschrei-
  tet der Lohnabrechnungszeitraum fünf Wochen, so
  tritt an seine Stelle der Lohnzahlungszeitraum.

    (2) Die §§ 1 bis 13 sind erstmals auf Umsätze
  und Innenumsätze anzuwenden, die nach dem
  31. Dezember 1989 ausgeführt werden.
     (3) § 13 a ist erstmals für das Wirtschaftsjahr anzu-
  wenden, das nach dem 31. Dezember 1989 endet
  (Übergangsjahr). Auch für die Berechnung des Teil-

  werts der Pensionsverpflichtung nach § 6 a Abs. 4

  Satz 1 des Einkommensteuergesetzes am Schluß des

  dem Übergangsjahr vorangegangenen Wirtschafts-
  jahrs ist ein Rechnungszinsfuß von 5 vom Hundert
  zugrunde zu legen. Soweit eine am Schluß des dem
  Übergangsjahr vorangegangenen Wirtschaftsjahrs
  vorhandene Pensionsrückstellung den mit einem
  Rechnungszinsfuß von 5 vom Hundert zu berechnen-
  den Teilwert der Pensionsverpflichtung an diesem
  Stichtag übersteigt, kann in Höhe des übersteigenden
  Betrags am Schluß des Übergangsjahrs eine den
  steuerlichen Gewinn mindernde Rücklage gebildet
  werden. Die sich nach Satz 3 bei einem Betrieb insge-
  samt ergebende Rücklage ist in diesem und den fol-
  genden 11 Wirtschaftsjahren jeweils mit mindestens
  einem Zwölftel gewinnerhöhend aufzulösen. Eine
  nach § 31 Abs. 9 in der Fassung des 2. Haushalts-
  strukturgesetzes vom 22. Dezember 1981 (BGBI. 1
  S. 1523) gebildete Rücklage ist mindestens nach
  Maßgabe dieser Vorschrift aufzulösen.

    (4) § 14 ist erstmals anzuwenden auf Wirtschafts-

  güter, die nach dem 31. Dezember 1989 angeschafft
  oder hergestellt werden, sowie auf nachträgliche Her-
  stellungsarbeiten. die nach diesem Zeitpunkt beendet
  werden.
     (5) § 14 Abs. 6, § 14a Abs. 7, § 14b Abs. 4 und§ 15
  Abs. 6 des Gesetzes in der Fassung der Bekanntma-
  chung vom 22. Dezember 1978 (BGBI. 1979 1 S. 1)
  sind letztmals für das Wirtschaftsjahr anzuwenden.
  das dem Wirtschaftsjahr vorangeht, für das § 15 a des
  Einkommensteuergesetzes erstmals anzuwenden ist.
     (6) Herstellungskosten im Sinne des § 14 b, die der
  Steuerpflichtige für Modernisierungsmaßnahmen in
  einer zu eigenen Wohnzwecken genutzten Wohnung
  nach dem 31. Dezember 1986 und vor dem 1. Januar
  1992 aufgewendet und nicht in die Bemessungs-

  grundlage des § 15 b einbezogen hat, kann er im Jahr
  der Beendigung der Modernisierungsmaßnahmen und
  in den beiden folgenden Jahren bis zu insgesamt
  50 vom Hundert wie Sonderausgaben abziehen. Von
  dem Jahr an, in dem die Abzugsbeträge nach Satz 1
  nicht mehr abgezogen werden können. spätestens
  vom dritten auf das Jahr der Beendigung der Moderni-
  sierungsmaßnahmen folgenden Jahr an, können die
  restlichen Herstellungskosten in fünf gleichen Jahres-
  beträgen wie Sonderausgaben abgezogen werden.

    (7) § 15a ist erstmals für das Wirtschaftsjahr anzu-
  wenden, für das § 15a des Einkommensteuergeset-
  zes erstmals anzuwenden ist.

       (8) § 16 Abs. 2 Satz 3 und § 17 Abs. 3 Satz 4 sind
     erstmals bei Darlehen anzuwenden. die nach dem
     22. März 1988 abgetreten werden.
       (9) § 16 Abs. 3 Satz 3 und 4 ist erstmals bei
     Darlehen anzuwenden, die nach dem 31. Dezember
     1989 a~ Unternehmen weitergegeben werden.

       (10) § 19 ist vorbehaltlich des Satzes 2 erstmals auf
 ~   Investitionen anzuwenden, die nach dem 31 . Dezem-
     ber 1989 abgeschlossen werden. § 19 in der Fassung
     der Bekanntmachung vom 10. Dezember 1986
     (BGBI. 1 S. 2415) ist weiter anzuwenden auf
     1. nach dem 31 . Dezember 1989 und vor dem
        1. Januar 1991 abgeschlossene Investitionen,

     2. vor dem 1. Januar 1991 geleistete Anzahlungen

        auf Anschaffungskosten und entstandene Teilher-

        stellungskosten,

     wenn der Anspruchsberechtigte die Investitionen vor
     dem 1 . April 1989 begonnen hat. Investitionen sind in
     dem Zeitpunkt abgeschlossen, in dem die Wirtschafts-
     güter angeschafft oder hergestellt oder die nachträg-
     lichen Herstellungsarbeiten beendet worden sind. Inve-
     stitionen sind in dem Zeitpunkt begonnen, in dem die
     Wirtschaftsgüter bestellt worden sind oder mit ihrer
     Herstellung oder mit den nachträglichen Herstellungs-
     arbeiten begonnen worden ist. Als Beginn der Herstel-
     lung gilt bei Baumaßnahmen, für die eine Baugeneh-
     migung erforderlich ist, der Zeitpunkt, in dem der
     Bauantrag gestellt wird."

                         Artikel 8
            Änderung des Gesetzes über
 steuerliche Maßnahmen bei Auslandsinvestitionen

             der deutschen Wirtschaft

   Dem § 8 des Gesetzes über steuerliche Maßnahmen
bei Auslandsinvestitionen der deutschen Wirtschaft vom
18. August 1969 (BGBI I S. 1211, 1214 ), das zuletzt durch
Artikel 33 des Gesetzes vom 22. Dezember 1981 (BGBI 1
S. 1523) geändert wurde, werden folgende Absätze 4 und 5
angefügt:
  ,,(4) Rücklagen nach den §§ 1 und 3 können letztmalig
für das Wirtschaftsjahr gebildet werden, das vor dem
1 . Januar 1990 endet.
  (5) § 2 ist letztmals auf Verluste des Veranlagungszeit-
raums 1989 anzuwenden."

                         Artikel 9

               Änderung des Gesetzes
           über Kapitalanlagegesellschaften
  Das Gesetz über Kapitalanlagegesellschaften in der
Fassung der Bekanntmachung vom 14. Januar 1970
(BGBI. 1 S. 127), zuletzt geändert durch Artikel 3 des
Gesetzes vom 19. Dezember 1986 (BGBI. 1 S. 2595), wird
wie folgt geändert:

 1. In§ 38 Abs. 3 werden das Zitat,,§ 43 Abs. 1 Ziff. 1 und
    2" durch das Zitat,,§ 43 Abs. 1 Nr. 1, 2 und 8" und das
    Wort „erhobene" durch die Worte „einbehaltene und
    abgeführte" ersetzt.
                               Nr. 36 - Tag der Ausgabe Bonn, den 2. August 1988                                   1123

2. In § 38a Abs. 2 wird das Zitat ,,§ 39 Abs. 1 Satz 2"
   durch das Zitat ,,§ 39 Satz 2" ersetzt.

3 Nach § 38 a wird folgender § 38 b eingefügt
                           ,,§ 38b

      ( 1) Von dem Teil der Ausschüttungen auf Anteil-
   scheine an einem Sondervermögen, der nach § 39 b
   zur Anrechnung oder Erstattung von Kapitalertrag-
   steuer berechtigt, wird ein Steuerabzug vom Kapital-
   ertrag in Höhe von 10 vom Hundert des ausgeschütte-
   ten Betrags vorgenommen, soweit die Ausschüttun-
   gen nicht

   1. steuerfreie Zinsen im Sinne des § 3 a des Einkom-

      mensteuergesetzes,

   2. Gewinne aus der Veräußerung von Wertpapieren
      und Bezugsrechten auf Anteile an Kapitalgesell-
      schaften,
   sowie die hierauf entfallenden Teile des Ausgabe-
   preises für ausgegebene Anteilscheine enthalten. Die
   Kapitalertragsteuer entsteht in dem Zeitpunkt, in dem
   die Ausschüttungen den Anteilscheininhabern zuflie-
   ßen. § 44 des Einkommensteuergesetzes ist entspre-
   chend anzuwenden. Die Kapitalertragsteuer ist inner-
   halb eines Monats nach der Entstehung zu entrichten.
   Die Kapitalanlagegesellschaft hat bis zu diesem Zeit-
   punkt eine Steuererklärung nach amtlich vorgeschrie-
   benem Vordruck abzugeben und darin die Steuer
   selbst zu berechnen.
     (2) Für den Teil der nicht zur Ausschüttung oder
   Kostendeckung verwendeten Einnahmen des Sonder-
   vermögens im Sinne des § 39 Satz 1 , der nach § 39 b
   zur Anrechnung oder Erstattung von Kapitalertrag-
   steuer berechtigt, gilt Absatz 1 entsprechend."

4. § 39 wird wie folgt geändert:

   a) Absatz 1 wird wie folgt geändert:

      aa) Die Absatzbezeichnung ,,(1 )" wird gestrichen.
          In den Sätzen 1 und 2 werden jeweils das Wort
          „vereinnahmten" gestrichen und die Worte
          ,,Zinsen und Dividenden" durch das Wort „Ein-
          nahmen im Sinne des § 20 des Einkommen-
          steuergesetzes" ersetzt.
      bb) Das Zitat ,,§ 20 Abs. 1 Ziff. 1" wird durch das
          Zitat ,,§ 20 Abs. 1 Nr. 1" ersetzt.
  b) Absatz 2 wird aufgehoben.

5. In § 39a Abs. 2 wird das Zitat ,,§ 39 Abs. 1 Satz 2"
   durch das Zitat ,,§ 39 Satz 2" ersetzt.

6. Nach § 39 a wird folgender § 39 b eingefügt:
                          ,,§ 39b

    (1) Für Ausschüttungen auf Anteilscheine an einem
  Wertpapier-Sondervermögen wird die Kapitalertrag-
  steuer nur angerechnet oder erstattet, soweit darin
  enthalten sind
   1. Erträge des Sondervermögens, die nach § 38
      Abs. 3 zur Erstattung von Kapitalertragsteuer an
      die Depotbank berechtigen und von denen ein
      Steuerabzug nach § 38b vorgenommen worden ist,

    2. der auf Erträge im Sinne der Nummer .1 entfallende
       Teil des Ausgabepreises für ausgegebene Anteil-
       scheine.
     Für die Ermittlung des Teils der Ausschüttung, der zur
     Anrechnung oder Erstattung von Kapitalertragsteuer
     berechtigt, ist die nach § 38a zu entrichtende Körper-
    ·schaftsteuer von den in den Nummern 1 und 2
     bezeichneten Beträgen abzuziehen. § 45 a Abs. 2 bis
     6 des Einkommensteuergesetzes gilt entsprechend.
     In der hiernach zu erteilenden Bescheinigung ist der
     zur Anrechnung oder Erstattung berechtigende Teil
    der Ausschüttung gesondert anzugeben.

       (2) Gelten die nicht zur Ausschüttung oder Kosten-

    deckung verwendeten Einnahmen des Sondervermö-

    gens nach § 39 Satz 2 als zugeflossen, so ist Absatz 1
    Satz 2 entsprechend anzuwenden. An die Stelle der in
    § 45 a Abs. 2 und 3 des Einkommensteuergesetzes
    bezeichneten Bescheinigung tritt eine Bescheinigung
    im Sinne des § 39a Abs. 2 Satz 3 bis 5. Für die
    Bescheinigung gilt im übrigen§ 45a Abs. 4 bis 6 des
    Einkommensteuergesetzes sinngemäß. Der Steuer-
    erklärung oder dem Antrag auf Erstattung von Kapital-
    ertragsteuer ist ein Abdruck der Bekanntmachung im
    Sinne des § 42 beizufügen. Wird der Anteilschein aus
    dem Wertpapierdepot entnommen und ausgehändigt,
    so hat ihn das Kreditinstitut unter Hinweis auf die
    zuletzt ausgestellte Bescheinigung zu kennzeichnen
    § 39 a Abs. 3 gilt entsprechend."

 7. In § 40 Abs. 2 werden das Zitat ,,§ 43 Abs. 1 Ziff. 5"
    durch das Zitat ,,§ 43 Abs. 1 Nr. 6" ersetzt und die
    Worte „auf Antrag" gestrichen.

 8. § 41 Abs. 1 wird wie folgt geändert:

    a) In Nummer 2 Buchstabe b wird das Zitat,,§ 43 Abs. 1
       Ziff. 5" durch das Zitat ,,§ 43 Abs. 1 Nr. 6" ersetzt.

    b) Nach Nummer 4 wird folgende Nummer 5 einge-
       fügt:

       „5. den Betrag der anzurechnenden oder zu
           erstattenden Kapitalertragsteuer;".
    c) Die bisherige Nummer 5 wird Nummer 6.

 9. In§ 42 werden das Zitat,,§ 40 Abs. 1 Nr. 2, Abs. 2 bis
    5" durch das Zitat ,,§ 40 Abs. 1 und 2 bis 5" und das
    Zitat ,,§ 39 Abs. 1 Satz 2 und in § 39 a Abs. 2" durch
    das Zitat ,,§ 39 Satz 2, § 39a Abs. 2 und § 39 b Abs. 2"
    ersetzt.

10. Dem § 43 wird folgender Absatz 6 angefügt:
     ,,(6) Von den Vorschriften in der Fassung des Steuer-
    reformgesetzes 1990 vom 25. Juli 1988 (BGBI. 1
    S. 1093) sind

    1. § 38 Abs. 3 erstmals für Einnahmen anzuwenden,
       die dem Wertpapier-Sondervermögen nach dem
       31 . Dezember 1988 zufließen,
    2. die §§ 39, 39b und § 41 Abs. 1 erstmals für
       Ausschüttungen auf Anteilscheine an einem Wert-
       papier-Sondervermögen anzuwenden, die nach
       dem 31. Dezember 1988 zufließen,
 1124                                   Bundesgesetzblatt, Jahrgang 1988, Teil 1

     3. § 38a Abs. 2, §§ 38b, 39, § 39a Abs. 2, §§ 39b,
        41 und 42 für die nicht zur Kostendeckung oder
        Ausschüttung verwendeten Einnahmen des
        Wertpapier-Sondervermögens erstmals für das
        Geschäftsjahr anzuwenden, das nach dem
        31 . Dezember 1988 endet,

    4. § 38b auch anzuwenden, soweit in Ausschüttun-
       gen, die nach dem 31. Dezember 1988 zufließen,
       Einnahmen des Wertpapier-Sondervermögens
       enthalten sind, bei denen vor dem 1. Januar 1989
       Kapitalertragsteuer nicht zu erheben war. Dies gilt
       auch für die nicht zur Kostendeckung oder Aus-
       schüttung verwendeten Einnahmen des Wert-
       papier-Sondervermögens, die in dem Geschäftsjahr
       als zugeflossen gelten, das nach dem 31. Dezem-
       ber 1988 endet."

11. In § 43a Satz 1 werden das Wort „vereinnahmten"
    gestrichen und die Worte „Zinsen, Dividenden und"
    durch die Worte „Einnahmen im Sinne des § 20
    des Einkommensteuergesetzes einschließlich der"
    ersetzt.

12. Dem § 43 b wird folgende Nummer 4 angefügt:
    „4. Für die Anwendung der §§ 38 bis 42 gilt § 43

        Abs. 6 sinngemäß."

13. § 45 wird wie folgt geändert:
    a) Die Absatzbezeichnung ,,(1 )" wird gestrichen. In
       Absatz 1 wird das Zitat ,,§ 20 Abs. 1 Ziff. 1" durch
       das Zitat ,,§ 20 Abs. 1 Nr. 1" ersetzt.

    b) Absatz 2 wird aufgehoben.

14. Nach § 45 wird folgender § 45a eingefügt:

                           ,,§ 45a

      Die §§ 38 b und 39 b gelten sinngemäß. Sind in den
    Ausschüttungen Gewinne aus der Veräußerung von
    Gegenständen im Sinne des§ 27 enthalten, wird der
    Steuerabzug nur vorgenommen, wenn der Zeitraum

    zwischen Anschaffung und Veräußerung der Gegen-

    stände nicht mehr als zwei Jahre betragen hat."

15. § 47 Abs. 1 wird wie folgt geändert:
    a) Nach Nummer 2 wird folgende Nummer 3 ein-
       gefügt:

        „3. den Betrag der anzurechnenden oder zu
            erstattenden Kapitalertragsteuer;".
    b) Die bisherige Nummer 3 wird Nummer 4.

16. In § 48 wird das Zitat ,,§ 47 Abs. 1 Nr. 1, Nr. 2

    Buchstabe b und Nr. 3" durch das Zitat ,,§ 47 Abs. 1
    Nr. 1, Nr. 2 Buchstabe b, Nr. 3 und 4" ersetzt.

17. Dem § 50 wird folgender Absatz 3 angefügt:

     ,,(3) Für die Anwendung der§§ 45, 45a, § 47 Abs. 1,
    § 48 gilt § 43 Abs. 6 sinngemäß."

                       Artikel 10
         Änderung des Bewertungsgesetzes

   Das Bewertungsgesetz in der Fassung der Bekanntma-
chung vom 30. Mai 1985 (BGBI. 1S. 845), zuletzt geändert
durch § 24 des Gesetzes vom 22. Oktober 1987 (BGBI. 1
S. 2294), wi.r9 wie folgt geändert:

 1". § 97 Abs. 1 Nr. 5 Satz 2 wird durch die folgenden
    Sätze ersetzt:
   „Zu dem gewerblichen Betrieb einer Gesellschaft im
   Sinne der Buchstaben a und b gehören auch die
   Wirtschaftsgüter, die im Eigentum eines, mehrerer
   oder aller beteiligten Gesellschafter stehen und dem
   Betrieb der Gesellschaft oder der Mitunternehmerstel-
   lung der Gesellschafter in der Gesellschaft dienen;
   diese Zurechnung geht Zurechnungen nach den
   Buchstaben a und b, den Nummern 1 bis 4 und § 95
   vor. Das gilt auch für Forderungen und Schulden
   zwischen der Gesellschaft und einem Gesellschafter,
   soweit es sich nicht um Forderungen und Schulden
   aus dem regelmäßigen Geschäftsverkehr zwischen
   der Gesellschaft und einem Gesellschafter oder aus
   der kurzfristigen Überlassung von Geldbeträgen an
   die Gesellschaft oder einen Gesellschafter handelt."

2. In § 102 Abs. 1 Satz 1 und Abs. 2 Satz 1 werden die

   Worte ,,, bei der die Voraussetzungen des § 104 a
   nicht vorliegen," gestrichen.

3. § 103 a wird wie folgt geändert:
   a) Die Überschrift wird wie folgt gefaßt:

                           ,,§ 103a

              Rückstellungen für Preisnachlässe,
                      für Wechselhaftung
               und für Jubiläumszuwendungen"

   b) Dem bisherigen Text wird folgender Satz angefügt:

      „Rückstellungen für die Verpflichtung zu einer
      Zuwendung anläßlich eines Dienstjubiläums sind
      nur abzugsfähig, soweit die versprochene Zuwen-
      dung dem Berechtigten für jeden Fall der vorzeiti-
      gen Beendigung des Dienstverhältnisses zusteht

      und die Zusage rechtsverbindlich in schriftlicher

      Form erteilt ist."

4. § 104 wird wie folgt geändert:
   a) Absatz 3 Satz 3 wird wie folgt gefaßt:

      ,,§ 13a des Berlinförderungsgesetzes in der Fas-
      sung der Bekanntmachung vom 10. Dezember
      1986 (BGBI. 1 S. 2415), der durch Artikel 7 Nr. 4
      des Steuerreformgesetzes 1990 vom 25. Juli 1988
      (BGBI. 1 S. 1093) geändert worden ist, ist ent-
      sprechend anzuwenden."

   b) Absatz 12 wird wie folgt geändert:

      aa) In Nummer 1 werden die Worte „30 vom
          Hundert" durch die Worte „ 15 vom Hundert"
          ersetzt.

      bb) In Nummer 2 werden die Worte „ 15 vom
          Hundert" durch die Worte „7,5 vom Hundert"
          ersetzt.
   c) In Absatz 14 werden die Wo~e „sofern die Vor-
      aussetzungen der Absätze 1 und 2 bis zum
      31. Dezember 1981 geschaffen werden oder"
      gestrichen.

5. § 104a wird aufgehoben.

6. In § 11 0 Abs. 1 Nr. 6 Buchstabe b wird das Wort
   „erwerbsunfähig" durch die Worte „behindert im Sinne
   des Schwerbehindertengesetzes vom 26. August 1986
   (BGBI. 1 S. 1421, 1550), geändert durch Artikel 9 des
   Gesetzes vom 14. Dezember 1987 (BGBI. 1 S. 2602),
   mit einem Grad der Behinderung von mehr als 90"
   ersetzt.

7. § 111 wird wie folgt geändert:

   a) Nummer 3 wird wie folgt geändert:
      aa) In Satz 1 werden das Wort „erwerbsunfähig"
          durch die Worte „behindert im Sinne des
          Schwerbehindertengesetzes vom 26. August
          1986 (BGBI. 1 S. 1421, 1550), geändert durch
          Artikel 9 des Gesetzes vom 14. Dezember
          1987 (BGBI. 1 S. 2602), mit einem Grad der
          Behinderung von mehr als 90" und das Wort
          „Versicherungsnehmer" durch das Wort
          ,,Berechtigte" ersetzt.

      bb) In Satz 2 werden das Wort „Versicherungs-
          nehmers" durch das Wort „Berechtigten" und
          die Worte „die Ehefrau des Versicherungsneh-
          mers" durch die Worte „der Ehegatte des
          Berechtigten" ersetzt.

      cc) In Satz 3 werden die Worte „Versicherungs-

          nehmers" und „der Ehefrau" durch die Worte

          ,,Berechtigten" und „dem Ehegatten" ersetzt.

      dd) In Satz 4 werden die Worte „ Versicherungs-
          nehmers", ,,die Ehefrau" und „der Ehefrau"
          durch die Worte „Berechtigten", ,,den Ehe-
          gatten" und „dem Ehegatten" ersetzt.
   b) In Nummer 9 wird das Wort „erwerbsunfähig"
      durch die Worte „behindert im Sinne des Schwer-
      behindertengesetzes vom 26. August 1986
      (BGBI. 1 S. 1421, 1550), geändert durch Artikel 9
      des Gesetzes vom 14. Dezember 1987 (BGBI. 1
      S. 2602), mit einem Grad der Behinderung von
      mehr als 90" ersetzt.

8. § 117 wird wie folgt geändert:

   a) Die Überschrift wird wie folgt gefaßt:

                           ,,§ 117
                   Verkehrsunternehmen".

  b) Absatz 1 wird wie folgt geändert:
      aa) Nummer 1 wird aufgehoben.
      bb) Die Nummern 2 und 3 werden Nummern 1
          und 2.

      cc) In der neuen Nummer 2 werden die Worte
          ,,Nr. 2" durch die Worte „Nummer 1" ersetzt.
          Folgender Satz wird angefügt:
          „Dient das begünstigte Betriebsvermögen
          gleichzeitig auch anderen Zwecken, so ist es
          dem Umfang der jeweiligen Nutzung entspre-
          chend aufzuteilen."

    c) Die Absatzbezeichnung ,,(1 )" wird gestrichen;
       Absatz 2 wird aufgehoben.

 9. § 124 wird wie folgt geändert:

    a) In Satz 1 wird die Jahreszahl „ 1987" durch die
       Jahreszahl „ 1990" ersetzt.
    b) folgende Sätze werden angefügt:
       ,,§ 97 Abs. 1 Nr. 5 Sätze 2 und 3 und § 103a sind
       erstmals zum 1. Januar 1989 anzuwenden. § 104
       Abs. 12 ist erstmals zum 1. Januar 1991 anzu-
       wenden."

                       Artikel 11

       Änderung des Vermögensteuergesetzes

  Das Vermögensteuergesetz in der Fassung der
Bekanntmachung vom 14. März 1985 (BGBI. 1 S. 558),
zuletzt geändert durch§ 28 des Gesetzes vom 17. Dezem-
ber 1986 (BGBI. 1 S. 2488), wird wie folgt geändert:

1. § 3 Abs. 1 wird wie folgt geändert:
   a) Nummer 2 wird wie folgt geändert:

      aa) Die Worte „die Landeskreditbank Baden-Würt-
          temberg," werden gestrichen.

      bb) Nach den Worten „die Hanseatische Gesell-
          schaft für öffentliche Finanzierung mit be-
          schränkter Haftung Bremen" werden die Worte
          ,, , die Landeskreditbank Baden-Württemberg-
          Förderungsanstalt, die Bayerische Landes-

          bodenkreditanstalt, die Wohnungsbau-Kredit-

          anstalt Berlin, die Hamburgische Wohungsbau-

          kreditanstalt, die Niedersächsische Landestreu-
          handstelle für den Wohnungs- und Städtebau,
          die Wohnungsbauförderungsanstalt des Lan-
          des Nordrhein-Westfalen, die Wohungsbau-
          kreditanstalt des Landes Schleswig-Holstein"
          eingefügt.
  b) Nummer 13 wird wie folgt gefaßt:

      „ 13. Erwerbs- und Wirtschaftsgenossenschaften
            sowie Vereine im Sinne des § 5 Abs. 1 Nr. 10
            des Körperschaftsteuergesetzes, soweit sie
            die für eine Befreiung von der Körperschaft-
            steuer erforderlichen Voraussetzungen erfül-
            len;".

  c) Die Nummern 14, 16 und 18 werden aufgehoben.

  d) Nummer 15 wird wie folgt gefaßt:

      „ 15. die von den zuständigen Landesbehörden
            begründeten oder anerkannten gemeinnützi-
            gen Siedlungsunternehmen im Sinne des
            Reichssiedlungsgesetzes in der im Bundesge-
            setzblatt Teil III, Gliederungsnummer 2331-1,
            veröffentlichten bereinigten Fassung, zuletzt
            geändert durch Artikel 2 Nr. 24 des Gesetzes
            vom 8. Dezember 1986 (BGBI. 1 S. 2191), und
            im Sinne der Bodenreformgesetze der Länder,
            soweit die Unternehmen im ländlichen Raum
            Siedlungs-, Agrarstrukturverbesserungs- und
            Landentwicklungsmaßnahmen mit Ausnahme
            des Wohnungsbaus durchführen. Die Steuer-
            befreiung ist ausgeschlossen, wenn die Ein-
1126                                   Bundesgesetzblatt, Jahrgang 1988, Teil 1

            nahmen des Unternehmens aus den in Satz 1
            nicht bezeichneten Tätigkeiten die Einnahmen
            aus den in Satz 1 bezeichneten Tätigkeiten
            übersteigen;".

   e) Nummer 17 Satz 3 wird wie folgt gefaßt:

       ,,Die Sätze 1 und 2 gelten entsprechend für Einrich-
       tungen zur Sicherung von Spareinlagen bei Unter-
       nehmen, die am 31. Dezember 1989 als gemeinnüt-
       zige Wohnungsunternehmen anerkannt waren;".

2. In § 6 Abs. 3 Nr. 1 und Abs. 4 Nr. 1 wird jeweils
   das Wort „erwerbsunfähig" durch die Worte „behindert
   im Sinne des Schwerbehindertengesetzes vom
   26. August 1986 (BGBI. 1 S. 1421, 1550), geändert

   durch Artikel 9 des Gesetzes vom 14. Dezember 1987

   (BGBI. 1S. 2602), mit einem Grad der Behinderung von

   mehr als 90" ersetzt.

3. § 25 wird wie folgt gefaßt:

                         ,,§ 25
                 Anwendung des Gesetzes

     (1) Die vorstehende Fassung des Gesetzes ist,

   soweit in den folgenden Absätzen nichts anderes

   bestimmt ist, erstmals auf die Vermögensteuer des

   Kalenderjahrs 1990 anzuwenden.
      (2) Die Steuerbefreiung nach § 3 Abs. 1 Nr. 2 ist für
   die Landeskreditbank Baden-Württemberg letztmals
   auf die Vermögensteuer des Kalenderjahrs 1988 und

   für die Landeskreditbank Baden-Württemberg-Förde-
   rungsanstalt erstmals auf die Vermögensteuer des
   Kalenderjahrs 1989 anzuwenden.

      (3) § 3 Abs. 1 Nr. 13 bis 16 des Vermögensteuer-
   gesetzes in der Fassung der Bekanntmachung vom
   14. März 1985 (BGBI. 1 S. 558), zuletzt geändert durch
   § 28 des Gesetzes vom 17. Dezember 1986 (BGBI. 1
   S. 2488), ist letztmals auf_ die Vermögensteuer des
   Kalenderjahrs 1990 anzuwenden, wenn die Körper-
   schaft einen Antrag nach § 54 Abs. 3 Satz 1 des
   Körperschaftsteuergesetzes stellt und im Veranla-
   gungszeitraum 1990 ausschließlich Geschäfte betreibt,
   die nach den bis zum 31. Dezember 1989 geltenden
   gesetzlichen Vorschriften zulässig waren. In diesem
   Fall ist§ 3 Abs. 1 Nr. 13 und 15 dieses Gesetzes in der
   vorstehenden Fassung erstmals für die Vermögen-
   steuer des Kalenderjahrs 1991 anzuwenden."

                        Artikel 12

        Änderung des Umsatzsteuergesetzes

  Das Umsatzsteuergesetz vom 26. November 1979
(BGBI. 1 S. 1953), zuletzt geändert durch die Verordnung
vom 7. März 1988 (BGBI. 1S. 204), wird wie folgt geändert:

 1. § 1 Abs. 1 Nr. 2 Buchstabe c wird wie folgt gefaßt:
    „c) im Rahmen seines Unternehmens Aufwendungen
        tätigt, die unter das Abzugsverbot des § 4 Abs. 5
        Satz 1 Nr. 1 bis 7 und Abs. 7 des Einkommen-
        steuergesetzes fallen. Das gilt nicht für Geld-
        geschenke und die Bewirtungsaufwendungen, die
        nach § 4 Abs. 5 Satz 1 Nr. 2 des Einkommen-
        steuergesetzes den Gewinn nicht mindern dürfen.

 2. In § 16 Abs. 5 Satz 4 wird das Zitat ,,§ 19 Abs. 1 und 3"
    durch das Zitat ,,§ 19 Abs. 1" ersetzt.

 3. § 19 wird wie folgt geändert:

    a) In Absatz 1 Satz 1 wird der Betrag „20000 Deut-
       sche Mark" durch den Betrag „25 000 Deutsche
       Mark" ersetzt.

    b) Absatz 3 wird aufgehoben.
    c) Absatz 4 wird Absatz 3; in dessen Nummer 1 wird
       das Zitat ,,§ 4 Nr. 7, Nr. 8 Buchstabe i" durch das
       Zitat ,,§ 4 Nr. 8 Buchstabe i" ersetzt.

 4. In § 20 Abs. 1 Nr. 1 wird der Klammerhinweis ,,(§ 19

    Abs. 4)" durch den Klammerhinweis ,,(§ 19 Abs. 3)"

    ersetzt.

 5. § 21 Abs. 2 Satz 1 wird wie folgt gefaßt:

    „Für die Einfuhrumsatzsteuer gelten die Vorschriften
    für Zölle sinngemäß; ausgenommen sind § 5 Abs. 5
    Nr. 1 und 3, §§ 24, 25 und 40 des Zollgesetzes sowie

    die Vorschriften über den aktiven Veredelungsverkehr

    nach dem Verfahren der Zollrückvergütung und über

    den passiven Veredelungsverkehr."

                        Artikel 13

     Änderung des Feuerschutzsteuergesetzes

  Dem§ 9 des Feuerschutzsteuergesetzes vom 21 . Dezem-
ber 1979 (BGBI. 1 S. 2353), das durch Artikel 1 des
Gesetzes vom 13. Februar 1984 (BGBI. 1S. 241) geändert
wurde, wird folgender Absatz 4 angefügt:

 ,,(4) Steuerbeträge, die auf Grund einer Außenprüfung
nachzuentrichten sind, sind zusammen mit der Steuer für
den laufenden Anmeldungszeitraum festzusetzen."

                        Artikel 14
     Änderung des Versicherungsteuergesetzes

  Dem § 6 des Versicherungsteuergesetzes in der im
Bundesgesetzblatt Teil III, Gliederungsnummer 611-15,
veröffentlichten bereinigten Fassung, das zuletzt durch
Artikel 20 des Gesetzes vom 14. Dezember 1984 (BGBI. 1
S. 1493) geändert wurde, wird folgender Absatz 4 ange-

fügt:
 ,,(4) Bei der Unfallversicherung mit Prämienrückgewähr
beträgt die Steuer 1,4 vom Hundert des Versicherungs-
entgelts."

                        Artikel 15
           Änderung der Abgabenordnung

  Die Abgabenordnung vom 16. März 1976 (BGBI. 1
S. 613; 1977 1 S. 269), zuletzt geändert durch Artikel 10
des Gesetzes vom 27. Januar 1987 (BGBI. 1S. 475), wird
wie folgt geändert:
 1. Nach § 30 wird folgender § 30 a eirigefügt:
                           ,,§ 30a

                   Schutz von Bankkunden

      (1) Bei der Ermittlung des Sachverhalts(§ 88) haben
   die Finanzbehörden auf das Vertrauensverhältnis zwi-
   schen den Kreditinstituten und deren Kunden beson-
   ders Rücksicht zu nehmen.

      (2) Die Finanzbehörden dürfen von den Kreditinstitu-

   ten zum Zwecke der allgemeinen Überwachung die
   einmalige oder periodische Mitteilung von Konten
   bestimmter Art oder bestimmter Höhe nicht verlangen.
      (3) Die Guthabenkonten oder Depots, bei deren
   Errichtung eine Legitimationsprüfung nach § 154 Abs. 2
   vorgenommen worden ist, dürfen anläßlich der Außen-
   prüfung bei einem Kreditinstitut nicht zwecks Nachprü-
   fung der ordnungsmäßigen Versteuerung festgestellt
   oder abgeschrieben werden. Die Ausschreibung von
   Kontrollmitteilungen soll insoweit unterbleiben.

      (4) In Vordrucken für Steuererklärungen soll die

   Angabe der Nummern von Konten und Depots, die der

   Steuerpflichtige bei Kreditinstituten unterhält, nicht ver-

   langt werden, soweit nicht steuermindernde Ausgaben

   oder Vergünstigungen geltend gemacht werden oder

   die Abwicklung des Zahlungsverkehrs mit dem Finanz-
   amt dies bedingt.
      (5) Für Auskunftsersuchen an Kreditinstitute gilt§ 93.
   Ist die Person des Steuerpflichtigen bekannt und gegen
   ihn kein Verfahren wegen einer Steuerstraftat oder
   einer Steuerordnungswidrigkeit eingeleitet, soll auch im
   Verfahren nach § 208 Abs. 1 Satz 1 ein Kreditinstitut
   erst um Auskunft und Vorlage von Urkunden gebeten
   werden, wenn ein Auskunftsersuchen an den Steuer-
   pflichtigen nicht zum Ziele führt oder keinen Erfolg
   verspricht."

2. Dem § 167 Abs. 1 Satz 1 wird folgender Teilsatz
   angefügt:
   .. oder der Steuer- oder Haftungsschuldner die Steuer-
   anmeldung nicht abgibt."

3. Nach § 233 wird folgender § 233a eingefügt:
                         ,,§ 233a
          Verzinsung von Steuernachforderungen
                  und Steuererstattungen
     (1) Führt die Festsetzung der Einkommen-, Körper-
  schaft-, Vermögen-, Umsatz- oder Gewerbesteuer zu
  einer Steuernachforderung oder Steuererstattung, ist
  diese nach Maßgabe der folgenden Absätze zu ver-
  zinsen. Dies gilt nicht für die Festsetzung von Voraus-
  zahlungen und Steuerabzugsbeträgen.

     (2) Der Zinslauf beginnt 15 Monate nach Ablauf des
  Kalenderjahrs, in dem die Steuer entstanden ist. Er
  beginnt für die Einkommensteuer 21 Monate nach die-
  sem Zeitpunkt, wenn die Einkünfte aus Land- und
  Forstwirtschaft bei der erstmaligen Steuerfestsetzung
  die anderen Einkünfte überwiegen. Er endet mit der
  Fälligkeit der Steuernachforderung oder Steuererstat-
  tung, spätestens vier Jahre nach seinem Beginn.

    (3) Maßgebend für die Zinsberechnung ist die fest-
  gesetzte Steuer, vermindert um die anzurechnenden

   Steuerabzugsbeträge, um die anzurechnende Körper-
   schaftsteuer und um die festgesetzten Vorauszahlun-
   gen (Unterschiedsbetrag). Bei der Vermögensteuer ist

   als Unterschiedsbetrag für die Zinsberechnung die fest-
   gesetzte Steuer, vermindert um die festgesetzten Vor-
   auszahlungen oder die bisher festgesetzte Jahres-
   steuer, maßgebend. Ein Unterschiedsbetrag zugunsten
   des Steuerpflichtigen ist nur bis zur Höhe des zu erstat-
   tenden Betrages zu verzinsen; die Verzinsung beginnt

   frühestens mit dem Tag der Zahlung.

     (4) Die Festsetzung der Zinsen soll mit der Steuer-
   festsetzung verbunden werden.
      (5) Wird die Steuerfestsetzung oder die Anrechnung
   von Steuerbeträgen aufgehoben oder geändert, ist eine
   bisherige Zinsfestsetzung zu ändern. Maßgebend
   für die Zinsberechnung ist der Unterschiedsbetrag
   zwischen der festgesetzten Steuer und der vorher fest-
   gesetzten Steuer, jeweils vermindert um die anzu-
   rechnenden Steuerabzugsbeträge und um die anzu-
   rechnende Körperschaftsteuer. Dem sich hiernach

   ergebenden Zinsbetrag sind bisher festzusetzende

   Zinsen hinzuzurechnen; bei einem Unterschiedsbetrag

   zugunsten des Steuerpflichtigen entfallen darauf fest-

   gesetzte Zinsen. Im übrigen gilt Absatz 3 Satz 3 ent-

   sprechend.

     (6) Die Absätze 1 bis 5 gelten bei der Duchführung
   des Lohnsteuer-Jahresausgleichs entsprechend."

4. Dem § 235 wird. folgender Absatz 4 angefügt:
     ,,(4) Zinsen nach § 233a, die für denselben Zeitraum
   festgesetzt wurden, sind anzurechnen."

5. Dem § 236 wird folgender Absatz 4 angefügt:
     ,,(4) Zinsen nach § 233a, die für denselben Zeitraum
   festgesetzt wurden, sind anzurechnen."

6. § 237 Abs. 2 Satz 2 wird wie folgt gefaßt:
   ,,Ist die Vollziehung erst nach dem Eingang des außer-
   gerichtlichen Rechtsbehelfs oder erst nach der Rechts-
   hängigkeit ausgesetzt worden, so beginnt die Verzin-
   sung mit dem Tag, an dem die Wirkung der Aussetzung
   der Vollziehung beginnt."

7. § 239 Abs. 1 wird wie folgt geändert:
   a) In Satz 2 wird folgende Nummer 1 eingefügt:
      ,, 1. in den Fällen des§ 233a mit Ablauf des Kalen-
            derjahrs, in dem die Steuer festgesetzt, aufge-
            hoben oder geändert worden ist,".

   b) Die bisherigen Nummern 1 bis 4 werden Nummern
      2 bis 5.

   c) Es wird folgender Satz angefügt:
      „Die Festsetzungsfrist läuft in den Fällen des§ 233a
      nicht ab, solange die Steuerfestsetzung sowie ihre
      Aufhebung oder Änderung noch zulässig ist."

8. In§ 241 Abs. 2 Nr. 3 werden das Wort „Genossenschafts-
   kasse" durch das Wort „Genossenschaftsbank" und das
   Wort „Lastenausgleichsbank" durch die Worte „Deut-
   schen Ausgleichsbank" ersetzt.
1128                                   Bundesgesetzblatt, Jahrgang 1988, Teil 1

                        Artikel 16

         Änderung des Einführungsgesetzes

               zur Abgabenordnung

  Artikel 97 des Einführungsgesetzes zur Abgabenord-
nung vom 14. Dezember 1976 (BGBI. 1 S. 3341 ), zuletzt
geändert durch Artikel 3 des Gesetzes vom 19. Dezember
1985 (BGBI. 1 S. 2436), wird wie -folgt geändert:

1 . Dem § 1 wird folgender Absatz 3 angefügt:
    ,,(3) Die durch Artikel 15 des Steuerreformgesetzes
   1990 vom 25. Juli 1988 (BGBI. 1 S. 1093) geänderten
   Vorschriften sind auf alle bei Inkrafttreten dieser Vor-
   schriften anhängigen Verfahren anzuwenden, soweit
   nichts anderes bestimmt ist."

2. Dem § 15 wird folgender Absatz 4 angefügt:

    ,,(4) Die Vorschriften der§§ 233a, 235, 236 und 239
   der Abgabenordnung in der Fassung von Artikel 15
   Nr. 3 bis 5 und 7 des Steuerreformgesetzes 1990
   vom 25. Juli 1988 (BGBI. 1 S. 1093) gelten für alle
   Ansprüche aus dem Steuerschuldverhältnis, die nach
   dem 31. Dezember 1988 entstehen."

                        Artikel 17

     Gesetz über die strafbefreiende Erklärung
       von Einkünften aus Kapitalvermögen
            und von Kapitalvermögen

                           § 1

               Strafbefreiende Erklärung

   (1) Wer bis 31. Dezember 1990 bei der Finanzbehörde
für die Besteuerung der Einkünfte aus Kapitalvermögen
erhebliche Angaben in der Steuererklärung für 1986 und
1987 richtig und vollständig macht oder für die Veranla-
gungszeiträume ab 1986 nachholt, berichtigt oder ergänzt
(strafbefreiende Erklärung), wird auch für weiter zurück-
liegende Zeiträume straffrei, soweit auf Einkünfte aus
Kapitalvermögen entfallende Steuern hinterzogen worden
sind. Die Wirkungen der strafbefreienden Erklärung treten
auch dann ein, wenn nach dem 13. Oktober 1987 bis zum
Inkrafttreten dieses Gesetzes in für Veranlagungszeit-
räume ab 1986 abgegebenen Steuererklärungen, Berichti-
gungserklärungen (§ 153 AO), Selbstanzeigen (§§ 371,
378 Abs. 3 AO) oder sonstigen Erklärungen Angaben
enthalten sind, die den Anforderungen des Satzes 1 genü-
gen. Die Sätze 1 und 2 gelten entsprechend für die Anga-
ben zur Besteuerung des Kapitalvermögens, aus dem die
Einkünfte geflossen sind. Straffrei werden auch die mit
dem Erklärenden zusammen veranlagten Personen und
im Fall der strafbefreienden Erklärung eines inzwischen
volljährigen Kindes die bisherigen gesetzlichen Vertreter.
  (2) Sind Steuerverkürzungen bereits eingetreten, so tre-
ten die Wirkungen des Absatzes 1 nur ein, wenn die für
Veranlagungszeiträume ab 1986 hinterzogene Einkom-
men- oder Vermögensteuer innerhalb einer von der
Finanzbehörde dem Erklärenden bestimmten angemesse-

nen Frist entrichtet wird.
  (3) Eine strafbefreiende Erklärung im Sinne des Absat-
zes 1 ist auch für zurückliegende Zeiträume ausgeschlos-
sen, wenn

1. vor der strafbefreienden Erklärung ein Amtstrager der
   Finanzbehörde zur Prüfung der Einkommen- oder Ver-

   mögensteuer oder zur Ermittlung einer Steuerstraftat

   oder Steuerordnungswidrigkeit erschienen ist; dies gilt
   bis zum Abschluß der Prüfung oder der Ermittlungen;
   oder
2. vor der strafbefreienden Erklärung dem Täter oder
   seinem Vertreter die Einleitung eines Straf- oder Buß-
   geldverfahrens wegen Hinterziehung oder leichtfertiger
   Verkürzung von Einkommen- oder Vermögensteuer
   bekannt gegeben worden ist oder
3. die Tat im Zeitpunkt der strafbefreienden Erklärung
   ganz oder zum Teil bereits entdeckt war und der Täter
   dies wußte oder bei verständiger Würdigung der Sach-
   lage damit rechnen mußte.
  (4) Bei einer leichtfertigen Steuerverkürzung (§ 378 der

Abgabenordnung) durch unvollständige oder unrichtige
Angabe der Einkünfte aus Kapitalvermögen oder des
Kapitalvermögens, aus dem die Einkünfte geflossen sind,
gelten die Absätze 1 bis 3 entsprechend.

                           §2
           Absehen von Steuerfestsetzung
   (1) Im Fall einer strafbefreienden Erklärung nach § 1

Abs. 1 werden die auf die Einkünfte aus Kapitalvermögen
und auf das Kapitalvermögen entfallenden Steuern für
Veranlagungszeiträume vor 1986 nicht festgesetzt, wenn
insoweit nach § 1 Straffreiheit eintritt oder eine Geldbuße
nicht festgesetzt wird. Satz 1 ist sinngemäß anzuwenden,
soweit die auf die Einkünfte aus Kapitalvermögen entf al-
lende Einkommensteuer oder auf das Kapitalvermögen

entfallende Vermögensteuer weder vorsätzlich noch leicht-
fertig verkürzt worden ist. Sätze 1 und 2 gelten nicht für
Steuerschulden, die nach § 45 der Abgabenordnung auf
den Erklärenden übergegangen sind.

   (2) Werden in Steuererklärungen für Veranlagungszeit-
räume ab 1987 Einkünfte aus Kapitalvermögen oder wird
in ihnen Kapitalvermögen im Sinne des § 1 Abs. 1 ange-
geben, ohne daß solche Einkünfte oder solches Kapital-
vermögen zugleich für vorangegangene Veranlagungs-
zei~;äume ab 1986 nach § 1 Abs. 1 strafbefreiend erklärt
werden, und bestehen Anhaltspunkte dafür, daß solche
Einkünfte oder solches Vermögen in Steuererklärungen für
solche Veranlagungszeiträume unrichtig oder unvollstän-
dig angegeben worden sind, hat die Finanzbehörde für die
strafbefreiende Erklärung nach § 1 Abs. 1 eine angemes-
sene Frist zu setzen.

                           § 3

                     Berlin-Klausel
  Dieses Gesetz gilt nach Maßgabe des § 12 Abs. 1 und
des § 13 Abs. 1 des Dritten Überleitungsgesetzes auch im
Land Berlin.

                        Artikel 18
Änderung des Fünften Vermögensbildungsgesetzes
  (1) Das Fünfte Vermögensbildungsgesetz in der Fas-
sung der Bekanntmachung vom 19. Februar 1987 (BGBI. 1
S. 630) wird wie folgt geändert:
1. § 2 wird wie folgt geändert:

  a) Absatz 1 wird wie folgt geändert:

      aa) Nummer 1 wird aufgehoben.

      bb) Nummer 2 wird Nummer 1 und wie folgt ge-
          ändert:
            aaa) Das Zitat ,,(§ 5)" wird durch das Zitat
                 ,,(§ 4)" ersetzt.
            bbb) In Buchstabe a werden das Semikolon
                 durch ein Komma ersetzt und der zweite
                 Halbsatz gestrichen.

           ccc) In Buchstabe b werden die Worte
                 ,,Kuxen, Wandel- und Gewinnschuldver-
                schreibungen, die von Unternehmen mit
                Sitz und Geschäftsleitung im Geltungs-
                bereich dieses Gesetzes ausgegeben
                werden" durch die Worte „Kuxen und
                Wandelschuldverschreibungen, die von
                Unternehmen mit Sitz und Geschäfts-
                leitung im Geltungsbereich dieses
                Gesetzes ausgegeben werden, sowie
                von Gewinnschuldverschreibungen, die
                vom Arbeitgeber oder von Unternehmen
                mit Sitz und Geschäftsleitung im Gel-
                tungsbereich dieses Gesetzes, die keine
                Kreditinstitute sind, ausgegeben wer-
                den" ersetzt.
           ddd) In den Buchstaben c, d und e wird jeweils
                das Zitat ,,§ 5 oder des § 6" durch das
                Zitat ,,§ 4 oder des § 5" ersetzt.
           eee) In Buchstabe f werden die Worte „von
                Unternehmen mit Sitz und Geschäftslei-
                tung im Geltungsbereich dieses Geset-
                zes" durch die Worte „vom Arbeitgeber
                oder von Unternehmen mit Sitz und
                Geschäftsleitung im Geltungsbereich
                dieses Gesetzes, die keine Kreditinsti-
                tute sind," ersetzt.
           fff)   In den Buchstaben k und I werden
                  jeweils das Semikolon durch ein Komma
                  ersetzt und der zweite Halbsatz gestri-
                  chen.

     cc) Nummer 3 wird Nummer 2 und wie folgt
         gefaßt:
           „2. als Aufwendungen des Arbeitnehmers auf
               Grund eines Wertpapier-Kaufvertrags
               (§ 5),".
     dd) Nummer 4 wird Nummer 3 und wie folgt
         gefaßt:
           „3. als Aufwendungen des Arbeitnehmers auf
               Grund eines Beteiligungs-Vertrags (§ 6)
               oder eines Beteiligungs-Kaufvertrags
               (§ 7),".
     ee) Nummer 5 wird Nummer 4.

     ff)   Nummer 6 wird Nummer 5, und die Buch-
           staben a bis c werden wie folgt gefaßt:
           „a) zum Bau, zum Erwerb, zum Ausbau oder
               zur Erweiterung eines im Inland belege-
               nen Wohngebäudes oder einer im Inland
               belegenen Eigentumswohnung,

           b) zum Erwerb eines Dauerwohnrechts im
              Sinne des Wohnungseigentumsgesetzes

              an einer im Inland belegenen Wohnung,

           c) zum Erwerb eines im Inland belegenen
              Grundstücks zum Zwecke des Woh-
              nungsbaus oder".
     gg) Nach der Nummer 5 wird folgende Nummer 6
         eingefügt:
          „6. als Sparbeiträge des Arbeitnehmers auf
              Grund eines Sparvertrags (§ 8),".

 b) Nach Absatz 1 wird folgender neuer Absatz 2
    eingefügt:

       ,,(2) Der Erwerb von Aktien, Gewinnschuldver-
     schreibungen oder Genußscheinen eines Unter-
     nehmens, das im Sinne des § 18 Abs. 1 des
     Aktiengesetzes als herrschendes Unternehmen
     mit dem Unternehmen des Arbeitgebers verbun-
     den ist, steht dem Erwerb von Aktien, Gewinn-
     schuldverschreibungen oder Genußscheinen nach
     Absatz 1 Nr. 1 Buchstabe a, b oder f gleich, die
     vom Arbeitgeber ausgegeben werden. Entspre-
     chendes gilt für die Begründung oder den Erwerb
     einer Darlehensforderung gegen ein Unterneh-
     men, das im Sinne des § 18 Abs. 1 des Aktienge-
     setzes als herrschendes Unternehmen mit dem
     Unternehmen des Arbeitgebers verbunden ist, und
     für die Begründung oder den Erwerb eines Genuß-
     rechts an einem solchen Unternehmen."
c) Der bisherige Absatz 2 wird Absatz 3 und wie folgt
   geändert:
     Das Zitat „Absatzes 1 Nr. 2 Buchstabe b" wird
     durch das Zitat „Absatzes 1 Nr. 1 Buchstabe b"
     ersetzt.

d) Der bisherige Absatz 3 wird Absatz 4 und wie folgt
   geändert:
     Das Zitat „Absatzes 1 Nr. 2 Buchstabe f" wird
     durch das Zitat „Absatzes 1 Nr. 1 Buchstabe f",
     das Zitat „Absatzes 1 Nr. 2 Buchstabe I" durch das
     Zitat „Absatzes 1 Nr. 1 Buchstabe I in Verbindung
     mit Absatz 2 Satz 2" und das Zitat „Absatz 2"
     durch das Zitat „Absatz 3" ersetzt.

e) Der bisherige Absatz 4 wird Absatz 5 und wie folgt
   geändert:
     Das Zitat „Absatz 1 Nr. 2 Buchstaben f, i bis I" wird
     durch das Zitat „Absatz 1 Nr. 1 Buchstaben f, i bis
     I" ersetzt.
f)   Folgende Absätze 6 und 7 werden angefügt:
      ,,(6) Vermögenswirksame Leistungen sind steuer-
     pflichtige Einnahmen im Sinne des Einkommen-
     steuergesetzes und Einkommen, Verdienst oder
     Entgelt (Arbeitsentgelt) im Sinne der Sozialversi-
     cherung und des Arbeitsförderungsgesetzes.
     Reicht der nach Abzug der vermögenswirksamen
     Leistung verbleibende Arbeitslohn zur Deckung
     der einzubehaltenden Steuern, Sozialversiche-
     rungsbeiträge und Beiträge zur Bundesanstalt für
     Arbeit nicht aus, so hat der Arbeitnehmer dem
     Arbeitgeber den zur Deckung erforderlichen Betrag
     zu zahlen.
1130                                      Bundesgesetzblatt, Jahrgang 1988, Teil 1

         (7)    Vermögenswirksame Leistungen sind
       arbeitsrechtlich Bestandteil des Lohns oder
       Gehalts. Der Anspruch auf die vermögenswirk-
       same Leistung ist nicht übertragbar."

2. § 3 wird wie folgt geändert:

   a) In der Überschrift werden die Worte „Kennzeich-
      nungs- und andere Pflichten" durch die Worte
      .. Kennzeichnungs-, Bestätigungs- und Mitteilungs-
      pf lichten" ersetzt.

   b) In Absatz 1 Satz 2 wird das Zitat.,§§ 6 bis 8" durch
      das Zitat .,§§ 5 bis 7" ersetzt.

   c) Absatz 2 wird wie folgt geändert:
       aa) Die Sätze 2 bis 5 werden wie folgt gefaßt:

           „Er hat dabei gegenüber dem Unternehmen

           oder Institut die vermögenswirksamen Lei-

           stungen zu kennzeichnen. Das Unternehmen
           oder Institut hat die nach § 2 Abs. 1 Nr. 1 bis 5,
           Abs. 2 bis 4 angelegten vermögenswirksamen
           Leistungen und die Art ihrer Anlage zu kenn-
           zeichnen. Es hat dem Arbeitgeber schriftlich
           zu bestätigen, daß die vermögenswirksamen
           Leistungen nach § 2 Abs. 1 bis 4 angelegt
           werden, sowie die nach § 2 Abs. 1 Nr. 1 bis 5,
           Abs. 2 bis 4 angelegten vermögenswirksamen
           Leistungen und die Art ihrer Anlage mitzutei-
           len; bei laufenden vermögenswirksamen Lei-
           stungen genügen Bestätigung und Mitteilung
           bei der ersten vermögenswirksamen Leistung.
           Kann eine weitere vermögenswirksame Lei-
           stung des Arbeitgebers nicht mehr die Voraus-
           setzungen des§ 2 Abs. 1 bis 4 erfüllen, so hat
           das Unternehmen oder Institut dies dem Arbeit-
           geber unverzüglich schriftlich mitzuteilen."

       bb) In Satz 6 wird das Zitat,,§§ 6, 7 Abs. 1 und§ 8
           Abs. 1" durch das Zitat,,§§ 5, 6 Abs. 1 und§ 7
           Abs. 1" ersetzt.
   d) Absatz 3 wird wie folgt geändert:

       aa) In Satz 1 wird jeweils das Zitat .,§ 2 Abs. 1 Nr. 6"

           durch das Zitat .. § 2 Abs. 1 Nr. 5" ersetzt.

       bb) In Satz 2 werden die Worte „bis zum Ende des

           folgenden Kalenderjahrs" durch die Worte
           ., vor der Ausschreibung der Lohnsteuerbe-
           scheinigung (§ 41 b Abs. 1 des Einkommen-
           steuergesetzes)" ersetzt.

   e) Folgender Absatz 4 wird angefügt:

         .,(4) Der Arbeitgeber hat die Richtigkeit der Bestä-

       tigung und Mitteilung nach Absatz 2 Satz 4, der

       Bestätigung nach Absatz 3 Satz 1 und des Nach-

       weises nach Absatz 3 Satz 2 nicht zu prüfen."

3. § 4 wird aufgehoben.

4. § 5 wird § 4 und wie folgt gefaßt:

                          ,,§ 4
              Sparvertrag über Wertpapiere

           oder andere Vermögensbeteiligungen

      ( 1) Ein Sparvertrag über Wertpapiere oder andere
   Vermögensbeteiligungen im Sinne des § 2 Abs. 1 Nr. 1
   ist ein Sparvertrag mit einem Kreditinstitut, in dem sich

 der Arbeitnehmer verpflichtet, als Sparbeiträge zum
 Erwerb von Wertpapieren im Sinne des§ 2 Abs. 1 Nr. 1
 Buchstaben a bis f, Abs. 2 Satz 1, Abs. 3 und 4 oder
 zur Begründung oder zum Erwerb von Rechten im
 Sinne des§ 2 Abs. 1 Nr. 1 Buchstaben g bis 1, Abs. 2
 Satz 2 und Abs. 4 einmalig oder für die Dauer
 von sechs Jahren seit Vertragsabschluß laufend ver-
 mögenswirksame Leistungen einzahlen zu lassen
 oder andere Beträge einzuzahlen .

   (2) Die Förderung der auf Grund eines Vertrags
 nach Absatz 1 angelegten vermögenswirksamen Lei-
 stungen setzt voraus, daß

 1. die Leistungen eines Kalenderjahrs. vorbehaltlich
    des Absatzes 3, spätestens bis zum Ablauf des
    folgenden Kalenderjahrs zum Erwerb der Wert-
    papiere oder zur Begründung oder zum Erwerb der

    Rechte verwendet und bis zur Verwendung fest-

    gelegt werden und

 2. die mit den Leistungen erworbenen Wertpapiere
    unverzüglich nach ihrem Erwerb bis zum Ablauf
    einer Frist von sieben Jahren (Sperrfrist) festgelegt
    werden und über die Wertpapiere oder die mit den
    Leistungen begründeten oder erworbenen Rechte
    bis zum Ablauf der Sperrfrist nicht durch Rückzah-
    lung, Abtretung, Beleihung oder in anderer Weise
    verfügt wird.
 Die Sperrfrist gilt für alle auf Grund des Vertrags
 angelegten vermögenswirksamen Leistungen und
 beginnt am 1. Januar des Kalenderjahrs. in dem der
 Vertrag abgeschlossen worden ist. Als Zeitpunkt des
 Vertragsabschlusses gilt der Tag, an dem die vermö-
 genswirksame Leistung, bei Verträgen über laufende
 Einzahlungen die erste vermögenswirksame Leistung.
 beim Kreditinstitut eingeht.

   (3) Vermögenswirksame Leistungen, die nicht bis
zum Ablauf der Frist nach Absatz 2 Nr. 1 verwendet
worden sind, gelten als rechtzeitig verwendet, wenn
sie am Ende eines Kalenderjahrs insgesamt 300
Deutsche Mark nicht übersteigen und bis zum Ablauf
der Sperrfrist nach Absatz 2 verwendet oder fest-

gelegt werden.

   (4) Eine vorzeitige Verfügung ist abweichend von

 Absatz 2 unschädlich, wenn

 1. der Arbeitnehmer oder sein von ihm nicht dauernd
    getrennt lebender Ehegatte(§ 26 Abs. 1 Satz 1 des
    Einkommensteuergesetzes) nach Vertragsabschluß
    gestorben oder völlig erwerbsunfähig geworden ist.

 2. der Arbeitnehmer nach Vertragsabschluß, aber vor

    der vorzeitigen Verfügung geheiratet hat und im

    Zeitpunkt der vorzeitigen Verfügung mindestens

    zwei Jahre seit Beginn der Sperrfrist vergangen

    sind,
3. der Arbeitnehmer nach Vertragsabschluß arbeits-
   los geworden ist und die Arbeitslosigkeit minde-
   stens ein Jahr lang ununterbrochen bestanden hat
   und im Zeitpunkt der vorzeitigen Verfügung noch
   besteht,

4. der Arbeitnehmer, der Staatsangehöriger eines

   Staates ist, mit dem die Bundesregierung Verein-
   barungen über Anwerbung und Beschäftigung von
   Arbeitnehmern abgeschlossen hat und der nicht
   Mitglied der Europäischen Gemeinschaften ist,
       nach Vertragsabschluß den Geltungsbereich die-
       ses Gesetzes auf Dauer verlassen hat,

   5. der Arbeitnehmer nach Vertragsabschluß unter

      Aufgabe der nichtselbständigen Arbeit eine Erwerbs-
      tätigkeit, die nach § 138 Abs. 1 der Abgabenord-
      nung der Gemeinde mitzuteilen ist, aufgenommen
      hat,
   6. festgelegte Wertpapiere veräußert werden und der
      Erlös bis zum Ablauf des Kalendermonats, der
      dem Kalendermonat der Veräußerung folgt, zum
      Erwerb von in Absatz 1 bezeichneten Wertpapie-
      ren wiederverwendet wird; der bis zum Ablauf des
      der Veräußerung folgenden Kalendermonats nicht
      wiederverwendete Erlös gilt als rechtzeitig wieder-
      verwendet, wenn er am Ende eines Kalender-
      monats insgesamt 300 Deutsche Mark nicht über-
      steigt.
     (5) Unschädlich ist auch, wenn in die Rechte und
   Pflichten des Kreditinstituts aus dem Sparvertrag an
   seine Stelle ein anderes Kreditinstitut während der
   Laufzeit des Vertrags durch Rechtsgeschäft eintritt.

      (6) Werden auf einen Vertrag über laufend einzu-
   zahlende vermögenswirksame Leistungen oder
   andere Beträge in einem Kalenderjahr, das dem
   Kalenderjahr des Vertragsabschlusses folgt, weder
   vermögenswirksame Leistungen noch andere Beträge
   eingezahlt, so ist der Vertrag unterbrochen und kann
   nicht fortgeführt werden. Das gleiche gilt, wenn minde-
   stens alle Einzahlungen eines Kalenderjahrs zurück-
   gezahlt oder die Rückzahlungsansprüche aus dem
   Vertrag abgetreten oder beliehen werden."

5. § 6 wird § 5 und wie folgt geändert:
   a) In Absatz 1 werden das Zitat .,§ 2 Abs. 1 Nr. 3"
      durch das Zitat.,§ 2 Abs. 1 Nr. 2" und das Zitat.,§ 2
      Abs. 1 Nr. 2 Buchstaben a bis f" durch das Zitat
      ,,§ 2 Abs. 1 Nr. 1 Buchstaben a bis f, Abs. 2 Satz 1,
      Abs. 3 und 4" ersetzt.
   b) In Absatz 2 Nr. 2 wird das Zitat .,§ 4 Abs. 3 Nr. 1
      bis 5" durch das Zitat .,§ 4 Abs. 4 Nr. 1 bis 5"
      ersetzt.

6. § 7 wird § 6 und wie folgt geändert:
   a) In Absatz 1 werden das Zitat .,§ 2 Abs. 1 Nr. 4"
      durch das Zitat ,,§ 2 Abs. 1 Nr. 3" und das Zitat ,,§ 2
      Abs. 1 Nr. 2 Buchstaben g bis I" durch das Zitat
      ,,§ 2 Abs. 1 Nr. 1 Buchstaben g bis 1, Abs. 2 Satz 2
      und Abs. 4" ersetzt.
  b) In Absatz 2 werden das Zitat ,,§ 2 Abs. 1 Nr. 4"
     durch das Zitat,,§ 2 Abs. 1 Nr. 3" und das Zitat,,§ 2
     Abs. 1 Nr. 2 Buchstabe g, h oder i" durch das Zitat
     ,,§ 2 Abs. 1 Nr. 1 Buchstaben g bis i" ersetzt.

  c) In Absatz 3 wird das Zitat ,,§ 4 Abs. 3 Nr. 1 bis 5"
     durch das Zitat ,,§ 4 Abs. 4 Nr. 1 bis 5" ersetzt.

7. § 8 wird § 7 und wie folgt geändert:

  a) In Absatz 1 werden das Zitat ,,§ 2 Abs. 1 Nr. 4"
     durch das Zitat,,§ 2 Abs. 1 Nr. 3" und das Zitat.,§ 2
     Abs. 1 Nr. 2 Buchstaben g bis I" durch das Zitat
     ,,§ 2 Abs. 1 Nr. 1 Buchstaben g bis 1, Abs. 2 Satz 2
     und Abs. 4" ersetzt.

   b) In Absatz 2 werden das Zitat .,§ 2 Abs. 1 Nr. 4"
      durch das Zitat.,§ 2 Abs. 1 Nr. 3" und das Zitat,,§ 2
      Abs. 1 Nr. 2 Buchstabe g, h oder i" durch das Zitat

      .,§ 2 Abs. 1 Nr. 1 Buchstabe h" ersetzt.

  c) In Absatz 3 wird das Zitat .,§ 7 Abs. 3" durch das
     Zitat ,,§ 6 Abs. 3" ersetzt.

8. Folgender § 8 wird eingefügt:
                            ,,§ 8

                        Sparvertrag
     (1) Ein Sparvertrag im Sinne des § 2 Abs. 1 Nr. 6 ist
  ein Sparvertrag zwischen dem Arbeitnehmer und
  einem Kreditinstitut, in dem die in den Absätzen 2
  bis 5 bezeichneten Vereinbarungen, mindestens aber
  die in den Absätzen 2 und 3 bezeichneten Verein-
  barungen, getroffen sind.
     (2) Der Arbeitnehmer ist verpflichtet,

  1. einmalig oder für die Dauer von sechs Jahren seit
     Vertragsabschluß laufend, mindestens aber einmal
     im Kalenderjahr, als Sparbeiträge vermögenswirk-
     same Leistungen einzahlen zu lassen oder andere
     Beträge einzuzahlen und

  2. bis zum Ablauf einer Frist von sieben Jahren
     (Sperrfrist) die eingezahlten vermögenswirksamen
     Leistungen bei dem Kreditinstitut festzulegen und
     die Rückzahlungsansprüche aus dem Vertrag
     weder abzutreten noch zu beleihen.
  Der Zeitpunkt des Vertragsabschlusses und der
  Beginn der Sperrfrist bestimmen sich nach den Rege-
  lungen des § 4 Abs. 2 Satz 2 und 3.
     (3) Der Arbeitnehmer ist abweichend von der in
  Absatz 2 Satz 1 Nr. 2 bezeichneten Vereinbarung zu
  vorzeitiger Verfügung berechtigt, wenn eine der in § 4
  Abs. 4 Nr. 1 bis 5 bezeichneten Voraussetzungen
  erfüllt ist.
    (4) Der Arbeitnehmer ist abweichend von der in
  Absatz 2 Satz 1 Nr. 2 bezeichneten Vereinbarung
  auch berechtigt, vor Ablauf der Sperrfrist mit einge-
  zahlten vermögenswirksamen Leistungen zu erwerben
  1. Wertpapiere im Sinne des § 2 Abs. 1 Nr. 1 Buch-
     staben a bis f,
  2. Schuldverschreibungen, die vom Bund, von den
     Ländern, von den Gemeinden, von anderen Kör-
     perschaften des öffentlichen Rechts oder von
     Unternehmen mit Sitz und Geschäftsleitung im
     Geltungsbereich dieses Gesetzes ausgegeben
     werden, Namensschuldverschreibungen des Arbeit-
     gebers jedoch nur dann, wenn auf dessen Kosten
     die Ansprüche des Arbeitnehmers aus der Schuld-
     verschreibung durch ein Kreditinstitut verbürgt
     oder durch ein Versicherungsunternehmen privat-
     rechtlich gesichert sind und das Kreditinstitut oder
     Versicherungsunternehmen im Geltungsbereich
     dieses Gesetzes zum Geschäftsbetrieb befugt ist,

  3. Genußscheine, die von einem Kreditinstitut mit Sitz
     und Geschäftsleitung im Geltungsbereich dieses
     Gesetzes, das nicht der Arbeitgeber ist, als Wert-
     papiere ausgegeben werden, wenn die in§ 2 Abs. 1
     Nr. 1 Buchstabe f, Abs. 4 bezeichneten Voraus-
     setzungen im übrigen erfüllt sind,
1132                                  Bundesgesetzblatt, Jahrgang 1988, Teil 1

   4. Anleiheforderungen, die in ein Schuldbuch des
      Bundes oder eines· Landes eingetragen werden,
   5. Anteilscheine an einem Sondervermögen, die von
      Kapitalanlagegesellschaften im Sinne des Geset-
      zes über Kapitalanlagegesellschaften ausgegeben
      werden und nicht unter§ 2 Abs. 1 Nr. 1 Buchstabe c
      oder d fallen oder

   6. ausländische Investmentanteile, die nach dem
      Gesetz über den Vertrieb ausländischer Invest-
      mentanteile und über die Besteuerung der Erträge

      aus ausländischen Investmentanteilen im Wege

      des öffentlichen Anbietens, der öffentlichen Wer-

      bung oder in ähnlicher Weise vertrieben werden
      dürfen und nicht unter § 2 Abs. 1 Nr. 1 Buchstabe e
      fallen.
   Der Arbeitnehmer ist verpflichtet, bis zum Ablauf der
   Sperrfrist die nach Satz 1 erworbenen Wertpapiere bei
   dem Kreditinstitut, mit dem der Sparvertrag abge-
   schlossen ist, festzulegen und über die Wertpapiere
   nicht zu verfügen; diese Verpflichtung besteht nicht,
   wenn eine der in § 4 Abs. 4 Nr. 1 bis 5 bezeichneten
   Voraussetzungen erfüllt ist.

      (5) Der Arbeitnehmer ist abweichend von der in
   Absatz 2 Satz 1 Nr. 2 bezeichneten Vereinbarung
   auch berechtigt, vor Ablauf der Sperrfrist die Überwei-
   sung eingezahlter ·✓ermögenswirksamer Leistungen
   auf einen von ihm oder seinem Ehegatten (§ 26 Abs. 1
   des Einkommensteuergesetzes) abgeschlossenen
   Bausparvertrag zu verlangen, wenn weder mit der
   Auszahlung der Bausparsumme begonnen worden
   ist noch die überwiesenen Beträge vor Ablauf der
   Sperrfrist ganz oder zum Teil zurückgezahlt, noch
   Ansprüche aus dem Bausparvertrag abgetreten oder
   beliehen werden oder wenn eine solche vorzeitige
   Verfügung nach § 2 Abs. 2 Satz 2 Nr. 1 und 2 des
                                                     11
   Wohnungsbau-Prämiengesetzes unschädlich ist.

9. § 9 wird wie folgt gefaßt:

                            ,,§ 9

                Kapitalversicherungsvertrag

     (1) Ein Kapitalversicherungsvertrag im Sinne des
  § 2 Abs. 1 Nr. 7 ist ein Vertrag über eine Kapitalver-
  sicherung auf den Erlebens- und Todesfall gegen
  laufenden Beitrag, der für die Dauer von mindestens
  zwölf Jahren und mit den in den Absätzen 2 bis 5
  bezeichneten Vereinbarungen zwischen dem Arbeit-
  nehmer und einem Versicherungsunternehmen abge-
  schlossen ist, das im Geltungsbereich dieses Geset-
  zes zum Geschäftsbetrieb befugt ist.

    (2) Der Arbeitnehmer ist verpflichtet, als Versiche-
  rungsbeiträge vermögenswirksame Leistungen ein-
  zahlen zu lassen oder andere Beträge einzuzahlen.

    (3) Die Versicherungsbeiträge enthalten keine
  Anteile für Zusatzleistungen wie für Unfall, Invalidität
  oder Krankheit.
    (4) Der Versicherungsvertrag führt nach dem von
  der zuständigen Aufsichtsbehörde genehmigten
  Geschäftsplan schon im ersten Jahr der Versiche-
  rungsdauer zu einem nicht kürzbaren Sparanteil von
  mindestens 50 vom Hundert des gezahlten Beitrags.

      (5) Die Gewinnanteile werden verwendet
    1 . zur Erhöhung der Versicherungsleistung oder
    2. auf Verlangen des Arbeitnehmers zur Verrechnung
       mit fälligen Beiträgen, wenn er nach Vertragsab-
       schluß arbeitslos geworden ist und die Arbeits-
       losigkeit mindestens ein Jahr lang ununterbrochen
       bestanden hat und im Zeitpunkt der Verrechnung
                     11
       noch besteht.

1O. In § 12 wird das Zitat ,,§ 2 Abs. 1 Nr. 2 Buchstaben f

    bis I" durch das Zitat ,,§ 2 Abs. 1 Nr. 1 Buchstaben g

    bis I" ersetzt.

11 . Die §§ 13 bis 15 werden wie folgt gefaßt:
                            ,,§ 13
          Anspruch auf Arbeitnehmer-Sparzulage

      (1) Der Arbeitnehmer, der Einkünfte aus nichtselb-
   ständiger Arbeit im Sinne des § 19 Abs. 1 des Ein-
   kommensteuergesetzes bezieht, hat für die nach § 2
   Abs. 1 Nr. 1 bis 5, Abs. 2 bis 4 angelegten vermögens-
   wirksamen Leistungen, soweit sie insgesamt 936
   Deutsche Mark im Kalenderjahr nicht übersteigen,
   Anspruch auf eine Arbeitnehmer-Sparzulage nach
   diesem Gesetz, wenn das zu versteuernde Einkom-
   men (§ 2 Abs. 5 des Einkommensteuergesetzes) in
   dem Kalenderjahr, in dem die vermögenswirksamen
   Leistungen angelegt worden sind, 27 000 Deutsche
   Mark oder bei einer Zusammenveranlagung von Ehe-
   gatten nach § 26 b des Einkommensteuergesetzes
   54 000 Deutsche Mark nicht übersteigt.

      (2) Die Arbeitnehmer-Sparzulage beträgt
    1 . 20 vom Hundert der vermögenswirksamen Lei-
        stungen, die nach § 2 Abs. 1 Nr. 1, 2 oder 3

        angelegt werden, und
   2. 1O vom Hundert der vermögenswirksamen Lei-
      stungen, die nach § 2 Abs. 1 Nr. 4 oder 5 angelegt
      werden.

     (3) Die Arbeitnehmer-Sparzulage gilt weder als

   steuerpflichtige Einnahme im Sinne des Einkommen-
   steuergesetzes noch als Einkommen, Verdienst oder
   Entgelt (Arbeitsentgelt) im Sinne der Sozialversiche-
   rung und des Arbeitsförderungsgesetzes; sie gilt
   arbeitsrechtlich nicht als Bestandteil des Lohns oder
   Gehalts.
     (4) Der Anspruch auf Arbeitnehmer-Sparzulage ent-
   steht mit Ablauf des Kalenderjahrs, in dem die ver-
   mögenswirksamen Leistungen angelegt worden sind.

      (5) Der Anspruch auf Arbeitnehmer-Sparzulage ent-
   fällt mit Wirkung für die Vergangenheit, soweit die in
   den §§ 4 bis 7 genannten Fristen oder bei einer
   Anlage nach § 2 Abs. 1 Nr. 4 die in § 2 Abs. 1 Nr. 3
   und 4 und Abs. 2 Satz 1 des Wohnungsbau-Prämien-
   gesetzes vorgesehenen Voraussetzungen nicht ein-
   gehalten werden. Der Anspruch entfällt nicht, wenn
   die Sperrfrist nicht eingehalten wird, weil
    1. der Arbeitnehmer das Umtausch- oder Abfindungs-
       angebot eines Wertpapier-Emittenten angenom-
       men hat oder Wertpapiere dem Aussteller nach
       Auslosung oder Kündigung durch den Aussteller
       zur Einlösung vorgelegt worden sind oder
2. die mit den vermögenswirksamen Leistungen
   erworbenen oder begründeten Wertpapiere oder
   Rechte im Sinne des § 2 Abs. 1 Nr. 1, Abs. 2 bis 4
   ohne Mitwirkung des Arbeitnehmers wertlos
   geworden sind . .

                          § 14
      Festsetzung der Arbeitnehmer-Sparzulage,
          Anwendung der Abgabenordnung,
        Verordnungsermächtigung, Rechtsweg

  (1) Die Verwaltung der Arbeitnehmer-Sparzulage
obliegt den Finanzämtern. Die Arbeitnehmer-Spar-
zulage wird aus den Einnahmen an Lohnsteuer gezahlt.
   (2) Auf die Arbeitnehmer-Sparzulage sind die für
Steuervergütungen geltenden Vorschriften der Ab-

gabenordnung entsprechend anzuwenden. Dies gilt

nicht für § 163 der Abgabenordnung.

   (3) Für die Arbeitnehmer-Sparzulage gelten die

Strafvorschriften des § 370 Abs. 1 bis 4, der §§ 371 ,
375 Abs. 1 und des § 376 sowie die Bußgeldvorschrif-
ten der §§ 378, 379 Abs. 1 und 4 und der §§ 383 und
384 der Abgabenordnung entsprechend. Für das
Strafverfahren wegen einer Straftat nach Satz 1 sowie
der Begünstigung einer Person, die eine solche Tat
begangen hat, gelten die §§ 385 bis 408, für das
Bußgeldverfahren wegen einer Ordnungswidrigkeit
nach Satz 1 die §§ 409 bis 412 der Abgabenordnung
entsprechend.
   (4) Die Arbeitnehmer-Sparzulage wird auf Antrag
durch das für die Besteuerung des Arbeitnehmers
nach dem Einkommen zuständige Finanzamt festge-

setzt. Der Arbeitnehmer hat den Antrag nach amtlich

vorgeschriebenem Vordruck spätestens bis zum

Ablauf des zweiten Kalenderjahrs nach dem Kalen-
derjahr zu stellen, in dem die vermögenswirksamen
Leistungen nach § 2 Abs. 1 Nr. 1 bis 5, Abs. 2 bis 4
angelegt worden sind. Dem Antrag sind die für das
Kalenderjahr dieser vermögenswirksamen Leistungen
ausgestellten Lohnsteuerkarten mit vollständigen
Lohnsteuerbescheinigungen oder in den Fällen, in
denen dem Arbeitgeber eine Lohnsteuerkarte nicht
vorgelegen hat, die Lohnsteuerbescheinigungen nach
entsprechendem amtlich vorgeschriebenen Vordruck
(§ 41 b Abs. 1 Satz 3 des Einkommensteuergesetzes)
beizufügen; in den Fällen der §§ 39d und 40a des
Einkommensteuergesetzes hat der Arbeitgeber die in
Satz 2 bezeichneten vermögenswirksamen Leistungen
auf dem Antrag zu bestätigen. Das Finanzamt teilt die
festgesetzte Arbeitnehmer-Sparzulage dem Unterneh-
men oder Institut mit, bei dem die in Satz 2 bezeichneten
vermögenswirksamen Leistungen angelegt sind.
  (5) Die Bundesregierung wird ermächtigt, durch
Rechtsverordnung mit Zustimmung des Bundesrates

1. das Verfahren bei der Festsetzung der Arbeit-
   nehmer-Sparzulage näher zu regeln und

2. zu bestimmen, daß ein Betrag in Höhe der zu Unrecht
   gezahlten Arbeitnehmer-Sparzulage durch das
   Unternehmen oder Institut, bei dem die vermögens-
   wirksamen Leistungen angelegt worden sind, einzu-
   behalten und an das Finanzamt abzuführen ist,
soweit dies zur Vereinfachung des Verfahrens erfor-
derlich ist.

  (6) In öffentlich-rechtlichen Streitigkeiten über die
auf Grund dieses Gesetzes ergehenden Verwaltungs-
akte der Finanzbehörden ist der Finanzrechtsweg
gegeben.

                         § 15
          Weitere Pflichten und Haftung
                des Arbeitgebers,
           Unternehmens oder Instituts;
   Verordnungsermächtigung, Anrufungsauskunft

  (1) Der Arbeitgeber hat getrennt voneinander
1. den Betrag der nach § 2 Abs. 1 Nr. 1, 2 und 3,
   Abs. 2 bis 4 angelegten vermögenswirksamen Lei-
   stungen und

2. den Betrag der nach § 2 Abs. 1 Nr. 4 und 5

   angelegten vermögenswirksamen Leistungen

bei jeder Lohnabrechnung im Lohnkonto des Arbeit-

nehmers oder, sofern ein Lohnkonto nicht zu führen

ist, in entsprechenden Aufzeichnungen einzutragen.
In der Lohnsteuerbescheinigung sind die Beträge nach
den Nummern 1 und 2 gesondert zu bescheinigen.

  (2) Die Bundesregierung wird ermächtigt, durch
Rechtsverordnung mit Zustimmung des Bundesrates
weitere Vorschriften zu erlassen über
1. Aufzeichnungs-, Bescheinigungs- und Mitteilungs-
   pflichten des Arbeitgebers und des Unternehmens
   oder Instituts, bei dem die vermögenswirksamen
   Leistungen angelegt sind, und

2. die Festlegung von Wertpapieren und die Art der

   Festlegung, soweit dies erforderlich ist, damit nicht

   die Arbeitnehmer-Sparzulage zu Unrecht gezahlt,

   versagt, nicht zurückgefordert oder nicht einbehal-
   ten wird.

  (3) Haben der Arbeitgeber, das Unternehmen, das
Institut oder der in § 3 Abs. 3 genannte Gläubiger ihre
Pflichten nach diesem Gesetz oder nach einer auf
Grund dieses Gesetzes erlassenen Rechtsverord-
nung verletzt, so haften sie für die Arbeitnehmer-
Sparzulage, die wegen ihrer Pflichtverletzung zu
Unrecht gezahlt, nicht zurückgefordert oder nicht ein-
behalten worden ist.

  (4) Das Finanzamt, das für die Besteuerung der in
Absatz 3 Genannten zuständig ist, hat auf deren
Anfrage Auskunft darüber zu erteilen, wie im einzel-
nen Fall die Vorschriften über vermögenswirksame
Leistungen anzuwenden sind, die nach § 2 Abs. 1
Nr. 1 bis 5, Abs. 2 bis 4 angelegt werden.

   (5) Das für die Lohnsteuer-Außenprüfung zustän-
dige Finanzamt kann bei den in Absatz 3 Genannten

eine Außenprüfung durchführen, um festzustellen,
ob sie ihre Pflichten nach diesem Gesetz oder nach
einer auf Grund dieses Gesetzes erlassenen Rechts-
verordnung, soweit diese mit der Anlage vermögens-
wirksamer Leistungen nach § 2 Abs. 1 Nr. 1 bis 5,
Abs. 2 bis 4 zusammenhängen, erfüllt haben. Die
§§ 195 bis 202 der Abgabenordnung gelten ent-
sprechend."
1134                                   Bundesgesetzblatt, Jahrgang 1988, Teil 1

12. § 17 wird wie folgt gefaßt:
                            ,,§ 17
                   Übergangsvorschriften

       (1) Die vorstehenden Vorschriften gelten vorbehalt-

    lich der Absätze 2 bis 4 für vermögenswirksame Lei-

    stungen, die nach dem 31. Dezember 1989 angelegt

    werden.

      (2) Für vermögenswirksame Leistungen, die nach
   dem 31. Dezember 1989 auf Grund eines vor dem
   1. Januar 1987 abgeschlossenen Vertrags angelegt
   werden, der die Voraussetzungen des§ 4 Abs. 1 erfüllt
   und auf Grund dessen vor dem 1. Januar 1987 ver-
   mögenswirksame Leistungen angelegt worden sind,
   endet die Sperrfrist abweichend von § 4 Abs. 2 Satz 2
   nach Ablauf von sieben Jahren seit dem 1. Juli des
   Kalenderjahrs der ersten Einzahlung auf Grund des
   Vertrags, wenn diese Einzahlung nach dem 30. Juni
   des Kalenderjahrs beim Kreditinstitut eingegangen ist.
   § 4 Abs. 4 Nr. 6 gilt entsprechend, wenn nach dem
   31. Dezember 1989 Wertpapiere veräußert werden,
   die mit vor dem 1 . Januar 1987 erbrachten vermö-
   genswirksamen Leistungen erworben worden sind.
     (3) Für vermögenswirksame Leistungen, die nach
   dem 31 . Dezember 1989 angelegt werden
   1. auf Grund eine5 vor dem 1. Januar 1989 abge-
      schlossenen Vertrags, der die Voraussetzungen
      des § 4 Abs. 1 des Fünften Vermögensbildungs-
      gesetzes in der Fassung der Bekanntmachung
      vom 19. Februar 1987 (BGBI. 1 S. 630) erfüllt, oder
      auf Grund eines Wertpapier-Sparvertrags nach

      § 17 Abs. 2 des bezeichneten Gesetzes,
   2. auf Grund eines vor dem 1 . Januar 1989 abge-
      schlossenen Vertrags, der die Voraussetzungen
      des § 5 Abs. 1 des in Nummer 1 bezeichneten
      Gesetzes erfüllt und in dem der Erwerb von
      Gewinnschuldverschreibungen oder Genußschei-
      nen von Kreditinstituten vereinbart ist, die nicht
      vom Arbeitgeber ausgegeben werden, oder

   3. auf Grund eines vor dem 1. Januar 1989 abge-
      schlossenen Vertrags, der die Voraussetzungen
      des § 9 Abs. 1 des in Nummer 1 bezeichneten
      Gesetzes erfüllt,

   gelten nach Maßgabe des Satzes 2 und vorbehaltlich
   des Absatzes 4 die Vorschriften des in Nummer 1

   bezeichneten Gesetzes mit Ausnahme des § 3 Abs. 2
   Satz 2 und 3, des § 13 Abs. 1 bis 6, 9 und 10 und der
   §§ 14 und 15. Für die in Satz 1 bezeichneten ver-
   mögenswirksamen Leistungen gilt § 5 Abs. 3 des in
   Satz 1 Nr. 1 bezeichneten Gesetzes mit der Maßgabe,
   daß für Spitzenbeträge der Anspruch auf Arbeit-
   nehmer-Sparzulage mit Wirkung für die Vergangen-

   heit entfällt, wenn sie am Ende eines Kalenderjahrs

   300 Deutsche Mark übersteigen.

     (4) Für die in Absatz 3 Satz 1 bezeichneten ver-
   mögenswirksamen Leistungen gelten abweichend
   von Absatz 3
   1. § 3 Abs. 2 Satz 2 und 3 mit der Maßgabe, daß nach

      Satz 3 die vermögenswirksamen Leistungen, für
      die Anspruch auf Arbeitnehmer-Sparzulage be-
      steht oder entsteht, und die Art ihrer Anlage zu
      kennzeichnen sind,

    2. § 13 mit der Maßgabe, daß
       a) nach dessen Absatz 1 Anspruch auf Arbeit-
          nehmer-Sparzulage besteht
          aa) für die in Absatz 3 Satz 1 Nr. 1 beze;chne-

              ten    vermögenswirksamen       Leistungen,

              soweit sie insgesamt 624 Deutsche Mark

              im Kalenderjahr nicht übersteigen, und

          bb) für die in Absatz 3 Satz 1 Nr. 3 bezeichne-
              ten    vermögenswirksamen       Leistungen,
              soweit sie insgesamt 624 Deutsche Mark
              im Kalenderjahr nicht übersteigen und
              wenn die Sperrfrist des Kapitalversiche-
              rungsvertrags nicht vor dem Kalenderjahr,
              in dem die vermögenswirksamen Leistun-
              gen angelegt werden, abgelaufen ist,

       b) nach dessen Absatz 2 die Arbeitnehmer-Spar-
          zulage 10 vom Hundert der vermögenswirk-
          samen Leistungen beträgt,
       c) nach dessen Absatz 5 Satz 1 der Anspruch
          entfällt, soweit die Fristen nach den §§ 4, 5
          oder 9 des in Absatz 3 Satz 1 Nr. 1 bezeichne-
          ten Gesetzes nicht eingehalten werden,
       d) nach dessen Absatz 5 Satz 2 Nr. 2 der
          Anspruch nicht entfällt, wenn die Sperrfrist nicht
          eingehalten wird, weil die Wertpapiere im Sinne
          des§ 2 Abs. 1 Nr. 2 Buchstaben a bis f, Abs. 2
          und 3 des in Absatz 3 Satz 1 Nr. 1 bezeichneten
          Gesetzes ohne Mitwirkung des Arbeitnehmers
          wertlos geworden sind,

   3. § 14 und

    4. § 15 mit der Maßgabe, daß
      a) nach dessen Absatz 1 der Arbeitgeber

          aa) den Betrag der in Absatz 3 Satz 1 Nr. 1
              bezeichneten vermögenswirksamen Lei-
              stungen sowie der in Absatz 3 Satz 1 Nr. 3
              bezeichneten vermögenswirksamen Lei-
              stungen, für die Anspruch auf Arbeit-
              nehmer-Sparzulage besteht oder entsteht,
              gesondert einzutragen und zu bescheini-
              gen hat und

          bb) den Betrag der in Absatz 3 Satz 1 Nr. 2
              bezeichneten vermögenswirksamen Lei-

              stungen wie den Betrag der nach§ 2 Abs. 1
              Nr. 4 und 5 angelegten vermögenswirk-
              samen Leistungen einzutragen und zu
              bescheinigen hat,

      b) nach dessen Absatz 3 der Arbeitgeber. das
         Unternehmen oder das Institut haften.

     (5) Für vermögenswirksame Leistungen, die vor

   dem 1. Januar 1990 angelegt werden, gelten die

   Vorschriften des Fünften Vermögensbildungsgeset-
   zes in der in Absatz 3 Satz 1 Nr. 1 bezeichneten·
   Fassung oder vorbehaltlich des Absatzes 2 Satz 2 die
   Vorschriften des Vierten Vermögensbildungsgesetzes
   oder die Vorschriften des Dritten Vermögensbildungs-
   gesetzes in der zur Zeit der Anlage jeweils geltenden

   Fassung."

13. § 18 wird aufgehoben.
  (2) Der Bundesminister für Arbeit und Sozialordnung
kann den Wortlaut des Fünften Vermögensbildungsgeset-
zes in der vom [Tag des lnkrafttretens des Artikels 18 des
Steuerreformgesetzes 1990] an geltenden Fassung im
Bundesgesetzblatt bekanntmachen.

                        Artikel 19
             Wohnungsbau-Prämiengesetz
  Das Wohnungsbau-Prämiengesetz in der Fassung der
Bekanntmachung vom 10. Februar 1982 (BGBI. 1 S. 131 ),
zuletzt geändert durch Artikel 4 des Gesetzes vom 19.
Dezember 1986 (BGBI. 1S. 2595), wird wie folgt geändert:

1. § 1 wird wie folgt geändert:
   a) In Satz 1 werden die Worte „Abs. 1" gestrichen.
   b) In Nummer 1 wird der Relativsatz wie folgt gefaßt:
      ,, , für die Anspruch auf Arbeitnehmer-Sparzulage
      nach § 13 des Fünften Vermögensbildungsgesetzes
      besteht,".

2. § 2 wird wie folgt geändert:
   a) Absatz 1 wird wie folgt geändert:

      aa) Nummer 1 wird wie folgt gefaßt:

           „Beiträge an Bausparkassen zur Erlangung von
           Baudarlehen, soweit die an dieselbe Bauspar-
           kasse geleisteten Beiträge im Sparjahr (§ 4
           Abs. 1) mindestens 100 DM betragen;".

      bb) In Nummer 4 werden die Worte „oder Organen

          der staatlichen Wohnungspolitik" gestrichen

          und folgender Satz angefügt:
          ,,Den Verträgen mit Wohnungs- und Siedlungs-
          unternehmen stehen Verträge mit den am
          31 . Dezember 1989 als Organe der staatlichen
          Wohnungspolitik anerkannten Unternehmen
          gleich, soweit sie die Voraussetzungen nach
          Satz 1 erfüllen."

   b) Absatz 2 wird wie folgt geändert:
      aa) Die Sätze 1 und 2 werden aufgehoben.

      bb) Im neuen Satz 1 wird das Wort „weiter" ge-
          strichen.

      cc) In Nummer 5 Buchstabe b werden die Worte
          ,.den §§ 1 bis 6 des Gesetzes" durch die Worte

          ,,dem Gesetz" ersetzt.

3. § 2 a wird wie folgt geändert:

   a) Absatz 1 wird wie folgt geändert:
      aa) In Satz 1 werden die Zahlen „24000" und
          „48 000" durch die Zahlen „27 000" und
          ,,54 000" ersetzt.
      bb) Die Sätze 2 und 3 werden aufgehoben.
   b) Absatz 2 Satz 1 wird wie folgt gefaßt:
      „Maßgebend ist das zu versteuernde Einkommen

      (§ 2 Abs. 5 des Einkommensteuergesetzes) des

      Sparjahrs (§ 4 Abs. 1). "

   c) In Absatz 3 werden die Worte ,,(§ 3 Abs. 2)" und

      ,,(§ 3 Abs. 5)" durch die Worte ,,(§ 3 Abs. 4)" und
      ,,(§ 3 Abs. 2 Satz 2)" ersetzt.

4. § 2 b wird wie folgt geändert:
   a) Die Absatzbezeichung ,,(1 )" wird gestrichen. In
      Absatz 1 Satz 3 werden die Worte ,,(§ 3 Abs. 5)"
      durch die Worte ,,(§ 3 Abs. 2 Satz 2)" ersetzt.

   b) Absatz 2 wird aufgehoben.

5. § 3 wird wie folgt geändert:
   a) Absatz 1 wird wie folgt gefaßt:
        ,,(1) Die Prämie bemißt sich nach den im Sparjahr
      (§ 4 Abs. 1) geleisteten prämienbegünstigten Auf-
      wendungen. Sie beträgt 10 vom Hundert der Auf-
      wendungen."
   b) Die Absätze 4 und 5 werden zusammengefaßt und
      Absatz 2. Der bisherige Absatz 2 wird Absatz 4.
   c) Im neuen Absatz 2 wird Satz 2 wie folgt gefaßt:
      ,,Die Höchstbeträge stehen den Prämienberechtig-
      ten und ihren Kindern (Absatz 4), die zu Beginn des
      Sparjahrs (§ 4 Abs. 1) das 17. Lebensjahr noch
      nicht vollendet hatten oder die im Sparjahr lebend
      geboren wurden, gemeinsam zu (Höchstbetrags-
      gemeinschaft)."

6. § 4 wird wie folgt geändert:

   a) Absatz 1 wird wie folgt gefaßt:

      „Die Prämie wird auf Antrag nach Ablauf eines
      Kalenderjahrs von dem für die Besteuerung des
      Einkommens des Prämienberechtigten zuständigen
      Finanzamt für die prämienbegünstigten Aufwendun-

      gen gewährt, die im abgelaufenen Kalenderjahr

      (Sparjahr) gemacht worden sind."

   b) Absatz 2 Satz 1 wird wie folgt gefaßt:
      ,,Der Antrag ist bis zum Ablauf des zweiten Kalen-
      derjahrs zu stellen, das auf das Sparjahr (Absatz 1)
      folgt."

   c) In Absatz 3 werden die Worte „Absatz 5" durch die
      Worte „Absatz 1" ersetzt.

   d) Absatz 5 wird aufgehoben.

7. In § 5 Abs. 2 Satz 1 werden die Worte „Satz 4" durch
   die Worte „Satz 2" ersetzt.

8. § 8 Abs. 1 wird wie folgt gefaßt:

    ,,(1) Auf die Wohnungsbauprämie sind die für Steuer-
   vergütungen geltenden Vorschriften der Abgabenord-
   nung entsprechend anzuwenden. Dies gilt nicht für
   § 108 Abs. 3 der Abgabenordnung hinsichtlich der in
   § 2 genannten Fristen sowie für die§§ 109 und 163 der
   Abgabenordnung."

9. § 10 wird wie folgt geändert:
   a) Absatz 1 wird wie folgt geändert:

      aa) Die Worte „in den folgenden Absätzen" werden

          durch das Wort „nachstehend" ersetzt.

      bb) Die Jahreszahl „ 1986" wird durch die Jahres-

          zahl „ 1990" ersetzt.

   b) Die Absätze 2 und 5 werden aufgehoben.

1136                                    Bundesgesetzblatt, Jahrgang 1988, Teil 1

   c) Absatz 3 wird wie folgt gefaßt:

         ,,(3) § 2 Abs. 1 Nr. 1 Satz 2 und Abs. 2 Sätze 1

        und 2 in der Fassung der Bekanntmachung vom

        10. Februar 1982 (BGBI. 1S. 131) sind letztmals für

        das Kalenderjahr 1987 anzuwenden."

   d) Absatz 4 wird Absatz 2.
   e) Folgender neuer Absatz 4 wird angefügt:
         ,,(4) § 3 Abs. 1 ist erstmals für das Kalenderjahr
        1989 anzuwenden."

   f)   Folgender neuer Absatz 5 wird angefügt:

         ,,(5) § 4 Abs. 1 ist erstmals für das Kalenderjahr
        1988 anzuwenden."

                         Artikel 20
 Änderung des Gesetzes über vermögenswirksame
  Leistungen für Beamte, Richter, Berufssoldaten
              und Soldaten auf Zeit

   § 4 des Gesetzes über vermögenswirksame Leistungen
für Beamte, Richter, Berufssoldaten und Soldaten auf
Zeit in der Fassung des Artikels VI Nr. 1 des Gesetzes
vom 23. Mai 1975 (BGBI. 1 S. 1173, 1237), das zuletzt
durch Artikel 5 des Gesetzes vom 19. Dezember 1986
(BGB!. 1S. 2595) geändert wurde, wird wie folgt geändert:

1. Absatz 3 wird gestrichen.

2. Absatz 4 wird Absatz 3.

                        Artikel 21

                 Gesetz zur Überführung
             der Wohnungsgemeinnützigkeit
          in den allgemeinen Wohnungsmarkt

                            § 1
    Aufhebung des Rechts der" Gemeinnützigkeit
               im Wohnungswesen

  Es werden aufgehoben:

1 . das Gesetz über die Gemeinnützigkeit im Wohnungs-
    wesen in der im Bundesgesetzblatt Teil III, Gliede-
    rungsnummer 2330-8, veröffentlichten bereinigten
    Fassung, zuletzt geändert durch Artikel 2 Nr. 7 des
    Gesetzes vom 8. Dezember 1986 (BGBI. 1 S. 2191 ),

2. die Verordnung zur Durchführung des Wohnungsge-

   meinnützigkeitsgesetzes in der Fassung der Bekannt-

   machung vom 24. November 1969 (BGBI. 1 S. 2141 ),

   geändert durch Artikel 8 der Verordnung vom 18. April

   1975 (BGBI. 1 S. 967),

3. die Verordnung zur Durchführung des Wohnungsge-
   meinnützigkeitsgesetzes im Saarland vom 17. Februar
   1970 (Amtsblatt des Saarlandes S. 126).

                            §2
   Maßnahmen bei Verstößen gegen Vorschriften
      des Wohnungsgemeinnützigkeitsrechts
 Hat ein am 31. Dezember 1989 als gemeinnütziges
Wohnungsunternehmen oder als Organ der staatlichen
Wohnungspolitik anerkanntes Unternehmen gegen die

§§ 2 bis 15 des in § 1 Nr. 1 bezeichneten Gesetzes über
die Gemeinnützigkeit im Wohnungswesen verstoßen,

kann die ehemals zuständige Anerkennungsbehörde dem

Unternehmen eine geldliche Leistung zur Abgeltung der

durch die Gesetzesverstöße erlangten Vorteile einschließ-

lich der ersparten Steuern auferlegen.

                           §3
    Sicherstellung der Pensionszusagen und der
       Verpflichtung aus Sozialplänen und aus
            betrieblichen Vereinbarungen

  (1) Scheidet ein am 31. Dezember 1989 als gemein-
nütziges Wohnungsunternehmen oder als Organ der
staatlichen Wohnungspolitik anerkanntes Unternehmen
aus dem Prüfungsverband, dem es angehört, aus, so hat
es entsprechend dem Verhältnis seines Beitrags am
Gesamtbeitragsaufkommen des Prüfungsverbands, insbe-
sondere durch einmalige oder laufende Zahlungen, dazu
beizutragen, daß die bis zum 2. August 1988 von dem
Prüfungsverband an gesetzliche Vertreter und Arbeitneh-
mer gegebenen Zusagen für die Gewährung von Alters-
und Hinterbliebenenversorgung erfüllt werden können.
Satz 1 gilt entsprechend, wenn ein Prüfungsverband aus
dem Spitzenverband, dem er angehört, ausscheidet.

   (2) Absatz 1 ist entsprechend anzuwenden zur Finanzie-
rung von Leistungen, die auf Grund eines Sozialplans oder
auf Grund einer betrieblichen Vereinbarung an Arbeitneh-
mer, die bis zum 31. Dezember 1992 aus dem Prüfungs-
verband oder Spitzenverband ausscheiden, zum Aus-
gleich oder zur Milderung wirtschaftlicher Nachteile
gezahlt werden. Voraussetzung ist, daß das Ausscheiden
auf Umständen beruht, die durch die Aufhebung der in § 1
bezeichneten Vorschriften des Wohnungsgemeinnützig-
keitsrechts herbeigeführt worden sind.

                           §4
                     Ermächtigung
   Die Landesregierungen werden ermächtigt, für Gebiete
mit erhöhtem Wohnungsbedarf durch Rechtsverordnung
zu bestimmen, daß für nicht preisgebundenen Wohnraum
eines Unternehmens, das am 31. Dezember 1989 als

gemeinnütziges Wohnungsunternehmen oder als Organ
der staatlichen Wohnungspolitik anerkannt war, sowie des
Erwerbers solchen Wohnraums die §§ 1 bis 10 des Geset-
zes zur Regelung der Miethöhe vom 18. Dezember 1974
(BGBI. 1 S. 3603, 3604), zuletzt geändert durch Artikel 2
des Gesetzes vom 20. Dezember 1982 (BGBI. 1S. 1912),
in der Zeit vom 1 . Januar 1990 bis zum 31 . Dezember

1995 mit der Maßgabe gelten, daß abweichend von § 2

Abs. 1 Satz 1 Nr. 3 dieses Gesetzes der Vermieter die

Zustimmung zu einer Erhöhung des Mietzinses unter der

Voraussetzung verlangen kann, daß der Mietzins sich

innerhalb eines Zeitraums von einem Jahr, von Erhöhun-
gen nach den §§ 3 bis 5 dieses Gesetzes abgesehen, nicht
um mehr als 5 vom Hundert erhöht; § 2 Abs. 1 Satz 1 Nr. 1
dieses Gesetzes ist nicht anzuwenden. Satz 1 gilt nicht für
Mietverhältnisse, die nach dem 31. Dezember 1989 einge-
gangen werden.
                           §5
Änderung sonstiger bundesrechtlicher Vorschriften
  (1) Das Gesetz betreffend die Erwerbs- und Wirtschafts-
genossenschaften in der im Bundesgesetzblatt Teil III,
Gliederungsnummer 4125-1, veröffentlichten bereinigten
Fassung, zuletzt geändert durch Artikel 4 des Gesetzes
vom 19. Dezember 1985 (BGBI. 1 S. 2355), wird wie folgt
geändert:

1. § 63 b Abs. 2 Satz 4 ·wird aufgehoben.

2. Nach § 161 wird angefügt:

                            ,,§ 162
      Am 31. Dezember 1989 als gemeinnützige Wohnungs-
   unternehmen oder als Organe .der staatlichen Woh-
   nungspolitik anerkannte Unternehmen, die nicht einge-
   tragene Genossenschaften sind, bleiben Mitglieder des
   Prüfungsverbands, dem sie zu diesem Zeitpunkt ange-
   hören. Die Unternehmen können bis zum 30. Juni 1990
   gegenüber dem Prüfungsverband ihren Austritt zum
   31. Dezember 1991 erklären; das Recht zur Kündigung
   nach der Satzung des Prüfungsverbands bleibt unbe-
   rührt."

  (2) Artikel 25 des Einführungsgesetzes zum Handels-
gesetzbuche in der im Bundesgesetzblatt Teil III, Gliede-
rungsnummer 4101-1, veröffentlichten bereinigten Fas-
sung, das zuletzt durch Artikel 5 des Gesetzes vom 25. Juli
1986 (BGBI. 1 S. 1120) geändert worden ist, wird wie folgt
gefaßt:
                          „Artikel 25
     (1) Auf die Prüfung des Jahresabschlusses
   1. von Aktiengesellschaften und Gesellschaften mit
      beschränkter Haftung, bei denen die Mehrheit der
      Anteile und die Mehrheit der Stimmrechte Genos-

      senschaften oder zur Prüfung von Genossenschaf-

      ten zugelassenen Prüfungsverbänden zusteht, oder

   2. von Unternehmen, die am 31. Dezember 1989 als

      gemeinnützige Wohnungsunternehmen oder als

      Organe der staatlichen Wohnungspolitik anerkannt
      waren und die nicht eingetragene Genossenschaf-
      ten sind,
   ist § 319 Abs. 1 des Handelsgesetzbuchs mit der
   Maßgabe anzuwenden, daß diese Gesellschaften oder
   Unternehmen sich auch von dem Prüfungsverband
   prüfen lassen dürfen, dem sie als Mitglied angehören,
   sofern mehr als die Hälfte der geschäftsführenden Mit-
   glieder des Vorstands dieses Prüfungsverbands Wirt-
   schaftsprüfer sind. Hat der Prüfungsverband nur zwei

   Vorstandsmitglieder, so muß einer von ihnen Wirt-
   schaftsprüfer sein. § 319 Abs. 2 und 3 des Handels-
   gesetzbuchs ist entsprechend anzuwenden.

      (2) Bei der Prüfung des Jahresabschlusses der in
   Absatz 1 bezeichneten Gesellschaften oder Unterneh-
   men durch einen Prüfungsverband darf der gesetzlich
   vorgeschriebene Bestätigungsvermerk nur von Wirt-
   schaftsprüfern unterzeichnet werden. Die im Prüfungs-
   verband tätigen Wirtschaftsprüfer haben ihre Prüfungs-
   tätigkeit unabhängig, gewissenhaft, verschwiegen und
   eigenverantwortlich auszuüben. Sie haben sich insbe-
   sondere bei der Erstattung von Prüfungsberichten
   unparteiisch zu verhalten. Weisungen dürfen ihnen hin-
   sichtlich ihrer Prüfungstätigkeit von Personen, die nicht
   Wirtschaftsprüfer sind, nicht erteilt werden. Die Zahl der
   im Verband tätigen Wirtschaftsprüfer muß so bemes-

   sen sein, daß die den Bestätigungsvermerk unter-
   schreibenden Wirtschaftsprüfer die Prüfung verant-
   wortlich durchführen können.
       (3) Ist ein am 31. Dezember 1989 als gemeinnützi-
    ges Wohnungsunternehmen oder als Organ der staat-
    lichen Wohnungspolitik anerkanntes Unternehmen als
 ·· Aktiengesellschaft, Kommanditgesellschaft auf Aktien
    oder als Gesellschaft mit beschränkter Haftung zur
    Aufstellung eines Konzernabschlusses und eines Kon-
    zernlageberichts nach dem Zweiten Unterabschnitt des
    Zweiten Abschnitts des Dritten Buchs des Handelsge-
    setzbuchs verpflichtet, so ist der Prüfungsverband,
    dem das Unternehmen angehört, auch Abschlußprüfer
    des Konzernabschlusses."

  (3) Die §§ 34 und 35 des Reichsheimstättengesetzes in
der im Bundesgesetzblatt Teil 111, Gliederungsnummer
2332-1, veröffentlichten bereinigten Fassung, das zuletzt
durch Artikel 8 des Gesetzes vom 10. März 1975 (BGBI. 1
S. 685) geändert worden ist, werden aufgehoben.

  (4) Das Gesetz über die Rechnungslegung von
bestimmten Unternehmen und Konzernen vom 15. August
1969 (BGBI. 1 S. 1189; 1970 1 S. 1113), zuletzt geändert
durch Artikel 5 des Gesetzes vom 19. Dezember 1985
(BGBI. 1 S. 2355), wird wie folgt geändert:

1. § 6 Abs. 4 wird aufgehoben.
2. In § 14 Abs. 2 werden die Sätze 2 und 3 aufgehoben.

  (5) § 158 Abs. 3 des Baugesetzbuchs in der Fassung

der Bekanntmachung vom 8. Dezember 1986 (BGBI. 1

S. 2253) wird wie folgt gefaßt:

 ,,(3) Die Bestätigung wird durch die nach Landesrecht

zuständige Behörde ausgesprochen."

                           §6
                     Berlin-Klausel
  Dieses Gesetz gilt nach Maßgabe des § 12 Abs. 1 und
des § 13 Abs. 1 des Dritten Überleitungsgesetzes auch im
Land Berlin.

                       Artikel 22

         Abbau von Steuervergünstigungen
     und Sonderregelungen im Wohnungswesen

  (1) Das Zweite Wohnungsbaugesetz in der Fassung der
Bekanntmachung vom 11. Juli 1985 (BGBI. 1 S. 1284,
1661 ), zuletzt geändert durch § 8 Abs. 2 Nr. 11 des
Gesetzes vom 14. Juli 1987 (BGBI. 1S. 1625) wird wie folgt
geändert:

 1. In § 26 Abs. 3 werden die Worte „gemeinnützigen und
    freien" sowie „Organen der staatlichen Wohnungs-
    politik," gestrichen.

 2. In § 33 Abs. 5 werden die Worte „Organs der staat-
    lichen Wohnungspolitik" durch die Worte „Betreuungs-
    unternehmen im Sinne des § 37 Abs. 1" ersetzt.
1138                                  Bundesgesetzblatt, Jahrgang 1988, Teil 1

3. In § 37 werden die Absätze 1 und 2 wie folgt gefaßt:

     ,,(1) Bedient sich der Bauherr bei der technischen
    oder wirtschaftlichen Vorbereitung oder Durchführung
   des Bauvorhabens eines Betreuers oder eines Beauf-
   tragten, so muß dieser die für diese Aufgabe erforder-
   liche Eignung und Zuverlässigkeit besitzen. Ein
   gewerbsmäßiger Betreuer von Bauvorhaben bedarf
   einer Zulassung als Betreuungsunternehmen durch
   die für das Wohnungs- und Siedlungswesen zustän-
   dige oberste Landesbehörde oder die von ihr
   bestimmte Stelle. Die Zulassung ist dem gewerbsmä-
   ßigen Betreuer nur zu erteilen, wenn er eine für diese
   Aufgabe erforderliche Erlaubnis nach § 34c der
   Gewerbeordnung besitzt und die für Betreuungen
   erforderliche Eignung und Zuverlässigkeit nachweist.
   Der Zulassung können auch Nebenbestimmungen
   beigefügt werden. Das Bauvorhaben soll nicht mit
   öffentlichen Mitteln gefördert werden, wenn die Haf-
   tung des Betreuers gegenüber dem Bauherrn in
   einem unangemessenen Ausmaß eingeschränkt ist.
      (2) Für Unternehmen, die am 31. Dezember 1989
   nach dem bis zu diesem Tag geltenden Recht Betreu-
   ungsunternehmen waren oder als solche zugelassen
   waren oder galten, gelten die Voraussetzungen für
   eine Betreuung nach Absatz 1 bis zum 31. Dezember
   1993 als erfüllt, sofern die für das Wohnungs- und
   Siedlungswesen zuständige oberste Landesbehörde
   oder die von ihr bestimmte Stelle nicht vorher die

   Bestimmung als Betreuungsunternehmen entzieht

   oder die Zulassung widerruft, weil das Unternehmen

   es beantragt, nach seiner Satzung nicht mehr Bauvor-
   haben betreuen darf oder die erforderliche Eignung

   oder Zuverlässigkeit nicht mehr besitzt. Die zustän-
   dige oberste Landesbehörde oder die von ihr be-
   stimmte Stelle kann der Zulassung nachträglich Aufla-
   gen beifügen oder Auflagen ändern oder ergänzen."

4. § 38 wird aufgehoben.

5. § 58 Abs. 1 Satz 2 wird durch folgende Sätze ersetzt:
   ,.Als Kleinsiedlungsträger kommen in Betracht

   1. Gemeinden und Gemeindeverbände,
   2. Unternehmen, die die für das Wohnungs- und
      Siedlungswesen zuständige oberste Landesbe-
      hörde oder die von ihr bestimmte Stelle als Klein-
      siedlungsträger zugelassen hat. Am 31. Dezember
      1989 anerkannte Organe der staatlichen Woh-
      nungspolitik, zu deren Aufgaben nach ihrer Sat-
      zung der Bau und die Betreuung von Kleinsiedlun-

      gen gehören, gelten als zugelassen."

6. § 64 wird wie folgt geändert:
   a) In Absatz 1 werden die Worte „Organe der staat-
      lichen Wohnungspolitik, gemeinnützige oder freie"
      gestrichen.

  b) In Absatz 5 Satz 2 wird der letzte Halbsatz ge-
     strichen.

7. In § 82 Abs. 1 Satz 1 wird der Relativsatz wie folgt

   gefaßt:

   ,, , die vor dem 1. Januar 1990 bezugsfertig geworden
   sind,".

 8. In der Überschrift zu Teil V Erster Abschnitt wird das
    Wort „steuerbegünstigten" gestrichen.

 9. In § 88 Abs. 1 wird Satz 1 durch folgende Sätze
    ersetzt:
    „Für freifinanzierte Wohnungen können auf Antrag
    des Bauherrn Zuschüsse oder Darlehen zur Deckung
    von laufenden Aufwendungen aus Mitteln gewährt
    werden, die nicht als öffentliche Mittel im Sinne dieses
    Gesetzes gelten. Vora~ssetzung ist, daß die Wohnun-
    gen abgeschlossen sind und die in § 39 Abs. 1
    bestimmten Wohnflächengrenzen im Zeitpunkt der
    Bewilligung um nicht mehr als 20 vom Hundert über-
    schreiten; § 39 Abs. 2 bleibt unberührt."

10. § 92a wird wie folgt geändert:
    a) In der Überschrift und in Absatz 5 werden jeweils
       nach den Worten „nach dem 31. Dezember 1973"
       die Worte „und vor dem 1. Januar 1990" eingefügt.
    b) Absatz 1 Satz 1 wird wie folgt gefaßt:
       „Für Grundstücke mit öffentlich geförderten oder
       steuerbegünstigten Wohnungen, die nach dem
       31. Dezember 1973 und vor dem 1. Januar 1990
       bezugsfertig geworden sind (begünstigte Wohnun-
       gen), bemißt sich der Steuermeßbetrag der Grund-
       steuer auf die Dauer von zehn Jahren nur nach

       dem Teil des jeweils maßgebenden Einheitswerts,

       der auf den Grund und Boden entfällt (Bodenwert-

       anteil)."

11. § 117 wird aufgehoben.

  (2) Das Wohnungsbaugesetz für das Saarland in der
Fassung vom 10. September 1985 (Amtsblatt des Saar-
landes S. 1185), zuletzt geändert durch Artikel 37 des
Gesetzes vom 16. Dezember 1986 (BGBI. 1 S. 2441 ), wird
wie folgt geändert:

1. In § 15 Abs. 3 werden die Worte „gemeinnützigen
   und freien" sowie „Organen der staatlichen Wohnungs-
   politik," gestrichen.

2. In § 21 a Abs. 5 werden die Worte „Organs der staat-
   lichen Wohnungspolitik" durch die Worte „Betreuungs-
   unternehmen im Sinne des § 22 c" ersetzt.

3. In § 22c werden die Absätze 1 und 2 wie folgt gefaßt:

     ,,(1) Bedient sich der Bauherr bei der technischen

   oder wirtschaftlichen Vorbereitung oder Durchführung
   des Bauvorhabens eines Betreuers oder eines Beauf-
   tragten, so muß dieser die für diese Aufgabe erforder-
   liche Eignung und Zuverlässigkeit besitzen. Ein
   gewerbsmäßiger Betreuer von Bauvorhaben bedarf
   einer Zulassung als Betreuungsunternehmen durch die
   für das Wohnungs- und Siedlungswesen zuständige

   oberste Landesbehörde oder die von ihr bestimmte
   Stelle. Die Zulassung ist · dem gewerbsmäßigen
   Betreuer nur zu erteilen, wenn er eine für diese Auf-

   gabe erforderliche Erlaubnis nach § 34 c der Gewerbe-

   ordnung besitzt und die für Betreuungen erforderliche
   Eignung und Zuverlässigkeit nachweist. Der Zulassung
   können auch Nebenbestimmungen beigefügt werden.
    Das Bauvorhaben soll nicht mit öffentlichen Mitteln
    gefördert werden, wenn die Haftung des Betreuers
    gegenüber dem Bauherrn in einem unangemessenen
    Ausmaß eingeschränkt ist.
      (2) Für Untemehm·en, die am 31. Dezember 1989
   nach dem bis zu diesem Tag geltenden Recht Betreu-
   ungsunternehmen waren oder als solche zugelassen
   waren oder galten, gelten die Voraussetzungen für eine
   Betreuung nach Absatz 1 bis zum 31. Dezember 1993
   als erfüllt, sofern die für das Wohnungs- und Siedlungs-
   wesen zuständige oberste Landesbehörde oder die

   von ihr bestimmte Stelle nicht vorher die Bestimmung

   als Betreuungsunternehmen entzieht oder die Zulas-

   sung widerruft, weil das Unternehmen es beantragt,

   nach seiner Satzung nicht mehr Bauvorhaben betreuen
   darf oder die erforderliche Eignung oder Zuverlässig-
   keit nicht mehr besitzt. Die zuständige oberste Landes-
   behörde oder die von ihr bestimmte Stelle kann der
   Zulassung nachträglich Auflagen beifügen oder Aufla-
   gen ändern oder ergänzen."

4. § 32 Abs. 1 Satz 2 wird durch folgende Sätze ersetzt:

   „Als Kleinsiedlungsträger kommen in Betracht

   1. Gemeinden und Gemeindeverbände,
   2. Unternehmen, die die für das Wohnungs- und Sied-
      lungswesen zuständige oberste Landesbehörde
      oder die von ihr bestimmte Stelle als Kleinsiedlungs-
      träger zugelassen hat. Am 31. Dezember 1989
      anerkannte Organe der staatlichen Wohnungs-
      politik, zu deren Aufgaben nach ihrer Satzung der
      Bau und die Betreuung von Kleinsiedlungen ge-
      hören, gelten als zugelassen."

5. In § 42 Abs. 1 Satz 1 wird der Relativsatz wie folgt

   gefaßt:

   ,, , die vor dem 1. Januar 1990 bezugsfertig geworden
   sind,".

6. In der Überschrift zu Teil V Vierter Titel wird das Wort
   ,,steuerbegünstigten" gestrichen.

7. In § 51a Abs. 1 wird Satz 1 durch folgende Sätze

   ersetzt:

   „ Für freifinanzierte Wohnungen können auf Antrag des
   Bauherrn Zuschüsse oder Darlehen zur Deckung von
   laufenden Aufwendungen aus Mitteln gewährt werden,
   die nicht als öffentliche Mittel im Sinne dieses Gesetzes
   gelten. Voraussetzung ist, daß die Wohnungen abge-

   schlossen sind und die in § 42 Abs. 1 bis 3 bestimmten
   Wohnflächengrenzen nicht überschreiten."

8. § 58 wird aufgehoben.

  (3) Das Gesetz über Gebührenbefreiungen beim
Wohnungsbau in der im Bundesgesetzblatt Teil 111,
Gliederungsnummer 364-2, veröffentlichten bereinigten
Fassung, zuletzt geändert durch § 27 des Gesetzes vom
23. August 1976 (BGBI. 1 S. 2429), wird aufgehoben.
Geschäfte bleiben weiterhin von den in der Kostenordnung
bestimmten Gerichtsgebühren befreit, wenn der Antrag auf
Vornahme des gebührenpflichtigen Geschäfts bis zum 31.
Dezember 1989 bei Gericht eingegangen ist. Werden

Gebühren für ein Verfahren erhoben, gilt die Gebührenbe-
freiung nur noch für die Instanz, die vor diesem Zeitpunkt
eingeleitet worden ist.

  (4) § 34c Abs. 5 der Gewerbeordnung in der Fassung
der Bekanntmachung vom 1 . Januar 1987 (BGBI. 1S. 425)
wird wie folgt geändert:

1. Die Nummern 1 und 2 werden durch folgende Nummer 1
   ersetzt:

   „ 1. Betreuungsunternehmen im Sinne des § 37 Abs. 2

       des Zweiten Wohnungsbaugesetzes oder des § 22 c

       Abs. 2 des Wohnungsbaugesetzes für das Saar-

       land, solange sie diese Eigenschaft behalten,".

    2. Die Nummern 3 bis 5 werden Nummern 2 bis 4.

                        Artikel 23

   Änderung des Gesetzes über das Kreditwesen

  Das Gesetz über das Kreditwesen in der Fassung der
Bekanntmachung vom 11. Juli 1985 (BGBI. 1 S. 1472),

zuletzt geändert durch§ 31 des Gesetzes vom 17. Dezem-
ber 1986 (BGBI. 1 S. 2488), wird wie folgt geändert:

1. In§ 2 Abs. 1 werden die Nummern 6 und 7 gestrichen.

2. Dem § 12 wird folgender Absatz 4 angefügt:
    ,,(4) Absatz 1 gilt nicht für von der Körperschaftsteuer
   befreite, eingetragene Genossenschaften im Sinne des
   § 5 Abs. 1 Nr. 1O Satz 1 des Körperschaftsteuergeset-
   zes, die am 31. Dezember 1989 als gemeinnützige
   Wohnungsunternehmen anerkannt waren, wenn

   1. sie als Bankgeschäft ausschließlich das Einlagen-

      geschäft und dieses nur mit ihren Mitgliedern und
      deren Angehörigen im Sinne des § 15 der Abgaben-
      ordnung betreiben,
  2. die Einlagen 70 vom Hundert des an Mitglieder
     vermieteten Anlagevermögens nicht überschreiten
     und
   3. sie einer Einrichtung zur Sicherung von Spar-

      einlagen bei Unternehmen angehören, die am

      31. Dezember 1989 als gemeinnützige Wohnungs-
      unternehmen anerkannt waren."

3. § 26 Abs. 5 wird aufgehoben.

4. Dem § 62 wird folgender Absatz 5 angefügt:

    ,,(5) Unternehmen, die am 31. Dezember 1989 als
  gemeinnützige Wohnungsunternehmen anerkannt
  waren und die nur Geschäfte betreiben, die sie nach
  den am 31. Dezember 1989 geltenden Vorschriften des
  Wohnungsgemeinnützigkeitsgesetzes betreiben durf-
  ten, unterliegen

   1. für Bankgeschäfte, die zu den ihnen eigentümlichen
      Geschäften gehören, bis zum 31. Dezember 1994
      nicht der Erlaubnispflicht nach § 32 Abs. 1 und
  2. bis zum 31. Dezember 1994 nicht den Vorschriften
     der §§ 10, 10 a, 12 bis 20, 25, 30 und 33 Abs. 2 Satz
     2, soweit ihnen eine Erlaubnis nach § 32 Abs. 1 zum
     Betreiben von Bankgeschäften erteilt wurde.
1140                                        Bundesgesetzblatt,

   Für Unternehmen, die am 31. Dezember 1989 als
   Organe der staatlichen Wohnungspolitik anerkannt
   waren, gilt Satz 1 Nr. 1 entsprechend, sofern sie nicht
   überwiegend Bankgeschäfte betreiben. Werden dem
   Abschlußprüfer oder dem Prüfungsverband Tatsachen
   bekannt, die darauf schließen lassen, daß das Unter-
   nehmen seinen bisherigen Geschäftskreis ausgedehnt
   hat, nicht mehr die Voraussetzungen des § 5 Abs. 1
   Nr. 1O Satz 1 des Körperschaftsteuergesetzes erfüllt
   oder nicht ihm eigentümliche oder überwiegend Bank-
   geschäfte betreibt, hat er dies unverzüglich dem Bun-
   desaufsichtsamt für das Kreditwesen und der Deut-
   schen Bundesbank anzuzeigen."

                          Artikel 24
        Änderung des Mineralölsteuergesetzes

  Das Mineralölsteuergesetz in der Fassung der Bekannt-

machung vom 11. Oktober 1978 (BGBI. 1 S. 1669; 1986 1
S. 243), zuletzt geändert durch die Verordnung vom
15. Dezember 1987 (BGBI. 1 S. 2672), wird wie folgt
geändert:

1. § 8 Abs. 3 wird wie folgt geändert:
   a) Nummer 4 wird wie folgt gefaßt:
       ,,4. als Luftfahrtbetriebsstoff."
   b) Nach Satz 1 wird folgender Satz angefügt:
       „Luftfahrtbetriebsstoffe im Sinne des Gesetzes sind
       Flugbenzin der Unterposition 2710 0031, dessen

       Researchoktanzahl den Wert 100 nicht unterschrei-

       tet, leichter Flugturbinenkraftstoff der Unterposition

       2710 0037, Flugturbinenkraftstoff (mittelschweres

       Öl) der Unterposition 2710 0051 und besonderes

       Schmieröl für Luftfahrzeuge aus der Unterposition
       2710 0099 des Zolltarifs, wenn diese in Luftfahrzeu-
       gen verwendet werden."

2. In§ 15 Abs. 2 Nr. 6 werden nach dem Wort „erlassen" ein
   Komma eingefügt und die folgenden Worte gestrichen.

                         Artikel 25

       Änderung des Bundeskindergeldgesetzes

  Das Bundeskindergeldgesetz in der Fassung der
Bekanntmachung vom 21. Januar 1986 (BGBI. 1 S. 222)
wird wie folgt geändert:

                                   Das vorstehende Gesetz wird
Jahrgang 1988, Teil 1

  1. In § 11 a Abs. 6 Satz 1 werden jeweils die Worte „22 vom
     Hundert" durch die Worte „ 19 vom Hundert" ersetzt.

  2. Nach § 44 a wird folgender § 44 b eingefügt:
                            ,,§ 44b
               Übergangsvorschrift aus Anlaß des
                  Steuerreformgesetzes 1990
              vom 25. Juli 1988 (BGBI. 1 S. 1093)

        Ist nach § 11 a Abs. 1 Satz 1 das zu versteuernde
     Einkommen eines Jahres vor 1990 maßgeblich, findet
     § 11 a Abs. 6 in der Fassung der Bekanntmachung vom
     21 . Januar 1986 (BGBI. 1 S. 222) Anwendung."

                      Artikel 26
      Rückkehr zum einheitlichen Verordnungsrang
    Die §§ 19 und 36 der Gewerbesteuer-Durchführungs-

  verordnung in der Fassung des Artikels 4 können auf

  Grund des § 35c des Gewerbesteuergesetzes durch
  Rechtsverordnung wieder geändert werden.

                          Artikel 27
                        Saar-Regelung
    Artikel 22 Abs. 1 gilt nicht im Saarland.

                          Artikel 28
                        Berlin-Klausel

    Dieses Gesetz gilt nach Maßgabe des § 12 Abs. 1 und

  des § 13 Abs. 1 des Dritten Überleitungsgesetzes auch im

  Land Berlin. Rechtsverordnungen, die auf Grund dieses

  Gesetzes erlassen werden, gelten im Land Berlin nach

  § 14 des Dritten Überleitungsgesetzes.

                           Artikel 29
                         Inkrafttreten
    (1) Dieses Gesetz tritt vorbehaltlich der Absätze 2 und 3
  am Tage nach der Verkündung in Kraft.
    (2) Artikel 14 tritt am 1 . Januar 1989 in Kraft.

    (3) Artikel 12 mit Ausnahme der Nummer 5, Artikel 20,

  Artikel 21 mit Ausnahme der §§ 3 und 6, Artikel 22 Abs. 1
  mit Ausnahme der Nummern 7 und 10, Abs. 2 mit Aus-
  nahme der Nummer 5, Abs. 3 und 4, Artikel 23 Nr. 1, 2
  und 4 und Artikel 24 treten am 1 . Januar 1990 in Kraft.

hiermit ausgefertigt und
                                 wird im Bundesgesetzblatt verkündet.

                                   Bonn, den 25. Juli 1988
                                                  Der Bundespräsident
                                                      Weizsäcker
                                                   Der Bundeskanzler
                                                    Dr. He Im u t K oh 1
                                           Der Bundesminister der Finanzen
                                                    Stoltenberg
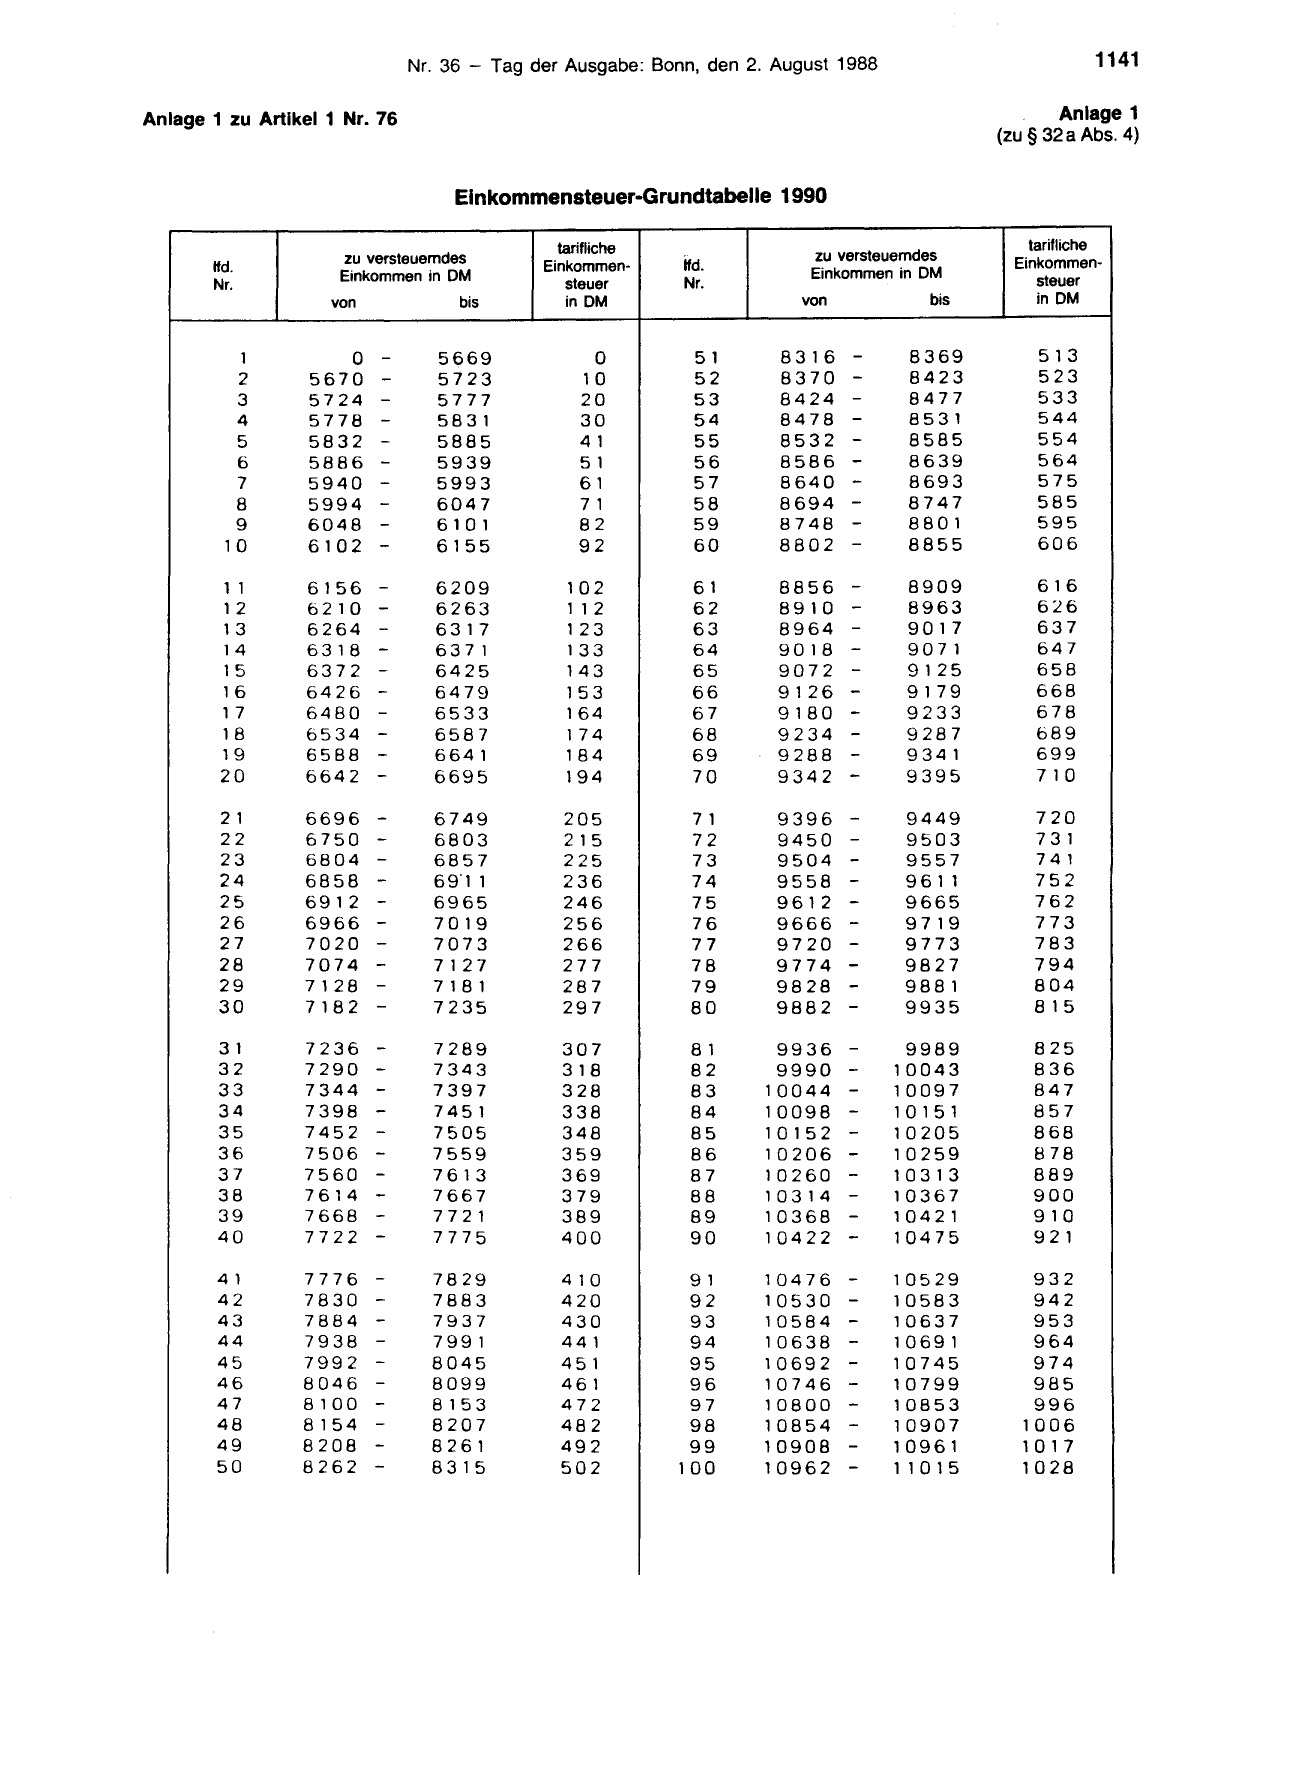
Anlage 1 zu Artikel 1 Nr. 76

      Anlage 1
(zu§ 32a Abs. 4)
                                    Einkommensteuer-Grundtabelle 1990

                                               tarifliche
                     zu versteuerndes
       lfd.                                  Einkommen-
                     Einkommen in DM
       Nr.                                      steuer
                    von             bis         in DM

              1      0    -       5669            0
              2   5670    -       5723           10
              3   5724    -       5777           20
              4   5778    -       5831           30
          5       5832    -       5885           41
          6       5886    -       5939           51
          7       5940    -       5993           61
          8       5994    -       6047           71
          9       6048    -       6101           82
         10       6102    -       6155           92

         11       6156 -         6209           102
         12       6210 -         6263           1 12
         13       6264 -         6317           123
         14       6318 -         6371           133
        15        6372 -         6425           143
        16        6426 -         6479           153
        17        6480 -         6533           164
        18        6534 -         6587           174
        19        6588 -         6641           184
        20        6642 -         6695           194

        21        6696    -      6749          205
        22        6750    -      6803          215
        23        6804    -      6857          225
        24        6858    -      59·1 1        236
        25        6912    -      6965          246
        26        6966    -      7019          256
        27        7020    -      7073          266
        28        7074    -      7127          277
        29        7128    -      7 181         287
        30        7182    -      7235          297

        31        7236    -      7289          307
        32        7290    -      7343          318
        33        7344    -      7397          328
        34        7398    -      7451          338
        35        7452    -      7505          348
        36        7506    -      7559          359
        37        7560    -      7613          369
        38        7614    -      7667          379
        39        7668    -      7721          389
        40        7722    -      7775          400

        41        7776 -         7829          410
        42        7830 -         7883          420
        43        7884 -         7937          430
        44        7938 -         7991          441
        45        7992 -         8045          451
        46        8046 -         8099          461
        47        8100 -         8153          472
        48        8154 -         8207          482
        49        8208 -         8261          492
        50        8262 -         8315          502

                                     tarifliche
             zu versteuerndes      Einkommen-
ttd.
             Einkommen in DM          steuer
Nr.
            von            bis        in DM

  51      8316    -      8369         513
  52      8370    -      8423         523
  53      8424    -      8477         533
  54      8478    -      8531         544
 55       8532    -      8585         554
 56       8586    -      8639         564
 57       8640    -      8693         575
 58       8694    -      8747         585
 59       8748    -      8801         595
 60       8802    -      8855         606

 61       8856    -      8909         616
 62       8910    -      8963         6:26
 63       8964    -      9017         637
 64       9018    -      9071         647
 65       9072    -      9125         658
 66       9126    -      9179         668
 67       9180    -      9233         678
 68       9234    -      9287         689
 69       9288    -      9341         699
 70       9342 -         9395         710

 71       9396 -         9449         720
 72       9450 -         9503         73 1
 73       9504 -         9557         741
 74       9558 -         9611         752
 75       9612 -         9665         762
 76       9666 -         9719         773
 77       9720 -         9773         783
 78       9774 -         9827         794
 79       9828 -         9881         804
 80       9882 -         9935         815

 81      9936     -      9989         825
 82      9990     -     10043         836
 83     10044     -     10097         847
 84     10098     -     10151         857
 85     10152     -     10205         868
 86     10206     -     10259         878
 87     10260     -     10313         889
 88     10314     -     10367         900
 89     10368     -     10421         910
 90     10422     -     10475         921

 91     10476     -     10529        932
 92     10530     -     10583        942
 93     10584     -     10637        953
 94     10638     -     10691        964
 95     10692     -     10745        974
 96     10746     -     10799        985
 97     10800     -     10853        996
 98     10854     -     10907       1006
 99     10908     -     10961       101 7
100     10962     -     1 101 5     1028
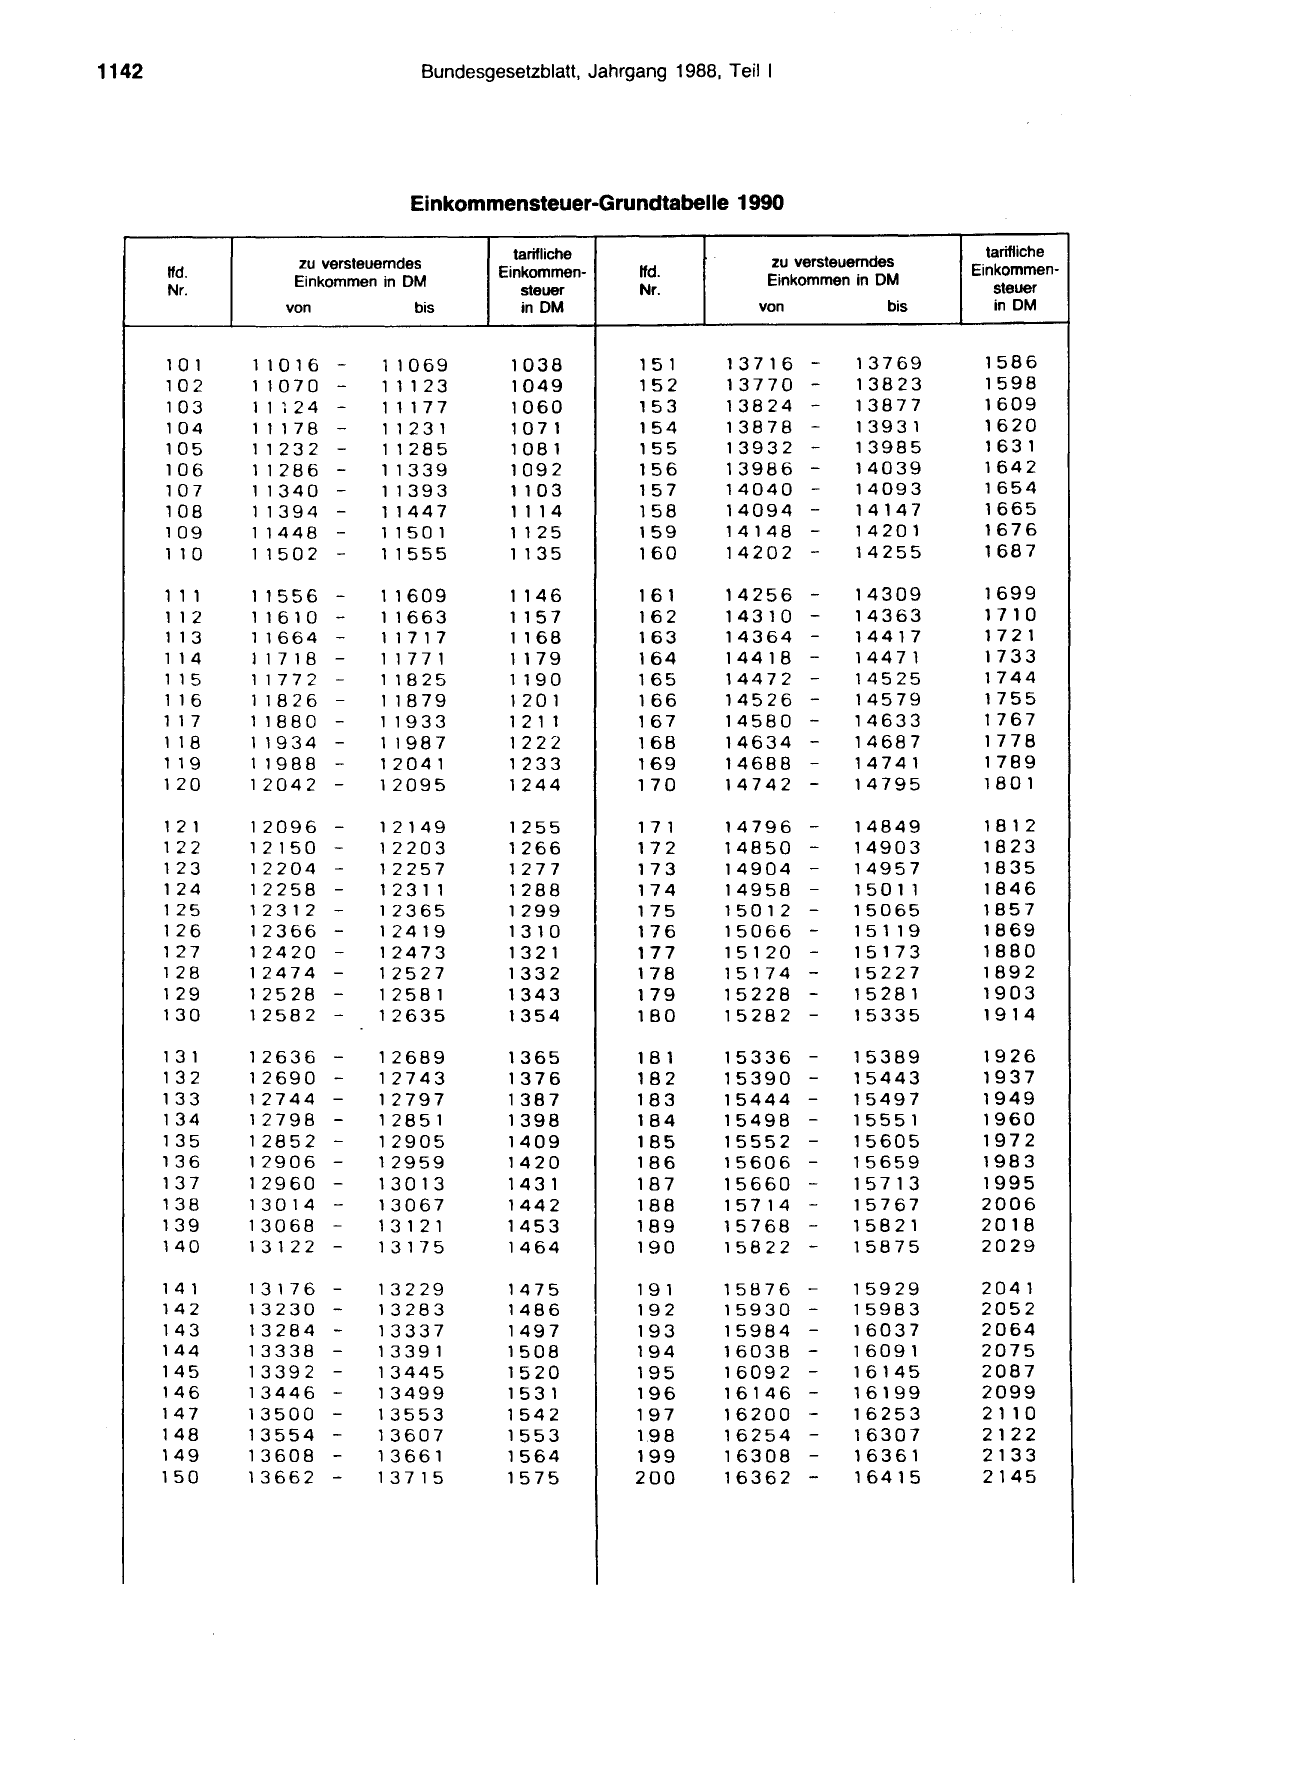
1142                              Bundesgesetzblatt, Jahrgang 1988, Teil 1
                                 Einkommensteuer-Grundtabelle 1990

                                            tarifliche
                   zu versteuerndes
       lfd.                               Einkommen-
                   Einkommen in DM
       Nr.                                   steuer
                  von            bis         in DM

       101    1 101 6    -   1 1 069       1038
       102    11070      -   1 1 123       1049
       103    1 1 1 24   -   1 1 177       1060
       104    1 1 1 78   -   1 123 1       107 1
       105    1 123 2    -   1 1 285       1081
       106    1 1286     -   1 1 339       1092
       107    1 1340     -   1 1393        1 103
       108    1 1394     -   1144 7        1 1 14
       109    1 1448     -   1 1501        1 125
       1 10   1 1502     -   11555         1 135

       111    1 1556     -   1 1 609       1 146
       1 12   1 1 61 0   -   1 1 663       1 157
       1 13   1 1 664    -   1171 7        1 1 68
       114    l 1718     -   11771         1 1 79
       1 15   11772      -   1 1825        1 190
       116    1 1826     -   1 1879        120 1
       1 17   1 1880     -   1 1933        12 1 1
       1 18   1 1934     -   11987         1222
       1 19   1 1988     -   12041         1233
       120    12042      -   12095         1244

       121    12096 -        12149         1255
       122    12150 -        12203         1266
       123    12204 -        12257         1277
       124    12258 -        123 1 1       1288
       125    123 1 2 -      12365         1299
       126    12366 -        12419         131 0
       127    12420 -        12473         132 1
       128    12474 -        12527         1332
       129    12528 -        12581         1343
       130    12582 -        12635         1354

       13 1   12636 -        12689         1365
       132    12690 -        12743         1376
       133    12744 -        12797         1387
       134    12798 -        1285 1        1398
       135    12852 -        12905         1409
       136    12906 -        12959         1420
       137    12960 -        1301 3        14 3 1
       138    13014 -        13067         1442
       139    13068 -        13121         1453
       140    13122 -        1 3175        1464

       1 41   13176 -        13229         1475
       142    13230 -        13283         1486
       143    13284 -        13337         1497
       144    13338 -        1 3391        1508
       145    13392 -        13445         1520
       146    13446 -        13499         15 3 1
       147    13500 -        13553         1542
       148    13554 -        13607         1553
       149    13608 -        13661         1564
       150    13662 -        1371 5        1575

                                     tarifliche
               zu versteuerndes
lfd.                               Einkommen-
               Einkommen in DM        steuer
Nr.
              von            bis      in DM

151       13716 -        13769      1586
152       13770 -        13823      1598
153       13824 -        13877      1609
154       13878 -        1393 1     1620
155       13932 -        13985      1631
156       13986 -        14039      1642
157       14040 -        14093      1654
158       14094 -        14147      1665
159       14148 -        14201      1676
160       14202 -        14255      1687

161       14256 -        14309      1699
162       14310 -        14363      171 0
163       14364 -        14417      172 1
164       14418 -        14471      1733
165       14472 -        14525      1744
166       14526 -        14579      1755
167       14580 -        14633      1767
168       14634 -        14687      1778
169       14688 -        14741      1789
170       14742 -        14795      180 1

17 1      14796 -        14849      181 2
172       14850 -        14903      1823
173       14904 -        14957      1835
174       14958 -        150 1 1    1846
175       15012 -        15065      1857
176       15066 -        151 1 9    1869
177       15120 -        15173      1880
178       15174 -        15227      1892
179       15228 -        15281      1903
180       15282 -        15335      1914

181       15336 -        15389      1926
182       15390 -        15443      1937
183       15444 -        15497      1949
184       15498 -        15551      1960
185       15552 -        15605      1972
186       15606 -        15659      1983
187       15660 -        157 1 3    1995
188       15714 -        15767      2006
189       15768 -        15821      2018
190       15822 -        15875      2029

191       15876 -        15929      2041
192       15930 -        15983      2052
193       15984 -        16037      2064
194       16038 -        16091      2075
195       16092 -        16145      2087
196       16146 -        16199      2099
197       16200 -        16253      2 1 10
1.98      16254 -        16307      2122
199       16308 -        16361      2133
200       16362 -        16415      2145
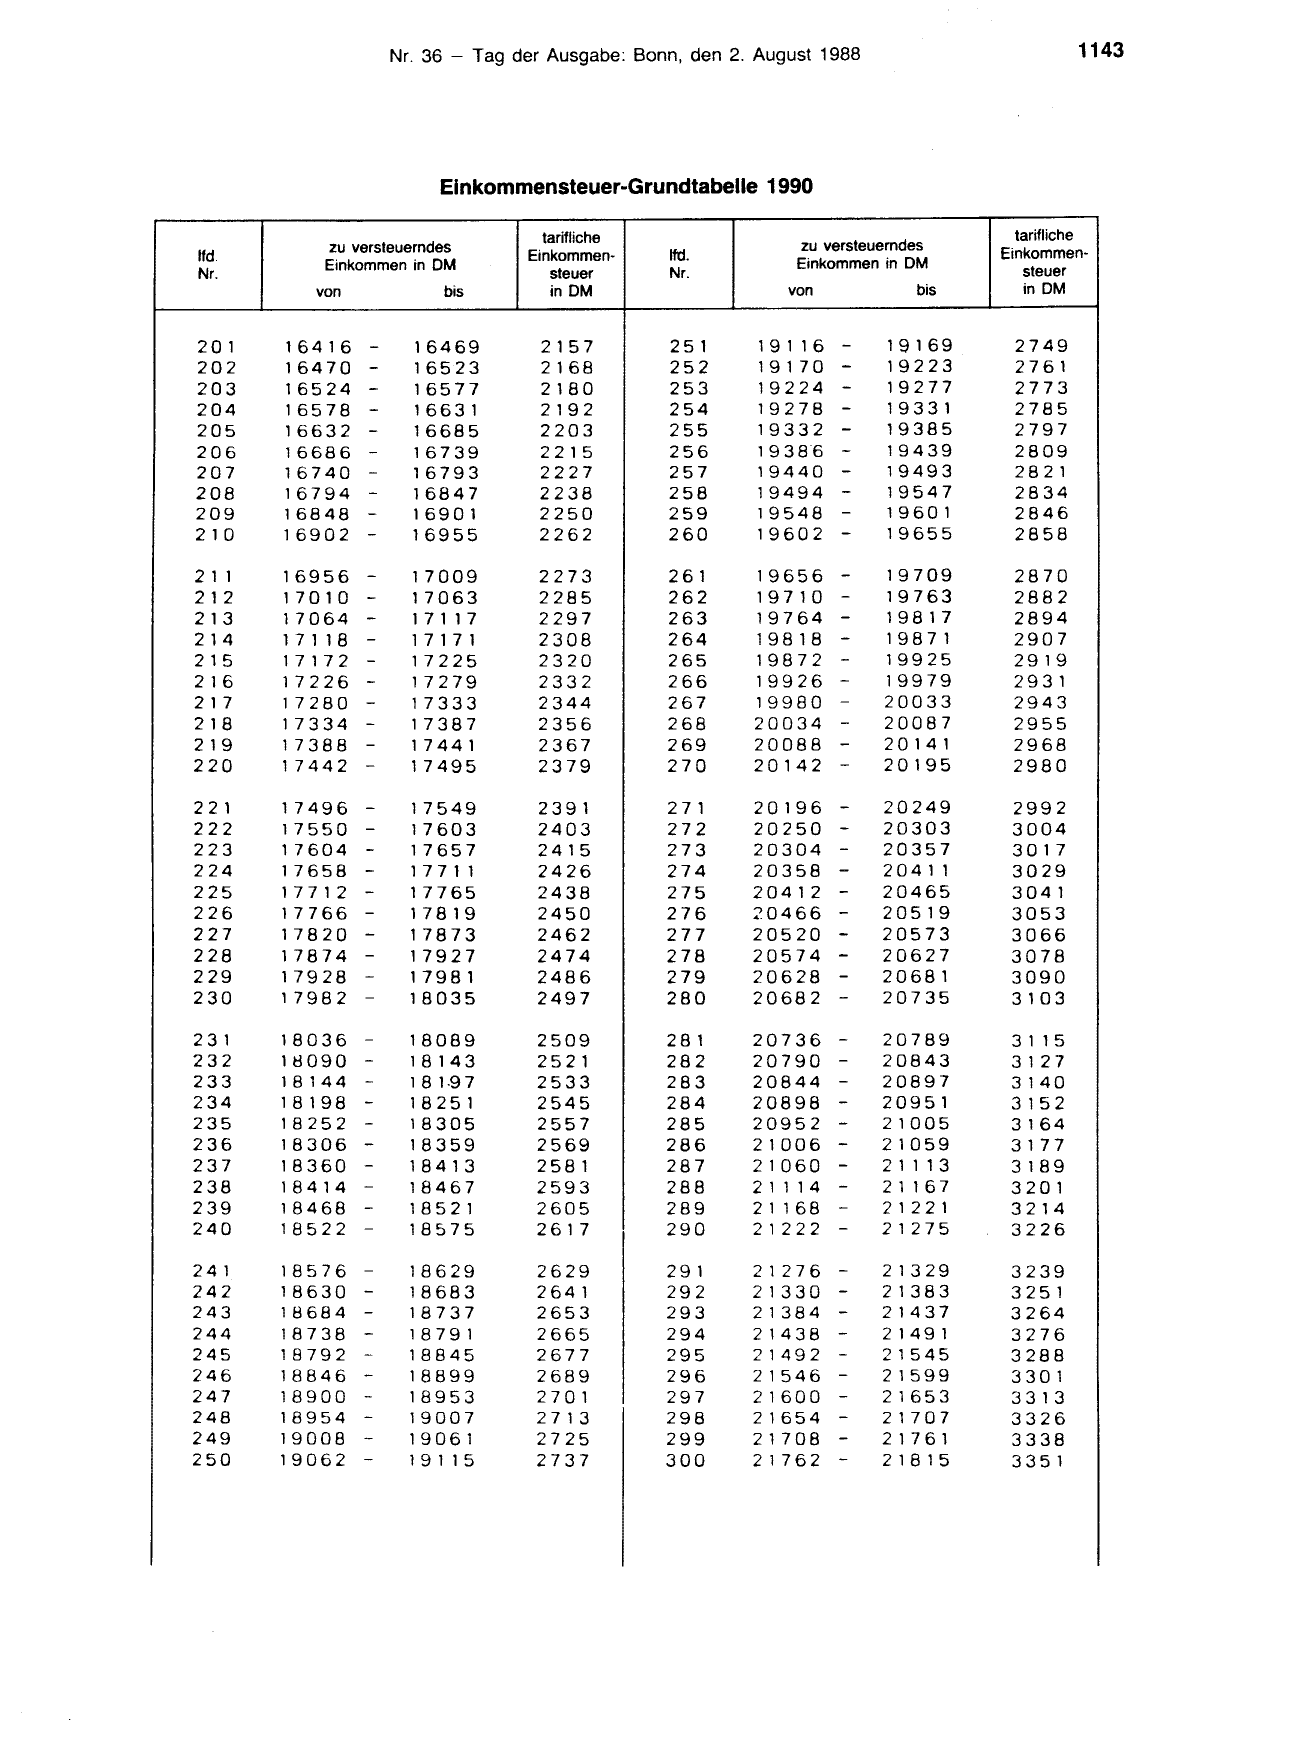
                         Einkommensteuer-Grundtabelle 1990

                                    tarifliche
           zu versteuerndes
lfd.                              Einkommen-     lfd.
           Einkommen in DM
Nr.                                  steuer      Nr.
          von             bis        in DM

201    16416    -     16469        2157          251
202    16470    -     16523        2168          252
203    16524    -     16577        2180          253
204    16578    -     16631        2192          254
205    16632    -     16685        2203          255
206    16686    -     16739        2215          256
207    16740    -     16793        2227          257
208    16794    -     16847        2238          258
209    16848    -     16901        2250          259
21 0   16902    -     16955        2262          260

21 1   16956    -     17009        2273          261
212    17010    -     17063        2285          262
213    17064    -     1 71 17      2297          263
214    171 18   -     17171        2308          264
215    17172    -     17225        2320          265
216    17226    -     17279        2332          266
2 17   17280    -     17333        2344          267
218    17334    -     17387        2356          268
219    17388    -     17441        2367          269
220    17442    -     17495        2379          270

221    17496 -        17549        2391          27 1
222    17550 -        17603        2403          272
223    17604 -        17657        2415          273
224    17658 -        17 7 1 1     2426          274
225    1 771 2 -      17765        2438          275
226    17766 -        17819        2450          276
227    17820 -        17873        2462          277
228    17874 -        17927        2474          278
229    17928 -        17981        2486          279
230    17982 -        18035        2497          280

23 1   18036 -        18089        2509          281
232    18090 -        18143        2521          282
233    18144 -        18 1-97      2533          283
234    18198 -        18251        2545          284
235    18252 -        18305        2557          285
236    18306 -        18359        2569          286
237    18360 -        1841 3       2581          287
238    18414    -     18467        2593          288
239    18468 -        18521        2605          289
240    18522 -        18575        2617          290

241    18576    -     18629        2629          291
242    18630    -     18683        2641          292
243    18684    -     18737        2653          293
244    18738    -     1879 1       2665          294
245    18792    -     18845        2677          295
246    18846    -     18899        2689          296
247    18900    -     18953        2701          297
248    18954    -     19007        2713          298
249    19008    -     19061        2725          299
250    19062    -     19 1 15      2737          300

                            tarifliche
     zu versteuerndes
                          Einkommen-
     Einkommen in DM
                             steuer
    von            bis       in DM

19 1 16    -   19169       2749
191 70     -   19223       2761
19224      -   19277       2773
19278      -   19331       2785
19332      -   19385       2797
193 8'6    -   19439       2809
19440      -   19493       2821
19494      -   19547       2834
19548      -   19601       2846
19602      -   19655       2858

19656 -        19709       2870
19710 -        19763       2882
19764 -        19817       2894
19818 -        19871       2907
19872 -        19925       2919
19926 -        19979       2931
19980 -        20033       2943
20034 -        20087       2955
20088 -        20141       2968
20142 -        20195       2980

20196 -        20249       2992
20250 -        20303       3004
20304 -        20357       3017
20358 -        204 1 1     3029
20412 -        20465       3041
20466 -        20519       3053
20520 -        20573       3066
20574 -        20627       3078
20628 -        20681       3090
20682 -        20735       3103

20736      -   20789       3 1 15
20790      -   20843       3127
20844      -   20897       3140
20898      -   20951       3152
20952      -   21005       3164
21006      -   21059       3177
21060      -   2 1 1 13    3189
2 1 1 14   -   2 1 1 67    3201
21 1 68    -   2 122 1     3214
21222      -   21275       3226

21276 -        21329       3239
21330 -        21383       3251
21384 -        21437       3264
21438 -        21491       3276
21492 -        21545       3288
21546 -        21599       3301
21600 -        21653       3313
21654 -        21707       3326
21708 -        2 176 1     3338
21762 -        2 181 5     3351
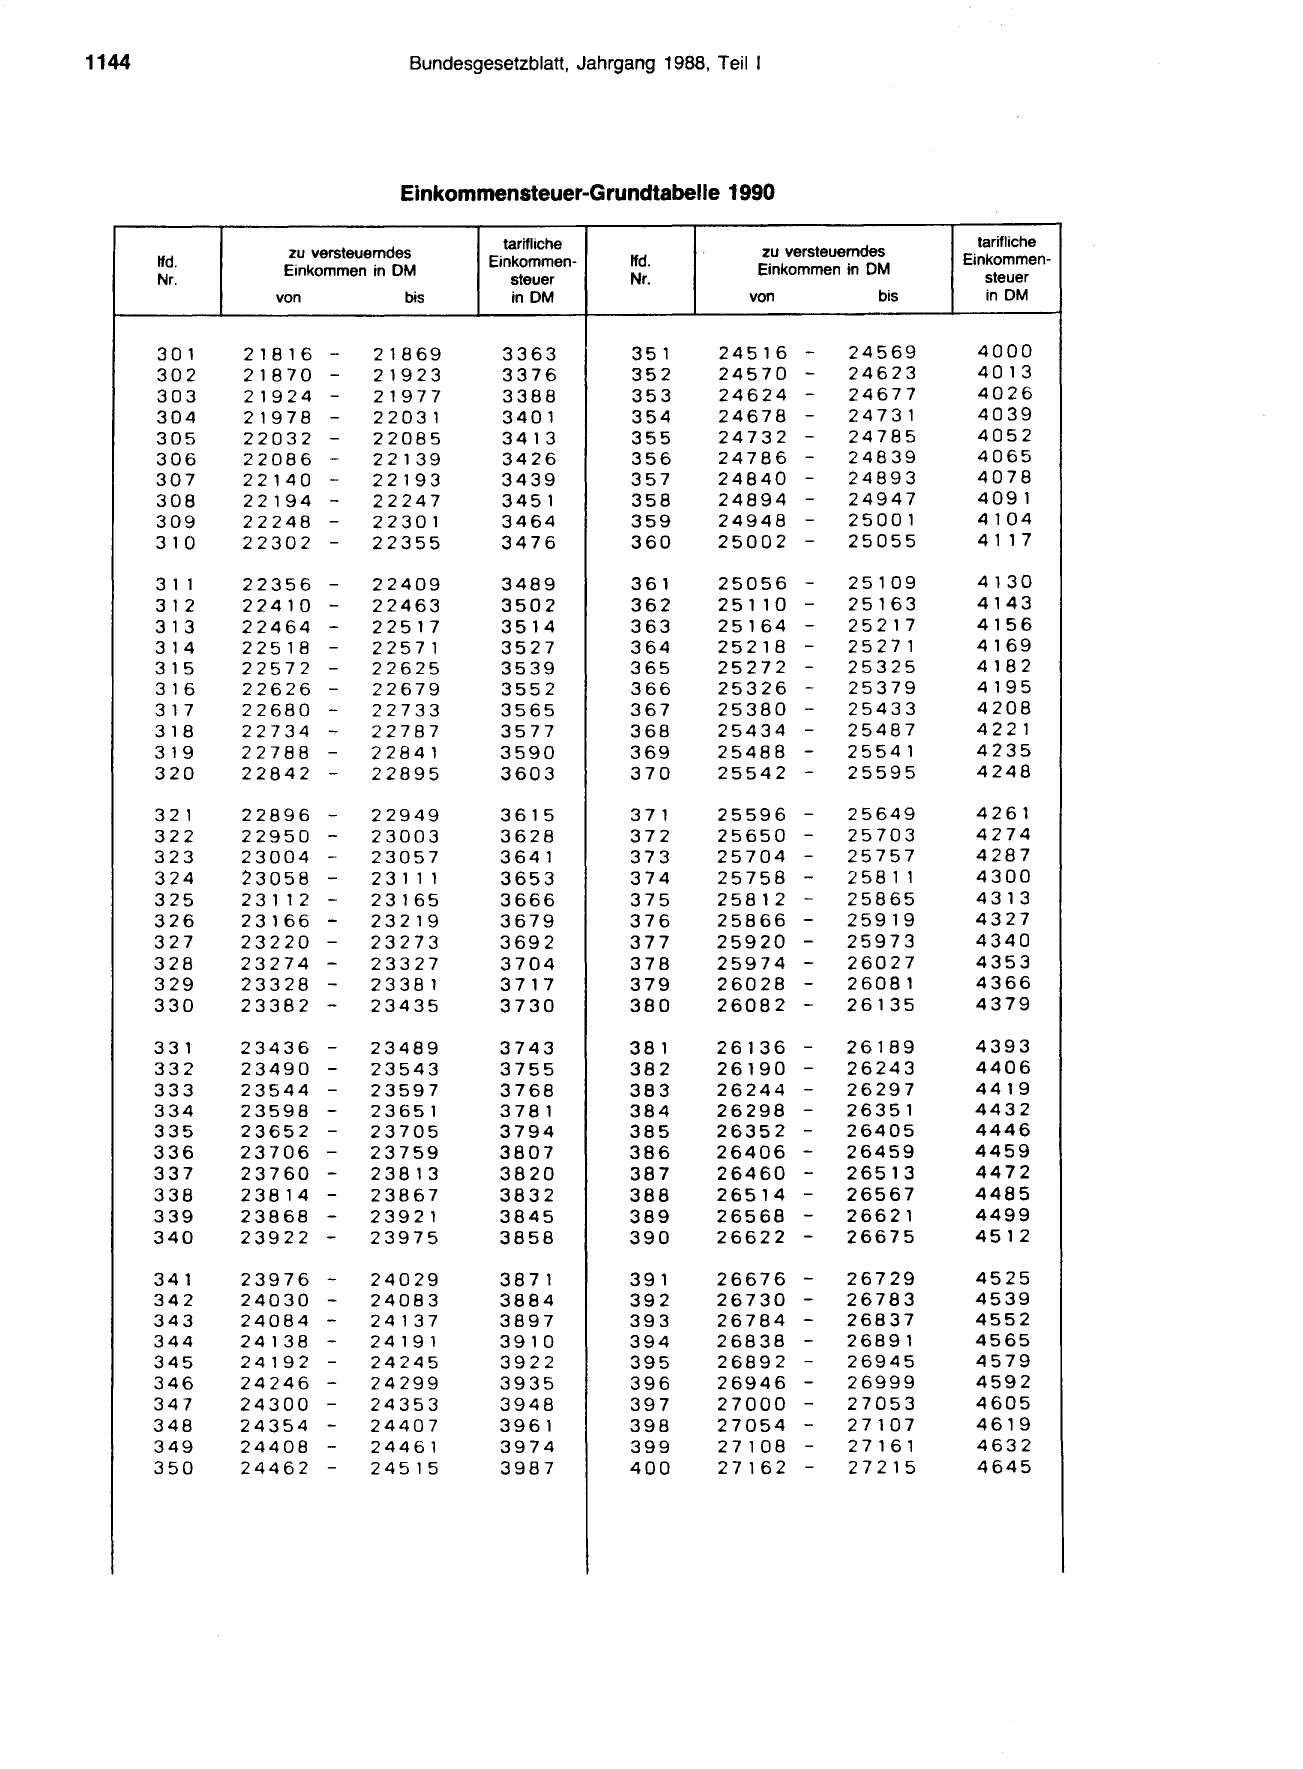
1144                            Bundesgesetzblatt, Jahrgang 1988, Teil 1
                               Einkommensteuer-Grundtabelle 1990

                                          tarifliche
                 zu versteuerndes
       lfd.                             Einkommen-
                 Einkommen in DM
       Nr.                                 steuer
                von            bis         in DM

       301    21816 -      21869          3363
       302    21870 -      21923          3376
       303    21924 -      21977          3388
       304    21978 -      22031          3401
       305    22032 -      22085          3413
       306    22086 -      22139          3426
       307    22140 -      22193          3439
       308    22194 -      22247          3451
       309    22248 -      22301          3464
       310    22302 -      22355          3476

       31 1   22356 -      22409          3489
       312    22410 -      22463          3502
       313    22464 -      22517          3514
       314    22518 -      22571          3527
       315    22572 -      22625          3539
       316    22626 -      22679          3552
       3 17   22680 -      22733          3565
       318    22734 -      22787          3577
       319    22788 -      22841          3590
       320    22842 -      22895          3603

       321    22896 -      22949          3615
       322    22950 -      23003          3628
       323    23004 -      23057          3641
       324    23058 -      23 111         3653
       325    23 112 -     23165          3666
       326    23166 -      23219          3679
       327    23220 -      23273          3692
       328    23274 -      23327          3704
       329    23328 -      23381          3717
       330    23382 -      23435          3730

       331    23436 -      23489          3743
       332    23490 -      23543          3755
       333    23544 -      23597          3768
       334    23598 -      23651          3781
       335    23652 -      23705          3794
       336    23706 -      23759          3807
       337    23760 -      23813          3820
       338    23814 -      23867          3832
       339    23868 -      23921          3845
       340    23922 -      23975          3858

       341    23976 -      24029          3871
       342    24030 -      24083          3884
       343    24084 -      24137          3897
       344    24138 -      24191          3910
       345    24192 -      24245          3922
       346    24246 -      24299          3935
       347    24300 -      24353          3948
       348    24354 -      24407          3961
       349    24408 -      24461          3974
       350    24462 -      24515          3987

                                      tarifliche
              zu versteuerndes      Einkommen-
lfd.
              Einkommen in DM
Nr.                                    steuer
             von            bis        in DM

351       24516      -   24569       4000
352       24570      -   24623       4013
353       24624      -   24677       4026
354       24678      -   24731       4039
355       24732      -   24785       4052
356       24786      -   24839       4065
357       24840      -   24893       4078
358       24894      -   24947       4091
359       24948      -   25001       4104
360       25002      -   25055       41 1 7

361       25056      -   25109       4130
362       2 5 1 10   -   25163       4143
363       25164      -   25217       4156
364       25218      -   25271       4169
365       25272      -   25325       4182
366       25326      -   25379       4195
367       25380      -   25433       4208
368       25434      -   25487       4221
369       25488      -   25541       4235
370       25542      -   25595       4248

37 1      25596 -        25649       4261
372       25650 -        25703       4274
373       25704 -        25757       4287
374       25758 -        2 58 1 1    4300
375       25812 -        25865       4313
376       25866 -        25919       4327
377       25920 -        25973       4340
378       25974 -        26027       4353
379       26028 -        26081       4366
380       26082 -        26135       4379

381       26136 -        26189       4393
382       26190 -        26243       4406
383       26244 -        26297       4419
384       26298 -        26351       4432
385       26352 -        26405       4446
386       26406 -        26459       4459
387       26460 -        26513       4472
388       26514 -        26567       4485
389       26568 -        26621       4499
390       26622 -        26675       4512

391       26676 -        26729       4525
392       26730 -        26783       4539
393       26784 -        26837       4552
394       26838 -        26891       4565
395       26892 -        26945       4579
396       26946 -        26999       4592
397       27000 -        27053       4605
398       27054 -        27107       4619
399       27108 -        27161       4632
400       27162 -        27215       4645
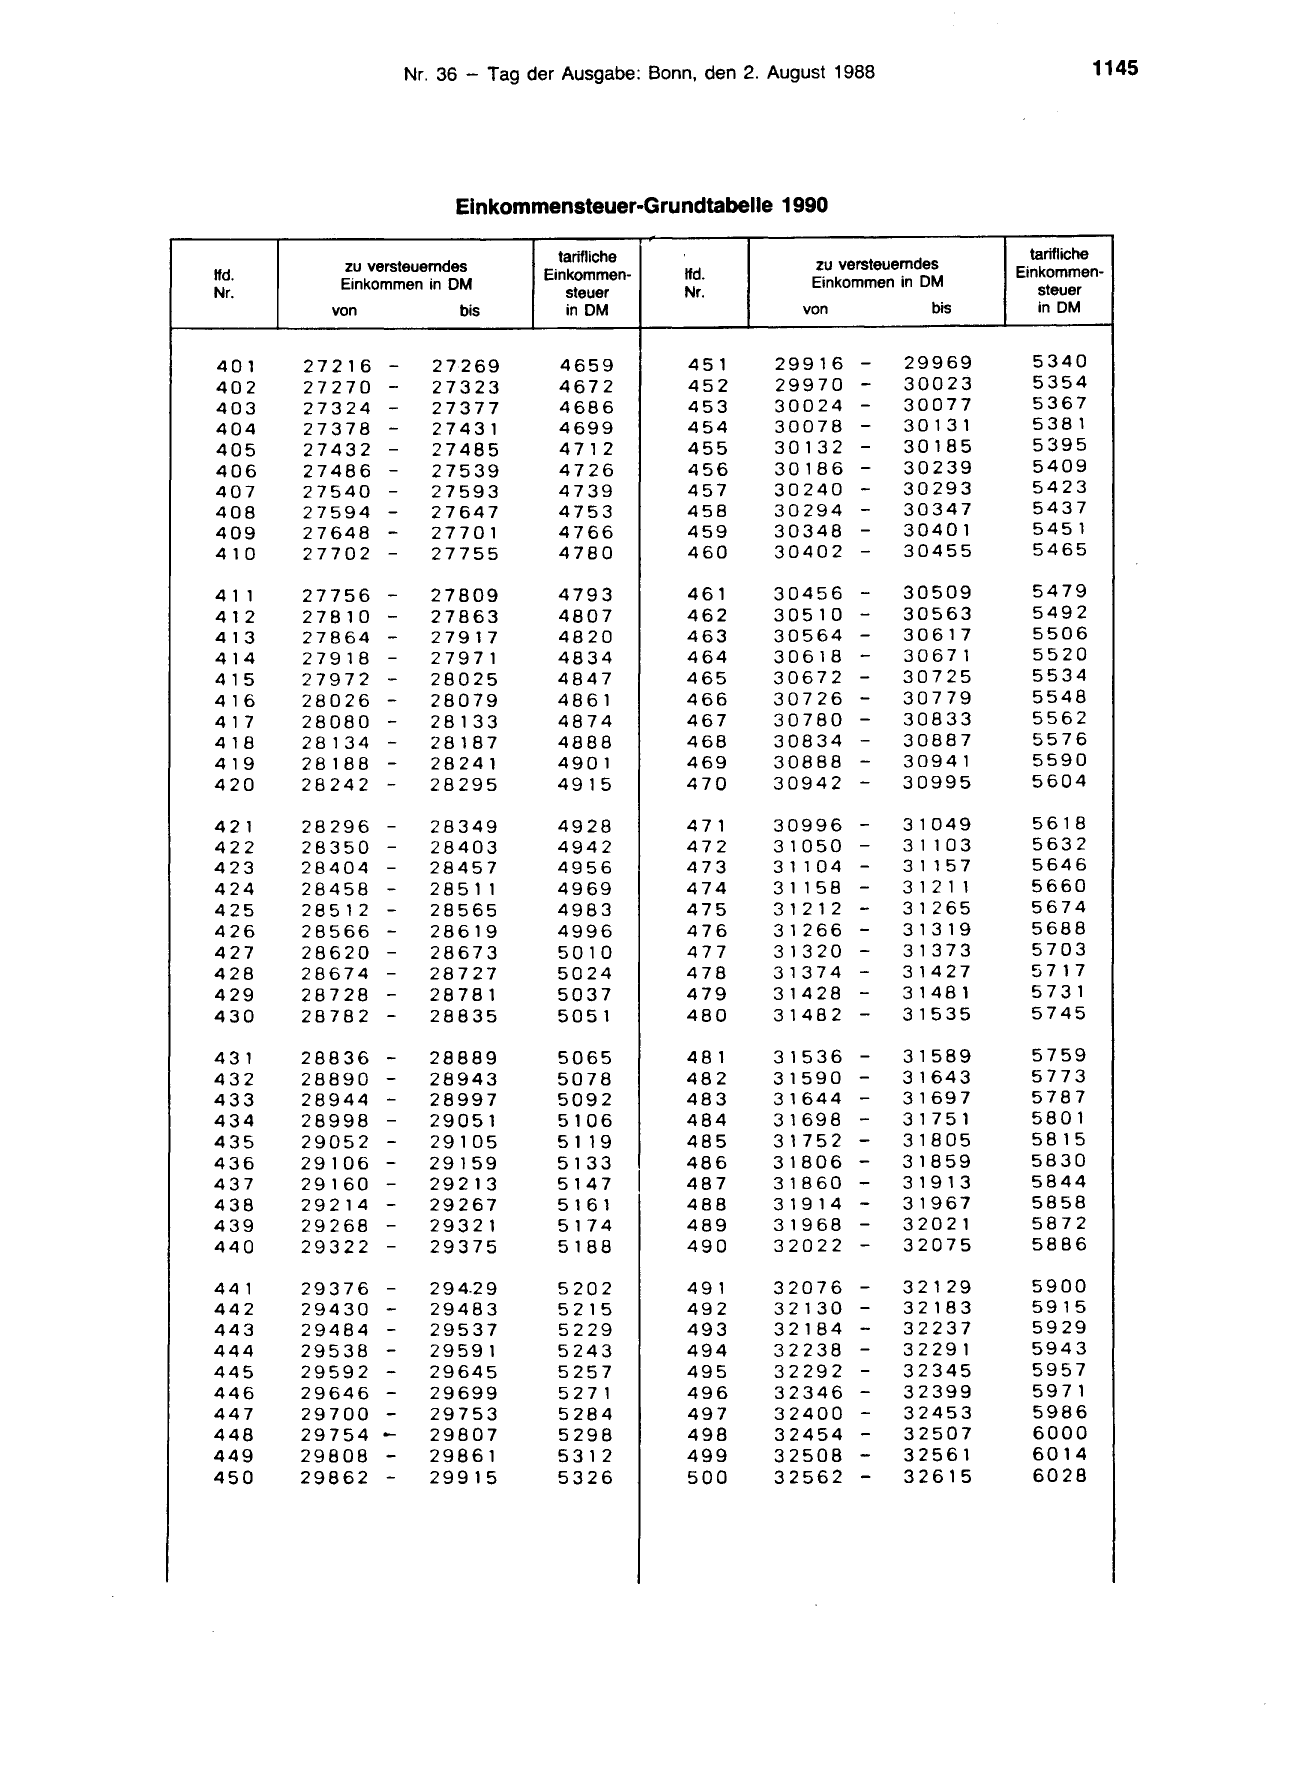
                         Einkommensteuer-Grundtabelle 1990

                                    tarifliche
          zu versteuerndes
lfd.                              Einkommen-
          Einkommen in DM
Nr.                                  steuer
         von             bis         in DM

401    27216   -      27269         4659
402    27270   -      27323         4672
403    27324   -      27377         4686
404    27378   -      27431         4699
405    27432   -      27485         4712
406    27486   -      27539         4726
407    27540   -      27593         4739
408    27594   -      27647         4753
409    27648   -      27701         4766
410    27702   -      27755         4780

4 11   27756   -      27809         4793
412    27810   -      27863         4807
413    27864   -      27917         4820
414    27918   -      27971         4834
415    27972   -      28025         4847
416    28026   -      28079         4861
417    28080   -      28133         4874
418    28134   -      28187         4888
419    28188   -      28241         4901
420    28242   -      28295         4915

421    28296 -        28349         4928
422    28350 -        28403         4942
423    28404 -        28457         4956
424    28458 -        2851 l        4969
425    28512 -        28565         4983
426    28566 -        28619         4996
427    28620 -        28673         5010
428    28674 -        28727         5024
429    28728 -        28781         5037
430    28782 -        28835         5051

431    28836   -      28889         5065
432    28890   -      28943         5078
433    28944   -      28997         5092
434    28998   -      29051         5106
435    29052   -      29105         5 1 19
436    29106 -        29159         5133
437    29160 -        29213         5147
438    29214 -        29267         5 1 61
439    29268 -        29321         5174
440    29322   -      29375         5188

441    29376   -      294.29        5202
442    29430   -      29483         5215
443    29484   -      29537         5229
444    29538   -      29591         5243
445    29592   -      29645         5257
446    29646   -      29699         5271
447    29700   -      29753         5284
448
449
       29754
       29808
               --     29807
                      29861
                                    5298
                                    5312

450    29862   -      29915         5326

                                      tarifliche
              zu versteuerndes      Einkommen-
lfd.
              Einkommen in DM          steuer
Nr.
             von            bis        in DM

 451      29916    -     29969        5340
 452      29970    -     30023        5354
 453      30024    -     30077        5367
 454      30078    -     30131        5381
 455      30132    -     30185        5395
 456      30186    -     30239        5409
 457      30240    -     30293        5423
 458      30294    -     30347        5437
 459      30348    -     30401        5451
 460      30402    -     30455        5465

 461      30456 -        30509        5479
 462      30510 -        30563        5492
 463      30564 -        30617        5506
 464      30618 -        30671        5520
465       30672 -        30725        5534
466       30726 -        30779        5548
467       30780 -        30833        5562
468       30834 -        30887        5576
469       30888 -        30941        5590
470       30942 -        30995        5604

471       30996 -        31049        5618
472       31050 -        3 1 103      5632
473       3 l 1 04 -     3 1l 57      5646
474       31 158 -       3 12 l 1     5660
475       3 121 2 -      31265        5674
476       31266 -        31319        5688
477       31320 -        31373        5703
478       31374 -        31427        5717
479       31428 -        31481        5731
480       31482 -        31535        5745

481       31536    -     31589        5759
482       31590 -        31643        5773
483       31644 -        31697        5787
484       31698 -        31751        5801
485       31752 -        31805        5815
486       31806 -        31859        5830
487       31860 -        31913        5844
488       31914 -        31967        5858
489       31968 -        32021        5872
490       32022 -        32075        5886

 491      32076 -        32129        5900
 492      32130 -        32183        5915
 493      32184 -        32237        5929
 494      32238 -        32291        5943
 495      32292 -        32345        5957
 496      32346 -        32399        5971
 497      32400 -        32453        5986

 498
 499
          32454
          32508
                   -
                   -
                         32507
                         32561
                                      6000
                                      6014
 500      32562    -     32615        6028
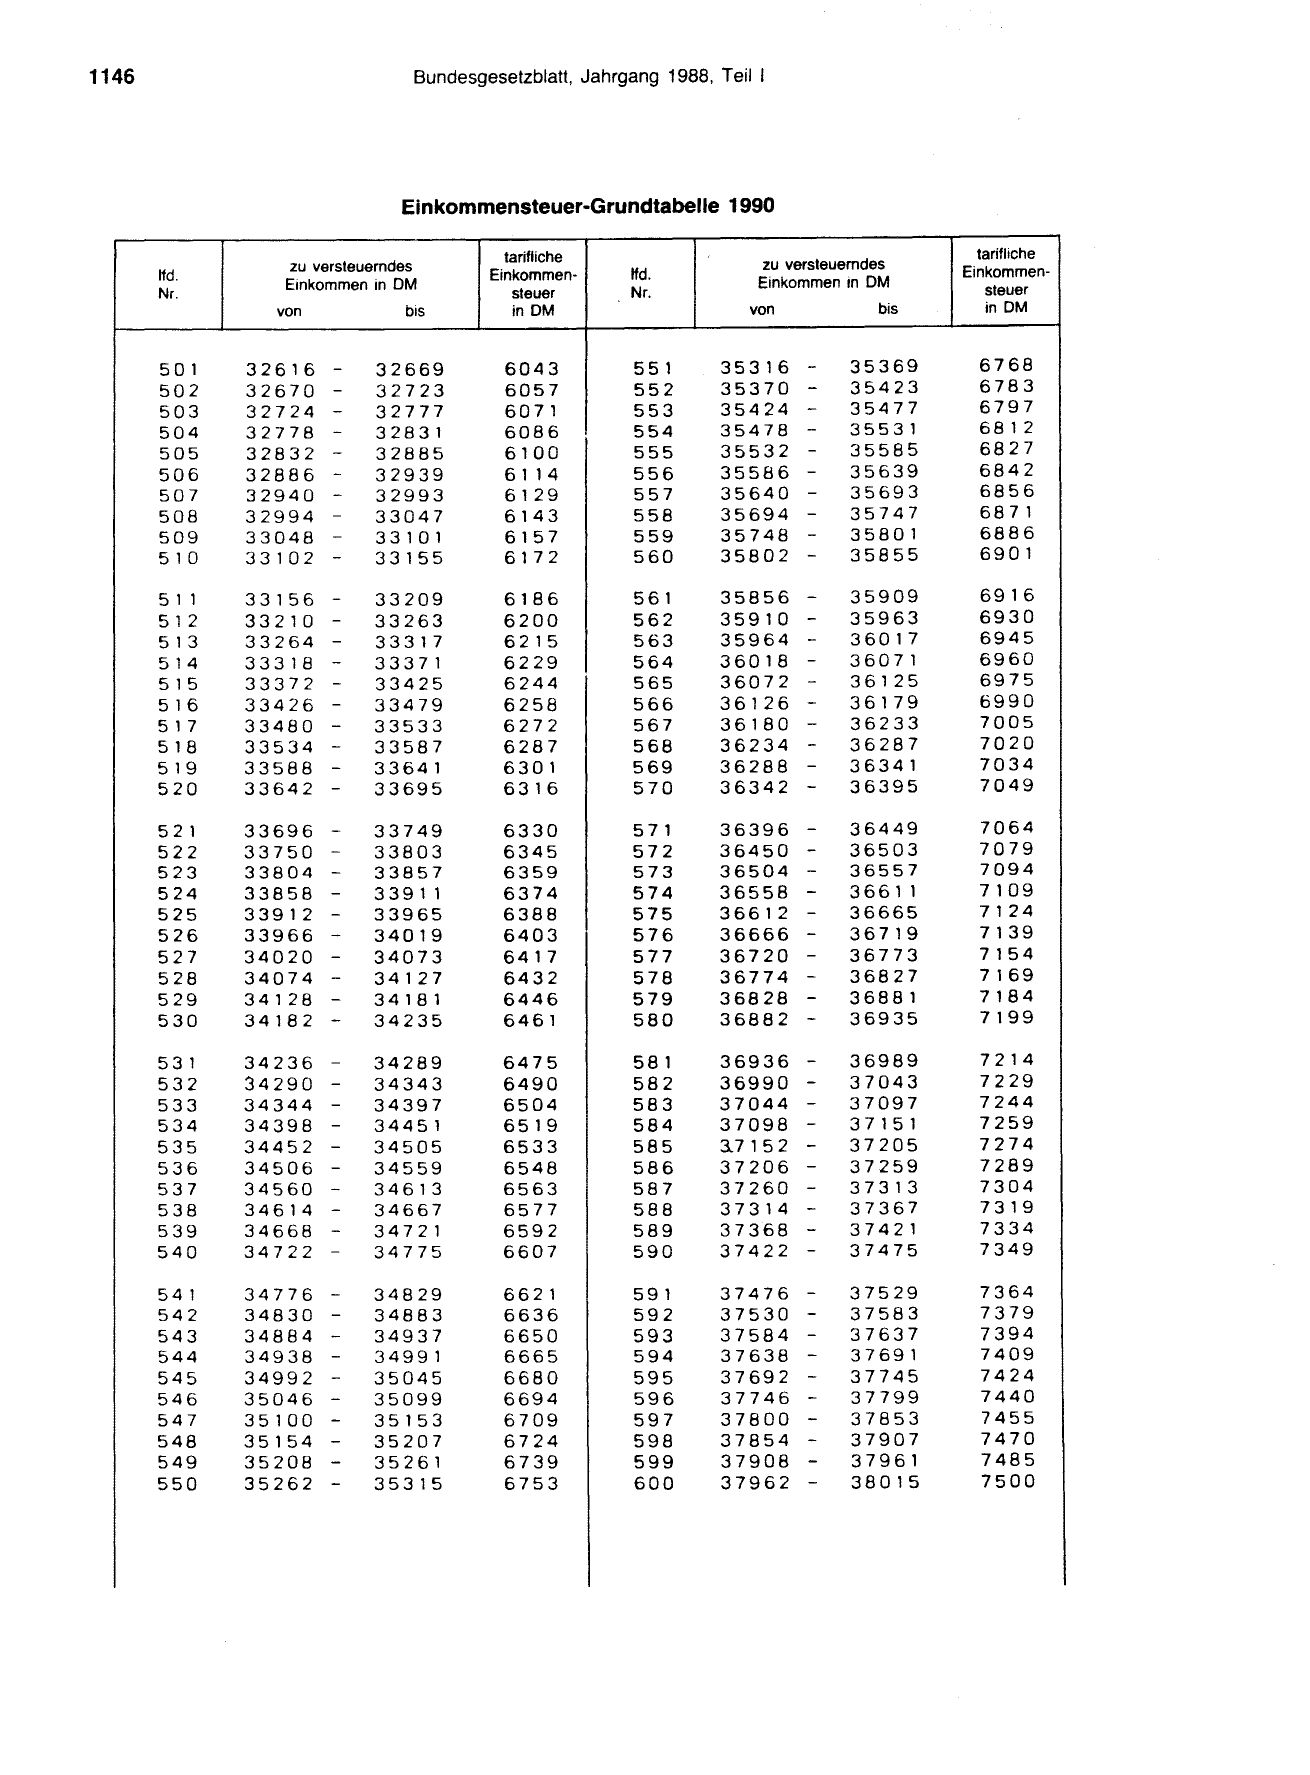
1146                            Bundesgesetzblatt, Jahrgang 1988, Teil 1
                               Einkommensteuer-Grundtabelle 1990

                                          tarifliche
                 zu versteuerndes
       lfd.                             Einkommen-      lfd.
                 Einkommen in DM                        Nr.
       Nr.                                 steuer
                von            bis         in DM

       501    32616   -    32669          6043          551
       502    32670   -    32723          6057          552
       503    32724   -    32777          6071          553
       504    32778   -    32831          6086          554
       505    32832   -    32885          6100          555
       506    32886   -    32939          61 14         556
       507    32940   -    32993          6129          557
       508    32994   -    33047          6143          558
       509    33048   -    33101          6157          559
       510    33102   -    33155          6172          560

       5 11   33156   -    33209          6186          561
       51 2   33210   -    33263          6200          562
       513    33264   -    33317          6215          563
       514    33318   -    33371          6229          564
       515    33372   -    33425          6244          565
       516    33426   -    33479          6258          566
       517    33480   -    33533          6272          567
       518    33534   -    33587          6287          568
       519    33588   -    33641          6301          569
       520    33642   -    33695          6316          570

       521    33696   -    33749          6330          571
       522    33750   -    33803          6345          572
       523    33804   -    33857          6359          573
       524    33858   -    3 39 1 1       6374          574
       525    33912   -    33965          6388          575
       526    33966   -    34019          6403          576
       527    34020   -    34073          6417          577
       528    34074   -    34127          6432          578
       529    34128   -    34181          6446          579
       530    34182   -    34235          6461          580

       531    34236   -    34289          6475          581
       532    34290   -    34343          6490          582
       533    34344   -    34397          6504          583
       534    34398   -    34451          6519          584
       535    34452   -    34505          6533          585
       536    34506   -    34559          6548          586
       537    34560   -    34613          6563          587
       538    34614   -    34667          6577          588
       539    34668   -    34721          6592          589
       540    34722   -    34775          6607          590

       541    34776 -      34829          6621          591
       542    34830 -      34883          6636          592
       543    34884 -      34937          6650          593
       544    34938 -      34991          6665          594
       545    34992 -      35045          6680          595
       546    35046 -      35099          6694          596
       547    35100 -      35153          6709          597
       548    35154 -      35207          6724          598
       549    35208 -      35261          6739          599
       550    35262 -      35315          6753          600

                           tarifliche
    zu versteuerndes     Einkommen-
    Einkommen in DM
                            steuer

   von            bis       in DM

35316      -   35369       6768
35370      -   35423       6783
35424      -   35477       6797
35478      -   35531       6812
35532      -   35585       6827
35586      -   35639       6842
35640      -   35693       6856
35694      -   35747       6871
35748      -   35801       6886
35802      -   35855       6901

35856 -        35909       6916
35910 -        35963       6930
35964 -        36017       6945
36018 -        36071       6960
36072 -        36125       6975
36126 -        36179       6990
36180 -        36233       7005
36234 -        36287       7020
36288 -        36341       7034
36342 -        36395       7049

36396 -        36449       7064
36450 -        36503       7079
36504 -        36557       7094
36558 -        3661 1      7109
36612 -        36665       7124
36666 -        36719       7139
36720 -        36773       7154
36774 -        36827       7169
36828 -        36881       7184
36882 -        36935       7199

36936      -   36989       7214
36990      -   37043       7229
37044      -   37097       7244
37098      -   3 7 151     7259
3..7 152   -   37205       7274
37206      -   37259       7289
37260      -   37313       7304
37314      -   37367       7319
37368      -   37421       7334
37422      -   37475       7349

37476 -        37529       7364
37530 -        37583       7379
37584 -        37637       7394
37638 -        37691       7409
37692 -        37745       7424
37746 -        37799       7440
37800 -        37853       7455
37854 -        37907       7470
37908 -        37961       7485
37962 -        38015       7500
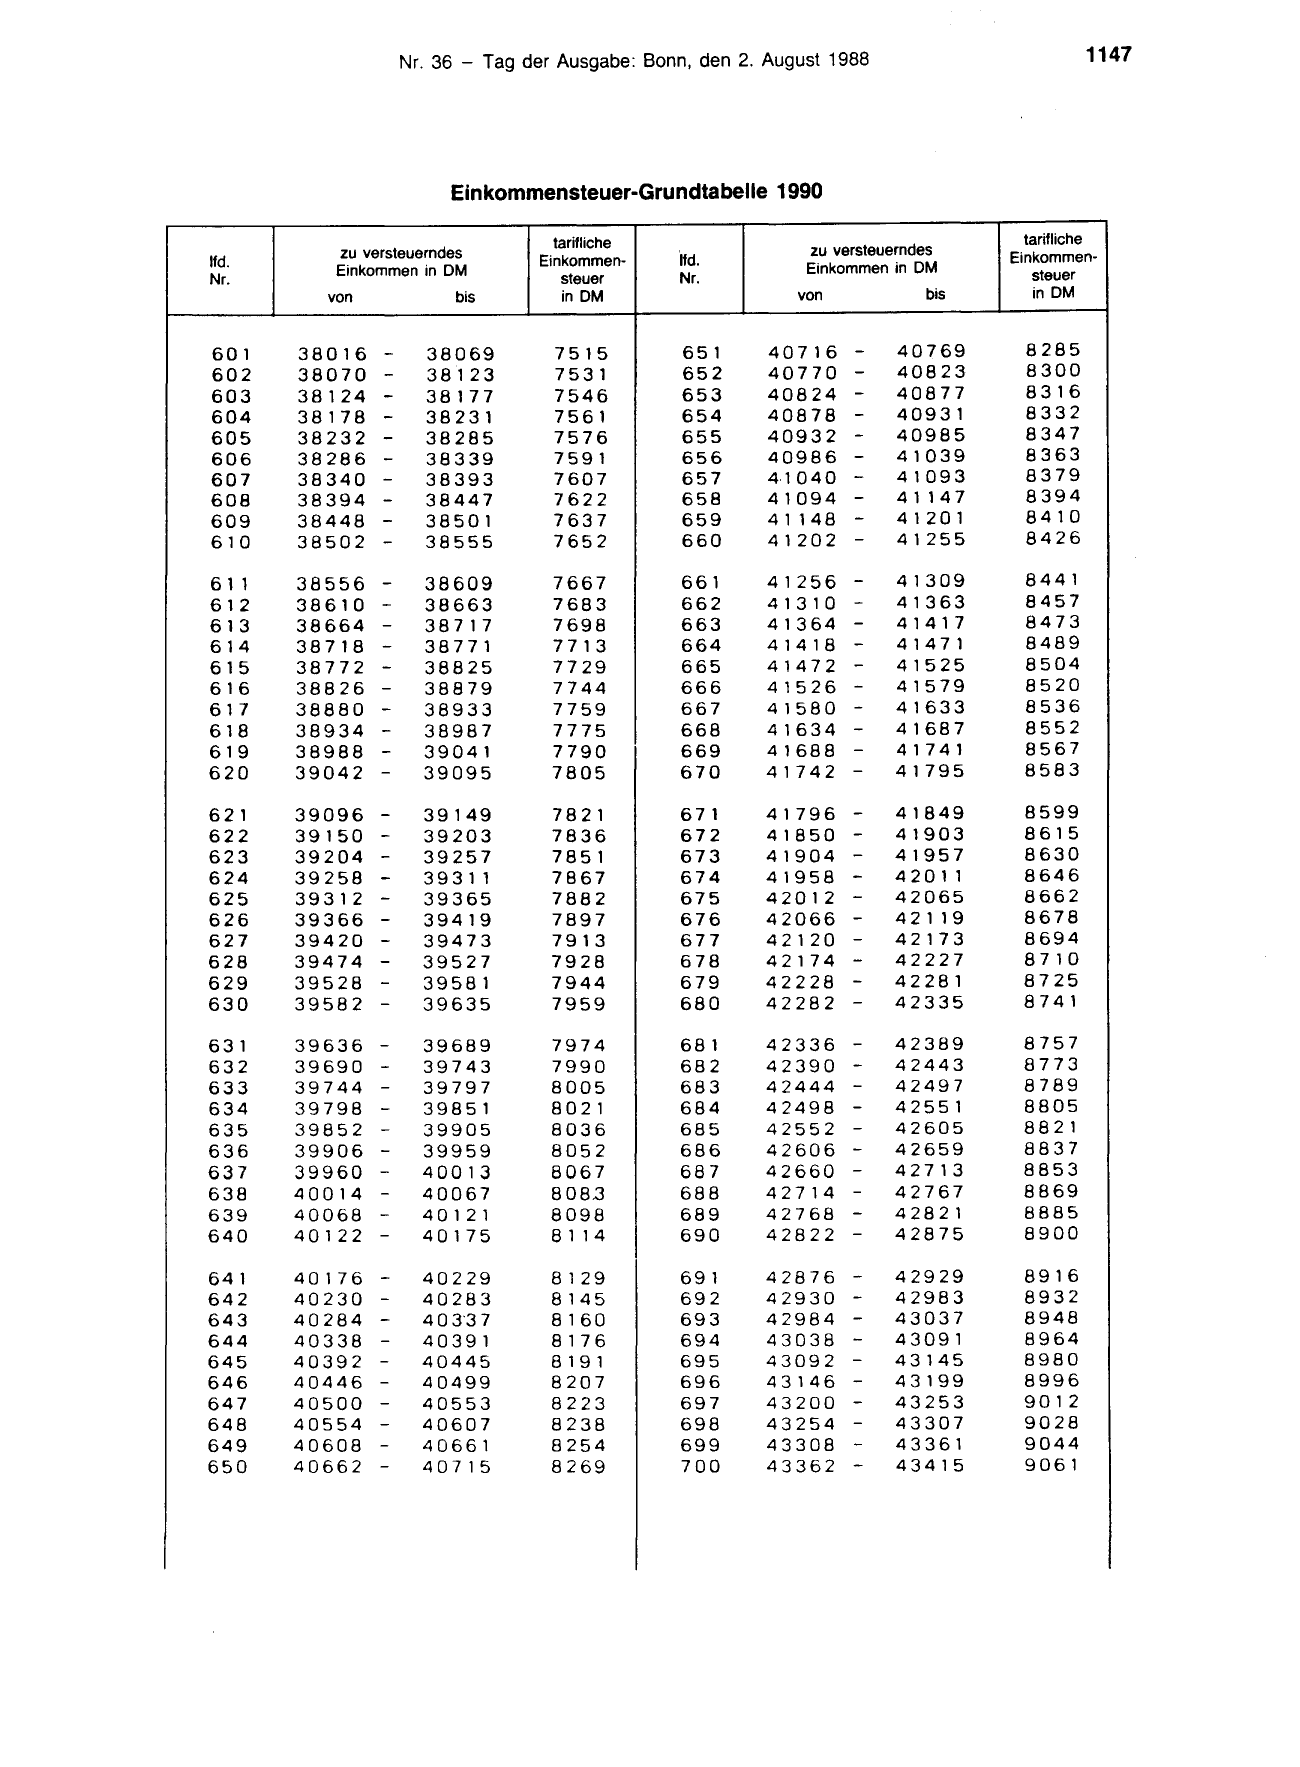
                        Einkommensteuer-Grundtabelle 1990

                                   tarifliche
          zu versteuerndes

lfd.                             Einkommen-
          Einkommen in DM
Nr.                                 steuer
         von            bis         in DM

601    38016   -     38069         7515
602    38070   -     38123         7531
603    38124   -     38177         7546
604    38178   -     38231         7561
605    38232   -     38285         7576

606    38286   -     38339         7591
607    38340   -     38393         7607
608    38394   -     38447         7622
609    38448   -     38501         7637
610    38502   -     38555         7652

6 11   38556   -     38609         7667
612    38610   -     38663         7683
613    38664   -     38717         7698
614    38718   -     38771         7713
615    38772   -     38825         7729
616    38826   -     38879         7744
617    38880   -     38933         7759
618    38934   -     38987         7775
619    38988   -     39041         7790
620    39042   -     39095         7805

621    39096   -     39149         7821
622    39150   -     39203         7836
623    39204   -     39257         7851
624    39258   -     39 3 11       7867
625    39312   -     39365         7882
626    39366   -     39419         7897
627    39420   -     39473         7913
628    39474   -     39527         7928
629    39528   -     39581         7944
630    39582   -     39635         7959

631    39636   -     39689         7974
632    39690   -     39743         7990
633    39744   -     39797         8005
634    39798   -     39851         8021
635    39852   -     39905         8036
636    39906   -     39959         8052
637    39960   -     40013         8067
638    40014   -     40067         808,3
639    40068   -     40 1 21       8098
640    40122   -     40175         8 1 14

641    40176   -     40229         8129
642    40230   -     40283         8145
643    40284   -     40 3·3 7      8160
644    40338   -     40391         8176
645    40392   -     40445         8 191
646    40446   -     40499         8207
647    40500   -     40553         8223
648    40554   -     40607         8238
649    40608   -     40661         8254
650    40662   -     40715         8269

                                     tarifliche
0
              zu versteuerndes     Einkommen-
lfd.          Einkommen in DM
                                      steuer
Nr.
             von            bis        in DM

    651   40716    -     40769       8285
    652   40770    -     40823       8300
    653   40824    -     40877       8316
    654   40878    -     40931       8332
    655   40932    -
                   -
                         40985       8347
    656   40986          41039       8363
    657   4-1040   -     41093       8379
    658   41094    -     4 1 147     8394
    659   41 148   -     41201       8410
    660   41202    -     41255       8426

    661   41256 -       41309        8441
    662   41310 -       41363        8457
    663   41364    -    41417        8473
    664   41418 -       41471        8489
    665   41472 -       41525        8504
    666   41526 -       41579        8520
    667   41580 -       41633        8536
    668   41634 -       41687        8552
    669   41688 -       41741        8567
    670   41742 -       41795        8583

    671   41796 -       41849       8599
    672   41850 -       41903       8615
    673   41904 -       41957       8630
    674   41958 -       4 20 11     8646
    675   42012 -       42065       8662
    676   42066 -       4 2 1 19    8678
    677   42120 -       42173       8694
    678   42174 -       42227       8710
    679   42228 -       42281       8725
    680   42282 -       42335       8741

    681   42336 -       42389       8757
    682   42390 -       42443       8773
    683   42444 -       42497       8789
    684   42498 -       42551       8805
    685   42552 -       42605       8821
    686   42606 -       42659       8837
    687   42660 -       42713       8853
    688   42714 -       42767       8869
    689   42768 -       42821       8885
    690   42822 -       42875       8900

    691   42876 -       42929       8916
    692   42930 -       42983       8932
    693   42984 -       43037       8948
    694   43038 -       43091       8964
    695   43092 -       43145       8980
    696   43146 -       43199       8996
    697   43200 -       43253       9012
    698   43254 -       43307       9028
    699   43308 -       43361       9044
    700   43362 -       43415       9061
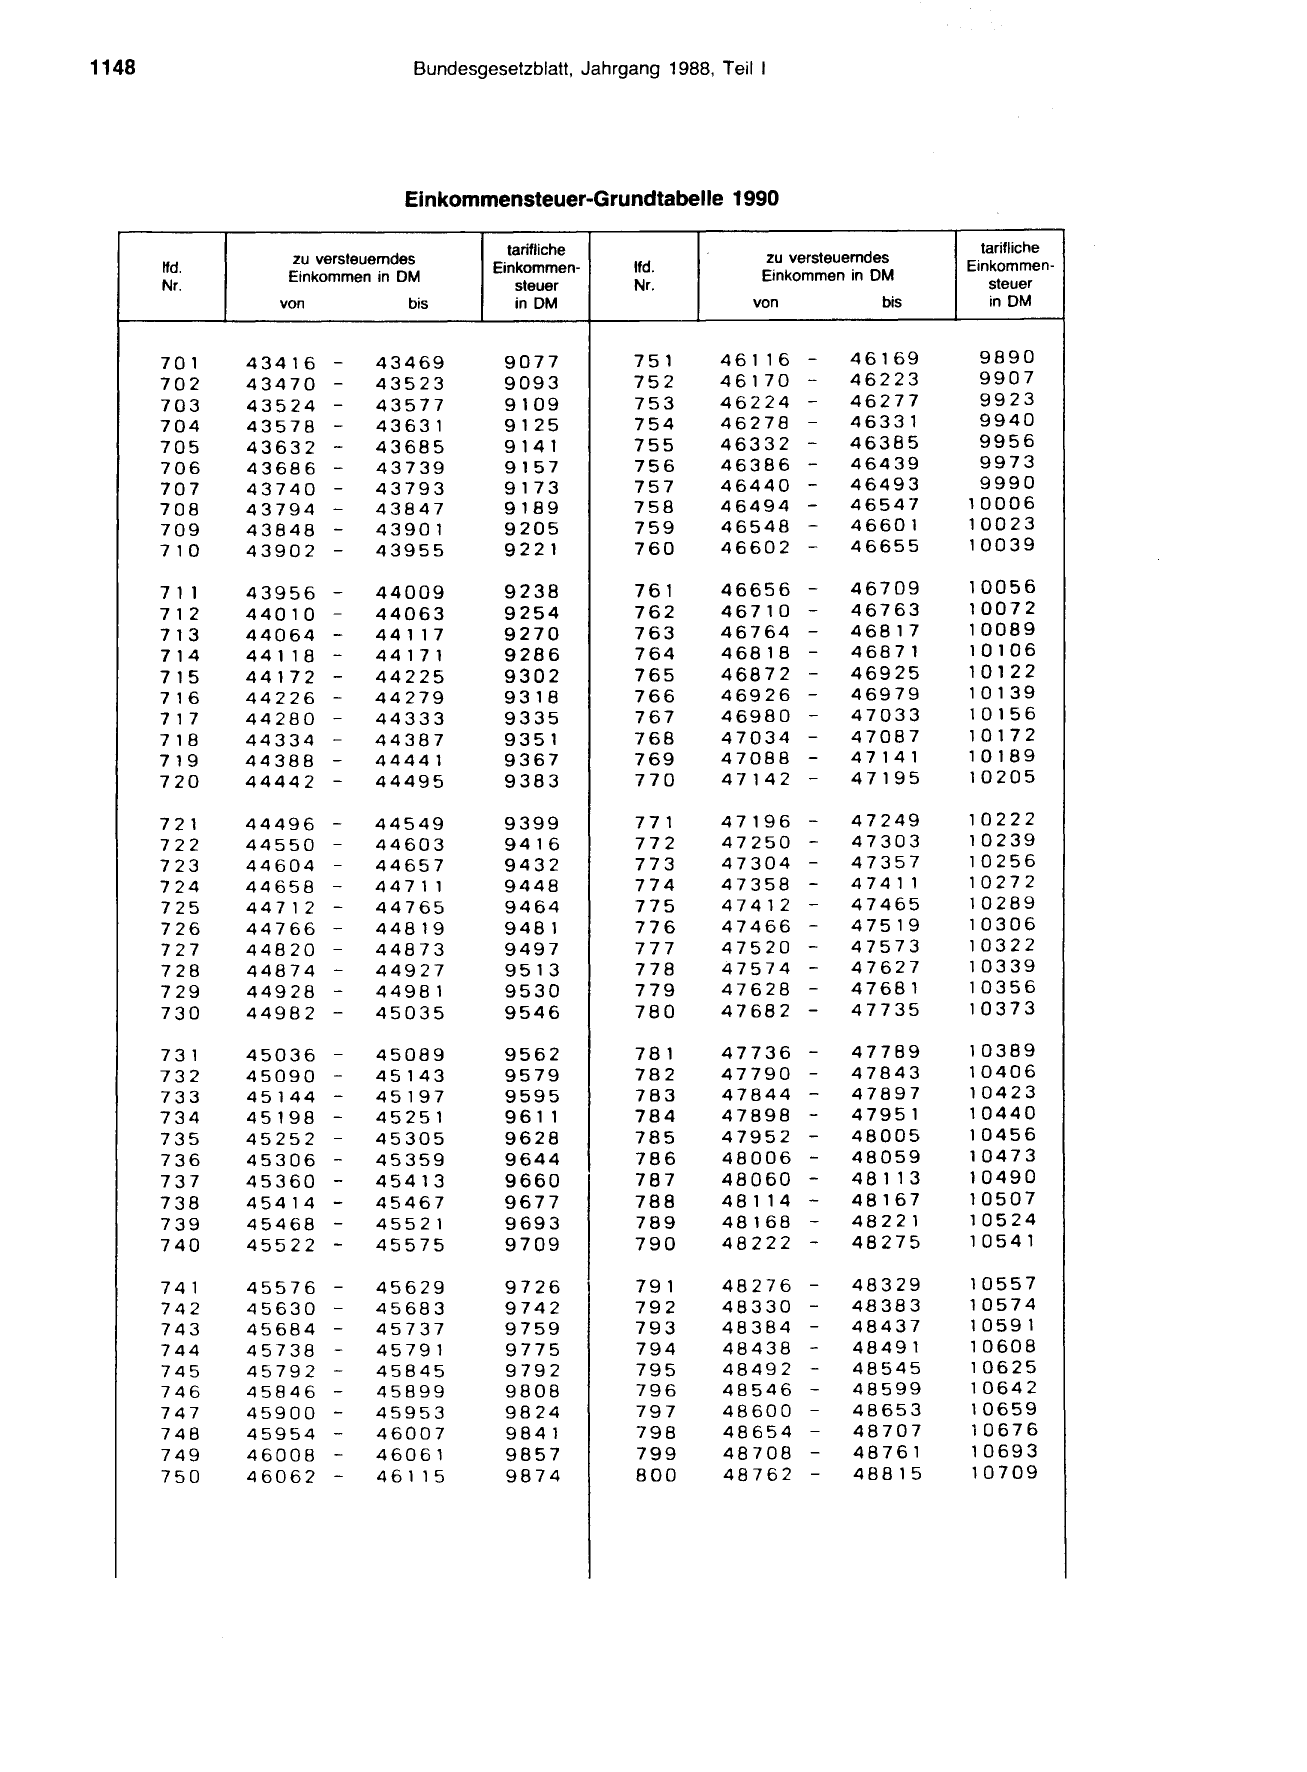
1148                              Bundesgesetzblatt, Jahrgang 1988, Teil 1
                                 Einkommensteuer-Grundtabelle 1990

                                            tarifliche
                   zu versteuerndes
       lfd.                               Einkommen-      lfd.
                   Einkommen in DM
       Nr.                                   steuer       Nr.
                  von            bis         in DM

       701    43416      -   43469          9077          751
       702    43470      -   43523          9093          752
       703    43524      -   43577          9109          753
       704    43578      -   43631          9125          754
       705    43632      -   43685          9141          755
       706    43686      -   43739          9157          756
       707    43740      -   43793          9173          757
       708    43794      -   43847          9189          758
       709    43848      -   43901          9205          759
       710    43902      -   43955          9221          760

       7 11   43956      -   44009          9238          761
       7 12   44010      -   44063          9254          762
       713    44064      -   44 1 1 7       9270          763
       714    44 1 l 8   -   44171          9286          764
       715    44172 -        44225          9302          765
       716    44226 -        44279          9318          766
       7l7    44280 -        44333          9335          767
       718    44334 -        44387          9351          768
       719    44388 -        44441          9367          769
       720    44442      -   44495          9383          770

       721    44496      -   44549          9399          771
       722    44550      -   44603          9416          772
       723    44604      -   44657          9432          773
       724    44658      -   447 11         9448          774
       725    44712      -   44765          9464          775
       726    44766      -   44819          9481          776
       727    44820      -   44873          9497          777
       728    44874      -   44927          9513          778
       729    44928      -   44981          9530          779
       730    44982      -   45035          9546          780

       731    45036 -        45089          9562          781
       732    45090 -        45143          9579          782
       733    45144      -   45197          9595          783
       734    45198 -        45251          961 1         784
       735    45252 -        45305          9628          785
       736    45306 -        45359          9644          786
       737    45360 -        45413          9660          787
       738    45414      -   45467          9677          788
       739    45468      -   45521          9693          789
       740    45522      -   45575          9709          790

       741    45576      -   45629          9726          791
       742    45630      -   45683          9742          792
       743    45684      -   45737          9759          793
       744    45738      -   45791          9775          794
       745    45792      -   45845          9792          795
       746    45846      -   45899          9808          796
       747    45900      -   45953          9824          797
       748    45954      -   46007          9841          798
       749    46008      -   46061          9857          799
       750    46062      -   461 15         9874          800

                           tarifliche
    zu versteuerndes
                         Einkommen-
    Einkommen in DM
                            steuer
   von            bis       in DM

46116 -       46169       9890
46170 -       46223       9907
46224 -       46277       9923
46278 -       46331       9940
46332 -       46385       9956
46386 -       46439       9973
46440 -       46493       9990
46494    -    46547      10006
46548    -    46601      10023
46602    -    46655      10039

46656 -       46709      10056
46710 -       46763      10072
46764 -       46817      10089
46818 -       46871      10106
46872 -       46925      10122
46926 -       46979      10139
46980 -       47033      101 56
47034 -       47087      10172
47088 -       47141      10189
47142 -       47195      10205

47196 -       47249      10222
47250 -       47303      10239
47304 -       47357      10256
47358 -       4 7 41 1   10272
47412 -       47465      10289
47466 -       47519      10306
47520 -       47573      10322
47574 -       47627      10339
47628 -       47681      10356
47682 -       47735      10373

47736 -       47789      10389
47790 -       47843      10406
47844    -    47897      10423
47898    -    47951      10440
47952    -    48005      10456
48006   -     48059      10473
48060    -    48 1 1 3   10490
48 1 14 -     48167      10507
48168 -       48221      10524
48222 -       48275      10541

48276 -       48329      10557
48330    -    48383      10574
48384    -    48437      10591
48438    -    48491      10608
48492    -    48545      10625
48546    -    48599      10642
48600    -    48653      10659
48654    -    48707      10676
48708    -    48761      10693
48762    -    48815      10709
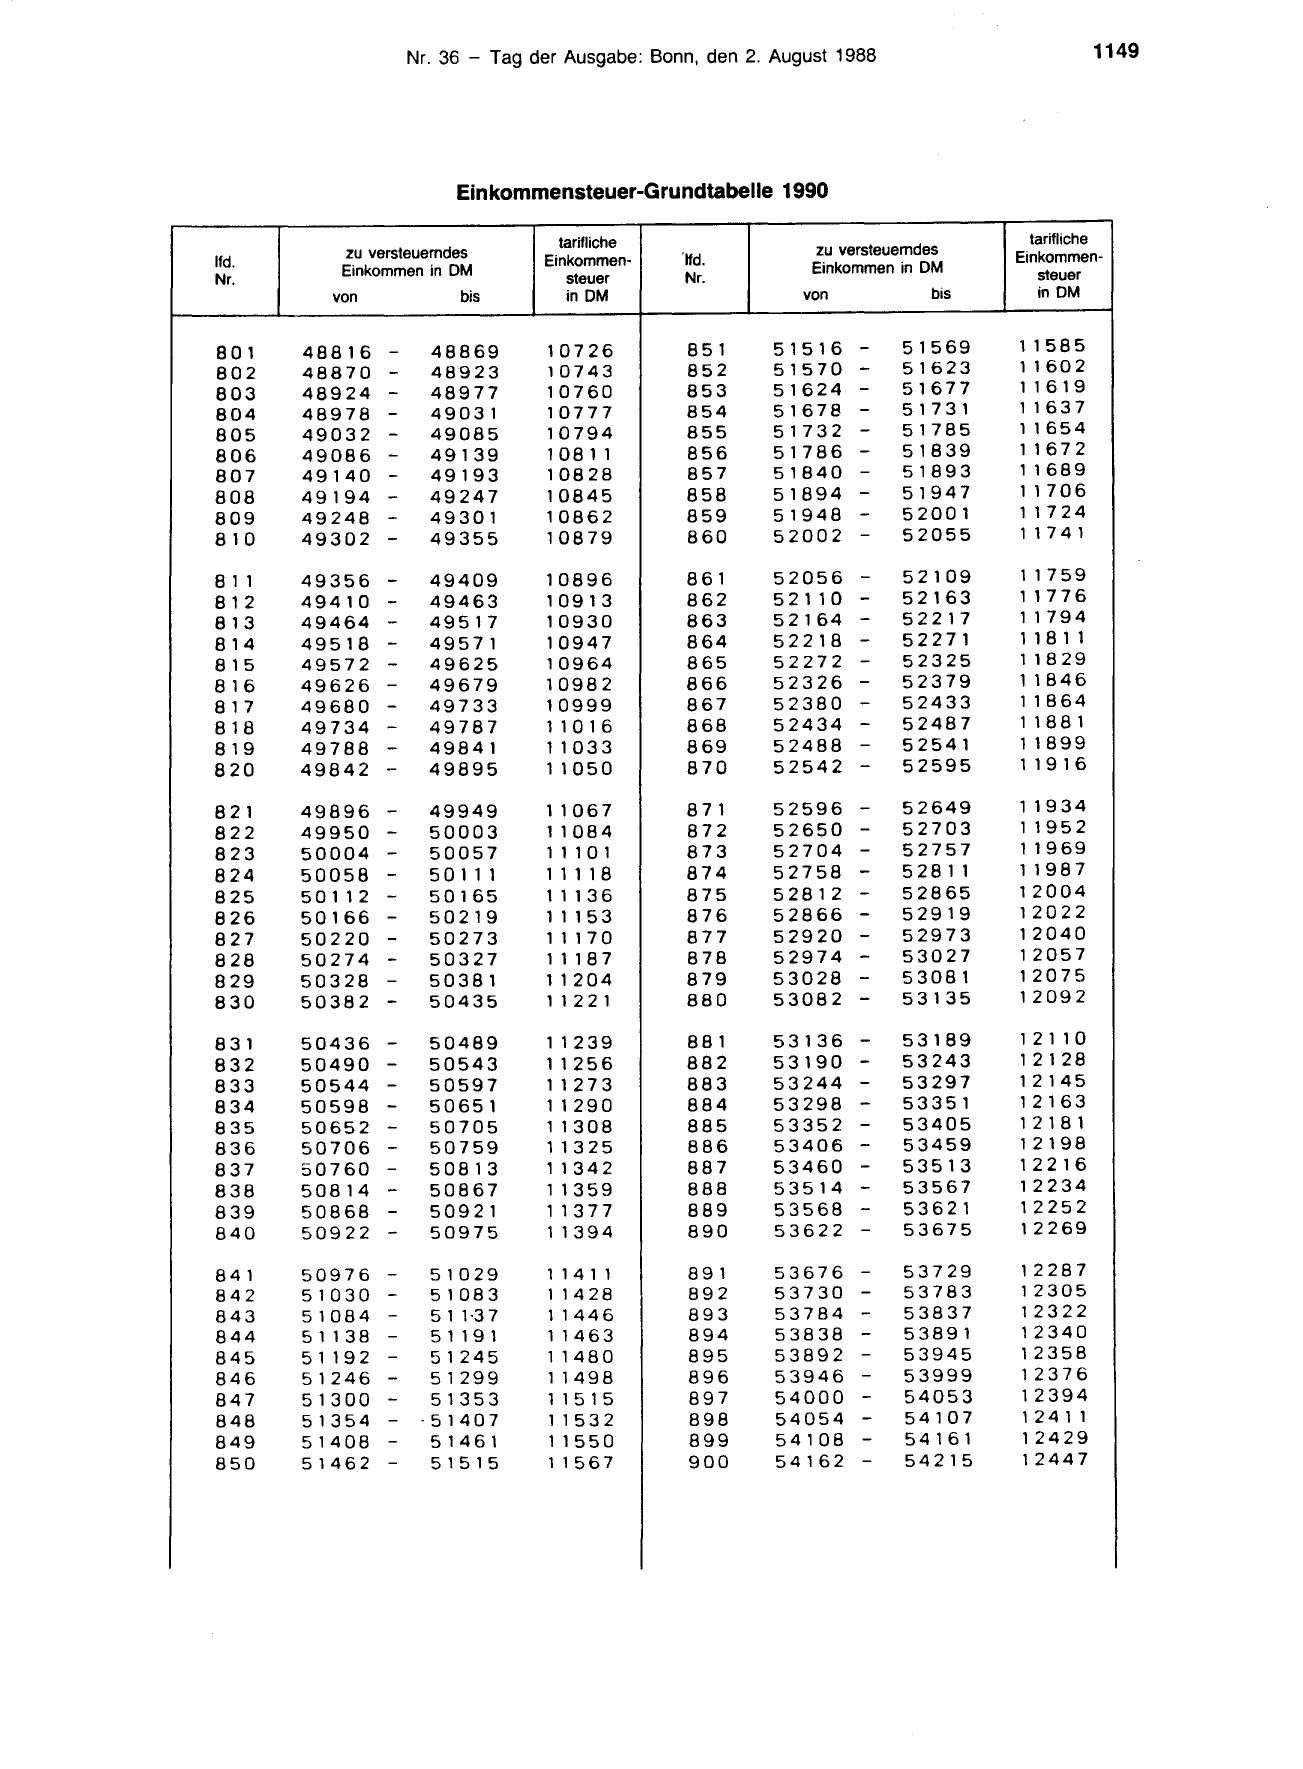
                           Einkommensteuer-Grundtabelle 1990

                                      tarifliche
           zu versteuerndes
lfd.                                Einkommen-
           Einkommen in DM
Nr.                                    steuer
          von               bis        in DM

801    48816      -     48869       10726
802    48870      -     48923       10743
803    48924      -     48977       10760
804    48978      -     49031       10777
805    49032      -     49085       10794
806    49086      -     49139       10 8 1 1
807    49140      -     49193       10828
808    49194      -     49247       10845
809    49248      -     49301       10862
810    49302      -     49355       10879

8 11   49356 -          49409       10896
812    49410 -          49463       10913
813    49464 -          49517       10930
814    49518 -          49571       10947
815    49572 -          49625       10964
816    49626 -          49679       10982
817    49680 -          49733       10999
818    49734 -          49787       1 101 6
819    49788 -          49841       1 103 3
820    49842 -          49895       1 105 0

821    49896 -          49949       1 1067
822    49950 -          50003       1 1 084
823    50004 -          50057       1 1 10 1
824    50058 -          50 l 11     1 1 1 18
825    5 0 1 12   -     50165       1 1 13 6
826    50166      -     50219       1 1 153
827    50220      -     50273       1 1 170
828    50274      -     50327       1 1 18 7
829    50328      -     50381       1 1204
830    50382      -     50435       1 12 2 1

831    50436      -     50489       1 1239
832    50490      -     50543       1 1 256
833    50544      -     50597       11273
834    50598      -     50651       1 1290
835    50652      -     50705       1 1 308
836    50706      -     50759       1 132 5
837    50760      -     50813       1 1342
838    50814      -     50867       1 1 359
839    50868      -     50921       1 137 7
840    50922      -     50975       1 1 394

841    50976      -     51029       1 14 1 1
842    51030      -     51083       1 1428
843    51084      -     5 1 1·3 7   11446
844    5 1 1 38   -     5 1 191     1 1463
845    5 1 19 2   -     51245       1 1480
846    51246      -     51299       1 1498
847    51300      -     51353       1 151 5
848    51354      -    ·51407       1 1532
849    51408      -     51461       1 155 0
850    51462      -     51515       1 1567

                                     tarifliche
              zu versteuerndes     Einkommen-
'lfd.
              Einkommen in DM         steuer
 Nr.
             von            bis       in DM

 851     51516      -    51569     1 1585
 852     51570      -    51623     1 1602
 853     51624      -    51677     1 1 619
 854     51678      -    51731     11637
 855     51732      -    51785     1 1 654
 856     51786      -    51839     1 167 2
 857     51840      -    51893     1 1 689
 858     51894      -    51947     1 170 6
 859     51948      -    52001     1 1724
 860     52002      -    52055     1 174 1

 861     52056 -         52109     1 1 759
 862     5 2 1 10   -    52163     1 1776
 863     52164 -         52217     1 179 4
 864     52218 -         52271     1 18 1 1
 865     52272 -         52325     1 1829
 866     52326 -         52379     1 1846
 867     52380 -         52433     1 1864
 868     52434 -         52487     1 188 1
 869     52488 -         52541     1 1899
 870     52542 -         52595     1 191 6

 871     52596 -         52649     1 19 34
 872     52650 -         52703     1 195 2
 873     52704 -         52757     1 1 969
 874     52758 -         5 28 11   l l987
 875     52812 -         52865     12004
 876     52866 -         52919     12022
 877     52920 -         52973     12040
 878     52974 -         53027     12057
 879     53028 -         53081     12075
 880     53082      -    53135     12092

 881     53136      -    53189     1 2 l 10
 882     53190      -    53243     121 28
 883     53244      -    53297     12145
 884     53298      -    53351     12163
 885     53352      -    53405     12 18 1
 886     53406      -    53459     12198
 887     53460      -    53513     12216
 888     53514      -    53567     12234
 889     53568      -    53621     12252
 890     53622      -    53675     12269

 891      53676     -    53729     12287
 892      53730     -    53783     12305
 893      53784     -    53837     12322
 894      53838     -    53891     12340
 895      53892     -    53945     12358
 896      53946     -    53999     12376
 897      54000     -    54053     12394
 898      54054     -    54107     124 1 1
 899      54108     -    54161     12429
 900      54162     -    54215     12447
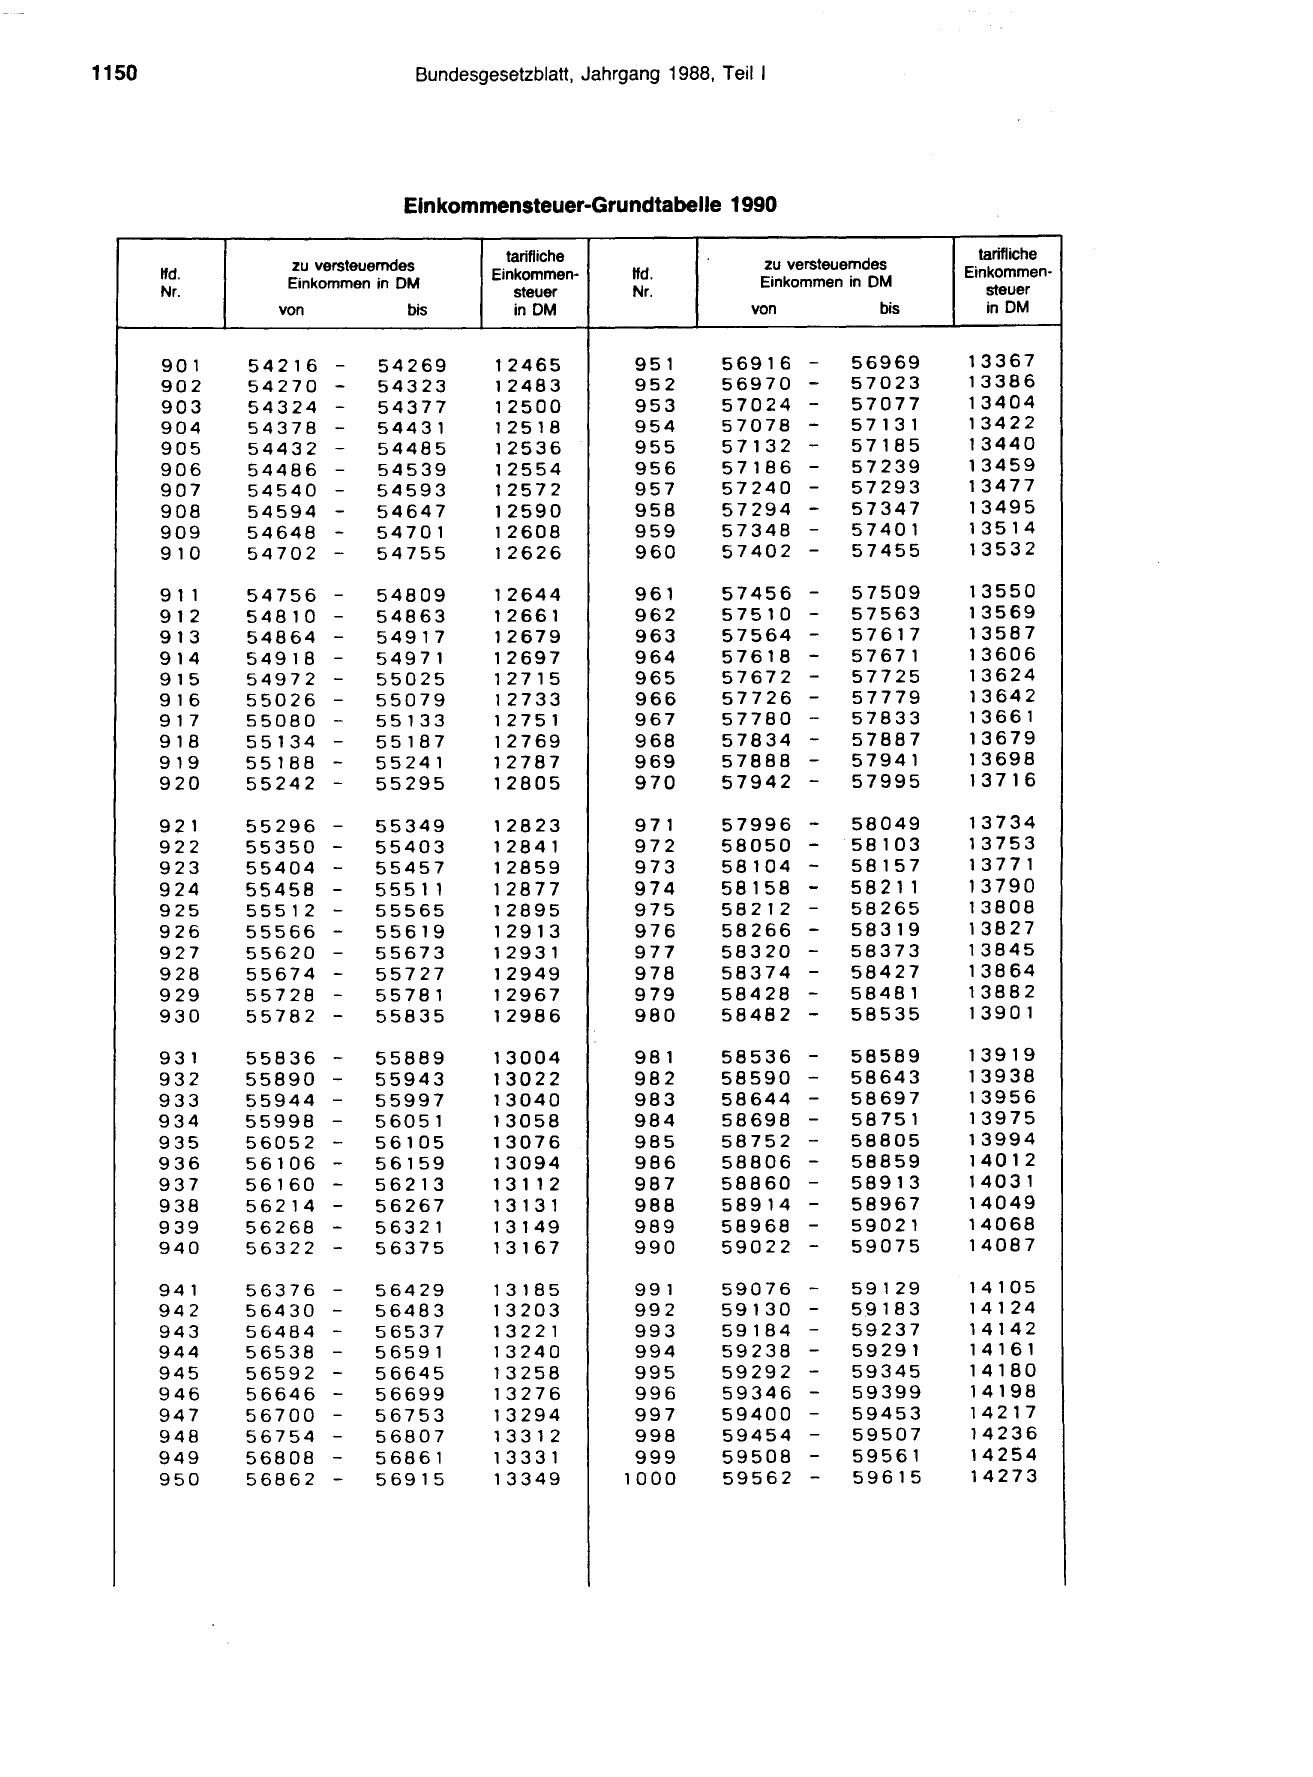
1150                            Bundesgesetzblatt, Jahrgang 1988, Teil 1
                               Einkommensteuer-Grundtabelle 1990

                                          tarifliche
                 zu versteuerndes
       lfd.                             Einkommen-      lfd.
                 Einkommen in DM
       Nr.                                 steuer       Nr.
                von            bis         in DM

       901    54216 -      54269        12465           951
       902    54270   -    54323        12483           952
       903    54324 -      54377        12500           953
       904    54378 -      54431        12518           954
       905    54432 -      54485        12536           955
       906    54486 -      54539        12554           956
       907    54540 -      54593        12572           957
       908    54594 -      54647        12590           958
       909    54648 -      54701        12608           959
       910    54702 -      54755        12626           960

       9 11   54756   -    54809        12644           961
       912    54810   -    54863        12661           962
       913    54864   -    54917        12679           963
       914    54918   -    54971        12697           964
       915    54972   -    55025        12715           965
       916    55026   -    55079        12733           966
       917    55080   -    55133        12751           967
       918    55134   -    55187        12769           968
       919    55188   -    55241        12787           969
       920    55242   -    55295        12805           970

       921    55296 -      55349        12823           971
       922    55350 -      55403        12841           972
       923    55404 -      55457        12859           973
       924    55458 -      555 11       12877           974
       925    55512 -      55565        12895           975
       926    55566 -      55619        12913           976
       927    55620 -      55673        12931           977
       928    55674 -      55727        12949           978
       929    55728 -      55781        12967           979
       930    55782 -      55835        12986           980

       931    55836   -    55889        13004           981
       932    55890   -    55943        13022           982
       933    55944   -    55997        13040           983
       934    55998   -    56051        13058           984
       935    56052   -    56105        13076           985
       936    56106   -    56159        13094           986
       937    56160   -    56213        131 1 2         987
       938    56214   -    56267        13 13 1         988
       939    56268   -    56321        13149           989
       940    56322   -    56375        13167           990

       941    56376 -      56429        13185           991
       942    56430 -      56483        13203           992
       943    56484 -      56537        13221           993
       944    56538 -      56591        13240           994
       945    56592 -      56645        13258           995
       946    56646 -      56699        13276           996
       947    56700 -      56753        13294           997
       948    56754 -      56807        133 1 2         998
       949    56808 -      56861        133 3 1         999
       950    56862 -      56915        13349          1000

                           tarifliche
    zu versteuerndes
                         Einkommen-
    Einkommen in DM
                            steuer
   von            bis       in DM

56916    -     56969     13367
56970    -     57023     13386
57024    -     57077     13404
57078    -     5 7 131   13422
57132    -     57185     13440
57186    -     57239     13459
57240    -     57293     13477
57294    -     57347     13495
57348    -     57401     13514
57402    -     57455     13532

57456    -     57509     13550
57510    -     57563     13569
57564    -     57617     13587
57618    -     57671     13606
57672    -     57725     13624
57726    -     57779     13642
57780    -     57833     13661
57834    -     57887     13679
57888 -        57941     13698
57942 -        57995     13716

57996 -        58049     13734
58050 -        58103     13753
58104 -        58157     13771
58158 -        58 2 11   13790
58212 -        58265     13808
58266 -        58319     13827
58320    -     58373     13845
58374    -     58427     13864
58428    -     58481     13882
58482    -     58535     13901

58536    -     58589     13919
58590    -     58643     13938
58644    -     58697     13956
58698    -     58751     13975
58752    -     58805     13994
58806    -     58859     14012
58860    -     58913     14031
58914    -     58967     14049
58968    -     59021     14068
59022    -     59075     14087

59076    -     59129     14105
59130    -     59183     14124
59184    -     59237     14142
59238    -     59291     14161
59292    -     59345     14180
59346    -     59399     14198
59400    -     59453     14217
59454    -     59507     14236
59508    -     59561     14254
59562     -    59615     14273

                          Einkommensteuer-Grundtabelle 1990

                                     tarifliche
            zu versteuerndes
 lfd.                              Einkommen-
            Einkommen in DM
 Nr.                                  steuer
           von            bis         in DM

1001     59616 -       59669       14292
1002     59670 -       59723       143 1 1
1003     59724 -       59777       14329
1004     59778 -       59831       14348
1005     59832 -       59885       14367
1006     59886 -       59939       14386
1007     59940 -       59993        14404
1008     59994 -       60047       14423
1009     60048 -       60101        14442
1010     60102 -       60155       14461

10 1 1   60156   -     60209       14479
101 2    60210   -     60263       14498
101 3    60264   -     60317       14517
1014     60318   -     60371       14536
101 5    60372   -     60425       14555
1016     60426   -     60479       14574
101 7    60480   -     60533       14592
101 8    60534   -     60587       1461 1
1019     60588   -     60641       14630
1020     60642   -     60695       14649

102 1    60696 -       60749       14668
1022     60750 -       60803       14687
1023     60804 -       60857       14706
1024     60858 -       609 1 1     14725
1025     60912 -       60965       14744
1026     60966 -       61019       14762
1027     61020 -       61073       14781
1028     61074 -       6 1 127     14800
1029     61 1 28 -     6 1 181     14819
1030     6 1 182 -     61235       14838

103 1    61236 -       61289       14857
1032     61290 -       61343       14876
1033     61344 -       61397       14895
1034     61398 -       61451       14914
1035     61452 -       61505       14933
1036     61506 -       61559       14952
1037     61560 -       61613       14971
1038     61614 -       61667       14990
1039     61668 -       6 172 1     15009
1040     61722 -       61775       15028

1041     61776   -     61829       15048
1042     61830   -     61883       15067
1043     61884   -     61937       15086
1044     61938   -     61991       15105
1045     61992   -     62045       15124
1046     62046   -     62099       15143
1047     62100   -     62153       15162
1048     62154   -     62207       15181
1049     62208   -     62261       15200
1050     62262   -     62315       15219

                                    tarifliche
              zu versteuerndes    Einkommen-
lfd.
              Einkommen in DM
Nr.                                  steuer
             von            bis       in DM

1051      62316    -     62369    15239
1052      62370    -     62423    15258
1053      62424    -     62477    15277
1054      62478    -     62531    15296
1055      62532    -     62585    15315
1056      62586    -     62639    15335
1057      62640    -     62693    15354
1058      62694    -     62747    15373
1059      62748    -     62801    15392
1060      62802    -     62855    15 4 1 1

1061      62856    -     62909    15431
1062      62910    -     62963    15450
1063      62964    -     63017    15469
1064      63018    -     63071    15488
1065      63072    -     63125    15508
1066      63126    -     63179    15527
1067      63180    -     63233    15546
1068      63234    -     63287    15566
1069      63288    -     63341    15585
1070      63342    -     63395    15604

107 1     63396    -     63449    15624
1072      63450    -     63503    15643
1073      63504    -     63557    15662
1074      63558    -     6361 1   15682
1075      63612    -     63665    15701
1076      63666    -     63719    15720
1077      63720    -     63773    15740
1078      63774    -     63827    15759
1079      63828    -     63881    15778
1080      63882    -     63935    15798

1081      63936    -     63989    15817
1082      63990    -     64043    15837
1083      64044 -        64097    15856
1084      64098 -        64151    15876
1085      64152 -        64205    15895
1086      64206 -        64259    15915
1087      64260 -        64313    15934
1088      64314 -        64367    15953
1089      64368 -        64421    15973
1090      64422 -        64475    15992

1091      64476 -        64529    16012
1092      64530 -        64583    16031
1093      64584    -     64637    16051
1094      64638    -     64691    16071
1095      64692    -     64745    16090
1096      64746    -     64799    161 1 0
1097      64800    -     64853    16129
1098      64854    -     64907    16149
1099      64908    -     64961    16168
1100      64962    -     65015    16188
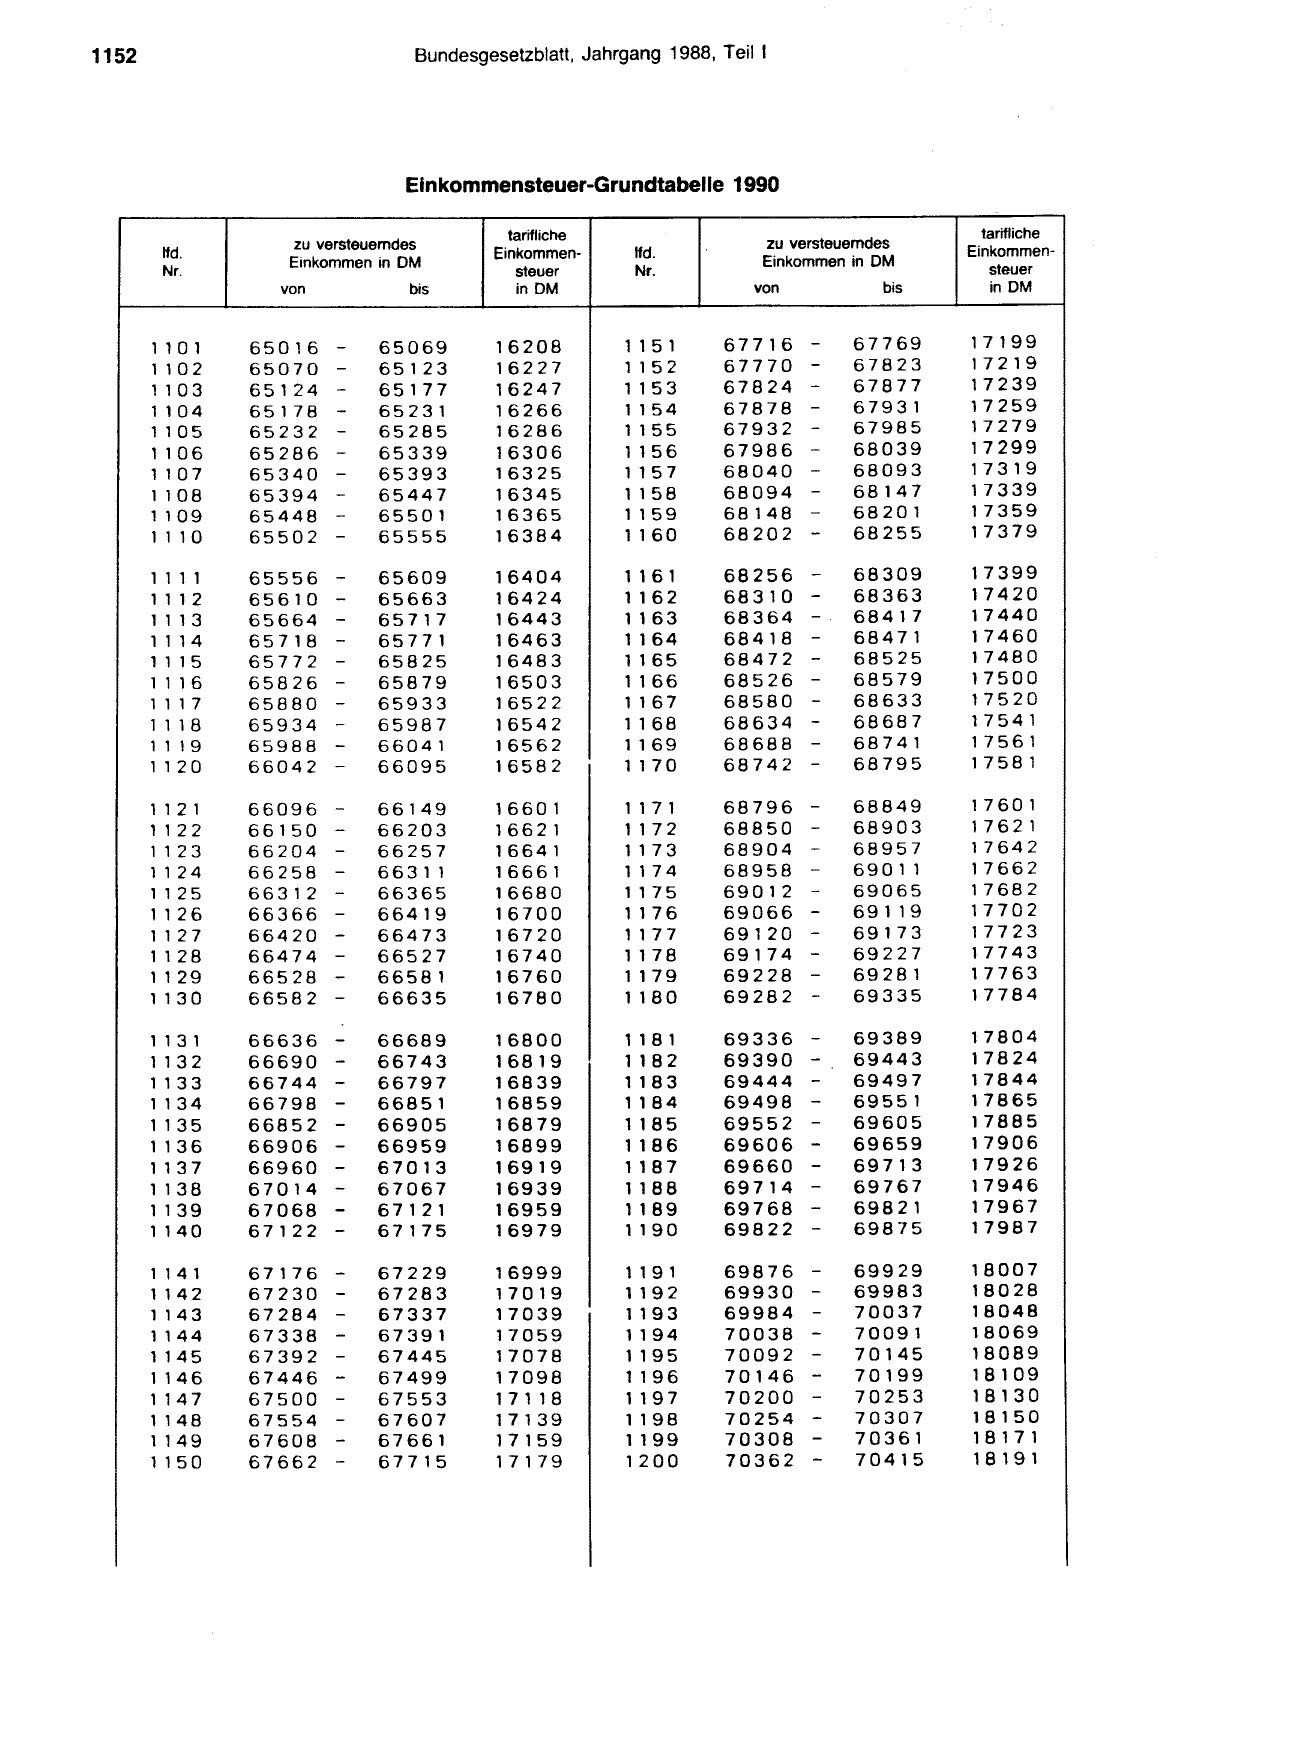
1152                              Bundesgesetzblatt, Jahrgang 1988, Teil 1
                                 Einkommensteuer-Grundtabelle 1990

                                            tarifliche
                   zu versteuerndes
        lfd.                              Einkommen-
                   Einkommen in DM
        Nr.                                  steuer
                  von            bis         in DM

       1 10 1   65016 -      65069        16208
       1 102    65070 -      65123        16227
       1 103    65124 -      65177        16247
       1 1 04   65178 -      65231        16266
       1 1 05   65232 -      65285        16286
       1106     65286 -      65339        16306
       1 107    65340 -      65393        16325
       1108     65394 -      65447        16345
       1 1 09   65448 -      65501        16365
       1110     65502 -      65555        16384

       1111     65556 -      65609        16404
       1 1 12   65610 -      65663        16424
       1 1 13   65664 -      65717        16443
       1 1 14   65718 -      65771        16463
       1 1 15   65772 -      65825        16483
       1116     65826 -      65879        16503
       1 1 17   65880 -      65933        16522
       1 1 18   65934 -      65987        16542
       1 1 19   65988 -      66041        16562
       1 1 20   66042 -      66095        16582

       1 12 1   66096 -      66149        16601
       1 122    66150 -      66203        16621
       1 123    66204 -      66257        16641
       11 24    66258 -      6631 1       16661
       1125     66312 -      66365        16680
       1 1 26   66366 -      66419        16700
       1 127    66420 -      66473        16720
       1 1 28   66474 -      66527        16740
       1 1 29   66528 -      66581        16760
       1 130    66582 -      66635        16780

       1 13 1   66636   -    66689        16800
       1 132    66690   -    66743        16819
       1 133    66744   -    66797        16839
       1 1 34   66798   -    66851        16859
       1 1 35   66852   -    66905        16879
       1 1 36   66906   -    66959        16899
       1 137    66960   -    67013        16919
       1 1 38   67014   -    67067        16939
       1 1 39   67068   -    67121        16959
       1 1 40   67122   -    67175        16979

       1 14 1   67176   -    67229        16999
       1 142    67230   -    67283        17019
       1 143    67284   -    67337        17039
       1 1 44   67338   -    67391        17059
       1 145    67392   -    67445        17078
       1 146    67446   -    67499        17098
       1 147    67500   -    67553        17 1 18
       1 1 48   67554   -    67607        17139
       1 149    67608   -    67661        17159
       1 150    67662   -    67715        17179

                                       tarifliche
               zu versteuerndes      Einkommen-
 lfd.
               Einkommen in DM
 Nr.                                    steuer
              von            bis        in DM

1 15 1     67716 -        67769      17199
1 152      67770 -        67823      17219
1 153      67824 -        67877      17239
1 1 54     67878 -        67931      17259
1 155      67932 -        67985      17279
1 156      67986 -        68039      17299
1 157      68040 -        68093      17319
1 1 58     68094 -        68147      17339
1 1 59     68148 -        68201      17359
1 1 60     68202 -        68255      17379

1 161      68256    -     68309      17399
1 16 2     68310    -     68363      17420
1163       68364    -     68417      17440
1 164      68418    -     68471      17460
1 1 65     68472    -     68525      17480
1 1 66     68526    -     68579      17500
1 167      68580    -     68633      17520
1 1 68     68634    -     68687      17541
1 1 69     68688    -     68741      17561
1 170      68742    -     68795      17581

1 17 1     68796    -     68849      17601
1 172      68850    -     68903      17621
1 173      68904    -     68957      17642
1 174      68958    -     69 0 1 1   17662
1 175      69012    -     69065      17682
1 176      69066    -     691 19     17702
1 177      69120    -     69173      17723
1178       69174    -     69227      17743
1 1 79     69228    -     69281      17763
1 180      69282    -     69335      17784

1 18 1     69336    -     69389      17804
1 182      69390    -     69443      17824
1 18 3     69444    -     69497      17844
1 184      69498    -     69551      17865
1 18 5     69552    -     69605      17885
1 18 6     69606    -     69659      17906
1 18 7     69660    -     69713      17926
1 188      69714    -     69767      17946
1 1 89     69768    -     69821      17967
1 1 90     69822    -     69875      17987

1 19 1     69876 -        69929      18007
1 19 2     69930 -        69983      18028
1 19 3     69984 -        70037      18048
1 1 94     70038 -        70091      18069
1 195      70092 -        70145      18089
1 196      70146 -        70199      18109
1 19 7     70200 -        70253      18130
1 1 98     70254 -        70307      18150
1 199      70308 -        70361      18171
1200       70362 -        70415      18191
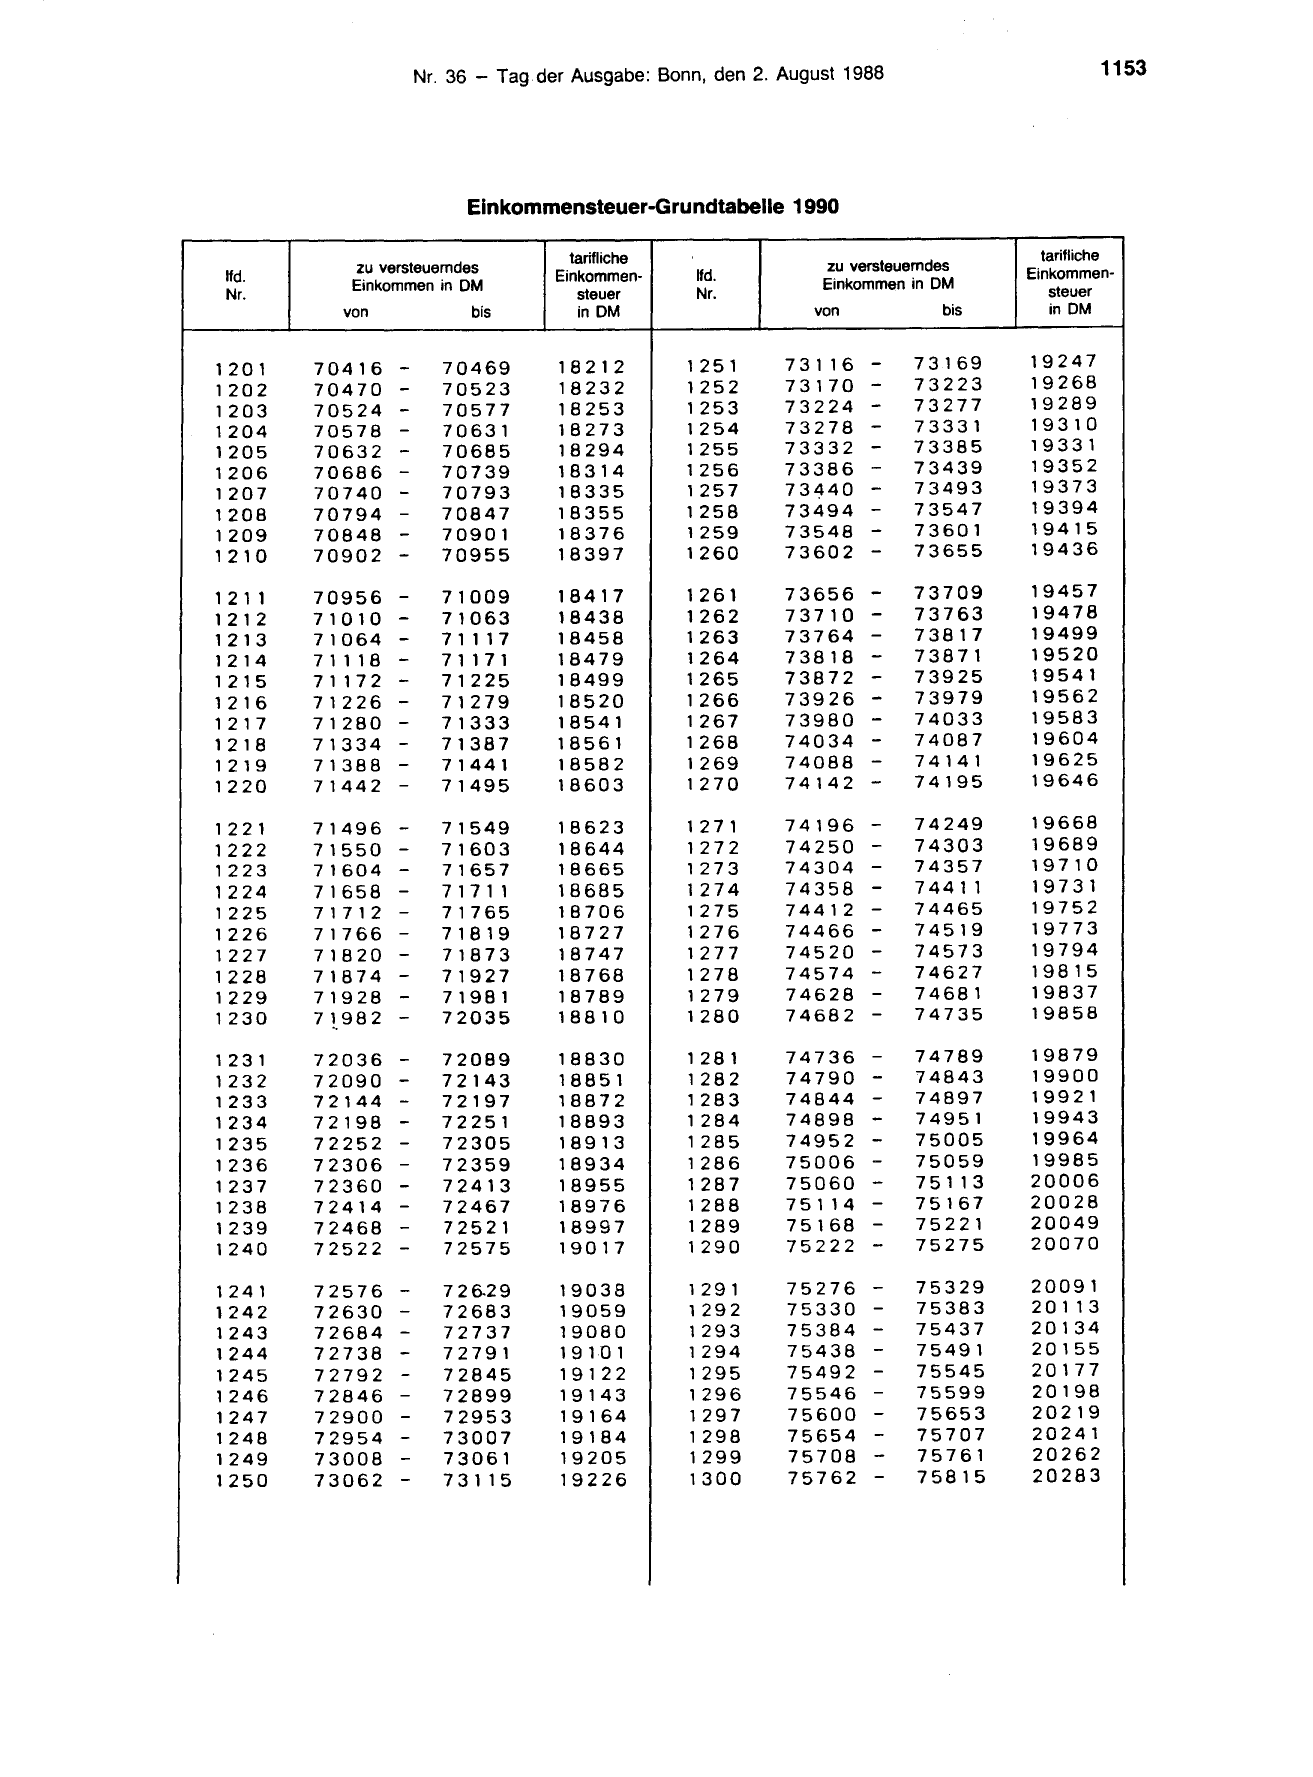
                           Einkommensteuer-Grundtabelle 1990

                                       tarifliche
             zu versteuerndes
 lfd.                                Einkommen-

             Einkommen in DM
 Nr.                                    steuer
            von             bis         in DM

120 1    70416    -     70469        18212
1202     70470    -     70523        18232
1203     70524    -     70577        18253
1204     70578    -     70631        18273
1205     70632    -     70685        18294
1206     70686    -     70739        18314
1207     70740    -     70793        18335
1208     70794    -     70847        18355
1209     70848    -     70901        18376
1210     70902    -     70955        18397

12 11    70956 -        71009        18417
121 2    71010 -        71063        18438
121 3    71064 -        7 1 1 17     18458
121 4    7 1 1 18 -     7 1 171      18479
121 5    7 1 172 -      71225        18499
l 2 16   71226 -        71279        18520
1 2 17   71280    -     71333        18541
1 2 18   71334    -     71387        18561
121 9    71388    -      71441       18582
1220     71442    -     71495        18603

12 2 1   71496    -     71549        18623
1222     71550    -     71603        18644
1223     71604    -     71657        18665
1224     71658    -     7 17 1 1     18685
1225     7l7l2    -     71765        18706
1226     71766    -     71819        18727
1227     71820 -        71873        18747
1228     71874 -        71927        18768
1229     71928 -        71981        18789
1230     71_982-        72035        18810

123 1    72036 -         72089       18830
1232     72090 -         72143       18851
1233     72144 -         72197       18872
1234     72198 -         72251       18893
1235     72252 -         72305       18913
1236     72306 -         72359       18934
1237     72360 -         72413       18955
1238     72414 -         72467       18976

1239     72468 -         72521       18997
1240     72522 -         72575       19017

1241     72576 -         7 2 6.29    19038
1242     72630 -         72683       19059
1243     72684 -         72737       19080
1244     72738 -         72791       l9 l01
1245     72792 -         72845       19122
1246     72846 -         72899       19143
1247     72900 -         72953       19164
1248     72954 -         73007       19184
1249     73008 -         73061       19205
1250     73062 -         7 3 1 15    19226

                                     tarifliche
             zu versteuerndes      Einkommen-
 lfd.
             Einkommen in DM
                                      steuer
 Nr.
            von            bis        in DM

l 25 1   7 31 16    -   73169      19247
1252     73170      -   73223      19268
1253     73224      -   73277      19289
1254     73278      -   73331      19310
1255     73332      -   73385      19331
1256     73386      -   73439      19352
1257     73440      -   73493      19373
1258     73494      -   73547      19394
1259     73548      -   73601      19415
1260     73602      -   73655      19436

1261     73656      -   73709      19457
1262     73710      -   73763      19478
1263     73764      -   73817      19499
1264     73818      -   73871      19520
1265     73872      -   73925      19541
1266     73926      -   73979      19562
1267     73980      -   74033      19583
1268     74034 -        74087      19604
1269     74088 -        74141      19625
1270     74142 -        74195      19646

l 27 1   74196 -        74249      19668
1272     74250 -        74303      19689
1273     74304 -        74357      19710
1274     74358 -        7 441 1    19731
1275     74412 -        74465      19752
1276     74466 -        74519      19773
1277     74520      -   74573      19794
1278     74574      -   74627      19815
1279     74628      -   74681      19837
1280     74682      -   74735      19858

1281     74736      -   74789      19879
1282     74790 -        74843      19900
1283     74844 -        74897      19921
1284     74898 -        74951      19943
1285     74952 -        75005      19964
1286     75006 -        75059      19985
1287     75060 -        7 5 1 13   20006
1288           -
         7 5 1 14       75167      20028
1289     75168 -        75221      20049
1290     75222 -        75275      20070

129 1    75276 -        75329      20091
1292     75330 -        75383      20 1 1 3
1293     75384 -        75437      20134
1294     75438 -        75491      20155
1295     75492 -        75545      20177
1296     75546 -        75599      20198
1297     75600 -        75653      20219
1298     75654 -        75707      20241
1299     75708      -   75761      20262
1300     75762      -   75815      20283

1154                               Bundesgesetzblatt, Jahrgang 1988, Teil 1
                                  Einkommensteuer-Grundtabelle 1990

                                              tarifliche
                    zu versteuerndes
        lfd.                                Einkommen-
                    Einkommen in DM
        Nr.                                    steuer
                   von            bis          in DM

       130 1    75816      -   75869        20305
       1302     75870      -   75923        20326
       1303     75924      -   75977        20347
       1304     75978      -   76031        20369
       1305     76032      -   76085        20390
       1306     76086      -   76139        20412
       1307     76140      -   76193        20433
       1308     76194      -   76247        20455
       1309     76248      -   76301        20476
       131 0    76302      -   76355        20497

       13 1 1   76356      -   76409        20519
       131 2    76410      -   76463        20540

       131 3    76464      -   76517        20562
       1314     76518      -   76571        20583
       131 5    76572      -   76625        20605
       131 6    76626      -   76679        20626
       131 7    76680      -   76733        20648
       131 8    76734      -   76787        20669
       13 19    76788      -   76841        20691
       1320     76842      -   76895        20712

       132 1    76896      -   76949        20734
       1322     76950 -        77003        20755
       1323     77004 -        77057        20777
       1324     77058 -        77 111       20799
       1325           -
                7 7 1 12       77165        20820
       1326     77166 -        77219        20842
       1327     77220 -        77273        20863
       1328     77274 -        77327        20885
       1329     77328 -        77381        20907
       1330     77382 -        77435        20928

       133 1    77436 -        77489        20950
       1332     77490 -        77543        20971
       1333     77544 -        77597        20993
       1334     77598 -        77651        21015
       1335     77652 -        77705        21036
       1336     77706 -        77759        21058
       1337     77760 -        77813        21080
       1338     77814 -        77867        2 1 102
       1339     77868 -        77921        2 1 123
       1340     77922 -        77975        2 1 1 45

       1341     77976      -   78029        21 167
       1342     78030      -   78083        2 1 188
       1343     78084      -   78137        21210
       1344     78138      -   78191        21232
       1345     78192      -   78245        21254
       1346     78246      -   78299        21275
       1347     78300      -   78353        21297
       1348     78354      -   78407        21319
       1349     78408      -   78461        21341
       1350     78462      -   78515        21363

                                      tarifliche
               zu versteuerndes     Einkommen-
lfd.
               Einkommen in DM
Nr.                                    steuer
              von            bis       in DM

135 1     78516 -         78569     21384
1352      78570 -         78623     21406
1353      78624 -         78677     21428
1354      78678 -         78731     21450
1355      78732 -         78785     21472
1356      78786 -         78839     21494
1357      78840 -         78893     21515
1358      78894 -         78947     21537
1359      78948 -         79001     21559
1360      79002 -         79055     21581

1361      79056 -         79109     21603
1362            -
          791 1 0         79163     21625
1363      79164 -         79217     21647
1364      79218 -         79271     21669
1365      79272 -         79325     21691
1366      79326 -         79379     21713
1367      79380 -         79433     21735
1368      79434 -         79487     21756
1369      79488 -         79541     21778
1370      79542 -         79595     21800

137 1     79596 -         79649     21822
1372      79650 -         79703     21844
1373      79704 -         79757     21866
1374      79758 -         79811     21888

1375      79812 -         79865     21910
1376      79866     -     79919     21932
1377      79920     -     79973     21955
1378      79974     -     80027     21977
1379      80028     -     80081     21999
1380      80082 -         80135     22021

138 1     80136 -         80189     22043
1382      80190 -         80243     22065
1383      80244 -         80297     22087
1384      80298 -         80351     22109
1385      80352     -     80405     22131
1386      80406     -     80459     22153
1387      80460     -     80513     22175
1388      80514     -     80567     22198
1389      80568     -     80621     22220
1390      80622      -    80675     22242

1391      80676 -         80729     22264
1392      80730 -         80783     22286
1393      80784 -         80837     22308
1394      80838 -         80891     22331
1395      80892 -         80945     22353
1396      80946 -         80999     22375
1397      81000 -         81053     22397
1398      81054 -         8 1 107   22419
1399      8 1 1 08 -      8 1 161   22442
1400      8 1 162 -       81215     22464
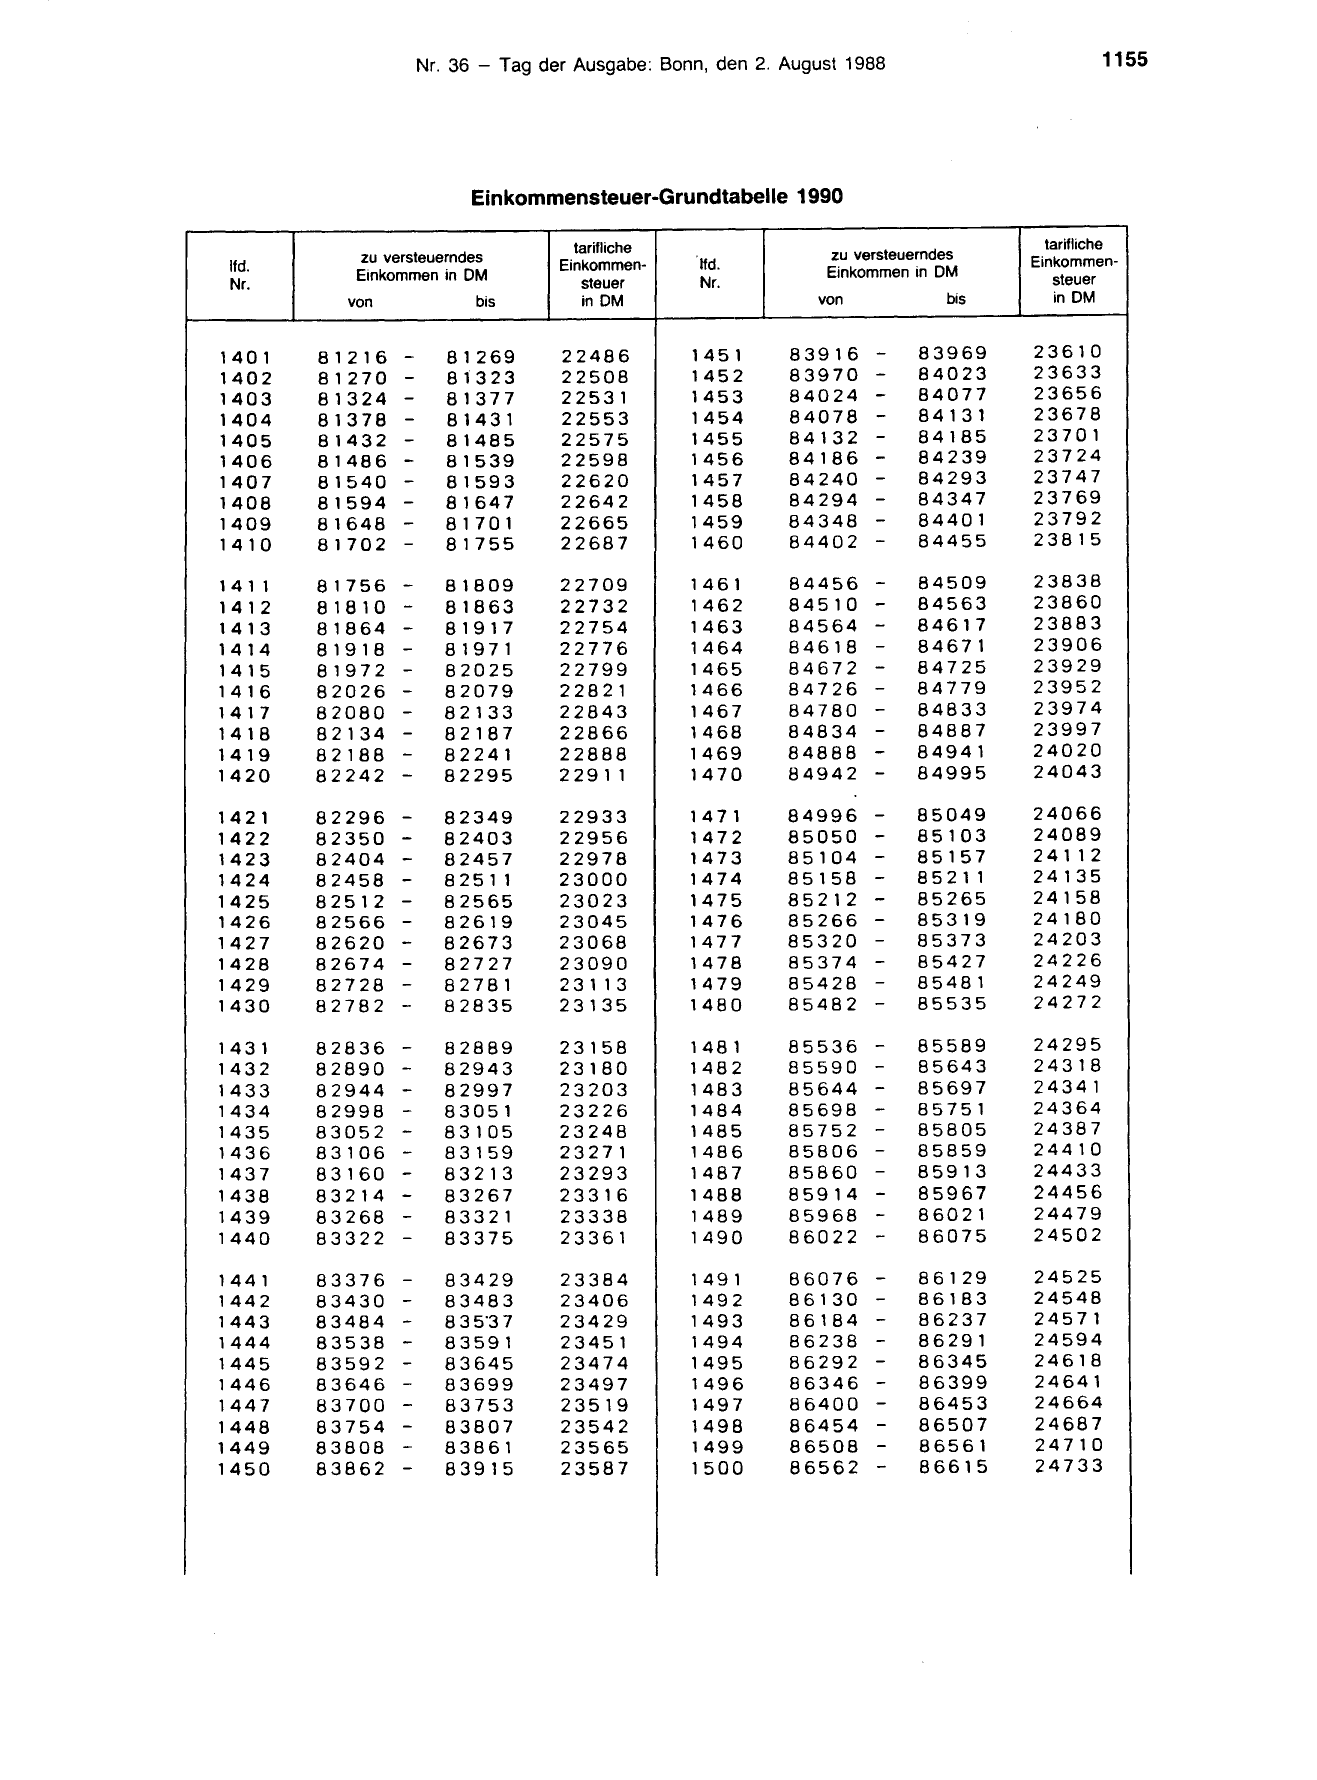
                         Einkommensteuer-Grundtabelle 1990

                                     tarifliche
           zu versteuerndes
 lfd.                              Einkommen-
           Einkommen in DM
 Nr.                                  steuer
          von             bis         in DM

1401    81216   -      81269       22486
1402    81270   -      81323       22508
1403    81324   -      81377       22531
1404    81378   -      81431       22553
1405    81432   -      81485       22575
1406    81486   -      81539       22598
1407    81540   -      81593       22620
1408    81594   -      81647       22642
1409    81648   -      81701       22665
1410    81702   -      81755       22687

141 1   81756   -     81809        22709
141 2   81810   -     81863        22732
141 3   81864 -       81917        22754
1414    81918 -       81971        22776
1415    81972 -       82025        22799
141 6   82026 -       82079        22821
141 7   82080 -       82133        22843
1418    82134 -       82187        22866
1419    82188 -       82241        22888
1420    82242 -       82295        2 29 1 1

1421    82296 -       82349        22933
1422    82350 -       82403        22956
1423    82404 -       82457        22978
1424    82458 -       8 25 11      23000
1425    82512 -       82565        23023
1426    82566 -       82619        23045
1427    82620 -       82673        23068
1428    82674   -     82727        23090
1429    82728   -     82781        2 3 1 13
1430    82782   -     82835        23135

1431    82836   -     82889        23158
1432    82890   -     82943        23180
1433    82944   -     82997        23203
1434    82998   -     83051        23226
1435    83052   -     83105        23248
1436    83106   -     83159        23271
1437    83160   -     83213        23293
1438    83214   -     83267        23316
1439    83268   -     83321        23338
1440    83322   -     83375        23361

144 1   83376   -      83429       23384
1442    83430   -      83483       23406
1443    83484   -      935·37      23429
1444    83538   -      83591       23451
1445    83592   -      83645       23474
1446    83646   -      83699       23497
1447    83700   -      83753       23519
1448    83754   -      83807       23542
1449    83808   -      83861       23565
1450    83862   -      83915       23587

                                   tarifliche
             zu versteuerndes    Einkommen-
lfd.
             Einkommen in DM        steuer
Nr.
            von            bis       in DM

1451     83916    -     83969    23610
1452     83970    -     84023    23633
1453     84024    -     84077    23656
1454     84078     -    84131    23678
1455     84132    -     84185    23701
1456     84186    -     84239    23724
1457     84240    -     84293    23747
1458     84294    -     84347    23769
1459     84348    -     84401    23792
1460     84402 -        84455    23815

1461     84456 -        84509    23838
1462     84510 -        84563    23860
1463     84564 -        84617    23883
1464     84618 -        84671    23906
1465     84672 -        84725    23929
1466     84726 -        84779    23952
1467     84780 -        84833    23974
1468     84834 -        84887    23997
1469     84888 -        84941    24020
1470     84942 -        84995    24043

147 1    84996 -        85049    24066
1472     85050 -        85103    24089
1473     85104 -        85157    2 41 1 2
1474     85158 -        85211    24135
1475     85212    -     85265    24158
1476     85266 -        85319    24180
1477     85320 -        85373    24203
1478     85374 -        85427    24226
1479     85428 -        85481    24249
1480     85482 -        85535    24272

1481     85536    -     85589    24295
1482     85590    -     85643    24318
1483     85644    -     85697    24341
1484     85698    -     85751    24364
1485     85752    -     85805    24387
1486     85806    -     85859    24410
1487     85860    -     85913    24433
1488     85914    -     85967    24456
1489     85968    -     86021    24479
1490     86022    -     86075    24502

1491     86076    -     86129    24525
1492     86130    -     86183    24548
1493     86184    -     86237    24571
1494     86238    -     86291    24594
1495     86292    -     86345    24618
1496     86346    -     86399    24641
1497     86400     -    86453    24664
1498     86454     -    86507    24687
1499     86508     -    86561    24710
1500     86562     -    86615    24733
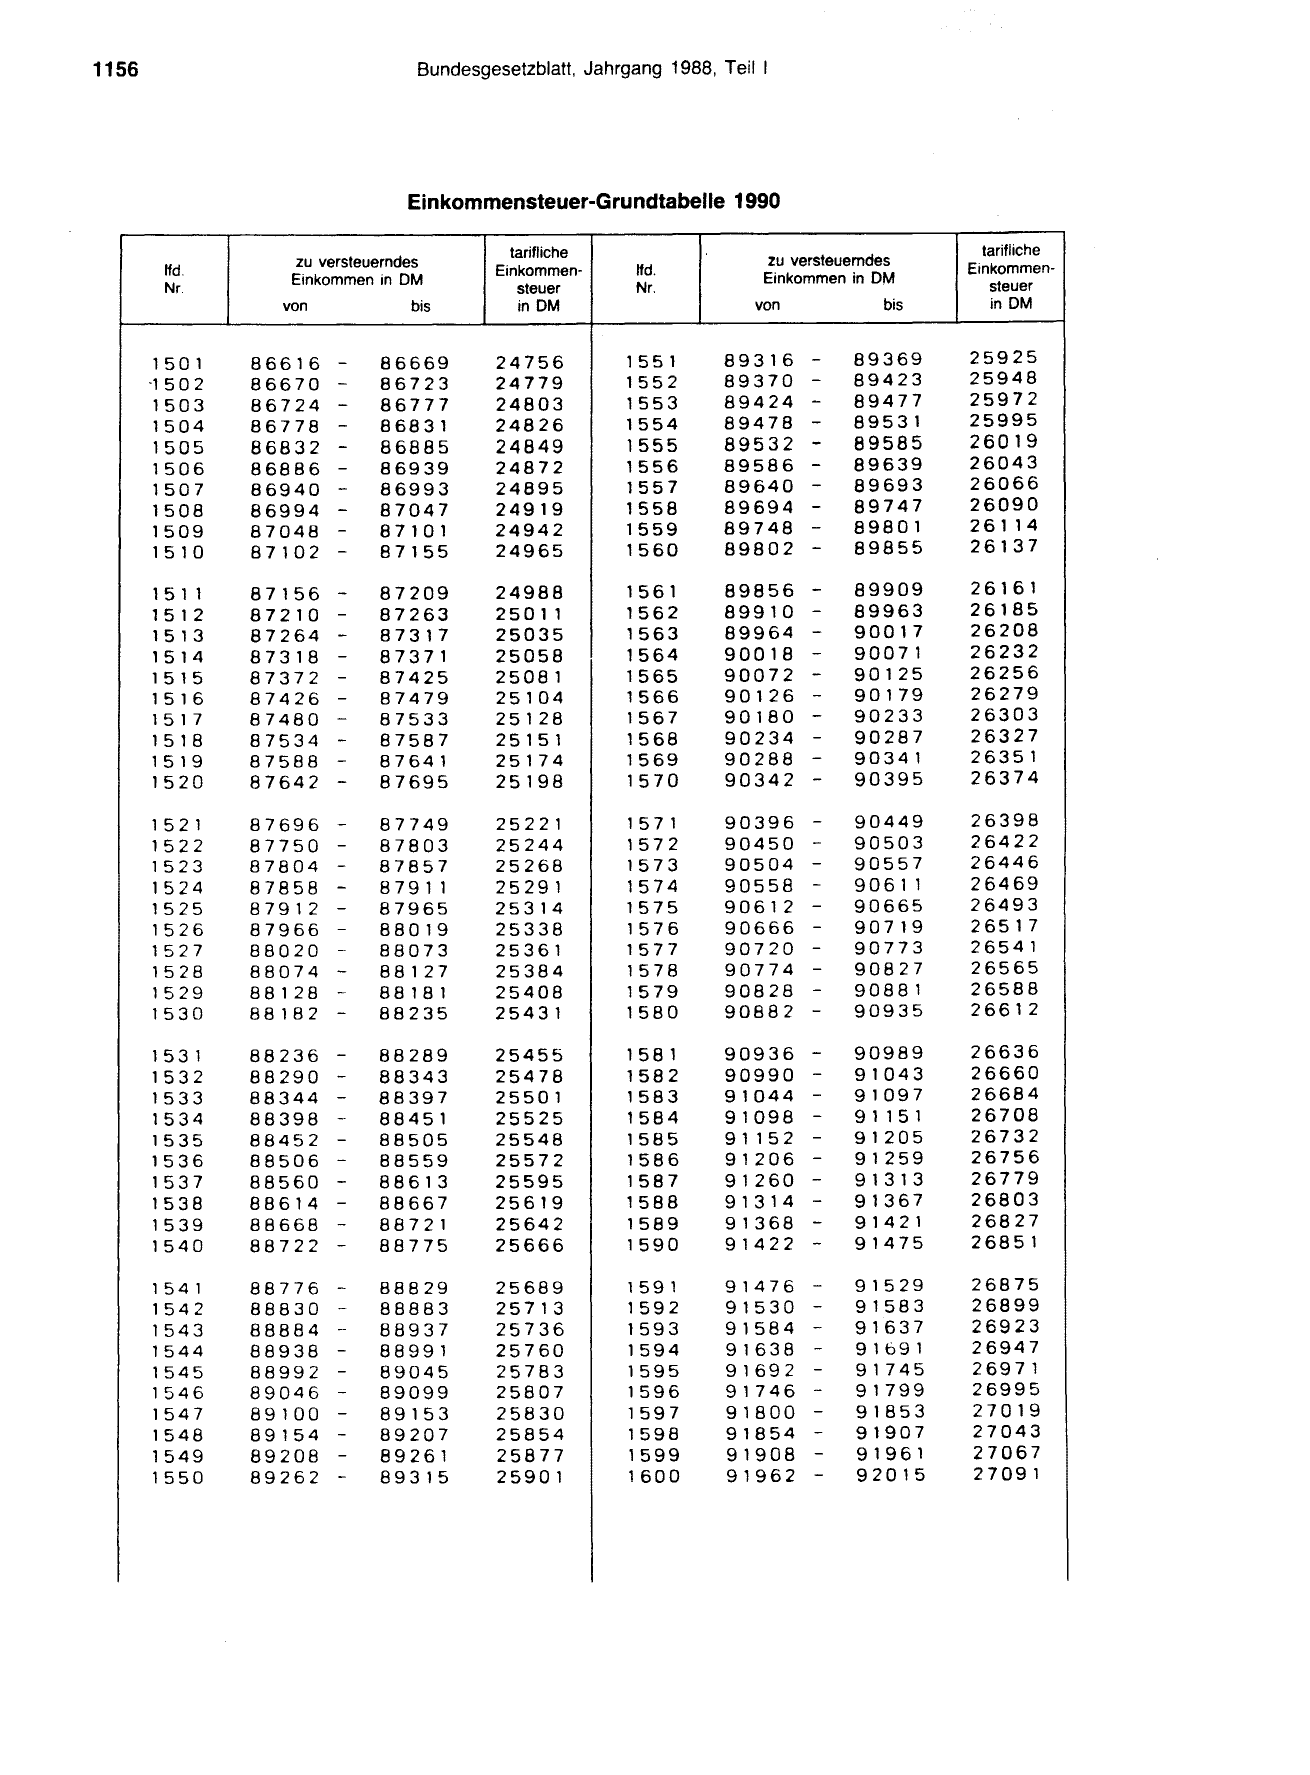
1156                              Bundesgesetzblatt, Jahrgang 1988, Teil 1
                                 Einkommensteuer-Grundtabelle 1990

                                            tarifliche
                   zu versteuerndes
        lfd.                              Einkommen-
                   Einkommen in DM
        Nr.                                  steuer
                  von            bis         in DM

        150 1   86616   -    86669        24756
       -150 2   86670   -    86723        24779
        1503    86724   -    86777        24803
       1504     86778   -    86831        24826
        1505    86832   -    86885        24849
        1506    86886   -    86939        24872
       1507     86940   -    86993        24895
       1508     86994   -    87047        24919
       1509     87048   -    87101        24942
       151 0    87102   -    87155        24965

       1511     87156   -    87209        24988
       151 2    87210   -    87263        25 0 1 1
       151 3    87264   -    87317        25035
       151 4    87318   -    87371        25058
       1515     87372   -    87425        25081
       1516     87426   -    87479        25104
       15 1 7   87480   -    87533        25128
       151 8    87534   -    87587        25151
       151 9    87588   -    87641        25174
       1520     87642   -    87695        25198

       152 1    87696   -    87749        25221
       1522     87750   -    87803        25244
       1523     87804   -    87857        25268
       1524     87858   -    8 7911       25291
       1525     87912   -    87965        25314
       1526     87966   -    88019        25338
       152 7    88020   -    88073        25361
       1528     88074   -    88127        25384
       1529     88128   -    88181        25408
       1530     88182   -    88235        25431

       153 1    88236   -    88289        25455
       1532     88290   -    88343        25478
       1533     88344   -    88397        25501
       1534     88398   -    88451        25525
       1535     88452   -    88505        25548
       1536     88506   -    88559        25572
       1537     88560   -    88613        25595
       1538     88614   -    88667        25619
       1539     88668   -    88721        25642
       1540     88722   -    88775        25666

       1 541    88776   -    88829        25689
       1542     88830   -    88883        25713
       1543     88884   --   88937        25736
       1544     88938   -    88991        25760
       1545     88992   -    89045        25783
       1546     89046   -    89099        25807
       1547     89100   -    89153        25830
       1548     89154   -    89207        25854
       1549     89208   -    89261        25877
       1550     89262   -    89315        25901

                                        tarifliche
                zu versteuerndes      Einkommen-
 lfd.
                Einkommen in DM
 Nr.                                     steuer
               von            bis        in DM

155 1      89316 -         89369      25925
1552       89370 -         89423      25948
1553       89424 -         89477      25972
1554       89478 -         89531      25995
1555       89532 -         89585      26019
1556       89586 -         89639      26043
1557       89640 -         89693      26066
1558       89694 -         89747      26090
1559       89748 -         89801      261 14
1560       89802 -         89855      26137

156 1      89856     -     89909      26161
1562       89910     -     89963      26185
1563       89964     -     90017      26208
1564       90018     -     90071      26232
1565       90072     -     90125      26256
1566       90126     -     90179      26279
1567       90180     -     90233      26303
1568       90234     -     90287      26327
1569       90288     -     90341      26351
1570       90342     -     90395      26374

157 1      90396     -     90449      26398
1572       90450     -     90503      26422
1573       90504     -     90557      26446
1574       90558     -     90611      26469
1575       90612     -     90665      26493
1576       90666     -     90719      26517
1577       90720     -     90773      26541
1578       90774     -     90827      26565
1579       90828     -     90881      26588
1580       90882     -     90935      26612

158 1      90936     -     90989      26636
1582       90990     -     91043      26660
1583       91044     -     91097      26684
1584       91098     -     9 1 15 1   26708
1585       91 152    -     91205      26732
1586       91206     -     91259      26756
1587       91260     -     9 131 3    26779
1588       91314     -     91367      26803
1589       91368     -     91421      26827
1590       91422     -     91475      26851

1591       91476      -    91529      26875
1592       91530      -    91583      26899
1593       91584      -    91637      26923
1594       91638      -    91691      26947
1595       91692      -    91745      26971
1596       91746      -    91799      26995
1597       91800      -    91853      27019
1598       91854      -    91907      27043
1599       91908      -    91961      27067
1600       91962      -    92015      27091
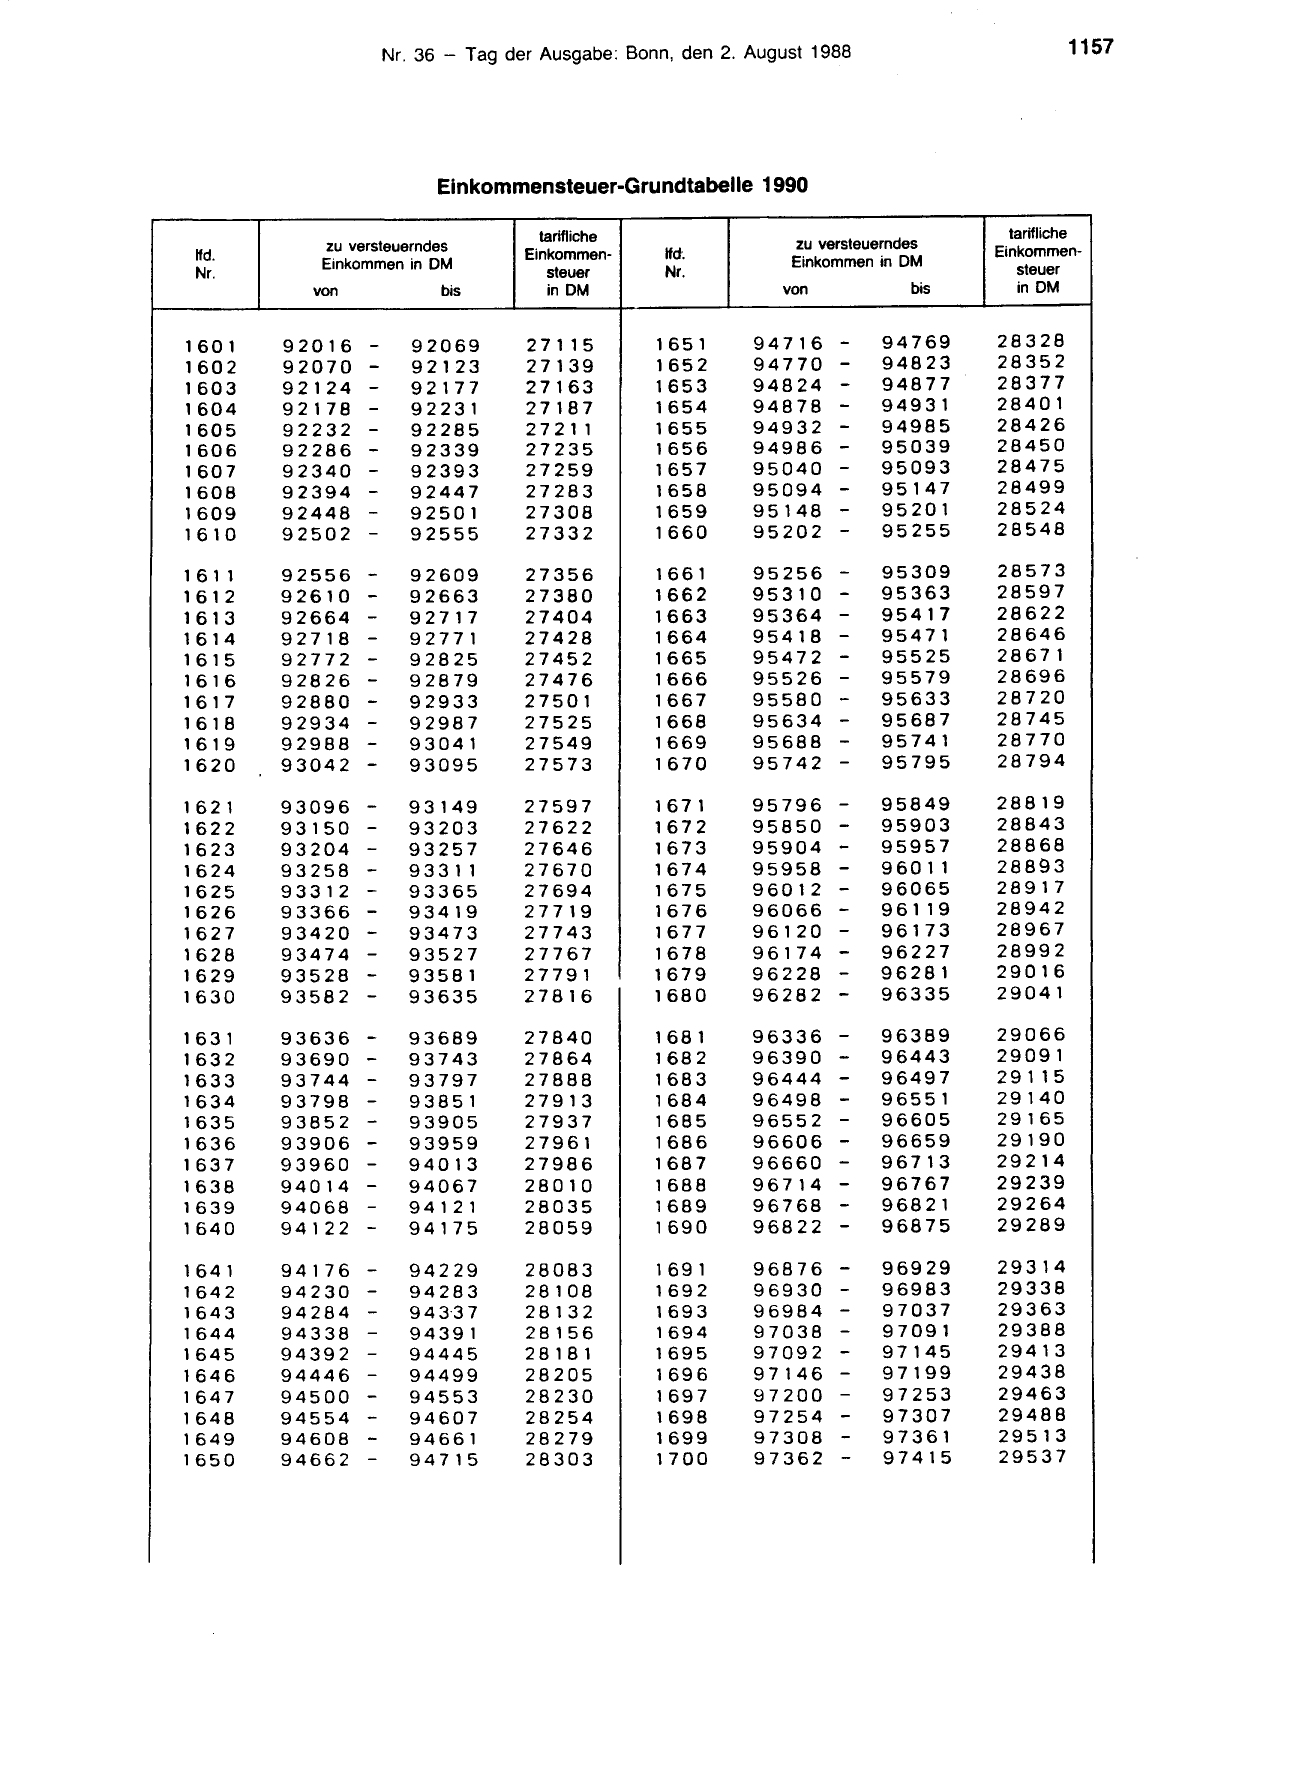
                          Einkommensteuer-Grundtabelle 1990

                                      tarifliche
            zu versteuerndes
 lfd.                               Einkommen-
            Einkommen in DM
 Nr.                                   steuer
           von             bis         in DM

1601     92016   -     92069        2 7 1 15
1602     92070   -     92123        27139
1603     92124   -     92177        27163
1604     92178   -     92231        27187
1605     92232   -     92285        272 11
1606     92286   -     92339        27235
1607     92340   -     92393        27259
1608     92394   -     92447        27283
1609     92448   -     92501        27308
1610     92502   -     92555        27332

16 1 1   92556   -     92609        27356
1 61 2   92610   -     92663        27380
1613     92664   -     92717        27404
1614     92718   -     92771        27428
1 61 5   92772   -     92825        27452
1 616    92826   -     92879        27476
161 7    92880   -     92933        27501
1 61 8   92934   -     92987        27525
1619     92988   -     93041        27549
1620     93042 -       93095        27573

1621     93096 -       93149        27597
1622     93150 -       93203        27622
1623     93204 -       93257        27646
1624     93258   -     933 11       27670
1625     93312   -     93365        27694
1626     93366 -       93419        27719
1627     93420 -       93473        27743
1628     93474 -       93527        27767
1629     93528 -       93581        27791
1630     93582 -       93635        27816

1631     93636 -       93689        27840
1632     93690 -       93743        27864
1633     93744   -     93797        27888
1634     93798   -     93851        27913
1635     93852 -       93905        27937
1636     93906 -       93959        27961
1637     93960 -       94013        27986
1638     94014 -       94067        28010
1639     94068 -       94121        28035
1640     94122 -       94175        28059

1641     94176 -       94229        28083
1642     94230 -       94283        28108
1643     94284 -       943·3 7      28132
1644     94338   -     94391        28156
1645     94392   -     94445        2 8 181
1646     94446   -     94499        28205
1647     94500   -     94553        28230
1648     94554   -     94607        28254
1649     94608   -     94661        28279
1650     94662   -     94715        28303

                                   tarifliche
             zu versteuerndes    Einkommen-
lfd·.
             Einkommen in DM
Nr.                                 steuer
            von            bis      in DM

1651     94716    -     94769    28328
1652     94770    -     94823    28352
1653     94824    -     94877    28377
1654     94878    -     94931    28401
1655     94932    -     94985    28426
1656     94986    -     95039    28450
1657     95040    -     95093    28475
1658     95094 -        95147    28499
1659     95148 -        95201    28524
1660     95202 -        95255    28548

1661     95256 -        95309    28573
1662     95310 -        95363    28597
1663     95364 -        95417    28622
1664     95418 -        95471    28646
1665     95472 -        95525    28671
1666     95526 -        95579    28696
1667     95580    -     95633    28720
1668     95634    -     95687    28745
1669     95688    -     95741    28770
1670     95742 -        95795    28794

167 1    95796 -       95849     28819
1672     95850 -       95903     28843
1673     95904    -    95957     28868
1674     95958    -    96011     28893
1675     96012    -    96065     28917
1676     96066    -    961 19    28942
1677     96120    -    96173     28967
1678     96174    -    96227     28992
1679     96228    -    96281     29016
1680     96282    -    96335     29041

1681     96336    -     96389    29066
1682     96390    -     96443    29091
1683     96444    -     96497    291 1 5
1684     96498    -     96551    29140
1685     96552    -     96605    29165
1686     96606    -     96659    29190
1687     96660    -     96713    29214
1688     96714    -     96767    29239
1689     96768    -     96821    29264
1690     96822    -     96875    29289

1691     96876    -     96929    29314
1692     96930    -     96983    29338
1693     96984    -     97037    29363
1694     97038    -     97091    29388
1695     97092    -     97145    29413
1696     97146    -     97199    29438
1697     97200    -     97253    29463
1698     97254    -     97307    29488
1699     97308    -     97361    29513
1700     97362     -    97415    29537
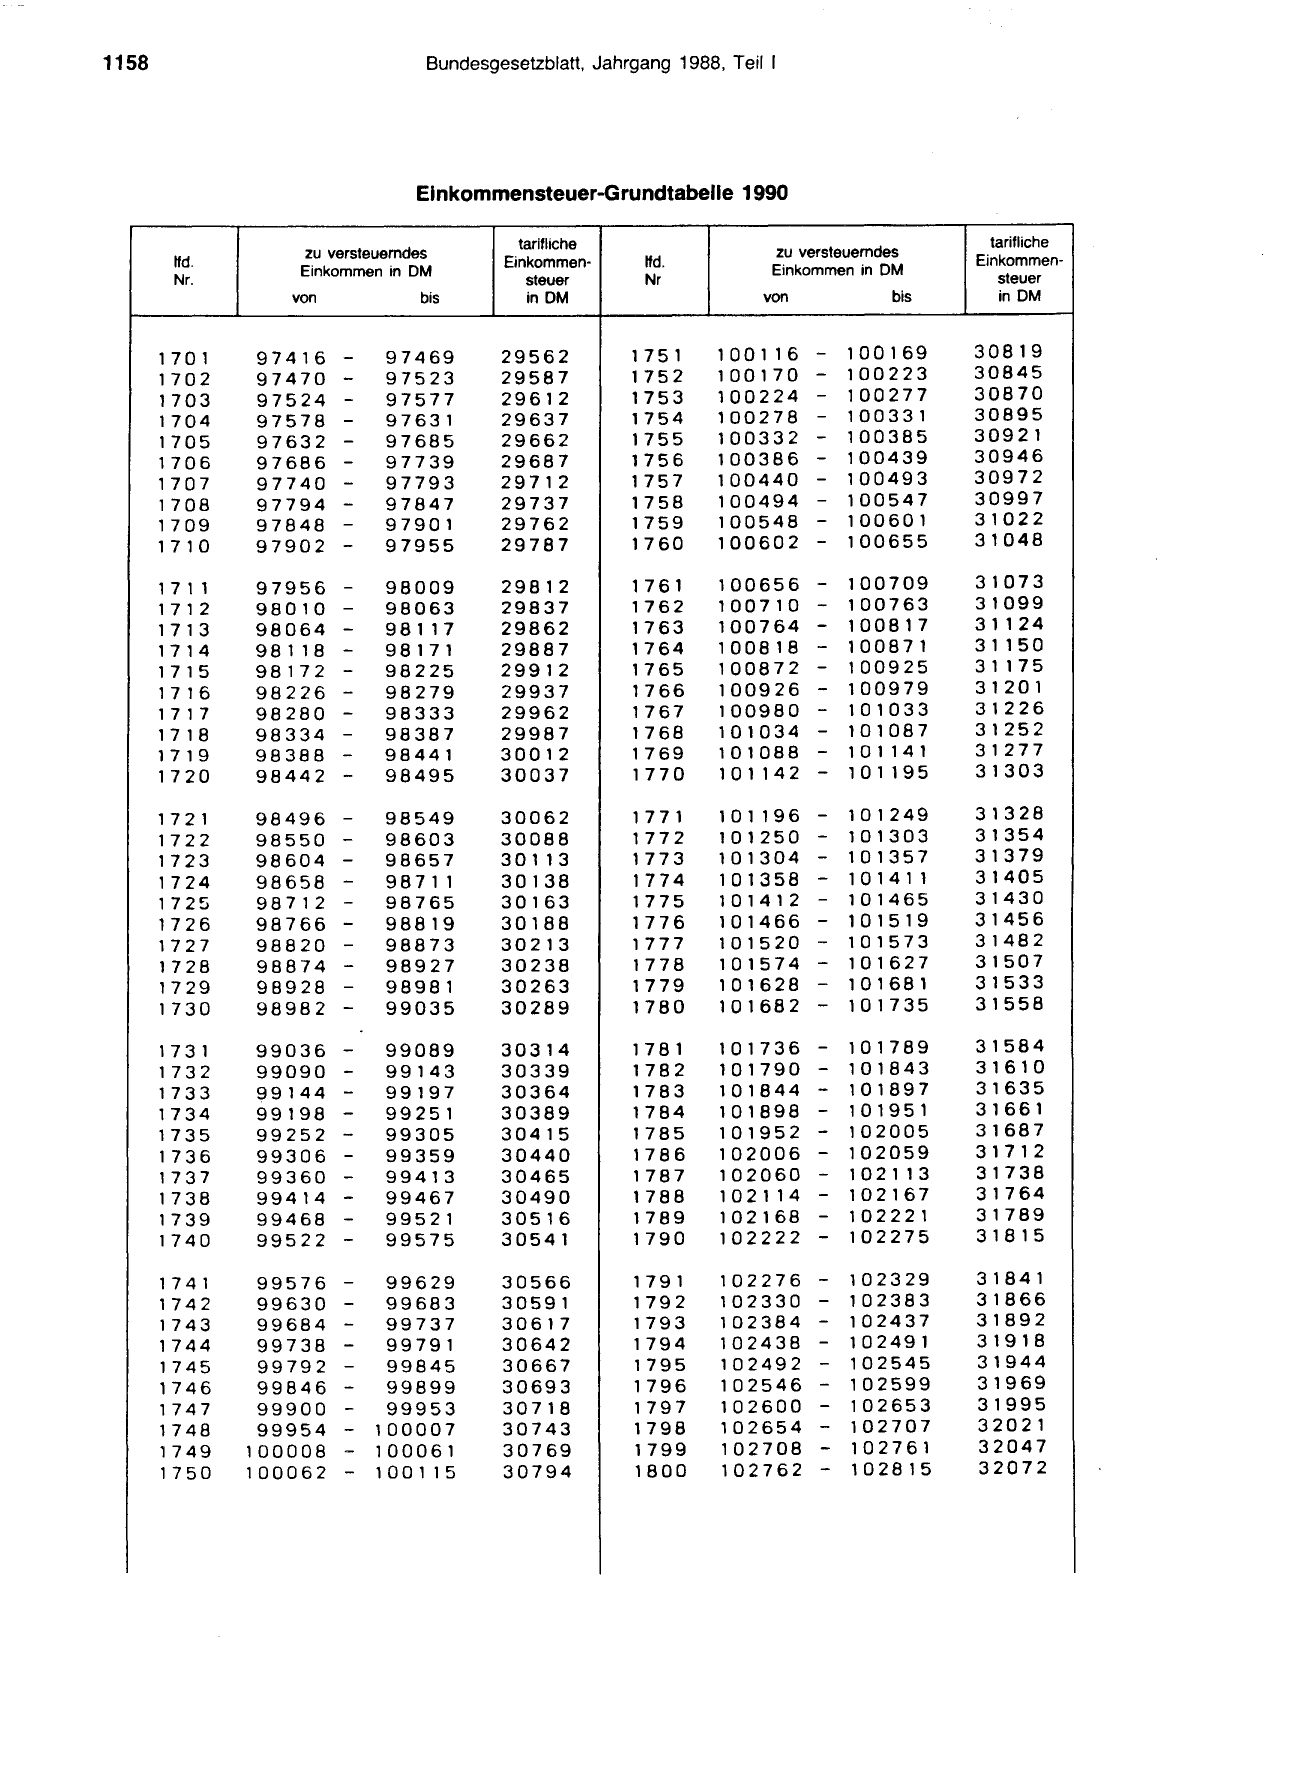
1158                                Bundesgesetzblatt, Jahrgang 1988, Teil 1
                                   Einkommensteuer-Grundtabelle 1990

                                              tarifliche
                     zu versteuerndes
        lfd.                                Einkommen-
                     Einkommen in DM
        Nr.                                    steuer
                    von            bis         in DM

       170 1    97416      -   97469        29562
       1702     97470      -   97523        29587
       1703     97524      -   97577        29612
       1704     97578      -   97631        29637
       1705     97632      -   97685        29662
       1706     97686      -   97739        29687
       1707     97740      -   97793        29712
       1708     97794      -   97847        29737
       1709     97848      -   97901        29762
       171 0    97902      -   97955        29787

       17 1 1   97956      -   98009        29812
       171 2    98010      -   98063        29837
       171 3    98064      -   98 1 1 7     29862
       1714     9 8 1 18   -   9 8 171      29887
       171 5    98172      -   98225        29912
       l 7 16   98226      -   98279        29937
       171 7    98280      -   98333        29962
       17 18    98334      -   98387        29987
       171 9    98388      -   98441        30012
       1720     98442      -   98495        30037

       172 1    98496      -   98549        30062
       1722     98550 -        98603        30088
       1723     98604 -        98657        30 1 1 3
       1724     98658 -        987 11       30138
       1725     98712 -        98765        30163
       1726     98766 -        98819        30188
       1727     98820 -        98873        30213
       1728     98874 -        98927        30238
       1729     98928 -        98981        30263
       1730     98982 -        99035        30289

       173 1    99036 -        99089        30314
       1732     99090 -        99143        30339
       1733     99144 -        99197        30364
       1734     99198 -        99251        30389
       1735     99252 -        99305        30415
       1736     99306      -   99359        30440
       1737     99360      -   99413        30465
       1738     99414      -   99467        30490
       1739     99468      -   99521        30516
       1740     99522      -   99575        30541

       1 741     99576     -    99629       30566
       1742      99630     -    99683       30591
       1743      99684     -    99737       30617
       1744      99738     -    99791       30642
       1745      99792     -    99845       30667
       1746      99846     -    99899       30693
       1747      99900     -    99953       30718
       1748      99954     -   100007       30743
       1749     100008     -   100061       30769
       1750     100062     -   1001 15      30794

                                     tarifliche
               zu versteuerndes
 lfd.                              Einkommen-
               Einkommen in DM
 Nr                                   steuer
              von            bis      in DM

175 1    100116     -   100169     30819
1752     100170     -   100223     30845
1753     100224     -   100277     30870
1754     100278     -   100331     30895
1755     100332     -   100385     30921
1756     100386     -   100439     30946
1757     100440     -   100493     30972
1758     100494     -   100547     30997
1759     100548     -   100601     31022
1760     100602     -   100655     31048

1761     100656     - 100709       31073
1762     100710     -   100763     31099
1763     100764     -   100817     3 1 1 24
1764     100818     -   100871     3 1 150
1765     100872     -   100925     3 1 175
1766     100926     -   100979     31201
1767     100980     -   101033     31226
1768     101034     -   101087     31252
1769     101088     -   101141     31277
1770     101142     -   101195     31303

177 1    101196     - 101249       31328
1772     101250     -   101303     31354
1773     101304     -   101357     31379
1774     101358     -   101411     31405
1775     101412     -   101465     31430
1776     101466     -   101519     31456
1777     101520     -   101573     31482
1778     101574     -   101627     31507
1779     101628     -   101681     31533
1780     101682     -   101735     31558

178 1    101736     - 101789       31584
1782     101790     - 101843       31610
1783     101844     -   101897     31635
1784     101898     -   101951     31661
1785     101952     -   102005     31687
1786     102006     -   102059     3 171 2
1787     102060     -   102113     31738
1788     102114     -   102167     31764
1789     102168     -   102221     31789
1790     102222  -      102275     31815

1791      102276 - 102329          3 1841
1792      102330 - 102383          31866
1793      102384 - 102437          31892
1794      102438 - 102491          31918
1795      102492 - 102545          31944
1796      102546 - 102599          31969
1797      102600 - 102653          31995
1798      102654 - 102707          32021
1799      102708 - 102761          32047
1800      102762 - 102815          32072
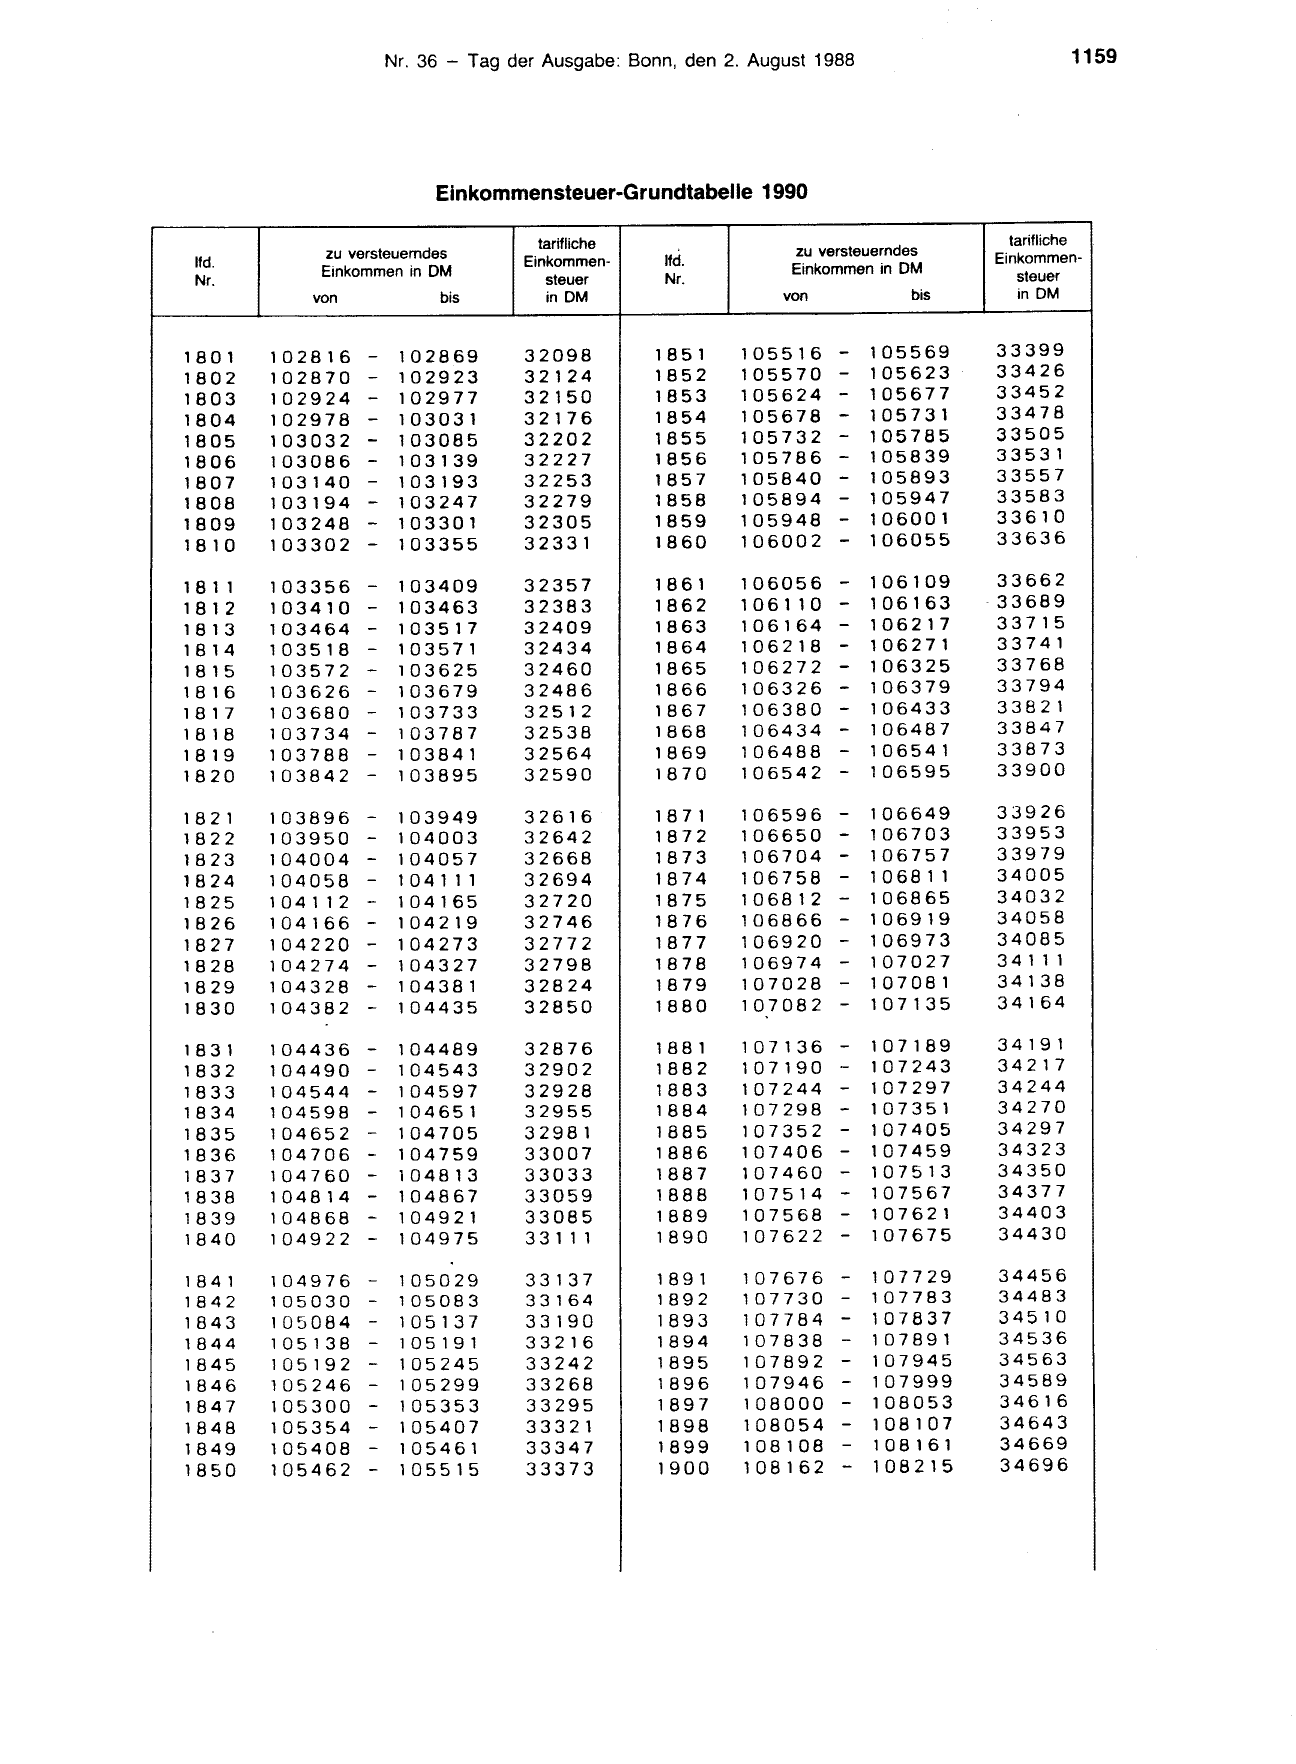
                             Einkommensteuer-Grundtabelle 1990

                                        tarifliche
              zu versteuerndes
 lfd.                                 Einkommen-
              Einkommen in DM
 Nr.                                     steuer
             von             bis         in DM

180 1    102816     - 102869          32098
1802     102870     - 102923          32124
1803     102924     - 102977          32150
1804     102978     -    103031       32176
1805     103032     - 103085          32202
1806     103086     - 103139          32227
1807     103140     - 103193          32253
1808     103194     - 103247          32279
1809     103248     -    103301       32305
181 0    103302     -    103355       32331

18 1 1   103356     - 103409          32357
181 2    103410 -        103463       32383
181 3    103464 -        103517       32409
181 4    103518 -        103571       32434
181 5    103572 -        103625       32460
1816     103626     -    103679       32486
181 7    103680     -    103733       32512
18 18    103734     -    103787       32538
1819     103788     -    103841       32564
1820     103842     -    103895       32590

1821     103896     - 103949          32616
1822     103950     -    104003       32642
1823     104004     -    104057       32668
1824     104058     -    104111       32694
1825     1041 1 2   -    104165       32720
1826     104166     -    104219       32746
1827     104220     -    104273       32772
1828     104274     -    104327       32798
1829     104328     -    104381       32824
1830     104382     -    104435       32850

1831     104436     - 104489          32876
1832     104490     - 104543          32902
1833     104544     - 104597          32928
1834     104598     -    104651       32955
1835     104652     -    104705       32981
1836     104706     -    104759       33007
1837     104760     -    104813       33033
1838     104814     -    104867       33059
1839     104868     -    104921       33085
1840     104922     -    104975       33 111

1841     104976 -        105029       33137
1842     105030 -        105083       33164
1843     105084 -        105137       33190
1844     105138 -        105191       33216
1845     105192 -        105245       33242
1846     105246 -        105299       33268
1847     105300 -        105353       33295
1848     105354 -        105407       33321
1849     105408 -        105461       33347
1850     105462 -        105515       33373

                                    tarifliche
              zu versteuerndes    Einkommen-
lfd.
              Einkommen in DM        steuer
Nr.
             von            bis      in DM

185 1    105516 - 105569          33399
1852     105570 - 105623          33426
1853     105624 - 105677          33452
1854     105678 - 105731          33478
1855     105732    -    105785    33505
1856     105786    -    105839    33531
1857     105840    -    105893    33557
1858     105894    -    105947    33583
1859     105948 -       106001    33610
1860     106002 -       106055    33636

186 1    106056 - 106109           33662
1862     106110 - 106163          ·33689
1863     106164    - 106217        33715
1864     106218    - 106271       33741
1865     106272    - 106325       33768
1866     106326    - 106379       33794
1867     106380    - 106433       33821
1868     106434    - 106487       33847
1869     106488    - 106541       33873
1870     106542    - 106595       33900

18 71    106596    - 106649       33926
1872     106650 - 106703          33953
1873     106704 - 106757          33979
1874     106758 - 1068 1 1        34005
1875     106812 - 106865          34032
1876     106866 - 106919          34058
1877     106920 - 106973          34085
1878     106974 - 107027          34 111
1879     107028 - 107081          34138
1880     107082 - 107135          34164

1881     107136 - 107189          34191
1882     107190 - 107243          34217
1883     107244 - 107297          34244
1884     107298 - 107351          34270
1885     107352 - 107405          34297
1886     107406 - 107459          34323
1887     107460 - 107513          34350
1888     107514 - 107567          34377
1889     107568 - 107621          34403
1890     107622 - 107675          34430

l 89 1   107676 - 107729          34456
1892     107730     - 107783       34483
1893     107784     - 107837      34510
1894     107838     - 107891      34536
1895     107892     -   107945    34563
1896     107946     -   107999    34589
1897     108000     -   108053    34616
1898     108054     -   108107     34643
1899     108108     -   108161     34669
1900     108162     -   108215     34696
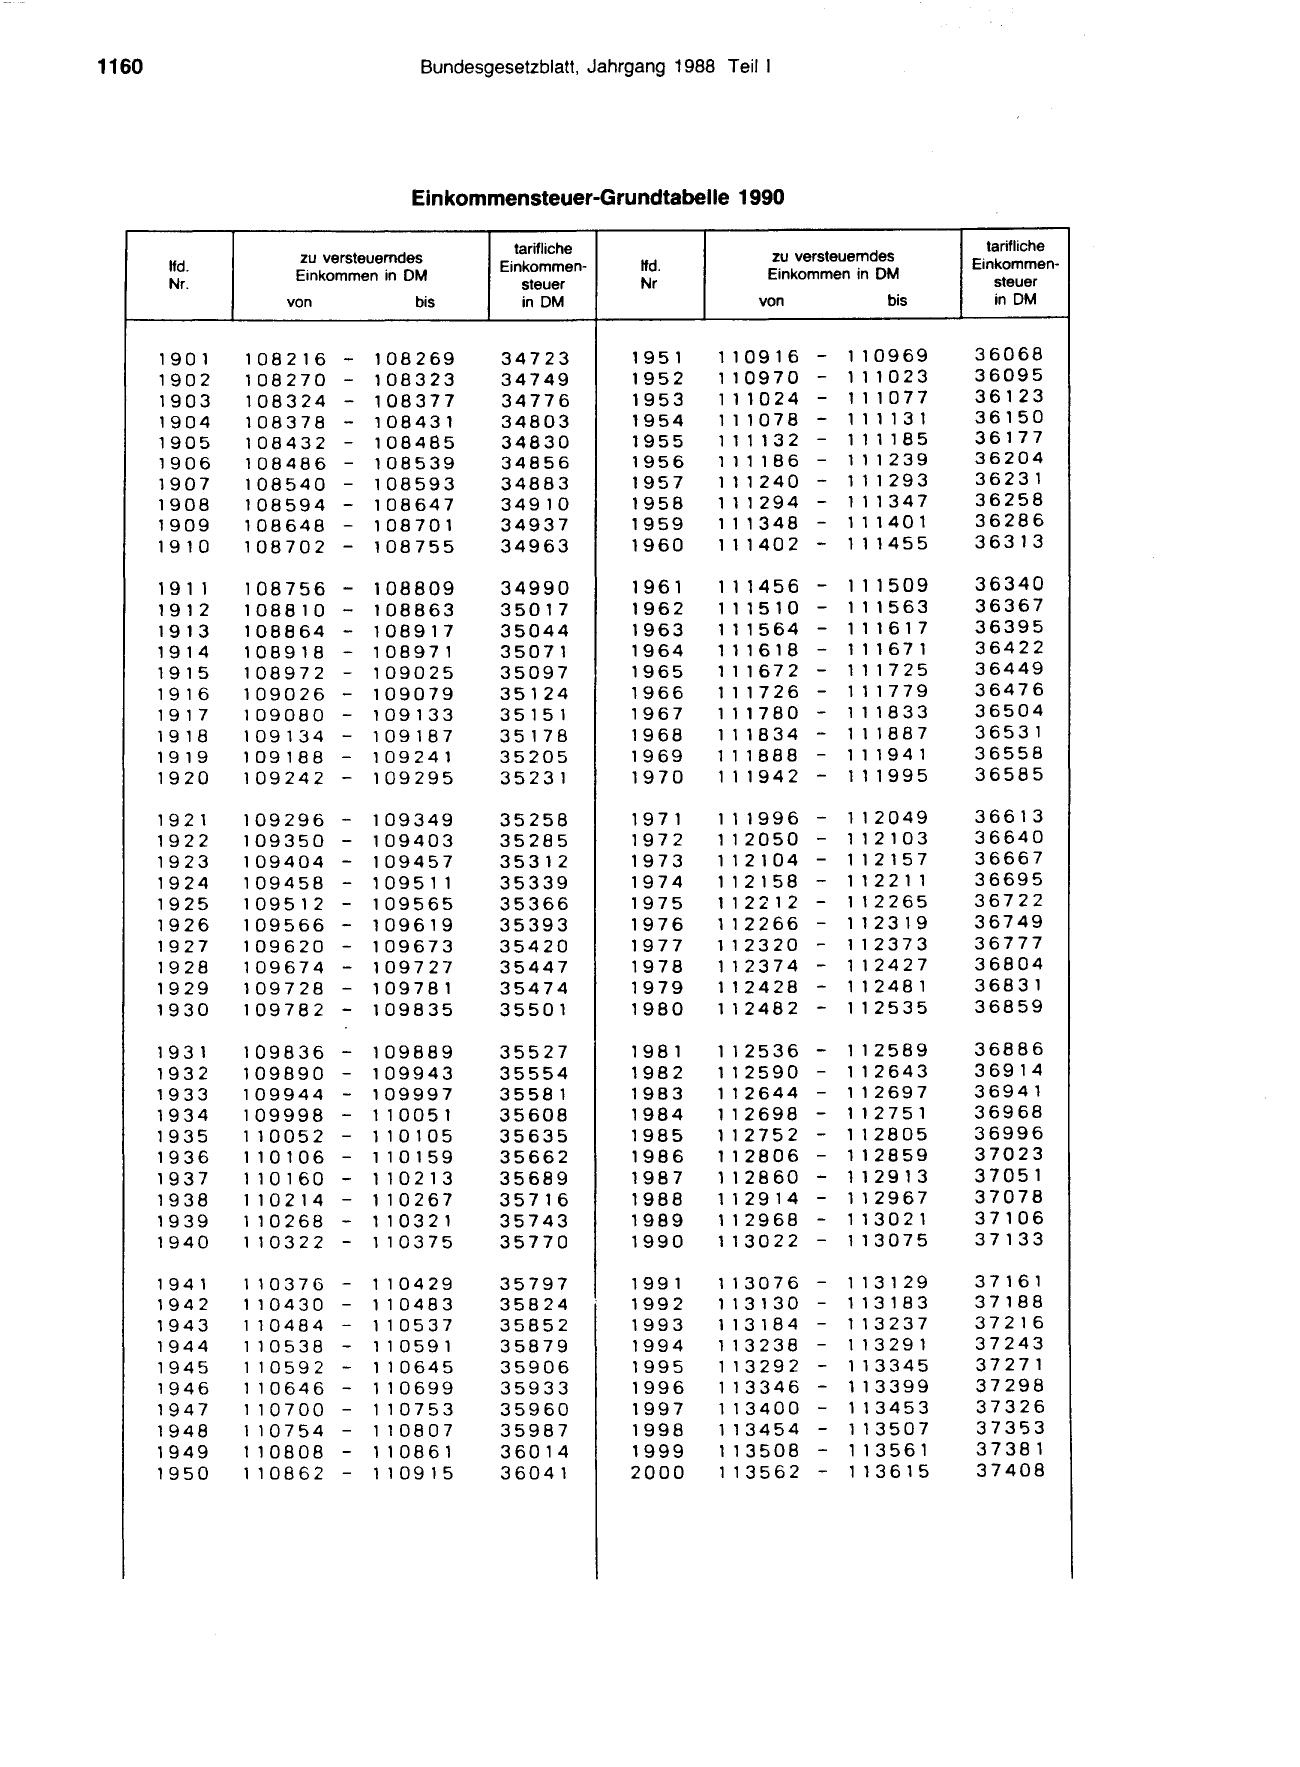
1160                                Bundesgesetzblatt, Jahrgang 1988 Teil 1
                                   Einkommensteuer-Grundtabelle 1990

                                              tarifliche
                     zu versteuerndes
        lfd.                                Einkommen-
                     Einkommen in DM
        Nr.                                    steuer
                    von            bis         in DM

       1 90 l   108216 -      108269        34723
       1902     108270 -      108323        34749
       1903     108324 -      108377        34776
       1904     108378 -      108431        34803
       1905     108432 -      108485        34830
       1906     108486 -      108539        34856
       1907     108540 -      108593        34883
       1908     108594 -      108647        34910
       1909     108648 -      108701        34937

       1910     108702 -      108755        34963

       191 1    108756 -      108809        34990
       19 1 2   108810 -      108863        35017
       191 3    108864 -      108917        35044
       19 1 4   108918 -      108971        35071
       19 l 5   108972 -      109025        35097
       1916     109026 -      109079        35124
       191 7    109080 -      109133        35 151
       1918     109134 -      109187        35178
       1919     109188 -      109241        35205

       1920     109242 -      109295        35231

       192 1    109296    -   109349        35258
       1922     109350    -   109403        35285
       1923     109404    -   109457        35312
       1924     109458    -   109511        35339
       1925     109512    -   109565        35366
       1926     109566    -   109619        35393
       1927     109620    -   109673        35420
       1928     109674    -   109727        35447
       1929     109728 -      109781        35474
       1930     109782 -      109835        35501

       19 3 l   109836 -      109889        35527
       1932     109890    - 109943          35554
       1933     109944    - 109997          35581
       1934     109998    -   110051        35608
       1935     110052    -   l 101 05      35635
       1936     110106    -   110159        35662
       1937     l 10160   -   110213        35689
       1938     110214    -   l 10267       35716
       1939     110268    -   110321        35743
       1940     11032 2   -   1 1 0375      35770

       1941     1 1 0376 -    110429        35797
       1942     1 1 0430 -    110483        35824
       1943     1 1 0484 -    110537        35852
       1944     1 1 0538 -    11 0591       35879
       1945     1 10592 -     110645        35906
       1946     110646 -      110699        35933
       1947     1 1 0700 -    110753        35960
       1948     110754 -      1 1 0807      35987
       1949     110808 -      110861        36014
       1950     110862 -      1 1 0915      36041

                                       tarifliche
               zu versteuerndes      Einkommen-
 lfd.
               Einkommen in DM          steuer
 Nr
              von            bis        in DM

l951     110916      - 110969        36068
1952     1 l 0970    - 111023        36095
1953     111024      - l 1 l 077     36123
1954     l l 1078    -   111131      36150
1955     111132      - 111185        36177
1956     111186      - 11 1 239      36204
1957     111240 -        l 1 1 293   36231
1958     111294 -        111347      36258
1959            -
         1 1 1 348       111401      36286
1960     111402 -        111455      36313

1961     111456 -        111509      36340
1962     111510      - 111563        36367
1963     111564      - 111617        36395
1964     111618      -   111671      36422
1965     111672      -   l l 1725    36449
1966     111726      -   l 11779     36476
1967     1 11780     -   1 11833     36504
1968     111834 -        111887      36531
1969            -
         1 1 1888        111941      36558
1970            -
         1 l 194 2       111995      36585

19 7 1   111996 -        1 1 2049    36613
1972     112050 -        112103      36640
1973     112104 -        112157      36667
1974     112158 -        112211      36695
1975     112212 -        1 12265     36722
1976     l 1 2266    -   112319      36749
1977     112320      -   112373      36777
1978     112374  -       l 12427     36804
1979     l 12428 -       112481      36831
1980     112482 -        1 1 2535    36859

198 l    l 12536 -       1 12589     36886
1982     11 2590     - 112643        36914
1983     112644      - 1 1 2697      36941
1984     112698 -        112751      36968
1985     l 1 2752 -      l 12805     36996
1986     11 2806 -       11 2859     37023
1987     112860 -        112913      37051
1988     112914 -        112967      37078
1989     112968 -        113021      37106
1990     113022 -        113075      37133

l 99 l   1 13076 -       113129      37161
1992     113130 -        113183      37188
1993     1 131 84 -      113237      37216
1994     113238 -        113291      37243
1995     113292 -        1 13345     37271
1996     113346 -        113399      37298
1997     1 1 3400 -      113453      37326
1998     113454 -        1 l 3507    37353
1999     1 1 3508 -      113561      37381
2000     113562 -        113615      37408
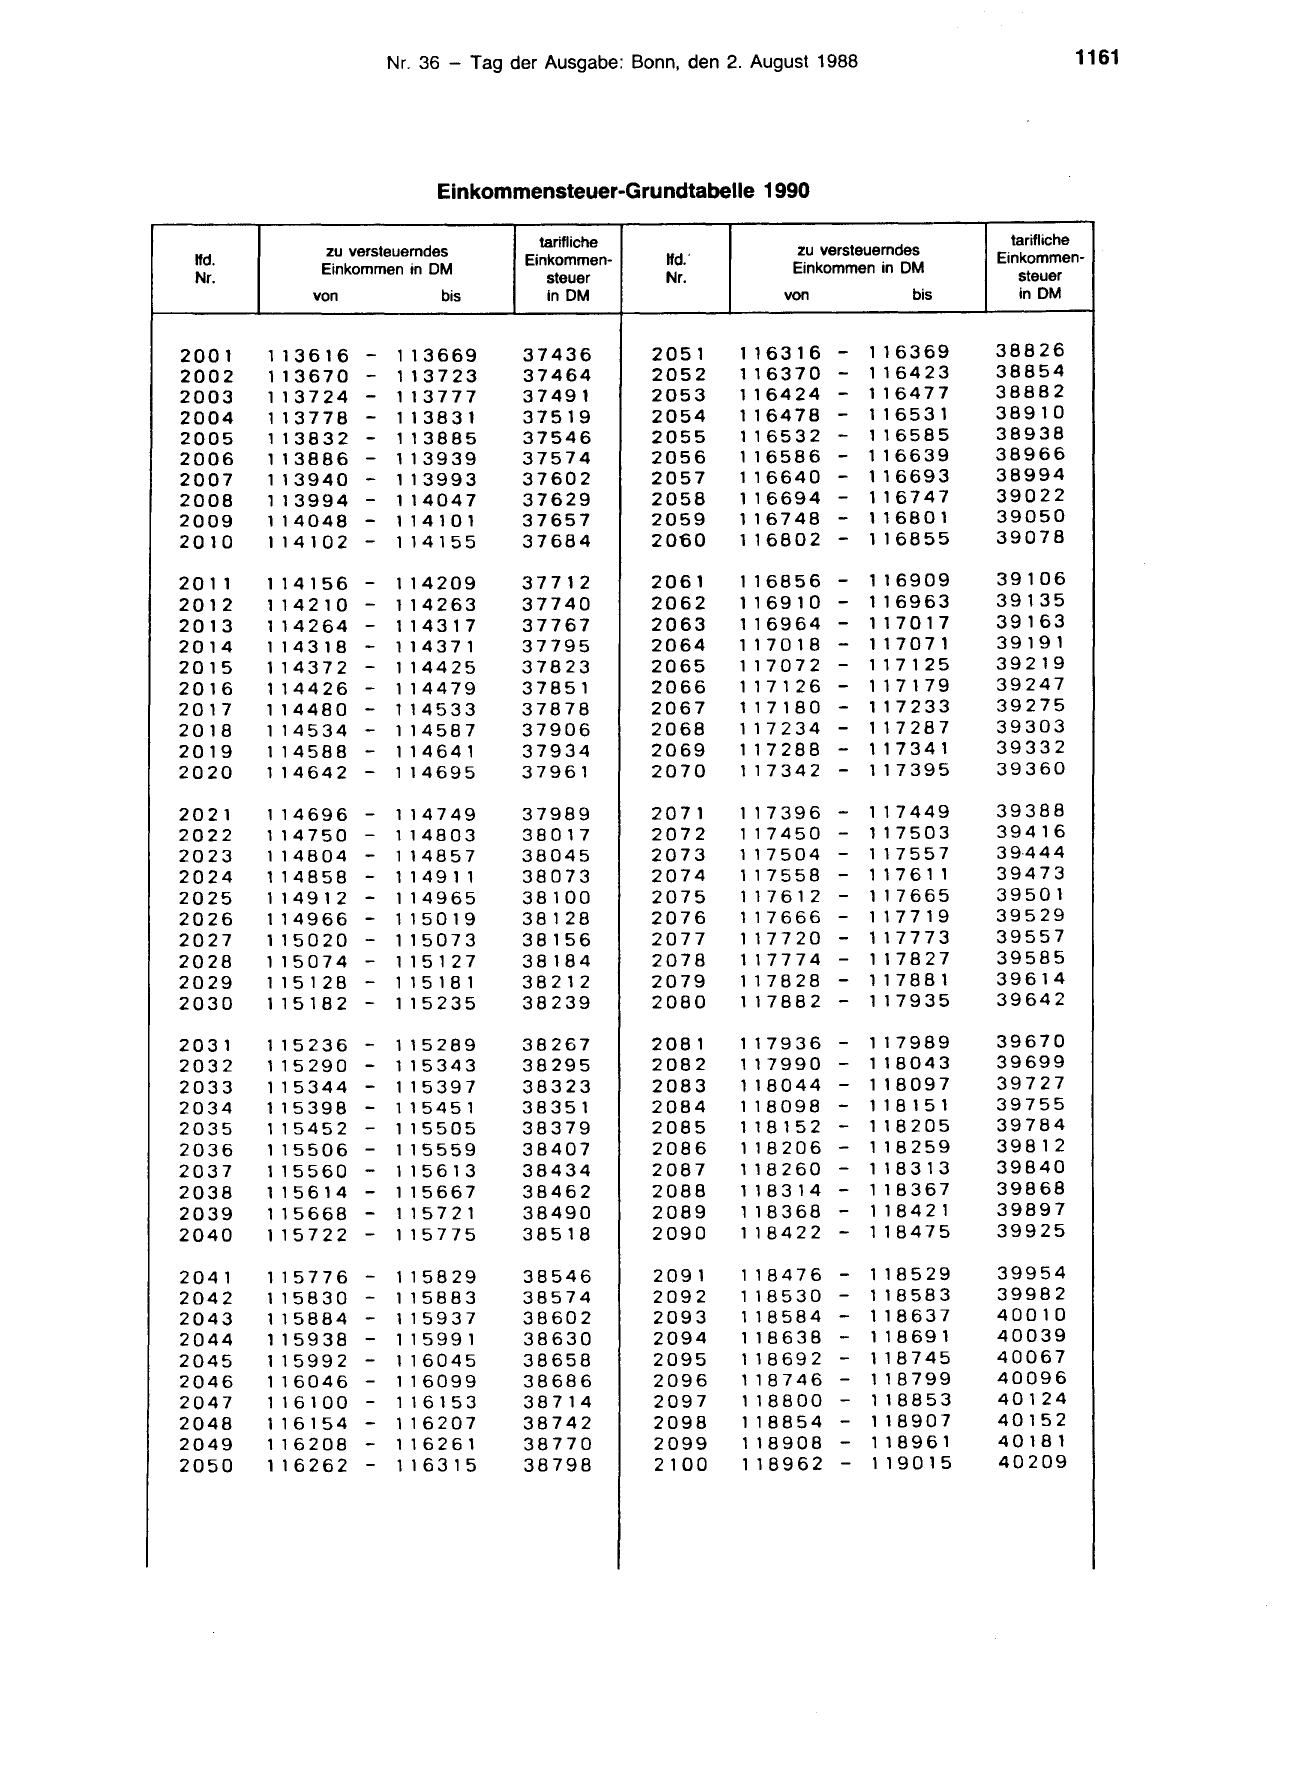
                              Einkommensteuer-Grundtabelle 1990

                                         tarifliche
               zu versteuerndes
 lfd.                                  Einkommen-
               Einkommen in DM
 Nr.                                      steuer
              von             bis         in DM

2001     113616      - 113669          37436
2002     113670      - 113723          37464
2003     113724      - 113777          37491
2004     113778      - 113831          37519
2005     1 13832     - 113885          37546
2006     113886      - 113939          37574
2007     1 1 3940    - 113993          37602
2008     1 1 3994    - 1 14047         37629
2009     114048      - 1 14101         37657
2010     1 141 02    - 114155          37684

20 1 1   114156      - 114209          37712
2012     114210      - 114263          37740
2013     1 142 64    - 114317          37767
2014     114318      - 114371          37795
2015     114372      - 114425          37823
2016     114426      - 1 14479         37851
2017     114480      -   114533        37878
2018     1 14534     -   114587        37906
2019     1 14588     -   114641        37934
2020     1 1464 2-       1 14695       37961

2021     114696 - 1 147 49             37989
2022     114750 - 1 14803              38017
2023     1 14804 - 1 14857             38045
2024     114858 - 114911               38073
2025     114912 - 1 14965              38100
2026     114966 - 115019               38128
2027     115020 - 115073               38156
2028     115074 - 115127               38184
2029     115128 - 1 15181              38212
2030     115182 - 115235               38239

2031     115236 - 1 15289              38267
2032     115290 - 1 15343              38295
2033     115344 - 115397               38323
2034     115398 - 115451               38351
2035     115452 - 1 15505              38379
2036     1 15506 - 115559              38407
2037     115560 - 1 15613              38434
2038     115614      - 1 15667         38462
2039     115668      - 115721          38490
2040     115722  -       1 15775       38518

2041     115776 -        1158 29       38546
2042     1 15830 -       1 15883       38574
2043     115884 -        1 15937       38602
2044     115938 -        1 1 5991      38630
2045     115992 -        116045        38658
2046     116046      -   1 16099       38686
2047     1 1 61 00   -   1 16153       38714
2048     116154      -   116207        38742
2049     116208      -   116261        38770
2050     116262      -   116315        38798

                                     tarifliche
              zu versteuerndes     Einkommen-
 lfd.'
              Einkommen in DM
 Nr.                                  steuer
             von            bis       in DM

2051     116316     - 116369       38826
2052     116370     - 1 1642 3     38854
2053     1 16424    - 116477       38882
2054     1 1647 8   - 116531       38910
2055     116532     - 116585       38938
2056     1 16586    - 1 1 6639     38966
2057     1 1 6640   - 116693       38994
2058     116694     - 116747       39022
2059     116748     - 116801       39050
2060     1 1680 2   -   116855     39078

2061     116856     - 116909       39106
2062     116910     - 1 1 6963     39135
2063     116964     - 117017       39163
2064     117018     - 117071       39191
2065     117072     - 117125       39219
2066     117126     - 117179       39247
2067     117180     - 117233       39275
2068     117234     - 117287       39303
2069     117288     - 117341       39332
2070     1 17342    - 117395       39360

2071     1 17396    - 117449       39388
2072     1 17450    - 117503       39416
2073     1 17504    - 117557       3 9-444
2074     1 17558    - 117611       39473
2075     117612     - 1 17665      39501
2076     1 17666    - 117719       39529
2077     117720     - 117773       39557
2078     117774     - 117827       39585
2079     117828     - 117881       39614
2080     117882     - 117935       39642

2081     1 17936    -   117989     39670
2082     117990     -   118043     39699
2083     118044     -   118097     39727
2084     118098   -     118151     39755
2085     118152   -     118205     39784
2086     118206   -     118259     39812
2087     1 182 60 -     118313     39840
2088     118314   -     118367     39868
2089     118368   -     1 1842 1   39897
2090     118422   -     118475     39925

2091     118476 - 118529           39954
2092     1 18530 - 1 18583         39982
2093     118584 - 118637           40010
2094     118638 - 118691           40039
2095     1 1869 2 - 118745         40067
2096     118746     -   118799     40096
2097     118800     -   118853     40124
2098     118854     -   1 18907    40152
2099     118908     -   118961     40181
2100     118962     -   119015     40209
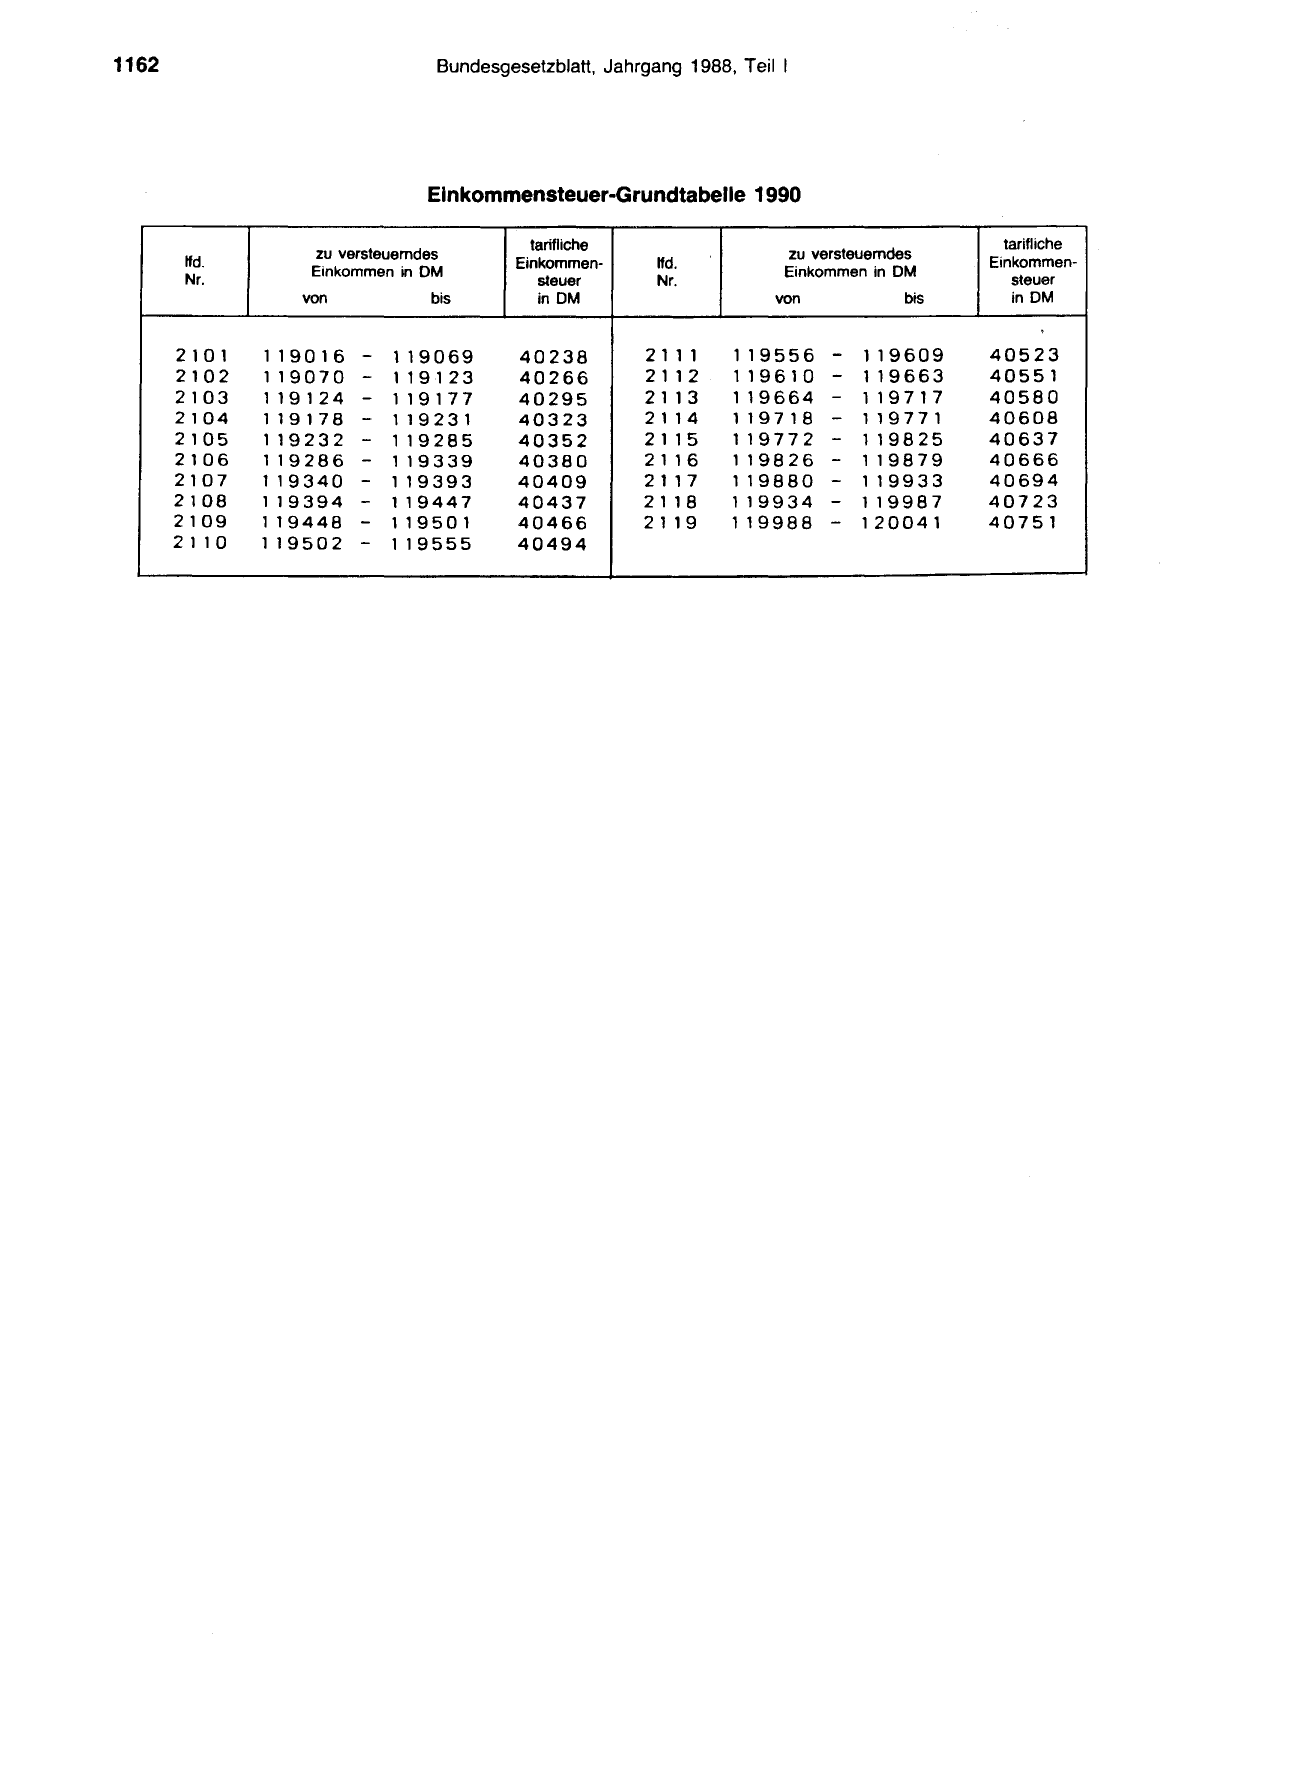
1162                              Bundesgesetzblatt, Jahrgang 1988, Teil 1
                                 Einkommensteuer-Grundtabelle 1990

                   zu versteuerndes
        lfd.
                   Einkommen in DM
        Nr.
                  von            bis

       2 101   119016    -   119069
       2102    l 19070   -   119123
       2103    119124    -   119177
       2104    119178    -   119231
       2105    119232    -   l 19285
       2106    l 19286   -   l 19339
       2107    119340    -   l 19393
       2108    119394    -   119447
       2109    l 19448   -   119501
       2 110   1 19502   -   1 19555

  tarifliche                                         tarifliche
                               zu versteuerndes
Einkommen-      lfd.                               Einkommen-
                               Einkommen in DM
   steuer       Nr.                                   steuer
   in DM                      von            bis      in DM

 40238         2 111     119556     -   119609     40523
 40266         2 1 12    119610     - 119663       40551
 40295         2 1 13    119664     -   119717     40580
 40323         2 1 14    119718     -   119771     40608
 40352         2 1 15    119772     -   119825     40637
 40380         2l l 6    119826     -   119879     40666
 40409         2 1 17    119880     -   119933     40694
 40437         2 l l 8   119934     -   119987     40723
 40466         2 1 19    119988     -   120041     40751
 40494
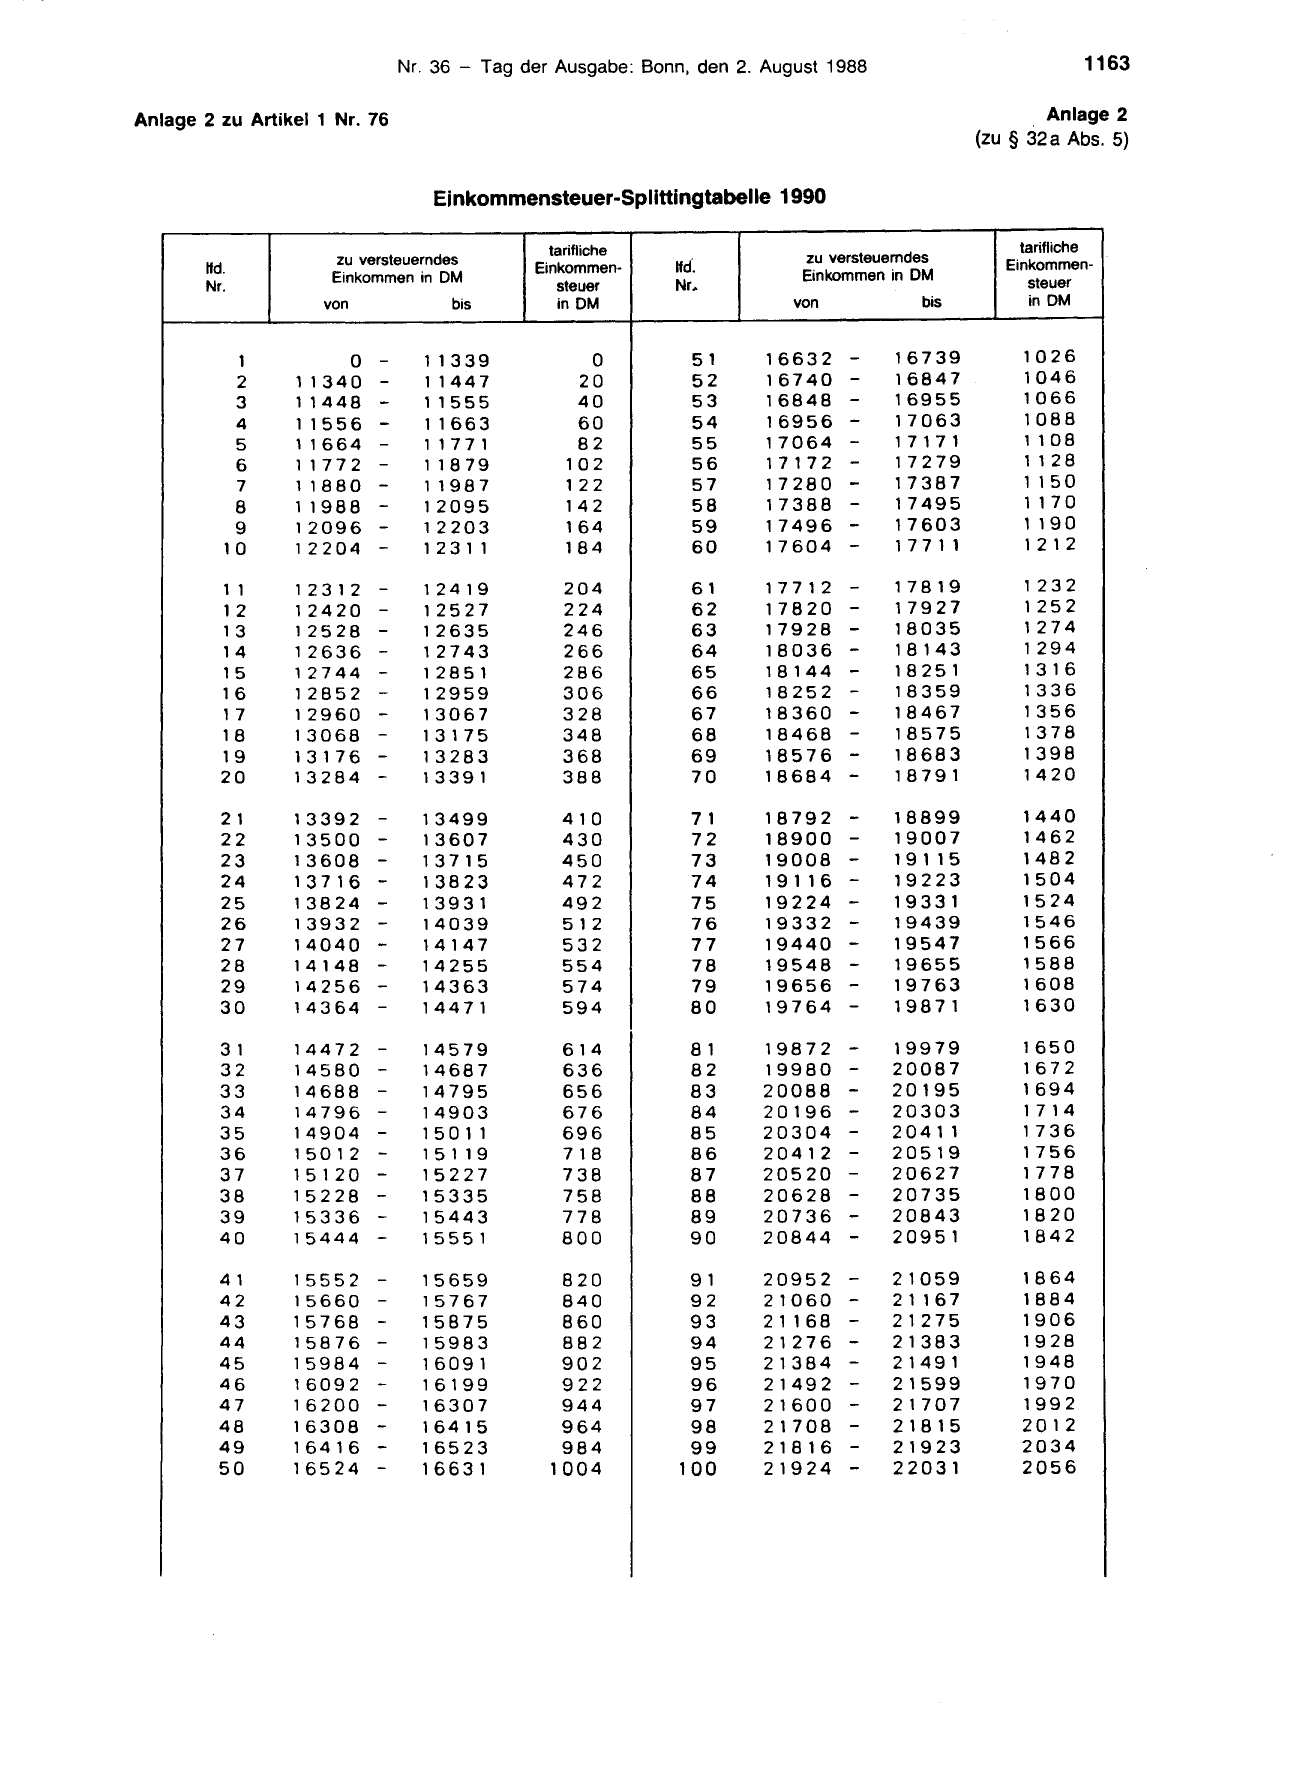
Anlage 2 zu Artikel 1 Nr. 76

        Anlage 2
(zu § 32 a Abs. 5)
                                   Einkommensteuer-Splittingtabelle 1990

                                                tarifliche
                      zu versteuerndes
       lfd.                                   Einkommen-
                      Einkommen in DM
       Nr.                                       steuer
                     von             bis         in DM

              1         0   -     1 1339            0
              2   1 1 340   -     1 144 7          20
              3   1 1448    -     1 1555           40
              4   1 1 556   -     1 1663           60
           5      1 1 664   -     1 177 1          82
           6      1 1772    -     1 18 79         102
           7      1 1880    -     1 1987          122
           8      1 198 8   -     12095           142
           9      12096     -     12203           164
          10      12204     -     123 1 1         184

          11      123 1 2 -       12419          204
          12      12420 -         12527          224
          13      12528 -         12635          246
          14      12636 -         12743          266
          15      12744 -         12851          286
          16      12852 -         12959          306
          17      12960 -         13067          328
          18      13068 -         13175          348
          19      13176 -         13283          368
          20      13284 -         13391          388

          21      13392     -     13499          410
          22      13500     -     13607          430
          23      13608 -         137 1 5        450
          24      137 16-         13823          472
          25      13824 -         13931          492
          26      13932 -         14039          512
          27      14040 -         14147          532
          28      14148 -         14255          554
          29      14256 -         14363          574
          30      14364     -     14471          594

         31       14472     -     14579          614
         32       14580     -     14687          636
         33       14688     -     14795          656
         34       14796     -     14903          676
         35       14904     -     150 1 1        696
         36       15012     -     151 1 9        718
         37       15120     -     15227          738
         38       15228     -     15335          758
         39       15336     -     15443          778
         40       15444     -     15551          800

         41       15552 -         15659          820
         42       15660 -         15767          840
         43       15768 -         15875          860
         44       15876 -         15983          882
         45       15984 -         16091          902
         46       16092 -         16199          922
         47       16200 -         16307          944
         48       16308 -         16415          964
         49       16416 -         16523          984
         50       16524 -         16631         1004

                                         tarifliche
              zu versteuerndes         Einkommen-
lfd°.
              Einkommen in DM             steuer
Nr„
             von            bis           in DM

    5 1   16632      -   16739           1026
    52    16740      -   16847           1046
    53    16848      -   16955           1066
    54    16956      -   17063           1088
    55    17064      -   17 17 1         1 1 08
    56    17172      -   17279           1 128
    57    17280      -   17387           1 150
    58    17388      -   17495           1 170
    59    17496      -   17603           1 190
    60    17604      -   17 7 1 1        121 2

   61     177 1 2    -   17819           1232
   62     17820      -   17927           1252
   63     17928      -   18035           1274
   64     18036      -   18143           1294
   65     18144      -   18251           1 316
   66     18252      -   18359           1336
   67     18360      -   18467           1356
   68     18468      -   18575           1378
   69     18576      -   18683           1398
   70     18684   -      18791           1420

    71    18792 -        18899           1440
    72    18900 -        19007           1462
    73    19008 -        191 1 5         1482
   74     191 1 6 -      19223           1504
   75     19224 -        19331           1524
   76     19332 -        19439           1546
   77     19440 -        19547           1566
   78     19548 -        19655           1588
   79     19656 -        19763           1608
   80     19764      -   19871           1630

   81     19872      -   19979           1650
   82     19980      -   20087           1672
   83     20088      -   20195           1694
   84     20196      -   20303           1714
   85     20304      -   2 04 1 1        1736
   86     20412      -   20519           1756
   87     20520      -   20627           1778
   88     20628      -   20735           1800
   89     20736      -   20843           1820
   90     20844      -   20951           1842

 91       20952      -   21059           1864
 92       21060      -   2 1 167         1884
 93       2 1 1 68   -   21275           1906
 94       21276      -   21383           1928
 95       21384      -   21491           1948
 96       21492      -   21599           1970
 97       21600      -   21707           1992
 98       21708      -   21815           2012
 99       21816      -   21923           2034
100       21924      -   22031           2056
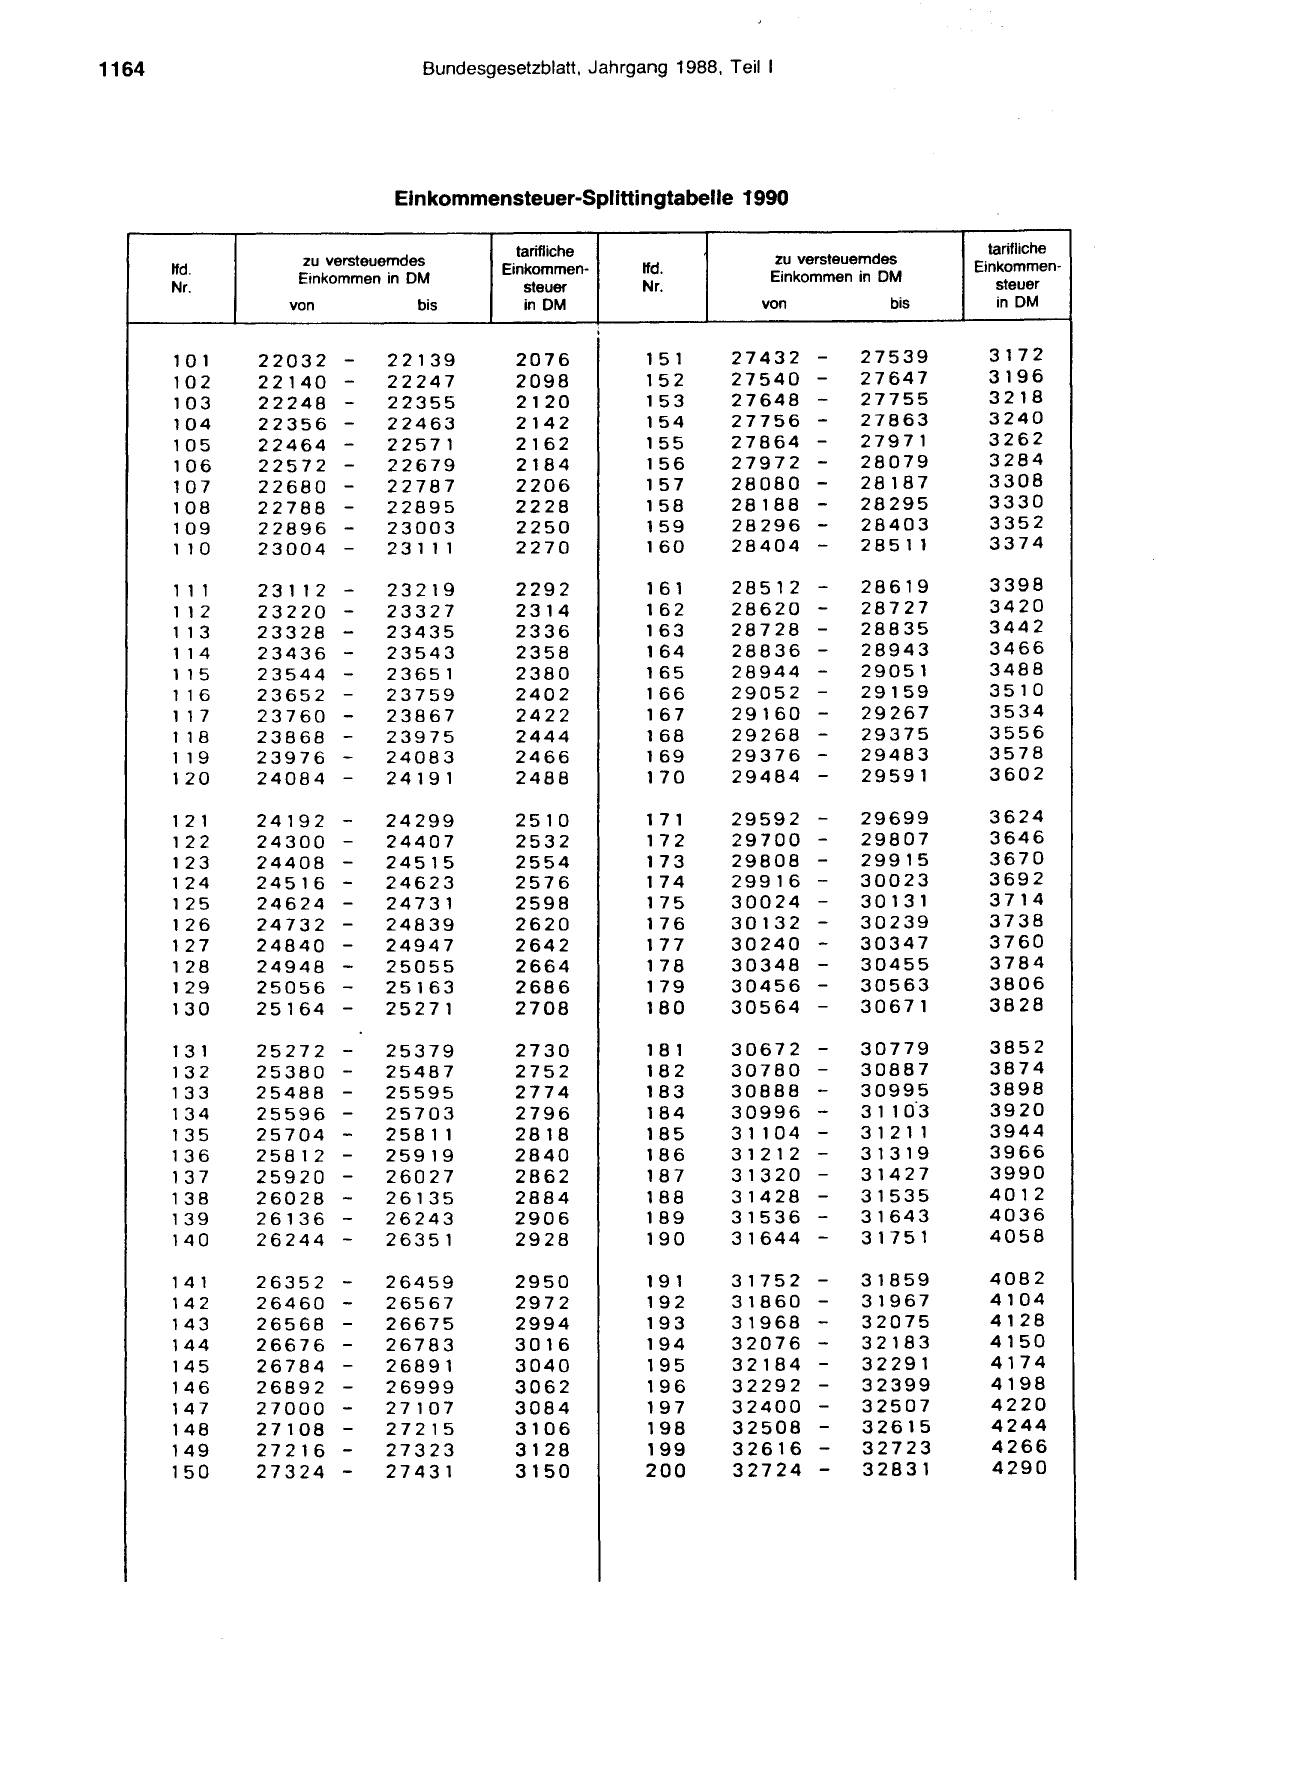
1164                            Bundesgesetzblatt, Jahrgang 1988, Teil 1
                            Einkommensteuer-Splittingtabelle 1990

                                          tarifliche
                 zu versteuerndes
       lfd.                             Einkommen-
                 Einkommen in DM
       Nr.                                 steuer
                von            bis         in DM

       10 1   22032   -    22139          2076
       102    22140   -    22247          2098
       103    22248   -    22355          2120
       104    22356   -    22463          2142
       105    22464   -    22571          2162
       106    22572   -    22679          2184
       107    22680   -    22787          2206
       108    22788   -    22895          2228
       109    22896   -    23003          2250
       1 10   23004   -    23 111         2270

       111    23 112 -     23219          2292
       1 12   23220 -      23327          2314
       1 13   23328 -      23435          2336
       114    23436 -      23543          2358
       115    23544 -      23651          2380
       1 16   23652 -      23759          2402
       1 17   23760 -      23867          2422
       1 18   23868 -      23975          2444
       1 19   23976 -      24083          2466
       120    24084 -      24191          2488

       12 1   24192   -    24299          2510
       122    24300   -    24407          2532
       123    24408   -    24515          2554
       124    24516   -    24623          2576
       125    24624   -    24731          2598
       126    24732   -    24839          2620
       127    24840   -    24947          2642
       128    24948   -    25055          2664
       129    25056   -    25163          2686
       130    25164   -    25271          2708

       13 1   25272   -    25379          2730
       132    25380   -    25487          2752
       133    25488 -      25595          2774
       134    25596 -      25703          2796
       135    25704 -      25811          2818

       136    25812 -      25919          2840

       137    25920 -      26027          2862
       138    26028 -      26135          2884
       139    26136 -      26243          2906
       140    26244 -      26351          2928

       14 1   26352 -      26459          2950
       142    26460 -      26567          2972
       143    26568   -    26675          2994
       144    26676   -    26783          3016
       145    26784   -    26891          3040
       146    26892   -    26999          3062
       147    27000   -    27107          3084
       148    27108   -    27215          3106
       149    27216   -    27323          3128
       150    27324   -    27431          3150

                                         tarifliche
                zu versteuerndes       Einkommen-
    lfd.
                Einkommen in DM           steuer
    Nr.
               von            bis          in DM

'
    15 1   27432 -         27539         3172
    152    27540 -         27647         3196
    153    27648 -         27755         3218
    154    27756 -         27863         3240
    155    27864 -         27971         3262
    156    27972 -         28079         3284
    157    28080 -         28187         3308
    158    28188 -         28295         3330
    159    28296 -         28403         3352
    160    28404 -         28511         3374

    16 1   28512 -         28619         3398
    162    28620 -         28727         3420
    163    28728      -    28835         3442
    164    28836      -    28943         3466
    165    28944 -         29051         3488
    166    29052 -         29159         3510
    167    29160 -         29267         3534
    168    29268 -         29375         3556
    169    29376 -         29483         3578
    170    29484 -         29591         3602

    171    29592 -         29699         3624
    172    29700 -         29807         3646
    173    29808 -         29915         3670
    174    29916 -         30023         3692
    175    30024 -         3 0 131       3714
    176    30132 -         30239         3738
    177    30240 -         30347         3760
    178    30348 -         30455         3784
    179    30456 -         30563         3806
    180    30564      -    30671         3828

    18 1   30672      -    30779         3852
    182    30780      -    30887         3874
    183    30888      -    30995         3898
    184    30996      -    3 1 1 0·3     3920
    185          -
           3 1 1 04        3 12 1 1      3944
    186          -
           3 121 2         31319         3966
    187    31320 -         31427         3990
    188    31428 -         31535         4012
    189    31536 -         31643         4036
    190    31644 -         31751         4058

    191    31752 -         31859         4082
    192    31860 -         31967         4104
    193    31968      -    32075         4128
    194    32076      -    32183         4150
    195    32184      -    32291         4174
    196    32292      -    32399         4198
    197    32400      -    32507         4220
    198    32508      -    32615         4244
    199    32616      -    32723         4266
    200    32724      -    32831         4290
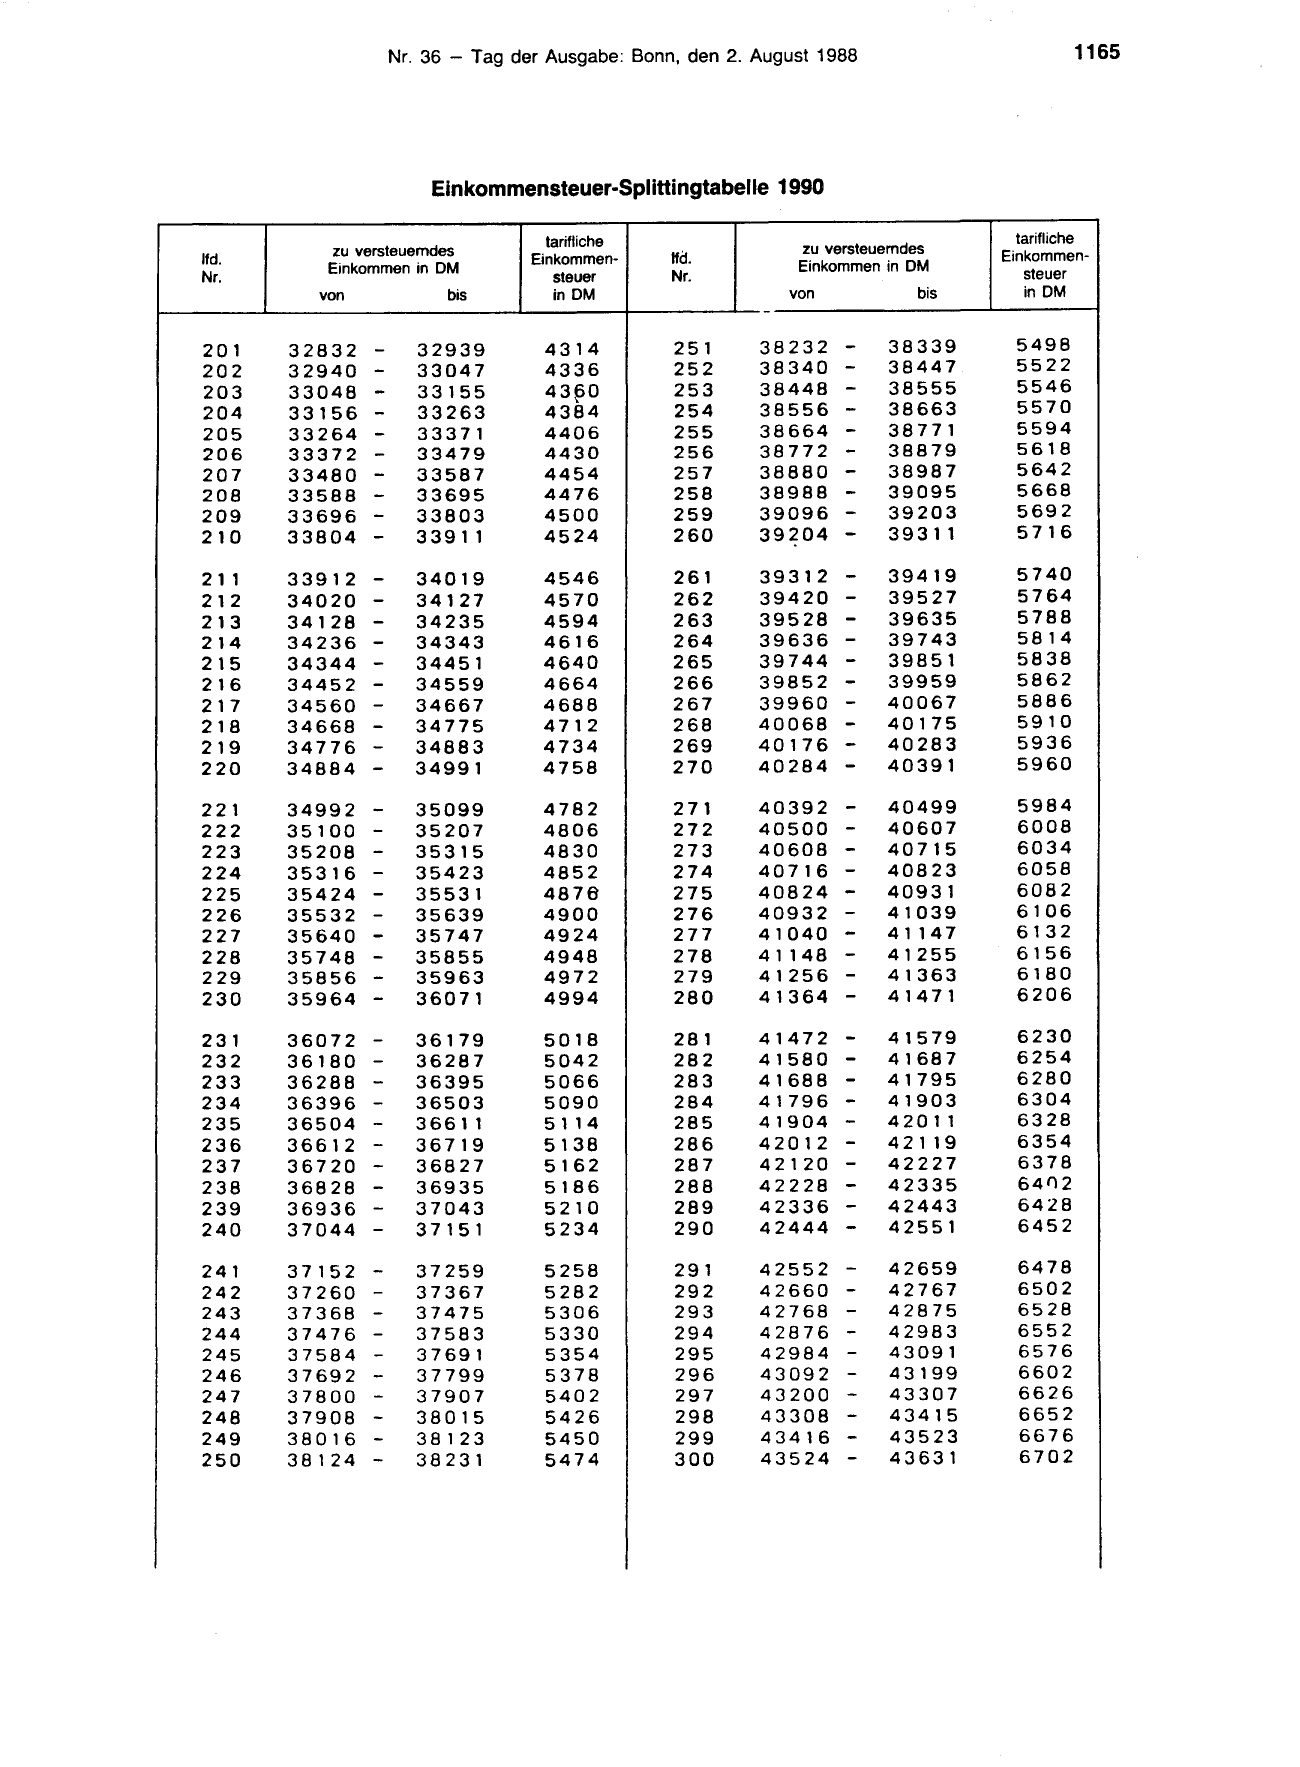
                       Einkommensteuer-Splittingtabelle

                                    tarifliche
          zu versteuerndes
lfd.                              Einkommen-     lfd.
          Einkommen in DM
Nr.                                 steuer       Nr.
         von             bis         in DM

201    32832   -      32939        4314          251
202    32940   -      33047        4336          252
203    33048   -      33155        43p0          253
204    33156   -      33263        4384          254
205    33264   -      33371        4406          255
206    33372   -      33479        4430          256
207    33480   -      33587        4454          257
208    33588   -      33695        4476          258
209    33696   -      33803        4500          259
210    33804   -      3391 1       4524          260

2 11   33912   -     34019         4546          261
212    34020   -     34127         4570          262
213    34128   -     34235         4594          263
214    34236 -       34343         4616          264
215    34344   -     34451         4640          265
216    34452   -     34559         4664          266
217    34560   -     34667         4688          267
218    34668   -     34775         4712          268
219    34776   -     34883         4734          269
220    34884   -     34991         4758          270

221    34992   -     35099         4782          271
222    35100   -     35207         4806          272
223    35208   -     35315         4830          273
224    35316   -     35423         4852          274
225    35424   -     35531         4876          275
226    35532   -     35639         4900          276
227    35640   -     35747         4924          277
228    35748   -     35855         4948          278
229    35856   -     35963         4972          279
230    35964   -     36071         4994          280

231    36072   -     36179         5018          281
232    36180   -     36287         5042          282
233    36288   -     36395         5066          283
234    36396   -     36503         5090          284
235    36504   -     3661 1        51 14         285
236    36612   -     36719         5138          286
237    36720   -     36827         5162          287
238    36828   -     36935         5186          288
239    36936 -       37043         5210          289
240    37044 -       37151         5234          290

241    37152 -        37259        5258          291
242    37260 -        37367        5282          292
243    37368   -      37475        5306          293
244    37476 -        37583        5330          294
245    37584 -        37691        5354          295
246    37692 -        37799        5378          296
247    37800 -        37907        5402          297
248    37908 -        38015        5426          298
249    38016 -        38123        5450          299
250    38124 -        38231        5474          300

1990

                            tarifliche
      zu versteuerndes    Einkommen-
      Einkommen in DM
                             steuer

     von            bis      in DM

  38232    -     38339      5498
  38340    -     38447      5522
  38448    -     38555      5546
  38556    -     38663      5570
  38664    -     38771      5594
  38772    -     38879      5618
  38880    -     38987      5642
  38988    -     39095      5668
  39096    -     39203      5692
  39204 -        39311      5716

  39312 -       39419       5740
  39420 -       39527       5764
  39528 -       39635       5788
  39636    -    39743       5814
  39744 -       39851       5838
  39852 -       39959       5862
  39960 -       40067       5886
  40068 -       40175       5910
  40176 -       40283       5936
  40284 -       40391       5960

  40392 -       40499       5984
  40500 -       40607       6008
  40608 -       40715       6034
  40716 -       40823       6058
  40824 -       40931       6082
  40932 -       41039       6106
  41040 -       4114 7      6132
  41 148-       41255       6156
  41256 -       41363       6180
  41364 -       41471       6206

  41472 -       41579       6230
  41580    -    41687       6254
  41688    -    41795       6280
  41796    -    41903       6304
  41904    -    4 20 11     6328
  42012    -    42 1 19     6354
  42120 -       42227       6378
  42228    -    42335       64()2
  42336 -        42443      6428
  42444 -        42551      6452

  42552    -     42659      6478
  42660    -     42767      6502
  42768    -     42875      6528
  42876    -     42983      6552
  42984    -     43091      6576
  43092    -     43199      6602
  43200    -     43307      6626
  43308    -     43415      6652
  43416    -     43523      6676
  43524    -     43631      6702
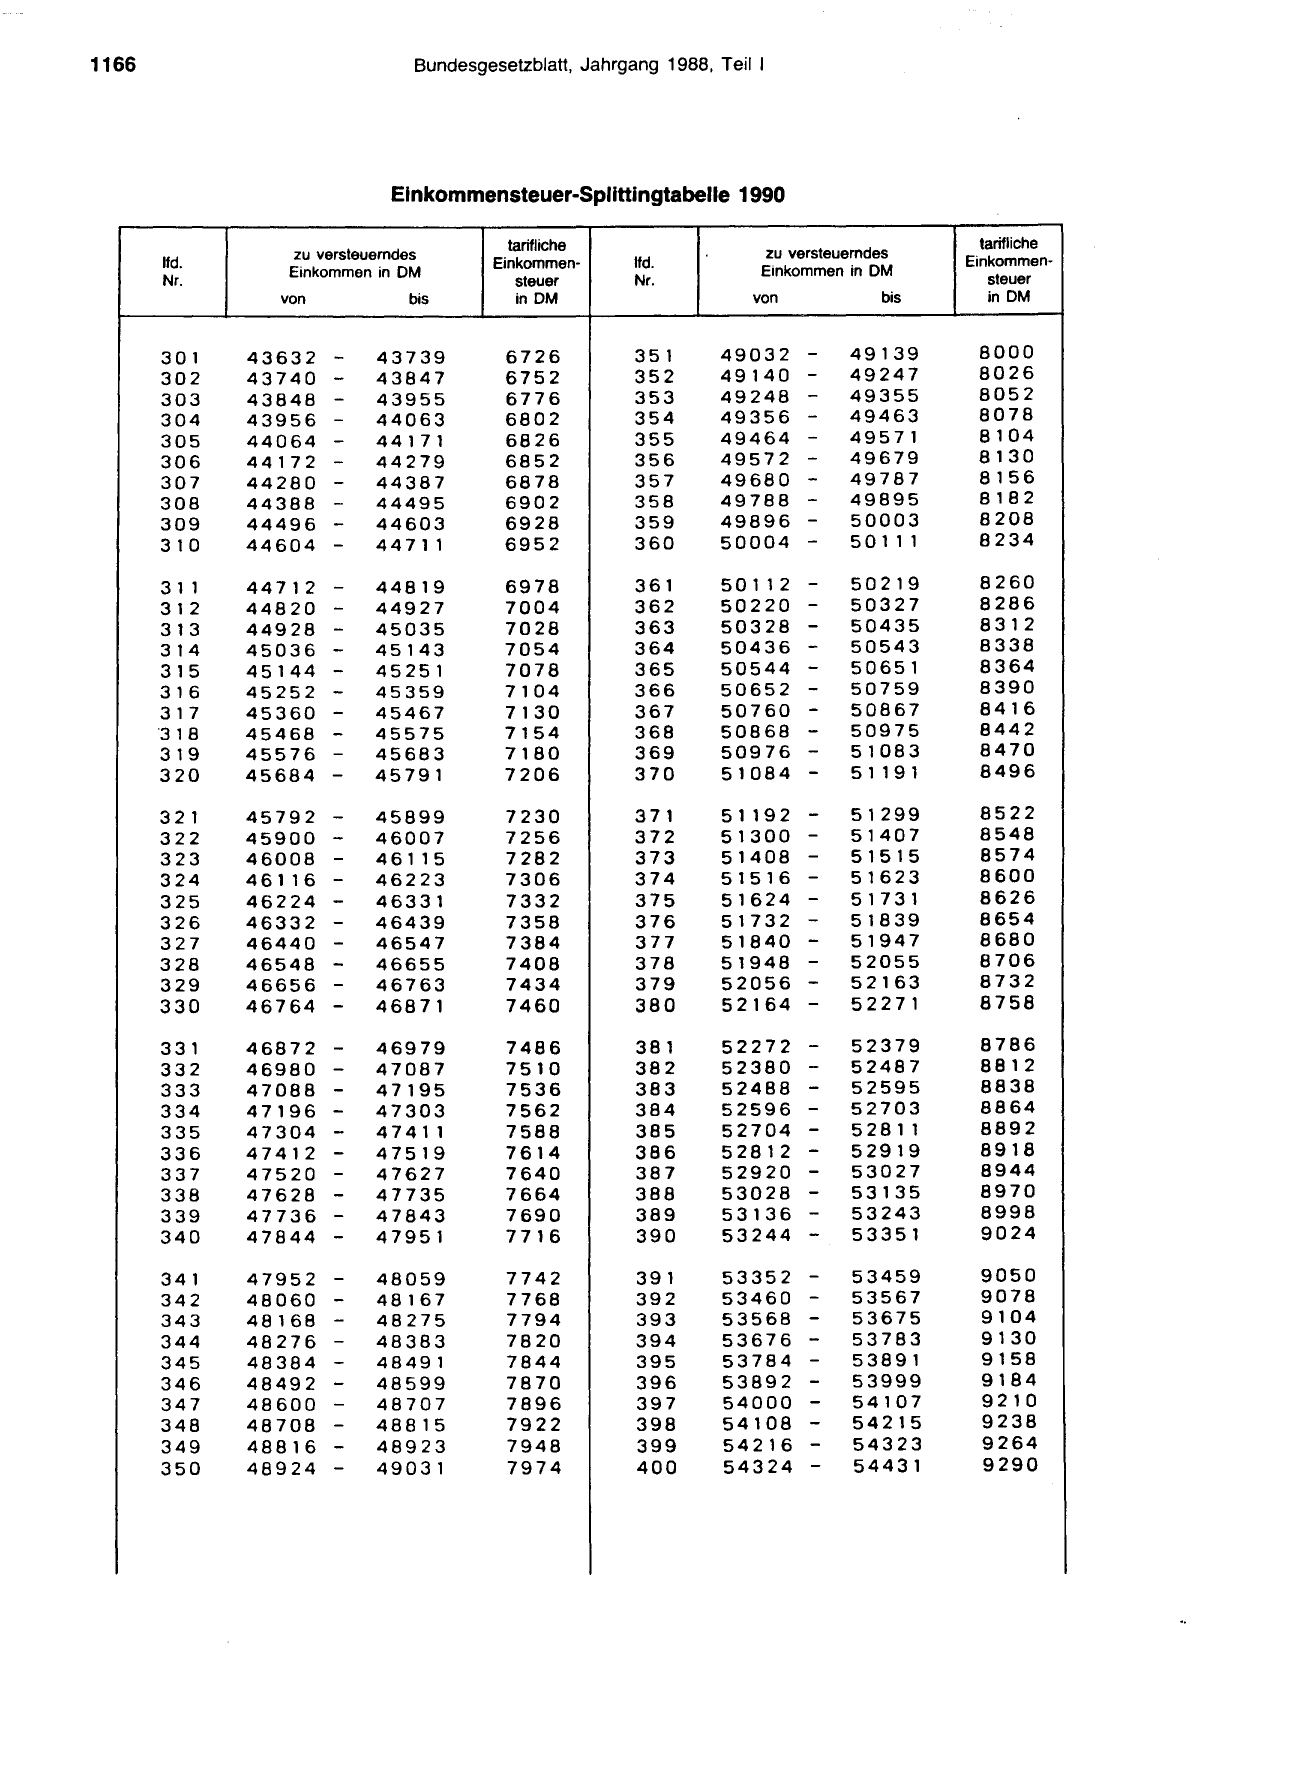
1166                              Bundesgesetzblatt, Jahrgang 1988, Teil 1
                               Einkommensteuer-Splittingtabelle 1990

                                            tarifliche
                   zu versteuerndes
       lfd.                               Einkommen-      lfd.
                   Einkommen in DM
       Nr.                                   steuer       Nr.
                  von            bis         in DM

       301      43632 -      43739          6726          351
       302      43740 -      43847          6752          352
       303      43848 -      43955          6776          353
       304      43956 -      44063          6802          354
       305      44064 -      44171          6826          355
       306      44172 -      44279          6852          356
       307      44280 -      44387          6878          357
       308      44388 -      44495          6902          358
       309      44496 -      44603          6928          359
       310      44604 -      44 71 1        6952          360

        3 11    44712 -      44819          6978          361
        312     44820 -      44927          7004          362
        313     44928 -      45035          7028          363
        314     45036 -      45143          7054          364
        315     45144 -      45251          7078          365
        316     45252 -      45359          7104          366
        317     45360 -      45467          7130          367
       ·3 1 8   45468 -      45575          7154          368
        319     45576 -      45683          7180          369
        320     45684 -      45791          7206          370

       321      45792 -      45899          7230          371
       322      45900   -    46007          7256          372
       323      46008   -    461 15         7282          373
       324      46116   -    46223          7306          374
       325      46224   -    46331          7332          375
       326      46332   -    46439          7358          376
       327      46440   -    46547          7384          377
       328      46548   -    46655          7408          378
       329      46656   -    46763          7434          379
       330      46764   -    46871          7460          380

       331      46872   -    46979          7486          381
       332      46980   -    47087          7510          382
       333      47088   -    47195          7536          383
       334      47196   -    47303          7562          384
       335      47304   -    4 7 41 1       7588          385
       336      47412   -    47519          7614          386
       337      47520   -    47627          7640          387
       338      47628   -    47735          7664          388
       339      47736   -    47843          7690          389
       340      47844   -    47951          7716          390

       341      47952   -    48059          7742          391
       342      48060   -    48167          7768          392
       343      48168   -    48275          7794          393
       344      48276   -    48383          7820          394
       345      48384   -    48491          7844          395
       346      48492   -    48599          7870          396
       347      48600   -    48707          7896          397
       348      48708   -    48815          7922          398
       349      48816   -    48923          7948          399
       350      48924   -    49031          7974          400

                            tarifliche
     zu versteuerndes
                          Einkommen-
     Einkommen in DM
                             steuer
    von            bis       in DM

49032     -    49139       8000
49140     -    49247       8026
49248     -    49355       8052
49356     -    49463       8078
49464     -    49571       8104
49572     -    49679       8130
49680     -    49787       8156
49788     -    49895       8182
49896     -    50003       8208
50004     -    50 111      8234

5 0 112   -    50219       8260
50220     -    50327       8286
50328     -    50435       8312
50436   -      50543       8338
50544   -      50651       8364
50652   -      50759       8390
50760   -      50867       8416
50868   -      50975       8442
50976   -      51083       8470
51084   -      5 1 191     8496

51 19 2 -      51299       8522
51300 -        51407       8548
51408 -        51515       8574
51516 -        51623       8600
51624 -        5 173 1     8626
51732 -        51839       8654
51840 -        51947       8680
51948 -        52055       8706
52056 -        52163       8732
52164 -        52271       8758

52272 -        52379        8786
52380 -        52487        8812
52488 -        52595        8838
52596 -        52703        8864
52704 -        5 28 1 1     8892
52812 -        52919        8918
52920 -        53027        8944
53028 -        53135        8970
53136 -        53243        8998
53244 -        53351        9024

53352     -     53459       9050
53460     -     53567       9078
53568     -     53675       9104
53676     -     53783       9130
53784     -     53891       9158
53892     -     53999       9184
54000     -     54107       9210
54108     -     54215       9238
54216     -     54323       9264
54324     -     54431       9290
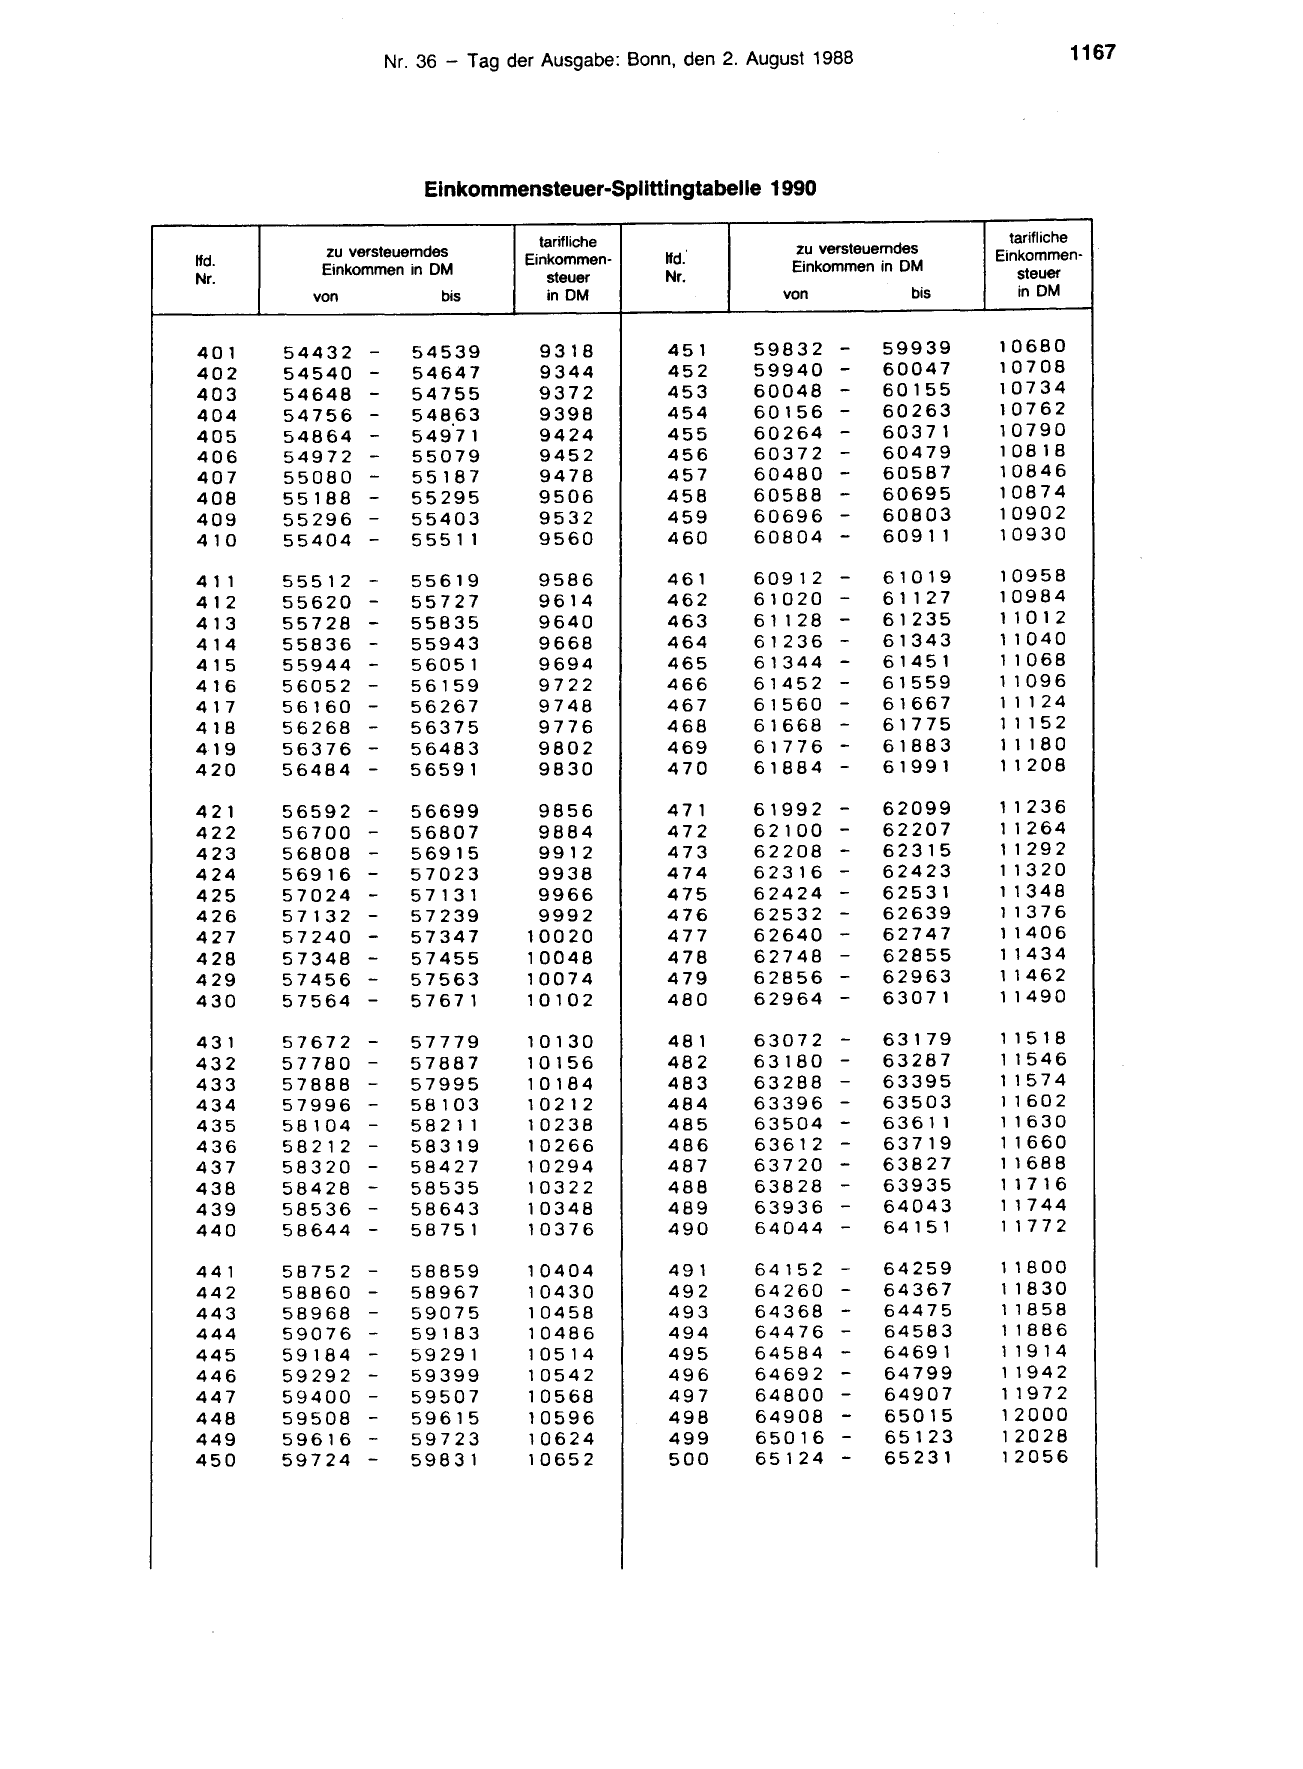
                       Einkommensteuer-Spllttingtabelle 1990

                                   tarifliche
          zu versteuerndes
lfd.                             Einkommen-
          Einkommen in DM
Nr.                                 steuer
         von             bis        in DM

401    54432   -     54539         9318
402    54540   -     54647         9344
403    54648   -     54755         9372
404    54756   -     548_63        9398
405    54864   -     54971         9424
406    54972   -     55079         9452
407    55080   -     55187         9478
408    55188   -     55295         9506
409    55296   -     55403         9532
410    55404   -     555 11        9560

4 11   55512   -     55619         9586
412    55620   -     55727         9614
413    55728 -       55835         9640
414    55836 -       55943         9668
415    55944 -       56051         9694
416    56052 -       56159         9722
417    56160 -       56267         9748
418    56268 -       56375         9776
419    56376 -       56483         9802
420    56484 -       56591         9830

421    56592 -       56699         9856
422    56700 -       56807         9884
423    56808 -       56915         9912
424    56916 -       57023         9938
425    57024 -       57131         9966
426    57132 -       57239         9992
427    57240 -       57347        10020
428    57348 -       57455        10048
429    57456   -     57563        10074
430    57564   -     57671        10102

431    57672   -     57779        10130
432    57780   -     57887        10156
433    57888   -     57995        10184
434    57996   -     58103        102 1 2
435    58104   -     582 11       10238
436    58212   -     58319        10266
437    58320   -     58427        10294
438    58428   -     58535        10322
439    58536   -     58643        10348
440    58644   -     58751        10376

441    58752   -     58859        10404
442    58860   -     58967        10430
443    58968   -     59075        10458
444    59076   -     59183        10486
445    59184   -     59291        10514
446    59292   -     59399        10542
447    59400   -     59507        10568
448    59508   -     59615        10596
449    59616   -     59723        10624
450    59724   -     59831        10652

                                     tarifliche
              zu versteuerndes     Einkommen-
lfd.'
              Einkommen in DM         steuer
Nr.
             von            bis       in DM

 451      59832     -    59939     10680
 452      59940     -    60047     10708
 453      60048     -    60155     10734
 454      60156     -    60263     10762
 455      60264     -    60371     10790
 456      60372     -    60479     10818
 457      60480     -    60587     10846
 458      60588     -    60695     10874
 459      60696     -    60803     10902
 460      60804     -    60911     10930

 461      60912     -    61019     10958
 462      61020     -    61 1 27   10984
 463      6 1 128   -    61235     1 10 1 2
 464      61236     -    61343     1 1 040
 465      61344     -    61451     1 1 068
 466      61452     -    61559     1 1 096
 467      61560     -    61667     1 1 1 24
 468      61668     -    61775     1 1 152
 469      61776     -    61883     1 1 1 80
 470      61884     -    61991     1 1 208

 471      61992     -    62099     11236
 472      62100     -    62207     1 1 264
 473      62208 -        62315     1 1 292
 474      62316 -        62423     1 1320
 475      62424 -        62531     1 1 348
 476      62532 -        62639     11376
 477      62640 -        62747     1 1406
 478      62748 -        62855     1 1434
 479      62856 -        62963     1 1 462
 480      62964 -        63071     1 1 490

 481      63072 -        63179     1 151 8
 482      63180 -        63287     11546
 483      63288 -        63395     1 157 4
 484      63396 -        63503     1 1602
 485      63504 -        6361 1    1 1 630
 486      63612 -        63719     1 1660
 487      63720 -        63827     11688
 488      63828 -        63935     1 171 6
 489      63936 -        64043     1 1 744
 490      64044 -        64151     11772

 491      64152 -        64259     1 1 B O0
 492      64260 -        64367     1 1830
 493      64368 -        64475     1 185 8
 494      64476 -        64583     1 1886
 495      64584 -        64691     1 191 4
 496      64692 -        64799     1 194 2
 497      64800 -        64907     1 19 7 2
 498      64908 -        65015     12000
 499      65016 -        65123     12028
 500      65124 -        65231     12056
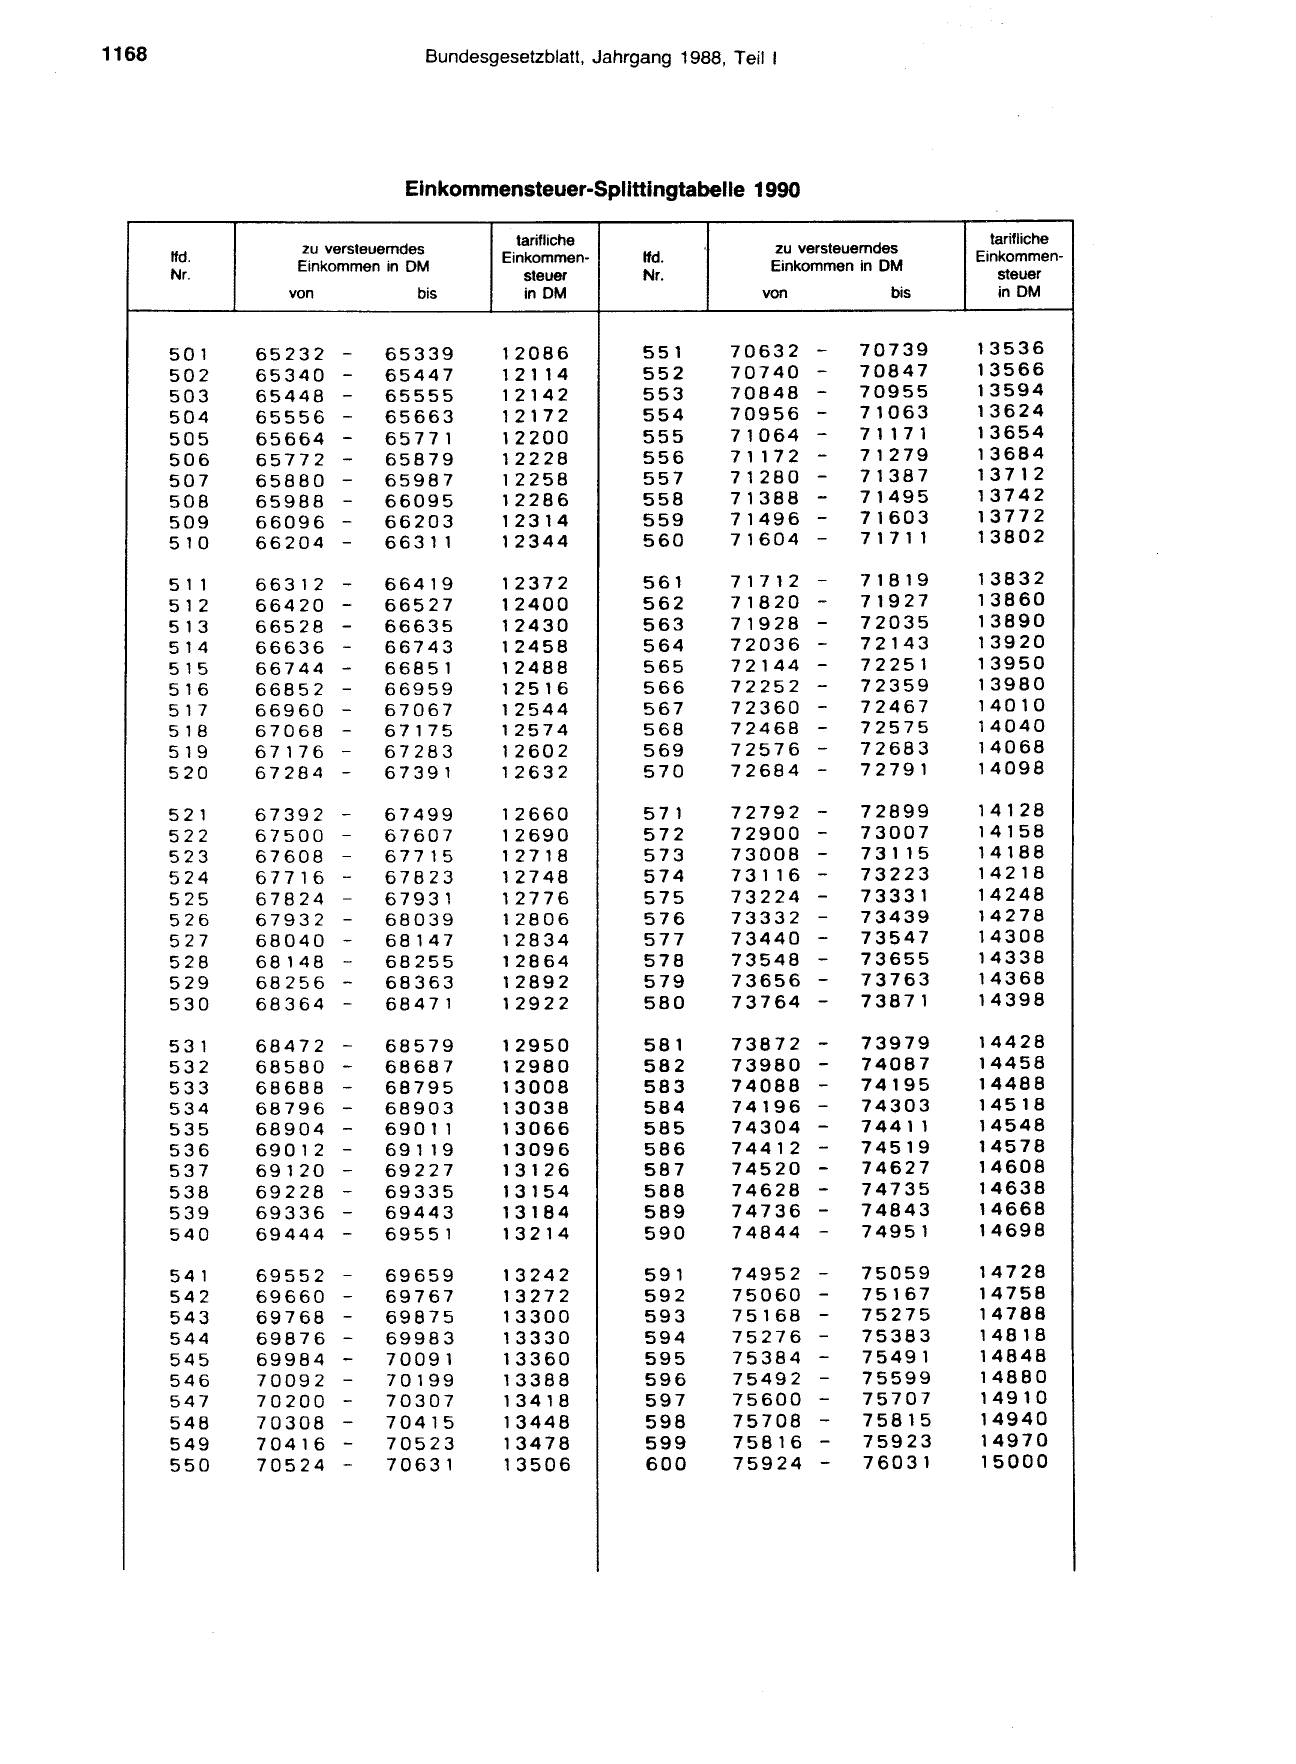
1168                            Bundesgesetzblatt, Jahrgang 1988, Teil 1

                              Einkommensteuer-Spllttingtabelle

                                          tarifliche
                 zu versteuerndes
       lfd.                             Einkommen-      lfd.
                 Einkommen in DM
       Nr.                                 steuer       Nr.
                von            bis         in DM

       501    65232 -      65339        12086           551
       502    65340 -      65447        121 1 4         552
       503    65448 -      65555        12142           553
       504    65556 -      65663        12172           554
       505    65664 -      65771        12200           555
       506    65772 -      65879        12228           556
       507    65880 -      65987        12258           557
       508    65988 -      66095        12286           558
       509    66096 -      66203        12314           559
       510    66204 -      66 3 1 1     12344           560

       5 11   66312   -    66419        12372           561
       512    66420   -    66527        12400           562
       513    66528   -    66635        12430           563
       514    66636   -    66743        12458           564
       515    66744   -    66851        12488           565
       516    66852   -    66959        12516           566
       517    66960   -    67067        12544           567
       518    67068   -    67175        12574           568
       519    67176   -    67283        12602           569
       520    67284   -    67391        12632           570

       521    67392   -    67499        12660           571
       522    67500   -    67607        12690           572
       523    67608   -    67715        127 1 8         573
       524    67716   -    67823        12748           574
       525    67824   -    67931        12776           575
       526    67932   -    68039        12806           576
       527    68040   -    68147        12834           577
       528    68148   -    68255        12864           578
       529    68256   -    68363        12892           579
       530    68364   -    68471        12922           580

       531    68472 -      68579        12950           581
       532    68580 -      68687        12980           582
       533    68688 -      68795        13008           583
       534    68796 -      68903        13038           584
       535    68904 -      690 1 1      13066           585
       536    69012 -      69 1 1 9     13096           586
       537    69120 -      69227        13126           587
       538    69228 -      69335        13154           588
       539    69336 -      69443        13184           589
       540    69444 -      69551        13214           590

       541    69552 -      69659        13242           591
       542    69660 -      69767        13272           592
       543    69768 -      69875        13300           593
       544    69876 -      69983        13330           594
       545    69984 -      70091        13360           595
       546    70092 -      70199        13388           596
       547    70200 -      70307        13418           597
       548    70308 -      70415        13448           598
       549    70416 -      70523        13478           599
       550    70524 -      70631        13506           600

1990

                               tarifliche
       zu versteuerndes
                             Einkommen-
       Einkommen in DM
                                steuer
      von            bis        in DM

   70632      -   70739      13536
   70740      -   70847      13566
   70848      -   70955      13594
   70956      -   71063      13624
   71064      -   7 1 17 1   13654
   7 1 172    -   71279      13684
   71280      -   71387      137 1 2
   71388      -   71495      13742
   71496      -   71603      13772
   71604      -   7 17 1 1   13802

   7 171 2    -   7 181 9    13832
   71820      -   71927      13860
   71928      -   72035      13890
   72036      -   72143      13920
   72144      -   72251      13950
   72252      -   72359      13980
   72360      -   72467      14010
   72468      -   72575      14040
   72576      -   72683      14068
   72684      -   72791      14098

   72792      -   72899      14128
   72900      -   73007      14158
   73008      -   7 3 1 15   14188
   7 3 1 16   -   73223      14218
   73224      -   73331      14248
   73332      -   73439      14278
   73440      -   73547      14308
   73548      -   73655      14338
   73656      -   73763      14368
   73764      -   73871      14398

   73872      -   73979      14428
   73980      -   74087      14458
   74088      -   74195      14488
   74196      -   74303      14518
   74304      -   7441 1     14548
   74412      -   74519      14578
   74520      -   74627      14608
   74628      -   74735      14638
   74736      -   74843      14668
   74844      -   74951      14698

   74952 -        75059      14728
   75060 -        75167      14758
   75168 -        75275      14788
   75276 -        75383      14818
   75384 -        75491      14848
   75492 -        75599      14880
   75600 -        75707      14910
   75708 -        75815      14940
   75816 -        75923      14970
   75924 -        76031      15000
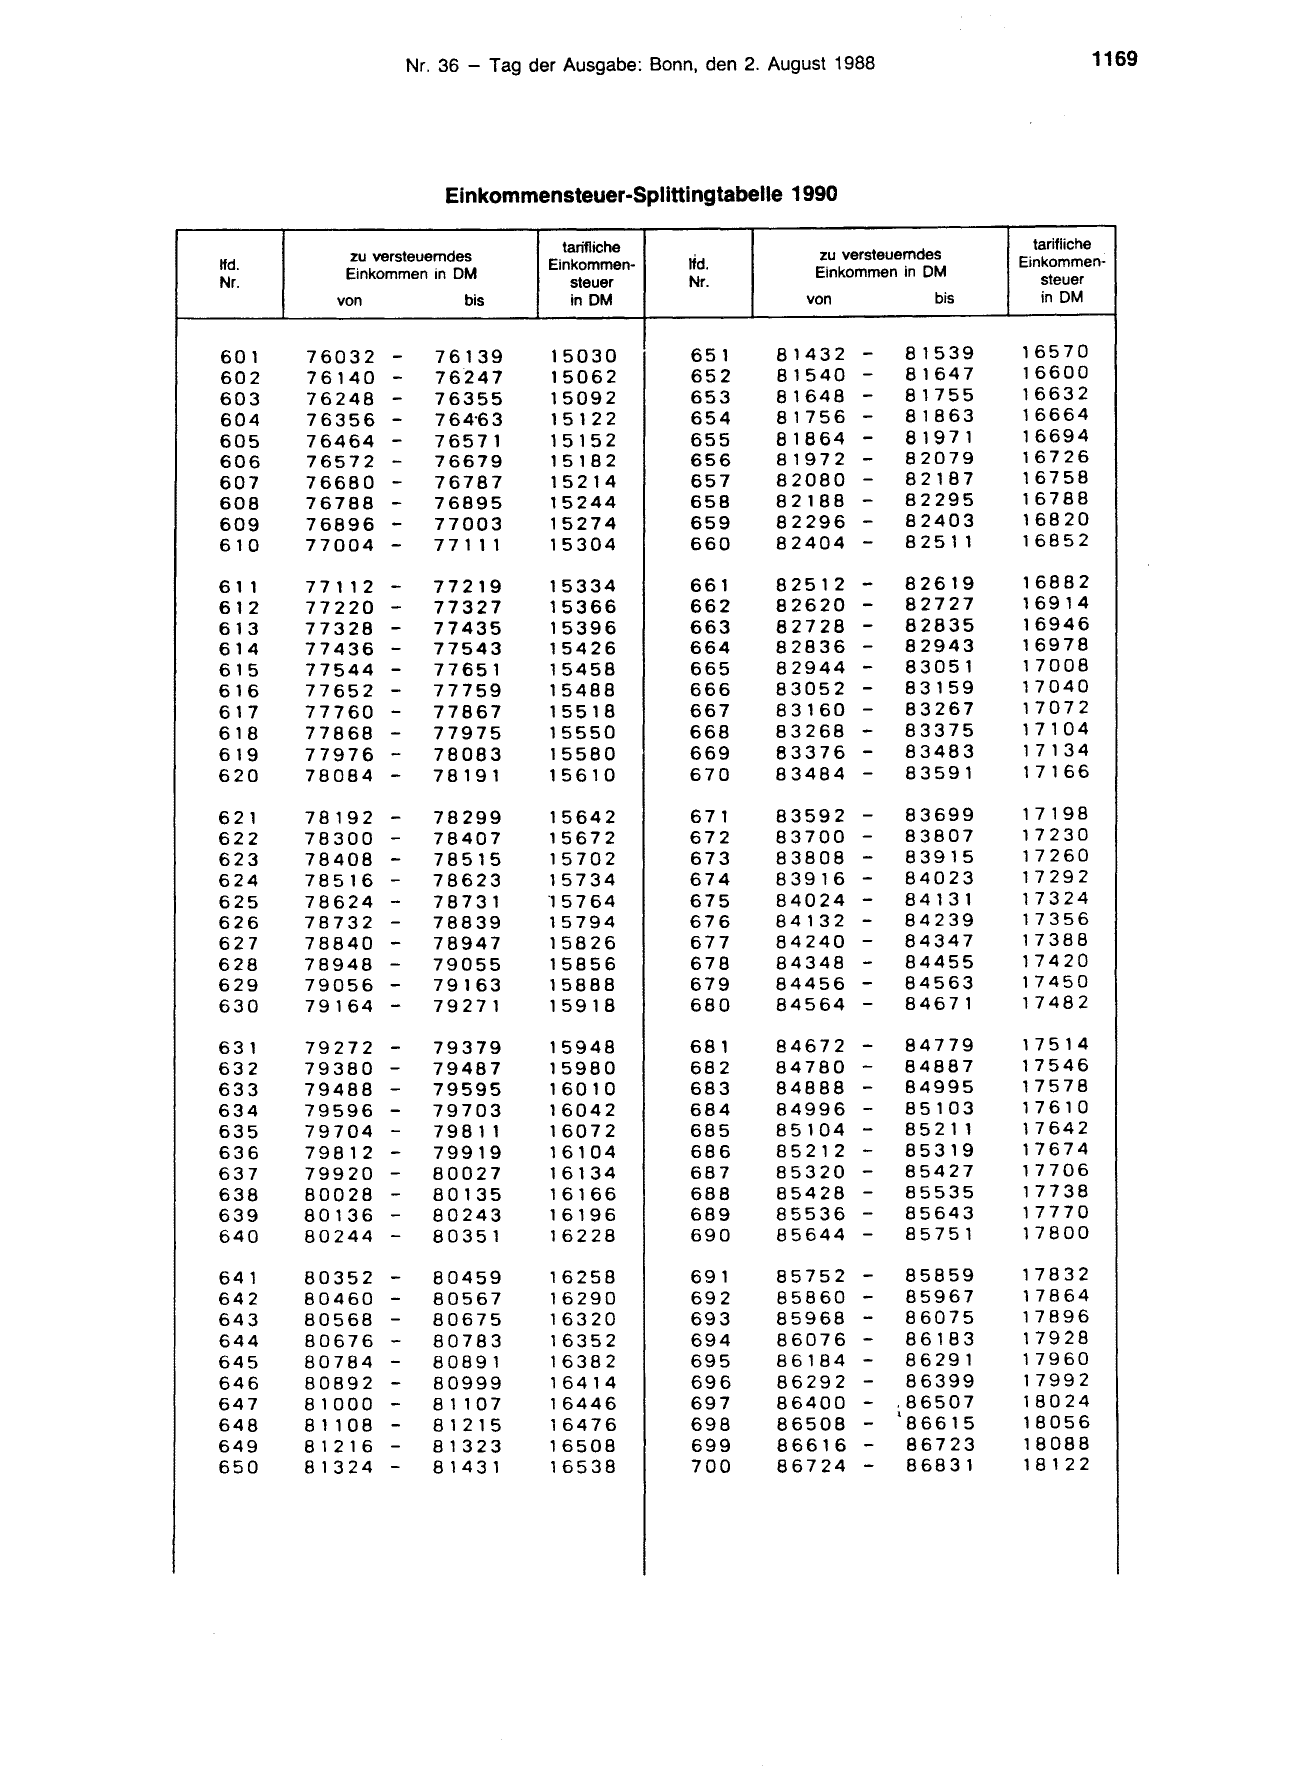
                           Einkommensteuer-Spllttingtabelle

                                        tarifliche
           zu versteuerndes
lfd.
           Einkommen in DM
                                      Einkommen-     lfd.

Nr.                                      steuer      Nr.
          von                bis         in DM

601    76032      -      76139        15030          651
602    76140      -      76247        15062          652
603    76248      -      76355        15092          653
604    76356      -      764·63       15122          654
605    76464      -      76571        15152          655
606    76572      -      76679        15182          656
607    76680      -      76787        15214          657
608    76788      -      76895        15244          658
609    76896      -      77003        15274          659
610    77004    -        77 111       15304          660

6 11   7 7 1 12 -        77219        15334          661
612    77220      -      77327        15366          662
613    77328      -      77435        15396          663
614    77436      -      77543        15426          664
615    77544      -      77651        15458          665
616    77652      -      77759        15488          666
617    77760      -      77867        15518          667
618    77868      -      77975        15550          668
619    77976      -      78083        15580          669
620    78084      -      78191        15610          670

621    78192      -      78299        15642          671
622    78300       -     78407        15672          672
623
624
       78408
       78516
                  --     78515
                         78623
                                      15702
                                      15734
                                                     673
                                                     674

625    78624       -     78731        ·157 64        675
626    78732       -     78839        15794          676
627    78840       -     78947        15826          677
628    78948      -      79055        15856          678
629    79056      -      79163        15888          679
630    79164       -     79271        15918          680

631    79272      -      79379        15948          681
632    79380      -      79487        15980          682
633    79488      -      79595        16010          683
634    79596      -      79703        16042          684
635    79704      -      79 8 1 1     16072          685
636    79812      -      79919        16104          686
637    79920      -      80027        16134          687
638    80028      -      80135        16166          688
639    80136      -      80243        16196          689
640    80244      -      80351        16228          690

641    80352      -      80459        16258          691
642    80460      -      80567        16290          692
643    80568      -      80675        16320          693
644    80676      -      80783        16352          694
645    80784      -      80891        16382          695
646    80892      -      80999        16414          696
647    81000      -      8 1 107      16446          697
648    8 1 1 08   -      81215        16476          698

649    81216      -      81323        16508          699
650    81324      -      81431        16538          700

1990

                              tarifliche
      zu versteuerndes

      Einkommen in DM
                            Einkommen-
                               steuer
     von            bis        in DM

  81432 -        81539      16570
  81540 -        81647      16600
  81648 -        81755      16632
  81756 -        81863      16664
  81864 -        8 197 1    16694
  81972 -        82079      16726
  82080 -        82187      16758
  82188 -        82295      16788
  82296 -        82403      16820
  82404 -        8 25 1 1   16852

  82512 -        82619      16882
  82620 -        82727      16914
  82728 -        82835      16946
  82836 -        82943      16978
  82944 -        83051      17008
  83052 -        83159      17040
  83160 -        83267      17072
  83268 -        83375      17104
  83376 -        83483      17134
  83484 -        83591      17166

  83592 -       83699       17198
  83700 -       83807       17230

  83808
  83916
           -
           -
                83915
                84023
                            17260
                            17292
  84024    -    84131       17324
  84132    -    84239       17356
  84240    -    84347       17388
  84348    -    84455       17420
  84456    -    84563       17450
  84564    -    84671       17482

  84672    -    84779       17514
  84780    -    84887       17546
  84888    -    84995       17578
  84996    -    85103       17610
  85104    -    852 11      17642
  85212    -    85319       17674
  85320    -    85427       17706
  85428 -       85535       17738
  85536 -       85643       17770
  85644 -       85751       17800

  85752 -         85859     17832
  85860 -         85967     17864
  85968 -         86075     17896
  86076 -         86183     17928
  86184 -         86291     17960
  86292 -         86399     17992
  86400 -       .86507      18024
  86508    -    1
                  86615     18056
  86616    -      86723     18088
  86724    -      86831     18122
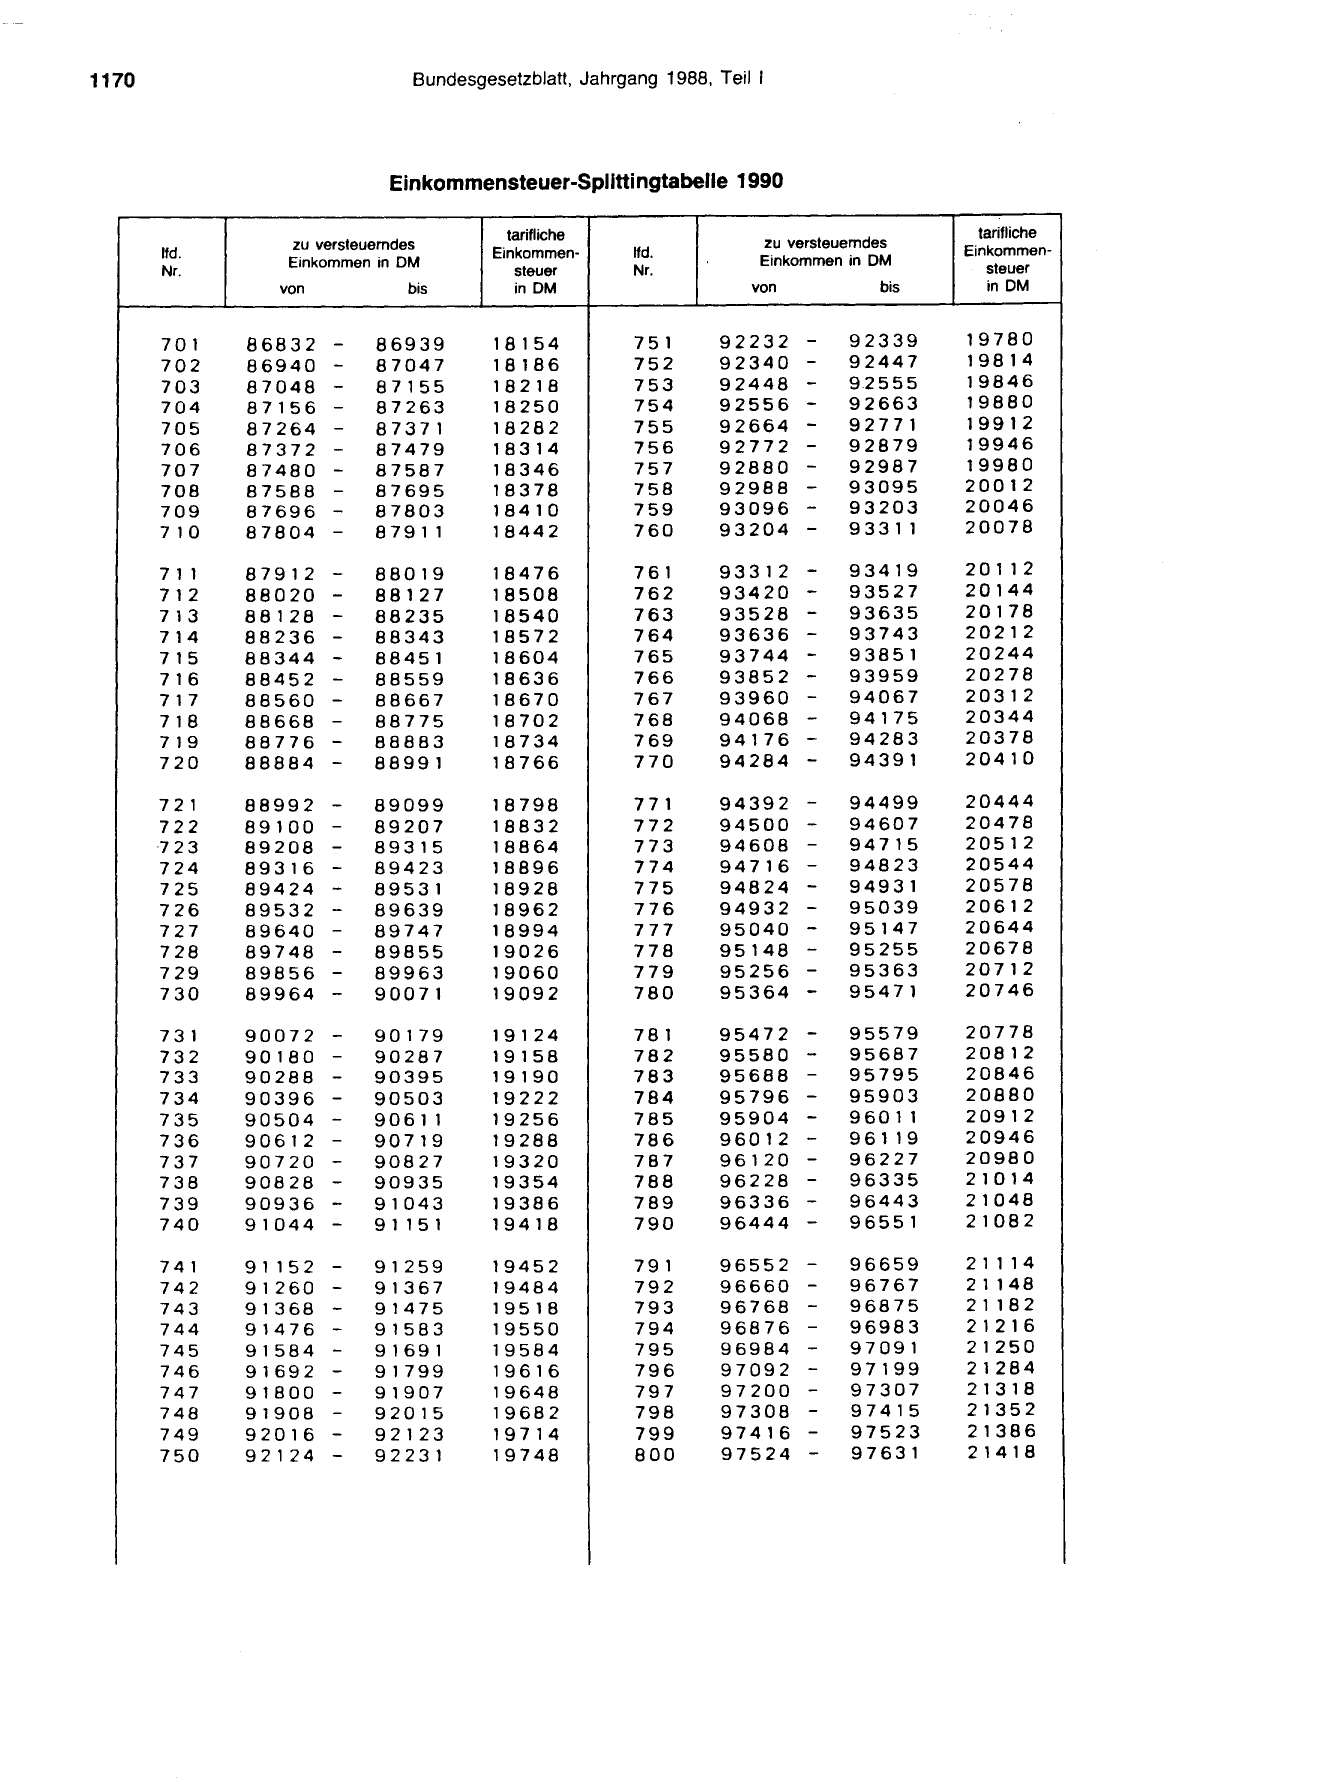
1170                              Bundesgesetzblatt, Jahrgang 1988, Teil 1

                               Einkommensteuer-Splittingtabelle

                                            tarifliche
                   zu versteuerndes
       lfd.                               Einkommen-      lfd.
                   Einkommen in DM
       Nr.                                   steuer       Nr.
                  von            bis         in DM

       701     86832    -    86939        18154           751
       702     86940    -    87047        18186           752
       703     87048    -    87155        18218           753
       704     87156    -    87263        18250           754
       705     87264    -    87371        18282           755
       706     87372    -    87479        18314           756
       707     87480    -    87587        18346           757
       708     87588    -    87695        18378           758
       709     87696    -    87803        18410           759
       7 10    87804    -    8 79 1 1     18442           760

       7 11    87912    -    88019        18476           761
       7 12    88020    -    88127        18508           762
       713     88128    -    88235        18540           763
       714     88236    -    88343        18572           764
       715     88344    -    88451        18604           765
       716     88452    -    88559        18636           766
       7 17    88560    -    88667        18670           767
       718     88668    -    88775        18702           768
       719     88776    -    88883        18734           769
       720     88884    -    88991        18766           770

        721    88992    -    89099        18798           771
        722    89100    -    89207        18832           772
       ·7 23   89208    -    89315        18864           773
        724    89316    -    89423        18896           774
        725    89424    -    89531        18928           775
        726    89532    -    89639        18962           776
        727    89640    -    89747        18994           777
        728    89748    -    89855        19026           778
        729    89856 -       89963        19060           779
        730    89964 -       90071        19092           780

       731     90072 -       90179        19124           781
       732     90180    -    90287        19158           782
       733     90288    -    90395        19190           783
       734     90396    -    90503        19222           784
       735     90504    -    9061 1       19256           785
       736     90612    -    90719        19288           786
       737     90720    -    90827        19320           787
       738     90828    -    90935        19354           788
       739     90936    -    91043        19386           789
       740     91044    -    9 1 15 1     19418           790

       741     91 152   -    91259        19452           791
       742     91260    -    91367        19484           792
       743     91368    -    91475        19518           793
       744     91476    -    91583        19550           794
       745     91584    -    91691        19584           795
       746     91692    -    91799        19616           796
       747     91800    -    91907        19648           797
       748     91908    -    92015        19682           798
       749     92016    -    92123        19714           799
       750     92124    -    92231        19748           800

1990

                               tarifliche
         zu versteuerndes    Einkommen-

         Einkommen in DM
                                steuer
        von            bis      in DM

    92232     -    92339     19780
    92340     -    92447     19814
    92448     -    9.2555    19846
    92556     -    92663     19880
    92664     -    92771     19912
    92772     -    92879     19946
    92880     -    92987     19980
    92988     -    93095     20012
    93096 -        93203     20046
    93204 -        9 33 11   20078

    93312 -        93419     20 112
    93420 -        93527     20144
    93528 -        93635     20178
    93636 -        93743     20212
    93744 -        93851     20244
    93852 -        93959     20278
    93960     -    94067     20312
    94068     -    94175     20344
    94176 -        94283     20378
    94284 -        94391     20410

    94392 -        94499     20444
    94500 -        94607     20478
    94608 -        94715     20512
    94716 -        94823     20544
    94824 -        94931     20578
    94932 -        95039     20612
    95040 -        95147     20644
    95148 -        95255     20678
    95256 -        95363     20712
    95364 -        95471     20746

    95472 -        95579     20778
    95580     -    95687     20812
    95688     -    95795     20846
    95796     -    95903     20880
    95904     -    960 1 1   20912
    96012     -    961 19    20946
    96120     -    96227     20980
    96228     -    96335     21014
    96336     -    96443     21048
    96444     -    96551     21082

    96552 -        96659     2 1 1 14
    96660 -        96767     2 1 1 48
    96768 -        96875     2 1 182
    96876 -        96983     21216
    96984 -        97091     21250
    97092 -        97199     21284
    97200 -        97307     21318
    97308 -        97415     21352
    97416 -        97523     21386
    97524 -        97631     21418
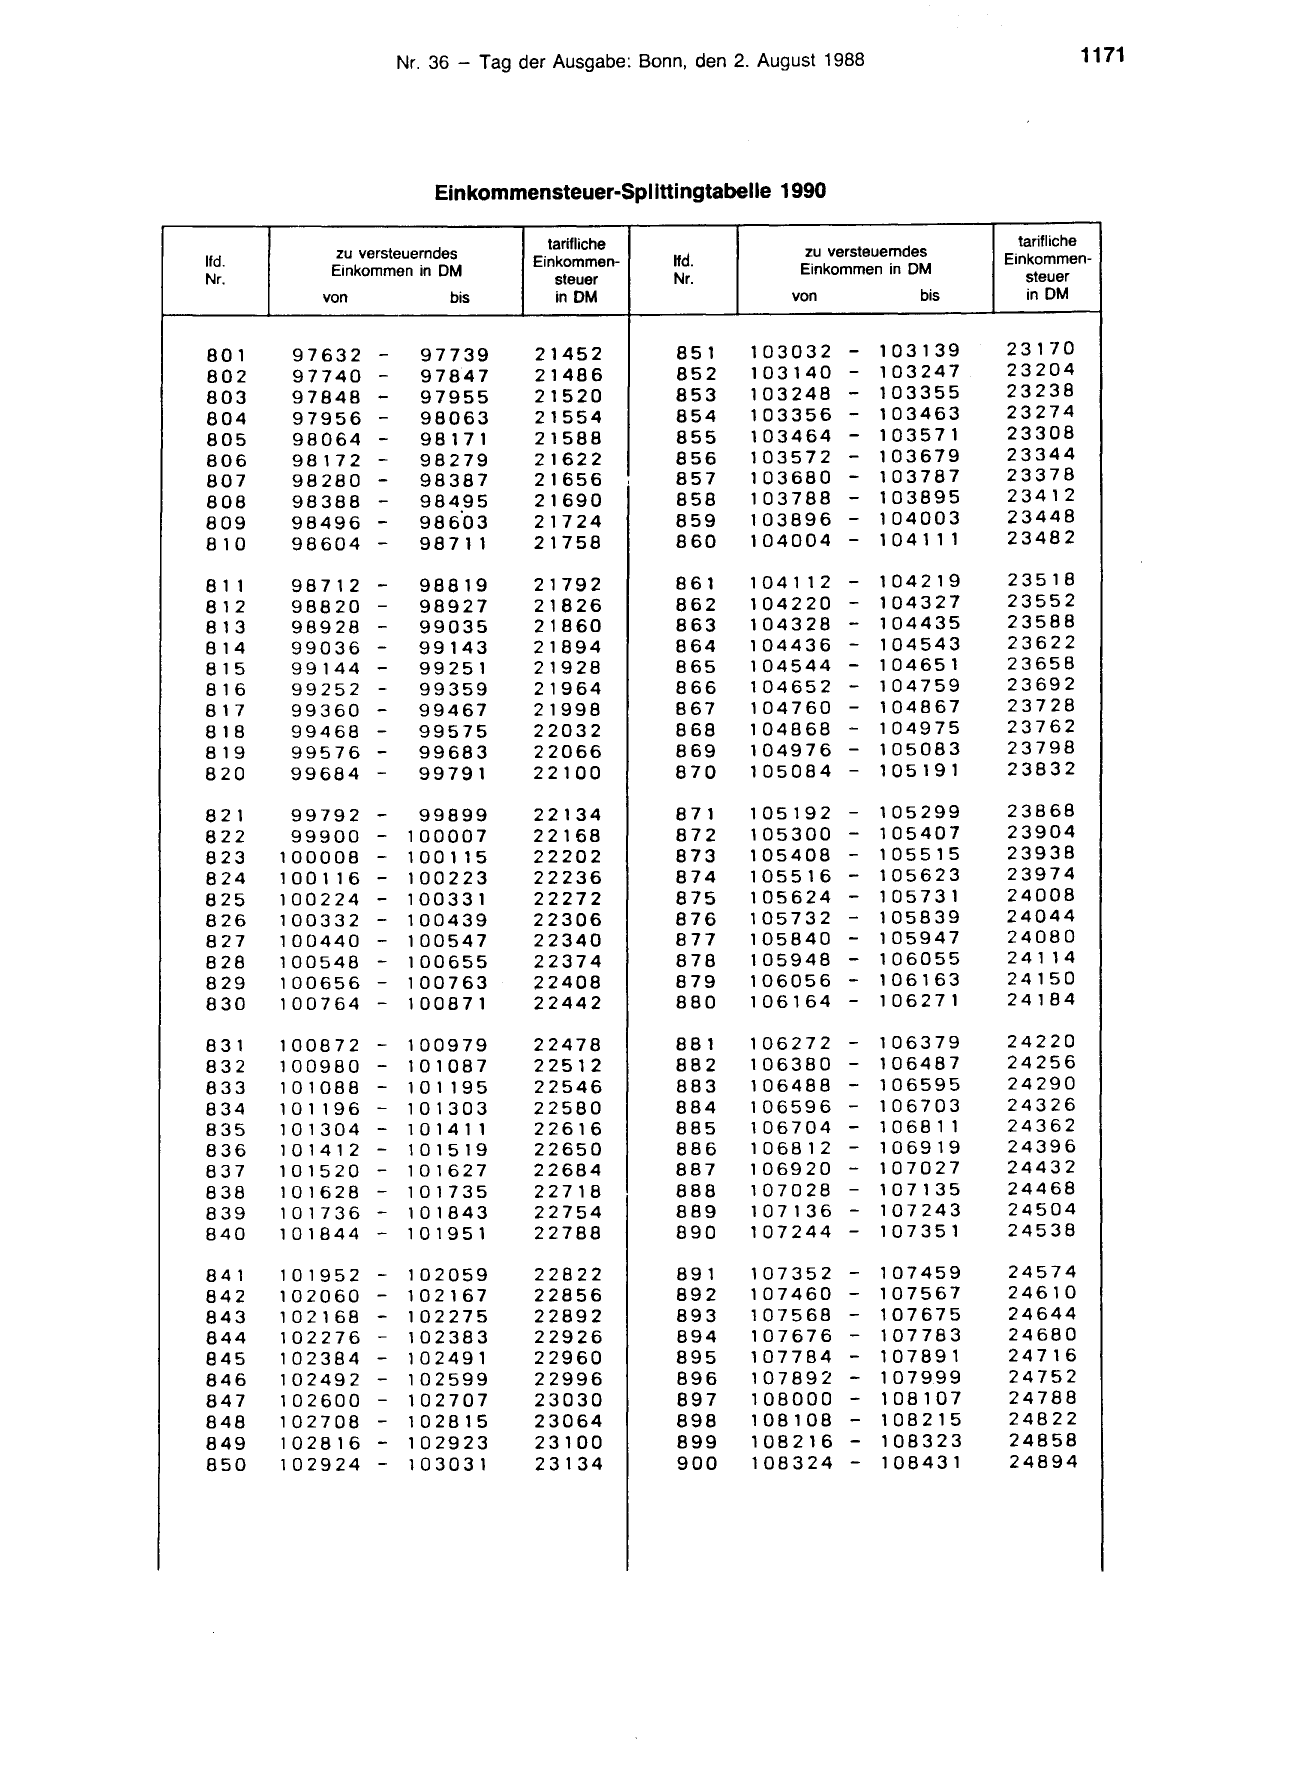
                          Einkommensteuer-Spllttingtabelle 1990

                                      tarifliche
           zu versteuerndes
lfd.                                Einkommen-

           Einkommen in DM
Nr.                                    steuer
          von              bis         in DM

801     97632     -     97739       21452
802     97740     -     97847       21486
803     97848    --     97955       21520
804     97956           98063       21554
805     98064     -     98171       21588
806     98172    -      98279       21622
807     98280    -      98387       21656
808     98388    -      98495       21690
809     98496    -      986.03      21724
810     98604    -      98 7 1 1    21758

8 11   98712     -      98819       21792
812    98820     -      98927       21826
813    98928     -      99035       21860
814    99036     -      99143       21894
815    99144     -      99251       21928
816    99252     -      99359       21964
817    99360     -      99467       21998
818    99468     -      99575       22032
819    99576     -      99683       22066
820    99684     -      99791       22100

821     99792    -      99899       22134
822     99900    - 100007           22168
823    100008    - 100115           22202
824    100116    - 100223           22236
825    100224    -     100331       22272
826    100332    -     100439       22306
827    100440    -     100547       22340
828    100548    -     100655       22374
829    100656    -     100763       22408
830    100764    -     100871       22442

831    100872    - 100979           22478
832    100980 -        101087       22512
833    101088 -        101195       22546
834    101 196-        101303       22580
835    101304 -        101411       22616
836    10141 2-        101519       22650
837    101520 -        101627       22684
838    101628 -        101735       22718
839    101736 -        101843       22754
840    101844 -        101951       22788

841    101952 -        102059       22822
842    102060 -        102167       22856
843    102168 -        102275       22892
844    102276 -        102383       22926
845    102384 -        102491       22960
846    102492 -        102599       22996
847    102600 -        102707       23030
848    102708 -        102815       23064
849    102816 -        102923       23100
850    102924    -     103031       23134

                                    tarifliche
              zu versteuerndes
lfd.          Einkommen in DM
                                  Einkommen-
                                     steuer
Nr.
             von            bis      in DM

851     103032     -    103139    23170
852     103140 - 103247           23204
853     103248 - 103355           23238
854     103356 - 103463           23274
855     103464 - 103571           23308
856     103572 - 103679           23344
857     103680 - 103787           23378
858     103788 - 103895           23412
859     103896 - 104003           23448
860     104004 - 104111           23482

861     104112 - 104219           23518
862     104220 - 104327           23552
863     104328 - 104435           23588
864     104436 - 104543           23622
865     104544 - 104651           23658
866     104652     -    104759    23692
867     104760     -    104867    23728
868     104868     -    104975    23762
869     104976     -    105083    23798
870     105084     -    105191    23832

871     105192     - 105299       23868
872     105300     -    105407    23904
873     105408     -    105515    23938
874     105516     -    105623    23974
875     105624     -    105731    24008
876     105732     -    105839    24044
877     105840     -    105947    24080
878     105948 -        106055    241 14
879     106056 -        106163    24150
880     106164 -        106271    24184

881     106272 - 106379           24220
882     106380 - 106487           24256
883     106488 - 106595           24290
884     106596 - 106703           24326
885     106704 - 106811           24362
886     106812 - 106919           24396
887     106920 - 107027           24432
888     107028 - 107135           24468
889     107136 - 107243           24504
890     107244     - 107351       24538

891     107352     -    107459    24574
892     107460     -    107567    24610
893     107568     -    107675    24644
894     107676     -    107783    24680
895     107784     -    107891    24716
896     107892     -    107999    24752
897     108000     -    108107    24788
898     108108     -    108215    24822
899     108216     -    108323    24858
900     108324     -    108431    24894
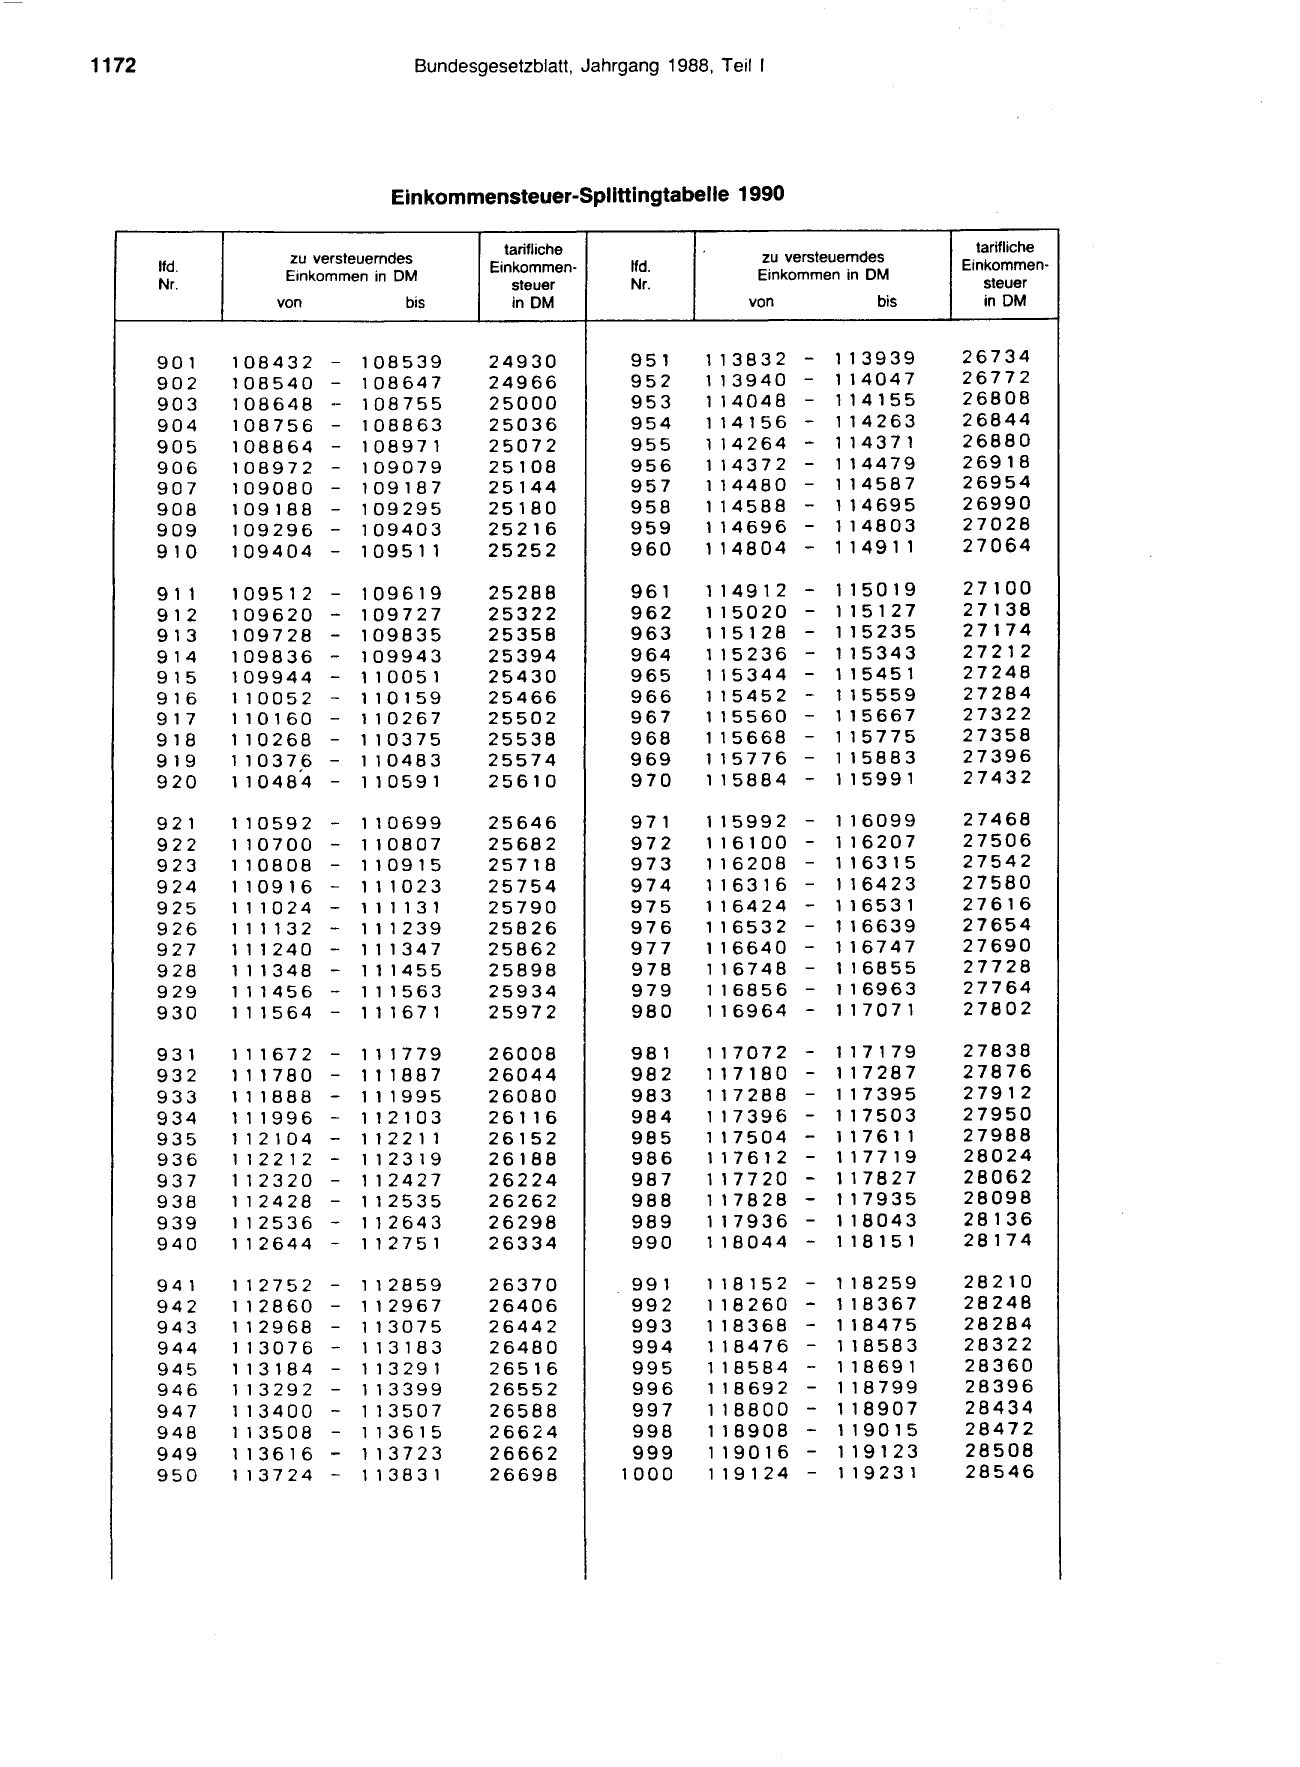
1172                                Bundesgesetzblatt, Jahrgang 1988, Teil 1

                                 Einkommensteuer-Spllttingtabelle

                                              tarifliche
                   zu versteuerndes
       lfd.                                 Einkommen-      lfd.
                   Einkommen in DM
       Nr.                                     steuer       Nr.
                  von              bis         in DM

       901    108432     -    108539        24930           951
       902    108540     -    108647        24966           952
       903    108648     --   108755        25000           953
       904    108756     -    108863        25036           954
       905    108864     -    108971        25072           955
       906    108972     -    109079        25108           956
       907    109080     -    109187        25144           957
       908    109188     -    109295        25180           958
       909    109296     -    109403        25216           959
       910    109404     -    109511        25252           960

       9 11   109512     -    109619        25288           961
       912    109620     -    109727        25322           962
       913    109728     -    109835        25358           963
       914    109836     -    109943        25394           964
       915    109944     -    110051        25430           965
       916    110052     -    110159        25466           966
       917    110160     -    110267        25502           967
       918    110268     -    110375        25538           968
       919    11037,6    -    110483        25574           969
       920    110484     -    110591        25610           970

       921    110592 -        110699        25646           971
       922    110700 -        110807        25682           972
       923    110808 -        110915        25718           973
       924    110916 -        1 1 1023      25754           974
       925    1 1 1024 -      1 1 1 13 1    25790           975
       926    1 1 1 132 -     111239        25826           976
       927    11 1240 -       111347        25862           977
       928    1 11348 -       111455        25898           978
       929    1 11456 -       1 1 1563      25934           979
       930    1 1 1564 -      111671        25972           980

       931    111672 -        11 1779       26008           981
       932    1 1 178 0 -     111887        26044           982
       933    11 1888 -       1 1 1995      26080           983
       934    111996 -        112103        2 61 1 6        984
       935    1 121 04 -      112211        26152           985
       936    11221 2 -       112319        26188           986
       937    112320 -        1 12427       26224           987
       938    112428 -        11 2535       26262           988
       939    112536 -        11 2643       26298           989
       940    112644 -        112751        26334           990

       941    1 1 2752   -    11 2859       26370           991
       942    1 128 60   -    112967        26406           992
       943    112968     -    113075        26442           993
       944    1 13076    -    1 13183       26480           994
       945    1 13184    -    1 1329 1      26516           995
       946    1 1 3292   -    11 3399       26552           996
       947    113400     -    1 13507       26588           997
       948    1 1 3508   -    1 1 361 5     26624           998
       949    113616     -    113723        26662           999
       950    113724     -    11383 1       26698          1000

1990

                               tarifliche
        zu versteuerndes
                             Einkommen-
        Einkommen in DM
                                steuer
       von            bis       in DM

  113832     -   113939      26734
  1 13940    - 114047        26772
  1 14048    - 114155        26808
  114156     - 114263        26844
  1 14264    -   114371      26880
  114372     -   1 144 79    26918
  114480     -   114587      26954
  114588     -   1 14 69 5   26990
  1 14696    -   114803      27028
  114804     -   1 1491 1    27064

  1 1491 2   -   115019      27100
  115020     -   115127      27138
  115128     -   115235      27174
  115236     -   115343      27212
  115344     -   115451      27248
  115452     -   115559      27284
  1 15560    -   115667      27322
  115668     -   1 15775     27358
  1 15776    -   1 15883     27396
  115884     -   115991      27432

  115992     - 1 1 6099      27468
  116100     - 116207        27506
  116208     - 116315        27542
  116316     -   1 1642 3    27580
  1 1642 4   -   116531      27616
  116532     -   1 1 6639    27654
  116640     -   116747      27690
  1 16748    -   116855      27728
  1 16856    -   1 1 6963    27764
  1 16964    -   117071      27802

  1 17072    - 117179        27838
  117180     -   117287      27876
  1 17288    -   1 17395     27912
  117396     -   117503      27950
  117504     -   117611      27988
  117612     -   117719      28024
  1 17720    -   117827      28062
  1 17828    -   117935      28098
  117936     -   118043      28136
  118044     -   118151      28174

  118152 - 118259            28210
  118260 - 118367            28248
  118368 - 118475            28284
  118476 - 118583            28322
  118584 - 118691            28360
  1 1869 2 - 1 18799         28396
  118800 - 118907            28434
  118908 - 119015            28472
  119016 - 119123            28508
  1 19 1 24 - 119231         28546
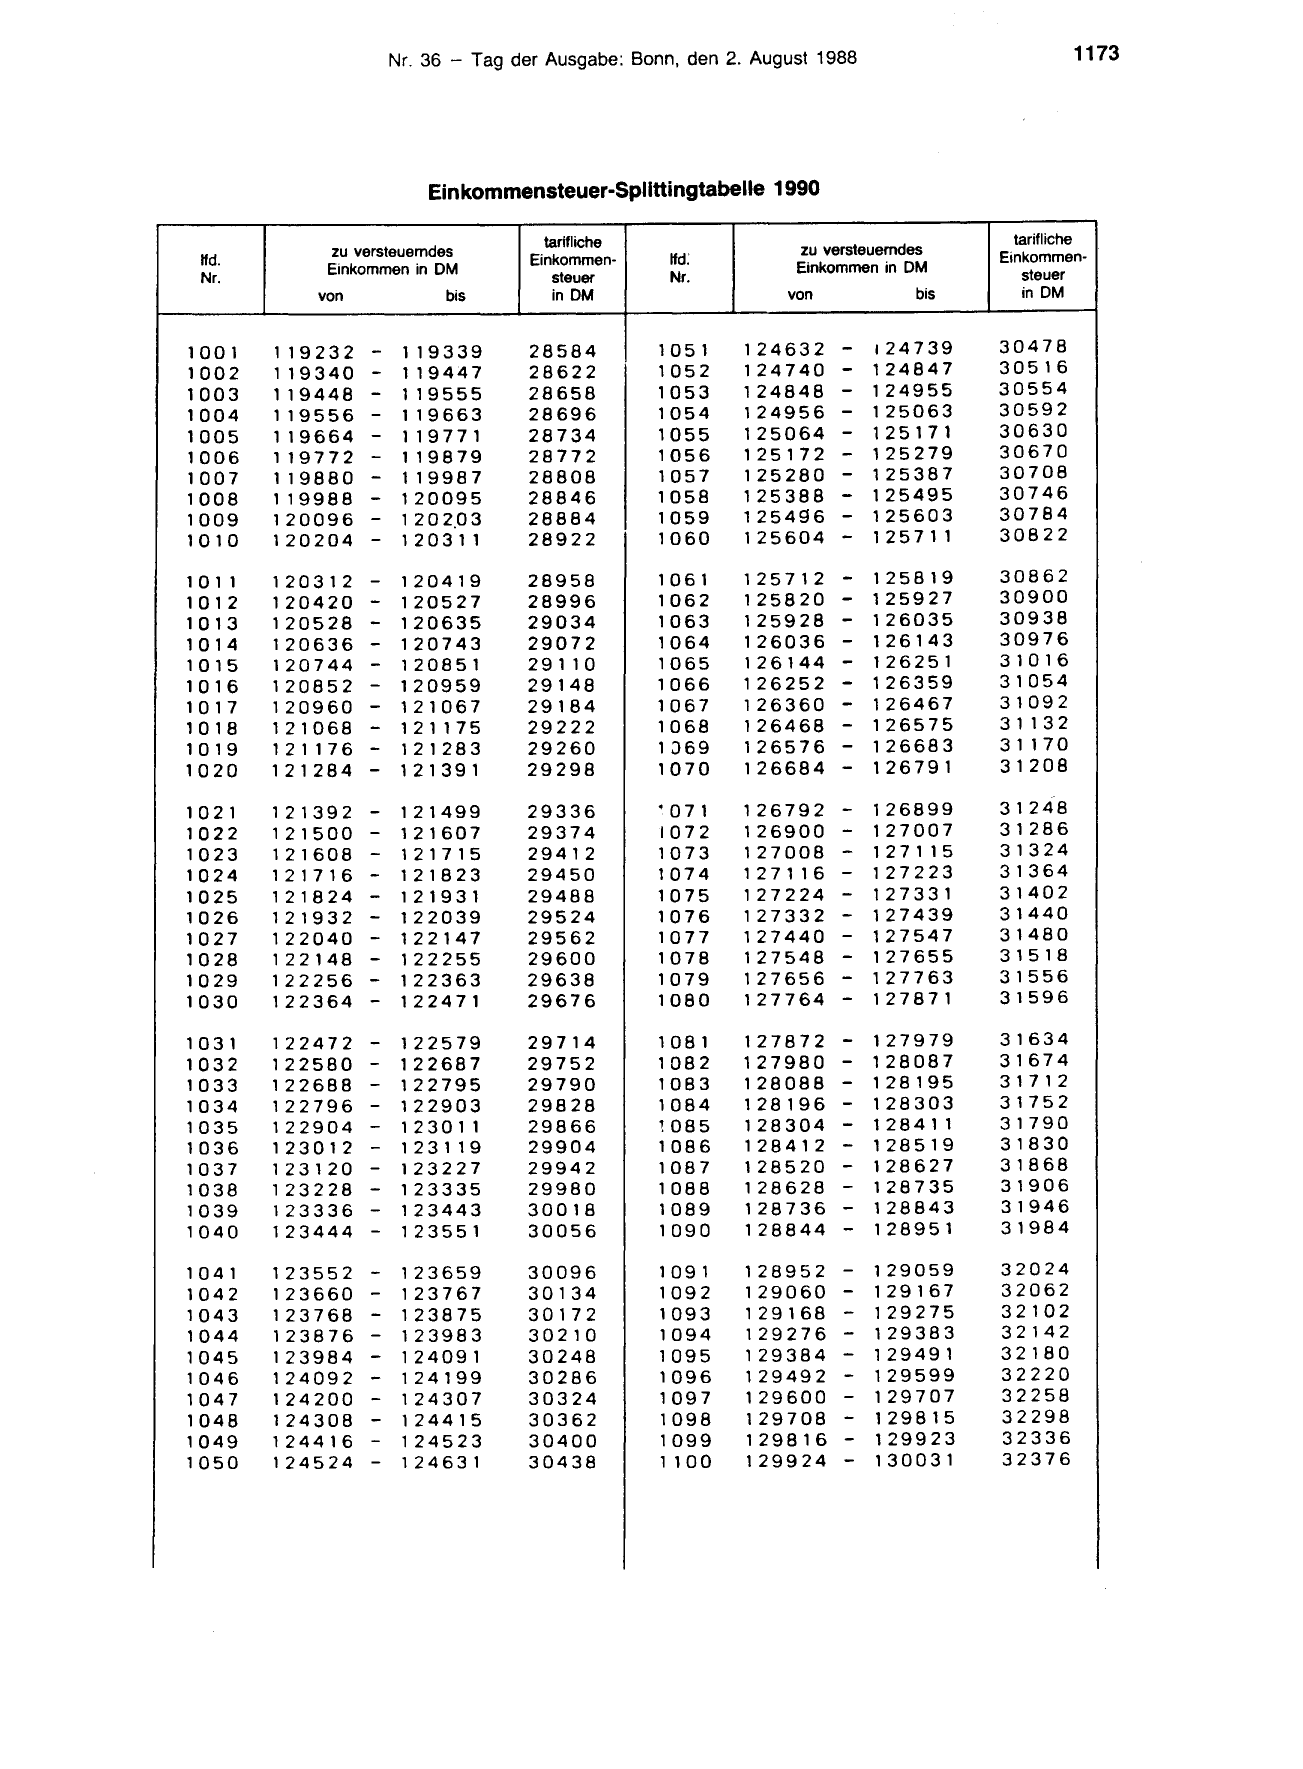
                           Einkommensteuer-Spllttingtabelle 1990

                                        tarifliche
             zu versteuerndes
 lfd.                                 Einkommen-
             Einkommen in DM
 Nr.                                     steuer
            von              bis         in DM

1001    119232     - 119339          28584
1002    119340     - 119447          28622
1003    1 1 9448   - 119555          28658
1004    119556     - 119663          28696
1005    119664     - 119771          28734
1006    119772     - 1 19879         28772
1007    119880     - 119987          28808
1008    119988     - 120095          28846
1009    120096     - 1 202.03        28884
1010    120204     - 120311          28922

101 1   120312     - 120419          28958
101 2   120420     -    120527       28996
1013    120528     - 120635          29034
1014    120636     - 120743          29072
101 5   120744     - 120851          29 1 1 0

101 6   120852     - 120959          29148
101 7   120960     - 121067          29184
101 8   121068 -        121175       29222
101 9   121176 -        121283       29260
1020    121284 -        121391       29298

102 1   121392 -        121499       29336
1022    121500 -        121607       29374
1023    121608 -        121715       29412
1024    121716 -        121823       29450
1025    121824 -        121931       29488
1026    121932 -        122039       29524
1027    122040 -        122147       29562
1028    122148 -        122255       29600
1029    122256 -        122363       29638
1030    122364 -        122471       29676

103 1   122472 - 122579              29714
1032    122580     -    122687       29752
1033    122688     -    122795       29790
1034    122796     -    122903       29828
1035    122904     -    123011       29866
1036    123012     -    123119       29904
1037    123120     -    123227       29942
1038    123228     -    123335       29980
1039    123336     -    123443       30018
1040    123444     -    123551       30056

1041    123552     -    123659       30096
1042    123660     -    123767       30134
1043    123768     -    123875       30172
1044    123876     -    123983       30210
1045    123984     -    124091       30248
1046    124092     -    124199       30286
1047    124200     -    124307       30324
1048    124308     -    124415       30362
1049    124416     -    124523       30400
1050    124524     -    124631       30438

                                    tarifliche
              zu versteuerndes    Einkommen-
 lfd:
              Einkommen in DM        steuer
 Nr.
             von            bis      in DM

1051      124632   - 124739       30478
1052      124740   - 124847       30516
1053      124848   - 124955       30554
1054      124956   - 125063       30592
1055      125064   - 125171       30630
1056      125172   - 125279       30670
1057      125280   - 125387       30708
1058      125388   - 125495       30746
1059      125496   - 125603       30784
1060      125604   - 125711       30822

1061      125712   - 125819       30862
1062      125820   - 125927       30900
1063      125928   - 126035       30938
1064      126036   - 126143       30976
1065      126144   - 126359
                     126251       31016
1066      126252 -                31054
1067      126360 - 126467         31092
1068      126468 - 126575         3 1 132
1.'.)69   126576 - 126683         3 1 170
1070      126684 - 126791         31208

• 07 1    126792 - 126899         31248
1072      126900 - 127007         31286
1073      127008 - 127115         31324
1074      127116 - 127223         31364
1075      127224 - 127331         31402
1076      127332 - 127439         31440
1077      127440 - 127547         31480
1078      127548 - 127655         31518
1079      127656 - 127763         31556
1080      127764 - 127871         31596

1081      127872 - 127979         31634
1082      127980 - 128087         31674
1083      128088 - 128195         3 171 2
1084      128196 - 128303         31752
1085      128304 - 128411         31790
1086      128412 - 128519         31830
1087      128520 - 128627         31868
1088      128628 - 128735         31906
1089      128736 - 128843         31946
1090      128844 - 128951         31984

1091      128952   -   129059     32024
1092      129060   - 129167       32062
1093      129168   - 129275       32102
1094      129276   - 129383       32142
1095      129384   - 129491       32180
1096      129492   - 129599       32220
1097      129600   - 129707       32258
1098      129708   - 129815       32298
1099      129816   - 129923       32336
1 1 00    129924   - 130031       32376
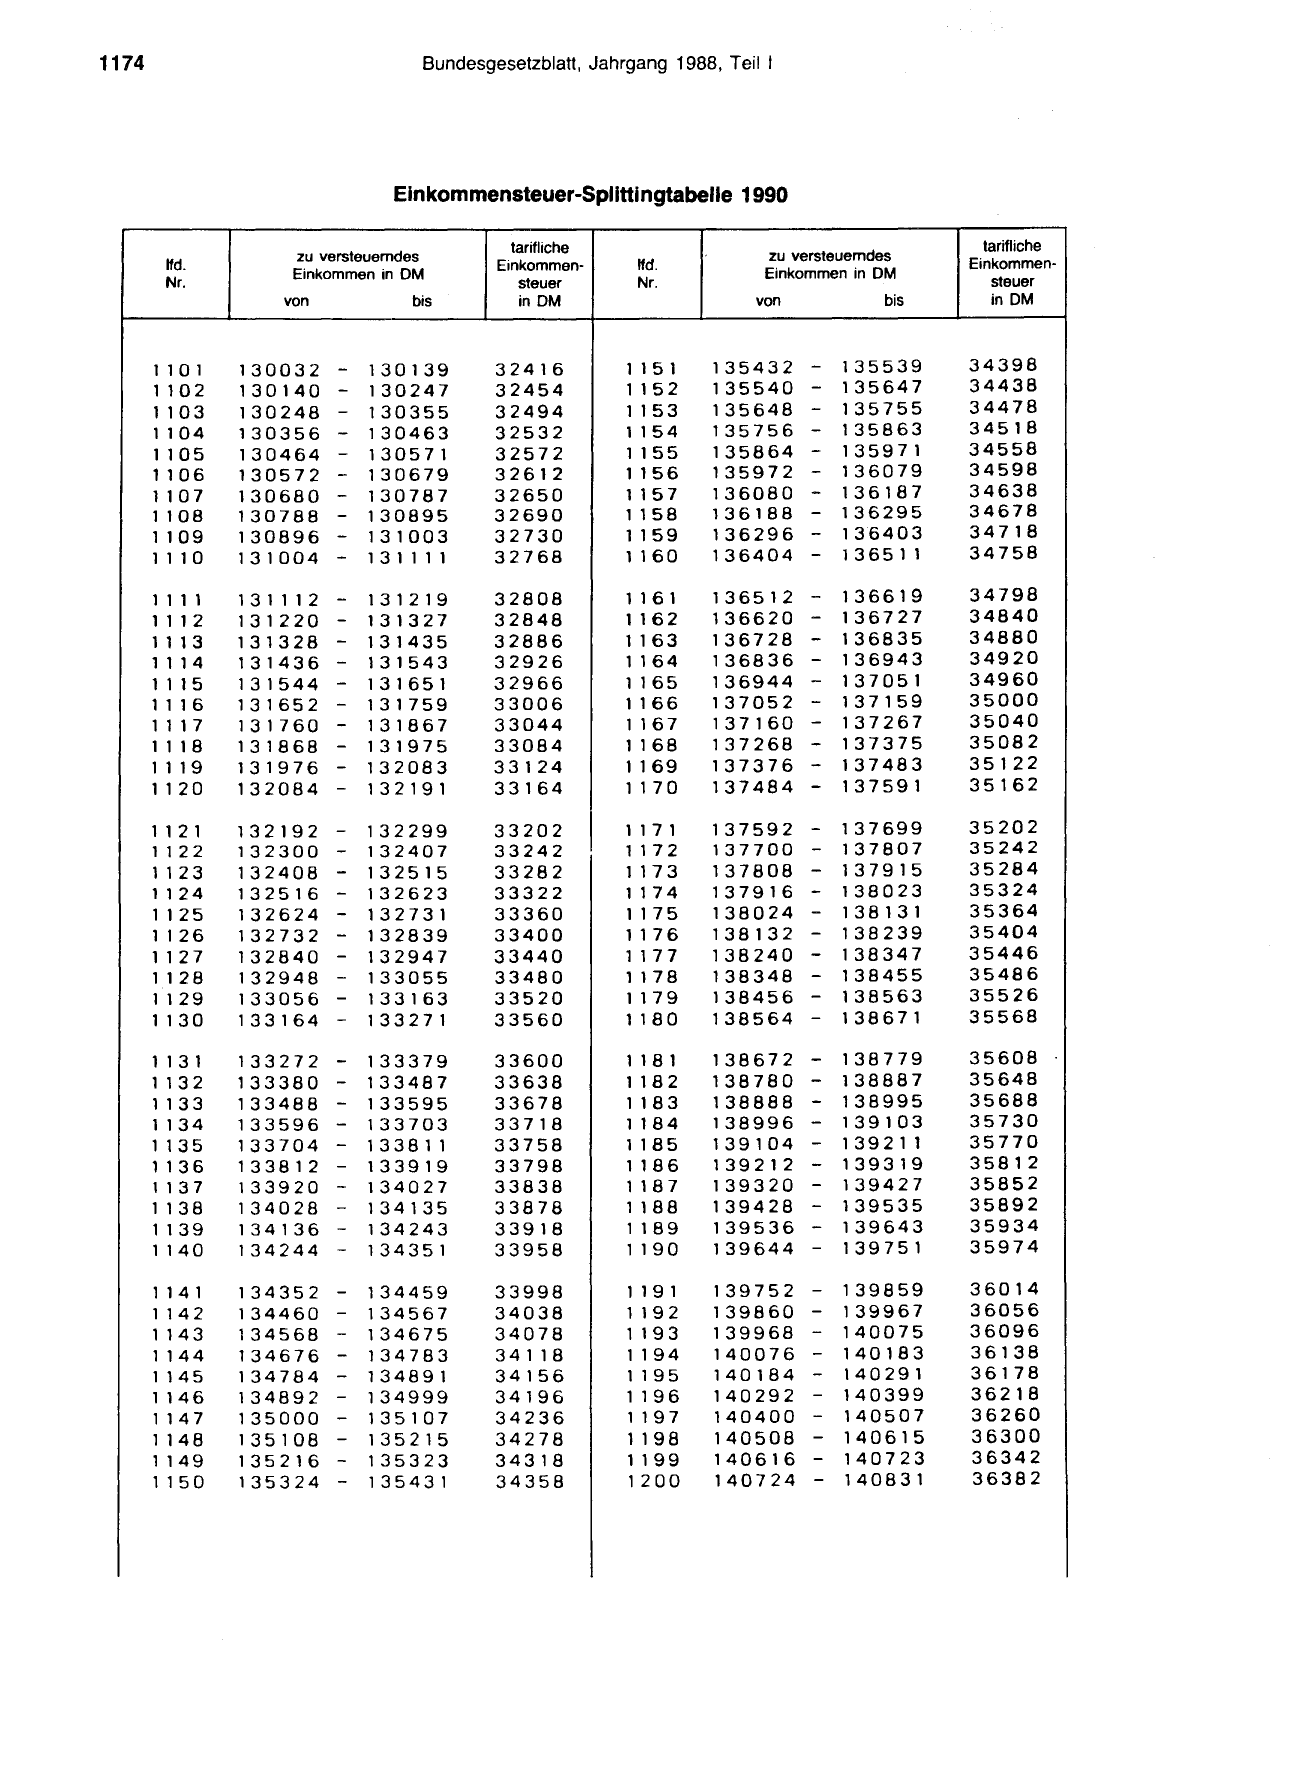
1174                               Bundesgesetzblatt, Jahrgang 1988, Teil 1
                                Einkommensteuer-Spllttlngtabelle 1990

                                             tarifliche
                    zu versteuerndes
        lfd.                               Einkommen-
                    Einkommen in DM
        Nr.                                   steuer
                   von            bis         in DM

       1 101    130032   -   130139        32416
       1 102    130140   -   130247        32454
       1 103    130248   -   130355        32494
       1 1 04   130356   -   130463        32532
       1 1 05   130464   -   130571        32572
       1 1 06   130572   -   130679        32612
       1 107    130680   -   130787        32650
       1 1 08   130788   -   130895        32690
       1 1 09   130896   -   131003        32730
       1 1 10   131004   -   13 1 1 1 1    32768

       1111     131112   -   131219        32808
       1 1 12   131220   -   131327        32848
       1 1 13   131328   -   131435        32886
       1 1 14   131436   -   131543        32926
       1 1 15   131544   -   131651        32966
       1 1 16   131652   -   131759        33006
       1 1 17   131760   -   131867        33044
       1 1 18   131868   -   131975        33084
       1 1 19   131976   -   132083        33124
       1 120    132084   -   132191        33164

       1 12 1   132192   - 132299          33202
       1 12 2   132300   - 132407          33242
       1 123    132408   -   132515        33282
       1 1 24   132516   -   132623        33322
       1 125    132624   -   132731        33360
       1 126    132732   -   132839        33400
       1 12 7   132840   -   132947        33440
       1 128    132948   -   133055        33480
       1 1 29   133056   -   133163        33520
       1 1 30   133164   -   133271        33560

       1 13 1   133272   -   133379        33600
       1 132    133380   -   133487        33638
       1 133    133488   -   133595        33678
       1134     133596   -   133703        33718
       1 135    133704   -   133811        33758
       1 136    133812   -   133919        33798
       1 13 7   133920   -   134027        33838
       1 1 38   134028   -   134135        33878
       1 1 39   134136   -   134243        33918
       1 140    134244   -   134351        33958

       1 14 1   134352   -   134459        33998
       1 142    134460   - 134567          34038
       1 14 3   134568   - 134675          34078
       1144     134676   - 134783          3 4 1 18
       1 145    134784   -   134891        34156
       1 146    134892   - 134999          34196
       1 147    135000   -   135107        34236
       1 148    135108   -   135215        34278
       1 149    135216   -   135323        34318
       1 150    135324   -   135431        34358

                                     tarifliche
               zu versteuerndes    Einkommen-
 lfd.
               Einkommen in DM
 Nr.                                  steuer
              von            bis      in DM

1 151    135432     -   135539     34398
1 152    135540     -   135647     34438
1 153    135648     -   135755     34478
1154     135756     -   135863     34518
1 155    135864     -   135971     34558
1 156    135972     -   136079     34598
1 157    136080     -   136187     34638
1 1 58   136188     -   136295     34678
1 1 59   136296 -       136403     34718
1 1 60   136404 -       136511     34758

1 16 1   136512 - 136619           34798
1 162    136620 - 136727           34840
1 1 63   136728 - 136835           34880
1 1 64   136836 - 136943           34920
1 165    136944 - 137051           34960
1 1 66   137052 - 137159           35000
1 167    137160 - 137267           35040
1 1 68   137268     - 137375       35082
1 169    137376     - 137483       35122
1 170    137484 - 137591           35162

1 17 1   137592 - 137699           35202
1 17 2   137700 - 137807           35242
1 173    137808 - 137915           35284
1 174    137916 - 138023           35324
1175     138024 - 138131           35364
1 176    138132 - 138239           35404
1 177    138240 - 138347           35446
1 178    138348 - 138455           35486
1 1 79   138456     - 138563       35526
1 180    138564     - 138671       35568

1 18 1   138672     - 138779       35608
1 182    138780     -   138887     35648
1 183    138888     -   138995     35688
1 1 84   138996     -   139103     35730
1 185    139104     -   139211     35770
1 186    139212     -   139319     35812
1187     139320     -   139427     35852
1 188    139428     -   139535     35892
1 189    139536     -   139643     35934
1190     139644     -   139751     35974

1 191    139752     - 139859       36014
1 19 2   139860     -   139967     36056
1 19 3   139968     -   140075     36096
1 194    140076     -   140183     36138
1 195    140184     -   140291     36178
1 196    140292     -   140399     36218
1 19 7   140400     -   140507     36260
1 198    140508     -   140615     36300
1 1 99   140616     -   140723     36342
1200     140724     -   140831     36382
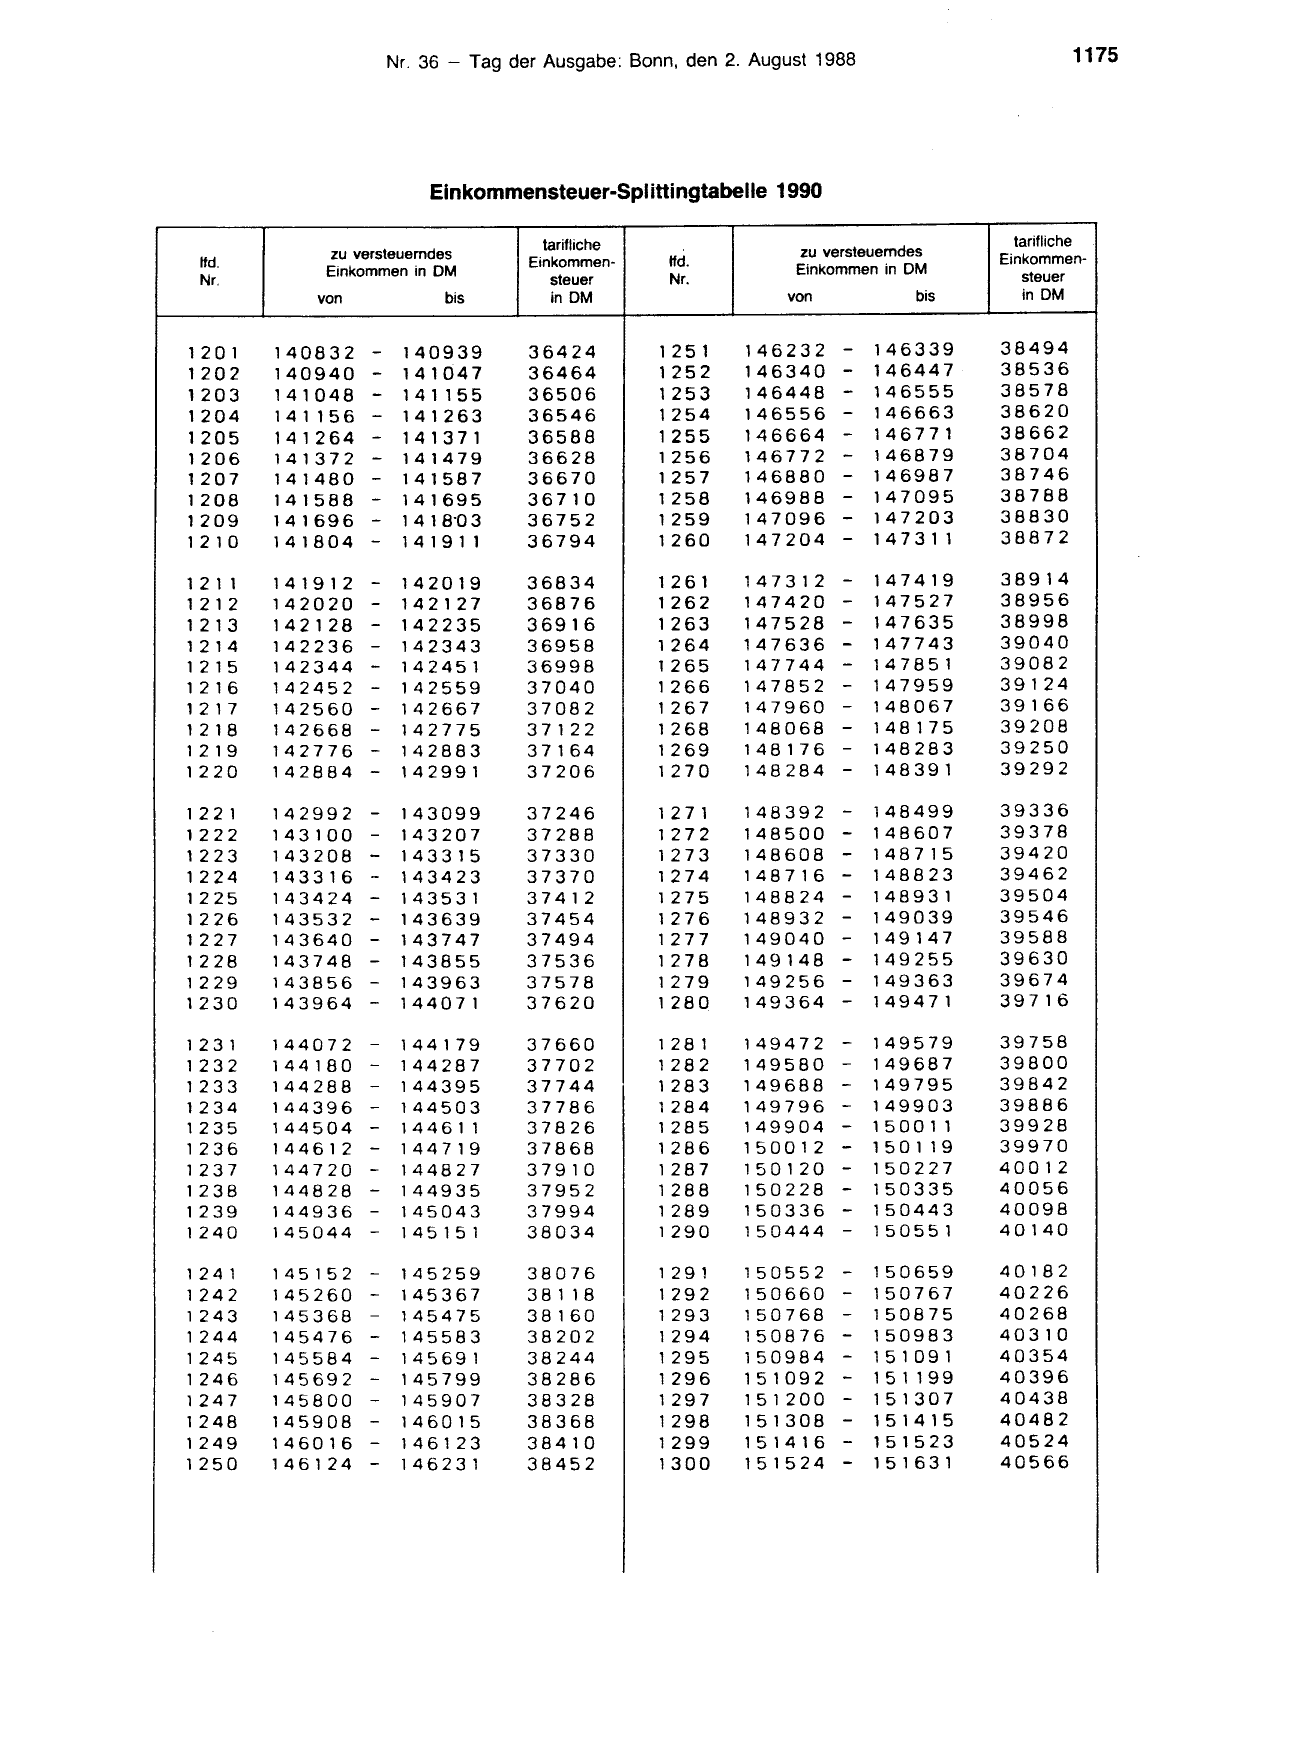
                         Einkommensteuer-Splittingtabelle 1990

                                      tarifliche
            zu versteuerndes
 lfd.                               Einkommen-
            Einkommen in DM
 Nr.                                   steuer
           von             bis         in DM

120 1   140832 - 140939             36424
1202    140940 - 141047             36464
1203    141048 - 141155             36506
1204    141156 - 141263             36546
1205    141264 - 141371             36588
1206    141372 - 141479             36628
1207    141480 - 141587             36670
1208    141588 - 141695             36710
1209    141696 - 141 8·o 3          36752
121 0   141804 - 14191 1            36794

12 11   141912 - 142019            36834
12 12   142020 - 142127            36876
121 3   142128 - 142235            36916
121 4   142236 - 142343            36958
121 5   142344 - 142451            36998
1 216   142452   -    142559       37040
121 7   142560   -    142667       37082
121 8   142668   -    142775       37122
1 219   142776   -    142883       37164
1220    142884   -    142991       37206

122 1   142992   - 143099          37246
122 2   143100   - 143207          37288
1223    143208   -    143315       37330
1224    143316   - 143423          37370
1225    143424   - 143531          37412
1226    143532   -    143639       37454
1227    143640   -    143747       37494
1228    143748   -    143855       37536
1229    143856   -    143963       37578
1230    143964   -    144071       37620

1231    144072 -      144179       37660
1232    144180 -      144287       37702
1233    144288 -      144395       37744
1234    144396 -      144503       37786
1235    144504 -      14461 1      37826
1236    144612 -      144719       37868
1237    144720 -      144827       37910
1238    144828 -      144935       37952
1239    144936 -      145043       37994
1240    145044 -      14515 1      38034

1241    145152 -      145259        38076
1242    145260 -      145367        38118
1243    145368 -      145475        38160
1244    145476 -      145583        38202
1245    145584 -      145691        38244
1246    145692 -      145799        38286
1247    145800 -      145907        38328
1248    145908 -      146015        38368
1249    146016 -      146123        38410
1250    1461 24 -     146231        38452

                                   tarifliche
             zu versteuerndes    Einkommen-
 lfd.
             Einkommen in DM        steuer
 Nr.
            von            bis      in DM

125 1    146232 - 146339         38494
1252     146340 - 146447         38536
1253     146448 - 146555         38578
1254     146556 - 146663         38620
1255     146664 - 146771         38662
1256     146772 - 146879         38704
1257     146880 - 146987         38746
1258     146988 - 147095         38788
1259     147096 - 147203         38830
1260     147204 - 147311         38872

1261     147312 - 147419         38914
1262     147420 - 147527         38956
1263     147528    - 147635      38998
1264     147636    - 147743      39040
1265     147744    -   147851    39082
1266     147852    -   147959    39124
1267     147960    -   148067    39166
1268     148068    -   148175    39208
1269     148176    -   148283    39250
1270     148284    -   148391    39292

127 1    148392 - 148499         39336
1272     148500 - 148607         39378
1273     148608 - 148715         39420
1274     148716 - 148823         39462
1275     148824 - 148931         39504
1276     148932 - 149039         39546
1277     149040 - 149147         39588
1278     149148 - 149255         39630
1279     149256 - 149363         39674
1280     149364 - 149471         39716

1281     149472 - 149579         39758
1282     149580 - 149687         39800
1283     149688 - 149795         39842
1284     149796 - 149903         39886
1285     149904 - 150011         39928
1286     150012 - 150119         39970
1287     150120 - 150227         40012
1288     150228 - 150335         40056
1289     150336 - 150443         40098
1290     150444    - 150551      40140

l 29 1   150552    -   150659    40182
1292     150660    - 150767      40226
1293     150768    - 150875      40268
1294     150876    - 150983      40310
1295     150984    - 151 091     40354
1296     151092    - 151199      40396
1297     151 200   - 151307      40438
1298     151308    - 151415      40482
1299     15141 6   -   151523    40524
1300     151524    -   151631    40566
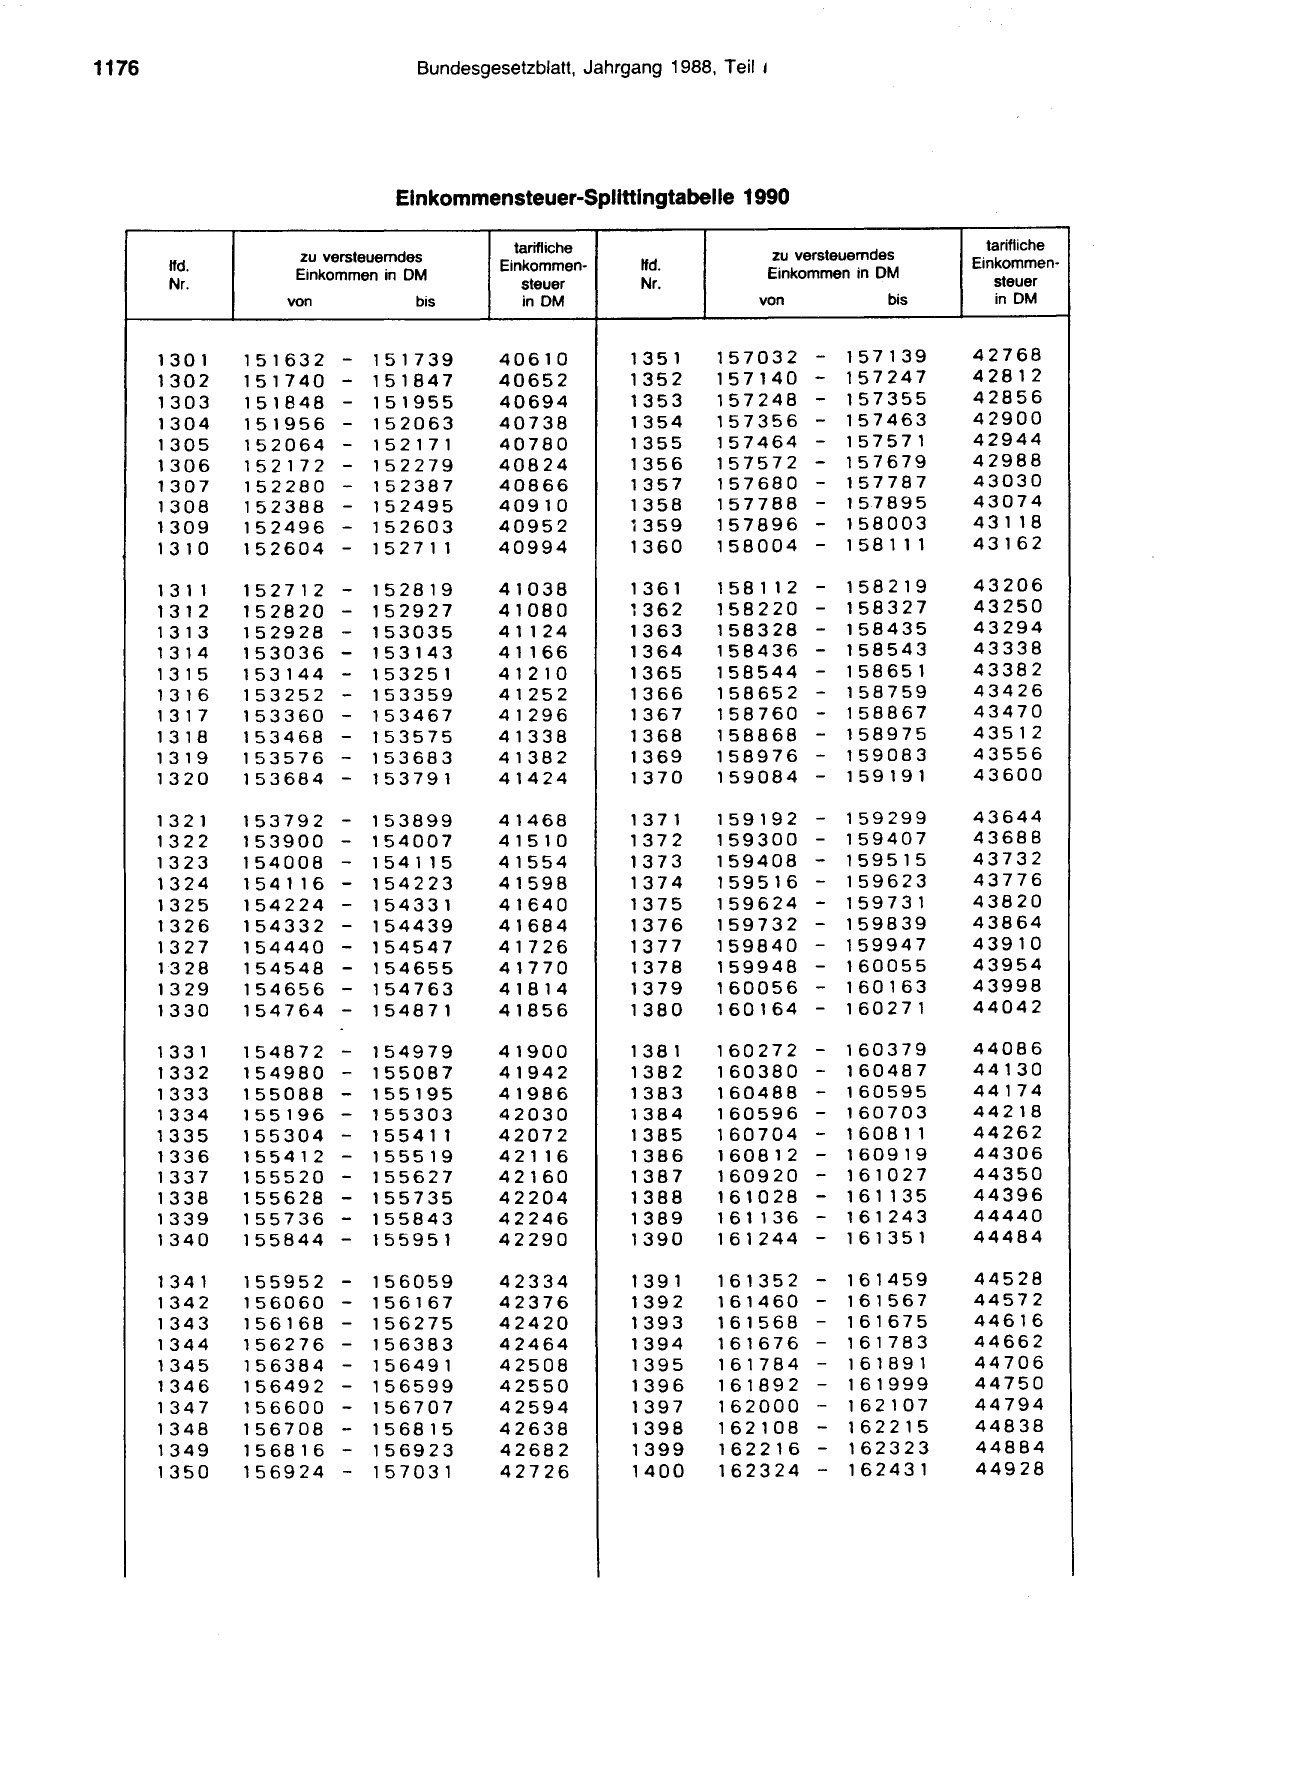
1176                              Bundesgesetzblatt, Jahrgang 1988, Teil 1
                                Elnkommensteuer-Splittlngtabelle 1990

                                             tarifliche
                    zu versteuerndes
        lfd.                               Einkommen-
                    Einkommen in DM
        Nr.                                   steuer
                   von            bis         in DM

       130 1    151632   -   151739        40610
       1302     151740   - 151847          40652
       1303     151848   -   151955        40694
       1304     151956   -   152063        40738
       1305     152064   -   152171        40780
       1306     152172   -   152279        40824
       1307     152280   -   152387        40866
       1308     152388   -   152495        40910
       1309     152496   -   152603        40952
       131 0    152604   -   152711        40994

       13 1 1   152712   - 152819          41038
       131 2    152820   -   152927        41080
       131 3    152928   -   153035        41 1 24
       131 4    153036   -   153143        41 1 66
       1315     153144   -   153251        41210
       131 6    153252   -   153359        41252
       131 7    153360   -   153467        41296
       131 8    153468   -   153575        41338
       131 9    153576   -   153683        41382
       1320     153684   -   153791        41424

       132 1    153792 - 153899            41468
       1322     153900   - 154007          41510
       1323     154008 - 1541 15           41554
       1324     154116 - 154223            41598
       1325     154224 - 154331            41640
       1326     154332 - 154439            41684
       1327     154440 - 154547            41726
       1328     154548 - 154655            41770
       1329     154656 - 154763            41814
       1330     154764 - 154871            41856

       133 1    154872 - 154979            41900
       1332     154980 - 155087            41942
       1333     155088   - 155195          41986
       1334     155196   - 155303          42030
       1335     155304   -   155411        42072
       1336     155412   -   155519        4 21 1 6
       1337     155520 -     155627        42160
       1338     155628 -     155735        42204
       1339     155736 -     155843        42246
       1340     155844 -     155951        42290

       1341     155952 - 156059            42334
       1342     156060 - 156167            42376
       1343     156168   -   156275        42420
       1344     156276   -   156383        42464
       1345     156384   -   156491        42508
       1346     156492   -   156599        42550
       1347     156600   -   156707        42594
       1348     156708   -   156815        42638
       1349     156816   -   156923        42682
       1350     156924   -   157031        42726

                                     tarifliche
               zu versteuerndes    Einkommen-
 lfd.
               Einkommen in DM
 Nr.                                  steuer
              von            bis       in DM

135 1    157032     -    157139    42768
1352     157140     - 157247       42812
1353     157248     - 157355       42856
1354     157356     -    157463    42900
1355     157464     -    157571    42944
1356     157572     -    157679    42988
1357     157680     -    157787    43030
1358     157788     -    157895    43074
1359     157896     -    158003    4 3 1 18
1360     158004     -    158111    43162

1361     158112     - 158219       43206
1362     158220     - 158327       43250
1363     158328     - 158435       43294
1364     158436     -    158543    43338
1365     158544     -    158651    43382
1366     158652     -    158759    43426
1367     158760     -    158867    43470
1368     158868     -    158975    43512
1369     158976     -    159083    43556
1370     159084     -    159191    43600

137 1    159192     - 159299       43644
1372     159300     - 159407       43688
1373     159408     -    159515    43732
1374     159516     - 159623       43776
1375     159624     - 159731       43820
1376     159732     -    159839    43864
1377     159840     -    159947    43910
1378     159948     -    160055    43954
1379     160056     -    160163    43998
1380     160164     -    160271    44042

1381     160272     - 160379       44086
1382     160380 - 160487           44130
1383     160488 - 160595           44174
1384     160596 - 160703           44218
1385     160704 - 160811           44262
1386     160812 - 160919           44306
1387     160920 - 161027           44350
1388     161028 - 161135           44396
1389     161136 - 161243           44440
1390     161244 - 161351           44484

1391     161352 - 161459           44528
1392     161460 - 161567           44572
1393     161568     -    161675    44616
1394     161676     -    161783    44662
1395     161784     -    161891    44706
1396     161892     -    161999    44750
1397     162000     -    162107    44794
1398     162108      -   162215    44838
1399     162216      -   162323    44884
1400     162324      -   162431    44928
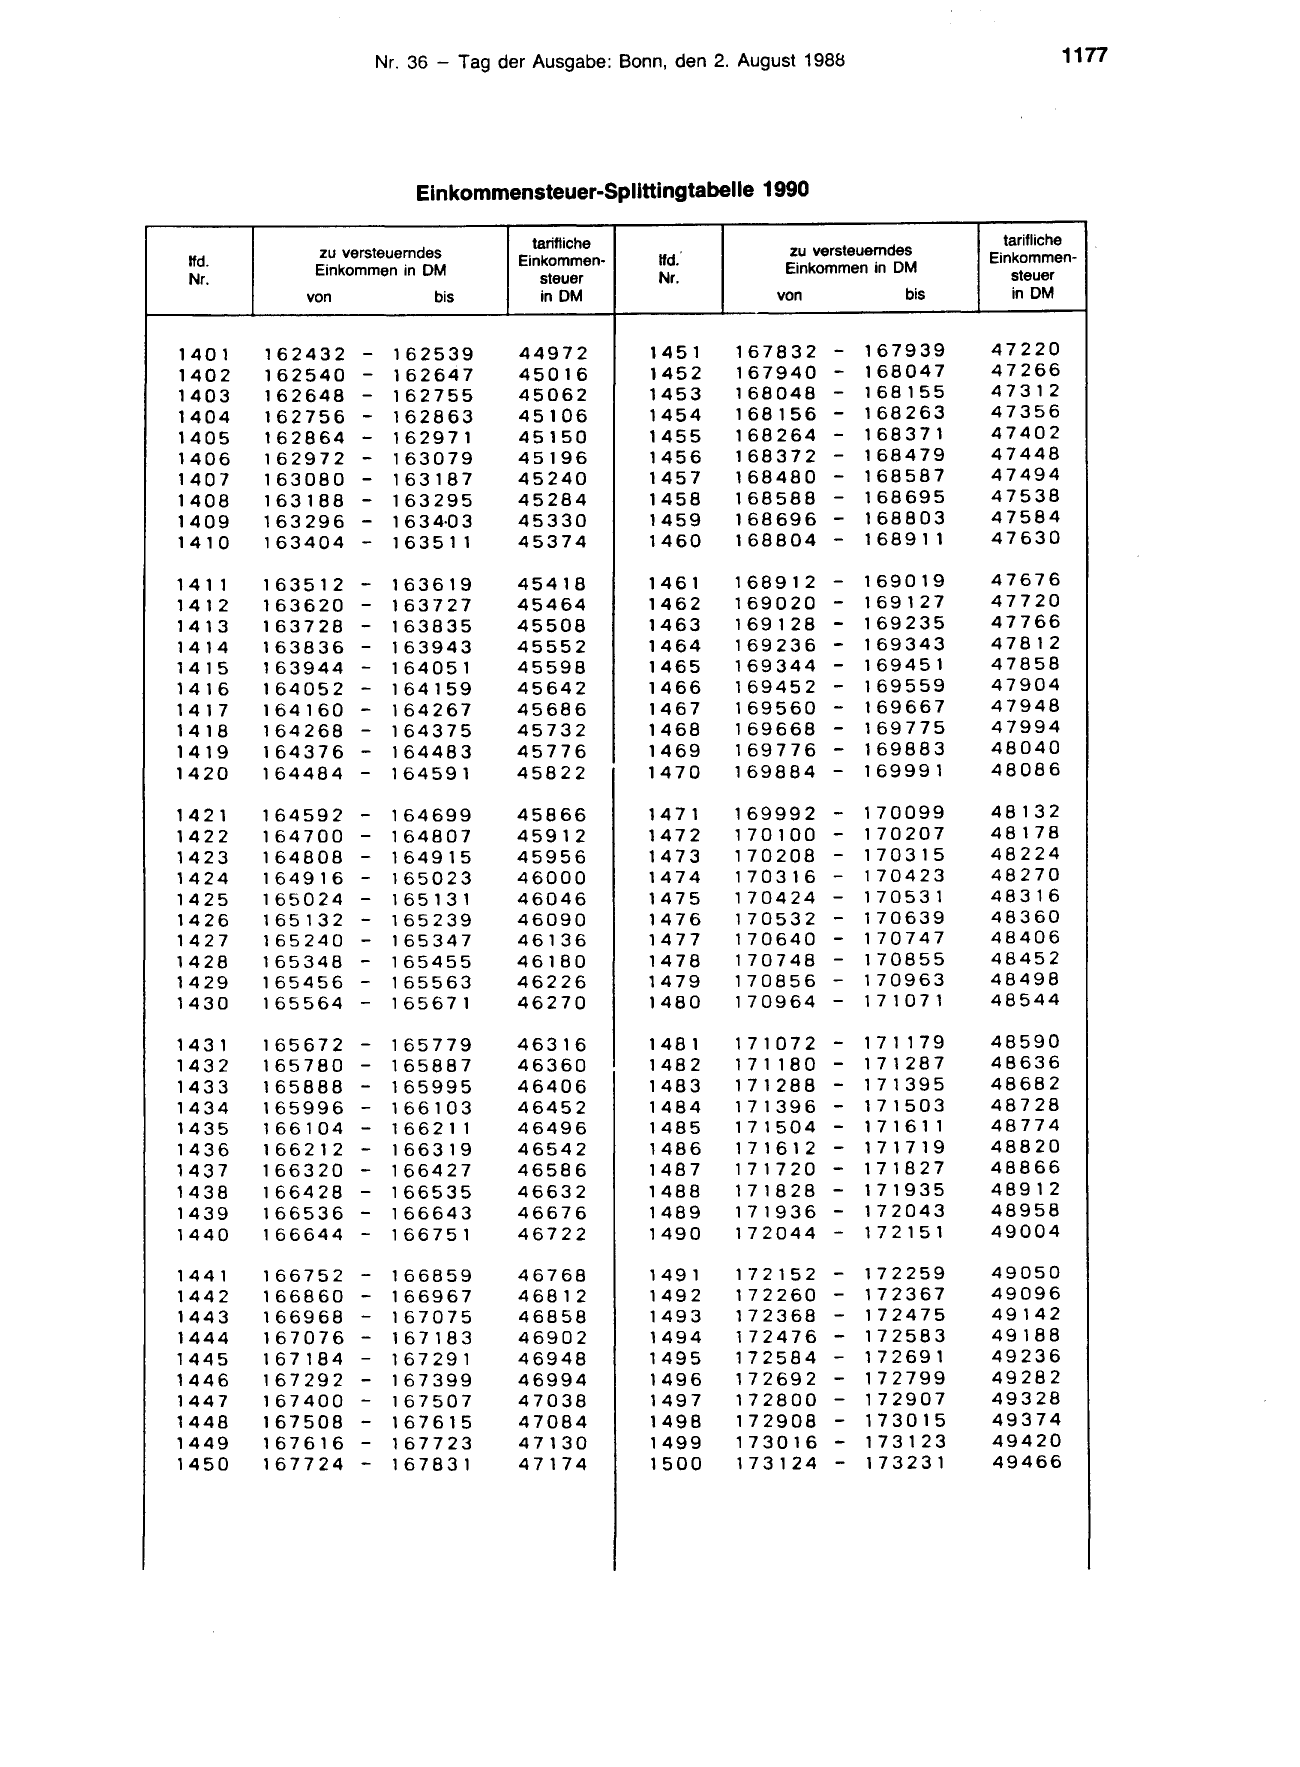
                           Einkommensteuer-Splittingtabelle 1990

                                        tarifliche
             zu versteuerndes
 lfd.                                 Einkommen-
             Einkommen in DM
 Nr.                                     steuer
            von              bis         in DM

1401     162432 - 162539              44972
1402     162540 - 162647              45016
1403     162648 - 162755              45062

1404     162756 - 162863              45106
1405     162864 - 162971              45150
1406     162972 - 163079              45196
1407     163080 - 163187              45240
1408     163188 - 163295              45284
1409     163296 - 1634·03             45330
1410     163404 - 163511              45374

141 1    163512 - 163619              45418
1412     163620 - 163727              45464
141 3    163728 - 163835              45508
1414     163836 - 163943              45552
1415     163944 - 164051              45598
141 6    164052   - 164159            45642
14 1 7   164160   - 164267            45686
1418     164268   - 164375            45732
1419     164376   - 164483            45776
1420     164484   -     164591        45822

14 2 1   164592   - 164699            45866
1422     164700 - 164807              45912
1423     164808 - 164915              45956
1424     164916 - 165023              46000
1425     165024 - 165131              46046
1426     165132 - 165239              46090
1427     165240 - 165347              46136
1428     165348 - 165455              46180
1429     165456 - 165563              46226
1430     165564 - 165671              46270

143 1    165672 - 165779              46316
1432     165780 - 165887              46360
1433     165888 - 165995              46406
1434     165996 - 166103              46452
1435     166104 - 166211              46496
1436     166212 - 166319              46542
1437     166320 - 166427              46586
1438     166428 - 166535              46632
1439     166536 - 166643              46676
1440     166644 - 166751              46722

1441     166752   - 166859            46768
1442     166860   -     166967        46812
1443     166968   -     167075        46858
1444     167076   -     167183        46902
1445     167184   -     167291        46948
1446     167292   -     167399        46994
1447     167400   -     167507        47038
1448
1449
         167508
         167616
                  --    167615
                        167723
                                      47084
                                      47130

1450     167724   -     167831        47174

                                   tarifliche
             zu versteuerndes    Einkommen-
lfd.
             Einkommen in DM        steuer
Nr.
            von            bis      in DM

1451    167832    - 167939       47220
1452    167940    - 168047       47266
1453    168048    - 168263
                    168155       47312
1454    168156    -              47356
1455    168264    - 168371       47402
1456    168372    - 168479       47448
1457    168480    - 168587       47494
1458    168588    - 168695       47538
1459    168696    - 168803       47584
1460    168804    - 168911       47630

1461    168912    -    169019    47676
1462    169020    -    169127    47720
1463    169128    -    169235    47766
1464    169236    -    169343    47812
1465    169344    -    169451    47858
1466    169452    -    169559    47904
1467    169560    -    169667    47948
1468    169668    -    169775    47994
1469    169776    -    169883    48040
1470    169884    -    169991    48086

1471    169992    - 170099       48132
1472    170100    - 170207       48178
1473    170208    -    170315    48224
1474    170316    -    170423    48270
1475    170424    -    170531    48316
1476    170532    -    170639    48360
1477    170640    -    170747    48406
1478    170748    -    170855    48452
1479    170856    -    170963    48498
1480    170964    -    171071    48544

1481    171072    - 171179       48590
1482    171180    - 171287       48636
1483    171288    - 171395       48682
1484    171396    - 171503       48728
1485    171504    -    171611    48774
1486    171612    -    171719    48820
1487    171720    -    171827    48866
1488    171828    -    171935    48912
1489    171936    -    172043    48958
1490    172044 -       172151    49004

1491    172152 -       172259    49050
1492    172260    - 172367       49096
1493    172368    - 172475       49142
1494    172476    - 172583       49188
1495    172584    - 172691       49236
1496    172692    - 172799       49282
1497    172800    - 172907       49328

1498
1499
        172908
        173016
                  - 173015
                  - 173123
                                 49374
                                 49420
1500    173124     -   173231    49466
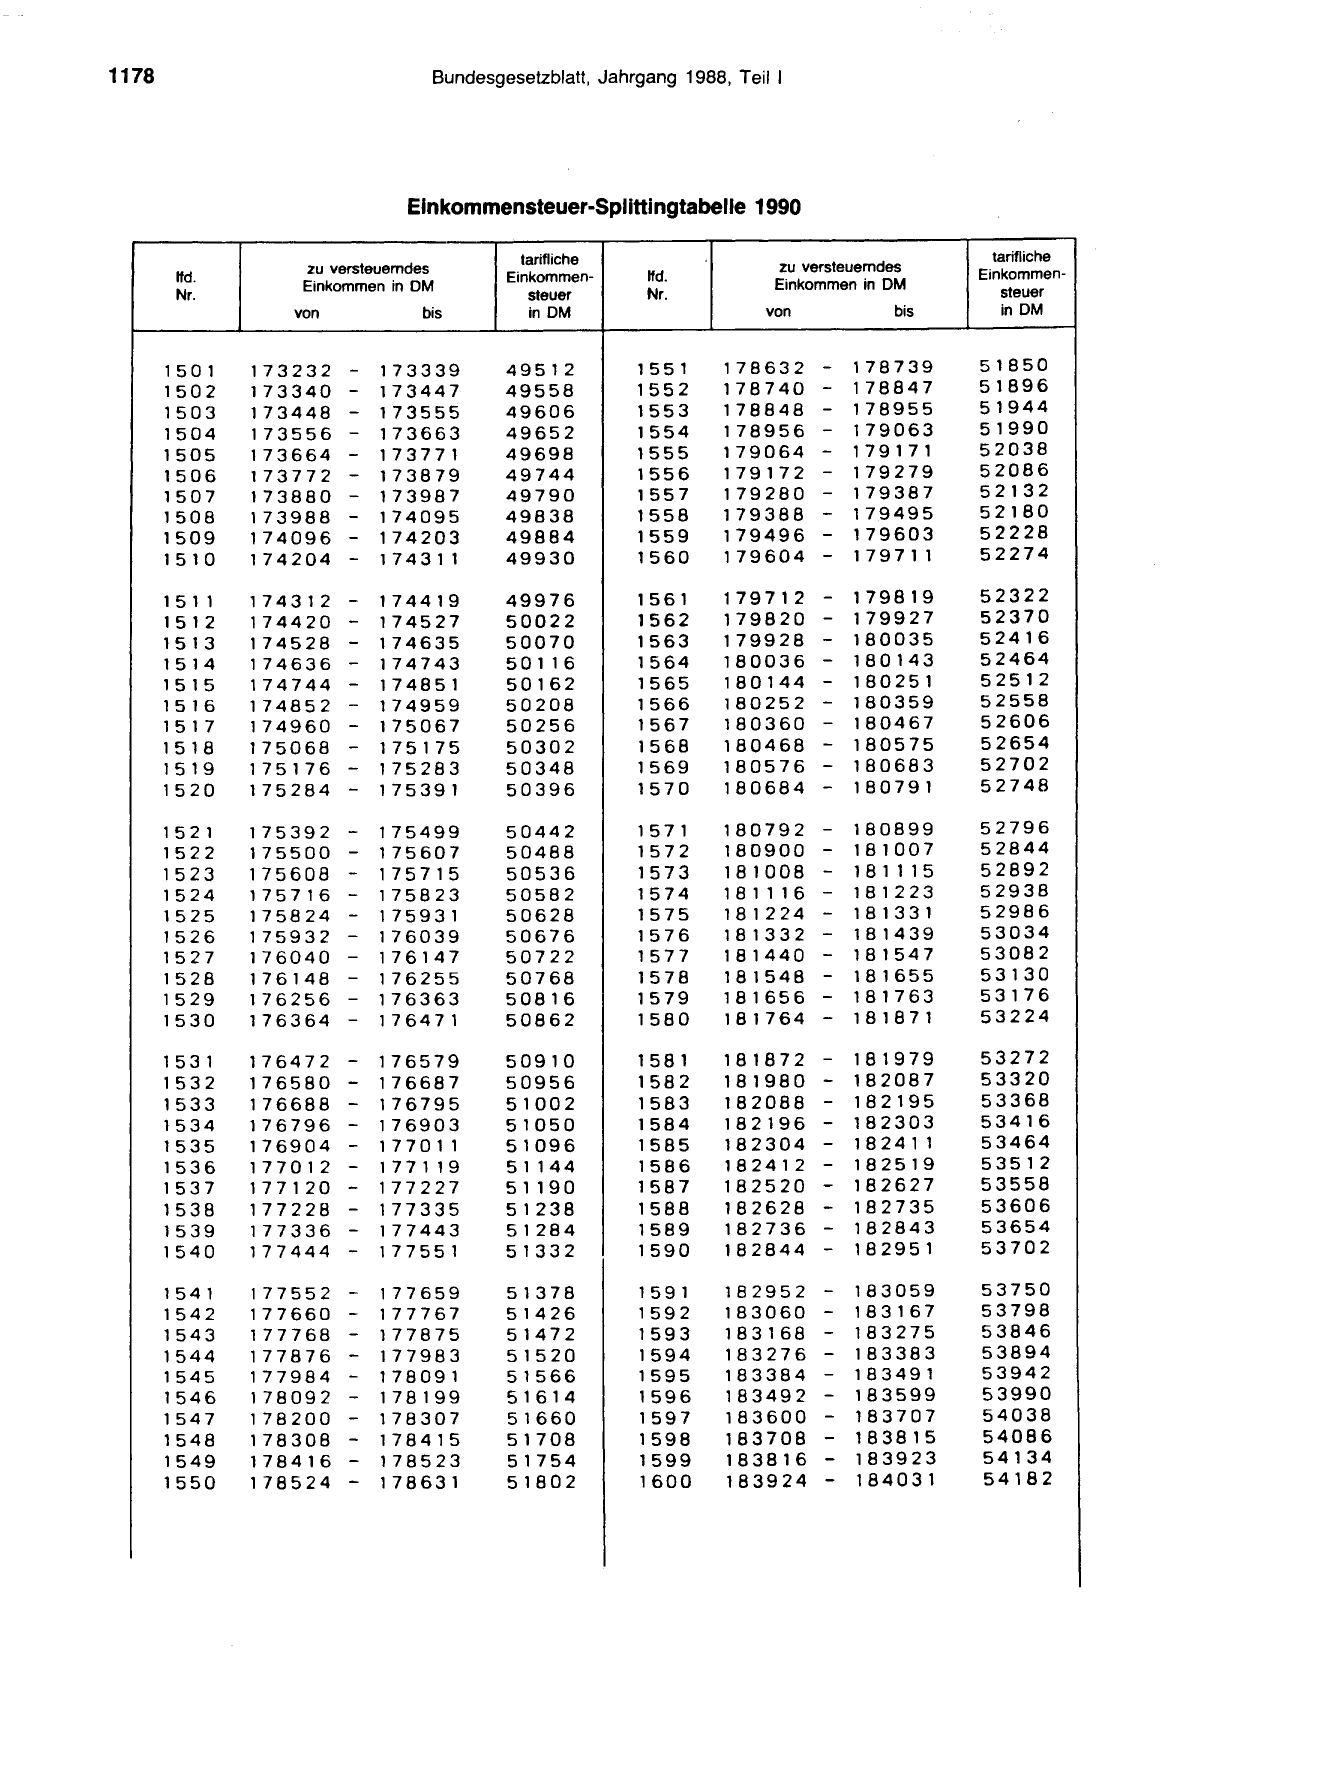
1178                                Bundesgesetzblatt, Jahrgang 1988, Teil 1
                                 Einkommensteuer-Splittingtabelle 1990

 1

                     zu versteuerndes
        lfd.
                     Einkommen in DM
        Nr.
                    von            bis

       1501     173232 -       173339
       1502     173340 -       173447
       1503     173448 -       173555
       1504     173556 -       173663
       1505     173664 -       173771
       1506     173772 -       173879
       1507     173880 -       173987
       1508     173988 -       174095
       1509     174096 -       174203
       151 0    174204 -       174311

       15 1 1   174312     -   174419
       151 2    174420     -   174527
       151 3    174528     -   174635
       151 4    174636     -   174743
       151 5    174744     -   174851
       15 1 6   174852     -   174959
       151 7    174960     -   175067
       151 8    175068     -   175175
       15 19    175176     -   175283
       1520     175284     -   175391

       152 1    175392 -       175499
       1522     175500 -       175607
       1523     175608 -       175715
       1524     175716 -       175823
       1525     175824 -       175931
       1526     175932 -       176039
       1527     176040 -       176147
       1528     176148 -       176255
       1529     176256 -       176363
       1530     176364 -       176471

       153 1    176472     -   176579
       1532     176580     -   176687
       1533     176688     -   176795
       1534     176796     -   176903
       1535     176904     -   177011
       1536     177012     -   177119
       1537     1 771 20   -   177227
       1538     177228     -   177335
       1539     177336     -   177443
       1540     177444     -   1 77551

       1 541    177552     - 177659
       1542     177660     - 177767
       1543     177768     -   177875
       1544     177876     -   177983
       1545     177984     -   178091
       1546     178092     -   178199
       1547     178200     -   178307
       1548     178308     -   178415
       1549     178416     -   178523
       1550     178524     -   178631

                                                    tarifliche
  tarifliche                  zu versteuerndes
                lfd.                              Einkommen-
Einkommen-
                              Einkommen in DM        steuer
   steuer       Nr.
   in DM                     von            bis      in DM

49512          155 1    178632     - 178739       51850
49558          1552     178740     -   178847     51896
49606          1553     178848     -   178955     51944
49652          1554     178956     -   179063     51990
49698          1555     179064     -   179171     52038
49744          1556     179172     -   179279     52086
49790          1557     179280     -   179387     52132
49838          1558     179388     -   179495     52180
49884          1559     179496     -   179603     52228
49930          1560     179604     -   179711     52274

49976          1561     179712     - 179819       52322
50022          1562     179820     -   179927     52370
50070          1563     179928     -   180035     52416
50 1 1 6       1564     180036     -   180143     52464
50162          1565     180144     -   180251     52512
50208          1566     180252     -   180359     52558
50256          1567     180360     -   180467     52606
50302          1568     180468     -   180575     52654
50348          1569     180576     -   180683     52702
50396          1570     180684     -   180791     52748

50442          157 1    180792     - 180899       52796
50488          1572     180900     - 181007       52844
50536          1573     181008     -   181115     52892
50582          1574     181116     - 181223       52938
50628          1575     181224     - 181 331      52986
50676          1576     181332     -   181439     53034
50722          1577     181440     -   181547     53082
50768          1578     181548     -   181655     53130
50816          1579     181656     -   181763     53176
50862          1580     181764     -   181871     53224

50910          158 1    181872     - 181979       53272
50956          1582     181980     -   182087     53320
51002          1583     182088     -   182195     53368
51050          1584     182196     -   182303     53416
51096          1585     182304     -   18241 1    53464
5 1 144        1586     182412     -   182519     53512
5 1 190        1587     182520     -   182627     53558
51238          1588     182628     -   182735     53606
51284          1589     182736     -   182843     53654
51332          1590     182844     -   182951     53702

51378          159 1    182952     - 183059       53750
51426          1592     183060     - 183167       53798
51472          1593     183168     - 183275       53846
51520          1594     183276     - 183383       53894
51566          1595     183384     - 183491       53942
51614          1596     183492     - 183599       53990
51660          1597     183600     - 183707       54038
51708          1598     183708     - 183815       54086
51754          1599     183816     - 183923       54134
51802          1600     183924      - 184031      54182
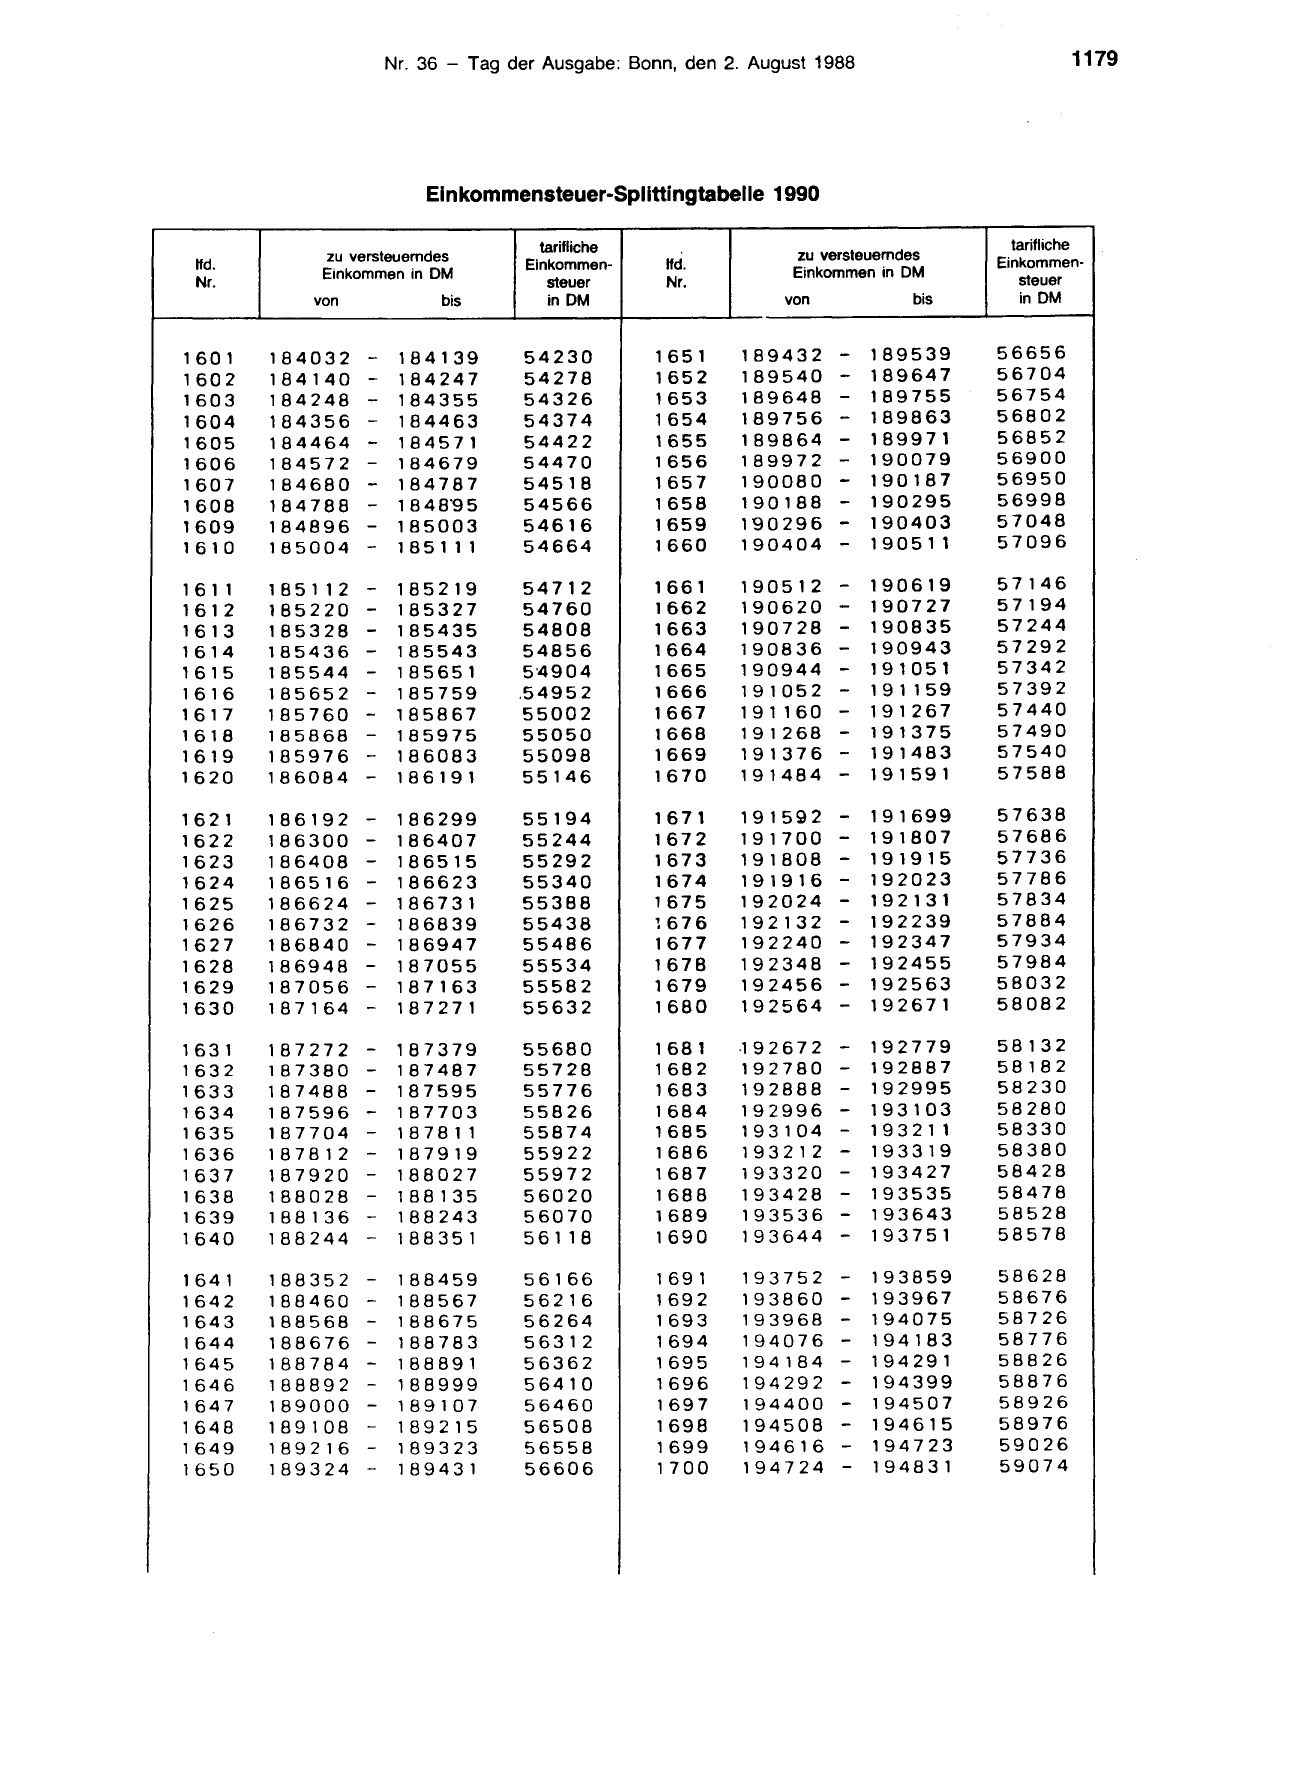
                          Elnkommensteuer-Spllttingtabelle 1990

                                      tarifliche
             zu versteuerndes
 lfd.                               Einkommen-
             Einkommen in DM
 Nr.                                   steuer
            von            bis         in DM

1601     184032   - 184139          54230
1602     184140   - 184247          54278
1603     184248   - 184355          54326
1604     184356   - 184463          54374
1605     184464   - 184571          54422
1606     184572   - 184679          54470
1607     184680   -    184787       54518
1608     184788   -    1848'95      54566
1609     184896   -    185003       54616
161 0    185004   -    185111       54664

161 1    185112 - 185219             54712
1 61 2   185220 - 185327             54760

161 3    185328 - 185435             54808
1614     185436 - 185543             54856
1 61 5   185544 - 185651             5"4904
1616     185652 - 185759            .54952
1 61 7   185760 - 185867             55002
1 618    185868 - 185975             55050
1619     185976 - 186083             55098
1620     186084 - 186191             55146

162 1    186192 - 186299            55194
1622     186300 - 186407            55244
1623     186408 - 186515            55292
1624     186516 - 186623            55340
1625     186624 - 186731            55388
1626     186732 - 186839            55438
1627     186840 - 186947            55486
1628     186948 - 187055            55534
1629     187056 - 187163            55582
1630     187164 - 187271            55632

1631     187272 - 187379            55680
1632     187380 - 187487            55728
1633     187488 - 187595            55776
1634     187596 - 187703            55826
1635     187704 - 187811            55874
1636     187812 - 187919            55922
1637     187920 - 188027            55972
1638     188028 - 188135            56020
1639     188 1 36 - 188243          56070
1640     188244 - 188351            561 18

1641     188352   - 188459          56166
1642     188460   -    188567       56216
1643     188568   -    188675       56264
1644     188676   -    188783       56312
1645     188784   -    188891       56362
1646     188892   -    188999       56410
1647     189000   -    189107       56460
1648     189108   -    189215       56508
1649     189216   -    189323       56558
1650     189324   -    189431       56606

                                    tarifliche
              zu versteuerndes    Einkommen-
lfd.
              Einkommen in DM
Nr.                                  steuer
             von            bis      in DM

1651    189432     - 189539       56656
1652    189540     - 189647       56704
1653    189648     - 189755       56754
1654    189756     - 189863       56802
1655    189864     - 189971       56852
1656    189972     -    190079    56900
1657    190080     - 190187       56950
1658    190188 - 190295           56998
1659    190296     - 190403       57048
1660    190404 -     190511       57096

1661    190512 - 190619           57146
1662    190620     - 190835
                     190727       57194
1663    190728     - 190943       57244
1664    190836     -              57292
1665    190944     - 191051       57342
1666    191052     - 191 1 59     57392
1667    191 1 60   - 191267       57440
1668    191268     - 191375       57490
1669    191376     - 191483       57540
1670    191484     - 191591       57588

1671    191592 - 191699           57638
1672    191700 - 191807           57686
1673    191808 - 191915           57736
1674    191916 - 192023           57786
1675    192024 - 192131           57834
1676    192132 - 192239           57884
1677    192240 - 192347           57934
1678    192348 - 192455           57984
1679    192456 - 192563           58032
1680    192564 - 192671           58082

1681    .192 6 7 2 - 192779       58132
1682    192780 - 192887           58182
1683    192888 - 192995           58230
1684    192996 - 193103           58280
1685    193104 - 193211           58330
1686    193212 - 193319           58380
1687    193320 - 193427           58428
1688    193428 - 193535           58478
1689     193536 - 193643          58528
1690    193644 - 193751           58578

1691    193752 - 193859           58628
1692    193860 - 193967           58676
1693    193968 - 194075           58726
1694    194076 - 194183           58776
1695    194184 - 194291           58826
1696    194292 - 194399           58876
1697    194400 - 194507           58926
1698    194508 - 194615           58976
1699    194616 - 194723           59026
1700    194724 - 194831           59074
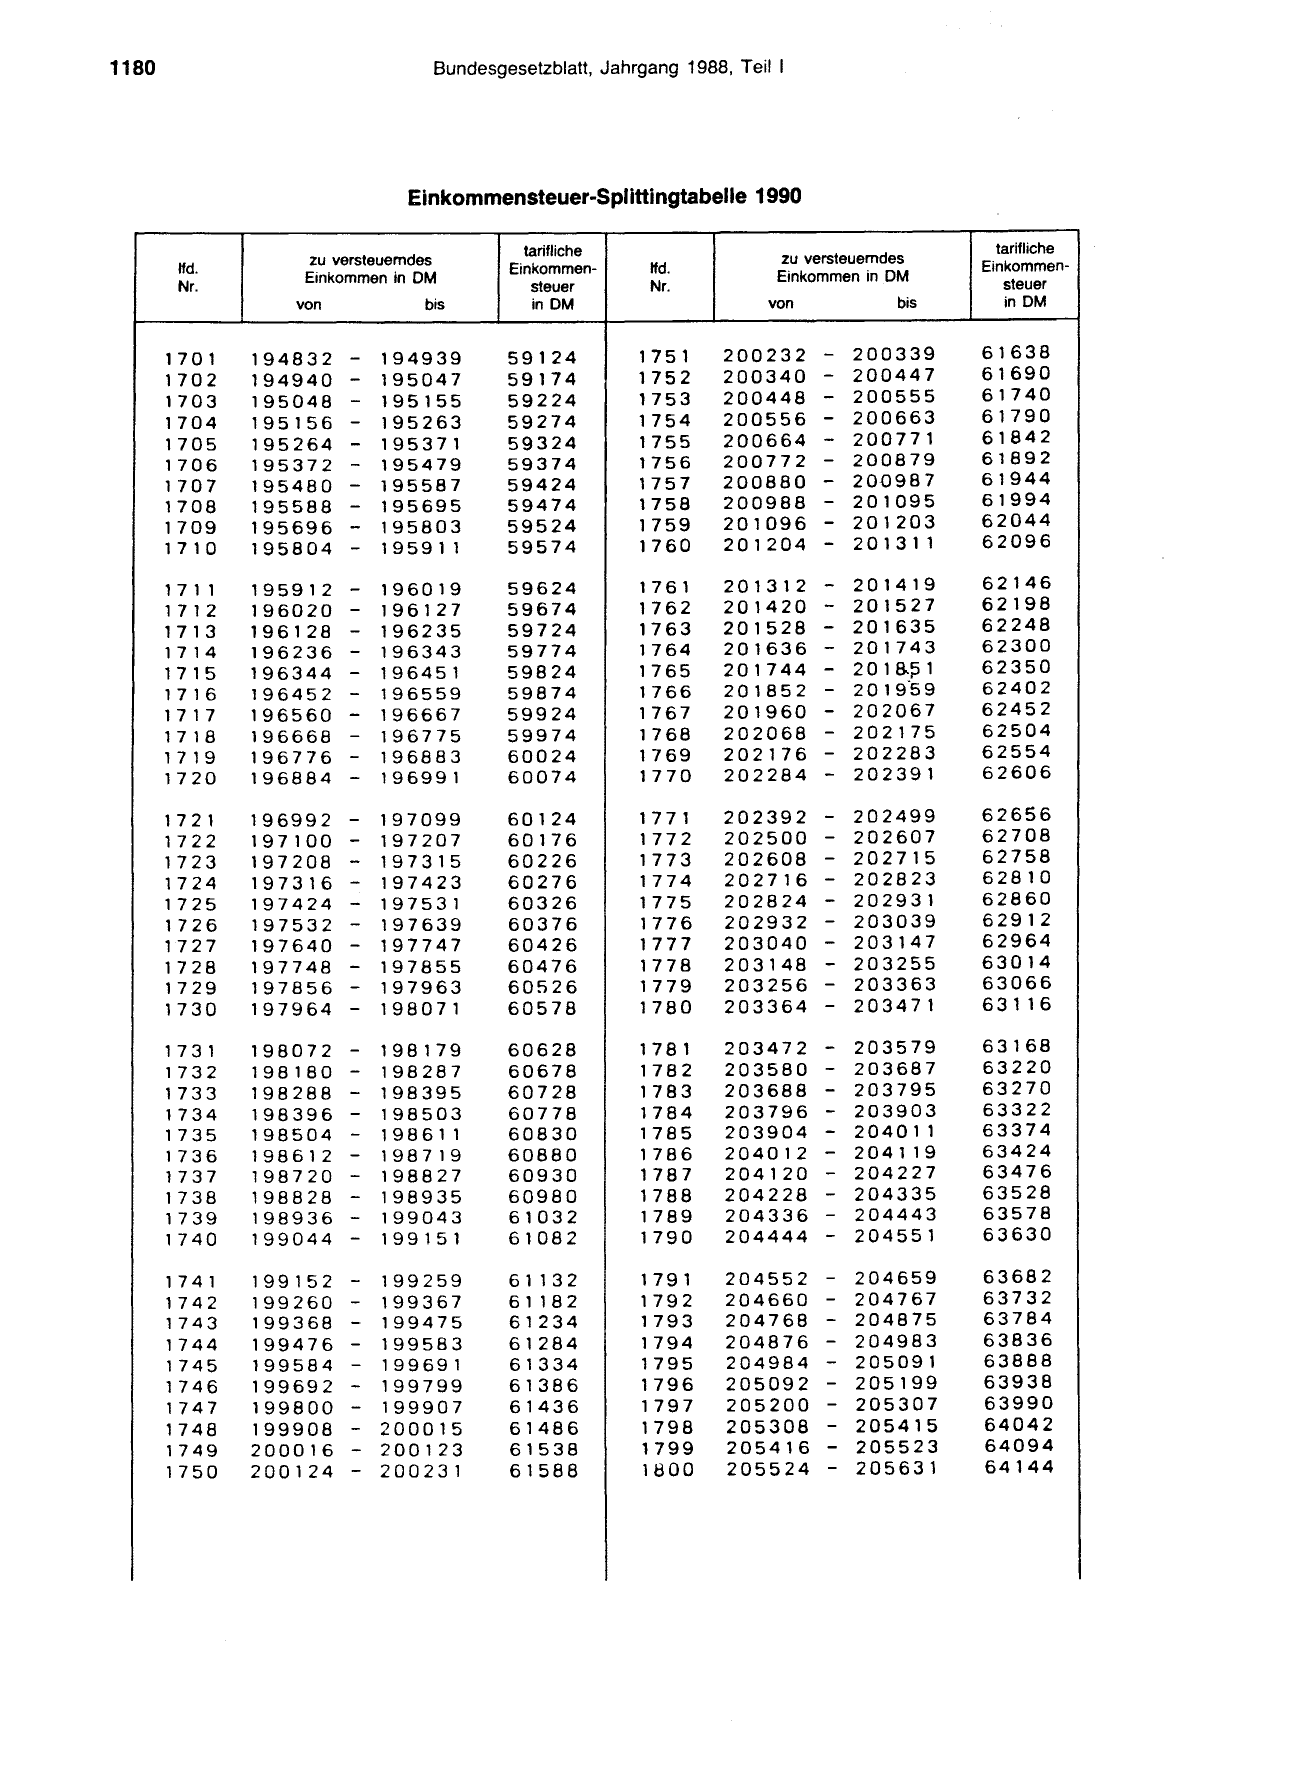
1180                               Bundesgesetzblatt, Jahrgang 1988, Teil 1
                                Einkommensteuer-Splittingtabelle 1990

                                             tarifliche
                    zu versteuerndes
        lfd.                               Einkommen-
                    Einkommen In DM
        Nr.                                   steuer
                   von            bis         in DM

       170 1    194832   - 194939          59124
       1702     194940   -   195047        59174
       1703     195048   -   195155        59224
       1704     195156   -   195263        59274
       1705     195264   -   195371        59324
       1706     195372   -   195479        59374
       1707     195480   -   195587        59424
       1708     195588   -   195695        59474
       1709     195696   -   195803        59524
       171 0    195804   -   195911        59574

       17 1 1   195912   - 196019          59624
       17 12    196020   - 196127          59674
       171 3    196128   - 196235          59724
       171 4    196236   - 196343          59774
       171 5    196344   - 196451          59824
       171 6    196452   - 196559          59874
       171 7    196560   - 196667          59924
       171 8    196668   - 196775          59974
       171 9    196776 - 196883            60024
       1720     196884 - 196991            60074

       17 2 1   196992 - 197099            60124
       1722     197100 - 197207            60176
       1723     197208 - 197315            60226
       1724     197316 - 197423            60276
       1725     197424 - 197531            60326
       1726     197532 - 197639            60376
       1727     197640 - 197747            60426
       1728     197748 - 197855            60476
       1729     197856 - 197963            60526
       1730     197964 - 198071            60578

       173 1    198072 - 198179            60628
       1732     198180   - 198287          60678
       1733     198288   - 198395          60728
       1734     198396   -   198503        60778
       1735     198504   -   198611        60830
       1736     198612   -   198719        60880
       1737     198720   -   198827        60930
       1738     198828   -   198935        60980
       1739     198936   -   199043        61032
       1740     199044   -   199151        61082

       174 1    199152 -     199259        6 1 132
       1742     199260 -     199367        6 1 182
       1743     199368 -     199475        61234
       1744     199476 -     199583        61284
       1745     199584 -     199691        61334
       1746     199692 -     199799        61386
       1747     199800 -     199907        61436
       1748     199908 -     200015        61486
       1749     200016 -     200123        61538
       1750     200124 -     200231        61588

                                     tarifliche
               zu versteuerndes    Einkommen-
 lfd.
               Einkommen in DM        steuer
 Nr.
              von            bis      in DM

1751     200232     - 200339       61638
1752     200340     - 200447       61690
1753     200448     - 200555       61740
1754     200556     - 200663       61790
1755     200664 - 200771           61842
1756     200772 - 200879           61892
1757     200880 - 20-0987          61944
1758     200988 - 201095           61994
1759     201096 - 201203           62044
1760     201204 - 201311           62096

1761     201312 - 201419           62146
1762     201420 - 201527           62198
1763     201528 - 201635           62248
1764     201636 - 201743           62300
1765     201744 - 20 1 a~ 1        62350
1766     201852 - 2 0 19·59        62402
1767     201960 - 202067           62452
1768     202068 - 202175           62504
1769     202176 - 202283           62554
1770     202284 - 202391           62606

177 1    202392 - 202499           62656
1772     202500 - 202607           62708
1773     202608 - 202715           62758
1774     202716 - 202823           62810
1775     202824 - 202931           62860
1776     202932 - 203039           62912
1777     203040 - 203147           62964
1778     203148 - 203255           63014
1779     203256 - 203363           63066
1780     203364     - 203471       63 1 1 6

178 1    203472     - 203579       63168
1782     203580     - 203687       63220
1783     203688     - 203795       63270
1784     203796     - 203903       63322
1785     203904     - 204011       63374
1786     204012     - 204119       63424
1787     204120     - 204227       63476
1788     204228     - 204335       63528
1789     204336     - 204443       63578
1790     204444     - 204551       63630

1791     204552     - 204659       63682
1792     204660     - 204767       63732
1793     204768     - 204875       63784
1794     204876     - 204983       63836
1795     204984     - 205091       63888
1796     205092     - 205199       63938
1797     205200      - 205307      63990
1798     205308      - 205415      64042
1799     205416      - 205523      64094
1800     205524      - 205631      64144
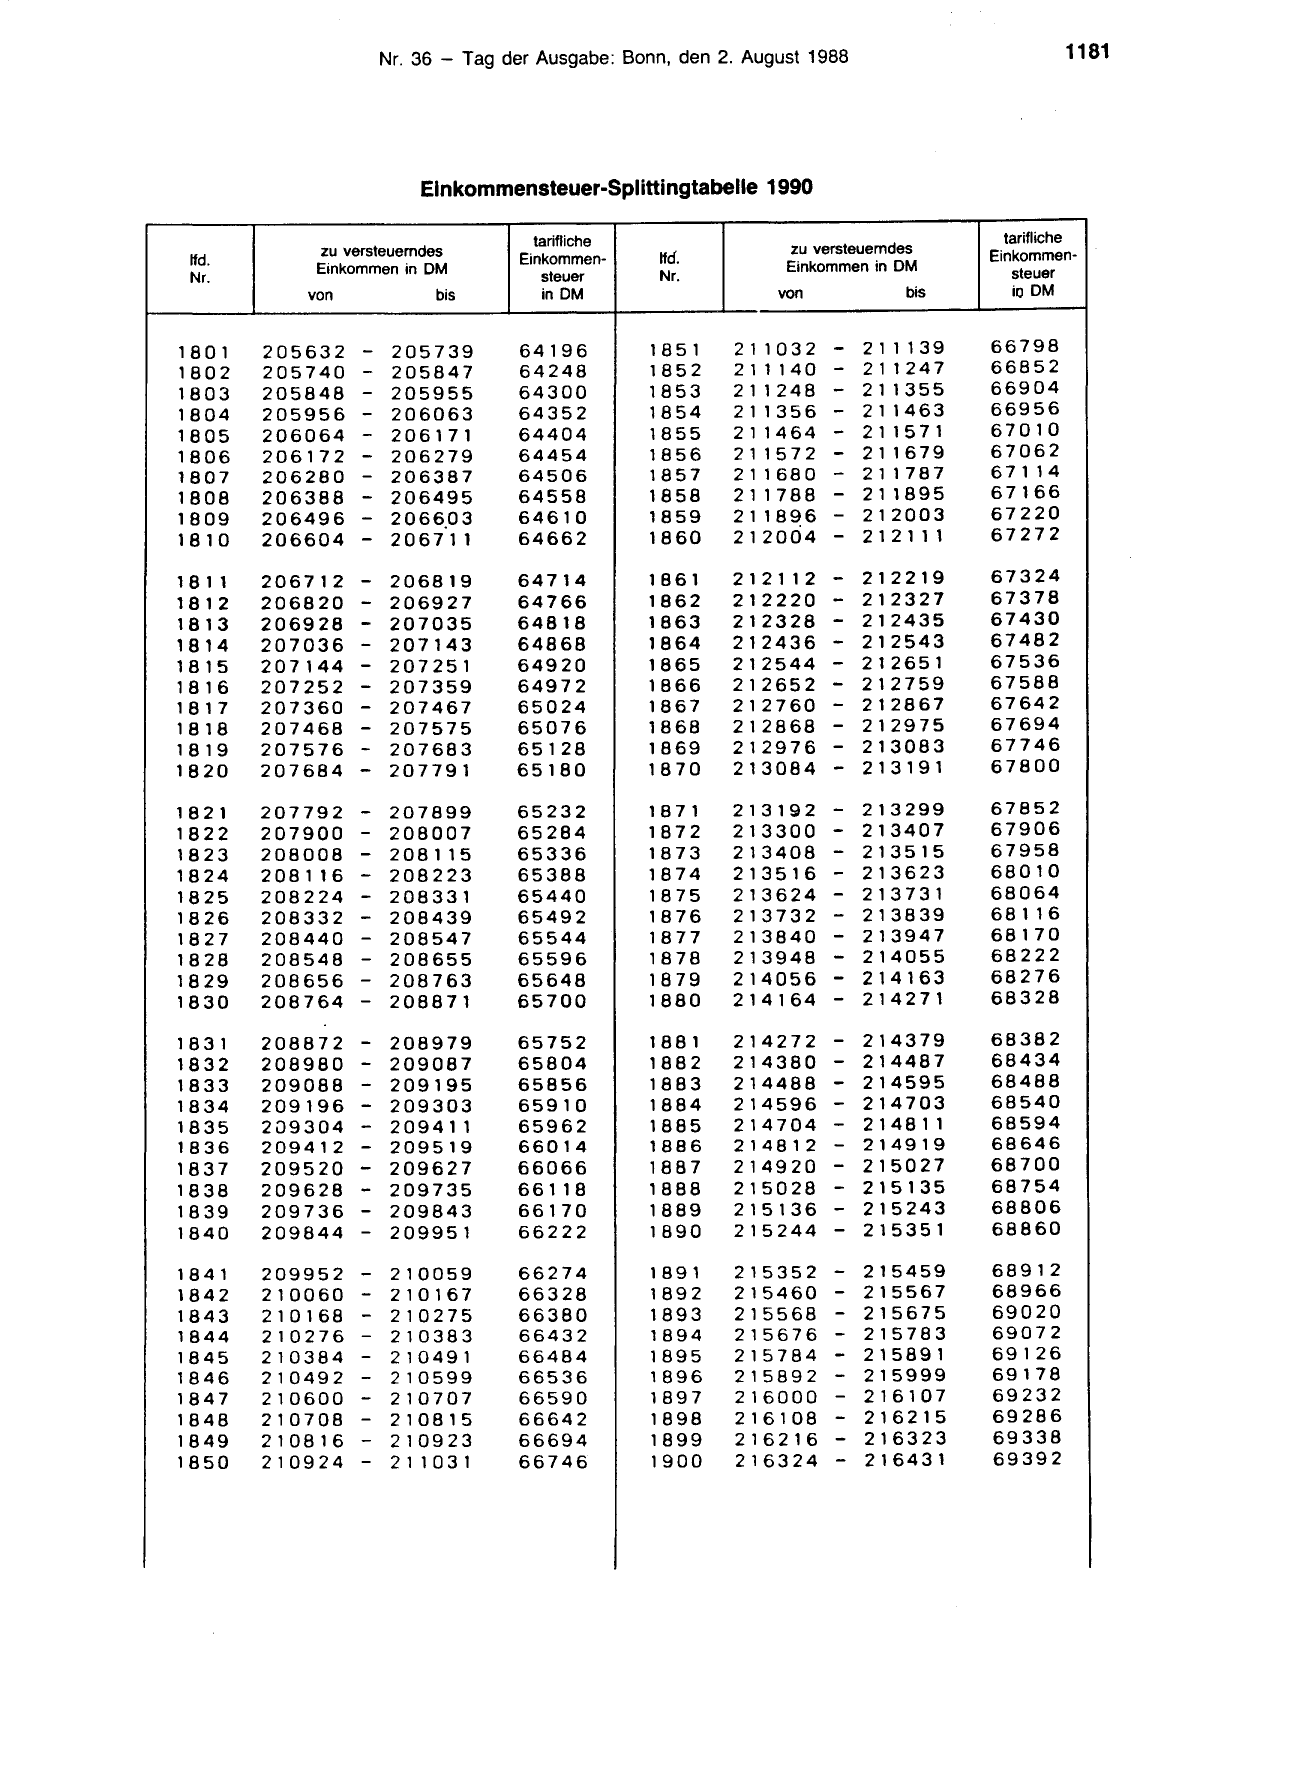
                          Elnkommensteuer-Splittingtabelle 1990

                                      tarifliche
             zu versteuerndes
 lfd.                               Einkommen-
             Einkommen in DM
 Nr.                                   steuer
            von             bis        in DM

1801     205632   - 205739          64196
1802     205740   - 205847          64248
1803     205848   - 205955          64300
1804     205956   - 206063          64352
1805     206064   - 206171          64404
1806     206172   - 206279          64454
1807     206280   - 206387          64506
1808     206388   - 206495          64558
1809     206496   - 2066.03         64610
1810     206604   - 206711          64662

18 1 1   206712   - 206819          64714
1812     206820   - 206927          64766
1813     206928   - 207035          64818
1814     207036   - 207143          64868
1815     207144   - 207251          64920
181 6    207252   - 207359          64972
181 7    207360   - 207467          65024
1818     207468   - 207575          65076
1819     207576   - 207683          65128
1820     207684 - 207791            65180

182 1    207792 - 207899            65232
1822     207900    - 208007         65284
1823
1824
         208008
         208116
                  -- 208115
                     208223
                                    65336
                                    65388

1825     208224    - 208331         65440
1826     208332    - 208439         65492
1827     208440    - 208547         65544
1828     208548    - 208655         65596
1829     208656    - 208763         65648

1830     208764    - 208871         65700

183 1    208872   - 208979          65752
1832     208980   - 209087          65804
1833     209088   - 209195          65856
1834     209196   - 209303          65910

1835     209304   - 209411          65962
1836     209412   - 209519          66014
1837     209520   - 209627          66066

1838     209628   - 209735          66118
1839     209736   - 209843          66170
1840     209844 - 209951            66222

184 1    209952 - 210059            66274
1842     210060 - 210167            66328
1843     210168 - 210275            66380
1844     210276 - 210383            66432
1845     210384 - 210491            66484
1846     210492 - 210599            66536
1847     210600 - 210707            66590
1848     210708   - 210815          66642
1849     210816   - 210923          66694
1850     210924   -    211031       66746

                                     tarifliche
              zu versteuerndes     Einkommen-
 lfd.
              Einkommen in DM         steuer
 Nr.
             von            bis        io DM

185 1   211032       - 211139      66798
1852    2 1 1 1 40   - 2 1 1247    66852
1853    211248       - 211355      66904
1854    211356       - 211463      66956
1855    21 1464      - 211571      67010
1856    211572       - 211679      67062
1857    2 1 1680     - 211787      6 7 1 14
1858    211788       - 211895      67166
1859    2118~6       - 212003      67220
1860    212004       - 212111      67272

1861    212112       - 212219      67324
1862    212220       - 212327      67378
1863    212328       - 212435      67430
1864    212436       - 212543      67482
1865    212544       - 212651      67536
1866    212652       - 212759      67588
1867    212760       - 212867      67642
1868    212868       - 212975      67694
1869    212976       - 213083      67746
1870    213084       - 213191      67800

187 1   213192       - 213299      67852
1872    213300       - 213407      67906

1873
1874
        213408
        213516
                     - 213515
                     - 213623
                                   67958
                                   68010
1875    213624       - 213731      68064
1876    213732       - 213839      68 116
1877    213840 - 213947            68170
1878    213948 - 214055            68222
1879    214056 - 214271
                 214163            68276
1880    214164 -                   68328

1881    214272 - 214379            68382
1882    214380 - 214487            68434
1883    214488 - 214595            68488
1884    214596       -
                 214703            68540
1885    214704       - 2 148 1 1   68594
1886    214812       - 214919      68646
1887    214920       - 215027
                     - 215135
                                   68700
1888    215028                     68754
1889    215136       - 215243      68806
1890    215244       - 215351      68860

1891    215352       - 215459      68912
1892    215460       - 215567      68966
1893    215568       - 215675      69020
1894    215676       - 215783      69072
1895    215784       - 215891      69126
1896    215892       - 215999      69178
1897    216000       - 216107      69232
1898    216108       - 216215      69286
1899    216216       - 216323      69338
1900    216324       - 216431      69392
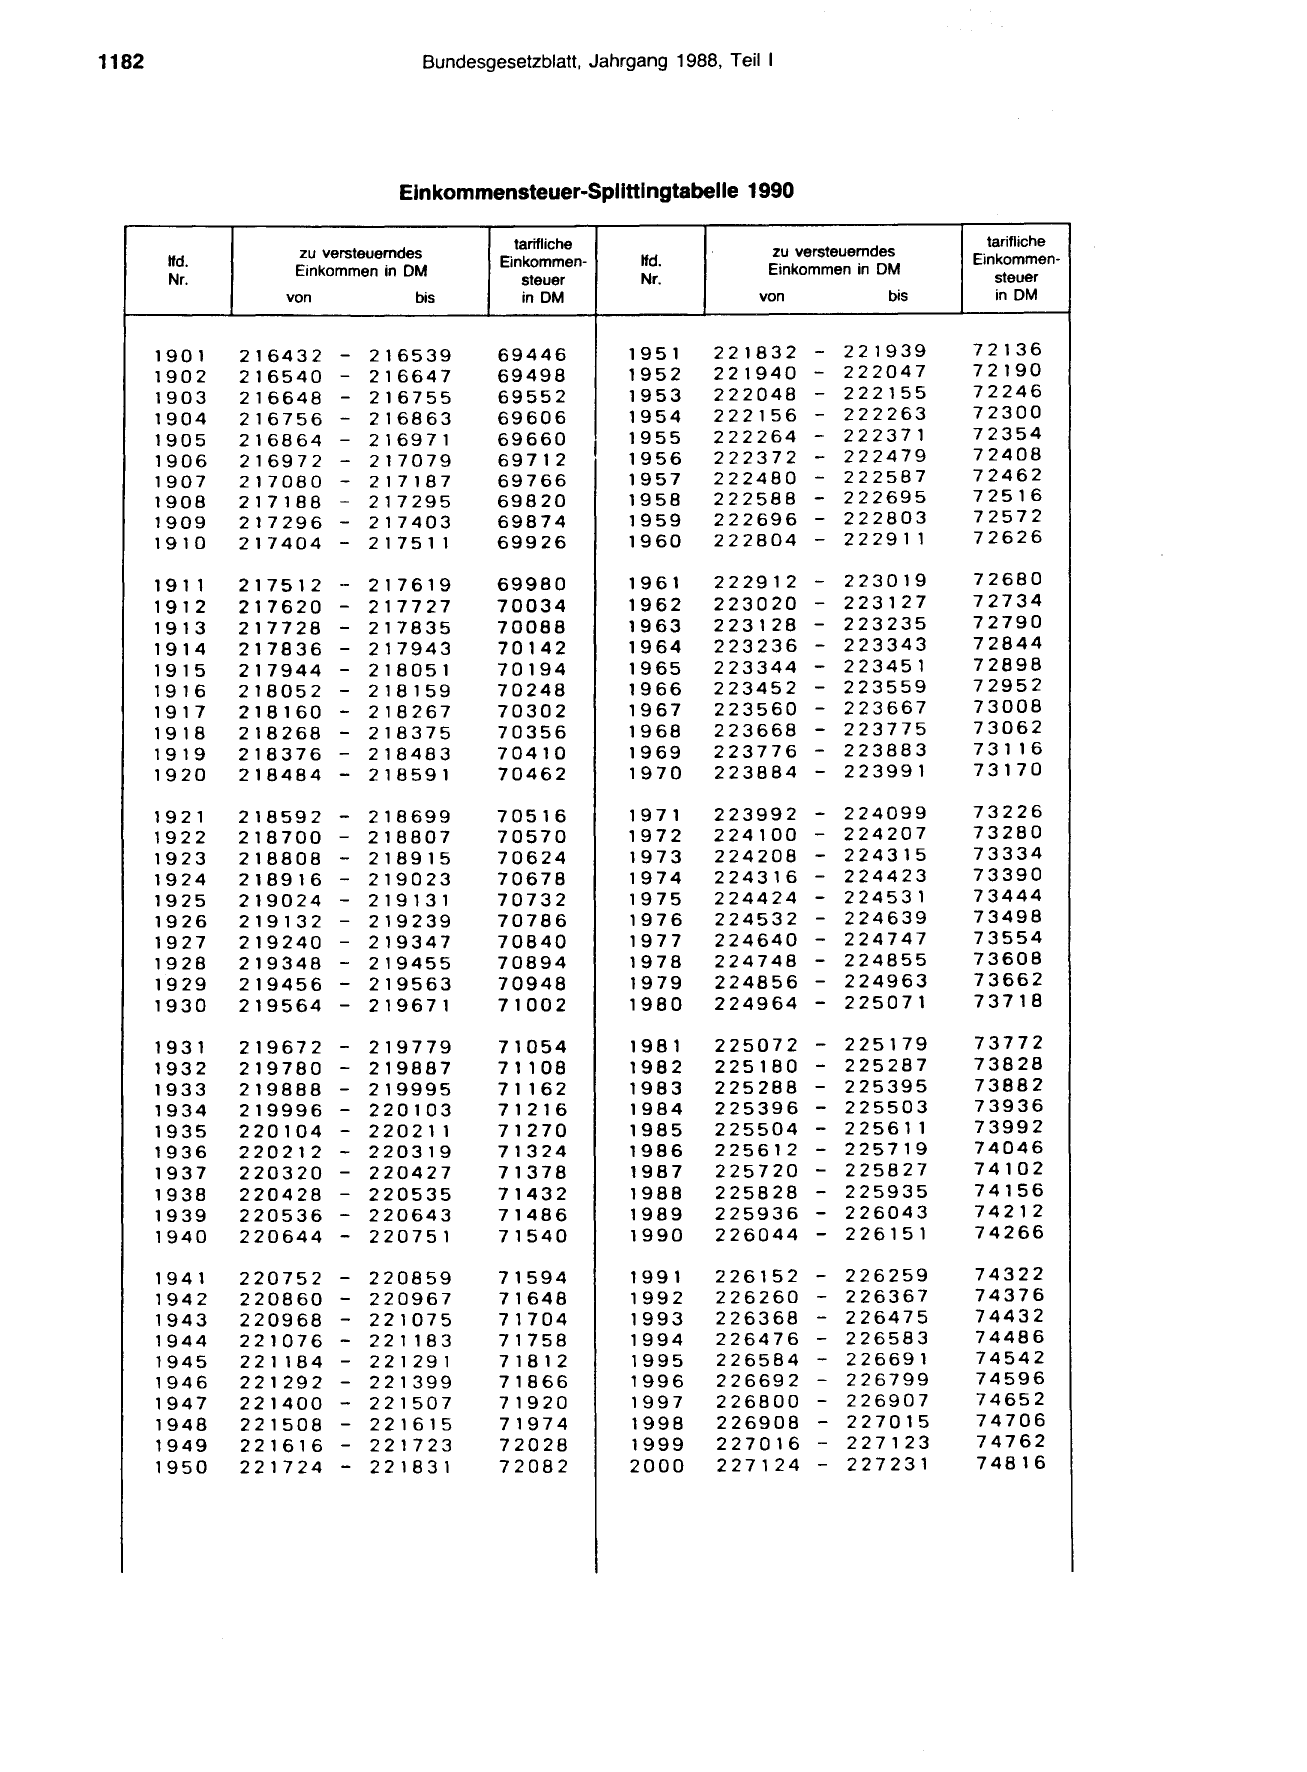
1182                               Bundesgesetzblatt, Jahrgang 1988, Teil 1
                                Elnkommensteuer-Splittlngtabelle 1990

                                             tarifliche
                    zu versteuerndes
        lfd.                               Einkommen-
                    Einkommen in DM
        Nr.                                   steuer
                   von            bis         in DM

       1901     216432   - 216539          69446
       1902     216540   - 216647          69498
       1903     216648   - 216755          69552
       1904     216756   - 216863          69606
       1905     216864   - 216971          69660
       1906     216972   - 217079          69712
       1907     217080   - 217187          69766
       1908     217188   - 217295          69820
       1909     217296   - 217403          69874
       1910     217404   - 217511          69926

       191 1    217512   - 217619          69980
       191 2    217620   - 217727          70034
       191 3    217728   - 217835          70088
       1914     217836   - 217943          70142
       191 5    217944   - 218051          70194
       1916     218052   - 218159          70248
       19 1 7   218160 - 218267            70302
       19 1 8   218268 - 218375            70356
       1919     218376 - 218483            70410
       1920     218484 - 218591            70462

       19 2 1   218592 - 218699            70516
       1922     218700   - 218807          70570
       1923     218808   - 218915          70624
       1924     218916   - 219023          70678
       1925     219024   - 219131          70732
       1926     219132   - 219239          70786
       1927     219240   - 219347          70840
       1928     219348 - 219455            70894
       1929     219456   - 219563          70948
       1930     219564 - 219671            71002

       193 1    219672 - 219779            71054
       1932     219780 - 219887            7 1 1 08
       1933     219888 - 219995            7 1 162
       1934     219996 - 220103            71216
       1935     220104 - 220211            71270
       1936     220212 - 220319            71324
       1937     220320 - 220427            71378
       1938     220428 - 220535            71432
       1939     220536 - 220643            71486
       1940     220644   - 220751          71540

       1941     220752   - 220859          71594
       1942     220860   - 220967          71648
       1943     220968   - 221075          71704
       1944     221076   - 221183          71758
       1945     221184   - 221291          71812
       1946     221292   - 221399          71866
       1947     221400   - 221507          71920
       1948     221508   - 221615          71974
       1949     221616   - 221723          72028
       1950     221724   - 2 2 18 31       72082

                                      tarifliche
                zu versteuerndes    Einkommen-
 lfd.
                Einkommen in DM        steuer
 Nr.
              von             bis      in DM

1951     221832 - 221939            72136
1952     221940 - 222047            72190
1953     222048 - 222155            72246
1954     222156 - 222263            72300
1955     222264 - 222371            72354
1956     222372 - 222479            72408
1957     222480 - 222587            72462
1958     222588 - 222695            72516
1959     222696 - 222803            72572
1960     222804 - 222911            72626

1961     222912 - 223019            72680
1962     223020 - 223127            72734
1963     223128 - 223235            72790
1964     223236 - 223343            72844
1965     223344 - 223451            72898
1966     223452 - 223559            72952
1967     223560 - 223667            73008
1968     223668 - 223775            73062
1969     223776 - 223883            7 3 1 16
1970     223884      - 223991       73170

197 1    223992      - 224099       73226
1972     224100      - 224207       73280
1973     224208      - 224315       73334
1974     224316      - 224423       73390
1975     224424      - 224531       73444
1976     224532      - 224639       73498
1977     224640      - 224747       73554
1978     224748      -    224855    73608
1979     224856      -    224963    73662
1980     224964 -         225071    73718

1981     225072 - 225179            73772
1982     225180 - 225287            73828
1983     225288 - 225395            73882
1984     225396      -    225503    73936
1985     225504      -    225611    73992
1986     225612      -    225719    74046
1987     225720      --   225827    74102
1988     225828           225935    74156
1989     225936      -    226043    74212
1990     226044      -    226151    74266

1991      226152     - 226259       74322
1992      226260     - 226367       74376
1993      226368     - 226475       74432
1994      226476     - 226583       74486
1995      226584     - 226691       74542
1996      226692     - 226799       74596
1997      226800     - 226907       74652
1998      226908     - 227015       74706
1999      227016     - 227123       74762
2000      227124     -    227231    74816
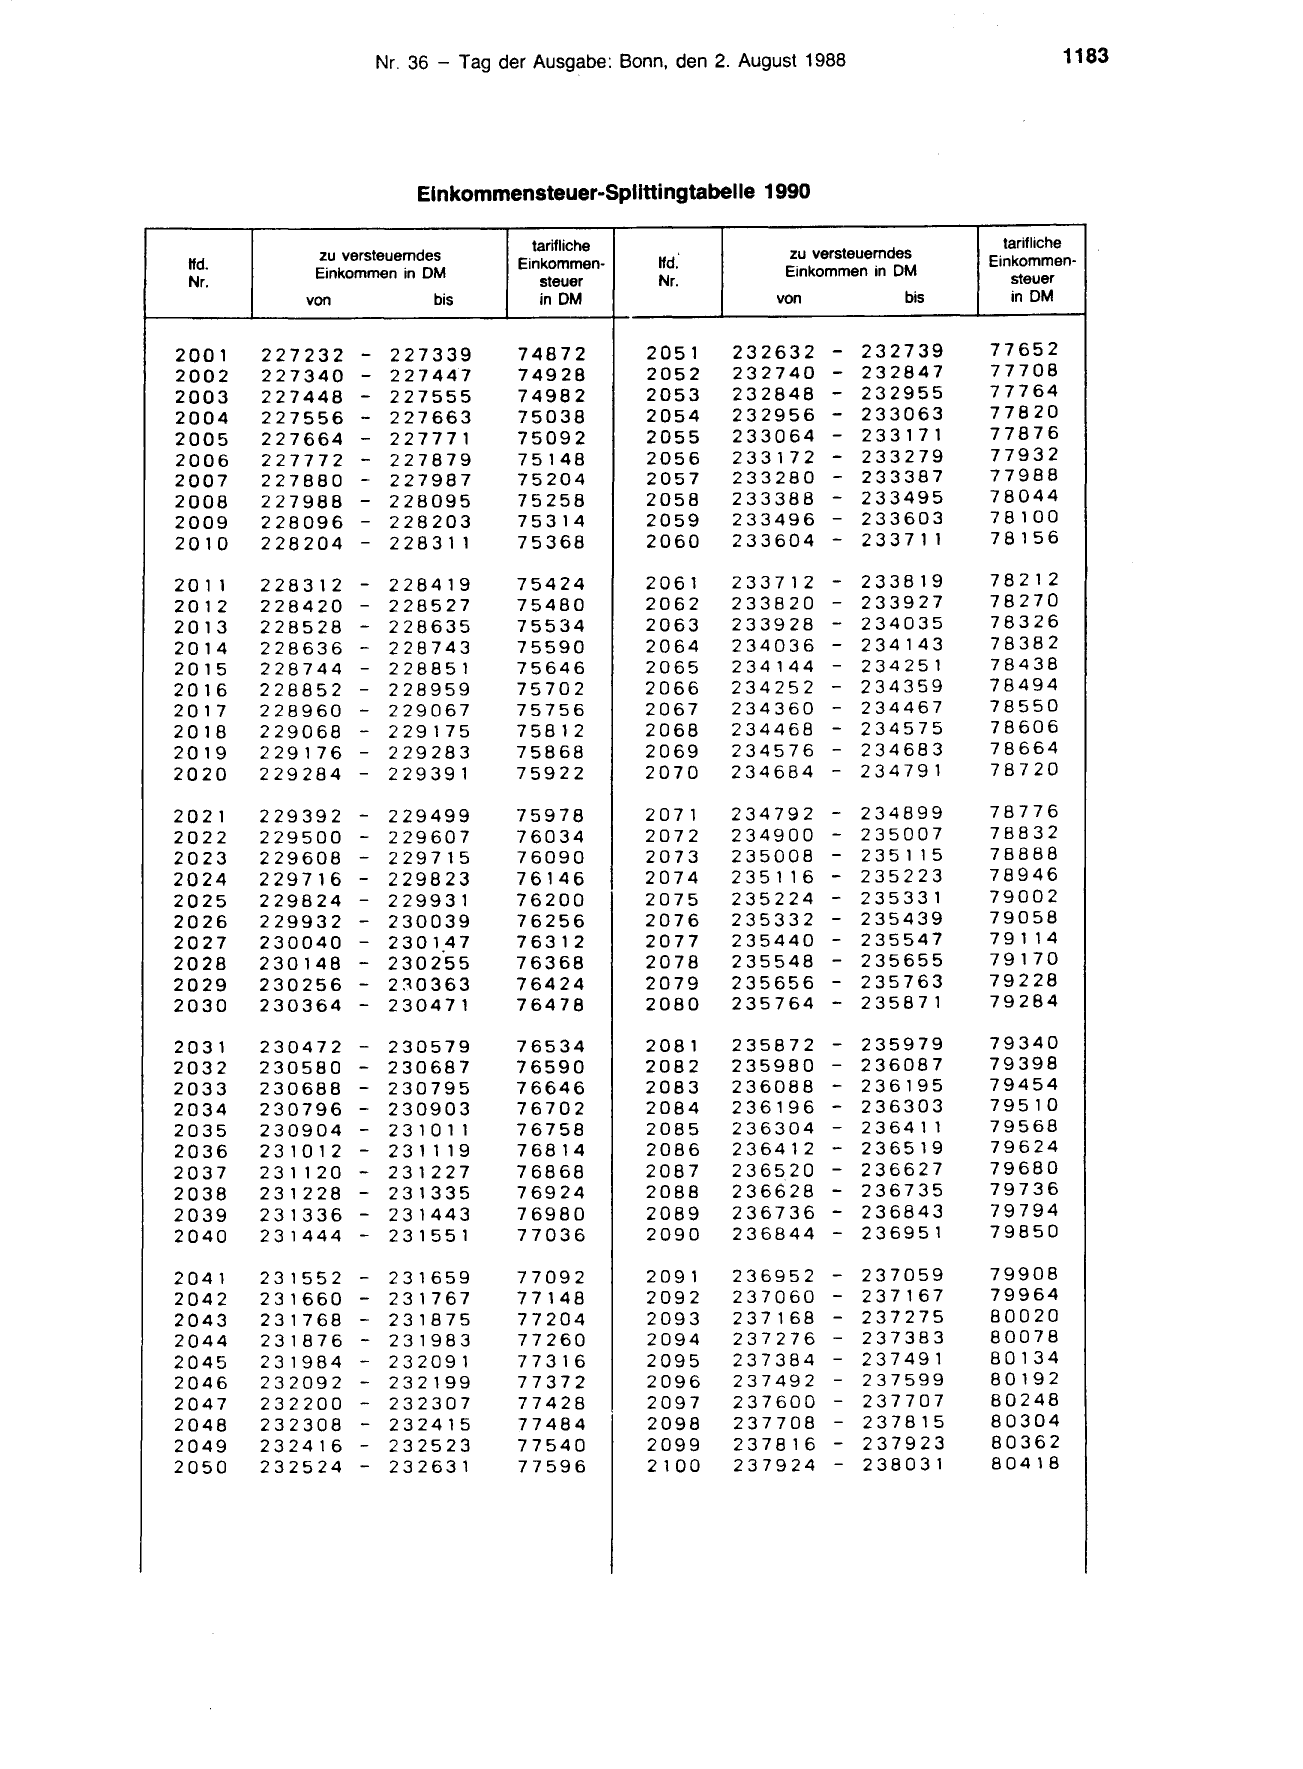
                           Elnkommensteuer-Splittingtabelle 1990

                                        tarifliche
              zu versteuerndes
 lfd.                                 Einkommen-
              Einkommen in DM
 Nr.                                     steuer
             von             bis         in DM

2001    227232 -        227339        74872
2002    227340 -        227447        74928
2003    227448 -        227555        74982
2004    227556 -        227663        75038
2005    227664 -        227771        75092
2006    227772 -        227879        75148
2007    227880 -        227987        75204
2008    227988 -        228095        75258
2009    228096 -        228203        75314
2010    228204 -        228311        75368

2011    228312 -        228419       75424
2012    228420 -        228527       75480
2013    228528 -        228635       75534
2014    228636 -        228743       75590
2015    228744 -        228851       75646
2016    228852 -        228959       75702
2017    228960 -        229067       75756
2018    229068 -        229175       75812
2019    229176 -        229283       75868
2020    229284 -        229391       75922

2021    229392     - 229499          75978
2022    229500     - 229607          76034
2023    229608     - 229715          76090
2024    229716     - 229823          76146
2025    229824     - 229931          76200
2026    229932     - 230039          76256
2027    230040     - 2 3 0 1_4 7     76312
2028    230148     - 230255          76368
2029    230256     - 2~0363          76424
2030    230364     -    230471       76478

2031    230472 -        230579       76534
2032    230580 -        230687       76590
2033    230688 -        230795       76646
2034    230796 -        230903       76702
2035    230904 -        231011       76758
2036    231012 -        231119       76814
2037    2 3 1 1 20 -    231227       76868
2038    231228 -        231335       76924
2039    231336 -        231443       76980
2040    231444 -        231551       77036

2041    231552     - 231659           77092
2042    231660     - 231767           77148
2043    231768     - 231875           77204
2044    231876     - 231983           77260
2045    231984     - 232091           77316
2046    232092     - 232199           77372
2047    232200     - 232307           77428
2048    232308     - 232415           77484
2049    232416     - 232523           77540
2050    232524     - 232631           77596

                                   tarifliche
             zu versteuerndes    Einkommen-
lfd.
             Einkommen in DM        steuer
Nr.
            von            bis      in DM

2051   232632 - 232739           77652
2052   232740 - 232847           77708
2053   232848 - 232955           77764
2054   232956 - 233063           77820
2055   233064 - 233171           77876
2056   233172 - 233279           77932
2057   233280 - 233387           77988
2058   233388 - 233495           78044
2059   233496 - 233603           78100
2060   233604 - 233711           78156

2061   233712 - 233819           78212
2062   233820 - 233927           78270
2063   233928 - 234035           78326
2064   234036 - 234143           78382
2065   234144 - 234251           78438
2066   234252 - 234359           78494
2067   234360 - 234467           78550
2068   234468 - 234575           78606
2069   234576 - 234683           78664
2070   234684 - 234791           78720

2071   234792     - 234899       78776
2072   234900     - 235007       78832
2073   235008     - 235 1 1 5    78888
2074   2351 16    - 235223       78946
2075   235224     - 235331       79002
2076   235332     - 235439       79058
2077   235440     - 235547       79 1 14
2078   235548     - 235655       79170
2079   235656     - 235763       79228
2080   235764     - 235871       79284

2081   235872 -        235979    79340
2082   235980 -        236087    79398
2083   236088 -        236195    79454
2084   236196 -        236303    79510
2085   236304 -        236411    79568
2086   236412 -        236519    79624
2087   236520 -        236627    79680
2088   236628 -        236735    79736
2089   236736     -    236843    79794
2090   236844 -        236951    79850

2091   236952 -        237059    79908
2092   237060 -        237167    79964
2093   237168 -        237275    80020
2094   237276 -        237383    80078
2095   237384 -        237491    80134
2096   237492 -        237599    80192
2097   237600 -        237707    80248
2098   237708 -        237815    80304
2099   237816 -        237923    80362
2100   237924 -        238031    80418
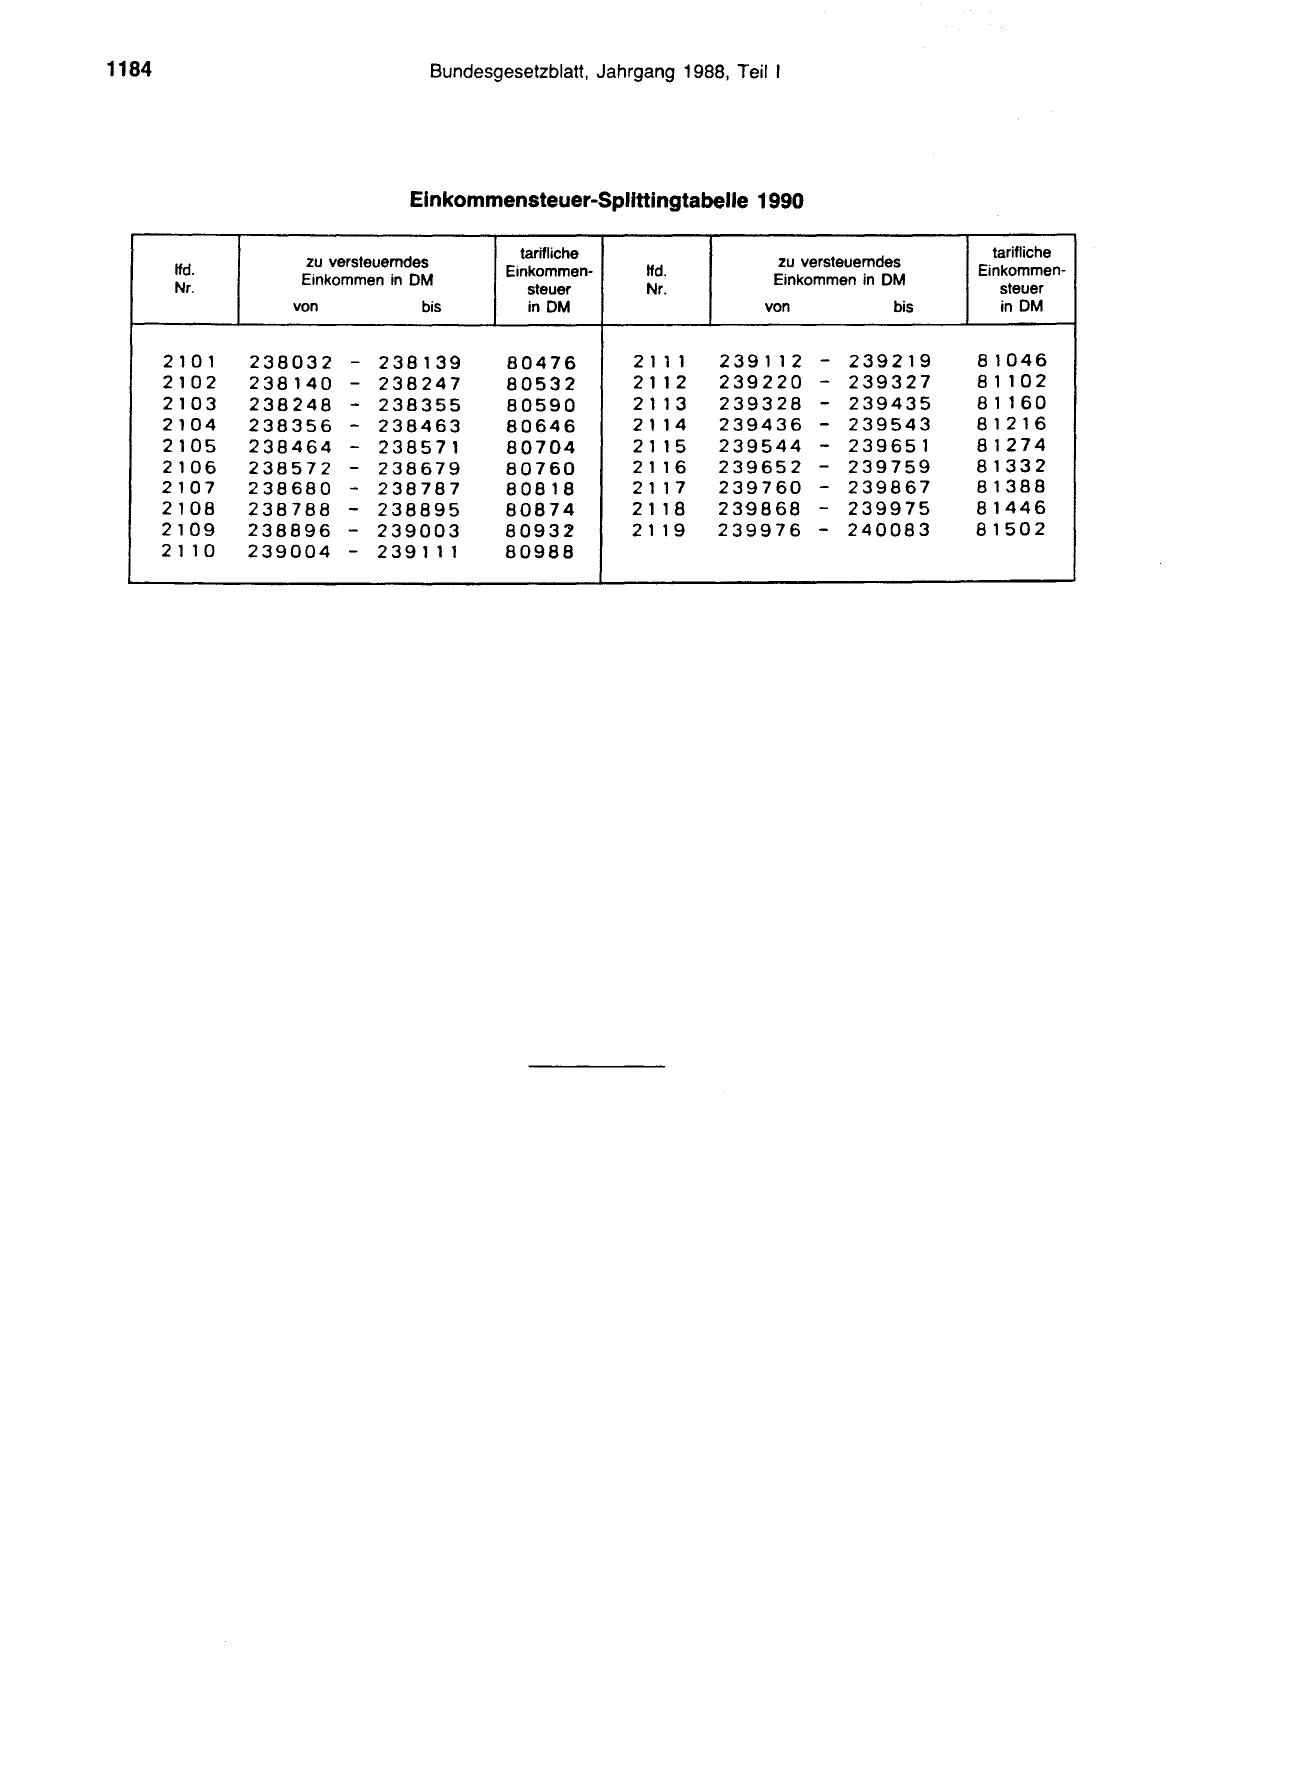
1184                               Bundesgesetzblatt, Jahrgang 1988, Teil 1
                                 Elnkommensteuer-Spllttingtabelle 1990

                    zu versteuerndes
        lfd.
                    Einkommen in DM
        Nr.
                   von            bis

       2 101    238032   - 238139
       2102     238140   - 238247
       2103     238248   - 238355
       2104     238356   - 238463
       2105     238464   - 238571
       2106     238572   - 238679
       2107     238680   - 238787
       2108     238788   - 238895
       2109     238896   - 239003
       2 1 10   239004   - 239111

  tarifliche                                        tarifliche
                              zu versteuerndes
Einkommen-      lfd.                              Einkommen-
                              Einkommen in DM
   steuer       Nr.                                  steuer
   in DM                     von            bis      in DM

80476          2 111    239112     - 239219       81046
80532          2 1 12   239220     - 239327       8 1 102
80590          2 1 13   239328     - 239435       8 1 1 60
80646          2 1 14   239436     - 239543       81216
80704          2 1 15   239544     - 239651       81274
80760          2 1 16   239652     - 239759       81332
80818          2 1 17   239760     - 239867       81388
80874          2 1 18   239868     - 239975       81446
80932          2 1 19   239976     - 240083       81502
80988
Herkunft dieses Textes
Quelle: Bundesgesetzblatt, BGBl. 1988 I S. 1093. Gesetze, Verordnungen und amtliche Bekanntmachungen sind amtliche Werke (§ 5 Abs. 1 UrhG) und genießen keinen Urheberrechtsschutz. Der Text ist unverändert wiedergegeben (§ 62 UrhG); Herkunft und Prüfwerte stehen hier (§ 63 UrhG).
Ableitung: issue-pdf-decol ·
Prüfwert des Textes 8a2c0e701de27fc4….