Gesetze / Gesetzblätter
Bundesgesetzblatt, Teil I, Jahrgang 1984, S. 1493
BGBl. 1984 I S. 1493 · 102.222 Zeichen · Textauszug aus unserem Bestand.
Textauszug (durchsuchbar)
                                                                                        Teil 1

 1984                         Ausgegeben zu Bonn am 18. Dezember 1984
     Tag                                                                                 Inhalt
              1493

Z 5702 A

          Nr. 52
           Seite
  14. 12. 84   Steuerbereinigungsgesetz 1985..........................................................                                                                             1493
                    neu: 611-1-17-2, neu: 611-1-18; 600-1, 610-4-13, 611-1, 611-1-1, 2330-9, 610-6-8, 707-9, 611-9-4-8, 611-1-4,
                    611-1-12, 611-4-4, 604-1, 611-4-5, 610-6-2, 611-5, 4120-4, 611-10-14, 611-10-14-1, 613-6-4, 611-15, 611-15-1,
                    611-14, 611-14-1, 611-14-3, 611-14-2, 610-7, 611-6-3-2, 403-1
  14. 12. 84   Zweites Gesetz zur Änderung des Gesetzes zur Entlastung des Bundesfinanzhofs . . . .
                    302-4

. . . . . .                                                                    1514
  14. 12. 84   Gesetz zur Änderung des Abwasserabgabengesetzes . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . .                                           1515
                    753-9
  10. 12. 84   Zweite Verordnung zur Änderung der Verordnung über die Umlegung der Kosten des Bundes-
               aufsichtsamtes für das Kreditwesen . . . . . . . . . . . . . . . . . . . . . . . . .
                    7610-9

  10. 12. 84   Zweite Verordnung zur Änderung der Ausbilder-Eignungsverordnung Hauswirtschaft . . .
                    800-21-4-4

  11. 12. 84   Verordnung über die Tarifüberwachung nach dem Güterkraftverkehrsgesetz (Tarifüber-
. . . . . . . . . . . . . . . . . . . . . . . . . . . . .                      1516

. . . . . .                                                                    1517
               wachungs-Verordnung GüKG - GüKTV) . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . .                             1518
                    neu: 9241-26; 9241-8, 9241-8-1
  12. 12. 84   Zwölfte Verordnung zur Änderung der Verordnung über verschreibungspflichtige Arzneimittel .                                                                         1526
                    2121-50-1-16

  12. 12. 84   Dreiundzwanzigste Verordnung zur Änderung der Verordnung über die automatische Ver-
               schreibungspflicht . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . .
                     2121-51-7

                                                             Hinweis auf andere Verkündungsblätter
               Bundesgesetzblatt Teil II Nr. 37 . . . . . . . . . . . . . . . . . . . . . . . . . .

                                                     Steuerbereinigungsgesetz 1985

                                                                      Vom 14. Dezember 1984

  Der Bundestag hat mit Zustimmung des Bundesrates
das folgende Gesetz beschlossen:

                               Artikel 1

   Änderung des Finanzverwaltungsgesetzes

  Das Finanzverwaltungsgesetz vom 30. August 1971

(BGBI. 1 S. 1426, 1427), zuletzt geändert durch das
Zweite Kapitel Artikel 8 des Gesetzes vom

. . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . .    1527

. . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . .                1531

         gerichtet werden. Die Landesregierung kann die
         Ermächtigung durch Rechtsverordnung auf die für
         die Finanzverwaltung zuständlge oberste Lan-
         desbehörde übertragen.''

   b) Der bisherige Absatz 2 wird Absatz 3; dabei wird
      sein Satz 2 wie folgt gefaßt:

         ,,Absatz 2 Satz 2 ist anzuwenden."
26. November 1979 (BGBI. 1 S. 1953), wird wie folgt                                               2. Nach § 5 wird folgender§ 6 eingefügt:
geändert:

1. § 2 wird wie folgt geändert:
  a) Nach Absatz 1 wird folgender Absatz 2 eingefügt:
        ,,(2) Durch Gesetz oder durch Rechtsverord-
      nung der zuständigen Landesregierung kann
      daneben ein Rechenzentrum der Landesfinanz-
      verwaltung als Oberbehörde, als Teil einer Ober-
      finanzdirektion oder eines Finanzamtes ein-
                                             ,,§ 6
         Sitz und Aufgaben der Landesoberbehörde
  (1) Die für die Finanzverwaltung zuständige ober-
ste Landesbehörde bestimmt den Sitz der Landes-
oberbehörde, soweit durch Gesetz nichts anderes
bestimmt ist.
   (2) Die Landesoberbehörde erledigt Aufgaben, die
ihr nach Maßgabe des § 17 Abs. 3 Satz 1 zugewiesen
werden."
1494                                 Bundesgesetzblatt, Jahrgang 1984, Teil 1

3. Dem § 8 Abs. 9 wird folgender Satz angefügt:
  „Ein Rechenzentrum der Landesfinanzverwaltung bei
  einer Oberfinanzdirektion kann als besondere Lan-
  desabteilung oder als Teil einer der Landesabteilun-
  gen eingerichtet werden."

4. § 12 wird wie folgt geändert:
  a) In Absatz 2 werden nach dem Wort „Biersteuer"
     die Worte „der Abgaben im Rahmen der Europäi-
     schen Gemeinschaften," eingefügt.

   b) Absatz 3 wird wie folgt gefaßt:
        ,,(3) Der Bundesminister der Finanzen kann
       durch Rechtsverordnung ohne Zustimmung des
       Bundesrates die Zuständigkeit eines Hauptzoll-

       amts nach Absatz 2 auf einzelne Aufgaben
       beschränken oder Zuständigkeiten nach Absatz 2
       einem Hauptzollamt für den Bereich mehrerer
       Hauptzollämter übertragen, wenn dadurch der
       Vollzug der Aufgaben verbessert oder erleichtert
       wird."

5. § 17 wird wie folgt geändert:

   a) Absatz 2 Satz 3 und 4 wird wie folgt gefaßt:
       ,,Soweit es sich um Aufgaben der Finanzverwal-
       tung handelt und der Vollzug der Aufgaben ver-
       bessert oder erleichtert wird, kann die zuständige
       Landesregierung durch Rechtsverordnung die
       Zuständigkeit eines Finanzamts oder einer
       besonderen Landesfinanzbehörde auf einzelne
       Aufgaben beschränken sowie einem Finanzamt
       oder einer besonderen Landesfinanzbehörde
       Zuständigkeiten für die Bezirke mehrerer Finanz-

       ämter übertragen. Die Landesregierung kann die

       Ermächtigung durch Rechtsverordnung auf die für
       die Finanzverwaltung zuständige oberste Lan-
       desbehörde übertragen.''

   b) Nach Absatz 2 wird folgender Absatz 3 eingefügt:

         ,,(3) Wenn im Besteuerungsverfahren automati-
       sche Einrichtungen eingesetzt werden, können
       durch Rechtsverordnung der zuständigen Lan-
       desregierung damit zusammenhängende Steuer-
       verwaltungstätigkeiten auf ein nach § 2 Abs. 2
       eingerichtetes Rechenzentrum übertragen wer-
       den. Dieses handelt insoweit für das jeweils ört-
       lich zuständige Finanzamt. Absatz 2 Satz 4 gilt
       entsprechend."
   c) Der bisherige Absatz 3 wird Absatz 4.

6. § 22 wird wie folgt geändert:
   a) In Satz 1 werden die Worte,,§§ 5, 9 Abs. 1 i'' durch

      die Worte ,,§§ 5, 6, 9 Abs. 1," ersetzt.

   b) In Nummer 2 werden nach Buchstabe c der Punkt
      durch einen Strichpunkt ersetzt und folgender
      Buchstabe d angefügt:
       ,,d) Rechenzentren nach § 2 Abs. 2."

   c) Nummer 5 Satz 2 wird wie folgt gefaßt:
       ,, § 8 Abs. 4, 6, 8 und 9 Satz 2 ist anzuwenden; § 8
       Abs. 5 gilt entsprechend."

                       Artikel 2
     Änderung der Kleinbetragsverordnung

  § 8 Abs. 1 der Kleinbetragsverordnung vom
10. Dezember 1980 (BGBI. 1 S. 2255) wird wie folgt
gefaßt:
 ,,(1) Steuern mit Ausnahme der Grundsteuer und
steuerliche Nebenleistungen sind auf volle Deutsche
Mark zum Vorteil des Steuerpflichtigen abgerundet fest-
zusetzen. In Steueranmeldungen soll auf zehn Deut-
sche Pfennige abgerundet werden."

                       Artikel 3

   Änderung des Einkommensteuergesetzes
  Das Einkommensteuergesetz in der Fassung der
Bekanntmachung vom 24. Januar 1984 (BGBI. I S. 113),
zuletzt geändert durch Artikel 1 des Gesetzes vom
25. Juli 1984 (BGBI. 1S. 1006), wird wie folgt geändert:

 1 . § 3 wird wie folgt geändert:
    a) Nummer 14 wird wie folgt gefaßt:

       „ 14. Zuschüsse eines Trägers der gesetzlichen
             Rentenversicherung zu den Aufwendungen
             eines Rentners für seine Krankenversiche-
             rung;".
    b) Nummer 25 wird gestrichen.

    c) In Nummer 59 werden die Worte „Nummer 45
       und" gestrichen.
    d) Nummer 62 Satz 2 Buchstabe b wird wie folgt
       gefaßt:

       „b) für die freiwillige Weiterversicherung in einer

           gesetzlichen Rentenversicherung,".

 2. § 6 Abs. 2 wird wie folgt gefaßt:
      ,,(2) Die Anschaffungs- oder Herstellungskosten

    oder der nach Absatz 1 Nr. 5 oder 6 an deren Stelle
    tretende Wert von abnutzbaren beweglichen Wirt-
    schaftsgütern des Anlagevermögens, die einer
    selbständigen Nutzung fähig sind, können im Wirt-
    schaftsjahr der Anschaffung, Herstellung oder Ein-
    lage des Wirtschaftsguts oder der Eröffnung des
    Betriebs in voller Höhe als Betriebsausgaben abge-
    setzt werden, wenn die Anschaffungs- oder Her-
    stellungskosten, vermindert um einen darin enthal-
    tenen Vorsteuerbetrag(§ 9 b Abs. 1 ), oder der nach
    Absatz 1 Nr. 5 oder 6 an deren Stelle tretende Wert
    für das einzelne Wirtschaftsgut 800 Deutsche Mark
    nicht übersteigen. Ein Wirtschaftsgut ist einer selb-
    ständigen Nutzung nicht fähig, wenn es nach seiner
    betrieblichen Zweckbestimmung nur zusammen mit
    anderen Wirtschaftsgütern des Anlagevermögens

    genutzt werden kann und die in den Nutzungs-
    zusammenhang eingefügten Wirtschaftsgüter tech-
    nisch aufeinander abgestimmt sind. Das gilt auch,
    wenn das Wirtschaftsgut aus dem betrieblichen
    Nutzungszusammenhang gelöst und in einen ande-
    ren betrieblichen Nutzungszusammenhang einge-
    fügt werden kann. Satz 1 ist nur bei Wirtschafts-
     gütern anzuwenden, die unter Angabe des Tages
     der Anschaffung, Herstellung oder Einlage des Wirt-
   schaftsguts oder der Eröffnung des Betriebs und
   der Anschaffungs- oder Herstellungskosten oder
   des nach Absatz 1 Nr. 5 oder 6 an deren Stelle tre-
   tenden Werts in einem besonderen, laufend zu füh-
   renden Verzeichnis aufgeführt sind. Das Verzeich-
   nis braucht nicht geführt zu werden, wenn diese
   Angaben aus der Buchführung ersichtlich sind."

3. § 7 Abs. 2 wird wie folgt geändert:

   a) Satz 3 wird wie folgt gefaßt:
     ,,§ 7 a Abs. 8 gilt entsprechend."

  b) Satz 5 wird gestrichen.

4. § 7 a wird wie folgt geändert:
   a) Absatz 4 wird wie folgt gefaßt:

        ,,(4) Bei Wirtschaftsgütern, bei denen Sonder-

      abschreibungen in Anspruch genommen werden,

      sind die Absetzungen für Abnutzung nach § 7
      Abs. 1 oder 4 vorzunehmen."

   b) folgender Absatz 9 wird angefügt:

       ,,(9) Sind für ein Wirtschaftsgut Sonder-

     abschreibungen vorgenommen worden, so be-

     messen sich nach Ablauf des maßgebenden

     Begünstigungszeitraums die Absetz.ungen für

     Abnutzung bei Gebäuden und bei Wirtschafts-
     gütern im Sinne des§ 7 Abs. 5 a nach dem Rest-

     wert und dem nach § 7 Abs. 4 unter Berücksich-

     tigung der Restnutzungsdauer maßgebenden

     Vomhundertsatz, bei anderen Wirtschaftsgütern
     nach dem Restwert und der Restnutzungs-
     dauer."

5. § 7 e Abs. 1 wird wie folgt geändert:
  a) In Satz 1 werden die Worte „neben den nach § 7
     Abs. 4 von den Herstellungskosten zu bemes-
     senden Absetzungen für Abnutzung" gestrichen,
     nach dem Wort „Wirtschaftsjahr" das Wort
     „Sonderabschreibungen" eingefügt und das
     Wort „abschreiben" durch das Wort „vorneh-
     men" ersetzt.

  b) Satz 2 wird gestrichen.

6. § 7 f Abs. 1 wird wie folgt geändert:

  a) In Satz 1 werden die Worte „neben den Abset-
     zungen für Abnutzung nach § 7 Abs. 1 oder 4"
     gestrichen und das Wort „Abschreibungen"
     durch das Wort „Sonderabschreibungen"
     ersetzt.
  b) Satz 2 wird gestrichen.

7. § 7 g Abs. 1 Satz 2 wird gestrichen.

8. In § 9 Abs. 1 Nr. 7 wird das Klammerzitat wie folgt
   gefaßt:
  ,,(§ 7 Abs. 1 und 4 bis 6, § 7 a Abs. 1 bis 3, 5 und
  7 und§ 7 b)".

9. In § 10 Abs. 2 Nr. 4 werden die Worte,,§ 12 Abs. 1
   des Dritten Vermögensbildungsgesetzes" durch
   die Worte ,,§ 12 des Vierten Vermögensbildungs-
   gesetzes" ersetzt.

10. In § 10 a Abs. 2 Satz 3 werden die Worte ,, § 9''
    durch die Worte,,§ 15" ersetzt.

11. In§ 12 werden die Worte,,§§ 33 bis 33 b" durch die
    Worte ,,§§ 33 bis 33 c" ersetzt.

12. § 14 a wird wie folgt geändert:

    a) In Absatz 3 Nr. 2 werden die Worte „nach Maß-
       gabe des § 4 1 Abs. 1 Buchstabe c des Gesetzes
       über eine Altershilfe für Landwirte" gestrichen
       und die Worte „der zuständigen Alterskasse"
       durch die Worte „der nach Landesrecht zustän-

       digen Stelle" ersetzt.
   b) In Absatz 4 wird Satz 2 wie folgt geändert:
      aa) In Nummer 1 werden am Ende des Buch-
          staben b das Wort „und'' durch das Wort

          „oder" ersetzt und folgender Buchstabe c

          angefügt:

           ,,c) Grund und Boden, den er als weichen-
                der Erbe im Wege der Erbfolge erhalten

                hat, entnimmt und".

      bb) In Nummer 2 werden nach den Worten

          „ohne Berücksichtigung" die Worte „des

          Veräußerungs- oder Entnahmegewinns

          und" eingefügt.

13. Am Ende des § 15 a Abs. 5 Nr. 4 wird der Punkt

    durch ein Komma ersetzt; folgende Nummer 5 wird

    angefügt:

   „5. Mitreeder einer Reederei im Sinne des § 489
       des Handelsgesetzbuches, bei der der Mitree-
       der als Unternehmer (Mitunternehmer) anzu-
       sehen ist, wenn die persönliche Haftung des
       Mitreeders für die Verbindlichkeiten der Reede-
       rei ganz oder teilwe.ise ausgeschlossen oder
       soweit die Inanspruchnahme des Mitreeders für
       Verbindlichkeiten der Reederei nach Art und
       Weise des Geschäftsbetriebs unwahrschein-
       lich ist."

14. § 20 Abs. 1 wird wie folgt geändert:

   a) In Nummer 1 wird das Wort „Genußscheinen"
      durch das Wort „Genußrechten" ersetzt.

   b) Nummer 7 wird gestrichen.
   c) Die Nummern 8 und 9 werden Nummern 7 und 8.

15. In § 21 Abs. 1 Satz 1 Nr. 1 werden das Wort „Erb-
    pachtrecht" und das folgende Komma gestrichen.

16. In § 23 Abs. 1 Nr. 1 Buchstabe a werden das Wort
    ,,Erbpachtrecht" und das folgende Komma gestri-
    chen.

17. § 25 wird wie folgt geändert:
    a) Die Überschrift wird wie folgt gefaßt:
      ,, Veranlagungszeitraum,        Steuererklärungs-
      pflicht".

   b) Folgender Absatz 3 wird angefügt:
        ,,(3) Der Steuerpflichtige hat für den abgelaufe-
       nen Veranlagungszeitraum eine Einkommen-
1496                               Bundesgesetzblatt, Jahrgang 1984, Teil 1

       steuererklärung abzugeben. Ehegatten haben
       für den Fall der Zusammenveranlagung (§ 26 b)

       eine gemeinsame Einkommensteuererklärung
       abzugeben. Wählt einer der Ehegatten die
       getrennte Veranlagung (§ 26 a), hat jeder der
       Ehegatten eine Einkommensteuererklärung ab-
       zugeben. Der Steuerpflichtige hat die Einkom-

       mensteuererklärung eigen°händig zu unter-
       schreiben. Eine gemeinsame Einkommensteuer-
       erklärung ist von beiden Ehegatten eigenhändig
       zu unterschreiben."

18. § 32 Abs. 6 Nr. 1 a wird wie folgt gefaßt:

    "1 a. eine Berufsausbildung mangels Ausbildungs-
          platzes nicht beginnen oder fortsetzen kann
          oder als Arbeitsloser der Arbeitsvermittlung
          zur Verfügung steht und auch die übrigen Vor-
          aussetzungen des § 2 Abs. 4 des Bundes-
          kindergeldgesetzes für die Gewährung von
          Kindergeld vorliegen oder".

19. Nach § 33 b wird folgender§ 33 c eingefügt:
                        ,,§ 33c

         Kinderbetreuungskosten Alleinstehender

     ( 1) Aufwendungen für Dienstleistungen zur
   Betreuung eines zum Haushalt eines Alleinstehen-
   den gehörenden Kindes (§ 32 Abs. 4 Satz 1 ), das
   unbeschränkt einkommensteuerpflichtig ist und zu
   Beginn des Kalenderjahrs das 16. Lebensjahr noch
   nicht vollendet hat, gelten als außergewöhnliche
   Belastung im Sinne des § 33, soweit die Aufwen-
   dungen wegen Erwerbstätigkeit erwachsen. Die
   Aufwendungen können nur berücksichtigt werden,
   soweit sie den Umständen nach notwendig sind und
   einen angemessenen Betrag nicht übersteigen.
   Aufwendungen für Unterricht, die Vermittlung
   besonderer Fähigkeiten, sportliche und andere
   Freizeitbetätigungen werden nicht berücksichtigt.

      (2) Alleinstehend sind Unverheiratete sowie Ver-
    heiratete, die von ihrem Ehegatten dauernd getrennt
    leben. Als alleinstehend gelten auch Verheiratete,
    deren Ehegatte nicht unbeschränkt einkommen-
    steuerpflichtig ist.

       (3) Der nach Absatz 1 abzuziehende Betrag darf
    bei Alleinstehenden mit einem Kind (Absatz 1
    Satz 1) 4 000 Deutsche Mark im Kalenderjahr nicht
    übersteigen. Dieser Betrag erhöht sich für jedes
    weitere Kind um 2 000 Deutsche Mark. Für jeden
    vollen Kalendermonat, in dem die Voraussetzungen
    des Absatzes 1 nicht vorgelegen haben, ermäßigt
    sich der für das Kind in Betracht kommende Höchst-
    betrag oder Erhöhungsbetrag um ein Zwölftel.
    Gehörte das Kind gleichzeitig zum Haushalt von
    zwei Alleinstehenden, so steht jedem von ihnen der
    maßgebende Höchstbetrag oder Erhöhungsbetrag
    zur Hälfte zu.
      (4) Für Aufwendungen im Sinne des Absatzes 1
    wird bei Alleinstehenden mit einem Kind (Absatz 1
    Satz 1) mindestens ein Pauschbetrag von 480
    Deutsche Mark im Kalenderjahr abgezogen. Der
    Pauschbetrag erhöht sich für jedes weitere Kind um
    480 Deutsche Mark. Absatz 3 Satz 3 und 4 gilt ent-
    sprechend.'' .

20. § 36 Abs. 3 Satz 1 wird wie folgt gefaßt:

    „Die Steuerbeträge nach Absatz 2 Nr. 2 und 3 sind
    jeweils auf volle Deutsche Mark aufzurunden."

21. § 36 c wird wie folgt geändert:

    a) Absatz 2 wird wie folgt geändert:

       aa) In den Nummern 1 und 2 wird jeweils vor
           dem Wort „Kreditinstitut'' das Wort „inländi-
           schen" eingefügt.
       bb) Satz 2 wird wie folgt gefaßt:

           „Den Arbeitnehmern im Sinne der Nummern
           1 und 2 stehen Arbeitnehmer eines mit der
           Kapitalgesellschaft verbundenen Unterneh-
           mens (§ 15 Aktiengesetz) sowie frühere
           Arbeitnehmer der Kapitalgesellschaft oder
           eines mit ihr verbundenen Unternehmens
           gleich."

       cc) Folgender Satz wird angefügt:
           ,,Den von der Kapitalgesellschaft überlas-
           senen Anteilen stehen Aktien gleich, die den
           Arbeitnehmern bei einer Kapitalerhöhung

           auf Grund ihres Bezugsrechts aus den· von
           der    Kapitalgesellschaft   überlassenen
           Aktien zugeteilt worden sind oder die den
           Arbeitnehmern auf Grund einer Kapitalerhö-
           hung aus Gesellschaftsmitteln gehören."

    b) Folgender Absatz 5 wird angefügt:
        ,,(5) Die Vollmacht, den Antrag auf Vergütung
       von Körperschaftsteuer zu stellen, ermächtigt
       zum Empfang der Steuervergütung."

22. § 36 d wird wie folgt geändert:
    a) Nach Absatz 1 wird folgender Absatz 2 eingefügt:

        ,,(2) Werden in den Fällen des § 36 c Abs. 2
      Nr. 1 oder 2 die Anteile von einem inländischen
      Kreditinstitut in einem Wertpapierdepot ver-
      wahrt, das auf den Namen des Anteilseigners
      lautet, setzt die Vergütung nach Absatz 1 zusätz-

      lich voraus:
       1. Das Kreditinstitut hat die Überlassung der
          Anteile durch die Kapitalgesellschaft an den
          Anteilseigner kenntlich gemacht;

       2. es handelt sich nicht um Aktien, die den
          Arbeitnehmern bei einer Kapitalerhöhung auf
          Grund ihres Bezugsrechts aus den von der
          Kapitalgesellschaft überlassenen Aktien
          zugeteilt worden sind oder die den Arbeitneh-
          mern auf Grund einer Kapitalerhöhung aus
          Gesellschaftsmitteln gehören;
      3. der Anteilseigner hat dem Kreditinstitut für
         das Wertpapierdepot eine Bescheinigung im
         Sinne des§ 36 b Abs. 2 nicht vorgelegt und
      4. die Kapitalgesellschaft versichert,

          a) daß die Bezüge aus den von ihr insgesamt
             überlassenen Anteilen bei keinem der
             Anteilseigner den Betrag von 100 Deut-
             sche Mark überstiegen haben können und
         b) daß das Kreditinstitut schriftlich erklärt
            hat, daß die in den Nummern 1 bis 3
            bezeichneten Voraussetzungen erfüllt
            sind.
      Ist die in Nummer 4 Buchstabe b bezeichnete
      Erklärung des Kreditinstituts unrichtig, haftet es
      für die auf Grund der Erklärung zu Unrecht
      gewährten Steuervorteile."
   b) Der bisherige Absatz 2 wird Absatz 3 und wie
      folgt gefaßt:
       ,,(3) Das Finanzamt kann einer unbeschränkt
      steuerpflichtigen Körperschaft auch in anderen
      als den in § 36 c Abs. 2 bezeichneten Fällen
      gestatten, in Vertretung ihrer unbeschränkt
      steuerpflichtigen Anteilseigner einen Sammel-
      antrag auf Vergütung von Körperschaftsteuer zu
      stellen,

      1. wenn die Zahl der Anteilseigner, für die der
         Sammelantrag gestellt werden soll, beson-
         ders groß ist,
      2. wenn die Körperschaft den Gewinn ohne Ein-
         schaltung eines Kreditinstituts an die Anteils-
         eigner ausschüttet und

      3. wenn im übrigen die Voraussetzungen des ,
         Absatzes 1 erfüllt sind.

      In diesen Fällen ist nicht erforderlich, daß die
      Anteile von einer der in § 36 c bezeichneten Stel-
      len verwahrt werden."
   c) Der bisherige Absatz 3 wird Absatz 4.

23. In § 37 Abs. 3 Satz 4 werden die Worte „der§§ 10 b
    und 33" durch die Worte „der§§ 10 b, 33 und 33 c"
    ersetzt.

24. § 39 wird wie folgt geändert:
    a) In Absatz 1 Satz 4 werde die Worte „3 Deutsche
       Mark" durch die Worte „5 Deutsche Mark"
       ersetzt.

    b) In Absatz 2 Satz 2 werden die Worte „einer Fami-
       lienwohnung" durch die Worte „einer solchen"
       ersetzt.

    c) In Absatz 3 wird am Ende des Satzes 3 der Punkt
       durch einen Strichpunkt ersetzt und folgender
       Halbsatz angefügt:
      ,,der Antrag kann nur nach amtlich vorgeschrie-
      benem Vordruck gestellt werden."
    d) Nach Absatz 5 wird folgender Absatz 5 a ein-
       gefügt:
       ,,(5 a) Ist ein Arbeitnehmer, für den. eine Lohn-
      steuerkarte ausgestellt worden ist, zu Beginn
      des Kalenderjahrs beschränkt einkommen-
      steuerpflichtig oder im laufe des Kalenderjahrs
      beschränkt einkommensteuerpflichtig gewor-
      den, hat er dies dem Finanzamt unter Vorlage der

      Lohnsteuerkarte unverzüglich anzuzeigen. Das

      Finanzamt hat die Lohnsteuerkarte vom Zeit-
      punkt des Eintritts der beschränkten Einkom-
      mensteuerpflicht an ungültig zu machen.
      Absatz 3 Satz 4 und 5 gilt sinngemäß. Unterbleibt

      die Anzeige, hat das Finanzamt zu wenig erho-
      bene Lohnsteuer vom Arbeitnehmer nachzufor-
      dern, wenn diese 20 DM übersteigt.''

25. § 39 a wird wie folgt geändert:
    a) In Absatz 1 Nr. 5 werden die Worte,,§§ 33 und
       33 a" durch die Worte,,§§ 33, 33 a und 33 c"
       ersetzt.
    b) In Absatz 2 Satz 4 und in Absatz 3 Satz 2 werden
       die Worte ,,§§ 10 b und 33" jeweils durch die
       Worte,,§§ 10 b, 33 und 33 c" ersetzt.

26. § 39 b Abs. 3 wird wie folgt geändert:
    a) In Satz 6 werden nach dem Wort „Bezug" fol-
        gende Worte eingefügt:

      . ,, , soweit es sich nicht um einen sonstigen Bezug
        im Sinne der Sätze 9 bis 11 handelt,".

    b) Dem Satz 10 wird folgender Satz angefügt:
       „Von steuerpflichtigen Entschädigungen im
       Sinne des § 34 Abs. 1 und Abs. 2 Nr. 2 ist die
       nach Satz 7 oder nach Nummer 2 ermittelte
       Lohnsteuer zur Hälfte einzubehalten."

27. In § 39 d Abs. 3 Satz 4 werden die Worte „und des
    § 39 c Abs. 1 und 2" durch die Worte ,, , des § 39 c
    Abs. 1 und 2 und des § 41 c" ersetzt.

28. Nach § 41 b Abs. 2 Nr. 5 wird folgende Nummer 6
    eingefügt:
    ,,6. für einen Arbeitnehmer, der ausländische Ein-
         künfte aus nichtselbständiger Arbeit bezogen
         hat, die nach einem Abkommen zur Vermeidung
         der Doppelbesteuerung oder unter Progres-
         sionsvorbehalt nach § 34 c Abs. 5 von der
         Lohnsteuer freigestellt waren,''.

29. § 42 Abs. 4 .wird wie folgt geändert:

    a) In Satz 2 werden nach dem Wort „bleiben" die
       Worte „ermäßigt besteuerte Entschädigungen im
       Sinne des § 34 Abs. 1 und Abs. 2 Nr. 2," ein-
       gefügt.

    b) In Satz 3 werden die Worte ,, , soweit diese
       Beträge nicht bei den nach Satz 2 außer Ansatz
       bleibenden Bezügen und Vergütungen abge-
       zogen worden sind" gestrichen.
    c) In Satz 6 werden die Worte „und Vergütungen"
       gestrichen.

30. In § 42 a Abs. 2 Satz 3 werden die Worte ,, , soweit
    diese Beträge nicht bei den nach Satz 2 außer
    Ansatz bleibenden Bezügen und Vergütungen
    abgezogen worden sind" gestrichen.

31 . § 42 b wi:-d wie folgt geändert:

    a) In Absatz 1 Nr. 5 werden der Punkt durch das

       Wort „oder" ersetzt und folgende Nummer 6

       angefügt:
       ,,6. der Arbeitnehmer im Ausgleichsjahr auslän-
            dische Einkünfte aus nichtselbständiger
1498                                  Bundesgesetzblatt, Jahrgang 1984, Teil 1

           Arbeit bezogen hat, die nach einem Abkom-
           men zur Vermeidung der Doppelbesteue-
           rung oder unter Progressionsvorbehalt nach
           § 34 c Abs. 5 von der Lohnsteuer freigestellt
           waren."

    b) Absatz 2 wird wie folgt geändert:
       aa) In Satz 2 werden nach dem Wort· ,,bleiben"
           die Worte „ermäßigt besteuerte Entschädi-
           gungen im Sinne des§ 34 Abs. 1 und Abs. 2
           Nr. 2," eingefügt.

       bb) In Satz 6 werden die Worte „und Vergütun-
           gen" gestrichen.

32. § 43 wird wie folgt geändert:
    a) Absatz 1 wird wie folgt geändert:
       aa) In Nummer 2 werden die Worte „Genuß-
           scheinen, mit denen nicht das Recht am
           Gewinn und Liquidationserlös einer Kapital-

           gesellschaft verbunden ist" durch die Worte

           „Genußrechten, die nicht in § 20 Abs. 1 Nr. 1
           genannt sind" ersetzt.
       bb) Nummer 5 Satz 3 wird gestrichen und der
           bisherige Satz 4 wird Satz 3.

       cc) Nummer 6 und Nummer 7 werden gestri-

           chen und die bisherige Nummer 8 wird Num-
           mer 6.

       dd) In Satz 2 werden die Worte „Nummern 1 bis

           8" durch die Worte „Nummern 1 bis 6"
           ersetzt.
       ee) Satz 3 wird gestrichen.

    b) In Absatz 3 wird Satz 2 gestrichen.

33. § 43 a Abs. 1 wird wie folgt geändert:

    a) In Nummer 1 werden die Worte „und 7 sowie,
       falls es sich nicht um Kapitalerträge aus festver-
       zinslichen Wertpapieren im Sinne des § 43
       Abs. 1 Nr. 5 handelt, in den Fäll en des§ 43 Abs. 1
                                       1

       Nr. 6" gestrichen.
    b) In Nummer 3 werden die Worte ,,§ 43 Abs. 1
       Nr. 8" durch die Worte ,,§ 43 Abs. 1 Nr. 6"
       ersetzt.

34. In der Überschrift des§ 44 und in§ 44 Abs. 1 Satz 1
    werden jeweils die Worte ,,§ 43 Abs. 1 Nr. 1 bis 5
    und 7" durch die Worte ,,§ 43 Abs. 1 Nr. 1 bis. 5"
    ersetzt.

35. In§ 44 a Abs. 1 werden die Worte,,§ 43 Abs. 1 Nr. 3,
    4 und 7" durch die Worte ,, § 43 Abs. 1 Nr. 3 und 4 11

    ersetzt.

36. § 44 b wird wie folgt geändert:
    a) In Absatz 3 letzter Satz werden die Worte ,, § 36 d
       Abs. 3" durch die Worte,,§ 36 d Abs. 4" ersetzt.
    b) In Absatz 4 Satz 1 werden die Worte,,§ 43 Abs. 1
       Nr. 3 bis 5 oder 7" durch die Worte,,§ 43 Abs. 1
       Nr. 3 bis 5" ersetzt.

37. § 44 c wird wie folgt geändert:
    a) In Absatz 3 Satz 1 werden die Worte „Abs. 4, 5"
       durch die Worte „Abs. 4" ersetzt.

    b) Absatz 4 wird gestrichen.

38. § 45 wird aufgehoben.

39. § 45 a wird wie folgt geändert:
    a) Absatz 1 wird wie folgt geändert:

       aa) Satz 1 wird wie folgt gefaßt:

           ,,Die Anmeldung der einbehaltenen Kapital-
           ertragsteuer ist dem Finanzamt nach amt-
           lich vorgeschriebenem Vordruck einzurei-
           chen."
       bb) Satz 5 wird wie folgt gefaßt:
            „Die Anmeldung ist von dem Schuldner oder
            einer vertretungsberechtigten Person zu
            unterschreiben. 11

    b) Absatz 2 wird wie folgt geändert:

       aa) In Satz 1 werden die Worte ,,§ 43 Abs. 1
           Nr. 1 bis 5 und 7" durch die Worte ,,§ 43
           Abs. 1 Nr. 1 bis 5" ersetzt.
       bb) In Satz 2 werden die Worte ,,§ 43 Abs. 1

           Nr. 2 bis 5 und 7" durch die Worte ,,§ 43

           Abs. 1 Nr. 2 bis 5" ersetzt.
    c) Absatz 5 wird gestrichen und die bisherigen

       Absätze 6 und 7 werden Absätze 5 und 6.

    d) In dem neuen Absatz 5 werden die Worte „Absät-
       zen 2 bis 5" durch die Worte „Absätzen 2 bis 4"
       ersetzt.

    e) Der neue Absatz 6 wird wie folgt geändert:
       aa) In Satz 1 werden die Worte „Absätzen 2 bis
             11
           5 durch die Worte „Absätzen 2 bis 4"
           ersetzt.
       bb) In Satz 3 Nr. 2 werden die Worte „Absatz 6"
           durch die Worte „Absatz 5" ersetzt.

40. In der Überschrift des § 45 b und in § 45 b Satz 1
    werden jeweils die Worte,,§ 43 Abs. 1 Nr. 8" durch
    die Worte ,, § 43 Abs. 1 Nr. 6" ersetzt.

41. § 46 a Satz 2 bis 5 wird gestrichen.

42. § 49 Abs. 1 Nr. 5 wird wie folgt geändert:
    a) In Buchstabe a werden die Worte ,, § 20 Abs. 1
       Nr. 1, 2, 4, 6 und 7" durch die Worte,,§ 20 Abs. 1
       Nr. 1, 2, 4 und 6" ersetzt und folgender Halbsatz
       angefügt:

      „dies gilt auch für Erträge aus Wandelanleihen
      und·Gewinnobligationen;".
    b) Buchstabe c wird wie folgt gefaßt:
       „c) § 20 Abs. 1 Nr. 5 und 7, wenn
           aa) das Kapitalvermögen aus Genußrech-
               ten besteht, die nicht in § 20 Abs. 1
               Nr. 1 genannt sind, oder
           bb) das Kapitalvermögen durch inländi-
               schen Grundbesitz, durch inländische
               Rechte, die den Vorschriften des bür-
               gerlichen Rechts über Grundstücke
               unterliegen, oder durch Schiffe, die in
               ein inländisches Schiffsregister einge-
               tragen sind, unmittelbar öder mittelbar
               gesichert ist. Ausgenommen sind Zin-
               sen aus Anleihen und Forderungen, die
               in ein öffentliches Schuldbuch einge-
               tragen oder über die Samm~lurkunden
               im Sinne des§ 9 a des Depotgesetzes
               oder Teilschuldverschreibungen aus-
               gegeben sind."

43. § 50 wird wie folgt geändert:

    a) In Absatz 1 letzter Satz werden die Worte „und
       33 b" durch die Worte ,, , 33 b und 33 c" ersetzt.
    b) In Absatz 2 Satz 1 werden die Worte,,§ 20 Abs. 1
       Nr. 5 und 8" durch die Worte,,§ 20 Abs. 1 Nr. 5
       und 7" ersetzt.

    c) In Absatz 7 werden die Worte „Das Finanzamt
       kann" durch die Worte „Die obersten Finanz-
       behörden der Länder können mit Zustimmung
       des Bundesministers der Finanzen" ersetzt.

44. Dem § 50 a Abs. 4 werden folgende Sätze angefügt:

    „Dem Steuerabzug unterliegt der volle Betrag der
    Einnahmen. Abzüge, zum Beispiel für Betriebsaus-
    gaben, Werbungskosten, Sonderausgaben und
    Steuern, sind nicht zulässig."

45. § 51 wird wie folgt geändert:
    a) Dem Absatz 1 Nr. 1 Buchstabe a werden fol-
       gende Worte angefügt:
      „die Beschränkung der Steuererklärungspflicht
      auf die Fälle, in denen eine Veranlagung in
      Betracht kommt, und über die den Einkommen-
      steuererklärungen beizufügenden Unterlagen,".
    b) Absatz 1 Nr. 2 wird wie folgt geändert:
      aa) Die Buchstaben g und i werden gestrichen.

      bb) In Buchstabe n Satz 3 werden die Worte
          „neben den Absetzungen für Abnutzung
          nach § 7" gestrichen.
      cc) In Buchstabe u Satz 5 werden die Worte
          „neben den Absetzungen für Abnutzung
          nach§ 7 Abs. 1 oder 4" gestrichen.

      dd) In Buchstabe w Satz 3 werden die Worte
          „neben den Absetzungen für Abnutzung
          nach § 7" gestrichen.
      ee) Felgender Buchstabe z wird angefügt:
          „z) nach denen bei Wirtschaftsgütern des
              Vorratsvermögens für den Wertansatz
              von Gold, Silber, Platin und Palladium
              unterstellt werden kann, daß die zuletzt
              angeschafften oder hergestellten Wirt-
              schaftsgüter zuerst verbraucht oder
              veräußert worden sind, soweit dies den
              handelsrechtlichen Grundsätzen ord-
              nungsmäßiger Buchführung entspricht
              und die~in der Bilanz für das im Kalen-
              derjahr 1978 endende Wirtschaftsjahr
              ausgewiesenen Wertansätze (Mindest-

                werte) nicht unterschritten werden.
                Voraussetzung ist; daß die Wirtschafts-
                güter zur Erzeugung, Be- oder Verarbei-
                tung von Gold, Silber, Platin oder Palla-
                dium im eigenen Betrieb bestimmt oder
                im eigenen Betrieb erzeugt, bearbeitet
                oder verarbeitet worden sind. Wird die
                Verbrauchs- oder Veräußerungsfolge
                nach Satz 1 für den Wertansatz eines
                Edelmetalls oder Edelmetallgehalts
                unterstellt, dürfen Rücklagen wegen
                Preissteigerungen bei diesem Edelme-
                tall nicht gebildet oder we'itergeführt

                werden; die Wertansätze eines Edelme-
                talls oder Edelmetallgehalts dürfen bis
                zur Höhe der Mindestwerte um aufgelö-
                ste Beträge aus Rücklagen wegen
                Preissteigerungen bei diesem Edelme-
                tall gemindert werden. Voraussetzung
                für die Unterstellung der Verbrauchs-
                oder Veräußerungsfolge nach Satz 1 ist
                ferner, daß der Wertansatz des Edelme-
                talls oder Edelmetallgehalts nicht auf
                Grund der nach Buchstabe m erlasse-
                nen Rechtsverordnung ermäßigt wird."

   c) In Absatz 4 Nr. 1 Buchstabe c werden nach dem
      Wort „in" die Worte,,§ 39 Abs. 3 Satz 3," ein-
      gefügt.

46. § 52 wird wie folgt geändert:
    a) In Absatz 1 werden die Jahreszahl „ 1983" durch
       die Jahreszahl „ 1985" und jeweils die Jahres-
       zahl „1982" durch die Jahreszahl „ 1984"
       ersetzt.
    b) Nach Absatz 13 wird folgender Absatz 13 a ein-
       gefügt:
         ,,(13 a) § 10 Abs. 2 Nr. 4 ist erstmals für den
       Veranlagungszeitraum 1984 anzuwenden."
   c) Nach Absatz 19 a wird folgender Absatz 19 b
      eingefügt:

       ,,(19 b) § 14 a Abs. 3 Nr. 2 ist erstmals für den
      Veranlagungszeitraum 1984 anzuwenden."
   d) Absatz 21 wird wie folgt geändert:
      aa) Satz 3 wird wie folgt gefaßt:
           ,, § 15 a ist erstmals anzuwenden

           1. in den Fällen des Satzes 2 Nr. 1 und 2 auf
              Verluste, die in nach dem 31. Dezember
              1984 beginnenden Wirtschaftsjahren
              entstehen; in den Fällen der Nummer 1
              tritt an die Stelle des 31. Dezember 1984
              der 31. Dezember 1989, soweit die
              Gesellschaft aus dem Betrieb von in
              einem inländischen Seeschiffsregister
              eingetragenen Handelsschiffen Verluste
              erzielt und diese Verluste gesondert
              ermittelt, und der 31. Dezember 1979,
              wenn der Betrieb nach dem 1 0. Oktober
              1 979 eröffnet worden ist,
           2. in den Fäilen des Satzes 2 Nr. 3 auf Ver-
              1:.iste, die in nach dem 31. Dezember
              1989 beginnenden Wirtschaftsjahren
              entstehen,
1500                                Bundesgesetzblatt, Jahrgang 1984, Teil 1

           3. in den Fällen des Satzes 2 Nr. 4
               a) auf Verluste, die in nach dem
                  31. Dezember 1989 beginnenden
                  Wirtschaftsjahren entstehen, wenn
                  die Gesellschaft das Schiff vor dem
                  16. November 1984 bestellt oder mit
                  seiner Herstellung begonnen hat,
               b) auf Verluste, die in nach dem
                  31. Dezember 1994 beginnenden
                  Wirtschaftsjahren entstehen, wenn
                  die Gesellschaft das Schiff nach dem
                  1 5. November 1984 bestellt oder mit
                  seiner Herstellung begonnen hat;

                  soweit Verluste, die in dem Betrieb

                  der Gesellschaft entstehen und nach
                  Satz 2 Nr. 4 oder nach § 15 a Abs. 1
                  Satz 1 ausgleichsfähig oder abzugs-
                  fähig sind, zusammen das Eineinhalb-
                  fache der insgesamt geleisteten Ein-
                  lage übersteigen, ist § 15 a auf Ver-
                  luste anzuwenden, die in nach dem
                  15. November 1984 beginnenden
                  Wirtschaftsjahren entstehen."
       bb) Folgende Sätze werde·n angefügt:

           ,,Bei Kommanditgesellschaften, deren allei-

           niger persönlich haftender und geschäfts-

           führender Gesellschafter eine Kapitalge-

           sellschaft ist und deren Betätigung sich auf

           die Errichtung und Verwaltung von Gebäu-

           den im Sinne des Satzes 2 Nr. 3 in Berlin

           (West) beschränkt, gilt die Betätigung auf

           Antrag der Gesellschaft als Gewerbe-

           betrieb; § 15 Abs. 2 Satz 2 bleibt unberührt.

           Der Antrag nach Satz 7 ist unwiderruflich

           und muß schriftlich bei dem für die einheit-

           liche und gesonderte Feststellung der Ein-

           künfte der Gesellschaft zuständigen
           Finanzamt        spätestens      bis     zum
           31. Dezember 1985, bei Gesellschaften, die
           erstmals nach dem 31. Dezember 1985 eine
           Erklärung zur einheitlichen und gesonderten
           Feststellung der Einkünfte abgeben, späte-
           stens bei Abgabe dieser Erklärung gestellt
           werden. Bei Kommanditgesellschaften im
           Sinne des Satzes 7, die auch Mehrfamilien-
           häuser im Sinne des § 14 a des Berlinförde-
           rungsgesetzes, die nicht unter Satz 2 Nr. 3
           fallen, errichten und verwalten, ist weitere
           Voraussetzung für die Anwendung der
           Sätze 7 und 8, daß die Gesellschaft vor dem
           1. Juli 1985 gegründet worden ist und mit
           der Herstellung der Mehrfamilienhäuser, die
           nicht unter Satz 2 Nr. 3 fallen, vor dem
           1. Januar 1986 begonnen hat. In den Fällen
           der Sätze 7 und 9 ist § 15 a des Berlinförde-
           rungsgesetzes auf Verluste, soweit sie auf
           erhöhte Absetzungen auf nach dem

           31 . Dezember 1989 fertiggestellte Gebäude
           entfallen, nicht anzuwenden."
  e) Nach Absatz 23 werden folgende Absätze 23 a
     und 23 b eingefügt:

        ,,(23 a) § 25 Abs. 3 ist auch für Veranlagungs-
       zeiträume vor 1985 anzuwenden, wenn die Ein-
       kommensteuererklärung noch nicht abgegeben
       worden ist.

        (23 b) § 33 c und § 50 Abs. 1 letzter Satz sind
      erstmals für den Veraplagungszeitraum 1984
      anzuwenden.''
    f) Nach Absatz 26 c werden die           folgenden
       Absätze 26 d und 26 e eingefügt:

       ,,(26 d) § 41 b Abs. 2 Nr. 6 gilt erstmals für
      Lohnzettel, die für das Kalenderjahr 1984 aus-
      zuschreiben sind.
        (26 e) § 42 b Abs. 1 Nr. 6 ist erstmals für den
      Lohnsteuerjahresausgleich für das Kalenderjahr
      1984 anzuwenden."

    g) Nach Absatz 27 werden folgende Absätze 27 a

       und 27 b eingefügt:

        ,,(27 a) § 43 Abs. 1 Nr. 6 und Abs. 3 Satz 2,
       § 43 a Abs. 1 Nr. 1, § 45, § 45 a und § 49 Abs. 1
       Nr. 5 Buchstabe c Doppelbuchstabe bb des Ein-
       kommensteuergesetzes 1983 in der Fassung
       der Bekanntmachung vom 24. Januar 1984
       (BGBI. 1 S. 113) sind letztmals auf vor dem
       1. August 1984 zugeflossene Zinsen aus Anlei-
       hen und Forderungen, die in ein öffentliches
       Schuldbuch eingetragen oder über die Teil-
       schuldverschreibungen ausgegeben sind, anzu-

      wenden. Satz 1 gilt auch für Stückzinsen, die auf

      Grund der Veräußerung von in Satz 1 genannten

      Anleihen und Forderungen vor dem 1. August

      1984 zugeflossen sind. Kapitalertragsteuer im

      Sinne des § 43 Abs. 1 Nr. 6 in der in Satz 1

      bezeichneten Fassung, die nach dem 31. Juli

      1984 bei nach diesem Tag fälligen Kapitalerträ-

      gen einbehalten und abgeführt worden ist, wird

      über § 5 Abs. 1 Nr. 2 des Finanzverwaltungsge-

      setzes hinaus und abweichend von den Vor-

      schriften der Abgabenordnung vom Bundesamt

      für Finanzen erstattet.

          (27 b) § 49 Abs. 1 Nr. 5 Buchstabe c Doppel-
      buchstabe bb Satz 2 gilt erstmals für Zinsen und
      Stückzinsen, die nach dem 31. Juli 1984 zu-
      fließen."
    h) Nach Absatz 28 wird folgender Absatz 28 a ein-
       gefügt:

       ,,(28 a) § 54 des Einkommensteuergesetzes
      1983 in der Fassung der Bekanntmachung vom
      24. Januar 1984 (BGBI. 1S. 113) ist letztmals bei
      Gebäuden anzuwenden, die vor dem 1 . Januar
      1985 angeschafft worden sind."

47. § 53 wird aufgehoben.

48. In § 53 a wird in der Überschrift das Wort „Schluß-
    vorschrift" durch die Worte „Schlußvorschrift zu
    § 33 a Abs. 3 EStG 1981 " ersetzt.

49. Nach § 53 a wird folgender§ 53 b eingefügt:

                         ,,§ 53b
                    Schlußvorschriften
             (Sondervorschriften zum Abzug
              von Kinderbetreuungskosten
               für Kalenderjahre vor 1984)

      (1) Für das Kalenderjahr 1983 sind § 33 c und
    § 50 Abs. 1 letzter Satz hinsichtlich des § 33 c
   anzuwenden. Ist die Steuer auf Grund des Urteils
   des Bundesverfassungsgerichts vom 3. November
   1982 (BGBI. 1 S. 1594) vorläufig festgesetzt wor-
   den, so ist die Steuerfestsetzung auf Antrag ent-
   sprechend Satz 1 zu ändern. Das gleiche gilt für am
   1. Januar 1985 noch nicht bestandskräftige oder
   unter dem Vorbehalt der Nachprüfung stehende
   Steuerfestsetzungen. In der Zeit zwischen dem
   3. November 1982 und dem 1. Januar 1985
   bestandskräftig gewordene Steuerbescheide sind
   entsprechend Satz 1 zu ändern, wenn dies der
   Steuerpflichtige bis zum 31. Dezember 1985 beim
   Finanzamt schriftlich oder durch Erklärung zur
   Niederschrift beantragt.
     (2) Für die Kalenderjahre 1980 bis 1982 ist§ 33 c
   an Stelle des § 33 a Abs. 3 Satz 1 Nr. 1 des Einkom-
   mensteuergesetzes 1979 in der Fassung der
   Bekanntmachung vom 21. Juni 1979 (BGBI. 1
   S. 721) oder der nach§ 53 a anzuwendenden Fas-
   sung des § 33 a Abs. 3 Satz 1 Nr. 1 des Einkommen-
   steuergesetzes 1981 in der Fassung der Bekannt-
   machung vom 6. Dezember 1981 (BGBI. 1S. 1249,
   1560) anzuwenden, wenn sich § 33 c zugunsten
   des Steuerpflichtigen auswirkt. Absatz 1 Satz 2 und
   3 gilt entsprechend. Vor dem 1. Januar 1985
   bestandskräftig gewordene Steuerbescheide sind
   entsprechend Satz 1 zu ändern, wenn dies der

   Steuerpflichtige bis zum 31. Dezember 1985 beim
   Finanzamt schriftlich oder durch Erklärung zur
   Niederschrift beantragt.
      (3) Für die Kalenderjahre 1971 bis 1979 sind
   § 33 c und§ 50 Abs. 1 letzter Satz hinsichtlich des
   § 33 c anzuwenden, wenn sich § 33 c zugunsten
   des Steuerpflichtigen auswirkt; dabei sind Aufwen-
   dungen, die durch die Beschäftigung einer Hausge-
   hilfin (Haushaltshilfe) erwachsen sind, insoweit
   nicht als außergewöhnliche Belastung nach § 53 a

   des Einkommensteuergesetzes 1979 in der Fas-
   sung der Bekanntmachung vom 21. Juni 1979 zu
   berücksichtigen, als sie Aufwendungen im Sinne
   des§ 33 c Abs. 1 sind. Absatz 1 Sätze 2 bis 4 gilt
   entsprechend.''

50. § 54 wird wie folgt gefaßt:

                           ,,§ 54
                    Schi ußvorschriften
            (Sondervorschriften für den Abzug
         zwangsläufiger Unterhaltsaufwendungen
     für die Veranlagungszeiträume 1971 bis 1974)
      (1) § 33 a Abs. 1 des Einkommensteuergesetzes
    in der Fassung der Bekanntmachung vom
    15. August 1961 (BGBI. 1 S. 1253) ist bei Steuer-
    festsetzungen für die Veranlagungszeiträume 1971
    bis 1974 in der folgenden Fassung anzuwenden,
    wenn am 1. Januar 1985 die betreffende Steuer-
    festsetzung noch nicht bestandskräftig ist oder
    unter dem Vorbehalt der Nachprüfung steht:

    Erwachsen einem Steuerpflichtigen zwangsläufig
    (§ 33 Abs. 2) Aufwendungen für den Unterhalt und
    eine etwaige Berufsausbildung von Personen, für
    die der Steuerpfli~htige keinen Kinderfreibetrag
    nach§ 32 Abs. 2 des Einkommensteuergesetzes in
    der Fassung der Bekanntmachung vom 15. August

    1974 (BGBI. 1S. 1993) erhält, so wird auf Antrag die
    Einkommensteuer dadurch ermäßigt, daß die Auf-
    wendungen, höchstens jedoch ein Betrag von 3 000
    Deutsche Mark im Kalenderjahr für jede unterhal-
    tene Person, vom Gesamtbetrag der Einkünfte
    abgezogen werden. Voraussetzung ist, daß die
    unterhaltene Person kein oder nur ein geringes Ver-
    mögen besitzt. Hat die unterhaltene Person andere
    Einkünfte oder Bezüge, die zur Bestreitung des
    Unterhalts bestimmt oder geeignet sind, so vermin-
    dert sich der Betrag von 3 000 Deutsche Mark um
    den Betrag, um den diese Einkünfte und Bezüge den
    Betrag von 3 600 Deutsche Mark übersteigen. Wer-
    den die Aufwendungen für eine unterhaltene Person
    von mehreren Steuerpflichtigen getragen, so wird
    bei jedem der Teil des sich hiernach ergebenden
    Betrags abgezogen, der seinem Anteil am Gesamt-
    betrag der Leistungen entspricht.
      (2) Nach dem 22. Februar 1984 bestandskräftig
    gewordene Steuerbescheide für die Veranlagungs-
    zeiträume 1971 bis 1974 sind auf Antrag entspre-
    chend Absatz 1 zu ändern, soweit sich die vorste-
    hende Fassung zugunsten des Steuerpflichtigen
    auswirkt; der Antrag ist beim Finanzamt schriftlich
    oder durch Erklärung zur Niederschrift zu stellen."

                      Artikel 4

        Änderung der Einkommensteuer-
           Durchführungsverordnung
  Die Einkommensteuer-Durchführungsverordnung in
der Fassung der Bekanntmachung vom 23. Juni 1982
(BGBI. 1 S. 700), geändert durch Artikel 1 der Verord-
nung vom 7. März 1984 (BGBI. 1 S. 385), wird wie folgt
geändert:

 1 . § 11 a wird aufgehoben.

 2. § 11 b wird aufgehoben.

 3. Nach § 70 werden die Worte „Zu § 46 a des Geset-
    zes" gestrichen, und § 72 wird aufgehoben.

 4. § 73 b wird aufgehoben.

 5. Nach § 7 4 wird folgender § 7 4 a eingefügt:

                          ,,§ 74a
        Wertansatz bestimmter edelmetallhaltiger
        Wirtschaftsgüter des Vorratsvermögens
      (1) Steuerpflichtige, die den Gewinn nach§ 5 des
    Gesetzes ermitteln, können bei Wirtschaftsgütern
    des Vorratsvermögens für den Wertansatz von
    Gold, Silber, Platin und Palladium unterstellen, daß
    die zuletzt angeschafften oder hergestellten Wirt-
    schaftsgüter zuerst verbraucht oder veräußert wor-
    den sind, soweit dies den handelsrechtlichen
    Grundsätzen ordnungsmäßiger Buchführung ent-
    spricht.

      (2) Voraussetzung für die Anwendung des Absat-
    zes 1 ist, daß
    1. die Wirtschaftsgüter zur Erzeugung, Be- oder
       Verarbeitung von Gold, Silber, Platin oder Palla-
1502                                 Bundesgesetzblatt, Jahrgang 1984, Teil 1

       dium im eigenen Betrieb bestimmt sind oder im
       eigenen Betrieb erzeugt, bearbeitet oder ver-
       arbeitet worden sind,
    2. die Verbrauchs- oder Veräußerungsfolge nach
       Absatz 1 auch für den Wertansatz in der han-
       delsrechtlichen Jahresbilanz unterstellt wird,
    3. keine Rücklagen für bei Gold, Silber, Platin oder
       Palladium eingetretene Preissteigerungen gebil-
       det werden,

    4. vom Wertansatz für Gold, Silber, Platin oder Pal-
       ladium kein Bewertungsabschlag nach§ 80 vor-
       genommen wird.''

 6. § 75 wird aufgehoben.

 7. § 76 wird wie folgt geändert:

    a) Absatz 1 wird wie folgt geändert:
       aa) In Satz 1 werden die Worte „neben den
           Absetzungen für Abnutzung nach § 7 Abs. 1
           oder 4 des Gesetzes" gestrichen und das
           Wort „Abschreibungen" durch das Wort
           ,,Sonderabschreibungen" ersetzt.

       bb) Satz 2 wird gestrichen.
    b) Absatz 2 Satz 2 wird gestrichen.

 8. § 79 wird aufgehoben.

 9. § 81 Abs. 1 wird wie folgt geändert:
    a) In Satz 1 werden die Worte „neben den Abset-
       zungen für Abnutzung nach § 7 Abs. 1 oder 4 des
       Gesetzes" gestrichen und das Wort „Abschrei-
       bungen'' durch das Wort „Sonderabschreibun-.
       gen" ersetzt.
    b) Satz 2 wird gestrichen.

,10. § 82 wird aufgehoben.

11 . § 82 d Abs. 1 wird wie folgt geändert:
    a) In Satz 1 werden die Worte „neQen den Abset-
       zungen für Abnutzung nach § 7 Abs. 1 oder 4 des
       Gesetzes" gestrichen und das Wort „Abschrei-
       bungen" durch das Wort „Sonderabschreibun-
       gen" ersetzt.
    b) Satz 2 wird gestrichen.

12. § 82 e wird aufgehoben.

13. § 82 f Abs. 1 wird wie folgt geändert:
    a) In Satz 1 werden die Worte „neben den Abset-
       zungen für Abnutzung nach § 7 Abs. 1 des
       Gesetzes" durch das Wort „Sonderabschrei-
       bungen" und das Wort „abschreiben" durch das
       Wort „vornehmen" ersetzt.
    b) Satz 2 wird gestrichen.

14. § 84 wird wie folgt geändert:

    a) Absatz 4 wird gestrichen.
    b) Der bisherige Absatz 4 a wird Absatz 4.

    c) Nach dem neuen Absatz 4 wird folgender neuer
       Absatz 4 a eingefügt:
        ,,(4 a) § 74 a ist erstmals für Wirtschaftsjahre
       anzuwenden, die nach dem 31. Dezember 1984
       enden. Soweit Rücklagen wegen Preissteigerun-
       gen bei Gold, Silber, Platin oder Palladium in frü-
       heren Wirtschaftsjahren noch nicht aufzulösen
       waren, sind sie spätestens im Wirtschaftsjahr
       der erstmaligen Anwendung des § 74 a gewinn-
       erhöhend aufzulösen. Die Wertansätze nach
       § 7 4 a dürfen im Wirtschaftsjahr der erstmaligen
       Anwendung um einen Betrag bis zur Höhe der in
       diesem Wirtschaftsjahr aufgelösten Rücklagen
       wegen Preissteigerungen bei Gold, Silber, Platin
       oder Palladium gemindert werden. Die in der
       Bilanz für das im Kalenderjahr 1978 endende
       Wirtschaftsjahr ausgewiesenen Wertansätze für
       Gold, Silber, Platin oder Palladium dürfen nicht
       unterschritten werden."
    d) Absatz 5 wird gestrichen.

                        Artikel 5

Änderung des Wohnungsbau-Prämiengesetzes

  Das Wohnungsbau-Prämiengesetz in der Fassung
der Bekanntmachung vom 10. Februar 1982 (BGBI. 1
S. 131 ), geändert durch Artikel 7 des Gesetzes vom
28. November 1983 (BGBI. 1 S. 1377), wird wie folgt
geändert:

1. In § 1 Nr. 1 werden die Worte ,, § 12 Abs. 1 des Dritten
   Vermögensbildungsgesetzes" durch die Worte,.§ 12
. des Vierten Vermögensbildungsgesetzes" ersetzt.

2. In§ 2 Abs. 2 Satz 3 wird das Wort „zehn" durch das
   Wort „sieben" ersetzt.

3. § 1 0 wird wie folgt geändert:
   a) In Absatz 1 wird die Jahreszahl „ 1982" durch die
      Jahreszahl „ 1984" ersetzt.
   b) Absatz 3 wird wie folgt gefaßt:
       ,.(3) § 2 Abs. 2 Satz 3 in der Fassung der
      Bekanntmachung vom 10. Februar 1982 (BGBI. 1
      S. 131) ist weiterhin auf Beiträge an Bausparkas-
      sen anzuwenden, die auf Grund von vor dem
      1. November 1984 abgeschlossenen Verträgen
      geleistet werden.''

                        Artikel 6
       Änderung des Außensteuergesetzes
  Das Außensteuergesetz vom 8. September 1972
(BGBI. 1 S. 1713), zuletzt geändert durch Artikel 8 des
Steuerentlastungsgesetzes 1984 vom 22. Dezember
1983 (BGBI. 1 S. 1583), wird wie folgt geändert:

1 . Dem § 18 wird folgender Absatz 3 angefügt:
    ,.(3) Jeder der an der ausländischen Gesellschaft
   beteiligten unbeschränkt Steuerpflichtigen und
   erweitert beschränkt Steuerpflichtigen hat eine
   Erklärung zur gesonderten Feststellung abzugeben.
   Diese Verpflichtung kann durch die Abgabe einer
   gemeinsamen Erklärung erfüllt werden. Die Erklärung

   ist von dem Steuerpflichtigen oder von den in § 34
   der Abgabenordnung bezeichneten Personen eigen-
   händig zu unterschreiben."

2. Dem § 20 wird folgender Absatz 5 angefügt: ·
    ,,(5) § 18 Abs. 3 ist auch für Veranlagungszeiträume
   und Erhebungszeiträume vor 1985 anzuwenden,
   wenn die Erklärungen noch nicht abgegeben sind."

                       Artikel 7

 Änderung des Zonenrandförderungsgesetzes
   § 3 Abs. 2 des Zonenrandförderungsgesetzes vom
5. August 1971 (BGBI. I S. 1237), zuletzt geändert durch
Artikel 6 des Gesetzes vom 20. August 1980 (BGBI. 1
S. 1545), wird wie folgt geändert:

1. In Satz 2 werden die Worte „neben den Absetzungen

   für Abnutzung nach § 7 Abs. 1 oder Abs. 4 des Ein-

   kommensteuergesetzes" gestrichen.

2. Satz 3 wird gestrichen.

                      Artikel 8
      Änderung des Ausführungsgesetzes
          Grenzgänger Niederlande
  Das Ausführungsgesetz Grenzgänger Niederlande
vom 21. Oktober 1980 (BGBI. 1 S. 1999) wird wie folgt
geändert:

1. § 1 wird wie folgt geändert:
  a) Absatz 1 Nr. 2 wird wie folgt gefaßt:
      ,,2. In die Steuerklasse II gehören die unter Num-
           mer 1 bezeichneten Arbeitnehmer, wenn sie
           mindestens ein Kind(§ 32 Abs. 4 bis 7 Ein-
           kommensteuergesetz) haben.''

   b) Absatz 2 wird wie folgt gefaßt:
        ,,(2) Verheirateten Arbeitnehmern mit Wohnsitz
      im Königreich der Niederlande wird abweichend
      von § 50 Abs. 4 Satz 3 des Einkommensteuer-
      gesetzes in den Fällen des Absatzes 1 Nr. 3 und 4
      der Freibetrag von 351 Deutsche Mark monatlich
      nicht gewährt."

2. § 8 wird wie folgt geändert:
   a) In Absatz 1 werden die Jahreszahl „ 1979" durch
      die Jahreszahl „ 1982" und jeweils die Jahreszahl
      ,, 1978" durch die Jahreszahl „ 1981" ersetzt.

   b) Absatz 2 wird wie folgt gefaßt:

       ,,(2) § 1 Abs. 2 Nr. 1 in der Fassung des Geset-
      zes vom 21. Oktober 1980 ist für das Kalenderjahr
      1981 mit der Maßgabe anzuwenden, daß an die
      Stelle des Betrages von 70 Deutsche Mark der
      Betrag von 72 Deutsche Mark tritt."

   c) Absatz 3 wird gestrichen.

                       Artikel 9

       Änderung der Verordnung über die

       einkommensteuerliche Behandlung
              der freien Erfinder
  Die Verordnung über die einkommensteuerliche
Behandlung der freien Erfinder in der im Bundesgesetz-
blatt Teil III, Gliederungsnummer 611-1-4, veröffentlich-
ten bereinigten Fassung, zuletzt geändert durch Artikel
16 des Gesetzes vom 10. März 1975 (BGBI. 1 S. 685),
wird wie folgt geändert:

1. § 3 Nr. 1 Satz 1 wird wie folgt gefaßt:

   „Die oberste Wirtschaftsbehörde des Landes, in dem
   die· Erfindertätigkeit ausgeübt wird, muß bestätigt
   haben, daß der Versuch oder die Erfindung volkswirt-
   schaftlich wertvoll ist."

2. Nach § 3 wird folgender § 3 a eingefügt:
                         ,,§ 3a

     Für das Verfahren über die Bestätigung des volks-

   wirtschaftlichen Wertes eines Versuchs oder einer

   Erfindung werden keine Kosten (Gebühren und Aus-
   lagen) erhoben."

                      Artikel 10
    Änderung des Gesetzes zur Überleitung
   steuerrechtlicher Vorschriften für Erfinder
   In § 2 des Gesetzes zur Überleitung steuerrechtlicher
Vorschriften für Erfinder vom 20. Februar 1969 (BGBI. 1
S. 141, 144), zuletzt geändert durch Artikel 2 des
Gesetzes vom 20. Dezember 1982 (BGBI. 1 S. 1857),
werden die Jahreszahl „ 1984" durch die Jahreszahl
,,1988" und die Jahreszahl „1985" durch die Jahres-
zahl „ 1989" ersetzt.

                      Artikel 11
   Änderung des Körperschaftsteuergesetzes

  Das Körperschaftsteuergesetz in der Fassung der
Bekanntmachung vom 10. Februar 1984 (BGBI. 1
S. 217), geändert durch Artikel 2 des Gesetzes vom
25. Juli 1984 (BGBI. 1S. 1006), wird wie folgt geändert:

1. In § 5 Abs. 1 Nr. 2 werden nach den Worten „die
   Finanzierungs-Aktiengesellschaft Rheinland-Pfalz''
   die Worte ,, , die Hanseatische Gesellschaft für
   öffentliche Finanzierungen mit besct1ränkter Haftung
   Bremen'' eingefügt.

2. In § 8 Abs. 3 Satz 2 wird das Wort „Genußscheine"
   durch das Wort „Genußrechte" ersetzt.

3. § 31 wird wie folgt geändert:

   a) Absatz 1 Nr. 2 wird wie folgt gefaßt:

      „2. die tarifliche Körperschaftsteuer von dem
          Einkommensteil, der ihr unterliegt,".
   b) Absatz 2 wird wie folgt gefaßt:

       ,,(2) Soweit die in Absatz 1 Nr. 4 bezeichneten
      Einkommensteile für den Abzug nach dieser Vor-
1504                                   Bundesgesetzblatt, Jahrgang 1984, Teil 1

       schritt nicht ausreichen, treten die Einkommens-
       teile an ihre Stelle, die nach dem 31. Dezember
       1976 einer Körperschaftsteuer von 36 vom Hun-
       dert unterliegen. Übersteigen die sonstigen nicht-
       abziehbaren Ausgaben auch diese Einkommens-

       teile, so ist der Unterschiedsbetrag den in den fol-

       genden Veranlagungszeiträumen entstehenden

       Einkommensteilen in der in Satz 1 bezeichneten
       Reihenfolge zuzuordnen."

4. In § 33 Abs. 2 Satz 1 wird das Wort „späteren" durch

   die Worte „früheren oder späteren" ersetzt.

5. § 49 wird wie folgt geändert:

   a) Die Überschrift und Absatz 1 werden wie folgt
      gefaßt:

                              ,,§ 49
            Steuererklärungspflicht, Veranlagung
            und Erhebung von Körperschaftsteuer

         (1) Auf die Durchführung der Besteuerung ein-
       schließlich der Anrechnung, Entrichtung und Ver-
       gütung der Körperschaftsteuer sind die für die
       Einkommensteuer geltenden Vorschriften sinn-
       gemäß anzuwenden, soweit dieses Gesetz nichts
       anderes bestimmt."
  b) Nach Absatz 1 wird folgender Absatz 2 eingefügt:
         ,,(2) Unbeschränkt steuerpflichtige Körper-
       schaften und Personenvereinigungen, deren Lei-
       stungen bei den Empfängern zu den Einnahmen
       im Sinne des § 20 Abs. 1 Nr. 1 oder 2 des Einkom-
       mensteuergesetzes gehören, haben auf den
       Schluß jedes Wirtschaftsjahrs Erklärungen zur
       gesonderten Feststellung von Besteuerungs-
       grundlagen nach § 4 7 abzugeben. Die Erklärun-
       gen sind von den in § 34 der Abgabenordnung

       bezeichneten Personen eigenhändig zu unter-
       schreiben."

  c) Der bisherige Absatz 2 wird Absatz 3.

6. § 50 wird wie folgt geändert:

  a) Absatz 1 wird gestrichen.

  b) Der bisherige Absatz 2 wird Absatz 1.
  c) Der bisherige Absatz 3 wird Absatz 2 und wie folgt
     gefaßt:

         ,,(2) Die Körperschaftsteuer ist nicht abgegol-
       ten,
       1 . soweit der Steuerpflichtige wegen der Steuer-
           abzugsbeträge in Anspruch genommen wer-
           den kann oder
       2. soweit die Ausschüttungsbelastung im Sinne
          des § 27 herzustellen ist."

7. In § 51 werden die Worte,,§ 50 Abs. 2 Nr. 1 oder 2"

   durch die Worte,,§ 50 Abs. 1 Nr. 1 oder 2" ersetzt.

8. Dem § 54 werden folgende Absätze angefügt:
    ,,(9) § 8 Abs. 3 Satz 2 gilt erstmals für den Ver-
   anlagungszeitraum 1985.

    (10) § 31 Abs. 2 ist erstmals bei der Gliederung
  des verwendbaren Eigenkapitals zum Schluß des
  ersten Wirtschaftsjahrs anzuwenden, das nach dem
  31. Dezember 1984 endet.

    (11) § 49 ist auch für Veranlagungszeiträume vor

  1984 anzuwenden, wenn die Erklärungen noch nicht

  abgegeben sind.

     (12) § 50 Abs. 1 des Körperschaftsteuergesetzes
  in der Fassung der Bekanntmachung vom
  10. Februar 1984 (BGBI. I S. 217) ist letztmals anzu-

  wenden auf vor dem 1 . August. 1984 zugeflossene

  Zinsen aus Anleihen und Forderungen, die in ein
  öffentliches Schuldbuch eingetragen oder über die
  Teilschuldverschreibungen ausgegeben sind. Satz 1
  gilt auch für Stückzinsen, die auf Grund der Veräuße-

  rung von in Satz 1 genannten Anleihen und Forderun-
  gen vor dem 1 . August 1984 zugeflossen sind."

                       Artikel 12

        Änderung des Zerlegungsgesetzes

  Das Zerlegungsgesetz in der Fassung der Bekannt-
machung vom 25. Februar 1971 (BGBI. I S. 145), zuletzt
geändert durch das Gesetz vom 8. Dezember 1981
(BGBI. 1 S. 1331 ), wird wie folgt geändert:

1. Dem § 3 wird folgender Absatz 4 angefügt:
     ,,(4) Körperschaften im Sinne des§ 2· Abs. 1 haben
   für jeden Veranlagungszeitraum Erklärungen zur Zer-
   legung der Körperschaftsteuer abzugeben. Die
   Erklärungen sind von den in § 34 der Abgabenord-
   nung bezeichneten Personen eigenhändig zu unter-
   schreiben."

2. Dem § 8 wird folgender Absatz 6 angefügt:

    ,,(6) § 3 Abs. 4 ist auch auf Veranlagungszeiträume
   vor 1984 anzuwenden, wenn die Erklärungen noch

   nicht abgegeben sind."

                Artikel 13

  Änderung des Umwandlungssteuergesetzes

  Das Gesetz über steuerliche Maßnahmen bei Ände-
rung der Unternehmensform vom 6. September 1976
(BGBI. 1 S. 2641, 2643), zuletzt geändert durch § 24
Abs. 1 Nr. 6 des Gesetzes vom 17. Dezember 1982
(BGBI. 1 S. 1777), wird wie folgt geändert:

1 . § 16 Abs. 1· wird wie folgt gefaßt:
    ,,(1) Werden Kapitalgesellschaften im Sinne des
   § 1 Abs. 1 Nr. 1 des Körperschaftsteuergesetzes
  nach den Bestimmungen des Ersten Teils des Vier-
  ten Buches des Aktiengesetzes oder des Zweiten
  Abschnitts des Gesetzes über die Kapitalerhöhung
  aus Gesellschaftsmitteln und über die Verschmel-
  zung von Gesellschaften mit beschränkter Haftung

  auf Grund eines Verschmelzungsvertrags ver-
  schmolzen, so gelten die Anteile an der übertragen-
  den Kapitalgesellschaft, die zu einem Betriebsver-
  mögen gehören, als zum Buchwert veräußert und die
  an ihre Stelle tretenden Anteile als mit diesem Wert
  angeschafft.''
2. § 28 wird wie folgt geändert:
  a) Nach Absatz 3 wird folgender Absatz 4 eingefügt:
      ,,(4) § 16 Abs. 1 ist erstmals anzuwenden, wenn
     der steuerliche Übertragungsstichtag nach dem
     31. Dezember 1980 liegt."

  b) Der bisherige Absatz 4 wird Absatz 5.

                       Artikel 14
 Änderung der Verordnung über die steuerliche
    Begünstigung von Wasserkraftwerken

  Die Verordnung über die steuerliche Begünstigung
von Wasserkraftwerken in der im Bundesgesetzblatt
Teil III, Gliederungsnummer 610-6-2, veröffentlichten

bereinigten Fassung, zuletzt geändert durch Artikel 14
des Gesetzes vom 16. August 1977 (BGBI. 1 S. 1586),
wird wie folgt geändert:

1. In § 3 wird die Zahl „ 1985" durch die Zahl „ 1990"
   ersetzt.

2. § 8 wird aufgehoben.

3. § 10 wird wie folgt geändert:
   a) Die Überschrift wird wie folgt gefaßt:
                             ,,§ 10
                  Anwendungsvorschriften".
   b) Folgender Absatz 3 wird angefügt:

       ,,(3) § 8 in der im Bundesgesetzblatt Teil III, Glie-
      derungsnummer 610-6-2, veröffentlichten berei-
      nigten Fassung ist letztmals für Wirtschaftsjahre
      anzuwenden, die vor dem 1. Januar 1984 enden."

                       Artikel 15

     Änderung des Gewerbesteuergesetzes
  Das Gewerbesteuergesetz in der Fassung der
Bekanntmachung vom 14. Mai 1984 (BGBI. 1 S. 657)
wird wie folgt geändert:

1. In § 3 Nr. 2 werden nach den Worten „die Finan-
   zierungs-Aktiengesellschaft Rheinland-Pfalz" die

   Worte ,, , die Hanseatische Gesellschaft für öffent-

   liche Finanzierungen mit beschränkter Haftung
   Bremen" eingefügt.

2. Nach § 14 werden folgende §§ 14 a und 14 b ein-
   gefügt:

                           ,,§ 14 a
                  Steuererklärungspflicht

     Für steuerpflichtige Gewerbebetriebe ist eine
   Erklärung zur Festsetzung des einheitlichen Steuer-
   meßbetrags und in den Fällen des § 28 außerdem
   eine Zerlegungserklärung abzugeben. Zur Abgabe
   verpflichtet ist der Steuerschuldner(§ 5). Die Erklä-
   rungen müssen von ihm oder von den in § 34 der
   Abgabenordnung bezeichneten Personen eigenhän-
   dig unterschrieben werden.

                         §14b
                  Verspätungszuschlag
    Ein nach § 152 der Abgabenordnung zu entrichten-
  der Verspätungszuschlag fließt der Gemeinde zu.
  Sind mehrere Gemeinden an der Gewerbesteuer
  beteiligt, so fließt der Verspätungszuschlag der
  Gemeinde zu, der der größte Zerlegungsanteil zuge-
  wiesen ist. Auf den Verspätungszuschlag ist der
  Hebesatz der Gemeinde nicht anzuwenden."

3. In § 35 c Nr. 1 wird am Ende des Buchstabens d der
   Strichpunkt durch ein Komma ersetzt und folgender
   Buchstabe e angefügt:

   „e) über die Abgabe von Steuererklärungen unter
       Berücksichtigung von Freibeträgen und Frei-
       grenzen;".

4. § 36 wird wie folgt geändert:
   a) Der bisherige Wortlaut wird Absatz 1.
   b) Folgender Absatz 2 wird angefügt:

       ,,(2) § 14 a ist auch für Erhebungszeiträume vor
      1984 anzuwenden, wenn die Erklärungen noch
      nicht abgegeben sind."

                      Artikel 16
            Änderung des Gesetzes
        über Kapitalanlagegesellschaften

  § 38 Abs. 3 Satz 1 des Gesetzes über Kapitalanlage-
gesellschaften in der Fassung der Bekanntmachung
vom 14. Januar 1970 (BGBI. 1S. 127), zuletzt geändert
durch das Gesetz vom 8. September 1980 (BGBI. 1
S. 1653), wird wie folgt gefaßt:
,,Die von Kapitalerträgen des Wertpapier-Sonderver-
mögens erhobene Kapitalertragsteuer wird auf Antrag
an die Depotbank erstattet."

                     Artikel 17
      Änderung des Umsatzsteuergesetzes

  Das Umsatzsteuergesetz vom 26. November 1979
(BGBI. 1 S. 1953), zuletzt geändert durch das Gesetz
vom 29. Juni 1984 (BGBI. 1 S. 796), wird wie folgt ge-

ändert:

 1. In § 1 Abs. 1 Nr. 2 Buchstabe c wird das Zitat
    ,,Abs. 6" durch das Zitat „Abs. 7" ersetzt.

 2. § 3 a wird wie folgt geändert:

   a) Absatz 2 Nr. 4 wird gestrichen~
   b) In Absatz 4 wird die Nummer 3 wie folgt gefaßt:

      „3. die sonstigen Leistungen aus der Tätigkeit
          als Rechtsanwalt, Patentanwalt, Steuer-
          berater, Wirtschaftsprüfer, Sachverständi-
          ger, Ingenieur und Aufsichtsratsmitglied
          sowie die rechtliche, wirtschaftliche und
          technische Beratung durch andere Unter-
          nehmer;".
1506                                  Bundesgesetzblatt, Jahrgang 1984, Teil 1

   c) In Absatz 4 wird die Nummer 10 wie folgt gefaßt:

       „ 10. die Vermittlung der in diesem Absatz
             bezeichneten Leistungen;".

   d) In Absatz 4 wird hinter Nummer 10 folgende

      Nummer 11 angefügt:

       „ 11. die Vermietung beweglicher körperlicher
             Gegenstände, ausgenommen Beförde-
             rungsmittel.''

 3 § 4 Nr. 12 Buchstabe c wird wie folgt gefaßt:
   ,,c) die Bestellung, die Übertragung und die Über-
        lassung der Ausübung von dinglichen Nut-
        zungsrechten an Grundstücken."

 4. Dem § 6 Abs. 3 wird folgender Satz angefügt:

   „Satz 1 gilt nicht, wenn der außengebietliche
   Abnehmer oder sein Beauftragter den Gegenstand
   der Lieferung im persönlichen Reisegepäck aus-
   geführt hat."

 5. § 9 wird wie folgt gefaßt:

                           ,,§ 9
              Verzicht auf Steuerbefreiungen

      (1) Der Unternehmer kann einen Umsatz, der

   nach § 4 Nr. 8 Buchstabe a bis g, Nr. 9 Buchstabe

   a, Nr. 1 2, 13 oder 19 steuerfrei ist, als steuerpflichtig

   behandeln, wenn der Umsatz an einen anderen

   Unternehmer für dessen Unternehmen ausgeführt

   wird.
       (2) Der Verzicht auf Steuerbefreiung nach Absatz

    1 ist bei der Bestellung und Übertragung von Erb-
    baurechten (§ 4 Nr. 9 Buchstabe a), bei der Vermie-
    tung oder Verpachtung von Grundstücken (§ 4
    Nr. 1 2 Buchstabe a) und bei den in § 4 Nr. 12 Buch-

    stabe b und c bezeichneten Umsätzen nur zulässig,

    soweit der Unternehmer nachweist, daß das Grund-
    stück weder Wohnzwecken noch anderen nicht-
    unternehmerischen Zwecken dient oder zu dienen
    bestimmt ist."

 6. § 11 Abs. 5 wird wie folgt gefaßt:

     ,,(5) Für die Umrechnung von Werten in fremder
    Währung gelten die entsprechenden Vorschriften
    über den Zollwert der Waren, die in Rechtsakten
    des Rates oder der Kommission der Europäischen
    Gemeinschaften festgelegt sind."

 7. In § 1 2 Abs. 2 Nr. 1 werden am Ende des Satzes 2
    der Strichpunkt durch einen Punkt ersetzt und
    folgender Satz angefügt:
   „Speisen und Getränke werden zum Verzehr an Ort
   und Stelle geliefert, wenn sie nach den Umständen

   der Lieferung dazu bestimmt sind, an einem Ort ver-

   zehrt zu werden, der mit dem Ort der Lieferung in

   einem räumlichen Zusammenhang steht, und

   besondere Vorrichtungen für den Verzehr an Ort

   und Stelle bereitgehalten werden;".

 8. In § 18 Abs. 2 werden Satz 3 gestrichen und nach
    Satz 2 folgende Sätze angefügt:

   ,,Beträgt die Steuer für das vorangegangene Kalen-
   derjahr nicht mehr als 600 Deutsche Mark. so kann

   das Finanzamt den Unternehmer von der Verpflich-

   tung zur Abgabe der Voranmeldungen und Entrich-
   tung der Vorauszahlungen befreien. Hat der Unter-
   nehmer seine gewerbliche oder berufliche Tätigkeit
   nur in einem Teil des vorangegangenen Kalender-
   jahres ausgeübt, so ist die tatsächliche Steuer in
   eine Jahressteuer umzurechnen."

 9. In§ 21 Abs. 2 Satz 1 wird das Zitat,,§ 5 Abs. 5 Nr. 1"
    durch das Zitat ,,§ 5 Abs. 5 Nr. 1 und 3" ersetzt.

10. § 24 Abs. 4 wird wie folgt gefaßt:

    ,,(4) Der Unternehmer kann spätestens bis zum
   10. Tage eines Kalenderjahres gegenüber dem
   Finanzamt erklären, daß seine Umsätze vom Beginn
   des vorangegangenen Kalenderjahres an nicht
   nach den Absätzen 1 bis 3, sondern nach den allge-
   meinen Vorschriften dieses Gesetzes besteuert
   werden sollen. Die Erklärung bindet den Unterneh-

   mer mindestens für fünf Kalenderjahre. Sie kann mit
   Wirkung vom Beginn eines Kalenderjahres an
   widerrufen werden. Der Widerruf ist spätestens bis
   zum 1 O. Tage nach Beginn dieses Kalenderjahres

   zu erklären. Die Frist nach Satz 4 kann verlängert

   wenmn. Ist die Frist bereits abgelaufen, so kann sie

   rückwirkend verlängert werden, wenn es unbillig

   wäre, die durch den Fristablauf eingetretenen

   Rechtsfolgen bestehen zu lassen."

11. § 27 Abs. 5 wird wie folgt gefaßt:

     ,,(5) § 9 Abs. 2 ist nicht anzuwenden, wenn das auf
    dem Grundstück errichtete Gebäude

    1. Wohnzwecken dient oder zu dienen bestimmt ist

       und vor dem 1. April 1985 fertiggestellt worden
       ist,

    2. anderen nichtunternehmerischen Zwecken dient
       oder zu dienen bestimmt ist und vor dem
       1. Januar 1986 fertiggestellt worden ist,

    und wenn mit der Errichtung des Gebäudes vor dem
    1. Juni 1984 begonnen worden ist."

1 2. Die Anlage (zu § 1 2 Abs. 2 Nr. 1) wird wie. folgt
     geändert:       ·
    a) Nummer 18 Buchstabe c wird wie folgt gefaßt:
       ,,c) Rosmarin, Beifuß und Basilikum in Auf-
            machungen für den Küchengebrauch sowie
            Dost, Minzen, Salbei, Kamilleblüten und
            Haustee (aus Nr. 12.07 des Zolltarifs),".
    b) Nummer 35 wird wie folgt gefaßt:

       ,,35. Ammoniumcarbonat und Natriumhydro-

             gencarbonat (aus Nr. 28.42 des Zolltarifs);

             D-Sorbit, auch mit Zusatz von Saccharin

             oder dessen Salzen (aus Nr. 29.04 und aus

             Nr. 38.19 des Zolltarifs)".
                       Artikel 18

                  Änderung
  der Umsatzsteuer-Durchführungsverordnung
  § 29 der Umsatzsteuer-Durchführungsverordnung
vom 21. Dezember 1979 (BGBI. 1 S. 2359); zuletzt
geändert durch Verordnung vom 12. Oktober 1984
(BGBI. 1S. 1265), wird aufgehoben.

                       Artikel 19
         Änderung des Zwölften Gesetzes
          zur Änderung des Zollgesetzes

  Artikel 5 des Zwölften Gesetzes zur Änderung des
Zollgesetzes vom 22. Juli 1969 (BGBI. 1S. 879), zuletzt
geändert durch Artikel 2 Abs. 1 des Gesetzes vom
12. September 1980 (BGBI. I S. 1695), wird aufgehoben.

                      Artikel 20

  Änderung des Versicherungsteuergesetzes

  Das Versicherungsteuergesetz in der im Bundes-
gesetzblatt Teil 111, Gliederungsnummer 611-15, ver-
öffentlichten bereinigten Fassung, zuletzt geändert
durch Artikel 18 des Gesetzes vom 14. Dezember 1976
(BGBI. 1S. 3341 ), wird wie folgt geändert:

1 . § 5 wird wie folgt geändert:
   a) Dem Absatz 1 werden folgende Sätze angefügt:

      „Das Finanzamt kann auf Antrag gestatten, daß
      die Steuer nicht nach der lsteinnahme, sondern
      nach dem im Anmeldungszeitraum (§ 8 Abs. 2)
      angeforderten Versicherungsentgelt (Sollein-
      nahme) berechnet wird. Im Fall der Berechnung
      nach der Solleinnahme ist die auf nicht verein-
      nahmte Versicherungsentgelte bereits entrich-
      tete Steuer von der Steuer für den Anmeldungs-
      zeitraum abzusetzen, in dem der Versicherer die
      Versicherung ganz oder teilweise in Abgang
      gestellt hat."
  b) In Absatz 2 Satz 1 werden die Worte „an ihn
     gezahlten" gestrichen.
  c) Absatz 5 wird wie folgt gefaßt:
       ,,(5) Werte in fremder Währung sind zur Berech-
      nung der Steuer nach den für die Umsatzsteuer
      geltenden Vorschriften umzurechnen."

2. § 8 wird wie folgt gefaßt:

                           ,,§ 8
                  Anmeldung, Fälligkeit

    (1) Der Versicherer (§ 7 Abs. 1) oder der Bevoll-
  mächtigte (§ 7 Abs. 2) hat innerhalb von fünfzehn
  Tagen nach Ablauf eines jeden Anmeldungszeit-
  raums (Absatz 2)
  1. eine eigenhändig unterschriebene Steuererklä-
     rung abzugeben, in der er die im Anmeldungszeit-
     raum entstandene Steuer selbst zu berechnen
     hat (Steueranmeldung), und
  2. die im Anmeldungszeitraum entstandene Steuer
     zu entrichten.

      (2) Anmeldungszeitraum ist der Kalendermonat.
   Hat die Steuer für das vorangegangene Kalenderjahr
   insgesamt nicht mehr als 6 000 Deutsche Mark
   betragen, so ist Anmeldungszeitraum das Kalender-
   vierteljahr.
      (3) Haben mehrere Versicherer eine Versicherung
   für denselben Versicherungsnehmer in der Weise
   gemeinschaftlich übernommen, daß jeder von ihnen
   aus der Versicherung zu einem bestimmten Anteil
   berechtigt und verpflichtet ist, so darf einer der Ver-
   sicherer die Steuer auch für die anderen Versicherer
   entrichten. Er hat in diesem Fall den Gesamtbetrag
   des Versicherungsentgelts in seinen Geschäfts-
   büchern nachrichtlich zu vermerken. Die anderen
   Versicherer müssen in ihren Geschäftsbüchern an-
   geben, wer die Steuer für sie entrichtet hat.

      (4) Gibt der Versicherer oder der Bevollmächtigte
   bis zum Ablauf der Anmeldungsfrist die Steueranmel-
   dung nicht ab, so setzt das Finanzamt die Steuer fest.
   Als Zeitpunkt ihrer Fälligkeit gilt der fünfzehnte Tag
   nach Ablauf des Anmeldungszeitraums.

     (5) Ist der Versicherungsnehmer Steuerschuldner
   (§ 7 Abs. 3), so hat er den Abschluß der Versicherung
   dem Finanzamt unverzüglich anzuzeigen. Die gleiche
   Pflicht hat auch der Vermittler, der den Abschluß
   einer solchen Versicherung vermittelt hat, wenn er
   seine Geschäftsleitung, seinen Sitz oder seinen
   Wohnsitz im Geltungsbereich dieses Gesetzes hat.
   Der Versicherungsnehmer hat innerhalb von fünf-
   zehn Tagen nach Ablauf des Monats, in dem das Ver-
   sicherungsentgelt gezahlt worden ist, eine Steuer-
   anmeldung abzugeben und die selbstberechnete
   Steuer zu entrichten."

3. § 10 wird wie folgt gefaßt:

                          ,,§ 10
        Aufzeichnungspflichten und Außenprüfung
     (1) Der Versicherer (§ 7 Abs. 1) oder der Bevoll-
   mächtigte (§ 7 Abs. 2) ist verpflichtet, 'zur Feststel-
   lung der Steuer und der Grundlagen ihrer Berech-
   nung Aufzeichnungen zu führen. Diese müssen alle
   Angaben enthalten, die für die Besteuerung von
   Bedeutung sind, insbesondere
  1. den Namen und die Anschrift des Versicherungs-
     nehmers,
  2. die Nummer des Versicherungsscheins,
  3. die Versicherungssumme,

  4. das Versicherungsentgelt,
  5. den Steuerbetrag.

     (2) Bei Personen und Personenvereinigungen, die
  Versicherungen vermitteln oder ermäc~tigt sind, für
  einen Versicherer Zahlungen entgegenzunehmen, ist
  zur Ermittlung oder Aufklärung von Vorgängen, die
  nach diesem Gesetz der Steuer unterliegen, eine
  Außenprüfung(§§ 193 bis 203 der Abgabenordnung)
  auch insoweit zulässig, als sie der Feststellung der
  steuerlichen Verhältnisse anderer Personen dient,
  die als Versicherungsnehmer nach § 7 Abs. 3 zur
  Entrichtung der Steuer verpflichtet sind.
    (3) Eine Außenprüfung ist auch bei Personen und
  Personenvereinigungen zulässig, die eine Versiehe-
1508                                 Bundesg~setzblatt, Jahrgang 1984, Teil 1

  rung im Sinne des § 2 vereinbart haben oder die als
  Versicherungsnehmer nach § 7 Abs. 3 zur Entrich-
  tung der Steuer verpflichtet sind.
    (4) Steuerbeträge, die auf Grund einer Außenprü-
  fung nachzuentrichten sind, sind zusammen mit der
  Steuer für den laufenden Anmeldungszeitraum fest-
  zusetzen."

4. Nach § 10 werden folgende §§ 10 a und 10 b ein-
   gefügt:

                          ,,§ 10 a

                     Mitteilungspflicht
    (1) Die mit der Aufsicht über die Versicherungs-
  unternehmen betrauten Behörden teilen dem Finanz-
  amt die zu ihrer Kenntnis gelangenden Versicherer
  mit.
    (2) Das Registergericht teilt Eintragungen von Ver-
  einen oder Genossenschaften, die sich mit dem
  Abschluß von Versicherungen befassen, dem Fi-
  nanzamt mit; das gilt auch dann, wenn die Vereine
  oder Genossenschaften ihre Leistungen als Unter-
  stützungen ohne Rechtsanspruch bezeichnen.

                        §10b
                 Anwendungsvorschriften
    § 8 in der Fassung dieses Gesetzes ist erstmals
  auf Anmeldungszeiträume anzuwenden, die nach
  dem 31. Dezember 1984 beginnen. Auf Abrech-
  nungszeiträume, die vor dem 1. Januar 1985 enden,
  sind die bisherigen Vorschriften über das Besteue-

  rungsverfahren weiterhin anzuwenden."

5. § 11 wird wie folgt geändert:
   a) Absatz 1 Nr. 4 und 5 wird gestrichen.

   b) Absatz 2 wird wie folgt gefaßt:
        ,,(2) Der Bundesminister der Finanzen kann
       dieses Gesetz und die auf Grund dieses Gesetzes
       erlassenen Rechtsverordnungen in der jeweils
       geltenden Fassung mit neuem Datum und unter
       neuer Überschrift im Bundesgesetzblatt bekannt-
       machen."

                      Artikel 21

        Änderung der Versicherungsteuer-
           Durchführungsverordnung

  Die Versicherungsteuer-Durchführungsverordnung in
der im Bundesgesetzblatt Teil III, Gliederungsnummer
611-15-1, veröffentlichten bereinigten Fassung wird
wie folgt geändert:

1. § 1 wird wie folgt gefaßt:
                           ,,§ 1
                  Örtliche Zuständigkeit
    (1) Örtlich zuständig ist das Finanzamt, in dessen
  Bezirk der Versicherer seine Geschäftsleitung, sei-
  nen Sitz, seinen Wohnsitz oder eine Betriebsstätte
  - bei mehreren Betriebsstätten die wirtschaftlich
  bedeutendste - hat. Hat der Versicherer die Entrich-
  tung der Steuer einem Bevollmächtigten übertragen,
  so ist das Finanzamt zuständig, in dessen Bezirk der

   Bevollmächtigte seine Geschäftsleitung, seinen Sitz
   oder seinen Wohnsitz hat.
     (2) Im Fall des § 7 Abs. 2 des Gesetzes ist das
   Finanzamt zuständig, in dessen Bezirk der Bevoll-
   mächtigte seine Geschäftsleitung, seinen Sitz oder
   seinen Wohnsitz hat.
      (3) Hat der Versicherungsnehmer die Steuer
   selbst zu entrichten(§ 7 Abs. 3 des Gesetzes), so ist
   das Finanzamt zuständig, in dessen Bezirk der Ver-
   sicherungsnehmer seine Geschäftsleitung, seinen
   Sitz, seinen Wohnsitz oder seinen gewöhnlichen Auf-

   enthalt hat. Dieses Finanzamt ist auch für die Ent-
   gegennahme der Anzeigen eines Vermittlers ( § 8
   Abs. 5 Satz 2 des Gesetzes) zuständig.
     (4) In den Fällen, in denen die Zuständigkeit sich
   nicht aus den Absätzen 1 bis 3 ergibt, ist das Finanz-
   amt zuständig, in dessen Bezirk die versicherten
   Gegenstände ( § 1 Nr. 2 des Gesetzes) belegen sind.
   Trifft dies für mehrere Finanzämter zu, so ist örtlich
   zuständig das Finanzamt, in dessen Bezirk sich der
   wertvollste Teil des versicherten Gegenstands oder
   der versicherten Gegenstände befindet."

2. In § 4 werden nach den Worten „4, 762 vom Hundert"
   die Worte „und statt 2 vom Hundert 1,961 vom Hun-
   dert" eingefügt. .
3. Die §§ 3, 6 bis 9 und 11 werden aufgehoben.

4. § 10 wird wie folgt geändert:
   a) Die Absätze 2 und 3 werden gestrichen.

   b) Absatz 1 wird einziger Absatz.

                      Artikel 22
                  Änderung
       des Rennwett- und Lotteriegesetzes

   In § 18 Nr. 2 des Rennwett- und Lotteriegesetzes in
der im Bundesgesetzblatt Teil III, Gliederungsnummer
611-14, veröffentlichten bereinigten Fassung, zuletzt
geändert durch Artikel 96 des Gesetzes vom
14. Dezember 1976 (BGBI. 1 S. 3341 ), wird die Zahl
,,48 000" durch die Zahl „75 000" und die Zahl „ 120"
durch die Zahl „200" ersetzt.

                      Artikel 23

   Änderung der Ausführungsbestimmungen
      zum Rennwett- und Lotteriegesetz

   Die Ausführungsbestimmungen zum Rennwett- und
Lotteriegesetz in der im Bundesgesetzblatt Teil 111, Glie-
derungsnummer 611-14-1, veröffentlichten bereinigten
Fassung, zuletzt geändert durch Artikel 3 Nr. 2 der Ver-
ordnung vom 21. Mai 1976 (BGBI. I S. 1249), werden wie
folgt geändert:
1. § 18 wird wie folgt geändert:
   a) In Absatz 1 werden in Satz 1 die Worte „in je zwei
      Stücken" gestrichen und nach dem Satz 1 folgen-
      der Satz eingefügt:

      „In der Nachweisung haben die Vereine und die
      Buchmacher die Steuer selbst zu berechnen
      (Steueranmeldung)."
  b) Absatz 2 wird wie folgt gefaßt:
      ,,(2) Die Wettsteuer ist gleichzeitig mit der Ein-
     reichung der Nachweisung an die Kasse des
     Finanzamts zu entrichten. Bei der Entrichtung
     durch Übersendung oder Überweisung des
     Betrags ist anzugeben, daß es sich um Wett-
     steuer handelt und auf welchen Zeitraum der
     Betrag entfällt."

2. § 20 wird wie folgt geändert:
  a) Die Absätze 1 und 3 werden gestrichen.
  b) Absatz 2 wird einziger Absatz.

3. § 21 wird aufgehoben.

4. § 36 wird wie folgt geändert:
  a) Absatz 2 wird gestrichen.

  b) Der bisherige Absatz 3 wird Absatz 2.

5. § 46 Abs. 4 wird gestrichen.

                     Artikel 24
          Aufhebung der Verordnung
       über die Umstellung d~r Rennwett-
          und Lotteriesteuer auf Gold

  Die Verordnung über die Umstellung der Rennwett-
und Lotteriesteuer auf Gold in der im Bundesgesetzblatt
Teil III, Gliederungsnummer 611-14-3, veröffentlichten
bereinigten Fassung wird aufgehoben.

                     Artikel 25
          Änderung der Verordnung

   über die Versteuerung von Wettscheinen
          im Abrechnungsverfahren

  Die§§ 6 und 7 der Verordnung über die Versteuerung
von Wettscheinen im Abrechnungsverfahren in der
im Bundesgesetzblatt Teil III, Gliederungsnummer
611-14-2, veröffentlichten bereinigten Fassung werden
aufgehoben.
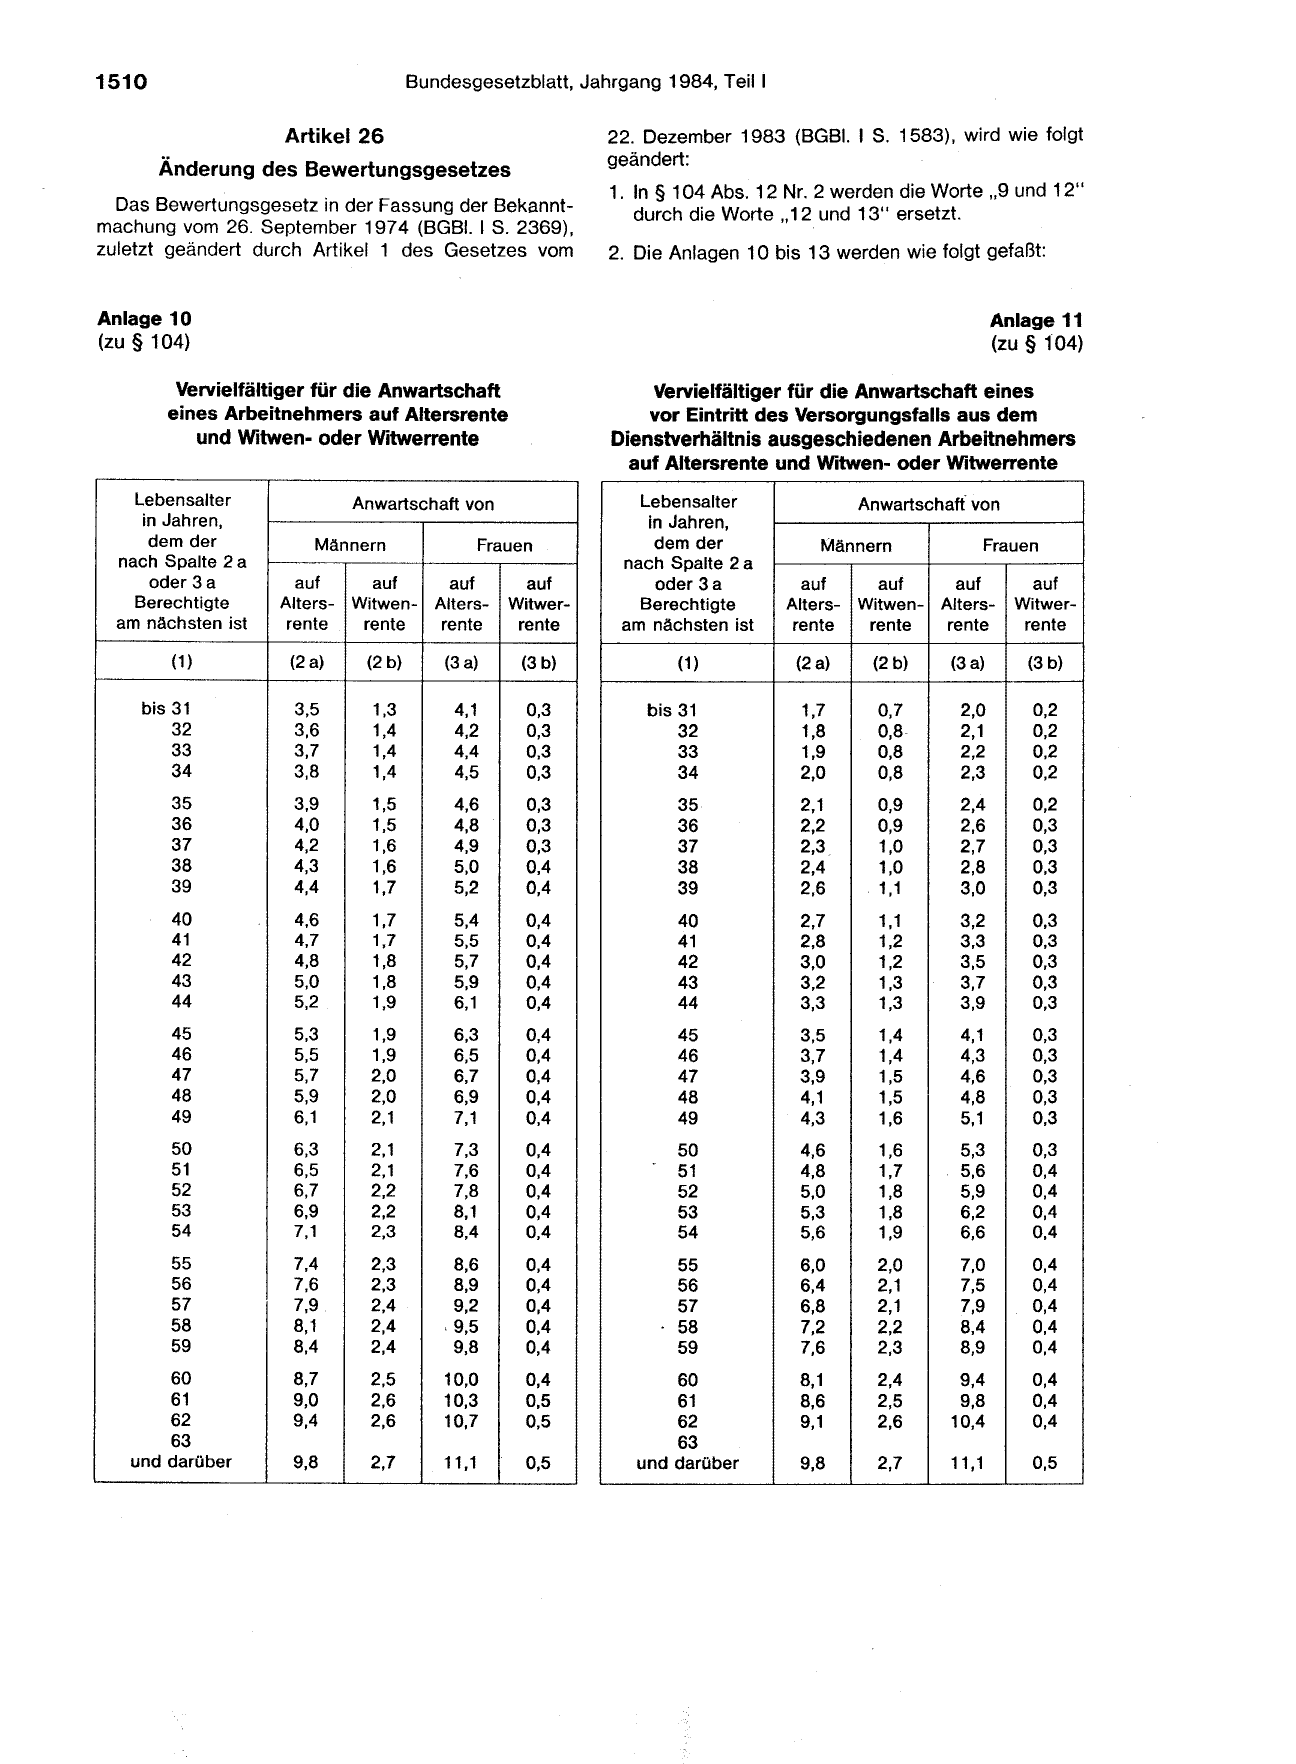
1510                                  Bundesgesetzblatt, Jahrgang 1984, Teil 1

                    Artikel 26

       Änderung des Bewertungsgesetzes

  Das Bewertungsgesetz in der Fassung der Bekannt-
machung vom 26. September 1974 (BGBI. 1 S. 2369),
zuletzt geändert durch Artikel 1 des Gesetzes vom

Anlage 10
(zu § 104)

        Vervielfältiger für die Anwartschaft
       eines Arbeitnehmers auf Altersrente
          und Witwen- oder Witwerrente

    Lebensalter              Anwartschaft von
     in Jahren,
      dem der           Männern               Frauen
  nach Spalte 2 a
      oder 3 a        auf     auf          auf       auf
    Berechtigte     Alters- Witwen-      Alters-   Witwer-
  am nächsten ist    rente   rente        rente     rente
        (1)          (2 a)    (2 b)       (3 a)     (3b)

    bis 31           3,5       1,3         4,1       0,3
        32           3,6       1,4         4,2       0,3
        33           3,7       1,4         4,4       0,3
        34           3,8       1,4         4,5       0,3
        35           3,9       1,5         4,6       0,3
        36           4,0       1,5         4,8       0,3
        37           4,2       1,6         4,9       0,3
        38           4,3       1,6         5,0       0,4
        39           4,4       1,7         5,2       0,4
        40           4,6       1,7         5,4       0,4
        41           4,7       1,7         5,5       0,4
        42           4,8       1,8         5,7       0,4
        43           5,0       1,8         5,9       0,4
        44           5,2       1,9         6,1       0,4
        45           5,3       1,9         6,3       0,4
        46           5,5       1,9         6,5       0,4
        47           5,7       2,0         6,7       0,4
        48           5,9       2,0         6,9       0,4
        49           6,1       2,1         7,1       0,4
        50           6,3       2,1         7,3       0,4
        51           6,5       2,1         7,6       0,4
        52           6,7       2,2         7,8       0,4
        53           6,9       2,2         8,1       0,4
        54           7,1       2,3         8,4       0,4
        55           7,4       2,3          8,6      0,4
        56           7,6       2,3          8,9      0,4
        57           7,9       2,4          9,2      0,4
        58           8,1       2,4        , 9,5      0,4
        59           8,4       2,4          9,8      0,4
       60            8,7       2,5        10,0       0,4
       61            9,0       2,6        10,3       0,5
       62            9,4       2,6        10,7       0,5
       63
   und darüber       9,8       2,7        11, 1      0,5

22. Dezember 1983 (BGBI. 1 S. 1583), wird wie folgt
geändert:

1. In § 104 Abs. 12 Nr. 2 werden die Worte „9 und 12"
   durch die Worte „ 12 und 13" ersetzt.

2. Die Anlagen 1O bis 13 werden wie folgt gefaßt:

                                                Anlage 11
                                                (zu § to4)

    Vervielfältiger für die Anwartschaft eines
    vor Eintritt des Versorgungsfalls aus dem
Dienstverhältnis ausgeschiedenen Arbeitnehmers
  auf Altersrente und Witwen- oder Witwerrente
   Lebensalter               Anwartschaft· von
    in Jahren,
     dem der            tv1ännern           Frauen
 nach Spalte 2 a
     oder 3 a         auf     auf     auf           auf
   Berechtigte      Alters- Witwen- Alters-       Witwer-
 am nächsten ist     rente   rente   rente         rente
       (1)           (2 a)    (2b)      (3 a)       (3b)

    bis 31           1,7       0,7       2,0        0,2
        32           1,8       0,8-      2,1        0,2
        33           1,9       0,8       2,2        0,2
        34           2,0       0,8       2,3        0,2
       35            2,1       0,9       2,4        0,2
       36            2,2       0,9       2,6        0,3
       37            2,3       1,0       2,7        0,3
       38            2,4       1,0       2,8        0,3
       39            2,6       1,1       3,0        0,3
       40            2,7       1,1       3,2        0,3
       41            2,8       1,2       3,3        0,3
       42            3,0       1,2       3,5        0,3
       43            3,2       1,3       3,7        0,3
       44            3,3       1,3       3,9        0,3
       45            3,5       1,4       4,1        0,3
       46            3,7       1,4       4,3        0,3
       47            3,9       1,5       4,6        0,3
       48            4,1       1,5       4,8        0,3
       49            4,3       1,6       5,1        0,3
       50            4,6       1,6       5,3        0,3
       51            4,8       1,7       5,6        0,4
       52            5,0       1,8       5,9        0,4
       53            5,3       1,8       6,2        0,4
       54            5,6       1,9       6,6        0,4
       55            6,0       2,0       7,0        0,4
       56            6,4       2,1       7,5        0,4
       57            6,8       2,1       7,9        0,4
       58            7,2       2,2       8,4        0,4
       59            7,6       2,3       8,9        0,4
       60            8,1       2,4       9,4        0,4
       61            8,6       2,5       9,8        0,4
       62            9,1       2,6      10,4        0,4
       63
   und darüber       9,8       2,7      11, 1       0,5
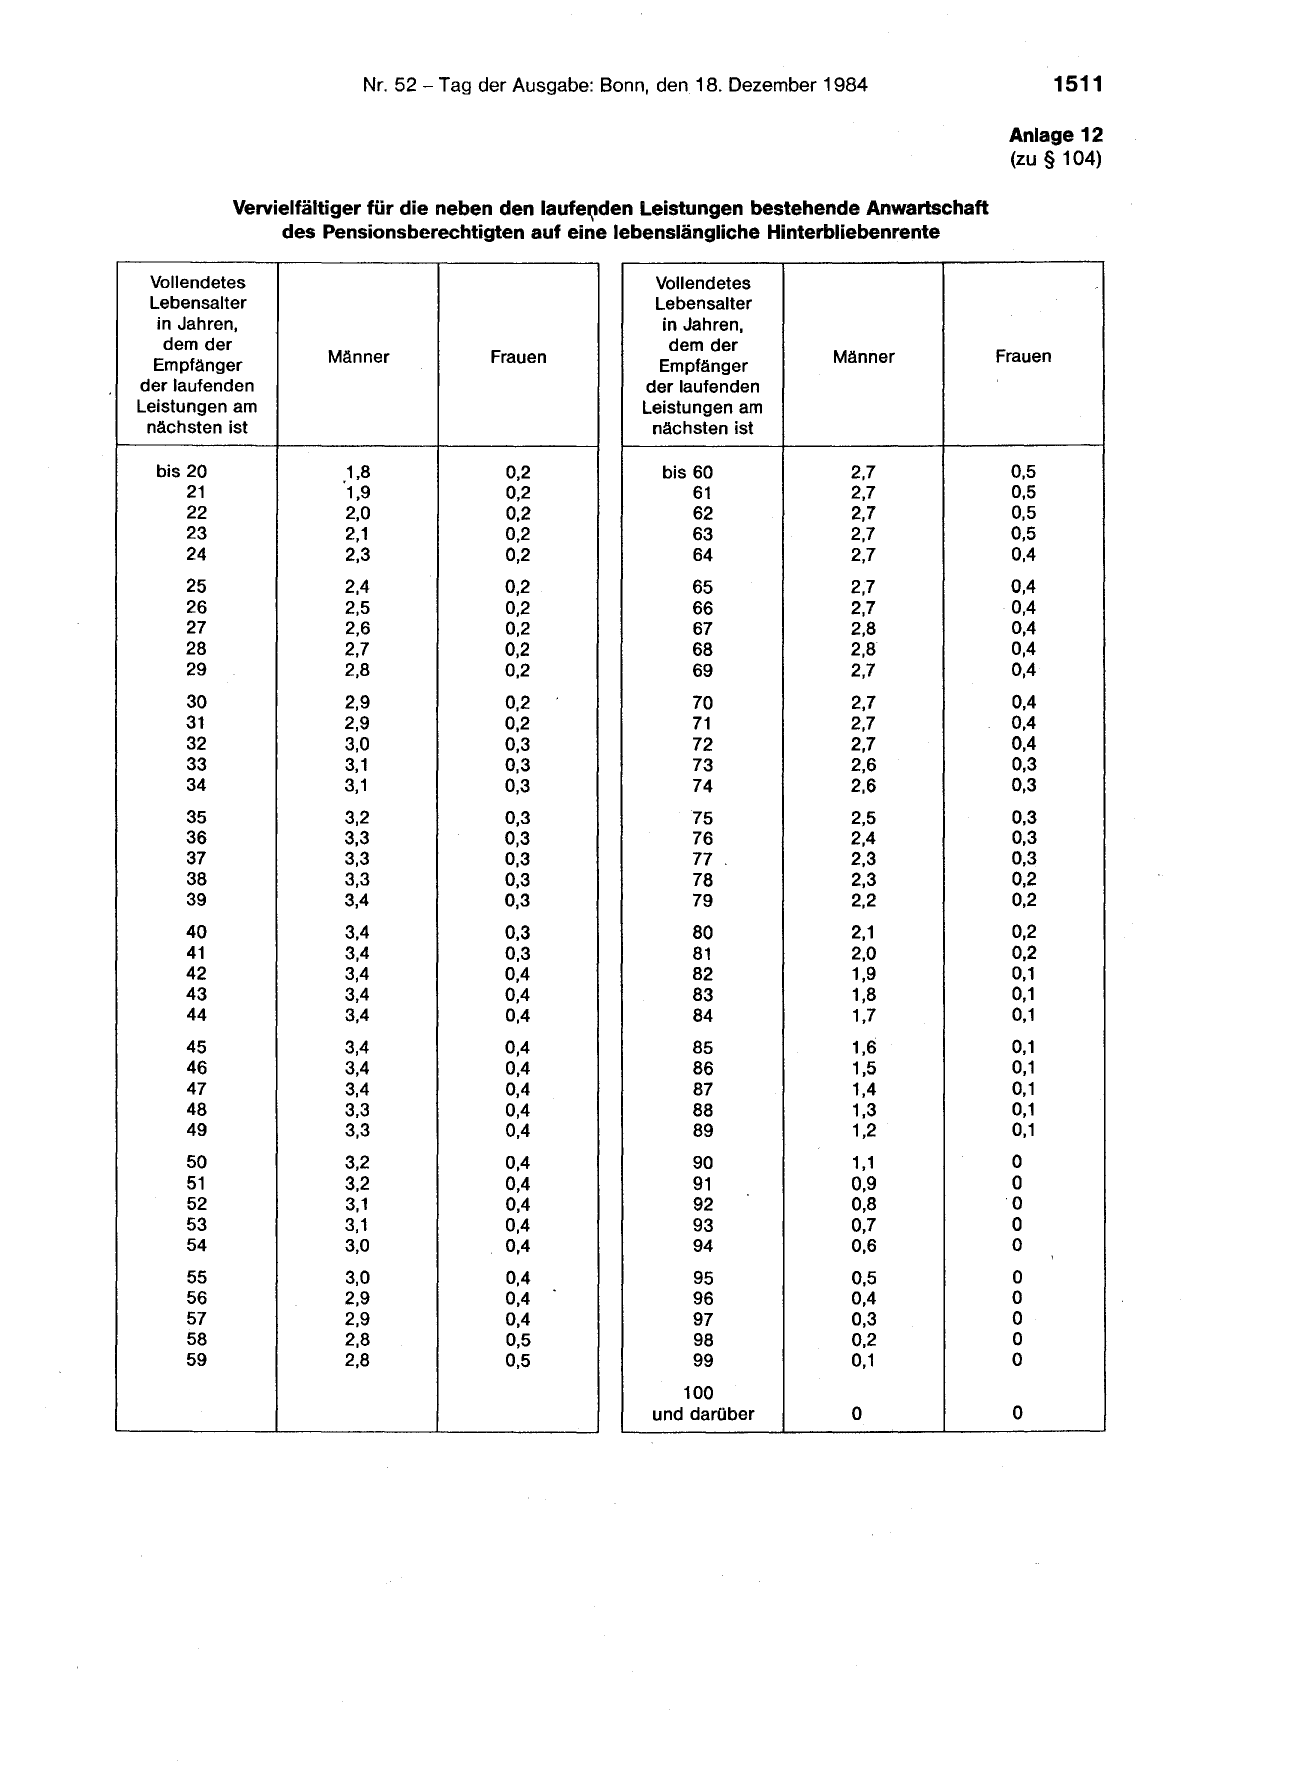
Anlage 12
(zu§ 104)
           Vervielfältiger für die neben den laufe~den Leistungen bestehende Anwartschaft
                des Pensionsberechtigten auf eine

 Vollendetes
 Lebensalter
  in Jahren,
   dem der
  Empfänger         Männer           Frauen

der laufenden
Leistungen am
 nächsten ist

  bis 20              ,1,8             0,2
      21               1,9             0,2
      22               2,0             0,2
      23               2,1             0,2
      24               2,3             0,2
     25               2,4              0,2
     26               2,5              0,2
     27               2,6              0,2
     28               2,7              0,2
     29               2,8              0,2
     30               2,9              0,2
     31               2,9              0,2
     32               3,0              0,3
     33               3,1              0,3
     34               3,1              0,3
     35               3,2              0,3
     36               3,3              0,3
     37               3,3              0,3
     38               3,3              0,3
     39               3,4              0,3
     40               3,4              0,3
     41               3,4              0,3
     42               3,4              0,4
     43               3,4              0,4
     44               3,4              0,4
     45               3,4              0,4
     46               3,4              0,4
     47               3,4              0,4
     48               3,3              0,4
     49               3,3              0,4
     50               3,2              0,4
     51               3,2              0,4
     52               3,1              0,4
     53               3,1              0,4
     54               3,0              0,4
     55               3,0              0,4
     56               2,9              0,4
     57               2,9              0,4
     58               2,8              0,5
     59               2,8              0,5
lebenslängliche Hinterbliebenrente

    Vollendetes
    Lebensalter
     in Jahren,
      dem der
                       Männer             Frauen
     Empfänger
   der laufenden
   Leistungen am
    nächsten ist

     bis 60              2,7               0,5
         61              2,7               0,5
         62              2,7               0,5
         63              2,7               0,5
         64              2,7               0,4
        65               2,7               0,4
        66               2,7               0,4
        67               2,8               0,4
        68               2,8               0,4
        69               2,7               0,4
        70               2,7               0,4
        71               2,7               0,4
        72               2,7               0,4
        73               2,6               0,3
        74               2,6               0,3
        75               2,5               0,3
        76               2,4               0,3
        77               2,3               0,3
        78               2,3               0,2
        79               2,2               0,2
        80               2,1               0,2
        81               2,0               0,2
        82               1,9               0,1
        83               1,8               0,1
        84               1,7               0,1
        85               1,6               0,1
        86               1,5               0,1
        87               1,4               0,1
        88               1,3               0,1
        89               1,2               0,1
        90               1,1               0
        91               0,9               0
        92               0,8               ·o
        93               0,7               0
        94               0,6               0
        95               0,5               0
        96               0,4               0
        97               0,3               0
        98               0,2               0
        99               0,1               0
       100
    und darüber          0                 0
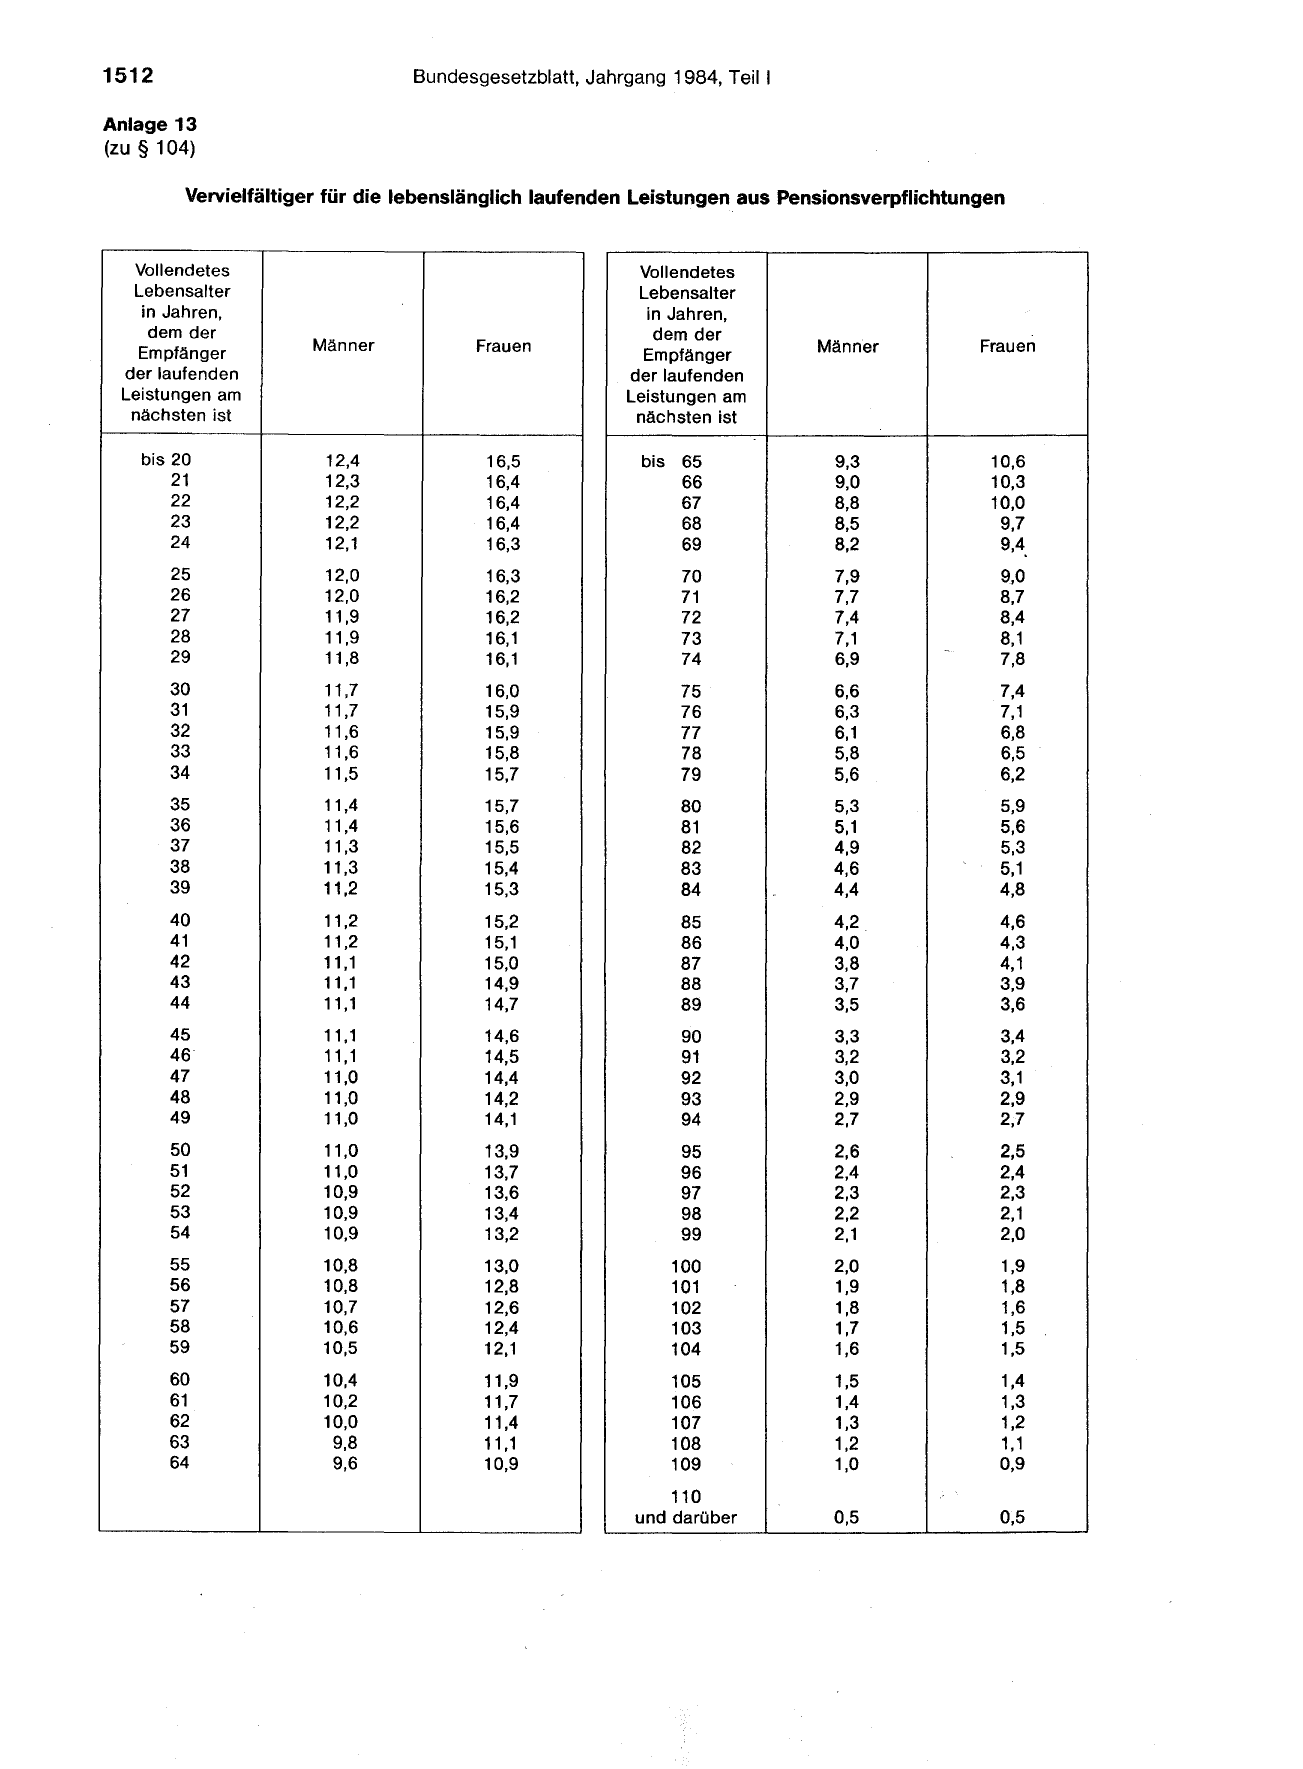
1512                             Bundesgesetzblatt, Jahrgang 1984, Teil 1

Anlage 13
(zu § 104)

         Vervielfältiger für die lebenslänglich

  Vollendetes
  Lebensalter
   in Jahren,
    dem der
   Empfänger          Männer           Frauen

 der laufenden
 Leistungen am
  nächsten ist

    bis 20             12,4              16,5
        21             12,3              16,4
        22             12,2              16,4
        23             12,2              16,4
        24             12, 1             16,3
       25              12,0             16,3
       26              12,0             16,2
       27              11,9             16,2
       28              11,9             16, 1
       29              11,8

                                        16, 1
       30              11,7             16,0
       31              11,7             15,9
       32              11,6             15,9
       33              11,6             15,8
       34              11,5             15,7
       35              11,4             15,7
       36              11,4             15,6
       37              11,3             15,5
       38              11,3             15,4
       39              11,2             15,3
       40              11,2             15,2
       41              11,2             15, 1
       42              11, 1            15,0
       43              11, 1            14,9
       44              11, 1            14,7
       45              11, 1            14,6
       46'             11, 1            14,5
       47              11,0             14,4
       48              11,0             14,2
       49              11,0             14,1
       50              11,0             13,9
       51              11,0             13,7
       52              10,9             13,6
       53              10,9             13,4
       54              10,9             13,2
       55              10,8             13,0
       56              10,8             12,8
       57              10,7             12,6
       58              10,6             12,4
       59              10,5             12, 1
       60              10,4             11,9
       61              10,2             11,7
       62              10,0             11,4
       63               9,8             11, 1
       64               9,6             10,9

laufenden Leistungen aus Pensionsverpflichtungen

         Vollendetes
         Lebensalter
          in Jahren,
           dem der
                            Männer           Frauen
          Empfänger
        der laufenden
        Leistungen am
         nächsten ist

          bis 65             9,3              10,6
              66             9,0              10,3
              67             8,8              10,0
              68             8,5               9,7
              69             8,2               9,4.
              70             7,9               9,0
              71             7,7               8,7
              72             7,4               8,4
              73             7,1               8,1

                                         -
              74             6,9               7,8
              75             6,6               7,4
              76             6,3               7,1
              77             6,1               6,8
              78             5,8               6,5
              79             5,6               6,2
              80             5,3               5,9
              81             5,1               5,6
              82             4,9               5,3
              83             4,6               5,1
              84             4,4               4,8
              85             4,2               4,6
              86             4,0               4,3
              87             3,8               4,1
              88             3,7               3,9
              89             3,5               3,6
              90             3,3               3,4
              91             3,2               3,2
              92             3,0               3,1
              93             2,9               2,9
              94             2,7               2,7
              95             2,6               2,5
              96             2,4               2,4
              97             2,3               2,3
              98             2,2               2,1
              99             2,1               2,0
             100             2,0               1,9
             101             1,9               1,8
             102             1,8               1,6
             103             1,7               1,5
             104             1,6               1,5
             105             1,5               1,4
             106             1,4               1,3
             107             1,3               1,2
             108             1,2               1,1
             109             1,0               0,9
             110
         und darüber         0,5               0,5
                      Artikel 27
    Änderung des Vermögensteuergesetzes
  Das Vermögensteuergesetz in der Fassung der

Bekanntmachung vom 17. April 1974 (BGBI. 1 S. 949),
zuletzt geändert durch Artikel 2 des Gesetzes vom
22. Dezember 1983 (BGBI. 1 S. 1583), wird wie folgt
geändert:

1. In § 3 Abs. 1 Nr. 2 werden nach den Worten „die
   Finanzierungs-Aktiengesellschaft Rheinland-Pfalz''

   die Worte ,, , die Hanseatische Gesellschaft für

   öffentliche Finanzierungen mit beschränkter Haftung
   Bremen" eingefügt.

2. In§ 25 wird die Jahreszahl„ 1984" durch die Jahres-

   zahl „ 1985" ersetzt.

                      Artikel 28

 Änderung des Wohnungseigentumsgesetzes
   Die§§ 61.und 62 des Wohnungseigentumsgesetzes
in der im Bundesgesetzblatt Teil III, Gliederungsnummer
403-1, veröffentlichten bereinigten Fassung, zuletzt
geändert durch Artikel 4 des Gesetzes vom 8. Dezember
1982 (BGBI. 1 S. 1615), werden aufgehoben.

                      Artikel 29
                  Gesetz
 zur Rückzahlung der Investitionshilfeabgabe

                          § 1

                     Rückzahlung

   (1) Die Finanzämter haben die auf Grund des Investi-
tionshilfegesetzes vom 20. Dezember 1982 (BGBI. 1
S. 1857, 1867), geändert durch das Gesetz vom
22. Dezember 1983 (BGBI. 1 S. 1532), gezahlten
Beträge unverzüglich zurückzuzahlen. Dies gilt auch bei
nicht mehr anfechtbaren Verwaltungsakten.
  (2) Die Investitionshilfeabgabe ist aus den Kassen-
mitteln des Bundes zurückzuzahlen.

                          §2
                      Rechtsweg

   In öffentlich-rechtlichen Streitigkeiten in Angelegen-
heiten dieses Gesetzes ist der Finanzrechtsweg ge-
geben. Rechtsbehelfe, über die noch nicht entschieden
ist, gelten als erledigt.

                          §3

                     Berlin-Klausel

  Dieses Gesetz gilt nach Maßgabe des § 13 Abs. 1 des
Dritten Überleitungsgesetzes auch im Land Berlin.

                      Artikel 30
      Neufassung der betroffenen Gesetze

      und Rechtsverordnungen, Rückkehr
       zum einheitlichen Verordnungsrang
  (1) Der Bundesminister der Finanzen kann den Wort-
laut der durch einen Artikel dieses Gesetzes geänder-
ten Gesetze in der sich aus diesem Gesetz ergebenden
Fassung im Bundesgesetzblatt bekanntmachen.
  (2) Für die durch die Artikel 2, 9, 14, 21., 23 und 25

geänderten Rechtverordnungen gilt Absatz 1 entspre-

chend.

  (3) Die auf den Artikeln 2, 4, 21, 23 und 25 beruhen-
den Teile der dort geänderten Rechtsverordnungen kön-
nen auf Grund der jeweils einschlägigen Ermächtigun-

gen durch Rechtsverordnung wieder geändert werden.

                      Artikel 31
                    Berlin-Klausel

   Dieses Gesetz gilt nach Maßgabe des § 1 2 Abs. 1 und
des § 13 Abs. 1 des Dritten Überleitungsgesetzes auch
im Land Berlin. Rechtsverordnungen, die auf Grund
dieses Gesetzes oder des Kapitalverkehrsteuergeset-
zes in der jeweils geltenden Fassung erlassen werden,
gelten im Land Berlin nach § 14 des Dritten Über-
leitungsgesetzes.
                      Artikel 32
                     Inkrafttreten
   ( 1) Dieses Gesetz tritt vorbehaltlich des Absatzes 2
am 1. Januar 1985 in Kraft.
   (2) Artikel 1 mit Ausnahme der Nummer 5 Buch-
stabe a und Artikel 3 Nr. 45 Buchstabe a treten am Tage
nach der Verkündung in Kraft. Artikel 1 Nr. 5 Buch-
stabe a tritt mit Wirkung vom 3. September 1971 und

Artikel 17 Nr. 1 und 10 und Artikel 26 treten mit Wirkung
vom 1. Januar 1984 in Kraft. Artikel 29 tritt mit Wirkung
vom 6. November 1984 in Kraft.
   (3) Die durch dieses Gesetz aufgehobenen oder
geänderten Vorschriften sind bis zum 31. Dezember
1984 in der bisher geltenden Fassung weiter anzuwen-
den, soweit in diesem Gesetz nichts anderes bestimmt
ist.

  Das vorstehende Gesetz wird hiermit ausgefertigt und
wird im Bundesgesetzblatt verkündet.

  Bonn, den 14. Dezember 1984

              Der Bundespräsident
                  Weizsäcker

                Der Bundeskanzler
                 Dr. Helmut Kohl

      Der Bundesminister der Finanzen
               Stoltenberg
Herkunft dieses Textes
Quelle: Bundesgesetzblatt, BGBl. 1984 I S. 1493. Gesetze, Verordnungen und amtliche Bekanntmachungen sind amtliche Werke (§ 5 Abs. 1 UrhG) und genießen keinen Urheberrechtsschutz. Der Text ist unverändert wiedergegeben (§ 62 UrhG); Herkunft und Prüfwerte stehen hier (§ 63 UrhG).
Ableitung: issue-pdf-decol ·
Prüfwert des Textes dbaf7aad132e5195….