Gesetze / Gesetzblätter
Bundesgesetzblatt, Teil I, Jahrgang 1983, S. 1583
BGBl. 1983 I S. 1583 · 44.125 Zeichen · Textauszug aus unserem Bestand.
Textauszug (durchsuchbar)
                                         Gesetz
                   zur Stärkung der Wettbewerbsfähigkeit

der Wirtschaft
                     und zur Einschränkung von steuerlichen Vorteilen
                      (Steuerentlastungsgesetz 1984 - StEntlG 1984)
                                            Vom 22. Dezember 1983

  Der Bundestag hat mit Zustimmung des Bundesrates
das folgende Gesetz beschlossen:

                       Artikel 1

                  Bewertungsgesetz

  Das Bewertungsgesetz in der Fassung der Bekannt-
machung vom 26. September 197 4 (BGBI. 1 S. 2369),
zuletzt geändert durch Artikel 3 des Gesetzes vom
20. Dezember 1982 (BGBI. 1 S. 1857; 1983 1 S. 311 ),
wird wie folgt geändert:

1. In § 97 Abs. 1 Nr. 5 wird der folgende Satz angefügt:

  ,,Zu dem gewerblichen Betrieb einer solchen Gesell-
  schaft gehören auch die Wirtschaftsgüter, die im
  Eigentum eines, mehrerer oder aller beteiligten
  Gesellschafter stehen und dem Betrieb der Gesell-
  schaft dienen, soweit sie nicht Körperschaften, Per-
  sonenvereinigungen oder Vermögensmassen im
  Sinne der Nummern 1 bis 4 gehören."

2. § 102 wird wie folgt gefaßt:

                         ,,§ 102

       Vergünstigung für Schachtelgesellschaften
     (1) Ist eine inländische Kapitalgesellschaft, eine
  inländische Kreditanstalt des öffentlichen Rechts,

ein inländischer Gewerbebetrieb im Sinne des
Gewerbesteuergesetzes von juristischen Personen
des öffentlichen Rechts, eine inländische Erwerbs-
und Wirtschaftsgenossenschaft, bei der die Voraus-
setzungen des § 104 a nicht vorliegen, eine unter

Staatsaufsicht stehende Sparkasse oder ein inländi-
scher Versicherungsverein auf Gegenseitigkeit an
dem Grund- oder Stammkapital einer anderen inlän-
dischen Kapitalgesellschaft, einer anderen inländi-
schen Kreditanstalt des öffentlichen Rechts oder an
den Geschäftsguthaben einer anderen inländischen
Erwerbs- und Wirtschaftsgenossenschaft minde-
stens zu einem Zehntel unmittelbar beteiligt, so
gehört die Beteiligung insoweit nicht zum gewerbli-
chen Betrieb, als sie ununterbrochen seit minde-
stens 12 Monaten vor dem maßgebenden Abschluß-
zeitpunkt (§ 106) besteht. Ist ein Grund- oder
Stammkapital nicht vorhanden, so ist die Beteiligung
an dem Vermögen, bei Erwerbs- und Wirtschaftsge-
nossenschaften die Beteiligung an der Summe der
Geschäftsguthaben, maßgebend.

   (2) Ist eine inländische Kapitalgesellschaft, eine
inländische Kreditant,talt des öffentlichen Rechts,

ein inländischer Gewerbebetrieb im Sinne des
Gewerbesteuergesetzes von juristischen Personen
des öffentlichen Rechts, eine inländische Erwerbs-
und Wirtschaftsgenossenschaft, bei der die Voraus-
1584                               Bundesgesetzblatt, Jahrgang 1983, Teil 1

  setzungen des § 104 a nicht vorliegen, eine unter
  Staatsaufsicht stehende Sparkasse oder ein inländi-
  scher Versicherungsverein auf Gegenseitigkeit an
  dem Nennkapital einer KapitalgeseHschaft mit
  Geschäftsleitung und Sitz außerhalb des Geltungs-
  bereichs dieses Gesetzes (Tochtergesellschaft), die
  in dem Wirtschaftsjahr, das mit dem maßgebenden
  Abschlußzeitpunkt (§ 106) der Muttergesellschaft
  endet oder ihm vorangeht, ihre Bruttoerträge aus-
  schließlich oder fast ausschließlich aus unter § 8
  Abs. 1 Nr. 1 bis 6 des Außensteuergesetzes vom
  8. September 1972 (BGBI. 1 S. 1713), zuletzt geän-
  dert durch Artikel 8 des Gesetzes vom 22. Dezember

  1983 (BGBI. 1 S. 1583), fallenden Tätigkeiten oder
  aus unter§ 8 Abs. 2 des Außensteuergesetzes fal-
  lenden Beteiligungen bezieht, mindestens zu einem
  Zehntel unmittelbar beteiligt, so gehört die Beteili-
  gung auf Antrag insoweit nicht zum gewerblichen
  Betrieb, als sie ununterbrochen seit mindestens
  1 2 Monaten vor dem maßgebenden Abschlußzeit-
  punkt (§ 106) besteht. Das gleiche gilt auf Antrag der
  Muttergesellschaft für den Teil des Wertes ihrer
  Beteiligung an der Tochtergesellschaft, der dem Ver-
  hältnis des Wertes der Beteiligung an einer Enkelge-
  sellschaft im Sinne des § 26 Abs. 5 des Körper-
  schaftsteuergesetzes zum gesamten Wert des
  Betriebsvermögens der Tochtergesellschaft ent-
  spricht, wenn die Enkelgesellschaft in dem Wirt-
  schaftsjahr, das mit dem maßgebenden Abschluß-
  zeitpunkt ( § 106) der Muttergesellschaft endet oder
  ihm vorangeht, ihre Bruttoerträge ausschließlich oder
  fast ausschließlich aus unter § 8 Abs. 1 Nr. 1 bis 6
  des Außensteuergesetzes fallenden Tätigkeiten oder
  aus unter § 8 Abs. 2 Nr. 1 des Außensteuergesetzes
  fallenden Beteiligungen bezieht; die Vorschriften des

  Bewertungsgesetzes sind für die Bewertung der

  Wirtschaftsgüter der Tochtergesellschaft entspre-

  chend anzuwenden. Die vorstehenden Vorschriften
  sind nur anzuwenden, wenn der Steuerpflichtige
  nachweist, daß alle Voraussetzungen erfüllt sind.

    (3) Gehören Beteiligungen an einer ausländischen

  Gesellschaft nach einem Abkommen zur Vermeidung

  der Doppelbesteuerung unter der Voraussetzung

  einer Mindestbeteiligung nicht zum gewerblichen

  Betrieb, so gilt dies ungeachtet der im Abkommen

  vereinbarten Mindestbeteiligung, wenn die Beteili-
  gung mindestens ein Zehntel beträgt."

3. Nach § 117 wird folgender § 117 a eingefügt:

                        ,,§ 117 a
       Ansatz des inländischen Betriebsvermögens
     ( 1) Ist das Betriebsvermögen, für das ein Einheits-
  wert für Zwecke der Vermögensteuer festgestellt ist,
  insgesamt positiv, so bleibt es bei der Ermittlung des
  Gesamtvermögens bis zu einem Betrag von 1 25 000
  Deutsche Mark außer Ansatz. Der übersteigende Teil
  ist mit 75 vom Hundert anzusetzen.
     (2) Betriebsvermögen, das auf Handelsschiffe ent-
  fällt, bei denen in dem vor dem Veranlagungszeit-

  punkt endenden Wirtschaftsjahr die Voraussetzun-
  gen des § 34 c Abs. 4 Sätze 2 und 3 des Einkommen-
  steuergesetzes vorlagen, ist abweichend von Ab-
  satz 1 Satz 2 mit der Hälfte anzusetzen, wenn sein
  Wert insgesamt positiv ist. Der Freibetrag nach Ab-

  satz 1 Satz 1 ist zu berücksichtigen, soweit er nicht
  bei anderem inländischen Betriebsvermögen berück-
  sichtigt worden ist. Zur Ermittlung des nach den Sät-
  zen 1 und 2 begünstigten Vermögens sind vom Wert
  der Handelsschiffe die damit in wirtschaftlichem
  Zusammenhang stehenden Schulden und Lasten
  abzuziehen.
    (3) Werden mehrere Steuerpflichtige zusammen
  veranlagt (§ 14 des Vermögensteuergesetzes), gel-
  ten die Absätze 1 und 2 für jeden Beteiligten, soweit
  ihm Betriebsvermögen zugerechnet wird."

4. § 121 wird wie folgt geändert:

  a) Absatz 2 Nr. 4 wird wie folgt gefaßt:
      „4. Anteile an einer Kapitalgesellschaft, wenn die
          Gesellschaft Sitz oder Geschäftsleitung im
          Inland hat und der Gesellschafter entweder
          allein oder zusammen mit anderen ihm nahe-
          stehenden Personen im Sinne des§ 1 Abs. 2
          des Außensteuergesetzes vom 8. September
          1972 (BGBI. 1 S. 1713), zuletzt geändert
          durch Artikel 8 des Gesetzes vom 22. De-
          zember 1983 (BGBI. 1 S. 1583), am Grund-
          oder Stammkapital der Gesellschaft minde-
          stens zu einem Zehntel unmittelbar oder mit-
          telbar beteiligt ist;".

  b) In Absatz 3 Satz 1 werden nach der Zahl „ 117"
     die Worte „und § 117 a Abs. 1 und 2" eingefügt.

5. § 124 wird wie folgt gefaßt:
                         ,,§ 124
               Anwendung des Gesetzes

     (1) Die vorstehende Fassung dieses Gesetzes ist

  vorbehaltlich des Absatzes 2 erstmals zum 1 . Januar

  1984 anzuwenden.

     (2) Zu den Veranlagungszeitpunkten 1. Januar
  1984 und 1. Januar 1985 wird die Vergünstigung des
  § 117 a als Freibetrag gewährt;§ 16 Abs. 1 Nr. 2 des

  Vermögensteuergesetzes ist anzuwenden. Dabei ist

  der Wert des Betriebsvermögens maßgebend, der bei

  der Ermittlung des Gesamtvermögens oder des

  Inlandsvermögens angesetzt ist. Der Freibetrag ist

  auf volle tausend Deutsche Mark aufzurunden. Zur
  Ermittlung des steuerpflichtigen Vermögens(§ 9 des
  Vermögensteuergesetzes) wird der Freibetrag vom
  Gesamtvermögen oder Inlandsvermögen abgezogen.

  Das sich hiernach ergebende Vermögen ist für die
  Besteuerungsgrenze des § 8 des Vermögensteuer-
  gesetzes maßgebend.
     (3) Steuerbescheide über die Hauptveranlagung
   der Vermögensteuer auf den 1. Januar 1983, die auf
   das Kalenderjahr 1983 beschränkt wurden, sind im
   Wege der Änderung auf die Kalenderjahre 1984 und
   1985 zu erstrecken."

                       Artikel 2

                Vermögensteuergesetz

  Das Vermögensteuergesetz in der Fassung der Be-
kanntmachung vom 17. April 1974 (BGBI. I S. 949), zuletzt
geändert durch Artikel 6 des Gesetzes vom 22. Dezember
1983 (BGBI. 1S. 1577), wird wie folgt geändert:
1. § 2 Abs. 3 wird wie folgt gefaßt:
    ,, (3) Abweichend von Absatz 2 erstreckt sich die
  beschränkte Steuerpflicht eines Steuerpflichtigen
  mit Wohnsitz oder gewöhnlichem Aufenthalt, Sitz

  oder Ort der Geschäftsleitung in einem ausländi-

  schen Staat nicht auf das inländische Betriebsver-

  mögen, das dem Betrieb von eigenen oder gecharter-
  ten Seeschiffen oder Luftfahrzeugen eines Unter-
  nehmens dient, dessen Geschäftsleitung sich in dem
  ausländischen Staat befindet. Voraussetzung für die
  Steuerbefreiung ist, daß dieser ausländische Staat
  Steuerpflichtigen mit Wohnsitz oder gewöhnlichem
  Aufenthalt, Sitz oder Ort der Geschäftsleitung im
  Inland eine entsprechende Steuerbefreiung für der-
  artiges Vermögen gewährt und daß der Bundesmini-
  ster für Verkehr die Steuerbefreiung für verkehrs-
  politisch unbedenklich erklärt hat."

2. In§ 10 Nr. 2 wird die Zahl „0,7" durch die Zahl „0,6"
   ersetzt.

3. Dem § 11 wird folgender Absatz 6 angefügt:

     ,,(6) Die Absätze 1 bis 4 sind bei Vermögen, das in

   einem ausländischen Staat belegen ist und das zum

   inländischen land- und forstwirtschaftlichen Vermö-

   gen oder zum inländischen Betriebsvermögen eines

   beschränkt Steuerpflichtigen gehört, entsprechend

   anzuwenden, soweit darin nicht Vermögen enthalten

   ist, mit dem der beschränkt Steuerpflichtige dort in

   einem der unbeschränkten Steuerpflicht ähnlichen

   Umfang zu einer Steuer vom Vermögen herangezo-

   gen wird."

4. § 12 wird wie folgt geändert:
   a) In Absatz 1 wird das Zitat ,,§ 11" durch das Zitat
      ,,§ 11 Abs. 1 bis 4" ersetzt.

   b) Absatz 3 wird wie folgt gefaßt:

        ,,(3) Die obersten Finanzbehörden der Länder
      können im Einvernehmen mit dem Bundesminister
      der Finanzen die auf Auslandsvermögen entfal-
      lende deutsche Vermögensteuer ganz oder zum
      Teil erlassen oder in einem Pauschbetrag festset-
      zen, wenn es aus volkswirtschaftlichen Gründen
      zweckmäßig oder die Anwendung von § 11 Abs. 1
      besonders schwierig ist."

5. § 13 wird wie folgt geändert:
   a) Die Überschrift wird wie folgt gefaßt:
      „Pauschbesteuerung bei Zuzug aus dem Ausland
      und bei beschränkter Steuerpflicht".

   b) Der bisherige Wortlaut wird Absatz 1.
   c) Folgender Absatz 2 wird angefügt:

       ,.(2) Die obersten Finanzbehörden der Länder
      können im Einvernehmen mit dem Bundesminister
      der Finanzen die Verm_ögensteuer bei beschränkt
      Steuerpflichtigen ganz oder zum Teil erlassen
      oder in einem Pauschbetrag festsetzen, wenn es
      aus volkswirtschaftlichen Gründen zweckmäßig
      oder die Ermittlung der Vermögensteuer beson-
      ders schwierig ist."

6. § 25 wird wie folgt gefaßt:
                        ,,§ 25
                Anwendung des Gesetzes

    Die vorstehende Fassung des Gesetzes ist erst-

  mals auf die Vermögensteuer des Kalenderjahrs

  1984 anzuwenden."

                        Artikel 3
    Erbschaftsteuer- und Schenkungsteuergesetz

  Das Erbschaftsteuer- und Schenkungsteuergesetz
vom 17. April 197 4 (BGBI. 1 S. 933), zuletzt geändert
durch Artikel 7 des Gesetzes vom 18. August 1980
(BGBI. 1 S. 1537), wird wie folgt geändert:

1. § 2 Abs. 1 Nr. 3 wird wie folgt gefaßt:
   ,,3. in allen anderen Fällen für den Vermögensanfall,
        der in Inlandsvermögen im Sinne des § 121 Abs. 2
        des Bewertungsgesetzes besteht. Bei Inlandsver-
        mögen im Sinne des § 121 Abs. 2 Nr. 4 des Bewer-
        tungsgesetzes ist es ausreichend, wenn der

        Erblasser zur Zeit seines Todes oder der Schenker

        zur Zeit der Ausführung der Schenkung entspre-

        chend der Vorschrift am Grund- oder Stammkapital

        der inländischen Kapitalgesellschaft beteiligt ist.

        Wird nur ein Teil einer solchen Beteiligung durch

        Schenkung zugewendet, so gelten die weiteren

        Erwerbe aus der Beteiligung, soweit die Voraus-

        setzungen des § 14 erfüllt sind, auch dann als

        Erwerb von Inlandsvermögen, wenn im Zeitpunkt

        ihres Erwerbs die Beteiligung des Erblassers oder
         Schenkers weniger als ein Zehntel des Grund-
        oder Stammkapitals der Gesellschaft beträgt."

2. § 37 wird wie folgt geändert:

   a) Der bisherige Wortlaut wird Absatz 1.

   b) Folgender Absatz 2 wird angefügt:

       ,. (2) § 2 Abs. 1 Nr. 3 findet auf Erwerbe Anwen-
      dung, für welche die Steuer nach dem 31. Dezem-
      ber 1983 entstanden ist oder entsteht."·

                        Artikel 4
                   Abgabenordnung
  § 180 Abs. 1 Nr. 3 der Abgabenordnung vom 16. März
1976 (BGBI. 1 S. 613; 1977 1 S. 269), zuletzt geändert
durch Artikel 3 des Gesetzes vom 22. Dezember 1983
(BGBI. 1 S. 1577), wird wie folgt geändert:

1. Der Klammerzusatz ,. (§§ 114 bis 117 des Bewer-
   tungsgesetzes)" wird durch den Klammerzusatz
   ,.(§§ 114 bis 117 a des Bewertungsgesetzes)"
   ersetzt.

2. Die Worte,., die nicht zusammenveranlagt werden"
   werden durch die Worte „und die Feststellungen für
   die Besteuerung von Bedeutung sind" ersetzt.
1586                                Bundesgesetzblatt, Jahrgang 1983, Teil 1

                       Artikel 5
              Einkommensteuergesetz

  Das Einkommensteuergesetz in der Fassung der
Bekanntmachung vom 6. Dezember 1981 (BGBI. 1
S. 1249, 1560), zuletzt geändert durch Artikel 4 des
Gesetzes vom 22. Dezember 1983 (BGBI. 1 S. 1577),
wird wie folgt geändert:

 1. In § 3 wird folgende Nummer 14 eingefügt:
   „ 14. Zuschüsse zu den Aufwendungen für die
         Krankenversicherung nach § 1304 e der
         Reichsversicherungsordnung;".

 2. Nach § 7 f wird folgender§ 7 'g eingefügt:
                         ,,§ 7g
        Sonderabschreibung zur Förderung kleiner
                 und mittlerer Betriebe

     (1) Bei neuen beweglichen Wirtschaftsgütern des
   Anlagevermögens, die im Jahr der Anschaffung
   oder Herstellung im Betrieb des Steuerpflichtigen
   ausschließlich oder fast ausschließlich betrieblich
   genutzt werden, kann unter den Voraussetzungen
   des Absatzes 2 im Jahr der Anschaffung oder Her-
   stellung neben den Absetzungen für Abnutzung
   nach § 7 Abs. 1 oder 2 eine Sonderabschreibung
   von 10 vom Hundert der Anschaffungs- oder Her-
   stellungskosten in Anspruch genommen werden. In
   den folgenden Jahren bemessen sich die Absetzun-
   gen für Abnutzung nach § 7 Abs. 1 oder 2 nach dem
   Restwert und der Restnutzungsdauer.
     (2) Die Sonderabschreibung nach Absatz 1 kann
   nur in Anspruch genommen werden, wenn

   1. im Zeitpunkt der Anschaffung oder Herstellung
      des Wirtschaftsguts
       a) der Einheitswert des Betriebs, zu dessen
          Anlagevermögen das Wirtschaftsgut gehört,
          nicht mehr als 1 20 000 Deutsche Mark
          beträgt und
       b) bei Gewerbebetrieben im Sinne des Gewer-
          besteuergesetzes das Gewerbekapital nicht
          mehr als 500 000 Deutsche Mark beträgt und

   2. das Wirtschaftsgut mindestens ein Jahr nach
      seiner Anschaffung oder Herstellung in einer
      inländischen Betriebsstätte dieses Betriebs ver-
      bleibt."

 3. In § 10 d werden die Worte „5 Millionen Deutsche
    Mark" jeweils durch die Worte „ 10 Millionen Deut-
    sche Mark'' ersetzt.

 4. § 13 Abs. 5 wird wie folgt gefaßt:
    ,,(5) § 15 Abs. 1 Nr. 2 und Abs. 2 Sätze 2 und 3 und
   § 15 a sind entsprechend anzuwenden."

5. § 14 a Abs. 1 wird wie folgt geändert:

   a) In Nummer 1 wird das Wort „Einheitswert" durch
      die Worte „Wirtschaftswert (§ 46 des Bewer-
      tungsgesetzes)" ersetzt.

    b) In Nummer 2 werden die Zahl„ 12 000" durch die

       Zahl „ 18 000" und die Zahl „24 000" durch die
       Zahl „36 000" ersetzt.
    c) In Satz 3 wird das Wort „Einheitswert" jeweils
       durch das Wort „Wirtschaftswert" ersetzt.

  6. § 15 wird wie folgt geändert:
     a) Folgender neuer Absatz 2 wird· eingefügt:
          ,,(2) Eine selbständige nachhaltige Betätigung,
        die mit der Absicht, Gewinn zu erzielen, unter-
         nommen wird und sich als Beteiligung am allge-
        meinen wirtschaftlichen Verkehr darstellt, ist
        Gewerbebetrieb, wenn die Betätigung weder als
        Ausübung von Land- und Forstwirtschaft noch
        als Ausübung eines freien Berufs noch als eine
        andere selbständige Arbeit anzusehen ist. Eine
        durch die Betätigung verursachte Minderung der
        Steuern vom Einkommen ist kein Gewinn im
        Sinne des Satzes 1. Ein Gewerbebetrieb liegt,
        wenn seine Voraussetzungen im übrigen gege-
        ben sind, auch dann vor, wenn die Gewinnerzie-
        lungsabsicht nur ein Nebenzweck ist."

    b) Der bisherige Absatz 2 wird Absatz 3.
    c) In dem neuen Absatz 3 Satz 2 werden die Worte
       „im vorangegangenen Wirtschaftsjahr" durch
       die Worte „in vorangegangenen" ersetzt.

  7. In § 16 Abs. 4 Satz 3 wird die Zahl „60 000" durch
     die Zahl „ 120 000" und die Zahl „200 000" durch
     die Zahl „300 000" ersetzt.

 8. § 18 Abs. 5 wird wie folgt gefaßt:

     ,,(5) § 15 Abs. 1 Nr. 2 und Abs. 2 Sätze 2 und 3 und
    § 15 a sind entsprechend anzuwenden."

 9. Dem § 37 Abs. 3 werden folgende Sätze angefügt:

    ,,Negative Einkünfte aus der Vermietung oder Ver-
    pachtung eines Gebäudes im Sinne des§ 21 Abs. 1
    Nr. 1 werden bei der Festsetzung der Vorauszahlun-
    gen nur für Kalenderjahre berücksichtigt, die nach
    der Anschaffung oder Fertigstellung dieses Gebäu-
    des beginnen. Wird ein Gebäude vor dem Kalender-
    jahr seiner Fertigstellung angeschafft, tritt an die
    Stelle der Anschaffung die Fertigstellung. Satz 5 gilt
    nicht für negative Einkünfte aus der Vermietung
    oder Verpachtung eines Gebäudes, für das erhöhte
    Absetzungen nach§ 7 b oder nach§ 14 a oder§ 15
    des Berlinförderungsgesetzes in Anspruch genom-
    men werden. Satz 5 gilt für negative Einkünfte aus
    der Vermietung oder Verpachtung eines anderen
    Vermögensgegenstandes im Sinne des§ 21 Abs. 1
    Nr. 1 bis 3 entsprechend mit der Maßgabe, daß an
    die Stelle der Anschaffung oder Fertigstellung die
    Aufnahme der Nutzung durch den Steuerpflichtigen
    tritt. II

10. § 39 a Abs. 1 Nr. 6 wird wie folgt gefaßt:

    ,,6. der Betrag der negativen Einkünfte aus Vermie-
         tung und Verpachtung, der sich bei Inanspruch-
         nahme erhöhter Absetzungen nach § 7 b oder
         nach § 14 a oder § 15 des Berlinförderungsge-
        setzes ergeben wird. Dies gilt nicht für negative
        Einkünfte aus Vermietung und Verpachtung,
        soweit sie bei der Festsetzung der Vorauszah-
        lungen nach § 37 Abs. 3 Sätze 5 bis 8 nicht zu
        berücksichtigen sind."

11. § 51 Abs. 1 Nr. 2 wird wie folgt geändert:

   a) Buchstabe q wird wie folgt gefaßt:
      ,,q) über erhöhte Absetzungen bei Herstel-
            lungskosten
            aa) für Maßnahmen, die für den Anschluß
                eines im Inland belegenen Gebäudes
                an eine Fernwärmeversorgung ein-
                schließlich der Anbindung an das
                Heizsystem erforderlich sind, wenn die
                Fernwärmeversorgung        überwiegend ·
                aus Anlagen der Kraft-Wärme-Kopp-
                lung, zur Verbrennung von Müll oder zur
                Verwertung von Abwärme gespeist
                wird,

           bb) für den Einbau von Wärmepumpenanla-
                gen, Solaranlagen und Anlagen zur
                Wärmerückgewinnung in einem im
                Inland belegenen Gebäude einschließ-
                lich der Anbindung an das Heizsystem,
           cc) für die Errichtung von Windkraftanla-
                gen, wenn die mit diesen Anlagen
                erzeugte Energie überwiegend entwe-
                der unmittelbar oder durch Verrech-
                nung mit Elektrizitätsbezügen des
                 Steuerpflichtigen von einem Elektrizi-
                tätsversorgungsunternehmen zur Ver-
                sorgung eines im Inland belegenen
                Gebäudes des Steuerpflichtigen ver-
                wendet wird, einschließlich der Anbin-
                dung an das Versorgungssystem des
                Gebäudes,

           dd) für die Errichtung von Anlagen zur
                Gewinnung von Gas, das aus pflanzli-
                chen oder tierischen Abfallstoffen
                durch Gärung unter Sauerstoffab-
                schluß entsteht, wenn dieses Gas zur
                Beheizung eines im Inland belegenen
                Gebäudes des Steuerpflichtigen oder
                zur Warmwasserbereitung in einem
                solchen Gebäude des Steuerpflichti-
                gen verwendet wird, einschließlich der
                Anbindung an das Versorgungssystem
                des Gebäudes.
           Voraussetzung für die Gewährung der
           erhöhten Absetzungen ist, daß die Gebäude
           in den Fällen von Doppelbuchstabe aa vor
           dem 1. Juli 1983 fertiggestellt worden sind;
           die Voraussetzung entfällt, wenn der
           Anschluß nicht schon im Zusammenhang
           mit der Errichtung des Gebäudes möglich
           war. Die erhöhten Absetzungen dürfen jähr-
           lich 10 vom Hundert der Aufwendungen
           nicht übersteigen. Die erhöhten Absetzun-
           gen dürfen nicht gewährt werden, wenn für
           dieselbe Maßnahme eine Investitionszulage
           in Anspruch genommen wird. Sind die Auf-
           wendungen für die erstmalige Durchführung
           der Maßnahme Erhaltungsaufwand und ent-

      stehen sie bei Einfamilienhäusern oder
      Wohnungen in anderen Gebäuden, deren
      Nutzungswert nach§ 21 a ermittelt wird und
      bei denen die Voraussetzungen des Sat-
      zes 2 vorliegen, so .kann der Abzug dieser
      Aufwendungen mit gleichmäßiger Verteilung
      auf das Kalenderjahr, in dem die Arbeiten
      abgeschlossen worden sind, und die neun
      folgenden Kalenderjahre zugelassen wer-
      den;".
b) Buchstabe u wird wie folgt gefaßt:
  ,,u) über Sonderabschreibungen bei abnutzba-
       ren Wirtschaftsgütern des Anlagevermö-
       gens, die der Forschung oder Entwicklung
       dienen und nach dem 18. Mai 1983 und vor
       dem 1. Januar 1990 angeschafft oder her-
       gestellt werden. Voraussetzung für die Inan-
       spruchnahme der Sonderabschreibungen
       ist, daß die beweglichen Wirtschaftsgüter
       ausschließlich und die unbeweglichen Wirt-

       schaftsgüter zu mehr als 33 113 vom Hundert
       der Forschung oder Entwicklung dienen. Die
       Sonderabschreibungen können auch für
       Ausbauten und Erweiterungen an bestehen-
       den Gebäuden, Gebäudeteilen, Eigentums-
       wohnungen oder im Teileigentum stehenden
       Räumen zugelassen werden, wenn die aus-
       gebauten oder neu hergestellten Gebäude-
       teile zu mehr als 33 113 vom Hundert der For-
       schung oder Entwicklung dienen. Die Wirt-
       schaftsgüter dienen der Forschung oder
       Entwicklung, wenn sie verwendet werden
      aa) zur Gewinnung VOIJ neuen wissen-
           schaftlichen oder technischen Erkennt-
           nissen und Erfahrungen allgemeiner Art
           (Grundlagenforschung) oder

      bb) zur Neuentwicklung von Erzeugnissen
           oder Herstellungsverfahren oder

      cc) zur Weiterentwicklung von Erzeugnis-
           sen oder Herstellungsverfahren, soweit
           wesentliche      Änderungen     dieser
           Erzeugnisse oder Verfahren entwickelt
           werden ..
      Die Sonderabschreibungen können im Wirt-
      schaftsjahr der Anschaffung oder Herstel-
      lung und in den vier folgenden Wirtschafts-
      jahren neben den Absetzungen für Abnut-
      zung nach § 7 Abs. 1 oder 4 in Anspruch
      genommen werden, und zwar
      aa) bei beweglichen Wirtschaftsgütern des
           Anlagevermögens
             bis zu insgesamt 40 vom Hundert,
      bb) bei unbeweglichen Wirtschaftsgütern
           des Anlagevermögens, die zu mehr als
           66 213 vom Hundert der Forschung oder
           Entwicklung dienen,
             bis zu insgesamt 15 vom Hundert,

          die nicht zu mehr als 66 213 vom Hundert,
          aber zu mehr als 33 113 vom Hundert der
          Forschung oder Entwicklung dienen,
            bis zu insgesamt 10 vom Hundert,
      cc) bei Ausbauten und Erweiterungen an
          bestehenden Gebäuden, Gebäudetei-
1588                                Bundesgesetzblatt, Jahrgang 1983, Teil 1

                len, Eigentumswohnungen oder im Teil-
                eigentum stehenden Räumen, wenn die
                ausgebauten oder neu hergestellten
                Gebäudeteile zu mehr als 66 213 vom
                Hundert der Forschung oder Entwick-
                lung dienen,

                  bis zu insgesamt 15 vom Hundert,
                zu nicht mehr als 66 213 vom Hundert,
                aber zu mehr als 33 113 vom Hundert der
                Forschung oder Entwicklung dienen,

                  bis zu insgesamt 10 vom Hundert
          der Anschaffungs- oder Herstellungsko-
          sten. Sie können bereits für Anzahlungen
          auf Anschaffungskosten und für Teilherstel-
          lungskosten zugelassen werden. Die Son-
          derabschreibungen sind nur unter der
          Bedingung zuzulassen, daß die Wirtschafts-
          güter und die ausgebauten oder neu herge-
          stellten Gebäudeteile mindestens drei Jahre
          nach ihrer Anschaffung oder Herstellung in
          dem erforderlichen Umfang der Forschung
          oder Entwicklung in einer inländischen
          Betriebsstätte des Steuerpflichtigen die-
          nen;".
   c) In Buchstabe w wird die Jahreszahl „ 1984"
      durch die Jahreszahl „ 1990" ersetzt.

12. § 52 wird wie folgt geändert:
   a) Nach Absatz 1 wird folgender Absatz 1 a einge-
      fügt:

        ,,(1 a) § 3 Nr. 14 ist erstmals auf Zuschüsse zu
       den Aufwendungen für die Krankenversicherung
       anzuwenden, die für das Jahr 1983 gezahlt wer-
       den."
    b) Nach Absatz 12 wird folgender Absatz 12 a ein-
       gefügt:

        ,,(12 a) § 7 g ist erstmals bei Wirtschaftsgütern
       anzuwenden, die nach dem 18. Mai 1983 ange-
       schafft oder hergestellt worden sind."
   c) Absatz 19 wird wie folgt gefaßt:

        ,,(19) § 10 d ist auf nicht ausgeglichene Verlu-
       ste des Veranlagungszeitraums 1982 mit der
       Maßgabe anzuwenden, daß jeweils an die Stelle
       des Betrags von 10 Millionen Deutsche Mark ein
       Betrag von 5 Millionen Deutsche Mark tritt."
   d) Nach Absatz 20 werden folgende Absätze 20 a
      und 20 b eingefügt:

        ,,(20 a) § 14 a Abs. 1 ist erstmals auf Veräuße-

       rungen anzuwenden, die nach dem 31. Dezem-

       ber 1983 vorgenommen werden.

         (20 b) § 15 Abs. 3 Satz 2 ist erstmals für den
       Veranlagungszeitraum 1982 anzuwenden."
   e) Nach Absatz 21 wird folgender Absatz 21 a ein-
      gefügt:

         ,,(21 a) § 16 Abs. 4 ist erstmals auf Veräuße-
       rungen anzuwenden, die nach dem 31. Dezem-
       ber 1983 vorgenommen werden."
   f) Nach Absatz 26 a werden folgende Absätze 26 b
      und 26 c eingefügt:

       ,,(26 b) § 37 Abs. 3 Satz 5 bis 8 ist erstmals auf
      den Vorauszahlungszeitraum anzuwenden, der
      nach dem 31. Dezember 1983 beginnt.
        (26 c) § 39 a Abs. 1 Nr. 6 ist erstmals bei der
      Eintragung von Freibeträgen für das Kalender-

      jahr 1984 anzuwenden."

                       Artikel 6

              Körperschaftsteuergesetz

  Das Körperschaftsteuergesetz in der Fassung der
Bekanntmachung vom 10. Dezember 1981 (BGBI. 1
S. 1357), zuletzt geändert durch Artikel 5 des Gesetzes
vom 22. Dezember 1983 (BGBI. I S. 1577), wird wie folgt
geändert:

 1. In § 9 wird die Nummer 1 gestrichen.

 2. § 26 wird wie folgt geändert:

   a) In den Absätzen 2 und 5 werden jeweils die
      Worte „zu einem Viertel" durch die Worte „zu
      einem Zehntel" ersetzt.
   b) Folgender Absatz 7 wird angefügt:
       ,,(7) Sind Gewinnanteile, die von einer auslän-
      dischen Gesellschaft ausgeschüttet werden,
      nach einem Abkommen zur Vermeidung der Dop-
      pelbesteuerung unter der Voraussetzung einer
      Mindestbeteiligung von der Körperschaftsteuer
      befreit, so gilt die Befreiung ungeachtet der im
      Abkommen vereinbarten Mindestbeteiligung,
      wenn die Beteiligung mindestens ein Zehntel
      beträgt."

 3. § 27 wird wie folgt gefaßt:

      ,,(3) Beruht die Ausschüttung auf einem den
    gesellschaftsrechtlichen Vorschriften entspre-
    chenden Gewinnverteilungsbeschluß für ein abge-
    laufenes Wirtschaftsjahr, tritt die Minderung oder
    Erhöhung für den Veranlagungszeitraum ein, in dem
  . das Wirtschaftsjahr endet, für das die Ausschüttung
    erfolgt. Bei anderen Ausschüttungen ändert sich die
    Körperschaftsteuer für den Veranlagungszeitraum,
    in dem das Wirtschaftsjahr endet, in dem die Aus-
    schüttung erfolgt."

 4. § 28 wird wie folgt geändert:

    a) Folgender neuer Absatz 2 wird eingefügt:

        ,,(2) Gewinnausschüttungen, die auf einem den

      gesellschaftsrechtlichen Vorschriften entspre-

      chenden Gewinnverteilungsbeschluß für ein
      abgelaufenes Wirtschaftsjahr beruhen, sind mit
      dem verwendbaren Eigenkapital zum Schluß des
      letzten vor dem Gewinnverteilungsbeschluß
      abgelaufenen Wirtschaftsjahrs zu verrechnen.
      Andere Ausschüttungen sind mit dem verwend-
      baren Eigenkapital zu verrechnen, das sich zum
      Schluß des Wirtschaftsjahrs ergibt, in dem die
      Ausschüttung erfolgt."
    b) Die bisherigen Absätze 2 bis 4 werden Absätze
       3 bis 5.
 5. § 29 Abs. 1 und 2 wird wie folgt gefaßt:
      ,,(1) Eigenkapital im Sinne dieses Kapitels ist das
    in der Steuerbilanz ausgewiesene Betriebsvermö-
    gen, das sich ohne Änderung der Körperschaft-
    steuer nach§ 27 und ohne Verringerung um die im
    Wirtschaftsjahr erfolgten Ausschüttungen ergeben
    würde, die nicht auf einem den gesellschaftsrecht-
    lichen Vorschriften entsprechenden Gewinnvertei-
    lungsbeschluß für ein abgelaufenes Wirtschaftsjahr
    beruhen.
      (2) Das Eigenkapital ist zum Schluß jedes Wirt-
    schaftsjahrs in das für Ausschüttungen verwend-
    bare (verwendbares Eigenkapital) und in das übrige
    Eigenkapital aufzuteilen. Das verwendbare Eigen-
    kapital ist der Teil des Eigenkapitals, der das Nenn-
    kapital übersteigt."

 6. § 30 Abs. 1 Nr. 2 wird wie folgt gefaßt:
    „2. Einkommensteilen, die nach dem 31. Dezember
        1976 einer Körperschaftsteuer von 36 vom
        Hundert unterliegen,".

 7. § 32 wird wie folgt geändert:

    a) Absatz 1 wird wie folgt gefaßt:

        ,,(1) Ermäßigt belastete Eigenkapitalteile sind
       nach Maßgabe des Absatzes 2 aufzuteiien."
    b) In Absatz 2 Nr. 2 wird Satz 2 gestrichen.

 8. In § 37 Abs. 2 wird das Zitat ,, § 28 Abs. 2" durch das
    Zitat ,,§ 28 Abs. 3" ersetzt.

 9. In§ 38 Abs. 2 wird das Zitat,,§ 28 Abs. 2" durch das
    Zitat ,, § 28 Abs. 3" ersetzt.

10. § 54 wird wie folgt gefaßt:

                             ,,§ 54

                     Schi u ßvorschriften

     (1) Die vorstehende Fassung dieses Gesetzes ist,
    soweit in den folgenden Absätzen nichts anderes
    bestimmt ist, erstmals für den am 1. Januar 1984
    beginnenden Veranlagungszeitraum anzuwenden.

      (2) Beruht die Ausschüttung auf einem den gesell-
    schaftsrechtlichen Vorschriften entsprechenden
    Gewinnverteilungsbeschluß, so dürfen Bescheini-
    gungen im Sinne der§§ 44 und 45 nicht ausgestellt
    werden, wenn die Ausschüttung für ein Wirtschafts-
    jahr vorgenommen wird, das vor dem 1. Januar 1977
    abgelaufen ist. In den übrigen Fällen dürfen die
    Bescheinigungen nicht für Gewinnausschüttungen
    oder für sonstige Leistungen im Sinne des§ 41 aus-
    gestellt werden, die in einem vor dem 1. Januar
    1977 abgelaufenen Veranlagungszeitraum bewirkt
    worden sind.
      (3) Wird nachträglich festgestellt, daß ein
   Gewinnverteilungsbeschluß für ein vor dem
   1. Januar 1977 abgelaufenes Wirtschaftsjahr nicht
   den gesellschaftsrechtlichen Vorschriften ent-

   spricht, so dürfen für die Gewinnausschüttung
   Bescheinigungen im Sinne der §§ 44 und 45 nicht
   ausgestellt werden; eine Erhöhung der Körper-
   schaftsteuer nach § 27 tritt nicht ein.

       (4) Werden Bescheinigungen im Sinne der§§ 44
    und 45 entgegen den Absätzen 2 oder 3 ausgestellt,
    gilt § 44 Abs. 6 entsprechend.
       (5) § 9 Nr. 1 des Körperschaftsteuergesetzes
    1981 (BGBI. 1S. 1357) ist letztmals auf die Kosten
    der Ausgabe von Gesellschaftsanteilen anzuwen-
    den, wenn bei der Gründung die Gesellschaft und
    bei einer Kapitalerhöhung die dafür vorgeschriebe-
    nen Maßnahmen vor dem 29. Juni 1983 zur Eintra-
    gung in das Handelsregister angemeldet worden
    sind.
     (6) Auf Antrag sind § 27 Abs. 3, § 28 Abs. 2, § 29
   Abs. 1 und 2, § 37 Abs. 2 und § 38 Abs. 2 bereits für
   einen nach dem 31. Dezember 1976 abgelaufenen
   Veranlagungszeitraum und zum Schluß eines nach
   dem 31. Dezember 1976 abgelaufenen Wirtschafts-
   jahrs anzuwenden; bestandskräftige Feststellungs-
   bescheide im Sinne des § 47 und Körperschaft-
   steuerbescheide sind zu ändern.
      (7) Ermäßigt belastete Eigenkapitalteile, die nicht
   aus Einkommensteilen entstanden sind, die nach
   dem 31. Dezember 1976 einer Körperschaftsteuer
   von 36 vom Hundert unterliegen, sind bei der Glie-
   derung des verwendbaren Eigenkapitals zum

   Schluß des letzten Wirtschaftsjahrs, das vor dem
   1. Januar 1985 abgelaufen ist, nach § 32 Abs. 2 und
   3 aufzuteilen.§ 32 Abs. 4 ist anzuwenden."

                       Artikel 7
                Gewerbesteuergesetz

   Das Gewerbesteuergesetz in der Fassung der
Bekanntmachung vom 22. September 1978 (BGBI. 1
S. 1557), zuletzt geändert durch Artikel 2 Abs. 15 des
Gesetzes vom 29. März 1983 (BGBl.I S. 377), wird wie
folgt geändert:

1. § 9 wird wie folgt geändert:

  a) Nummer 2 a wird wie folgt gefaßt:

      „2 a. die Gewinne aus Anteilen an einer nicht
            steuerbefreiten inländischen Kapitalgesell-
            schaft im Sinne des § 2 Abs. 2 Nr. 2, einer
            Kreditanstalt des öffentlichen Rechts oder
            einer Erwerbs- und Wirtschaftsgenossen-
            schaft, an der das Unternehmen zu Beginn
            des Erhebungszeitraums mindestens zu
            einem Zehntel am Grund- oder Stammkapi-
            tal beteiligt ist, wenn die Gewinnanteile bei
            Ermittlung des Gewinns (§ 7) angesetzt
            worden sind. Ist ein Grund- oder Stammka-
            pital nicht vorhanden, so ist die Beteiligung
            an dem Vermögen, bei Erwerbs- und Wirt-
            schaftsgenossenschaften die Beteiligung_
            an der Summe der Geschäftsguthaben,
            maßgebend."
  b) In Nummer 7 werden jeweils die Worte „zu einem
     Viertel" durch die Worte „zu einem Zehntel"
     ersetzt.''

  c) Folgende neue Nummer 8 wird eingefügt

      ,,8. die Gewinne aus Anteilen an einer ausländi-
           schen Gesellschaft, die nach einem Abkom-
           men zur Vermeidung der Doppelbesteuerung
1590                                 Bundesgesetzblatt, Jahrgang 1983; Teil 1

           unter der Voraussetzung einer Mindestbetei-
           ligung von der Gewerbesteuer befreit sind,

           ungeachtet der im Abkommen vereinbarten

           Mindestbeteiligung, wenn die Beteiligung
           mindestens ein Zehntel beträgt,".
  d) Die bisherige Nummer 8 wird Nummer 9.

2. § 1 2 Abs. 3 wird wie folgt geändert:

   a) Nummer 2 a wird wie folgt gefaßt:

       ,,2 a. den Wert (Teilwert) einer zum Gewerbeka-

              pital gehörenden Beteiligung an einer nicht

              steuerbefreiten inländischen Kapitalgesell-

              schaft im Sinne des § 2 Abs. 2 Nr. 2, einer

              Kreditanstalt des öffentlichen Rechts oder

              einer Erwerbs- und Wirtschaftsgenossen-

              schaft, wenn die Beteiligung mindestens
              ein Zehntel des Grund- oder Stammkapitals
              beträgt. Ist ein Grund- oder Stammkapital
              nicht vorhanden, so ist die Beteiligung am
              Vermögen, bei Erwerbs- und Wirtschafts-
              genossenschaften die Beteiligung an der
              Summe der Geschäftsguthaben, maßge-
              bend."
  b) In Nummer 4 werden die Worte „ein Viertel" durch

     die Worte „ein Zehntel" ersetzt und Satz 3 gestri-

     chen.

  c) Folgende Nummer 5 wird angefügt:
      ,,5. den Wert (Teilwert) einer zum Gewerbekapi-
           tal gehörenden Beteiligung an einer ausländi-
           schen Gesellschaft, die nach einem Abkom-
           men zur Vermeidung der Doppelbesteuerung
           unter der Voraussetzung einer Mindestbetei-

           ligung von der Gewerbesteuer befreit ist,
           ungeachtet der im Abkommen vereinbarten
           Mindestbeteiligung, wenn die Beteiligung
           mindestens ein Zehntel beträgt."

                       Artikel 8

                  Außensteuergesetz

  Das Außensteuergesetz vom 8. September 1972

(BGBI. 1 S. 1713), zuletzt geändert durch Artikel 8 des

Gesetzes vom 20. August 1980 (BGBI. 1 S. 1545), wird
wie folgt geändert:

1. In § 13 Abs. 2 Nr. 2 werden die Worte „zu einem Vier-
   tel" durch die Worte „zu einem Zehntel" ersetzt.

2. § 20 Abs. 4 wird wie folgt gefaßt:

    ,,(4) § 13 Abs. 2 Nr. 2 ist erstmals anzuwenden

   1. für die Körperschaftsteuer für den Veranlagungs-
      zeitraum 1984,
   2. für die Gewerbe-steuer für den Erhebungszeitraum
      1984."

                        Artikel 9

                  Umsatzsteuergesetz
  § 28 des Umsatzsteuergesetzes vom 26. November
1979 (BGBI. 1 S. 1953), zuletzt geändert durch Artikel 5
des Gesetzes vom 20. Dezember 1982 (BGBI. 1
S. 1857), wird wie folgt geändert:

1. Die Überschrift wird wie folgt gefaßt:

   ,,Zukünftige   Fassungen      einzelner   Gesetzesvor-

   schriften".

2. Nach Ahsatz 3 wird folgender Absatz 4 angefügt:
    ,,(4) Die Vorschrift des§ 12 Abs. 2 Nr. 10 gilt vom
   1. Januar 1984 bis zum 31. Dezember 1988 in folgen-

   der Fassung:

   10. a) di~ Beförderungen von Personen mit Schiffen,

       b) die Beförderungen von Personen im Schie-

          nenbahnverkehr mit Ausnahme der Bergbah-

          nen, im Verkehr mit Oberleitungsomnibussen,

       • im genehmigten Linienverkehr mit Kraftfahr-

          z.eugen, im Kraftdros.chkenverkehr und die

          Beförderungen im Fährverkehr

          aa) innerhalb einer Gemeinde oder
          bb) wenn die Beförderungsstrecke nicht
              mehr als-fünfzig Kilometer beträgt;".

                      Artikel 10
              Kraftfahrzeugsteuergesetz

  Das Kraftfahrzeugsteuergesetz in der Fassung der

Bekanntmachung vom 1. Februar 1979 (BGBI. 1S. 132)

wird wie folgt geändert:

1. § 3 Nr. 11 wird gestrichen.

2. Nach § 3 wird folgender§ 3 a eingefügt:
                          ,,§ 3a

         Vergünstigungen für Schwerbehinderte

    (1) Von der Steuer befreit ist das Halten von Kraft-
  fahrzeugen, solange die Fahrzeuge für Schwerbehin-
  derte zugelassen sind, die durch einen Ausweis im
  Sinne des Schwerbehindertengesetzes oder des
  Artikels 3 des Gesetzes über die unentgeltliche

  Beförderung Schwerbehinderter im öffentlichen Per-
  sonenverkehr vom 9. Juli 1979 (BGBI. 1 S. 989) mit
  dem Merkzeichen „H", ,,BI" oder „aG" nachweisen,

  daß sie hilfslos, blind oder außergewöhnlich gehbe-

  hindert sind.

     (2) Die Steuer ermäßigt sich um 50 vom Hundert
  für Kraftfahrzeuge, solange die Fahrzeuge für
  Schwerbehinderte zugelassen sind, die durch einen
  Ausweis im Sinne des Schwerbehindertengesetzes
  oder des Artikels 3 des Gesetzes über die unentgelt-
  liche Beförderung Schwerbehinderter im öffentlichen
  Personenverkehr mit dem Merkzeichen „G" nach-

  weisen, daß sje in ihrer Bewegungsfähigkeit im Stra-
  ßenverkehr erheblich beeinträchtigt sind. Die Steuer-
  ermäßigung wird nicht gewährt, solange der Schwer-
  behinderte das Recht zur unentgeltlichen Beförde-
  rung nach § 57 des Schwerbehindertengesetzes in
  Anspruch nimmt. Die Inanspruchnahme der Steue-
  rermäßigung ist vom Finanzamt auf dem Schwerbe-
  hindertenausweis zu vermerken. Der Vermerk ist
  vom Finanzamt zu löschen, wenn die Steuerermäßi-
  gung entfällt.
    (3) Die Steuervergünstigung der Absätze 1 und 2
  steht dem Behinderten nur für ein Fahrzeug und nur
  auf Antrag zu. Sie entfällt, wenn das Fahrzeug zur
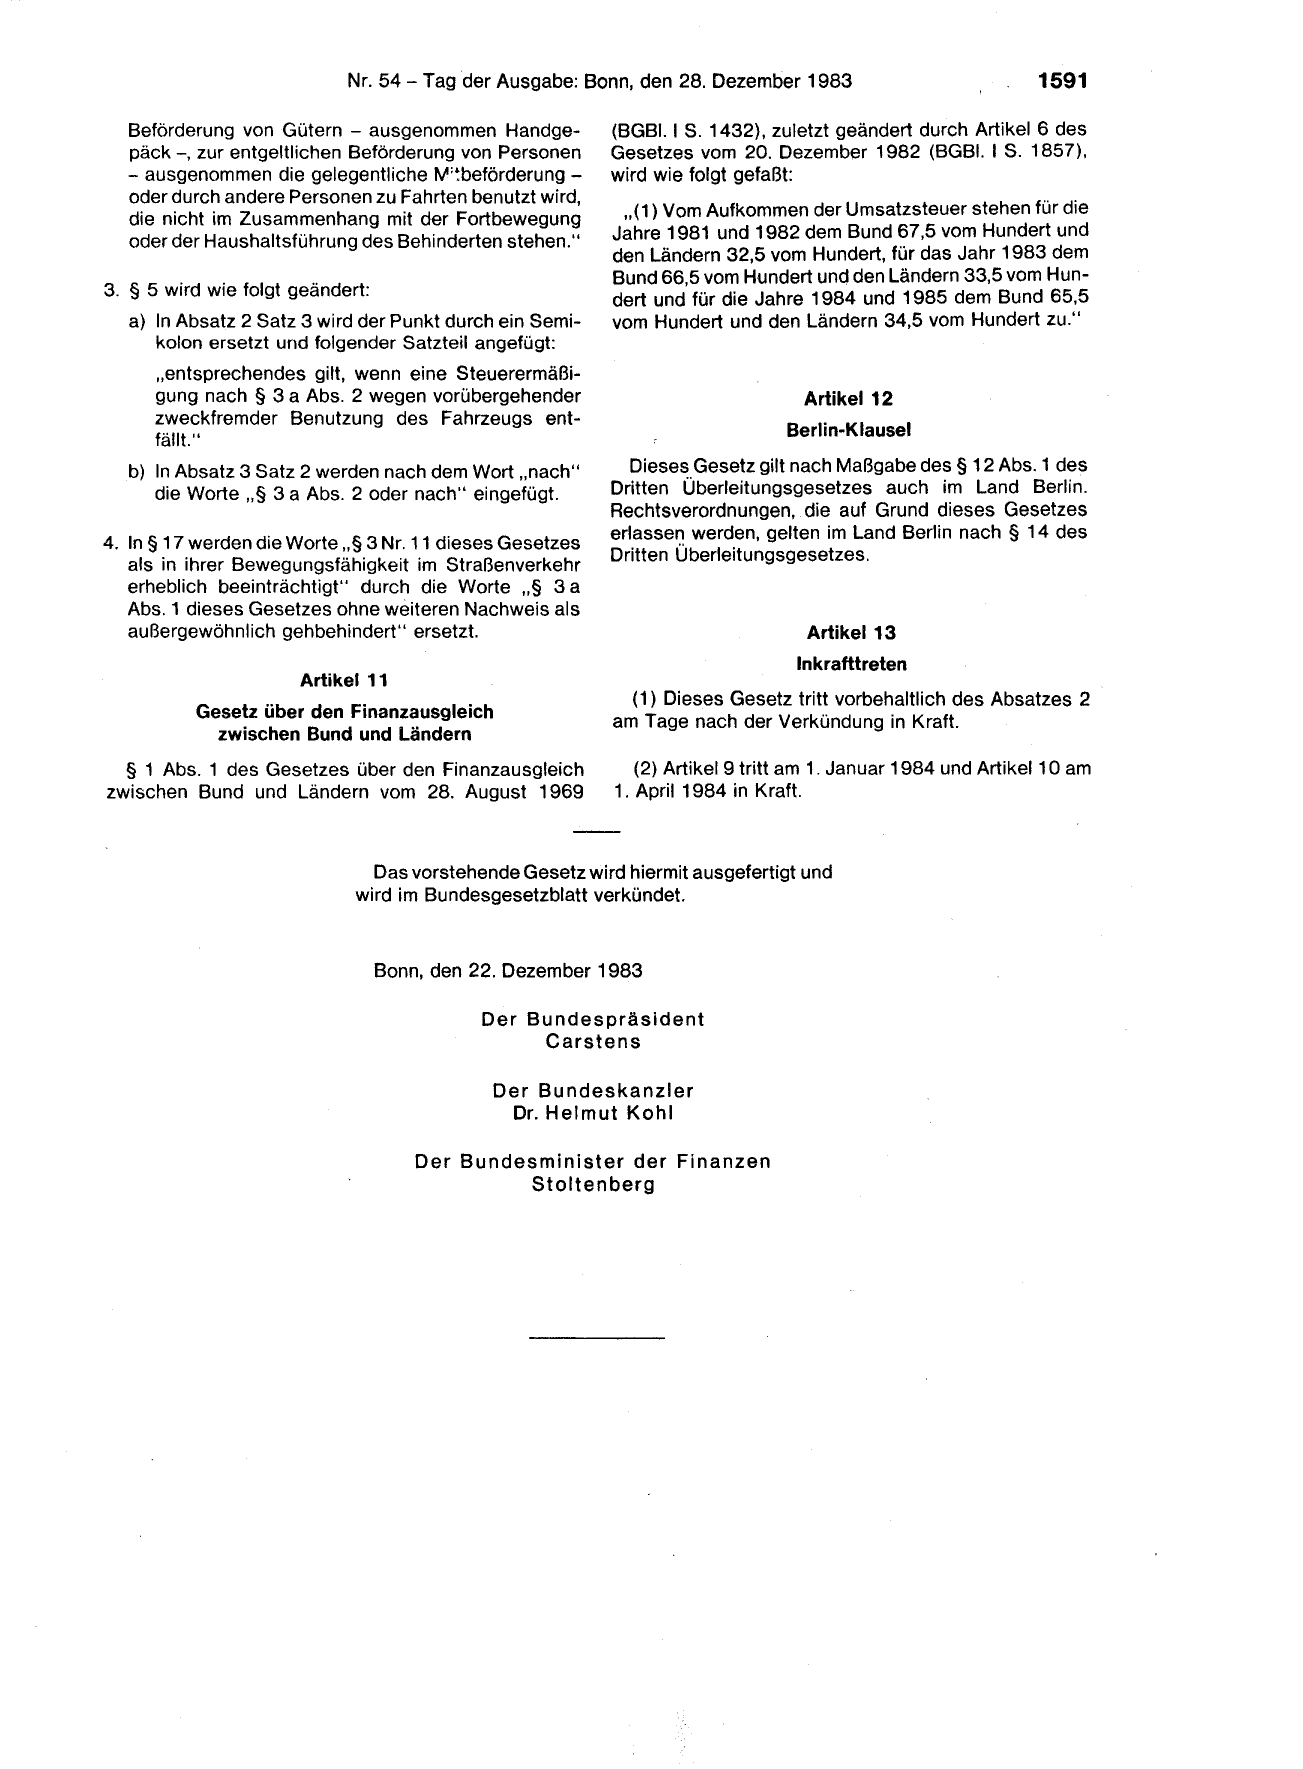
  Beförderung von Gütern - ausgenommen Handge-
  päck -, zur entgeltlichen Beförderung von Personen
  - ausgenommen die gelegentliche IV1;~beförderung -
  oder durch andere Personen zu Fahrten benutzt wird,

  die nicht im Zusammenhang mit der Fortbewegung
  oder der Haushaltsführung des Behinderten stehen."

3. § 5 wird wie folgt geändert:
   a) In Absatz 2 Satz 3 wird der Punkt durch ein Semi-
      kolon ersetzt und folgender Satzteil angefügt:
      ,,entsprechendes gilt, wenn eine Steuerermäßi-
      gung nach § 3 a Abs. 2 wegen vorübergehender
      zweckfremder Benutzung des Fahrzeugs ent-

      fällt."
   b) In Absatz 3 Satz 2 werden nach dem Wort „nach"
      die Worte ,,§ 3 a Abs. 2 oder nach" eingefügt.

4. In § 17 werden die Worte ,, § 3 Nr. 11 dieses Gesetzes

   als in ihrer Bewegungsfähigkeit im Straßenverkehr
   erheblich beeinträchtigt" durch die Worte ,,§ 3 a
   Abs. 1 dieses Gesetzes ohne weiteren Nachweis als
   außergewöhnlich gehbehindert" ersetzt.

                       Artikel 11

           Gesetz über den Finanzausgleich

             zwischen Bund und Ländern
  § 1 Abs. 1 des Gesetzes über den Finanzausgleich
zwischen Bund und Ländern vom 28. August 1969

(BGBI. 1 S. 1432), zuletzt geändert durch Artikel 6 des
Gesetzes vom 20. Dezember 1982 (BGBI. 1 S. 1857),
wird wie folgt gefaßt:

 ,,(1) Vom Aufkommen der Umsatzsteuer stehen für die

Jahre 1981 und 1982 dem Bund 67,5 vom Hundert und
den Ländern 32,5 vom Hundert, für das Jahr 1983 dem
Bund 66,5 vom Hundert und den Ländern 33,5 vom Hun-
dert und für die Jahre 1984 und 1985 dem Bund 65,5
vom Hundert und den Ländern 34,5 vom Hundert zu."

                       Artikel 12

                    Berlin-Klausel

  Dieses Gesetz gilt nach Maßgabe des § 12 Abs. 1 des
Dritten Überleitungsgesetzes auch im Land Berlin.
Rechtsverordnungen, .die auf Grund dieses Gesetzes
erlassen werden, gelten im Land Berlin nach § 14 des

Dritten Überleitungsgesetzes.

                       Artikel 13
                      Inkrafttreten

  ( 1) Dieses Gesetz tritt vorbehaltlich des Absatzes 2

am Tage nach der Verkündung in Kraft.

   (2) Artikel 9 tritt am 1. Januar 1984 und Artikel 10 am
1. April 1984 in Kraft.
                                Das vorstehende Gesetz wird hiermit ausgefertigt und
                              wird im Bundesgesetzblatt verkündet.

                                  Bonn,den22.Dezember1983
                                             Der Bundespräsident
                                                  Carstens
                                              Der Bundeskanzler
                                               Dr. Helmut
Kohl
                                     Der Bundesminister der Finanzen
                                              Stoltenberg
Herkunft dieses Textes
Quelle: Bundesgesetzblatt, BGBl. 1983 I S. 1583. Gesetze, Verordnungen und amtliche Bekanntmachungen sind amtliche Werke (§ 5 Abs. 1 UrhG) und genießen keinen Urheberrechtsschutz. Der Text ist unverändert wiedergegeben (§ 62 UrhG); Herkunft und Prüfwerte stehen hier (§ 63 UrhG).
Ableitung: issue-pdf-decol ·
Prüfwert des Textes 19342a7c9a63ad40….