Gesetze / Gesetzblätter
Bundesgesetzblatt, Teil I, Jahrgang 1980, S. 1545
BGBl. 1980 I S. 1545 · 53.364 Zeichen · Textauszug aus unserem Bestand.
Textauszug (durchsuchbar)
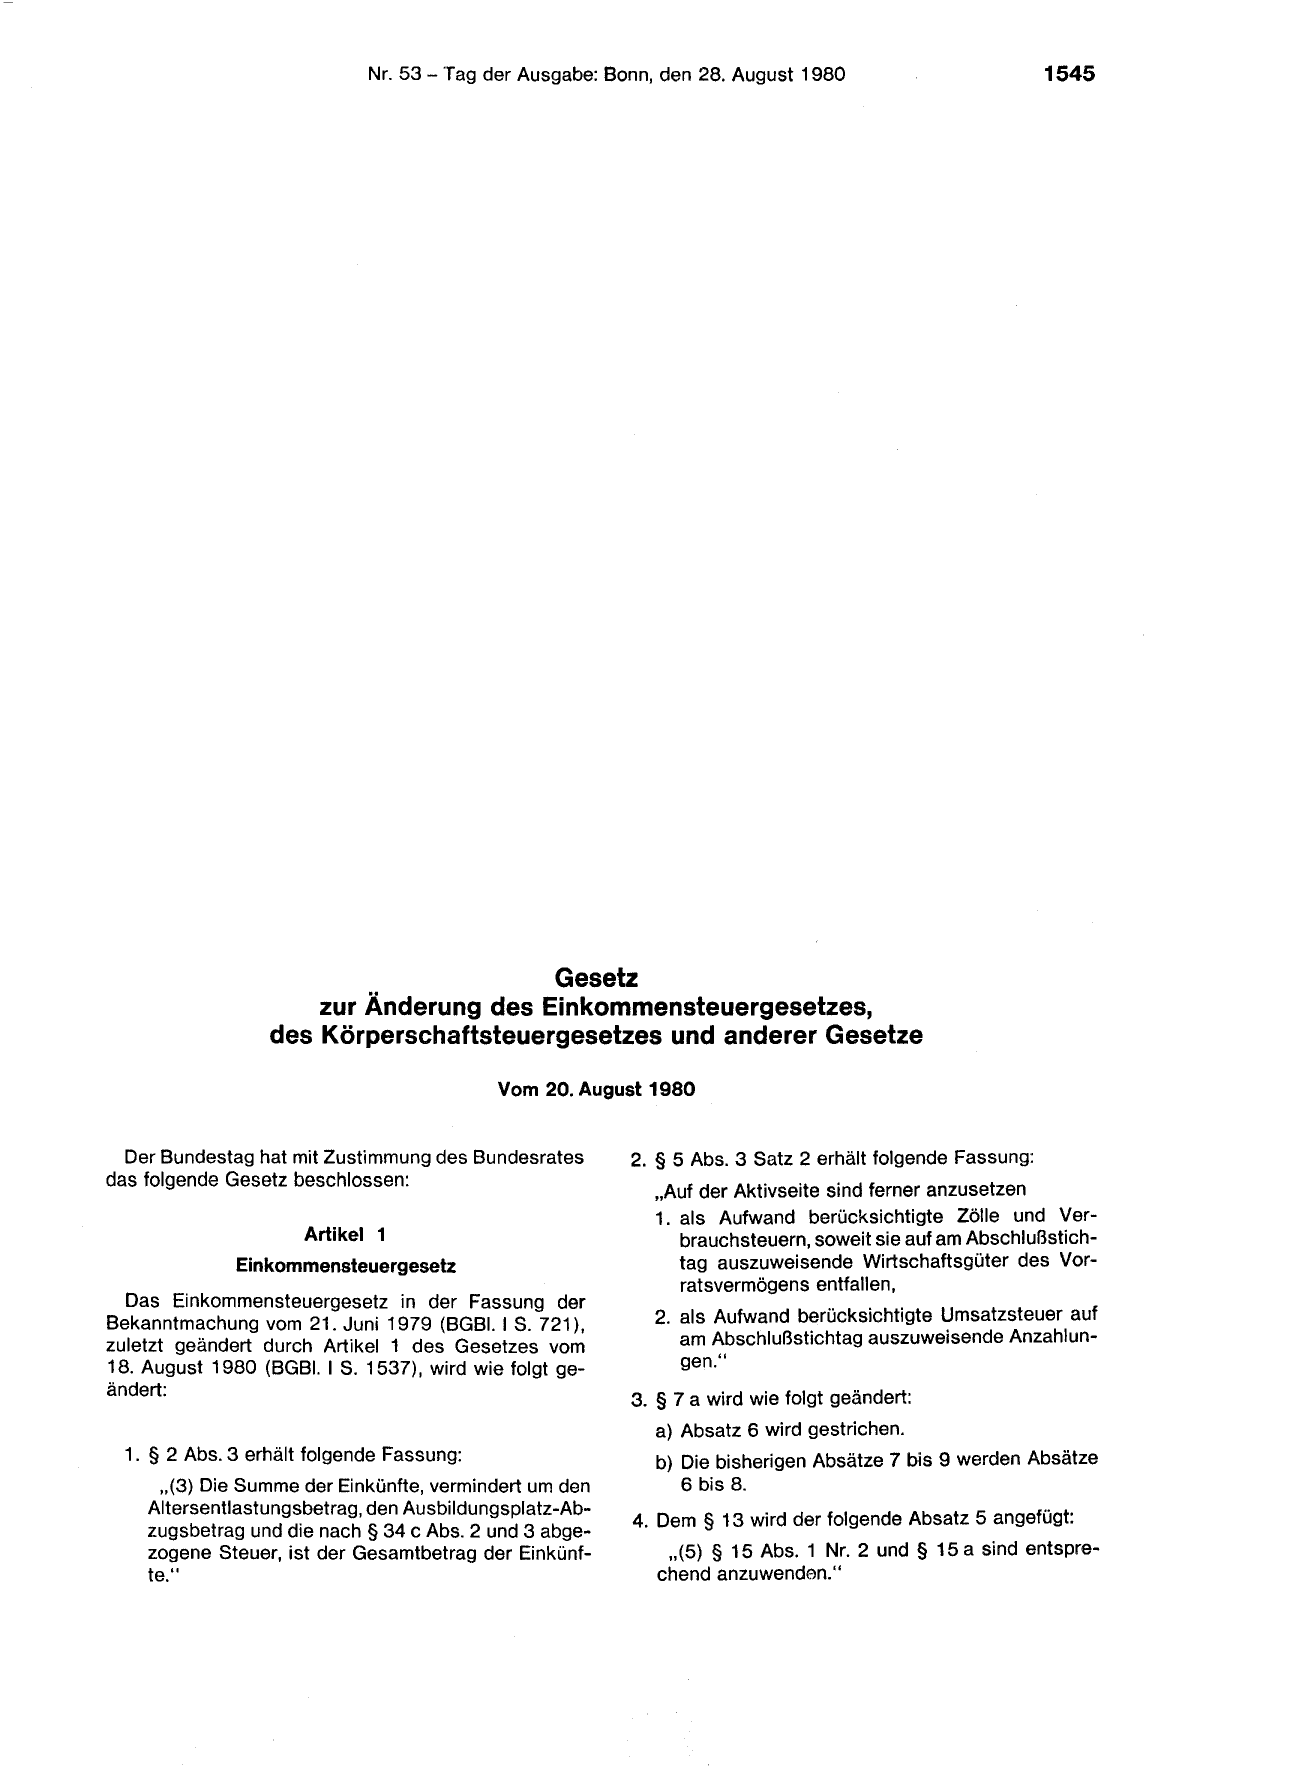
                                        Gesetz
                      zur Änderung des Einkommensteuergesetzes,
                  des Körperschaftsteuergesetzes und anderer Gesetze
                                           Vom 20. August 1980

  Der Bundestag hat mit Zustimmung des Bundesrates
das folgende Gesetz beschlossen:

                      Artikel 1
              Einkommensteuergesetz

  Das Einkommensteuergesetz in der Fassung der
Bekanntmachung vom 21. Juni 1979 (BGBI. 1 S. 721 ),
zuletzt geändert durch Artikel 1 des Gesetzes vom
18. August 1980 (BGBI. 1 S. 1537), wird wie folgt ge-
ändert:

  1. § 2 Abs. 3 erhält folgende Fassung:
     ,,(3) Die Summe der Einkünfte, vermindert um den
    Altersentlastungsbetrag, den Ausbildungsplatz-Ab-

    zugsbetrag und die nach § 34 c Abs. 2 und 3 abge-
    zogene Steuer, ist der Gesamtbetrag der Einkünf-
    te.''

2. § 5 Abs. 3 Satz 2 erhält folgende Fassung:

  „Auf der Aktivseite sind ferner anzusetzen
  1. als Aufwand berücksichtigte Zölle und Ver-
     brauchsteuern, soweit sie auf am Abschlußstich-
     tag auszuweisende Wirtschaftsgüter des Vor-
     ratsvermögens entfallen,

  2. als Aufwand berücksichtigte Umsatzsteuer auf
     am Abschlußstichtag auszuweisende Anzahlun-
     gen."
3. § 7 a wird wie folgt geändert:
  a) Absatz 6 wird gestrichen.
  b) Die bisherigen Absätze 7 bis 9 werden Absätze
     6 bis 8.

4. Dem § 13 wird der folgende Absatz 5 angefügt:

    ,,(5) § 15 Abs. 1 Nr. 2 und § 15 a sind entspre-
   chend anzuwenden.''
1546                              Bundesgesetzblatt, Jahrgang 1980, Teil 1

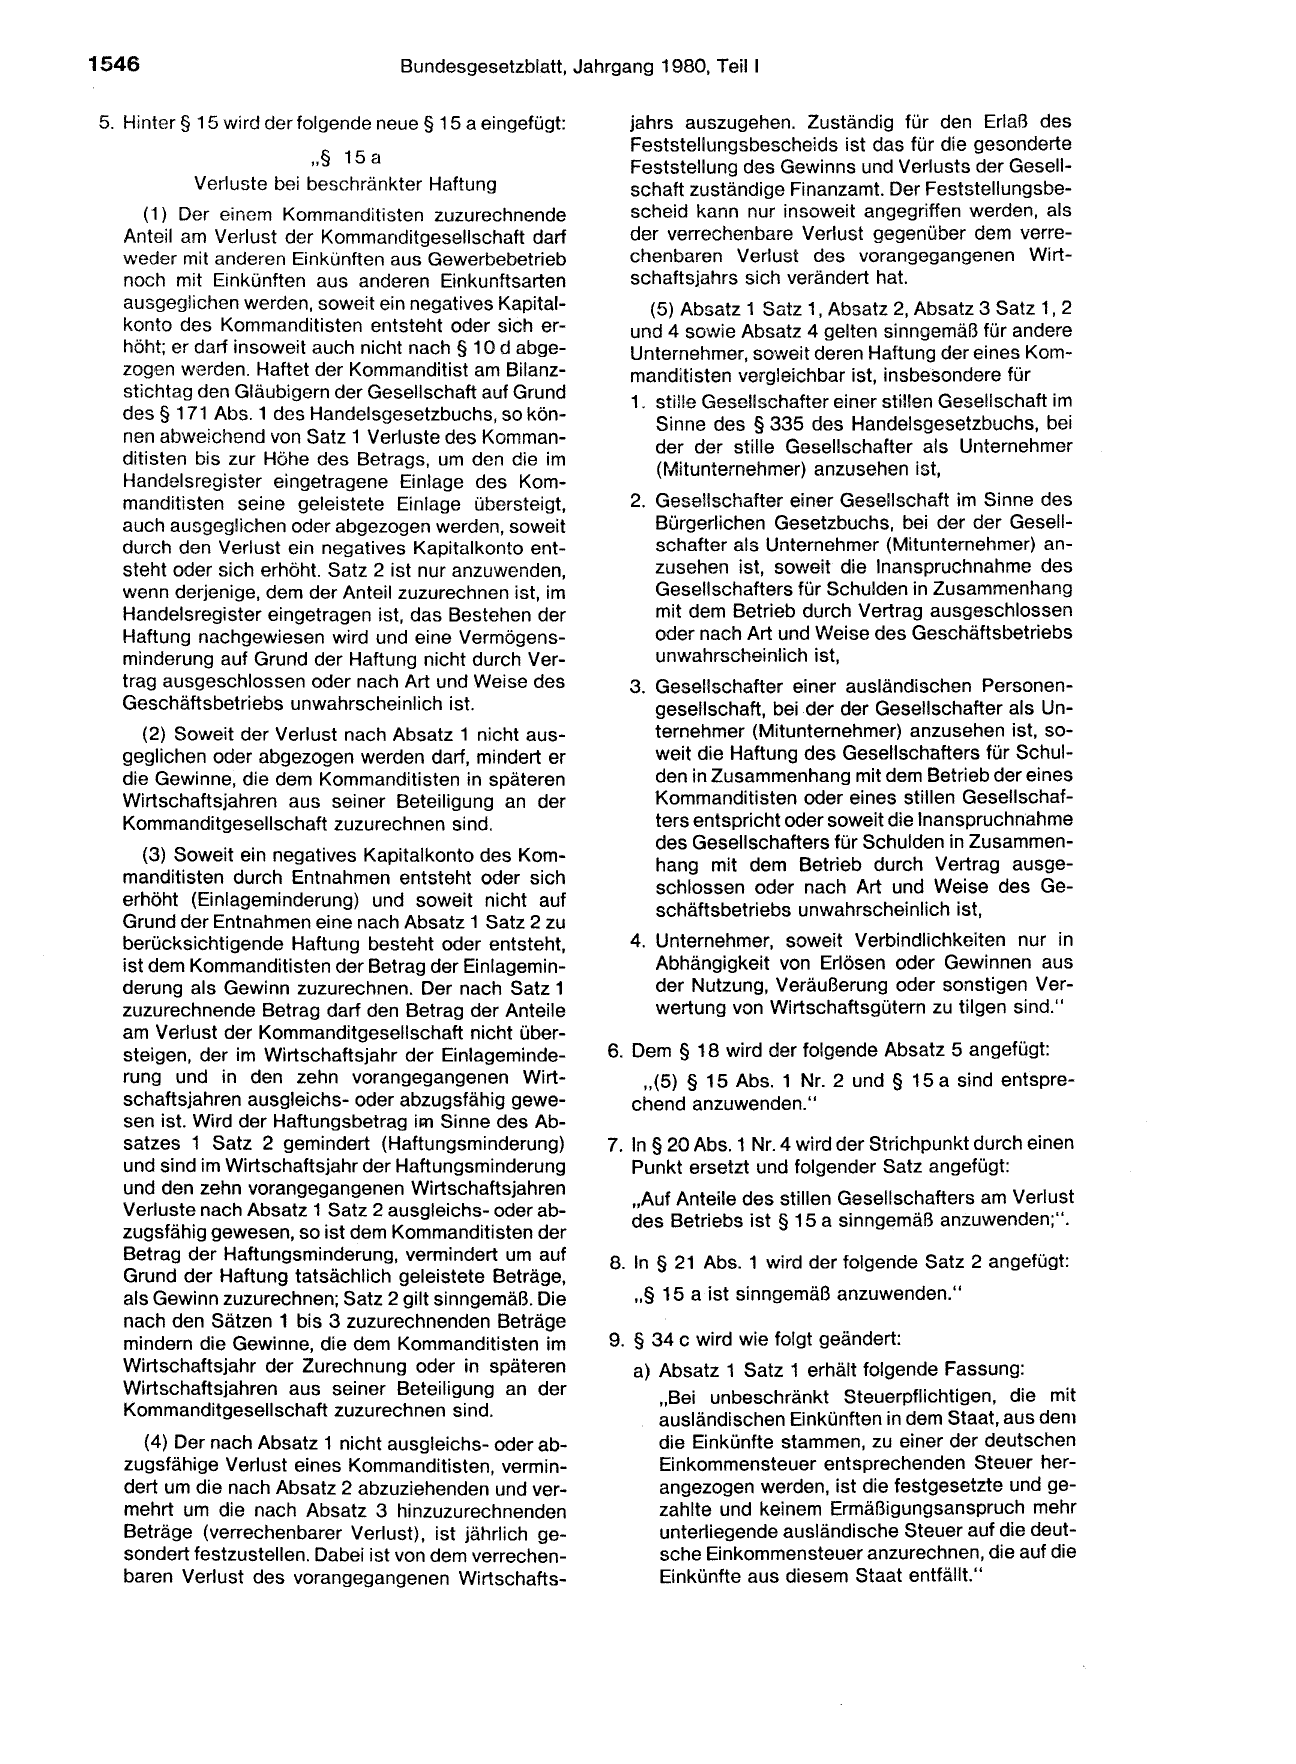
5. Hinter§ 15 wird der folgende neue§ 15 a eingefügt:

                       ,,§ 15 a

          Verluste bei beschränkter Haftung
     (1) Der einem Kommanditisten zuzurechnende
  Anteil am Verlust der Kommanditgesellschaft darf
  weder mit anderen Einkünften aus Gewerbebetrieb
  noch mit Einkünften aus anderen Einkunftsarten
  ausgeglichen werden, soweit ein negatives Kapital-
  konto des Kommanditisten entsteht oder sich er-
  höht; er darf insoweit auch nicht nach § 10 d abge-
  zogen werden. Haftet der Kommanditist am Bilanz-
  stichtag den Gläubigern der Gesellschaft auf Grund

  des§ 171 Abs. 1 des Handelsgesetzbuchs, so kön-

  nen abweichend von Satz 1 Verluste des Komman-
  ditisten bis zur Höhe des Betrags, um den die im

  Handelsregister eingetragene Einlage des Kom-
  manditisten seine geleistete Einlage übersteigt,
  auch ausgeglichen oder abgezogen werden, soweit
  durch den Verlust ein negatives Kapitalkonto ent-
  steht oder sich erhöht. Satz 2 ist nur anzuwenden,
  wenn derjenige, dem der Anteil zuzurechnen ist, im
  Handelsregister eingetragen ist, das Bestehen der
  Haftung nachgewiesen wird und eine Vermögens-
  minderung auf Grund der Haftung nicht durch Ver-
  trag ausgeschlossen oder nach Art und Weise des
  Geschäftsbetriebs unwahrscheinlich ist.
    (2) Soweit der Verlust nach Absatz 1 nicht aus-
  geglichen oder abgezogen werden darf, mindert er
  die Gewinne, die dem Kommanditisten in späteren
  Wirtschaftsjahren aus seiner Beteiligung an der
  Kommanditgesellschaft zuzurechnen sind.

     (3) Soweit ein negatives Kapitalkonto des Kom-
  manditisten durch Entnahmen entsteht oder sich
  erhöht (Einlageminderung) und soweit nicht auf

  Grund der Entnahmen eine nach Absatz 1 Satz 2 zu
  berücksichtigende Haftung besteht oder entsteht,
  ist dem Kommanditisten der Betrag der Einlagemin-
  derung als Gewinn zuzurechnen. Der nach Satz 1
  zuzurechnende Betrag darf den Betrag der Anteile
  am Verlust der Kommanditgesellschaft nicht über-
  steigen, der im Wirtschaftsjahr der Einlageminde-
  rung und in den zehn vorangegangenen Wirt-
  schaftsjahren ausgleichs- oder abzugsfähig gewe-
  sen ist. Wird der Haftungsbetrag im Sinne des Ab-
  satzes 1 Satz 2 gemindert (Haftungsminderung)
  und sind im Wirtschaftsjahr der Haftungsminderung
  und den zehn vorangegangenen Wirtschaftsjahren

  Verluste nach Absatz 1 Satz 2 ausgleichs- oder ab-

  zugsfähig gewesen, so ist dem Kommanditisten der
  Betrag der Haftungsminderung, vermindert um auf
  Grund der Haftung tatsächlich geleistete Beträge,
  als Gewinn zuzurechnen; Satz 2 gilt sinngemäß. Die
  nach den Sätzen 1 bis 3 zuzurechnenden Beträge
  mindern die Gewinne, die dem Kommanditisten im
  Wirtschaftsjahr der Zurechnung oder in späteren
  Wirtschaftsjahren aus seiner Beteiligung an der
  Kommanditgesellschaft zuzurechnen sind.
    (4) Der nach Absatz 1 nicht ausgleichs- oder ab-
  zugsfähige Verlust eines Kommanditisten, vermin-
  dert um die nach Absatz 2 abzuziehenden und ver-
  mehrt um die nach Absatz 3 hinzuzurechnenden
  Beträge (verrechenbarer Verlust), ist jährlich ge-
  sondert festzustellen. Dabei ist von dem verrechen-
  baren Verlust des vorangegangenen Wirtschafts-

   jahrs auszugehen. Zuständig für den Erlaß des
   Feststellungsbescheids ist das für die gesonderte

   Feststellung des Gewinns und Verlusts der Gesell-
   schaft zuständige Finanzamt. Der Feststellungsbe-
   scheid kann nur insoweit angegriffen werden, als
   der verrechenbare Verlust gegenüber dem verre-
   chenbaren Verlust des vorangegangenen Wirt-
   schaftsjahrs sich verändert hat.
     (5) Absatz 1 Satz 1, Absatz 2, Absatz 3 Satz 1, 2
   und 4 sowie Absatz 4 gelten sinngemäß für andere
   Unternehmer, soweit deren Haftung der eines Kom-
   manditisten vergleichbar ist, insbesondere für

   1. stille Gesellschafter einer stillen Gesellschaft im

      Sinne des § 335 des Handelsgesetzbuchs, bei
      der der stille Gesellschafter als Unternehmer

      (Mitunternehmer) anzusehen ist,

   2. Gesellschafter einer Gesellschaft im Sinne des
      Bürgerlichen Gesetzbuchs, bei der der Gesell-
      schafter als Unternehmer (Mitunternehmer) an-
      zusehen ist, soweit die Inanspruchnahme des
      Gesellschafters für Schulden in Zusammenhang
      mit dem Betrieb durch Vertrag ausgeschlossen
      oder nach Art und Weise des Geschäftsbetriebs
      unwahrscheinlich ist,
   3. Gesellschafter einer ausländischen Personen-
      gesellschaft, bei der der Gesellschafter als Un-
      ternehmer (Mitunternehmer) anzusehen ist, so-
      weit die Haftung des Gesellschafters für Schul-
      den in Zusammenhang mit dem Betrieb der eines
      Kommanditisten oder eines stillen Gesellschaf-
      ters entspricht oder soweit die Inanspruchnahme
      des Gesellschafters für Schulden in Zusammen-
      hang mit dem Betrieb durch Vertrag ausge-
      schlossen oder nach Art und Weise des Ge-

      schäftsbetriebs unwahrscheinlich ist,

   4. Unternehmer, soweit Verbindlichkeiten nur in
      Abhängigkeit von Erlösen oder Gewinnen aus
      der Nutzung, Veräußerung oder sonstigen Ver-
      wertung von Wirtschaftsgütern zu tilgen sind."

6. Dem § 18 wird der folgende Absatz 5 angefügt:
    ,,(5) § 15 Abs. 1 Nr. 2 und § 15 a sind entspre-
   chend anzuwenden."

7. In§ 20 Abs. 1 Nr. 4 wird der Strichpunkt durch einen
   Punkt ersetzt und folgender Satz angefügt:

   „Auf Anteile des stillen Gesellschafters am Verlust

   des Betriebs ist§ 15 a sinngemäß anzuwenden;".

 8. In § 21 Abs. 1 wird der folgende Satz 2 angefügt:

   ,,§ 15 a ist sinngemäß anzuwenden."

9. § 34 c wird wie folgt geändert:
   a) Absatz 1 Satz 1 erhält folgende Fassung:
      „Bei unbeschränkt Steuerpflichtigen, die mit
      ausländischen Einkünften in dem Staat, aus dem
      die Einkünfte stammen, zu einer der deutschen
      Einkommensteuer entsprechenden Steuer her-
      angezogen werden, ist die festgesetzte und ge-
      zahlte und keinem Ermäßigungsanspruch mehr
      unterliegende ausländische Steuer auf die deut-
      sche Einkommensteuer anzurechnen, die auf die
      Einkünfte aus diesem Staat entfällt."
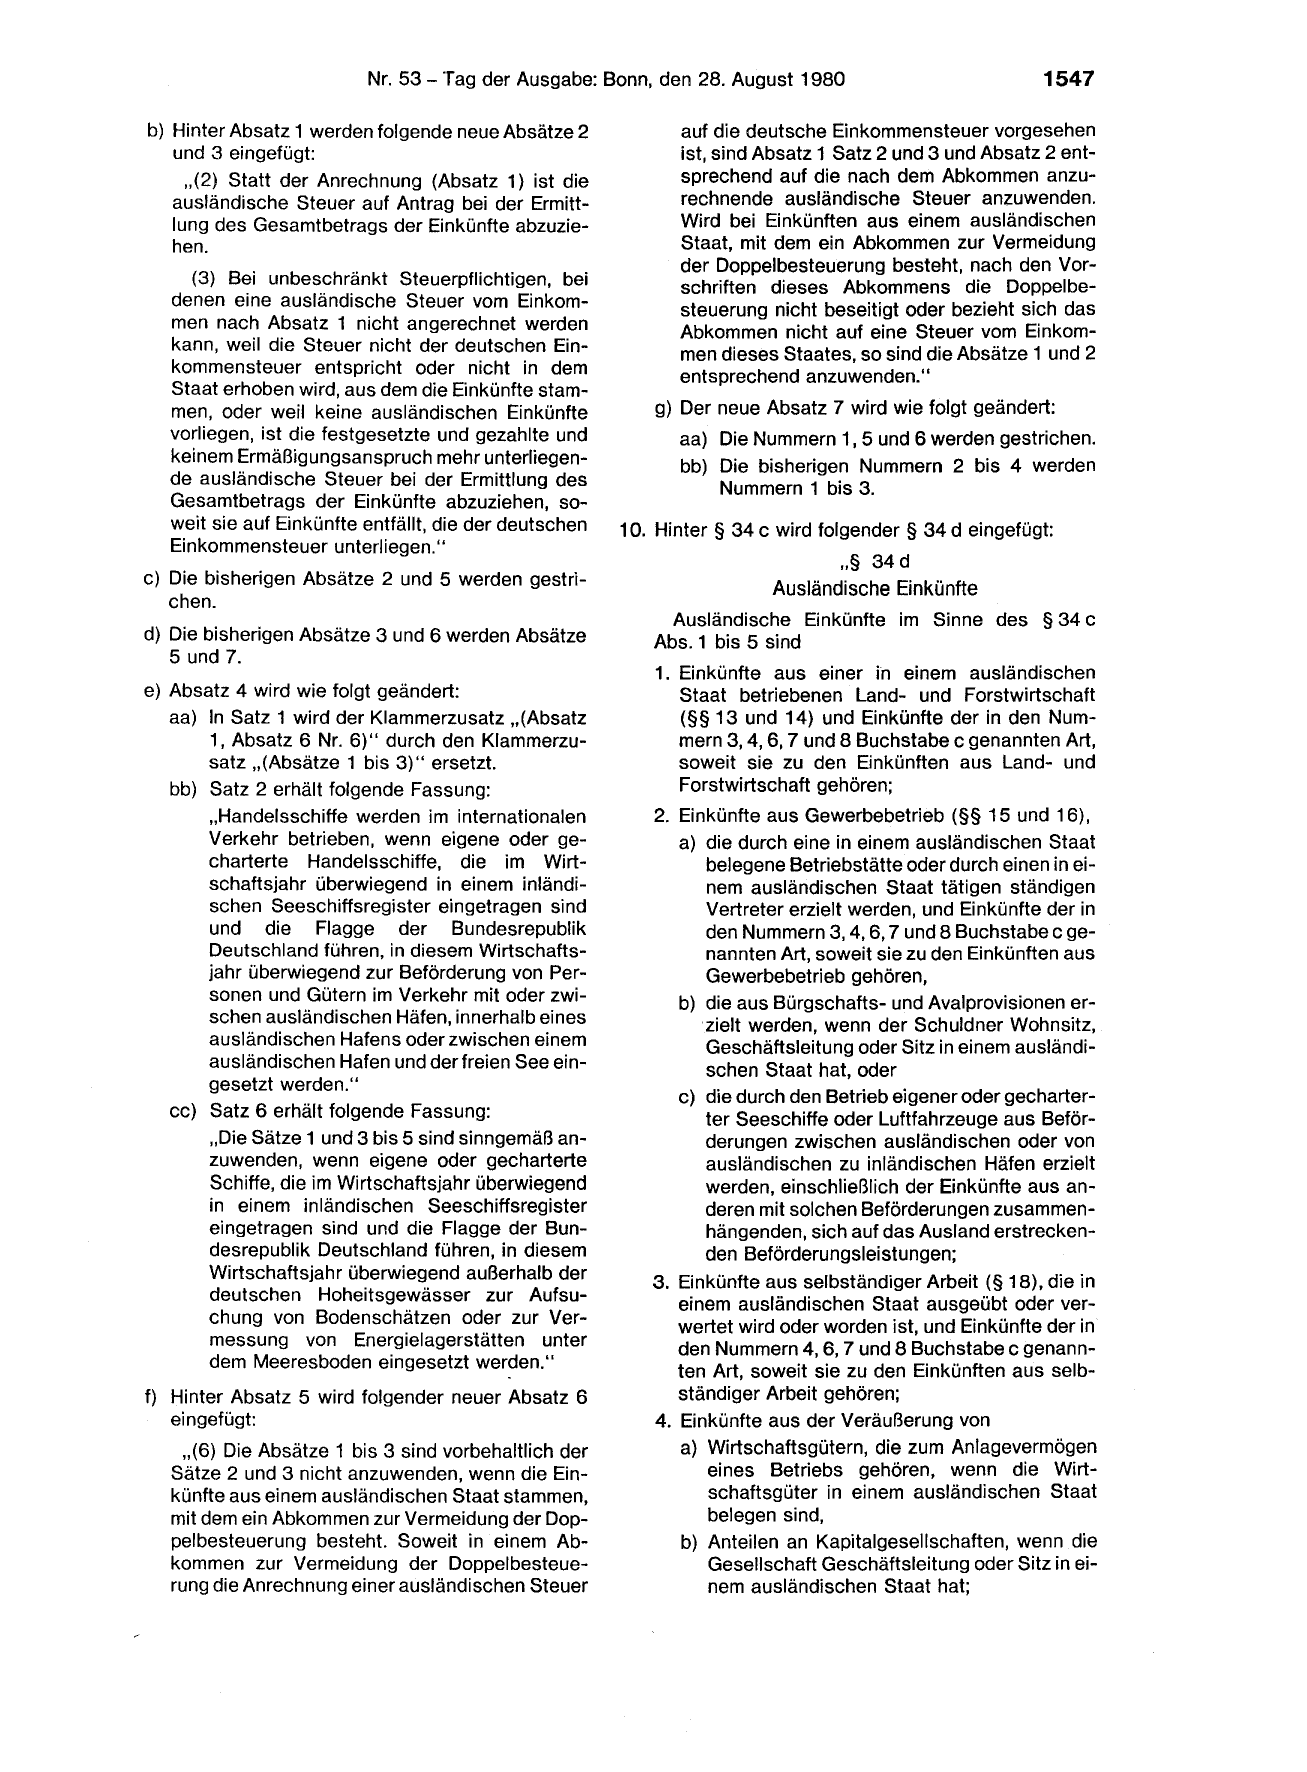
b) Hinter Absatz 1 werden folgende neue Absätze 2
   und 3 eingefügt:
     ,,(2) Statt der Anrechnung (Absatz 1) ist die
   ausländische Steuer auf Antrag bei der Ermitt-
   1ung des Gesamtbetrags der Einkünfte abzuzie-
   hen.

     (3) Bei unbeschränkt Steuerpflichtigen, bei
   denen eine ausländische Steuer vom Einkom-
   men nach Absatz 1 nicht angerechnet werden
   kann, weil die Steuer nicht der deutschen Ein-
   kommensteuer entspricht oder nicht in dem
   Staat erhoben wird, aus dem die Einkünfte stam-
   men, oder weil keine ausländischen Einkünfte
   vorliegen, ist die festgesetzte und gezahlte und
   keinem Ermäßigungsanspruch mehr unterliegen-
   de ausländische Steuer bei der Ermittlung des
   Gesamtbetrags der Einkünfte abzuziehen, so-
   weit sie auf Einkünfte entfällt, die der deutschen
   Einkommensteuer unterliegen."

c) Die bisherigen Absätze 2 und 5 werden gestri-

   chen.

d) Die bisherigen Absätze 3 und 6 werden Absätze
   5 und 7.

e) Absatz 4 wird wie folgt geändert:
   aa) In Satz 1 wird der Klammerzusatz ,,(Absatz
       1, Absatz 6 Nr. 6)" durch den Klammerzu-
       satz ,,(Absätze 1 bis 3)" ersetzt.
   bb) Satz 2 erhält folgende Fassung:
       „Handelsschiffe werden im internationalen
       Verkehr betrieben, wenn eigene oder ge-
       charterte Handelsschiffe, die im Wirt-
       schaftsjahr überwiegend in einem inländi-
       schen Seeschiffsregister eingetragen sind
       und die Flagge der Bundesrepublik
       Deutschland führen, in diesem Wirtschafts-
       jahr überwiegend zur Beförderung von Per-
       sonen und Gütern im Verkehr mit oder zwi-
       schen ausländischen Häfen, innerhalb eines
       ausländischen Hafens oder zwischen einem
       ausländischen Hafen und der freien See ein-
       gesetzt werden."

   cc) Satz 6 erhält folgende Fassung:
       ,,Die Sätze 1 und 3 bis 5 sind sinngemäß an-
       zuwenden, wenn eigene oder gecharterte
       Schiffe, die im Wirtschaftsjahr überwiegend
       in einem inländischen Seeschiffsregister
       eingetragen sind und die Flagge der Bun-
       desrepublik Deutschland führen, in diesem
       Wirtschaftsjahr überwiegend außerhalb der
       deutschen Hoheitsgewässer zur Aufsu-
       chung von Bodenschätzen oder zur Ver-
       messung von Energielagerstätten unter
       dem Meeresboden eingesetzt werden.''
f) Hinter Absatz 5 wird folgender neuer Absatz 6
   eingefügt:
     ,,(6) Die Absätze 1 bis 3 sind vorbehaltlich der
   Sätze 2 und 3 nicht anzuwenden, wenn die Ein-
   künfte aus einem ausländischen Staat stammen,
   mit dem ein Abkommen zur Vermeidung der Dop-
   pelbesteuerung besteht. Soweit in einem Ab-
   kommen zur Vermeidung der Doppelbesteue-
   rung die Anrechnung einer ausländischen Steuer

      auf die deutsche Einkommensteuer vorgesehen
      ist, sind Absatz 1 Satz 2 und 3 und Absatz 2 ent-
      sprechend auf die nach dem Abkommen anzu-
      rechnende ausländische Steuer anzuwenden.
      Wird bei Einkünften aus einem ausländischen
      Staat, mit dem ein Abkommen zur Vermeidung
      der Doppelbesteuerung besteht, nach den Vor-
      schriften dieses Abkommens die Doppelbe-
      steuerung nicht beseitigt oder bezieht sich das
      Abkommen nicht auf eine Steuer vom Einkom-
      men dieses Staates, so sind die Absätze 1 und 2
      entsprechend anzuwenden.''

    g) Der neue Absatz 7 wird wie folgt geändert:
      aa) Die Nummern 1, 5 und 6 werden gestrichen.
      bb) Die bisherigen Nummern 2 bis 4 werden
          Nummern 1 bis 3.

1O. Hinter § 34 c wird folgender § 34 d eingefügt:

                        ,,§ 34d

                 Ausländische Einkünfte

     Ausländische Einkünfte im Sinne des § 34 c
   Abs. 1 bis 5 sind

    1. Einkünfte aus einer in einem ausländischen
       Staat betriebenen Land- und Forstwirtschaft
       (§§ 13 und 14) und Einkünfte der in den Num-
       mern 3, 4, 6, 7 und 8 Buchstabe c genannten Art,
       soweit sie zu den Einkünften aus Land- und
       Forstwirtschaft gehören;
   2. Einkünfte aus Gewerbebetrieb(§§ 15 und 16),
      a) die durch eine in einem ausländischen Staat
          belegene Betriebstätte oder durch einen in ei-
          nem ausländischen Staat tätigen ständigen
          Vertreter erzielt werden, und Einkünfte der in
          den Nummern 3, 4, 6, 7 und 8 Buchstabe c ge-
          nannten Art, soweit sie zu den Einkünften aus
          Gewerbebetrieb gehören,
      b) die aus Bürgschafts- und Avalprovisionen er-
         ·zielt werden, wenn der Schuldner Wohnsitz,
          Geschäftsleitung oder Sitz in einem ausländi-
          schen Staat hat, oder

      c) die durch den Betrieb eigener oder gecharter-
          ter Seeschiffe oder Luftfahrzeuge aus Beför-
          derungen zwischen ausländischen oder von
          ausländischen zu inländischen Häfen erzielt
          werden, einschließlich der Einkünfte aus an-
          deren mit solchen Beförderungen zusammen-
          hängenden, sich auf das Ausland erstrecken-
          den Beförderungsleistungen;
   3. Einkünfte aus selbständiger Arbeit (§ 18), die in
      einem ausländischen Staat ausgeübt oder ver-
      wertet wird oder worden ist, und Einkünfte der in
      den Nummern 4, 6, 7 und 8 Buchstabe c genann-
      ten Art, soweit sie zu den Einkünften aus selb-
      ständiger Arbeit gehören;
   4. Einkünfte aus der Veräußerung von
      a) Wirtschaftsgütern, die zum Anlagevermögen
          eines Betriebs gehören, wenn die Wirt-
          schaftsgüter in einem ausländischen Staat
          belegen sind,
      b) Anteilen an Kapitalgesellschaften, wenn die
          Gesellschaft Geschäftsleitung oder Sitz in ei-
          nem ausländischen Staat hat;
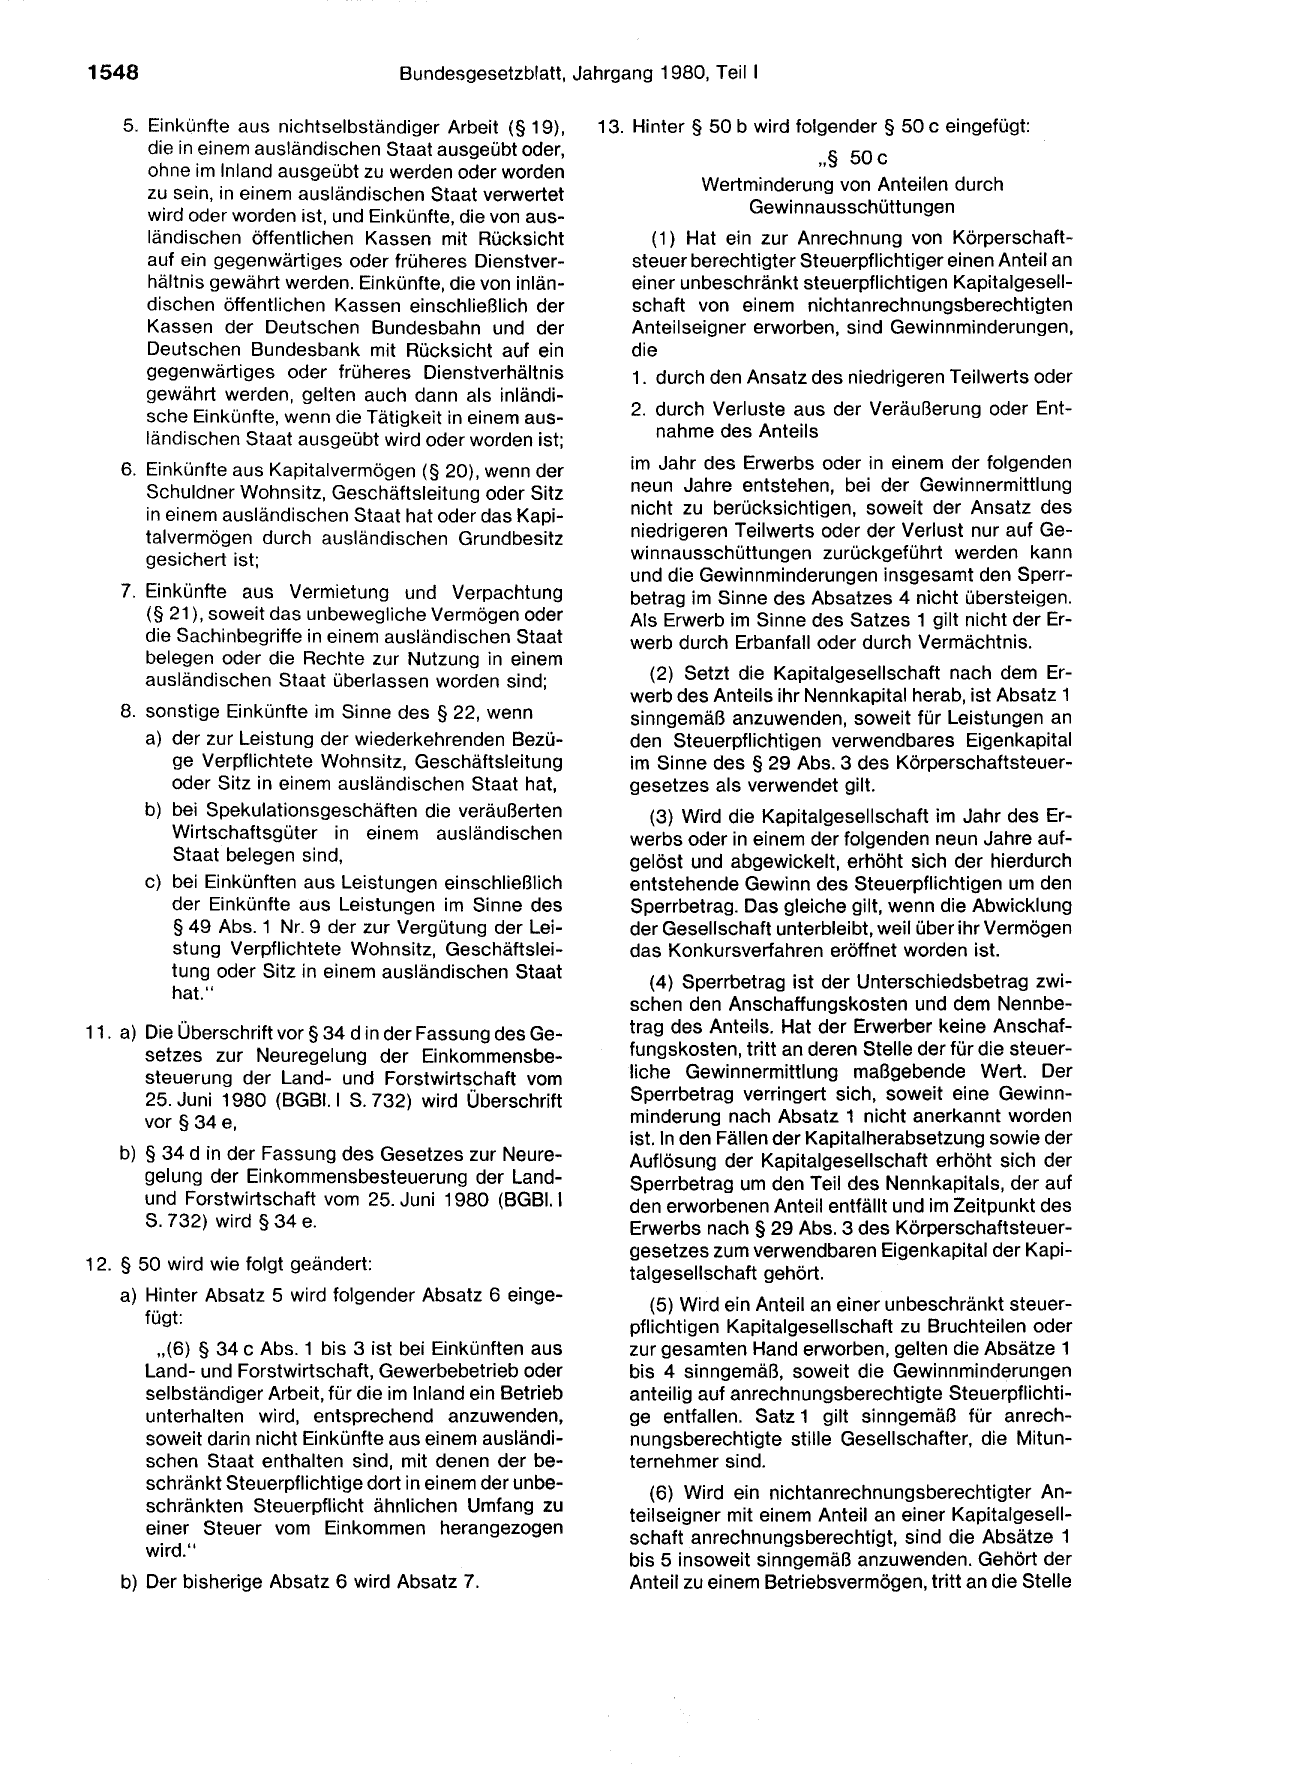
1548                                  Bundesgesetzblatt, Jahrgang 1980, Teil 1

    5. Einkünfte aus nichtselbständiger Arbeit (§ 19),
       die in einem ausländischen Staat ausgeübt oder,
       ohne im Inland ausgeübt zu werden oder worden
       zu sein, in einem ausländischen Staat verwertet
       wird oder worden ist, und Einkünfte, die von aus-
       ländischen öffentlichen Kassen mit Rücksicht
       auf ein gegenwärtiges oder früheres Dienstver-
       hältnis gewährt werden. Einkünfte, die von inlän-
       dischen öffentlichen Kassen einschließlich der
       Kassen der Deutschen Bundesbahn und der
       Deutschen Bundesbank mit Rücksicht auf ein
       gegenwärtiges oder früheres Dienstverhältnis
       gewährt werden, gelten auch dann als inländi-
       sche Einkünfte, wenn die Tätigkeit in einem aus-
       ländischen Staat ausgeübt wird oder worden ist;

    6. Einkünfte aus Kapitalvermögen(§ 20), wenn der
       Schuldner Wohnsitz, Geschäftsleitung oder Sitz
       in einem ausländischen Staat hat oder das Kapi-
       talvermögen durch ausländischen Grundbesitz
       gesichert ist;

    7. Einkünfte aus Vermietung und Verpachtung
       (§ 21 ), soweit das unbewegliche Vermögen oder
       die Sachinbegriffe in einem ausländischen Staat
       belegen oder die Rechte zur Nutzung in einem
       ausländischen Staat überlassen worden sind;

    8. sonstige Einkünfte im Sinne des § 22, wenn
       a) der zur Leistung der wiederkehrenden Bezü-
          ge Verpflichtete Wohnsitz, Geschäftsleitung
          oder Sitz in einem ausländischen Staat hat,
       b) bei Spekulationsgeschäften die veräußerten
          Wirtschaftsgüter in einem ausländischen
          Staat belegen sind,
       c) bei Einkünften aus Leistungen einschließlich
          der Einkünfte aus Leistungen im Sinne des
          § 49 Abs. 1 Nr. 9 der zur Vergütung der Lei-
          stung Verpflichtete Wohnsitz, Geschäftslei-
          tung oder Sitz in einem ausländischen Staat

          hat."

11. a) Die Überschrift vor§ 34 d in der Fassung des Ge-
       setzes zur Neuregelung der Einkommensbe-
       steuerung der Land- und Forstwirtschaft vom
       25. Juni 1980 (BGB!. 1 S. 732) wird Überschrift
       vor§ 34 e,

   b) § 34 d in der Fassung des Gesetzes zur Neure-
      gelung der Einkommensbesteuerung der Land-
      und Forstwirtschaft vom 25. Juni 1980 (BGBI. 1
      S. 732) wird § 34 e.

12. § 50 wird wie folgt geändert:
   a) Hinter Absatz 5 wird folgender Absatz 6 einge-
      fügt:
        ,,(6) § 34 c Abs. 1 bis 3 ist bei Einkünften aus
       Land- und Forstwirtschaft, Gewerbebetrieb oder
       selbständiger Arbeit, für die im Inland ein Betrieb
       unterhalten wird, entsprechend anzuwenden,
       soweit darin nicht Einkünfte aus einem ausländi-
       schen Staat enthalten sind, mit denen der be-
       schränkt Steuerpflichtige dort in einem der unbe-
       schränkten Steuerpflicht ähnlichen Umfang zu
       einer Steuer vom Einkommen herangezogen
       wird."
    b) Der bisherige Absatz 6 wird Absatz 7.

13. Hinter § 50 b wird folgender § 50 c eingefügt:
                        ,,§ 50c

            Wertminderung von Anteilen durch
                Gewinnausschüttungen
      ( 1) Hat ein zur Anrechnung von Körperschaft-
   steuer berechtigter Steuerpflichtiger einen Anteil an
   einer unbeschränkt steuerpflichtigen Kapitalgesell-
   schaft von einem nichtanrechnungsberechtigten
   Anteilseigner erworben, sind Gewinnminderungen,
   die
   1. durch den Ansatz des niedrigeren Teilwerts oder

   2. durch Verluste aus der Veräußerung oder Ent-
      nahme des Anteils

   im Jahr des Erwerbs oder in einem der folgenden
   neun Jahre entstehen, bei der Gewinnermittlung
   nicht zu berücksichtigen, soweit der Ansatz des
   niedrigeren Teilwerts oder der Verlust nur auf Ge-
   winnausschüttungen zurückgeführt werden kann
   und die Gewinnminderungen insgesamt den Sperr-
   betrag im Sinne des Absatzes 4 nicht übersteigen.
   Als Erwerb im Sinne des Satzes 1 gilt nicht der Er-
   werb durch Erbanfall oder durch Vermächtnis.

      (2) Setzt die Kapitalgesellschaft nach dem Er-
   werb des Anteils ihr Nennkapital herab, ist Absatz 1
   sinngemäß anzuwenden, soweit für Leistungen an
   den Steuerpflichtigen verwendbares Eigenkapital
   im Sinne des § 29 Abs. 3 des Körperschaftsteuer-
   gesetzes als verwendet gilt.
     (3) Wird die Kapitalgesellschaft im Jahr des Er-
   werbs oder in einem der folgenden neun Jahre auf-
   gelöst und abgewickelt, erhöht sich der hierdurch
   entstehende Gewinn des Steuerpflichtigen um den
   Sperrbetrag. Das gleiche gilt, wenn die Abwicklung
   der Gesellschaft unterbleibt, weil über ihr Vermögen
   das Konkursverfahren eröffnet worden ist.

      (4) Sperrbetrag ist der Unterschiedsbetrag zwi-

   schen den Anschaffungskosten und dem Nennbe-
   trag des Anteils. Hat der Erwerber keine Anschaf-
   fungskosten, tritt an deren Stelle der für die steuer-
   liche Gewinnermittlung maßgebende Wert. Der
   Sperrbetrag verringert sich, soweit eine Gewinn-
   minderung nach Absatz 1 nicht anerkannt worden
   ist. In den Fällen der Kapitalherabsetzung sowie der
   Auflösung der Kapitalgesellschaft erhöht sich der
   Sperrbetrag um den Teil des Nennkapitals, der auf
   den erworbenen Anteil entfällt und im Zeitpunkt des
   Erwerbs nach§ 29 Abs. 3 des Körperschaftsteuer-
   gesetzes zum verwendbaren Eigenkapital der Kapi-
   talgesellschaft gehört.
      (5) Wird ein Anteil an einer unbeschränkt steuer-
   pflichtigen Kapitalgesellschaft zu Bruchteilen oder
   zur gesamten Hand erworben, gelten die Absätze 1
   bis 4 sinngemäß, soweit die Gewinnminderungen
   anteilig auf anrechnungsberechtigte Steuerpflichti-
   ge entfallen. Satz 1 gilt sinngemäß für anrech-
   nungsberechtigte stille Gesellschafter, die Mitun-
   ternehmer sind.
      (6) Wird ein nichtanrechnungsberechtigter An-
   teilseigner mit einem Anteil an einer Kapitalgesell-
   schaft anrechnungsberechtigt, sind die Absätze 1
   bis 5 insoweit sinngemäß anzuwenden. Gehört der
   Anteil zu einem Betriebsvermögen, tritt an die Stelle
    der Anschaffungskosten der Wert, mit dem der An-
    teil nach den Vorschriften über die steuerliche Ge-
    winnermittlung in einer Bilanz z.u dem Zeitpunkt an-
    zusetzen wäre, in dem die Anrechnungsberechti-
    gung einritt.

      (7) Bei Rechtsnachfolgern des anrechnungsbe-
   rechtigten Steuerpflichtigen, die den Anteil inner-
   halb des in Absatz 1 bezeichneten Zeitraums erwor-
   ben haben, sind während der Restdauer dieses
   Zeitraums die Absätze 1 bis 6 sinngemäß anzuwen-
   den. Das gleiche gilt bei jeder weiteren Rechtsnach-
   folge.
      (8) Die Absätze 1 bis 6 sind nicht anzuwenden,
   wenn die Anschaffungskosten der im Veranla-
   gungszeitraum erworbenen Anteile höchstens
   100 000 Deutsche Mark betragen. Hat der Erwerber
   die Anteile über ein Kreditinstitut erworben, das den
   Kaufauftrag über die Börse ausgeführt hat, sind die
   Absätze 1 bis 7 nicht anzuwenden."

14. § 51 Abs. 1 wird wie folgt geändert:
   a) Nummer 2 Buchstabe w wird wie folgt geändert:

      aa) Die Sätze 5 und 6 werden gestrichen.

      bb) In dem neuen Satz 6 werden die Worte „und
          Satz 7" gestrichen.
      cc) In dem neuen Satz 7 werden die Worte „Sät-
          ze 1 bis 4 und Satz 7" durch die Worte „Sät-
          ze 1 bis 5" und die Worte „des Satzes 7"
          durch die Worte „des Satzes 5" ersetzt.
   b) Nummer 3 wird wie folgt geändert:

      Die Worte,,§ 34 c Abs. 6" werden durch die Wor-

      te ,,§ 34 c Abs. 7" ersetzt.

15. § 52 wird wie folgt geändert:
    a) Der folgende Absatz 1 a wird eingefügt:

       ,,(1 a) § 2 Abs. 3 ist erstmals für den Veranla-

      gungszeitraum 1980 anzuwenden."

   b) Der folgende Absatz 4 a wird eingefügt:

      ,,(4 a) § 5 Abs. 3 Satz 2 Nr. 2 ist auch für Veran-

      lagungszeiträume vor 1981 anzuwenden, soweit

      Steuerbescheide noch nicht bestandskräftig

      sind oder unter dem Vorbehalt der Nachprüfung
      stehen."
   c) Absatz 4 a in der Fassung des Gesetzes zur
      Änderung und Vereinfachung des Einkommen-
      steuergesetzes und anderer Gesetze vom
      18. August 1980 (BGBI. 1 S. 1537) wird Ab-
      satz 4 b.

    d) Dem Absatz 9 wird der folgende Satz angefügt:
       ,,§ 7 a Abs. 6 des Einkommensteuergesetzes
       1979 (BGBI. 1S. 721) ist letztmals für das Wirt-
      schaftsjahr anzuwenden, das dem Wirtschafts-
      jahr vorangeht, für das § 15 a erstmals anzuwen-
      den ist."

    e) Der folgende Absatz 19 a wird eingefügt:
        ,,(19 a) Für die erstmalige Anwendung des§ 13
       Abs. 5 und des § 18 Abs. 5 gilt Absatz 20 a sinn-
       gemäß."

f) Absatz 19 a in der Fassung des Gesetzes zur
   Neuregelung der Einkommensbesteuerung der
   Land- und Forstwirtschaft vom 25. Juni 1980
   (BGBI. 1 S. 732) wird Absatz 19 b.

g) Der folgende Absatz 20 a wird eingefügt:

   ,,(20 a) § 15 a ist erstmals auf Verluste anzu-
  wenden, die in dem nach dem 31. Dezember
  1979 beginnenden Wirtschaftsjahr entstehen.
  Dies gilt nicht
  1. für Verluste, die in einem vor dem 1. Jariuar
     1980 eröffneten Betrieb entstehen; Sonder-
     abschreibungen nach§ 82 f der Einkommen-
     steuer-Durchführungsverordnung        können
     nur in dem Umfang berücksichtigt werden, in
     dem sie nach § 82 f Abs. 5 und Abs. 7 Satz 1
     der Einkommensteuer-Durchführungsverord-
     nung in der Fassung der Bekanntmachung
     vom 5. Dezember 1977 (BGBI. 1S. 2443) zur
     Entste'hung oder Erhöhung von Verlusten füh-
     ren durften. Wird mit der Erweiterung oder
     Umstellung eines Betriebs nach dem 31. De-
     zember 1979 begonnen, so ist§ 15 a auf Ver-
      luste anzuwenden, soweit sie mit der Erweite-

     rung oder Umstellung oder mit dem erweiter-
     ten oder umgestellten Teil des Betriebs wirt-
      schaftlich zusammenhängen und in nach dem
      31. Dezember 1979 beginnenden Wirt-
      schaftsjahren entstehen,
  2. für Verluste, die im Zusammenhang mit der
      Errichtung und dem Betrieb einer in Berlin
      (West) belegenen Betriebstätte des Hotel-
      oder Gaststättengewerbes, die überwiegend

      der Beherbergung dient, entstehen,

  3. für Verluste, die im Zusammenhang mit der
     Errichtung und der Verwaltung von Gebäuden
     entstehen, die mit öffentlichen Mitteln im Sin-
     ne des § 6 Abs. 1 oder nach § 88 des Zweiten
     Wohnungsbaugesetzes in der Fassung der

     Bekanntmachung vom 30. Juli 1980 (BGBI. 1

     S. 1085), im Saarland mit öffentlichen Mitteln
     im Sinne des§ 4 Abs. 1 oder nach§ 51 a des
     Wohnungsbaugesetzes für das Saarland in

     der Fassung der Bekanntmachung vom

     10. Juni 1980 (Amtsblatt des Saarlandes

     S. 802) gefördert sind,

   4. für Verluste, soweit sie
      a) durch Sonderabschreibungen nach § 82 f
          der Einkommensteuer-Durchführungsver-
          ordnung,
      b) durch Absetzungen für Abnutzung in fal-
          lenden Jahresbeträgen nach § 7 Abs. 2
          von den Herstellungskosten oder von den
          Anschaffungskosten von in ungebrauch-
          tem Zustand vom Hersteller erworbenen
          Seeschiffen, die in einem inländischen
          Seeschiffsregister eingetragen sind,
      entstehen; in den Fällen des Buchstaben a
      gilt Nummer 1 Satz 1 Halbsatz 2 entspre-
      chend.

   § 15 a ist erstmals anzuwenden
   1. in den Fällen des Satzes 2 Nr. 1 und 2 auf Ver-
      luste, die in nach dem 31. Dezember 1984 be-
1550                                 Bundesgesetzblatt, Jahrgang 1980, Teil 1

          ginnenden Wirtschaftsjahren entstehen; in
          den Fällen der Nummer 1 tritt an die Stelle des
          31. Dezember 1984 der 31. Dezember 1989,
          soweit die Gesellschaft aus dem Betrieb von
          in einem inländischen Seeschiffsregister ein-
          getragenen Handelsschiffen Verluste erzielt

          und diese Verluste gesondert ermittelt, und
          der 31. Dezember 1979, wenn der Betrieb
          nach dem 10. Oktober 1979 eröffnet worden
          ist,

       2. in den Fällen des Satzes 2 Nr. 3 und 4 auf Ver-
          luste, die in nach dem 31. Dezember 1989 be-
          ginnenden Wirtschaftsjahren entstehen.

     Scheidet ein Kommanditist oder ein anderer Mit-

     unternehmer, dessen Haftung der eines Kom-

     manditisten vergleichbar ist und dessen Kapital-

    konto in der Steuerbilanz der Gesellschaft auf

    Grund von ausgleichs- oder abzugsfähigen Ver-
    lusten negativ geworden ist, aus der Gesell-

    schaft aus oder wird in einem solchen Fall die
    Gesellschaft aufgelöst, so gilt der Betrag, den

    der Mitunternehmer nicht ausgleichen muß als

    Veräußerungsgewinn im Sinne des§ 16. In Höhe

    der nach Satz 4 als Gewinn zuzurechnenden Be-
    träge sind bei den anderen Mitunternehmern un-
    ter Berücksichtigung der für die Zurechnung von
    Verlusten geltenden Grundsätze Verlustanteile
    anzusetzen. Bei der Anwendung des § 15 a Abs.
    3 sind nur Verluste zu berücksichtigen, auf die
    § 1 5 a Abs. 1 anzuwenden ist."
 h) ~bsatz 20 a in der Fassung des Gesetzes zur
    Anderung und Vereinfachung des Einkommen-
    steuergesetzes und anderer Gesetze vom
    18. August 1980 (BGBI. 1 S. 1537) wird Ab-

    satz 20 b.

 i) ~bsatz 20 b in der Fassung des Gesetzes zur
    Anderung und Vereinfachung des Einkommen-
    steuergesetzes und anderer Gesetze vom
    18. August 1980 (BGBI. 1 S. 1 537) wird Ab-
    satz 20 c.

  j) Absatz 21 erhält die folgende Fassung:
         ,,(21) § 20 Abs. 1 ist erstmals für den Veran-
       lagungszeitraum 1980 anzuwenden."

  k) Der bisherige Absatz 21 wird Absatz 21 a.
  1) Der folgende Absatz 21 b wird eingefügt:

        ,,(21 b) § 21 Abs. 1 Satz 2 ist erstmals für den

       Veranlagungszeitraum 1980 anzuwenden."

 m) Die folgenden Absätze 25 a und 25 b werden ein-
    gefügt:

     ,,(25 a') § 34 c ist erstmals für den Veranla-
    gungszeitraum 1980 anzuwenden."
      (25 b) § 34 d ist erstmals für den Veran-
    lagungszeitraum 1980 anzuwenden."

  n) Absatz 25 a in der Fassung des Gesetzes zur
      Neuregelung der Einkommensbesteuerung der
      Land- und Forstwirtschaft vom 25. Juni 1980
      (BGBI. 1 S. 732) wird Absatz 25 c; das Zitat
     ,,§ 34 d" wird jeweils durch das Zitat,,§ 34 e" er-
    setzt.

    o) ~bsatz 25 c in der Fassung des Gesetzes zur
       Anderung und Vereinfachung des Einkommen-
       steuergesetzes und anderer Gesetze vom
       18. August 1980 (BGBI. 1 S. 1537) wird Ab-
       satz 25 d.

    p) Der Absatz 27 erhält folgende Fassung:

         ,,(27) § 50 Abs. 6 ist erstmals für den Veranla-
       gungszeitraum 1980 anzuwenden."

    q) Der folgende Absatz 27 a wird eingefügt:

         ,,(27 a) § 50 c ist erstmals für den Veranla-
       gungszeitraum 1980 anzuwenden. Die Anwen-
       dung setzt voraus, daß der anrechnungsberech-

       tigte Steuerpflichtige den Anteil in einem nach

       dem 31. Dezember 1976 abgelaufenen Wirt-

       schaftsjahr der Kapitalgesellschaft erworben

       hat. Hat der Steuerpflichtige den Anteil in einem

       vor dem 1. Januar 1980 abgelaufenen Wirt-
       schaftsjahr erworben, ist Satz 1 nur anzuwen-

       den, wenn zusätzlich die Voraussetzungen des
       § 39 des Körperschaftsteuergesetzes in der bis

       zu diesem Zeitpunkt geltenden Fassung erfüllt

       sind."

                        Artikel 2

               Körperschaftsteuergesetz
  Das Körperschaftsteuergesetz vom 31. August 1976
(BGBI. I S. 2597), zuletzt geändert durch Artikel 3 des
Gesetzes vom 18. August 1980 (BGBI. 1 S. 1537), wird
wie folgt geändert:

1 . § 26 wird wie folgt geändert :

  a) Absatz 1 erhält folgende Fassung:

       ,,(1) Bei unbeschränkt Steuerpflichtigen, die mit
      ausländischen Einkünften in dem Staat, aus dem
      die Einkünfte stammen, zu einer der deutschen
      Körperschaftsteuer entsprechenden Steuer her-
      angezogen werden, ist die festgesetzte und ge-
      zahlte und keinem Ermäßigungsanspruch mehr
      unterliegende ausländische Steuer auf die deut-
      sche Körperschaftsteuer anzurechnen, die auf die
      Einkünfte aus diesem Staat entfällt."
  b) Absatz 2 wird wie folgt geändert:
      In Satz 1 werden die Worte „eine unbeschränkt
      steuerpflichtige Kapitalgesellschaft, ein unbe-

      schränkt steuerpflichtiger Versicherungsverein

      auf Gegenseitigkeit oder ein Betrieb gewerblicher
      Art einer inländischen juristischen Person des öf-
      fentlichen Rechts" durch die Worte „eine unbe-
      schränkt steuerpflichtige Körperschaft, Perso-
      nenvereinigung oder Vermögensmasse" und die
      Worte „vor dem für die Ermittlung des Gewinns
      maßgeblichen Abschlußstichtag" durch die Worte
      „vor dem Ende des Veranlagungszeitraums oder
      des davon abweichenden Gewinnermittlungszeit-
      raums" ersetzt.

  c) In Absatz 6 wird der bisherige Satz 1 durch folgen-
     de Sätze ersetzt:
       ,,Vorbehaltlich der Sätze 2 bis 4 sind die Vor-
      schriften des § 34 c Abs. 1 Satz 2 und 3, Abs. 2
      bis 7 und des § 50 Abs. 6 des Einkommensteuer-
      gesetzes entsprechend anzuwenden. § 34 c Abs.
      2 und 3 des Einkommensteuergesetzes ist nicht
      bei Einkünften anzuwenden, für die ein Antrag
      nach Absatz 2 oder 5 gestellt wird."

2. In § 28 Abs. 1 wird die Zahl „39" durch die Zahl „38"

   ersetzt.

3. § 39 wird aufgehoben.

4. In § 4 7 Abs. 1 werden

  a) hinter der Nummer 2 der Beistrich durch einen
     Punkt ersetzt und
  b) die Nummer 3 gestrichen.

5. § 54 wird wie folgt geändert:
  a) In Absatz 1 werden die Worte „Dieses Gesetz"
     durch die Worte „Die vorstehende Fassung die-
     ses Gesetzes" ersetzt.
  b) Absatz 9 erhält folgende Fassung:
       ,,(9) § 5 Abs. 1 Nr. 2, § 9 Nr. 3 Buchstabe a Satz
      2 und Buchstabe b, § 23 Abs. 3, § 26 Abs. 1 , 2 und
      6, § 28 Abs. 1 und § 47 Abs. 1 sind erstmals für
      den Veranlagungszeitraum 1980 anzuwenden."
  c) Folgender Absatz 1O wird angefügt:
        ,,(10) § 39 ist letztmals anzuwenden bei der
      Gliederung des verwendbaren Eigenkapitals zum
      Schluß des letzten Wirtschaftsjahrs, das vor dem
      1. Januar 1980 endet, und bei Gewinnausschüt-
      tungen, für die dieses Eigenkapital als verwendet
      gilt. Im ersten Wirtschaftsjahr, das nach dem
      31. Dezember 1979 endet, sind die in dem Teil-
      betrag im Sinne des§ 30 Abs. 2 Nr. 4 enthaltenen
      Beträge, die aus einer Umgliederung nach § 39
      stammen, den Teilbeträgen des verwendbaren Ei-
      genkapitals zuzuführen, in denen sie vor der Um-
      gliederung enthalten waren. Die Zuführung richtet
      sich nach dem Verhältnis, in dem diese Teilbeträ-
      ge vor der Umgliederung zueinander standen."

                       Artikel 3
                  Bewertungsgesetz
  Das Bewertungsgesetz in der Fassung der Bekannt-
machung vom 26. September 1974 (BGBI. 1 S. 2369),
zuletzt geändert durch Artikel 5 des Gesetzes vom
18. August 1980 (BGBI. 1 S. 1537), wird wie folgt ge-

ändert:

1. In § 98 a Satz 2 werden die Worte „für Zölle und Ver-
   brauchsteuern angesetzte Aufwand ( § 5 Abs. 3 des
   Einkommensteuergesetzes)" durch die Worte „nach
   § 5 Abs. 3 Satz 2 des Einkommensteuergesetzes an-
   gesetzte Aufwand für Zölle und Steuern" ersetzt.

2. In § 109 Abs. 4 wird das Wort „Verbrauchsteuern"
   durch das Wort „Steuern" ersetzt.

                        Artikel 4

                 Gewerbesteuergesetz
  Das Gewerbesteuergesetz in der Fassung der
Bekanntmachung vom 22. September 1978 (BGBI. 1
S. 1557), zuletzt geändert durch Artikel 4 des Gesetzes
vom 18. August 1980 (BGBI. 1 S. 1537), wird wie folgt

geändert:

1. § 34 Abs. 3 wird wie folgt neu gefaßt:
    ,,(3) Wird der Zerlegungsbescheid geändert oder
  berichtigt, würde sich dabei aber der Zerlegungsan-
  teil einer Gemeinde um nicht mehr als 20 Deutsche

  Mark erhöhen oder ermäßigen, so ist der Betrag der
  Erhöhung oder Ermäßigung bei dem Zerlegungsanteil
  der Gemeinde zu berücksichtigen, in der sich die Ge-
  schäftsleitung befindet. Absatz 1 Satz 2 ist entspre-
  chend anzuwenden."

2. § 36 wird wie folgt geändert:
  a) In Absatz 1 werden die Worte „soweit in den Ab-
     sätzen 2 und 3" durch die Worte „soweit in den
     folgenden Absätzen" ersetzt.
  b) Folgender Absatz 4 wird angefügt:
        ,,(4) Die Vorschrift des§ 34 Abs. 3 ist auf Ände-
      rungen oder Berichtigungen von Zerlegungsbe-
      scheiden anzuwenden, die nach dem 31. Dezem-
      ber 1980 vorgenommen werden."

                       Artikel 5
               Berlinförderungsgesetz

  Das Berlinförderungsgesetz in der Fassung der Be-
kanntmachung vom 22. Dezember 1978 (BGBI. 1979 1
S. 1 ), zuletzt geändert durch Zweites Kapitel Artikel 7
des Gesetzes vom 26. November 1979 (BGBI. 1
S. 1953), wird wie folgt geändert:

1. § 14 wird wie folgt geändert:
  a) Absatz 6 wird gestrichen.

  b) Der bisherige Absatz 7 wird Absatz 6.

2. § 14 a Abs. 8 wird gestrichen.

3. § 14 b Abs. 4 wird gestrichen.

4. § 15 Abs. 6 wird gestrichen.

5. Hinter § 15 wird der folgende § 15 a eingefügt:
                         ,,§ 15 a

           Verluste bei beschränkter Haftung

    § 15 a des Einkommensteuergesetzes gilt nicht,
  soweit Verluste auf der Inanspruchnahme erhöhter
  Absetzungen nach den §§ 14, 14 a, 14 b oder 15 be-
  ruhen. Scheidet ein Mitunternehmer, dessen Kapital-
  konto in der Steuerbilanz der Gesellschaft auf Grund
  von nach Satz 1 ausgleichs- oder abzugsfähigen
  Verlusten negativ geworden ist, aus der Gesellschaft
  aus oder wird in einem solchen Fall die Gesellschaft
  aufgelöst, so gilt der Betrag, den der Mitunternehmer
  nicht ausgleichen muß, als Veräußerungsgewinn im
1552                                  Bundesgesetzblatt, Jahrgang 1980, Teil 1

     Sinne des § 16 des Einkommensteuergesetzes. In
     Höhe der nach Satz 2 als Gewinn zuzurechnenden
     Beträge sind bei den anderen Mitunternehmern unter
     Berücksichtigung der für die Zurechnung von Verlu-
     sten geltenden Grundsätze Verlustanteile anzuset-
     zen."

6. In§ 31 werden hinter Absatz 8 die folgenden Absätze
   eingefügt:

       ,,(8 a) Die Vorschriften des § 14 Abs. 6, des § 14 a
     Abs. 8, des § 14 b Abs. 4 und des § 15 Abs. 6 in der
     Fassung der Bekanntmachung vom 22. Dezember
     1978 (BGBI. 1979 1 S. 1), zuletzt geändert durch
     Zweites Kapitel Artikel 7 des Gesetzes vom

     26. November 1979 (BGBI. 1S. 1953), sind letztmals

     für das Wirtschaftsjahr anzuwenden, das dem Wirt-

     schaftsjahr vorangeht, für das § 15 a des Einkom-

     mensteuergesetzes erstmals anzuwenden ist.

       (8 b) Die Vorschrift des § 15 a ist erstmals für das
     Wirtschaftsjahr anzuwenden, für das§ 15 a des Ein-
     kommensteuergesetzes erstmals anzuwenden ist."

                         Artikel 6
               Zonenrandförderungsgesetz
   § 3 des Zonenrandförderungsgesetzes vom 5. Au-
gust 1971 (BGBI. 1S. 1237), zuletzt geändert durch Ar-
tikel 3 des Gesetzes vom 30. Oktober 1978 (BGBI. 1 S.
1693), wird wie folgt geändert:

1. Absatz 3 wird gestrichen.

2.    Die bisherigen Absätze 4 bis 7 werden Absätze 3

      bis 6.

3.    In dem neuen Absatz 5 werden die Worte „Absätze
      1 bis 5" durch die Worte „Absätze 1 bis 4" ersetzt.

4.    In dem neuen Absatz 6 werden die Worte „Absätze
      1 bis 6" durch die Worte „Absätze 1 bis 5" ersetzt;
      der folgende Satz wird angefügt:
      ,,§ 3 Abs. 3 in der vor dem Inkrafttreten des Geset-
      zes zur Änderung des Einkommensteuergesetzes,
      des Körperschaftsteuergesetzes und anderer Ge-
      setze vom 20. August 1980 (BGBI. 1 S. 1545) gel-
      tenden Fassung ist letztmals für das Wirtschafts-

      jahr anzuwenden, das dem Wirtschaftsjahr voran-

      geht, für das § 15 a des Einkommensteuergesetzes

      erstmals anzuwenden ist."

                         Artikel 7

            Entwicklungsländer-Steuergesetz

  Das Entwicklungsländer-Steuergesetz in der Fas-
sung der Bekanntmachung vom 21. Mai 1979 (BGBI. I S.
564) wird wie folgt geändert:

1. § 1 wird wie folgt geändert:
     a) Absatz 7 wird gestrichen.

     b) Der bisherige Absatz 8 wird Absatz 7.
     c) In dem neuen Absatz 7 werden die Worte „Absät-
        ze 1 bis 7" durch die Worte „Absätze 1 bis 6" er-
        setzt.

2. § 2 Abs. 2 wird gestrichen.

3. In § 3 Abs. 4, § 4 Abs. 2 Satz 2 und § 5 Abs. 4 werden
   jeweils die Worte,,§ 1 Abs. 8" durch die Worte,,§ 1
   Abs. 7" ersetzt.

4. § 7 Abs. 2 Satz 2 wird gestrichen.

5. § 11 wird wie folgt geändert:

  a) In Absatz 1 werden die Worte „Absätze 2 und 3"
     durch die Worte „Absätze 2 bis 4" ersetzt.
   b) Der folgende Absatz 4 wird angefügt:

       ,,(4) Die Vorschriften des § 1 Abs. 7 und 8, § 2

      Abs. 2, § 3 Abs. 4, § 4 Abs. 2 Satz 2 und § 5 Abs.

      4 in der Fassung der Bekanntmachung vom

      21. Mai 1979 (BGBI. 1 S. 564) sind letztmals für

      das Wirtschaftsjahr anzuwenden, das dem Wirt-
      schaftsjahr vorangeht, für das § 15 a des Einkom-
      mensteuergesetzes erstmals anzuwenden ist.
      Die Vorschrift des § 7 Abs. 2 Satz 2 ist letztmals
      auf den Bewertungsstichtag anzuwenden, der
      dem Wirtschaftsjahr vorangeht, für das § 15 a des
      Einkommensteuergesetzes erstmals anzuwen-
      den ist."

                       Artikel 8

                  Außensteuergesetz
  Das Außensteuergesetz vom 8. September 1972
(BGBI. 1 S. 1713), zuletzt geändert durch Artikel 3 des
Gesetzes vom 14. Dezember 1976 (BGBI. 1 S. 3341 ) ,

wird wie folgt geändert:

1. Dem § 8 Abs. 1 Nr. 3 wird folgender Halbsatz ange-
   fügt:
  „es sei denn, die Geschäfte werden überwiegend mit
  unbeschränkt Steuerpflichtigen, die nach § 7 an der
  ausländischen Gesellschaft beteiligt sind, oder sol-
  chen Steuerpflichtigen im Sinne des § 1 Abs. 2 na-
  hestehenden Personen betrieben,".

2. § 13 Abs. 2 wird wie folgt geändert:
  a) Satz 1 Nr. 1 erhält folgende Fassung:

     ,, 1. eine unbeschränkt steuerpflichtige Körper-

           schaft, Personenvereinigung oder Vermö-

           gensmasse und".

  b) In Satz 2 werden die Worte „vor dem für die Ermitt-
     lung des Gewinns maßgeblichen Abschlußstich-

     tag" durch die Worte „vor dem Ende des Veranla-
     gungszeitraums oder des davon abweichenden
     Gewi nnermittl ungszeitraums" ersetzt.

3. Dem § 14 wird folgender Absatz 4 angefügt:
    ,,(4) Soweit einem Hinzurechnungsbetrag Zwi-
   scheneinkünfte zugrundeliegen, die einer ausländi-
   schen Gesellschaft (Obergesellschaft) nach den Ab-
   sätzen 1 bis 3 zugerechnet worden sind, können die
   Bestimmungen der Abkommen zur Vermeidung der
   Doppelbesteuerung nach § 1 O Abs. 5 nur dann ange-
   wandt werden, wenn sie auch bei direkter Beteiligung
   des Steuerpflichtigen an der Untergesellschaft, bei
  der diese Einkünfte entstanden sind, anzuwenden
  wären; § 13 Abs. 4 gilt entsprechend. Ausschüttun-
  gen der Obergesellschaft, die auf Grund solcher Ab-
  kommen steuerbefreit sind, berechtigen nicht zur
  Kürzung dieses Teils des Hinzurechnungsbetrags
  ( § 11 Abs. 1) oder zur Erstattung von auf Hinzu-

  rechnungsbeträge entrichteten Steuern (§ 11 Abs.
  2). Schüttet die Untergesellschaft die Zwischenein-
  künfte an die Obergesellschaft aus, so begründet
  dies nicht die Steuerpflicht nach § 7 Abs. 1 und be-
  rechtigt nicht zur Kürzung nach Absatz 2. Steuern,
  die im Staat der Untergesellschaft und der Oberge-
  sellschaft von diesen Ausschüttungen erhoben wer-
  den, sind im Zeitpunkt der Ausschüttung nach § 1O
  Abs. 1 abzuziehen oder nach § 1 2 anzurechnen."

4. § 20 Abs. 4 erhält folgende Fassung:

   ,,(4) Die§§ 8, 13 und 14 sind erstmals anzuwenden
  1. für die Einkommensteuer und Körperschaftsteuer
      für den Veranlagungszeitraum 1980,

  2. für die Gewerbesteuer für den Erhebungszeitraum

     1980."

                      Artikel 9

     Gesetz über steuerliche Maßnahmen bei
  Auslandsinvestitionen der deutschen Wirtschaft

  Das Gesetz über steuerliche Maßnahmen bei Aus-
landsinvestitionen der deutschen Wirtschaft vom
18. August 1969 (BGBI. 1 S. 1211, 1214), geändert
durch Artikel 1O des Gesetzes vom 21. Dezember 1974
(BGBI. 1S. 3656), wird wie folgt geändert:

1. § 2 Abs. 1 erhält folgende Fassung:
    ,,(1) Sind nach einem Abkommen zur Vermeidung
  der Doppelbesteuerung bei einem unbeschränkt
  Steuerpflichtigen aus einer in einem ausländischen
  Staat belegenen Betriebstätte stammende Einkünfte
  aus gewerblicher Tätigkeit von der Einkommensteu-
  er oder Körperschaftsteuer zu befreien, so ist auf An-
  trag des Steuerpflichtigen ein Verlust, der sich nach
  den Vorschriften des Einkommensteuergesetzes bei
  diesen Einkünften ergibt und nach den Vorschriften
  des Einkommensteuergesetzes vom Steuerpflichti-

  gen ausgeglichen oder abgezogen werden könnte,
  wenn die Einkünfte nicht von der Einkommensteuer

  oder Körperschaftsteuer zu befreien wären, bei der
  Ermittlung des Gesamtbetrags der Einkünfte inso-
  weit abzuziehen, als er nach diesem Abkommen zu
  befreiende positive Einkünfte aus gewerblicher Tä-
  tigkeit aus anderen in diesem ausländischen Staat
  belegenen Betriebstätten übersteigt. Soweit der Ver-
  lust dabei nicht ausgeglichen wird, ist bei Vorliegen
  der Voraussetzungen des § 1O d des Einkommen-
  steuergesetzes der Verlustabzug zulässig. Der nach
  Satz 1 abgezogene Betrag ist, soweit sich in einem
  der folgenden Veranlagungszeiträume bei den nach
  diesem Abkommen zu befreienden Einkünften aus
  gewerblicher Tätigkeit aus in diesem ausländischen
  Staat belegenen Betriebstätten insgesamt ein posi-
  tiver Betrag ergibt, in dem betreffenden Veranla-
  gungszeitraum bei der Ermittlung des Gesamtbe-
  trags der Einkünfte wieder hinzuzurechnen. Satz 3 ist
  nicht anzuwenden, wenn der Steuerpflichtige nach-
  weist, daß nach den für ihn geltenden Vorschriften

   des ausländischen Staates ein Abzug von Verlusten
   in anderen Jahren als dem Verlustjahr allgemein
   nicht beansprucht werden kann."

2. § 3 wird wie folgt geändert:

   a) In Absatz 1 Satz 3 erhält der erste Satzteil folgen-

      de Fassung:
      „Die Rücklage darf für das Wirtschaftsjahr des
      Steuerpflichtigen, in dem der Verlust der auslän-
      dischen Tochtergesellschaft entstanden ist, bis
      zur Höhe des Teils des Verlustes gebildet werden,
      der dem Verhältnis der neu erworbenen Anteile
      zum Nennkapital dieser Gesellschaft entspricht;"
   b) Absatz 2 Nr. 4 erhält folgende Fassung:
      „4. die Voraussetzungen der Nummern 2 und 3

          durch Vorlage sachdienlicher Unterlagen,
          insbesondere Bilanzen und Ergebnisrech-
          nungen und etwaige Geschäftsberichte der
          ausländischen Tochtergesellschaft, nachge-
          wiesen werden; auf Verlangen sind diese Un-

          terlagen mit dem im Staat der Geschäftslei-

          tung oder des Sitzes vorgeschriebenen oder
          üblichen Prüfungsvermerk einer behördlich

          anerkannten Wirtschaftsprüfungsstelle oder
          einer vergleichbaren Stelle vorzulegen,".

  c) Dem Absatz 3 Nr. 1 wird folgender Halbsatz ange-
     fügt:
      „soweit er die Verlustteile, die bei der Bildung der
      Rücklage nach Absatz 1 Satz 3 zweiter Halbsatz
      und Satz 4 unberücksichtigt geblieben sind, oder
      den Auflösungsbetrag im Sinne der Nummer 2
      übersteigt,".

3. § 7 wird wie folgt geändert:

  a) In Absatz 1 werden die Worte „des Absatzes 2"
     durch die Worte „der Absätze 2 bis 4" ersetzt.
  b) Die folgenden Absätze 3 und 4 werden angefügt:
      ,,(3) Die Vorschrift des§ 2 Abs. 1 ist erstmals auf
     Verluste anzuwenden, die in dem nach dem
     31. Dezember 1979 beginnenden Wirtschaftsjahr
     entstehen.

        (4) Die Vorschriften des § 3 Abs. 1 Satz 3,

      Abs. 2 Nr. 4 und Abs. 3 Nr. 1 sind erstmals für das
      Wirtschaftsjahr anzuwenden, das nach dem

      31 . Dezember 1979 endet."

                       Artikel 10

      Gesetz über Kapitalanlagegesellschaften
  Das Gesetz über Kapitalanlagegesellschaften in der
Fassung der Bekanntmachung vom 14. Januar 1970
(BGBl.1 S. 127), zuletzt geändert durch Artikel 2 des
Gesetzes vom 6. September 1976 (BGBl.1 S. 2641 ),
wird wie folgt geändert:

1. § 40 Abs. 4 wird wie folgt geändert:

   a) Satz 3 erhält folgende Fassung:
      ,,Der Höchstbetrag der anrechenbaren ausländi-
      schen Steuern ist für die Ausschüttungen aus je-
      dem einzelnen Wertpapier-Sondervermögen zu-
      sammengefaßt zu berechnen."
1554                                Bundesgesetzblatt, Jahrgang 1980, Teil 1

  b) Folgender Satz 5 wird angefügt:
     ,,§ 34 c Abs. 2 und 3 des Einkommensteuerge-
     setzes ist sinngemäß anzuwenden."

2. § 41 Abs. 1 Nr. 5 erhält folgende Fassung:
  ,,5. den Betrag der nach § 34 c Abs. 1 des Einkom-
       mensteuergesetzes anrechenbaren und nach
       § 34 c Abs. 3 des Einkommensteuergesetzes
       abziehbaren ausländischen Steuern, der auf die
       in den Ausschüttungen enthaltenen Einkünfte im
       Sinne des § 40 Abs. 4 entfällt."

3. Dem § 43 wird folgender Absatz 5 angefügt:

   ,,(5) Die Vorschriften des§ 40 Abs. 4 sind erstmals
  anzuwenden für Ausschüttungen auf Anteilscheine
  an einem Wertpapier-Sondervermögen, die nach
  dem 31. Dezember 1979 zufließen, und für die nicht
  zur Kostendeckung oder Ausschüttung verwendeten
  Einnahmen des Wertpapier-Sondervermögens erst-
  mals für das Geschäftsjahr, das nach dem 31. De-
  zember 1979 endet."

                      Artikel 11

      Gesetz über den Vertrieb ausländischer
    lmvestmentanteile und über die Besteuerung
                  der Erträge aus
         ausländischen lnvestmentantei len

  Das Gesetz über den Vertrieb ausländischer Invest-
mentanteile und über die Besteuerung der Erträge aus
ausländischen Investmentanteilen vom 28. Juli 1969
(BGBI. I S. 986), zuletzt geändert durch Artikel 73 des
Gesetzes vom 14. Dezember 1976 (BGBI. 1 S. 3341 ),
wird wie folgt geändert:

1. Dem § 19 Abs. 1 wird folgender Satz 4 angefügt:

  „Auf Abzugsteuern im Sinne des Satzes 1 ist § 34 c
  Abs. 2 des Einkommensteuergesetzes sinngemäß
  anzuwenden."
2. In § 20 Abs. 2 Satz 2 wird die Jahreszahl „1976"
   durch die Jahreszahl „1979" ersetzt.

                      Artikel 12
             Umwandlungssteuergesetz
  Das Gesetz über steuerliche Maßnahmen bei Ände-

rung der Unternehmensform vom 6. September 1976
(BGBI. 1 S. 2641, 2643) wird wie folgt geändert:

1. § 5 Abs. 3 erhält folgende Fassung:
    ,,(3) Der Gewinn der übernehmenden Personenge-
   sellschaft erhöht sich in dem Wirtschaftsjahr, in dem
   das Vermögen nach § 2 als übergegangen gilt, um
   die nach § 1 2 anzurechnende Körperschaftsteuer
   und um einen Sperrbetrag im Sinne des§ 50 c des
   Einkommensteuergesetzes.''

2. § 15 Abs. 2 wird wie folgt geändert:

   a) Hinter Satz 2 wird folgender Satz 3 eingefügt:
      ,,Die Hinzurechnung unterbleibt, soweit eine Ge-
      winnminderung, die sich durch den Ansatz der An-

     teile mit dem niedrigeren Teilwert ergeben hat,
     nach § 50 c des Einkommensteuergesetzes nicht
     anerkannt worden ist."
  b) Die bisherigen Sätze 3 und 4 werden Sätze 4
     und 5.

3. Dem § 16 wird folgender Absatz 4 angefügt:
    ,,(4) In den Fällen der Absätze 1 bis 3 ist§ 50 c des
  Einkommensteuergesetzes auch auf die Anteile an-
  zuwenden, die an die Stelle der Anteile an der über-
  tragenden Kapitalgesellschaft treten."

4. § 28 erhält folgende Fassung:

                          ,,§ 28
     (1) Die vorstehende Fassung dieses Gesetzes ist
  vorbehaltlich der Absätze 2 und 3 auf den Übergang
  von Vermögen anzuwenden, dem als steuerlicher
  Übertragungsstichtag ein nach dem 31. Dezember
  1976 liegender Tag zugrunde gelegt wird. In den Fäl-
  len des Dritten Teils ist die vorstehende Fassung die-
  ses Gesetzes bereits für steuerliche Übertragungs-
  stichtage vor dem 1. Januar 1977 anzuwenden,

  wenn der Stichtag in ein vom Kalenderjahr abwei-
  chendes Wirtschaftsjahr der übernehmenden Kör-
  perschaft fällt, das nach dem 31. Dezember 1976 ab-
  läuft.

    (2) § 5 Abs. 3 ist erstmals anzuwenden, wenn der
  steuerliche Übertragungsstichtag nach dem 31. De-
  zember 1979 liegt.
    (3) § 15 Abs. 2 und § 16 Abs. 4 sind erstmals an-
  zuwenden, wenn der steuerliche Übertragungsstich-
  tag in ein Wirtschaftsjahr der übernehmenden Kör-
  perschaft fällt, das nach dem 31. Dezember 1979 ab-
  läuft.

     (4) § 23 des Gesetzes über steuerliche Maßnah-
  men bei Änderung der Unternehmensform vom
  14. August 1969 (BGBI. I S. 1163), geändert durch
  das Einführungsgesetz zum Einkommensteuerre-
  formgesetz vom 21. Dezember 1974 (BGBI. I
  S. 3656), ist in den Fällen weiter anzuwenden, in
  denen der Vertrag über die Geschäftsveräußerung in
  der Zeit vom 9. Mai 1973 bis 30. November 1973 ab-
  geschlossen worden ist."

                      Artikel 13

                  Abgabenordnung
  Die Abgabenordnung vom 16. März 1976 (BGBI. 1
S. 613; 1977 1S. 269), zuletzt geändert durch Artikel 2
des Gesetzes vom 18. August 1980 (BGBI. 1 S. 1537),
wird wie folgt geändert:

1 . § 46 Abs. 6 wird wie folgt geändert:

   a) Der bisherige Satz 1 wird durch folgende Sätze
      ersetzt:
      „Ein Pfändungs- und Überweisungsbeschluß
      oder eine Pfändungs- und Einziehungsverfügung
      dürfen nicht erlassen werden, bevor der Anspruch
      entstanden ist. Ein entgegen diesem Verbot er-
      wirkter Pfändungs- und Überweisungsbeschluß
     oder erwirkte Pfändungs- und Einziehungsverfü-
     gung sind nichtig."
  b) Der bisherige Satz 2 wird Satz 3.

2. § 155 wird wie folgt geändert:

  a) Absatz 2 erhält folgende Fassung:
      ,,(2) Ein Steuerbescheid kann erteilt werden,
     auch wenn ein Grundlagenbescheid noch nicht
     erlassen wurde.''
  b) Die bisherigen Absätze 2 und 3 werden Absätze 3
     und 4.

3. § 162 wird folgender Absatz 3 angefügt:
   ,,(3) In den Fällen des§ 155 Abs. 2 können die in ei-

  nem Grundlagenbescheid festzustellenden Besteue-
  rungsgrundlagen geschätzt werden."

4. § 287 wird folgender Absatz 4 angefügt:
   ,,(4) Für die richterliche Anordnung einer Durchsu-
  chung ist das Amtsgericht zuständig, in dessen Be-
  zirk die Durchsuchung vorgenommen werden soll."

                      Artikel 14
    Einkommensteuer-Durchführungsverordnung
  Die Einkommensteuer-Durchführungsverordnung in
der Fassung der Bekanntmachung vom 5. Dezember

1977 (BGBl.1 S. 2443), zuletzt geändert durch die Ver-
ordnung vom 16. Juli 1980 (BGBI. 1 S. 1017), wird wie
folgt geändert:

1. § 68 b wird aufgehoben.

2. § 68 f wird aufgehoben.

3. § 68 g wird aufgehoben.

4. In § 84 wird der folgende Absatz 2 b eingefügt:

   ,,(2 b) § 68 b, § 68 f und § 68 g sind letztmals für
  den Veranlagungszeitraum 1979 anzuwenden.''

                      Artikel 15

                    Berlin-Klausel
  Dieses Gesetz gilt nach Maßgabe des § 12 Abs. 1 des
Dritten Überleitungsgesetzes auch im Land Berlin.
Rechtsverordnungen, die auf Grund dieses Gesetzes
erlassen werden, gelten im Land Berlin nach § 14 des
Dritten Überleitungsgesetzes.

                      Artikel 16
                     Inkrafttreten
  Dieses Gesetz tritt am Tage nach der Verkündung in
Kraft.
                               Das vorstehende Gesetz wird hiermit ausgefertigt und
                             wird im Bundesgesetzblatt verkündet.

                               Bonn, den 20. August 1980
                                             Der Bundespräsident
                                                  Carstens
                                         Für den Bundeskanzler
                                      Der Bundesminister
der Justiz
                                                Dr. Vogel
                                    Der Bundesminister der Finanzen
                                            Hans Matthöfer
Herkunft dieses Textes
Quelle: Bundesgesetzblatt, BGBl. 1980 I S. 1545. Gesetze, Verordnungen und amtliche Bekanntmachungen sind amtliche Werke (§ 5 Abs. 1 UrhG) und genießen keinen Urheberrechtsschutz. Der Text ist unverändert wiedergegeben (§ 62 UrhG); Herkunft und Prüfwerte stehen hier (§ 63 UrhG).
Ableitung: issue-pdf-decol ·
Prüfwert des Textes 280860174b6d504b….