Gesetze / Gesetzblätter
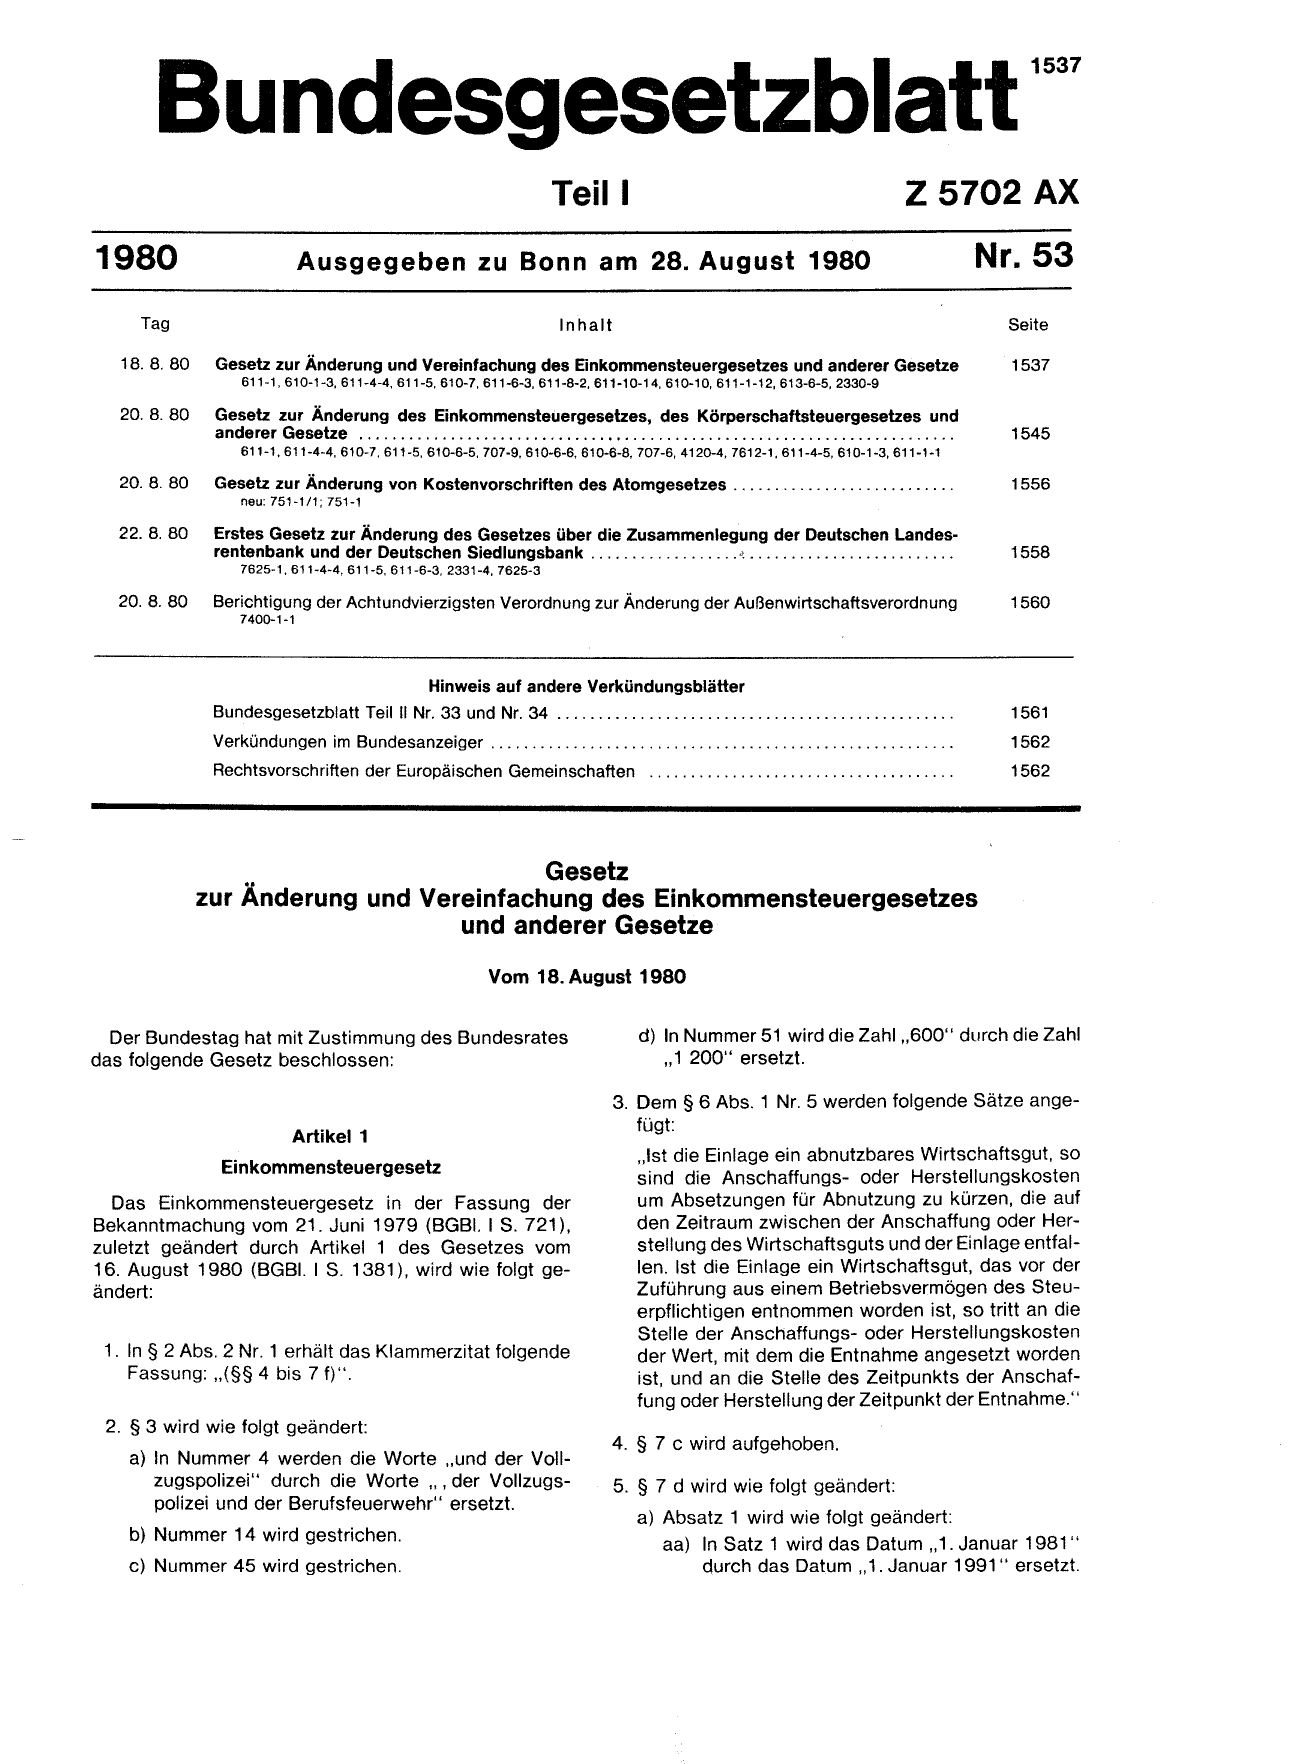
Bundesgesetzblatt, Teil I, Jahrgang 1980, S. 1537
BGBl. 1980 I S. 1537 · 40.305 Zeichen · Textauszug aus unserem Bestand.
Textauszug (durchsuchbar)
                                                                                        Teil 1
1980                             Ausgegeben zu Bonn am 28. August 1980
     Tag                                                                                 Inhalt

   18. 8. 80    Gesetz zur Änderung und Vereinfachung des Einkommensteuergesetzes und anderer Gesetze
                   1537

Z 5702 AX
               Nr. 53
                 Seite

                 1537
                     611-1, 610-1-3, 611-4-4, 611-5, 610-7, 611-6-3, 611-8-2, 611-10-14, 610-10, 611-1-12, 613-6-5, 2330-9

   20. 8. 80    Gesetz zur Änderung des Einkommensteuergesetzes, des Körperschaftsteuergesetzes und
                anderer Gesetze . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . .

. . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . .     1545
                     611-1, 611-4-4, 610-7, 611-5, 610-6-5, 707-9, 610-6-6, 610-6-8, 707-6, 4120-4, 7612-1, 611-4-5, 610-1-3, 611-1-1

  20. 8. 80     Gesetz zur Änderung von Kostenvorschriften des Atomgesetzes . . . . . . . . . . . . . .
                     neu: 751-1/1; 751-1

  22. 8. 80     Erstes Gesetz zur Änderung des Gesetzes über die Zusammenlegung der Deutschen Landes-

. . . . . . . . . . . . .                                                   1556
                rentenbank und der Deutschen Siedlungsbank .................. -: . . . . . . . . . . . . . . . . . . . . . . . . .                                                  1558
                     7625-1 , 611-4-4, 611-5, 611-6-3, 2331-4, 7625-3
  20. 8. 80     Berichtigung der Achtundvierzigsten Verordnung zur Änderung der Außenwirtschaftsverordnung                                                                          1560
                     7400-1-1

                                                             Hinweis auf andere Verkündungsblätter
                Bundesgesetzblatt Teil II Nr. 33 und Nr. 34 . . . . . . . . . . . . . . . . . . . . . .

. . . . . . . . . . . . . . . . . . . . . . . . . .                         1561
                Verkündungen im Bundesanzeiger . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . .                      1562
                Rechtsvorschriften der Europäischen Gemeinschaften . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . .                                        1562

                                          Gesetz
               zur Änderung und Vereinfachung des Einkommensteuergesetzes
                                   und anderer Gesetze
                                                                          Vom 18. August 1980

  Der Bundestag hat mit Zustimmung des Bundesrates
das folgende Gesetz beschlossen:

                                                                                                     3.

                                Artikel 1

                 Einkommensteuergesetz

  Das Einkommensteuergesetz in der Fassung der
Bekanntmachung vom 21. Juni 1979 (BGBI. 1 S. 721 ),
zuletzt geändert durch Artikel 1 des Gesetzes vom
16. August 1980 (BGBI. 1 S. 1381), wird wie folgt ge-
ändert:

 1. In§ 2 Abs. 2 Nr. 1 erhält das Klammerzitat folgende
    Fassung:,,(§§ 4 bis 7 f)".

 2. § 3 wird wie folgt geändert:
                                                                                                     4.
    a) In Nummer 4 werden die Worte „und der Voll-
       zugspolizei" durch die Worte ,, , der Vollzugs-                                               5.
       polizei und der Berufsfeuerwehr" ersetzt.

    b) Nummer 14 wird gestrichen.
    c) Nummer 45 wird gestrichen.

  d) In Nummer 51 wird die Zahl „600" durch die Zahl
     ,, 1 200" ersetzt.

Dem § 6 Abs. 1 Nr. 5 werden folgende Sätze ange-
fügt:

  „Ist die Einlage ein abnutzbares Wirtschaftsgut, so

  sind die Anschaffungs- oder Herstellungskosten
  um Absetzungen für Abnutzung zu kürzen, die auf
  den Zeitraum zwischen der Anschaffung oder Her-
  stellung des Wirtschaftsguts und der Einlage entfal-
  len. Ist die Einlage ein Wirtschaftsgut, das vor der
  Zuführung aus einem Betriebsvermögen des Steu-
  erpflichtigen entnommen worden ist, so tritt an die
  Stelle der Anschaffungs- oder Herstellungskosten
  der Wert, mit dem die Entnahme angesetzt worden
  ist, und an die Stelle des Zeitpunkts der Anschaf-
  fung oder Herstellung der Zeitpunkt der Entnahme.''

§ 7 c wird aufgehoben.

§ 7 d wird wie folgt geändert:

  a) Absatz 1 wird wie folgt geändert:
     aa) In Satz 1 wird das Datum „ 1. Januar 1981 "
         durch das Datum „ 1. Januar 1991" ersetzt.
1538                                 Bundesgesetzblatt, Jahrgang 1980, Teil 1

       bb) In Satz 2 wird der Strichpunkt durch einen
           Punkt ersetzt und der zweite Halbsatz ge-
           strichen.
       cc) Folgender Satz wird angefügt:
            ,,Nachträgliche Anschaffungs- oder Herstel-
            lungskosten, die vor dem 1. Januar 1991
            entstanden sind, können abweichend von
            § 7 a Abs. 1 so behandelt werden, als wären
            sie im Wirtschaftsjahr der Anschaffung oder
            Herstellung entstanden."
  b) In Absatz 2 Nr. 1 werden die Worte „ausschließ-
     lich oder fast ausschließlich" durch die Worte
     ,,zu mehr als 70 vom Hundert" ersetzt.
  c) Dem Absatz 3 wird folgender Satz angefügt:
       „Die Anwendung des Satzes 1 ist nicht dadurch
       ausgeschlossen, daß die Wirtschaftsgüter zu-
       gleich für Zwecke des innerbetrieblichen Um-
       weltschutzes verwendet werden."

  d) Absatz 4 wird wie folgt geändert:

       aa) In Satz 1 wird das Datum „ 1. Januar 1981 "
           durch das Datum „ 1. Januar 1991" ersetzt.
       bb) In Satz 2 werden hinter dem Wort „Herstel-
           lungskosten" die Worte „nach dem 31. De-
           zember 197 4 und vor dem 1. Januar 1991"
           eingefügt.
       cc) Satz 3 wird gestrichen.
  e) In Absatz 7 Satz 1 wird das Datum „ 1. Januar
     1981" durch das Datum „1. Januar 1991" er-
     setzt.

  f) Absatz 8 Satz 1 erhält folgende Fassung:

       „Die erhöhten Absetzungen nach den Absätzen
       1 bis 7 können nicht für Wirtschaftsgüter in An-
       spruch genommen werden, die in Betrieben oder
       Betriebstätten verwendet werden, die in den letz-
       ten zwei Jahren vor dem Beginn des Kalender-
       jahrs, in dem das Wirtschaftsgut angeschafft
       oder hergestellt worden ist, errichtet worden
       sind."

6. In § 9 Abs. 1 Nr. 7 erhält das Klammerzitat folgende
   Fassung:
  ,,(§ 7 Abs. 1 und 4 bis 6, § 7 a Abs. 1 bis 3, 5 und 8,
  §§ 7 b, 54)".

7. § 10 wird wie folgt geändert:
  a) Absatz 2 Nr. 1 erhält folgende Fassung:
     „ 1. - wenn es sich um Versicherungsbeiträge
          mit Sparanteil oder Bausparbeiträge handelt
          - weder unmittelbar noch mittelbar in wirt-
          schaftlichem Zusammenhang mit der Auf-
          nahme eines Kredits stehen,".
  b) In Absatz 4 wird Satz 4 gestrichen.

8. § 10 b wird wie folgt geändert:
  a) In Absatz 1 Satz 2 werden das Wort „und" durch
     einen Beistrich ersetzt und hinter dem Wort
     „staatspolitische" die Worte „und als besonders
     förderungswürdig anerkannte kulturelle" einge-
     fügt.

    b) In Absatz 2 werden die Zahl „600" durch die Zahl
       „ 1 800" und die Zahl „ 1 200" durch die Zahl
       ,,3 600'' ersetzt.

 9. In § 19 Abs. 2 Nr. 2 werden nach den Worten „das
    62. Lebensjahr" die Worte „oder, wenn er Schwer-
    behinderter ist, das 60. Lebensjahr" eingefügt.

10. § 29 wird aufgehoben.

11. § 31 Abs. 2 wird gestrichen.

1 2. § 32 Abs. 4 Satz 1 wird wie folgt geändert:
    a) Die Nummern 1 und 2 werden durch folgende
       Nummer 1 ersetzt:
       ,, 1. Kinder, die im ersten Grad mit dem Steuer-
             pflichtigen verwandt sind,".

    b) Die Nummern 3 und 4 werden Nummern 2 und 3.

    c) Die neue Nummer 3 erhält folgende Fassung:

      ,,3. Stiefkinder, die der Steuerpflichtige in sei-
           nen Haushalt aufgenommen hat, solange die
           Ehe besteht, durch die das Stiefkindschafts-
           verhältnis begründet worden ist.''

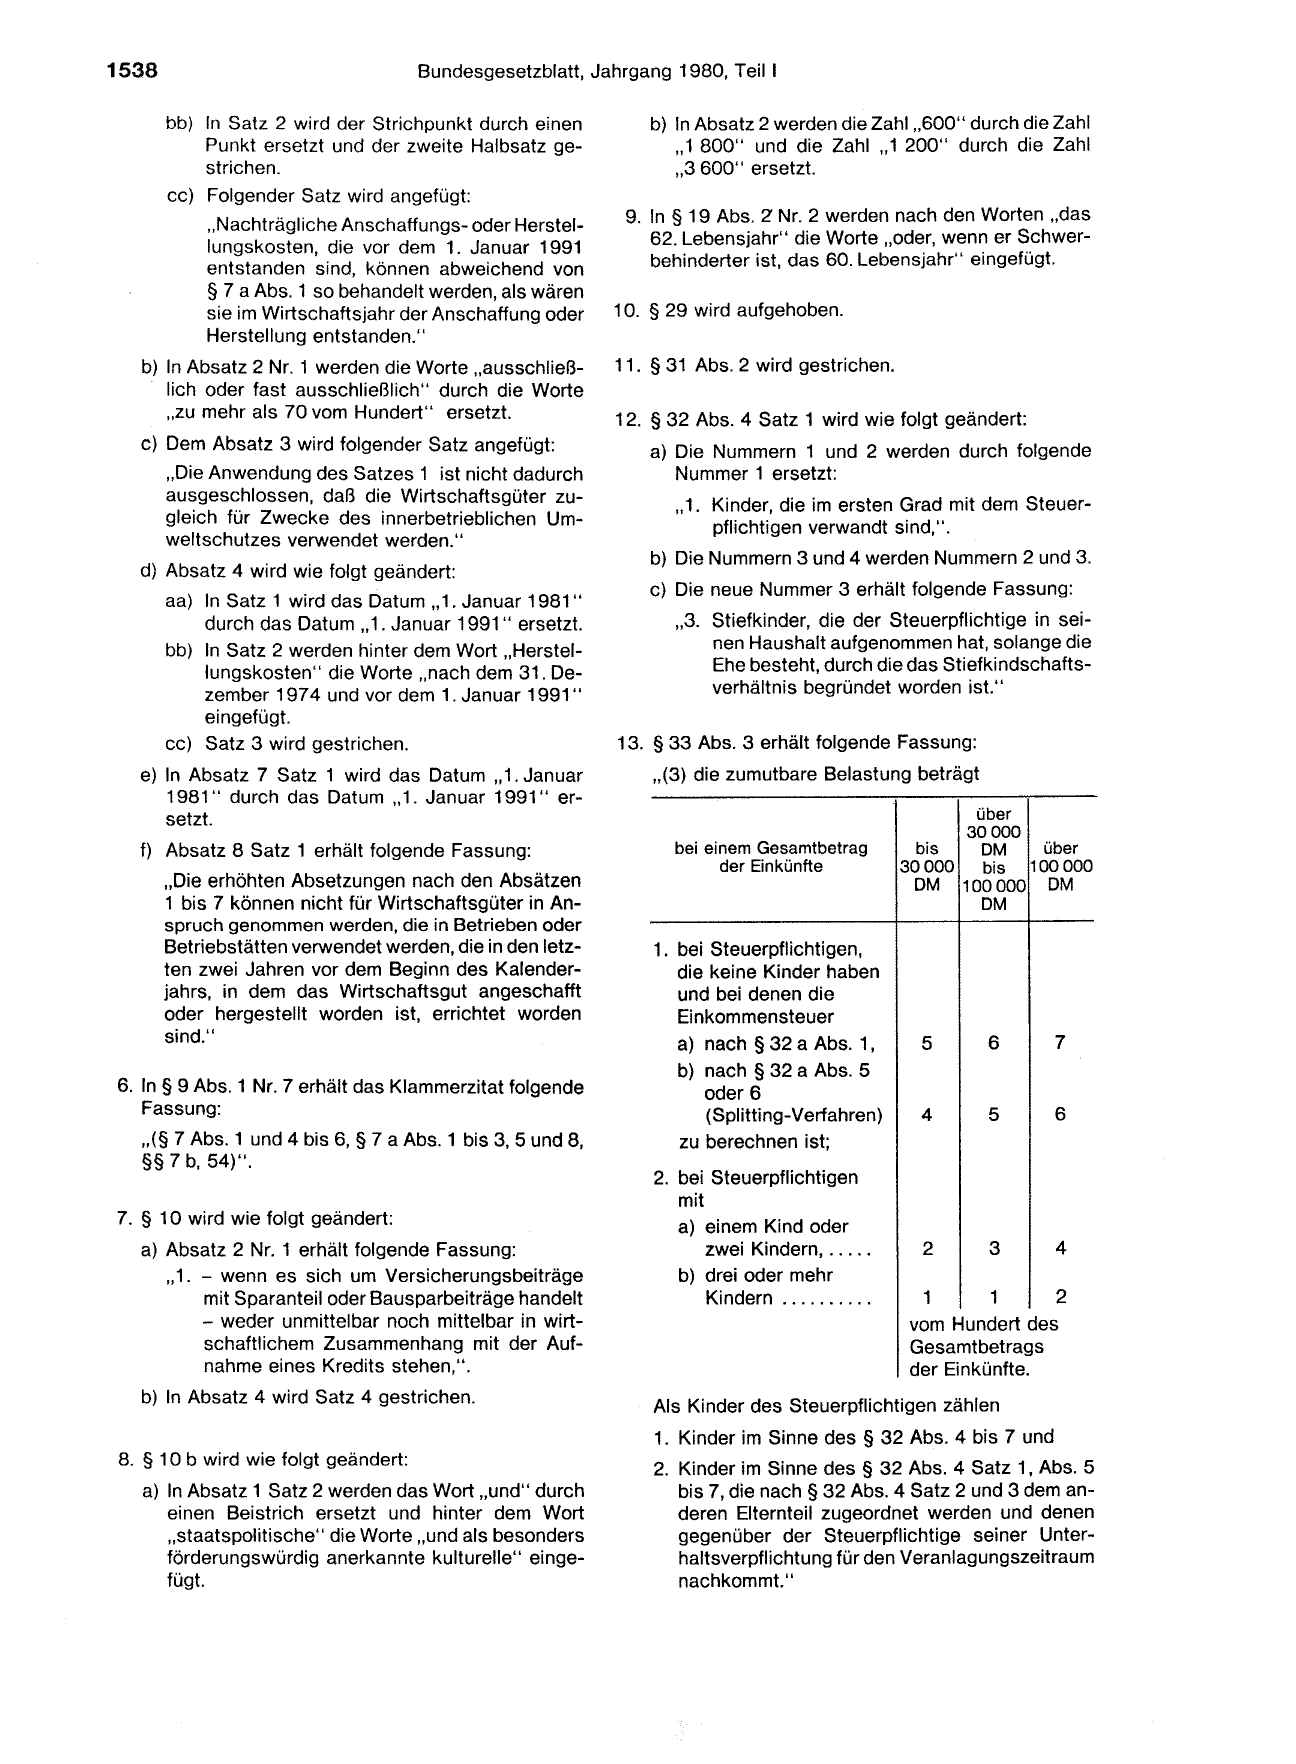
13. § 33 Abs. 3 erhält folgende Fassung:
    ,,(3) die zumutbare Belastung beträgt

                                           über
                                          30000
      bei einem Gesamtbetrag         bis   DM    über
            der Einkünfte          30 000   bis 100 000
                                    DM 100000 DM
                                           DM

    1. bei Steuerpflichtigen,
       die keine Kinder haben
       und bei denen die
       Einkommensteuer
       a) nach § 32 a Abs. 1,        5      6      7
       b) nach§ 32 a Abs. 5
          oder 6
          (Splitting-Verfahren)      4      5      6
       zu berechnen ist;

    2. bei Steuerpflichtigen
       mit
       a) einem Kind oder
           zwei Kindern, .....       2      3      4
       b) drei oder mehr
           Kindern ......... .                    2
                                   vom Hundert des
                                   Gesamtbetrags
                                   der Einkünfte.
    Als Kinder des Steuerpflichtigen zählen
    1. Kinder im Sinne des § 32 Abs. 4 bis 7 und
    2. Kinder im Sinne des§ 32 Abs. 4 Satz 1, Abs. 5
       bis 7, die nach§ 32 Abs. 4 Satz 2 und 3 dem an-
       deren Elternteil zugeordnet werden und denen
       gegenüber der Steuerpflichtige seiner Unter-
       haltsverpflichtung für den Veranlagungszeitraum
       nachkommt."

14. § 33 a Abs. 2 wird wie folgt geändert:
    a) In Satz 1 Nr. 1 Buchstabe b und Nr. 2 werden je-
       weils die Worte „zur Berufsausbildung" gestri-
       chen.
    b) Satz 2 erhält folgende Fassung:
       ,,Die Ausbildungsfreibeträge vermindern sich je-
       weils um die eigenen Einkünfte und Bezüge des
       Kindes, die zur Bestreitung seines Unterhalts
       oder seiner Berufsausbildung bestimmt oder ge-
       eignet sind, soweit diese 2 400 Deutsche Mark

       im Kalenderjahr übersteigen."

15. Dem § 37 wird folgender Absatz 5 angefügt:
      ,,(5) Vorauszahlungen sind nur festzusetzen,
    wenn sie mindestens 400 Deutsche Mark im Kalen-
    derjahr und mindestens 100 Deutsche Mark für ei-
    nen Vorauszahlungszeitpunkt betragen. Festge-
    setzte Vorauszahlungen sind nur zu erhöhen, wenn
    sich der Erhöhungsbetrag im Falle des Absatzes 3
    Sätze 2 bis 4 für einen Vorauszahlungszeitpunkt auf
    mindestens 100 Deutsche Mark, im Falle des Ab-
    satzes 4 auf mindestens 5 000 Deutsche Mark be-
    läuft."

16. § 38 c Abs. 1 Nr. 4 Buchstabe d wird gestrichen.

17. § 40 a Abs. 3 Satz 2 wird gestrichen.

18. In§ 41 a Abs. 2 werden die Zahl „360" jeweils durch
    die Zahl „600" und die Zahl „2 400" durch die Zahl
    ,,6 000'' ersetzt.

19. In § 41 b Abs. 2 wird in Nummer 1 die Zahl „26 000"

    durch die Zahl „30 000" und in Nummer 2 die Zahl

    ,,50 000" durch die Zahl „58 000" ersetzt.

20. Der VII. Abschnitt und § 48 werden aufgehoben.

21. § 51 wird wie folgt geändert:

    a) Absatz 1 wird wie folgt geändert:

       aa) In Nummer 2 werden die Buchstaben 1, o und

           v gestrichen.
       bb) In Nummer 3 werden die Zitate,,§ 29 Abs. 1
           und 2, § 31 Abs. 2," gestrichen.
    b) In Absatz 4 Nr. 1 Buchstabe c werden hinter dem
       Wort „die" die Worte „Erklärungen zur Einkom-
       mensbesteuerung sowie die" eingefügt.

22. § 52 wird wie folgt geändert:
    a) Absatz 2 a erhält folgende Fassung:
        ,,(2 a) § 3 Nr. 4 ist erstmals für den Veranla-
       gungszeitraum 1980 anzuwenden.''
    b) Absatz 2 a in der Fassung des Gesetzes zur Än-
       derung der Abgabenordnung und des Einkom-
       mensteuergesetzes vom 25. Juni 1980 (BGBI. 1
       S. 731) wird Absatz 2 b.
    c) Absatz 2 b in der Fassung des Steuerent-
       lastungsgesetzes 1981 vom 16. August 1980
       (BGBI. 1 S. 1381) wird Absatz 2 c.

d) Folgender Absatz 2 d wird eingefügt:
     ,,(2 d) § 3 Nr. 51 ist erstmals für das Kalender-
   jahr 1980 anzuwenden."
e) Folgender Absatz 4 a wird eingefügt:
      ,, (4 a) § 6 Abs. 1 Nr. 5 Satz 2 und 3 ist erstmals
    auf Einlagen nach dem 31. Dezember 1979 anzu-
    wenden."
f) Folgender Absatz 10 a wird eingefügt:
      ,,(10 a) § 7 d ist erstmals anzuwenden

    1. bei Wirtschaftsgütern, die nach dem 31. De-

          zember 1980 angeschafft oder hergestellt
          worden sind,
    2. bei nachträglichen Anschaffungskosten, die
          nach dem 31. Dezember 1980 entstanden
          sind, sowie bei nachträglichen Herstellungs-
          arbeiten, die nach dem 31. Dezember 1980
          abgeschlossen worden sind,
    3. bei nach dem 31. Dezember 1980 aufgewen-
          deten Anzahlungen auf Anschaffungskosten
          sowie bei nach dem 31. Dezember 1980 ent-
          standenen Teilherstellungskosten und
    4. bei Rechten auf Mitbenutzung von Wirt-
          schaftsgütern im Sinne des§ 7 d Abs. 7, die
          nach dem 31 . Dezember 1980 erworben wor-
          den sind.
    Bei vor dem 1. Januar 1981 angeschafften oder
    hergestellten Wirtschaftsgütern, entstandenen

    nachträglichen Anschaffungskosten, abge-
    schlossenen nachträglichen Herstellungsarbei-
    ten oder erworbenen Rechten auf Mitbenutzung
    von Wirtschaftsgütern ist § 7 d in der Fassung
    des Einkommensteuergesetzes 1979 (BGBI. 1
    S. 721) weiter anzuwenden; dasselbe gilt bei vor
    dem 1. Januar 1981 aufgewendeten Anzahlun-

    gen auf Anschaffungskosten sowie bei vor dem

    1. Januar 1981 entstandenen Teilherstellungs-

    kosten."
 g) Folgender Absatz 12 a wird eingefügt:

      ,,(12 a) § 10 Abs. 2 Nr. 1 ist erstmals für den
    Veranlagungszeitraum 1980 anzuwenden."

h) Absatz 14 erhält folgende Fassung:

    ,,(14) § 10 Abs. 4 ist erstmals für den Veranla-

   gungszeitraum 1980 anzuwenden.''

i) In Absatz 15 wird das Datum „ 1. Januar 1979"
   durch das Datum „ 1. Januar 1981 " ersetzt.
j) In Absatz 16 wird das Datum „ 1. Januar 1979"
   durch das Datum „1. Januar 1981" ersetzt.
k) Folgender Absatz 17 a wird eingefügt:
      ,,(17 a) § 10 b Abs. 1 Satz 2 und Abs. 2 ist erst-
    mals für den Veranlagungszeitraum 1980 anzu-
    wenden."
1) Absatz 20 a erhält folgende Fassung:
      ,,(20 a) § 19 Abs. 2 Nr. 2 ist erstmals für das Ka-
    lenderjahr 1980 anzuwenden."
m) Absatz 20 a in der Fassung des Steuerent-
   lastungsgesetzes 1981 vom 16. August 1980
   (BGBI. 1 S. 1381) wird Absatz 20 b.
n) Folgender Absatz 22 b wird eingefügt:
     ,,(22 b) § 33 Abs. 3 ist erstmals für den Veran-
   lagungszeitraum 1980 anzuwenden.''
1540                                  Bundesgesetzblatt, Jahrgang

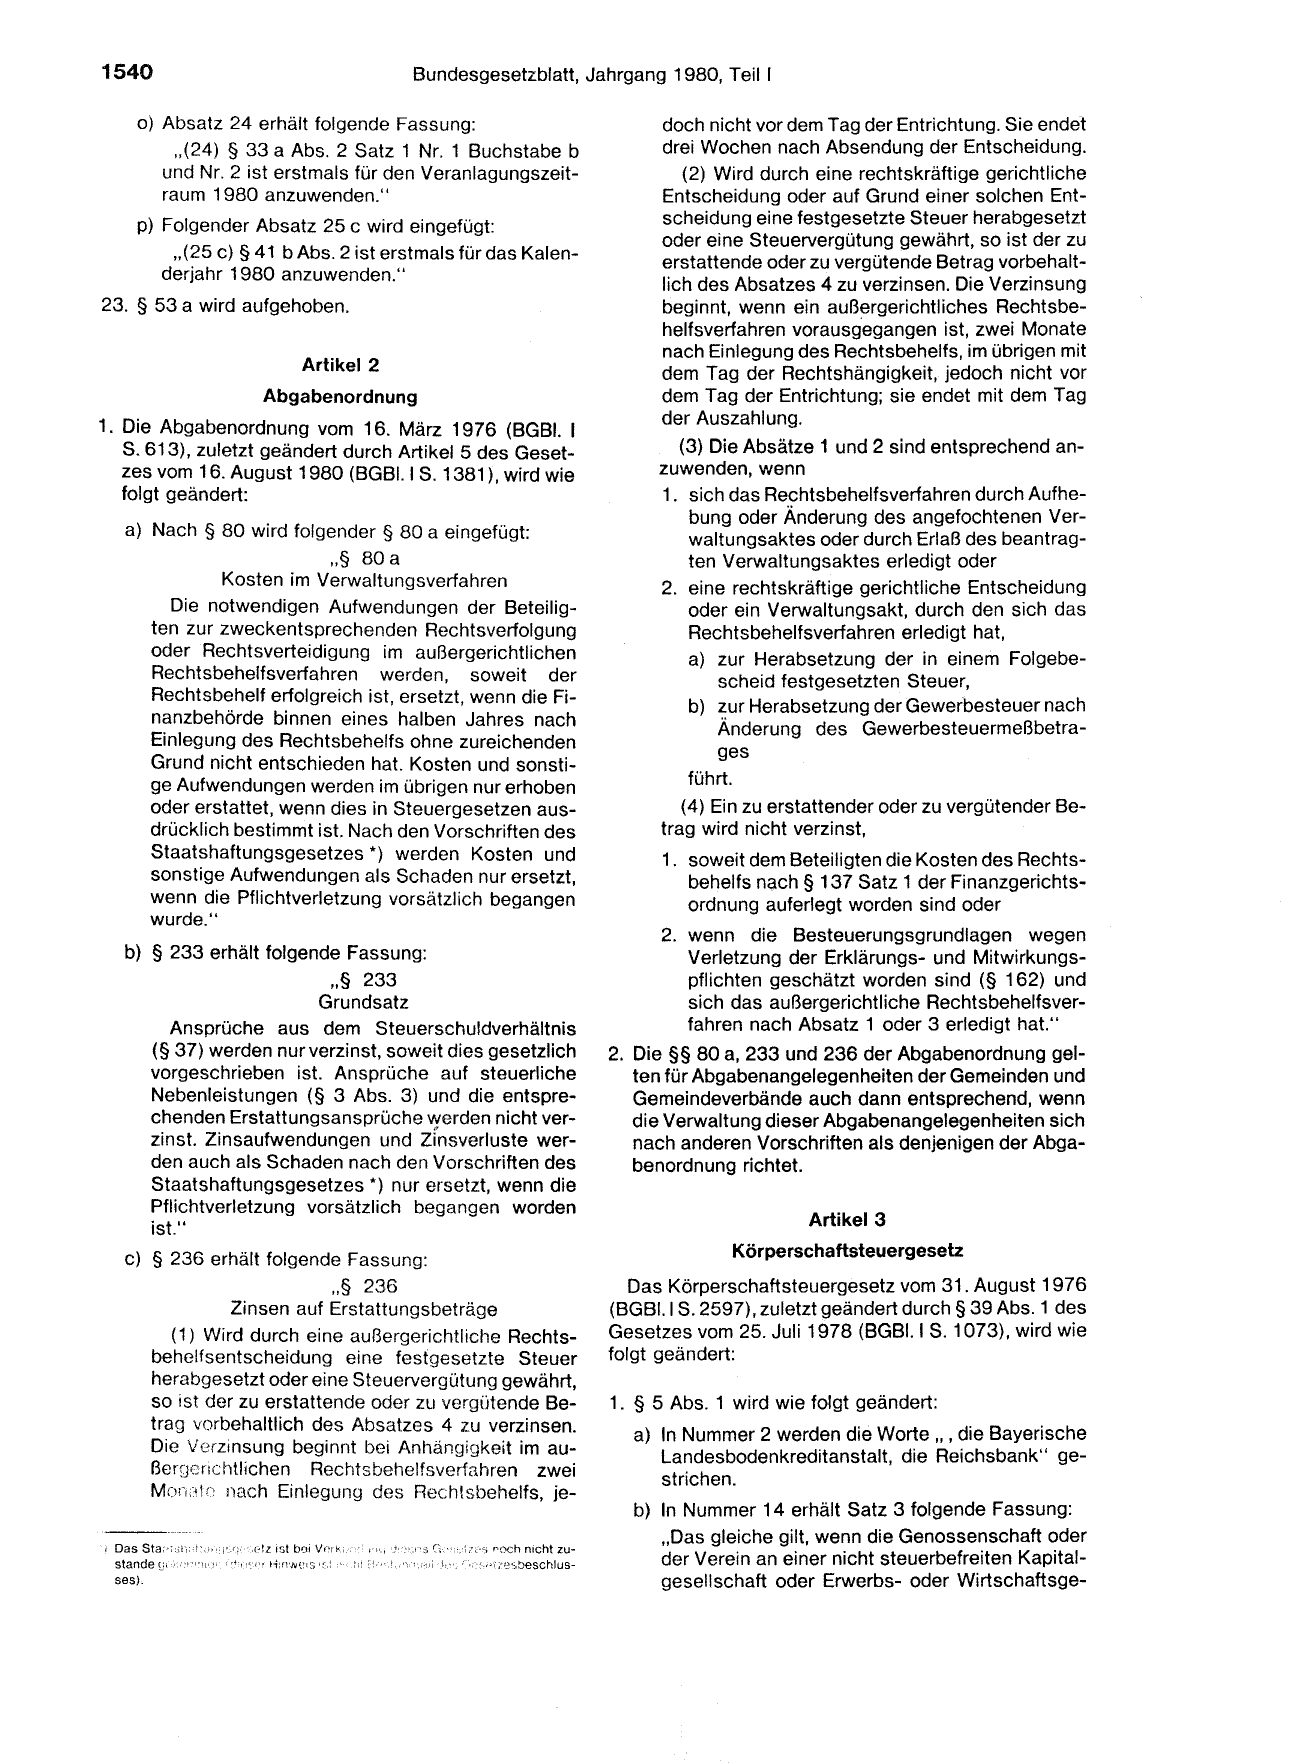
     o) Absatz 24 erhält folgende Fassung:
          ,,(24) § 33 a Abs. 2 Satz 1 Nr. 1 Buchstabe b
        und Nr. 2 ist erstmals für den Veranlagungszeit-
        raum 1980 anzuwenden."
     p) Folgender Absatz 25 c wird eingefügt:

         ,,(25 c) § 41 b Abs. 2 ist erstmals für das Kalen-

        derjahr 1980 anzuwenden."

23. § 53 a wird aufgehoben.

                         Artikel 2
                    Abgabenordnung

1. Die Abgabenordnung vom 16. März 1976 (BGBI. 1
   S. 613), zuletzt geändert durch Artikel 5 des Geset-
   zes vom 16. August 1980 (BGBI. 1 S. 1381 ), wird wie
   folgt geändert:

   a) Nach § 80 wird folgender § 80 a eingefügt:
                           ,,§ 80a
              Kosten im Verwaltungsverfahren
        Die notwendigen Aufwendungen der Beteilig-
      ten zur zweckentsprechenden Rechtsverfolgung
      oder Rechtsverteidigung im außergerichtlichen
      Rechtsbehelfsverfahren werden, soweit der
      Rechtsbehelf erfolgreich ist, ersetzt, wenn die Fi-

      nanzbehörde binnen eines halben Jahres nach

      Einlegung des Rechtsbehelfs ohne zureichenden

      Grund nicht entschieden hat. Kosten und sonsti-
      ge Aufwendungen werden im übrigen nur erhoben
      oder erstattet, wenn dies in Steuergesetzen aus-
      drücklich bestimmt ist. Nach den Vorschriften des
      Staatshaftungsgesetzes *) werden Kosten und
      sonstige Aufwendungen als Schaden nur ersetzt,
      wenn die Pflichtverletzung vorsätzlich begangen
      wurde."

   b) § 233 erhält folgende Fassung:
                          ,,§ 233
                         Grundsatz
         Ansprüche aus dem Steuerschuldverhältnis
      (§ 37) werden nur verzinst, soweit dies gesetzlich
      vorgeschrieben ist. Ansprüche auf steuerliche
      Nebenleistungen ( § 3 Abs. 3) und die entspre-
      chenden Erstattungsansprüche werden nicht ver-
      zinst. Zinsaufwendungen und zi'nsverluste wer-
      den auch als Schaden nach den Vorschriften des
      Staatshaftungsgesetzes*) nur ersetzt, wenn die
      Pflichtverletzung vorsätzlich begangen worden
      ist."

   c) § 236 erhält folgende Fassung:
                            ,,§ 236
                Zinsen auf Erstattungsbeträge
         (1) Wird durch eine außergerichtliche Rechts-
      behelfsentscheidung eine festgesetzte Steuer
      herabgesetzt oder eine Steuervergütung gewährt,
      so ist der zu erstattende oder zu vergütende Be-
      trag vorbehaltlich des Absatzes 4 zu verzinsen.

      Die Verzinsung beginnt bei Anhännigkeit im au-

      ßeromichtlichen Rechtsbehelfsverfahren zwei

      Monr11 c: nach Einlegung des Rechtsbehelfs, je-

, Das Sta;,

                                                      r>OCh nicht
1980, Teil 1

             doch nicht vor dem Tag der Entrichtung. Sie endet
             drei Wochen nach Absendung der Entscheidung.
                (2) Wird durch eine rechtskräftige gerichtliche
             Entscheidung oder auf Grund einer solchen Ent-
             scheidung eine festgesetzte Steuer herabgesetzt
             oder eine Steuervergütung gewährt, so ist der zu

             erstattende oder zu vergütende Betrag vorbehalt-

             lich des Absatzes 4 zu verzinsen. Die Verzinsung
             beginnt, wenn ein außergerichtliches Rechtsbe-
             helfsverfahren vorausgegangen ist, zwei Monate
             nach Einlegung des Rechtsbehelfs, im übrigen mit
             dem Tag der Rechtshängigkeit, jedoch nicht vor
             dem Tag der Entrichtung; sie endet mit dem Tag
             der Auszahlung.

               (3) Die Absätze 1 und 2 sind entsprechend an-
            zuwenden, wenn
            1 . sich das Rechtsbehelfsverfahren durch Aufhe-
                bung oder Änderung des angefochtenen Ver-
                waltungsaktes oder durch Erlaß des beantrag-
                ten Verwaltungsaktes erledigt oder
            2. eine rechtskräftige gerichtliche Entscheidung
                oder ein Verwaltungsakt, durch den sich das
                Rechtsbehelfsverfahren erledigt hat,
                a) zur Herabsetzung der in einem Folgebe-
                    scheid festgesetzten Steuer,

                b) zur Herabsetzung der Gewerbesteuer nach

                    Änderung des Gewerbesteuermeßbetra-

                    ges

                führt.
                (4) Ein zu erstattender oder zu vergütender Be-
             trag wird nicht verzinst,
             1. soweit dem Beteiligten die Kosten des Rechts-
                behelfs nach § 137 Satz 1 der Finanzgerichts-
                ordnung auferlegt worden sind oder

             2. wenn die Besteuerungsgrundlagen wegen
                Verletzung der Erklärungs- und Mitwirkungs-
                pflichten geschätzt worden sind (§ 162) und
                sich das außergerichtliche Rechtsbehelfsver-
                fahren nach Absatz 1 oder 3 erledigt hat."
       2. Die §§ 80 a, 233 und 236 der Abgabenordnung gel-
          ten für Abgabenangelegenheiten der Gemeinden und
          Gemeindeverbände auch dann entsprechend, wenn
          die Verwaltung dieser Abgabenangelegenheiten sich
          nach anderen Vorschriften als denjenigen der Abga-
          benordnung richtet.

                              Artikel 3

                     Körperschaftsteuergesetz
          Das Körperschaftsteuergesetz vom 31. August 1976
       (BGBI. I S. 2597), zuletzt geändert durch§ 39 Abs. 1 des
       Gesetzes vom 25. Juli 1978 (BGBI. 1S. 1073), wird wie
       folgt geändert:

       1 . § 5 Abs. 1 wird wie folgt geändert:

          a) In Nummer 2 werden die Worte ,, , die Bayerische

             Landesbodenkreditanstalt, die Reichsbank" ge-

             strichen.

         b) In Nummer 14 erhält Satz 3 folgende Fassung:

            „Das gleiche gilt, wenn die Genossenschaft oder
zu-
  stande                                    " ,, '.-.-,t;-e~.beschlus-        der Verein an einer nicht steuerbefreiten Kapital-
  ses).
gesellschaft oder Erwerbs- oder Wirtschaftsge-
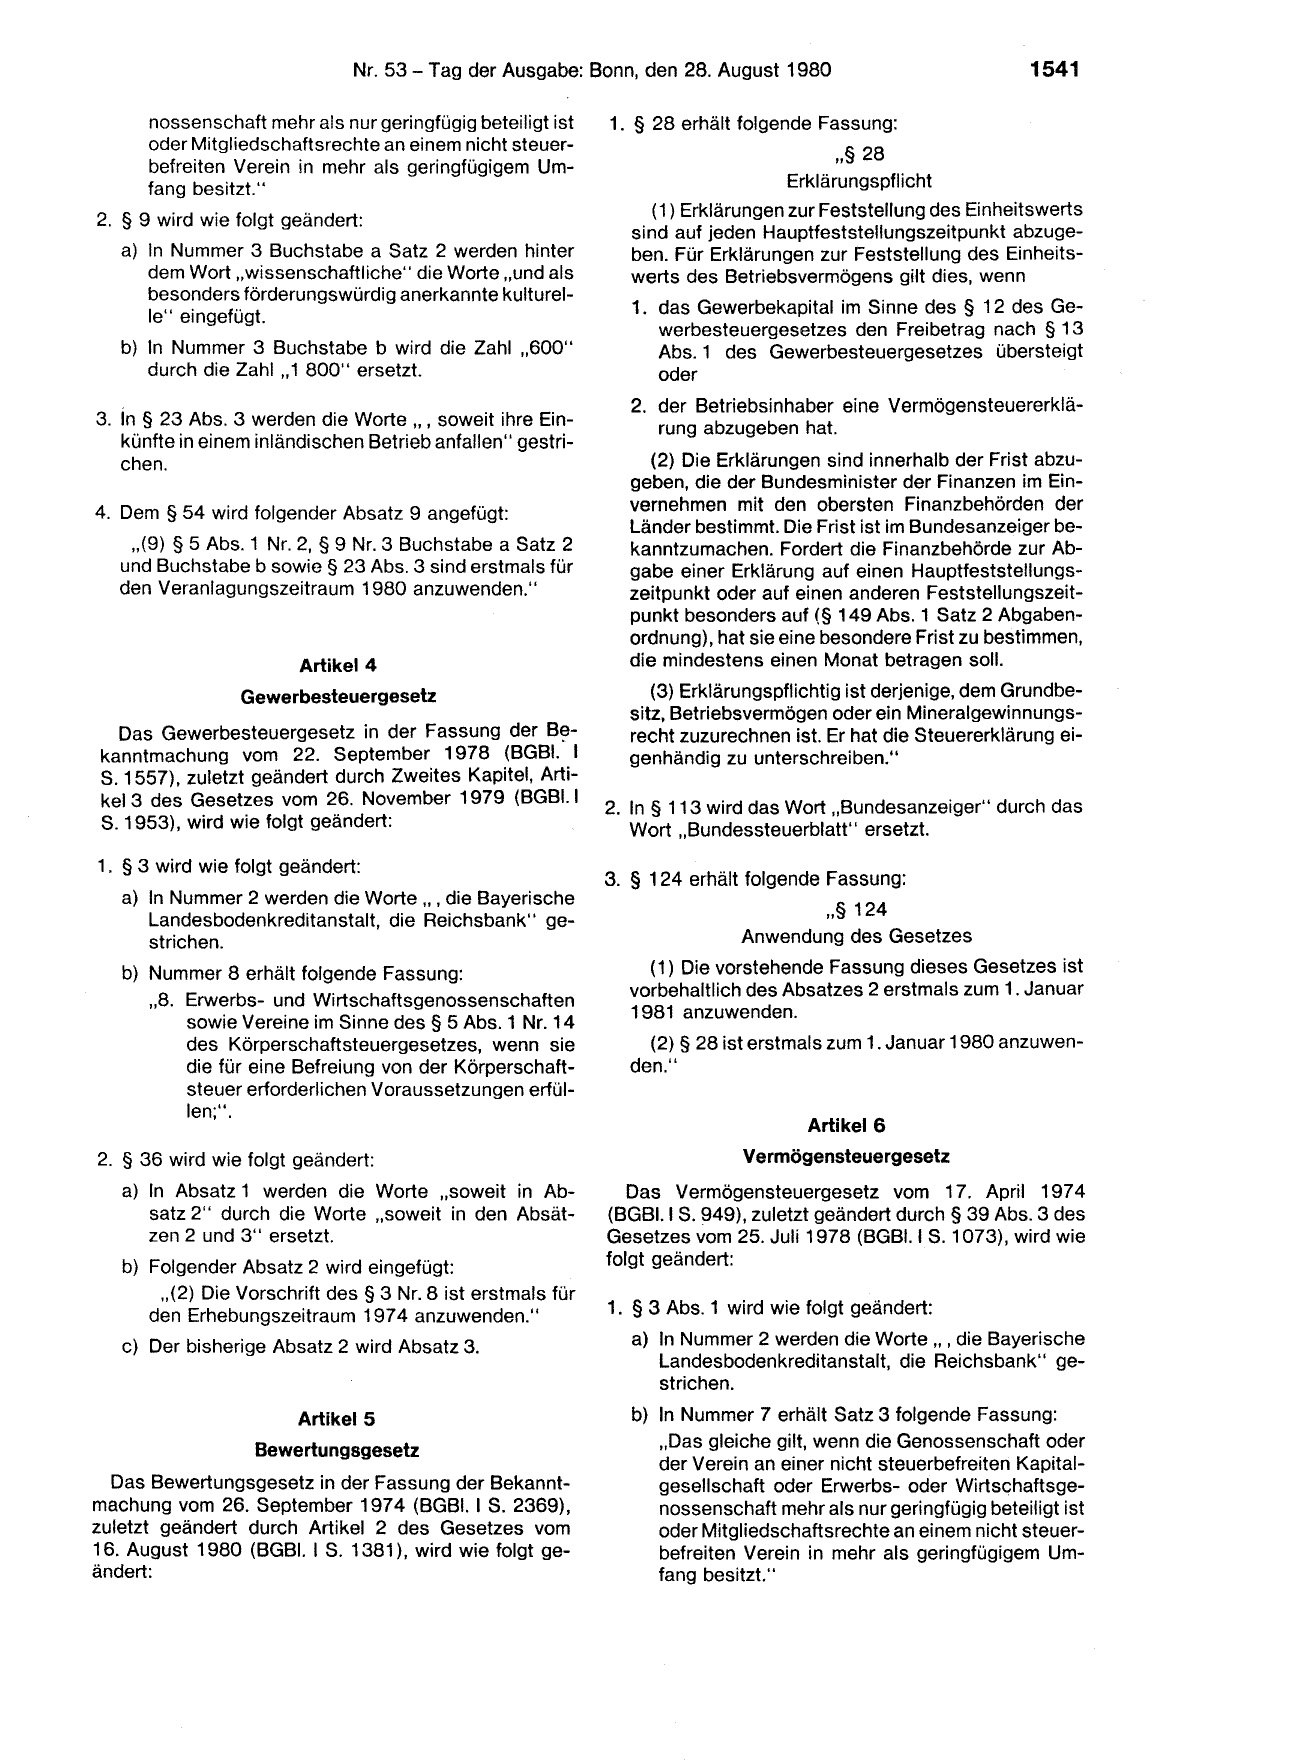
      nossenschaft mehr als nur geringfügig beteiligt ist
      oder Mitgliedschaftsrechte an einem nicht steuer-

      befreiten Verein in mehr als geringfügigem Um-
      fang besitzt."

2. § 9 wird wie folgt geändert:

   a) In Nummer 3 Buchstabe a Satz 2 werden hinter
      dem Wort „wissenschaftliche" die Worte „und als
      besonders förderungswürdig anerkannte kulturel-
      le" eingefügt.

   b) In Nummer 3 Buchstabe b wird die Zahl „600"
      durch die Zahl „ 1 800'' ersetzt.

3. in § 23 Abs. 3 werden die Worte ,, , soweit ihre Ein-
   künfte in einem inländischen Betrieb anfallen" gestri-
   chen.

4. Dem § 54 wird folgender Absatz 9 angefügt:

    ,,(9) § 5 Abs. 1 Nr. 2, § 9 Nr. 3 Buchstabe a Satz 2
   und Buchstabe b sowie § 23 Abs. 3 sind erstmals für
   den Veranlagungszeitraum 1980 anzuwenden."

                        Artikel 4
                 Gewerbesteuergesetz

  Das Gewerbesteuergesetz in der Fassung der B~-
kanntmachung vom 22. September 1978 (BGBI. 1
s. 1557), zuletzt geändert durch Zweites Kapitel, Arti-
kel 3 des Gesetzes vom 26. November 1979 (BGBI. 1
S. 1953), wird wie folgt geändert:
1. § 3 wird wie folgt geändert:

   a) In Nummer 2 werden die Worte,,, die Bayerische

      Landesbodenkreditanstalt, die Reichsbank" ge-
      strichen.
   b) Nummer 8 erhält folgende Fassung:

      „8. Erwerbs- und Wirtschaftsgenossenschaften

          sowie Vereine im Sinne des§ 5 Abs. 1 Nr. 14
          des Körperschaftsteuergesetzes, wenn sie
          die für eine Befreiung von der Körperschaft-
          steuer erforderlichen Voraussetzungen erfül-
          len;".

2. § 36 wird wie folgt geändert:
   a) In Absatz 1 werden die Worte „soweit in Ab-
      satz 2" durch die Worte „soweit in den Absät-
      zen 2 und 3" ersetzt.
   b) Folgender Absatz 2 wird eingefügt:
       ,,(2) Die Vorschrift des § 3 Nr. 8 ist erstmals für
      den Erhebungszeitraum 1974 anzuwenden."
   c) Der bisherige Absatz 2 wird Absatz 3.

                        Artikel 5
                   Bewertungsgesetz

  Das Bewertungsgesetz in der Fassung der Bekannt-
machung vom 26. September 1974 (BGBI. 1 S. 2369),
zuletzt geändert durch Artikel 2 des Gesetzes vom
16. August 1980 (BGBI. 1 S. 1381 ), wird wie folgt ge-
ändert:

1. § 28 erhält folgende Fassung:

                           ,,§ 28

                     Erklärungspflicht
     (1) Erklärungen zur Feststellung des Einheitswerts

  sind auf jeden Hauptfeststellungszeitpunkt abzuge-
  ben. Für Erklärungen zur Feststellung des Einheits-
  werts des Betriebsvermögens gilt dies, wenn

  1. das Gewerbekapital im Sinne des § 12 des Ge-
     werbesteuergesetzes den Freibetrag nach § 13
     Abs. 1 des Gewerbesteuergesetzes übersteigt
     oder
  2. der Betriebsinhaber eine Vermögensteuererklä-
     rung abzugeben hat.

    (2) Die Erklärungen sind innerhalb der Frist abzu-
  geben, die der Bundesminister der Finanzen im Ein-
  vernehmen mit den obersten Finanzbehörden der
  Länder bestimmt. Die Frist ist im Bundesanzeiger be-
  kanntzumachen. Fordert die Finanzbehörde zur Ab-
  gabe einer Erklärung auf einen Hauptfeststellungs-
  zeitpunkt oder auf einen anderen Feststellungszeit-
  punkt besonders auf (§ 149 Abs. 1 Satz 2 Abgaben-
  ordnung), hat sie eine besondere Frist zu bestimmen,
  die mindestens einen Monat betragen soll.
     (3) Erklärungspflichtig ist derjenige, dem Grundbe-
  sitz, Betriebsvermögen oder ein Mineralgewinnungs-
  recht zuzurechnen ist. Er hat die Steuererklärung ei-
  genhändig zu unterschreiben."

2. In § 113 wird das Wort „Bundesanzeiger" durch das
   Wort „Bundessteuerblatt'' ersetzt.

3. § 124 erhält folgende Fassung:

                         ,,§ 124

               Anwendung des Gesetzes
    (1) Die vorstehende Fassung dieses Gesetzes ist
  vorbehaltlich des Absatzes 2 erstmals zum 1. Januar

  1981 anzuwenden.

    (2) § 28 ist erstmals zum 1. Januar 1980 anzuwen-
  den."

                       Artikel 6
               Vermögensteuergesetz
   Das Vermögensteuergesetz vom 17. April 197 4
(BGBI. I S. 949), zuletzt geändert durch§ 39 Abs. 3 des
Gesetzes vom 25. Juli 1978 (BGBI. 1S. 1073), wird wie
folgt geändert:

1. § 3 Abs. 1 wird wie folgt geändert:
  a) In Nummer 2 werden die Worte ,, , die Bayerische
     Landesbodenkreditanstalt, die Reichsbank" ge-
     strichen.
  b) In Nummer 7 erhält Satz 3 folgende Fassung:
     „Das gleiche gilt, wenn die Genossenschaft oder
     der Verein an einer nicht steuerbefreiten Kapital-
     gesellschaft oder Erwerbs- oder Wirtschaftsge-
     nossenschaft mehr als nur geringfügig beteiligt ist
     oder Mitgliedschaftsrechte an einem nicht steuer-
     befreiten Verein in mehr als geringfügigem Um-
     fang besitzt.''
11542                                  Bundesgesetzblatt, Jahrgang 1980, Teil 1

2 . In § 8 wird die Zahl „ 10 000" jeweils durch die Zahl
    ,,20 000" ersetzt.

3. § 9 wird wie folgt geändert:

   a) Nummer 1 Buchstabe b erhält folgende Fassung:

      „b) bei Körperschaften, Personenvereinigungen
          und Vermögensmassen(§ 1 Abs. 1 Nr. 2) mit
          mindestens 20 000 Deutsche Mark Gesamt-
          vermögen das Gesamtvermögen (§ 4);".
   b) In Nummer 2 wird die Zahl „ 10 000" durch die
        Zahl „20 000" ersetzt.

4. § 19 wird wie folgt geändert:
   a) Dem Absatz 1 wird folgender Satz angefügt:
        ,,Die Vermögensteuererklärung ist vom Vermö-
        gensteuerpflichtigen eigenhändig zu unterschrei-
        ben."

   b) In Absatz 2 Nr. 2 wird die Zahl„ 10 000" durch die
        Zahl „20 000'' ersetzt.

  c) In Absatz 3 wird die Zahl „ 1O 000" durch die Zahl

        ,,20 000" ersetzt.

  d) Absatz 4 erhält folgende Fassung:
          ,,(4) Die Erklärungen sind innerhalb der Frist ab-
        zugeben, die der Bundesminister der Finanzen im
        Einvernehmen mit den obersten Finanzbehörden
        der Länder bestimmt. Die Frist ist im Bundesan-
        zeiger bekanntzumachen. Fordert die Finanzbe-
        hörde zur Abgabe einer Erklärung zur Hauptveran-
        lagung oder zu einer anderen Veranlagung beson-
        ders auf(§ 149 Abs. 1 Satz 2 Abgabenordnung),
        hat sie eine besondere Frist zu bestimmen, die
        mindestens einen Monat betragen soll."

5. § ~O wird wie folgt geändert:
  a) Der bisherige Wortlaut wird Absatz 1.

  b) Folgender Absatz 2 wird angefügt:
       ,,(2) Von der Festsetzung der Vermögensteuer
     ist abzusehen, wenn die Jahressteuer den Betrag
     von 50 Deutsche Mark nicht übersteigt.''

6. § 25 erhält folgende Fassung:
                             ,,§ 25
                  Anwendung des Gesetzes

    (1) Die vorstehende Fassung dieses Gesetzes ist
  vorbehaltlich des Absatzes 2 erstmals auf die Ver-
  mögensteuer des Kalenderjahrs 1980 anzuwenden.

    (2) § 3 Abs. 1 Nr. 7 ist erstmals auf die Vermögen-
  steuer des Kalenderjahrs 1974 anzuwenden.''

                         Artikel 7

   Erbschaftsteuer- und Schenkungsteuergesetz

  Das Erbschaftsteuer- und Schenkungsteuergesetz
vom 17. April 1974 (BGBI. 1 S. 933), zuletzt geändert
durch Artikel 16 des Gesetzes vom 14. Dezember 1976
(BGBI. 1 S. 3341 ), wird wie folgt geändert:

1. § 10 Abs. 5 Nr. 3 erhält folgende Fassung:

  „3. die Kosten der Bestattung des Erblassers, die
      Kosten für ein angemessenes Grabdenkmal, die

       Kosten für die übliche Grabpflege mit ihrem Ka-
       pitalwert für eine unbestimmte Dauer sowie die
       Kosten, die dem Erwerber unmittelbar im Zusam-
       menhang mit der Abwicklung, Regelung oder
       Verteilung des Nachlasses oder mit der Erlan-

       gung des Erwerbs entstehen. Für diese Kosten
       wird insgesamt ein Betrag von 10 000 Deutsche
       Mark ohne Nachweis abgezogen. Kosten für die
       Verwaltung des Nachlasses sind nicht abzugs-
       fähig.''

2. § 15 wird wie folgt geändert:
   a) Absatz 1 wird wie folgt geändert:
      aa) In dem Abschnitt über die Steuerklasse I er-
          halten die Nummern 2 und 3 folgende Fas-
          sung:
          ,,2. die Kinder und Stiefkinder,

           3. die Kinder verstorbener Kinder und
              Stiefkinder."

      bb) Der Abschnitt über die Steuerklasse II erhält

          folgende Fassung:

                        „Steuerklasse II
          1. Die Abkömmlinge der in Steuerklasse 1
              Nr. 2 genannten Kinder, soweit sie nicht
              zur Steuerklasse I Nr. 3 gehören,

          2. die Eltern und Voreltern bei Erwerben von
             Todes wegen."
     cc) Der Abschnitt über die Steuerklasse III wird
         wie folgt geändert:

          aaa) Der Nummer 1 werden die Worte „so-
               weit sie nicht zur Steuerklasse II ge-
               hören," angefügt.
          bbb) Nummer 2 wird gestrichen.
          ccc) Die Nummern 3 bis 8 werden Nummern
               2 bis 7.

  b) Folgender Absatz 1 a wird eingefügt:
       ,,(1 a) Die Steuerklassen 1, II und III Nr. 1 bis 3
     gelten auch dann, wenn die Verwandtschaft durch
     Annahme als Kind bürgerlich-rechtlich erloschen
     ist."
3. § 25 erhält folgende Fas~ung:

                          ,,§ 25
      Besteuerung bei Nutzungs- und Rentenlast

     (1) Der Erwerb von Vermögen, dessen Nutzungen
  dem Schenker oder dem Ehegatten des Erblassers
  (Schenkers) zustehen oder das mit einer Rentenver-
  pflichtung oder mit der Verpflichtung zu sonstigen
  wiederkehrenden Leistungen zugunsten dieser Per-
  sonen belastet ist, wird ohne Berücksichtigung die-
  ser Belastungen besteuert. Die Steuer, die auf den

  Kapitalwert dieser Belastungen entfällt, ist jedoch bis
  zu deren Erlöschen zinslos zu stunden. Die gestun-
  dete Steuer kann auf Antrag des Erwerbers jederzeit
  mit ihrem Barwert nach § 12 Abs. 3 des Bewertungs-
  gesetzes abgelöst werden.
    (2) Veräußert der Erwerber das belastete Vermö-

  gen vor dem Erlöschen der Belastung ganz oder teil-
  weise, so endet insoweit die Stundung mit dem Zeit-
  punkt der Veräußerung."
4. § 37 erhält folgende Fassung:

                       ,,§ 37

               Anwendung des Gesetzes
    Dieses Gesetz findet mit Ausnahme des§ 25 auf
  Erwerbe Anwendung, für welche die Steuer nach
  dem 31 . Dezember 1979 entstanden ist oder ent-
  steht.§ 25 findet auf Erwerbe Anwendung, für welche
  die Steuer nach dem 30. August 1980 entstanden ist
  oder entsteht. In Erbfällen, die vor diesem Zeitpunkt
  eingetreten sind, und für Schenkungen, die vor die-
  sem Zeitpunkt ausgeführt worden sind, ist weiterhin ·
  § 25 in der bisher geltenden Fassung anzuwenden,
  auch wenn die Steuer infolge Aussetzung der Ver-
  steuerung nach § 25 Abs. 1 Buchstabea erst nach
  dem 30. August 1980 entstanden ist oder entsteht."

                       Artikel 8
                 Umsatzsteuergesetz

  Das Umsatzsteuergesetz vom 26. November 1979
(BGBI. 1 S. 1953) wird wie folgt geändert:
1. § 14 wird wie folgt geändert:
  a) Absatz 3 erhält folgende Fassung:

      ,,(3) Wer in einer Rechnung einen Steuerbetrag

     gesondert ausweist, obwohl er zum gesonderten

     Ausweis der Steuer nicht berechtigt ist, schuldet

     den ausgewiesenen Betrag. Das gleiche gilt,

     wenn jemand in einer anderen Urkunde, mit der er
     wie ein leistender Unternehmer abrechnet, einen
     Steuerbetrag gesondert ausweist, obwohl er nicht

     Unternehmer ist oder eine Lieferung oder sonsti-
     ge Leistung nicht ausführt."
  b) Folgende Absätze 4 und 5 werden eingefügt:

       ,,(4) Rechnung ist jede Urkunde, mit der ein Un-

     ternehmer oder in seinem Auftrag ein Dritter über

     eine Lieferung oder sonstige Leistung gegenüber
     dem Leistungsempfänger abrechnet, gleichgültig,
     wie diese Urkunde im Geschäftsverkehr bezeich-
     net wird.

       (5) Als Rechnung gilt auch eine Gutschrift, mit
     der ein Unternehmer über eine steuerpflichtige
     Lieferung oder sonstige Leistung abrechnet, die
     an ihn ausgeführt wird. Eine Gutschrift ist anzuer-
     kennen, wenn folgende Voraussetzungen vorlie-
     gen:
      1. Der leistende Unternehmer (Empfänger der
         Gutschrift) muß zum gesonderten Ausweis der
         Steuer in einer Rechnung nach Absatz 1 be-
         rechtigt sein.

     2. Zwischen dem Aussteller und dem Empfänger
        der Gutschrift muß Einverständnis darüber be-
        stehen, daß mit einer Gutschrift über die Liefe-

        rung oder sonstige Leistung abgerechnet wird.

     3. Die Gutschrift muß die in Absatz 1 Satz 2 vor-
        geschriebenen Angaben enthalten.

     4. Die Gutschrift muß dem leistenden Unterneh-

        mer zugeleitet worden sein.

     Die Sätze 1 und 2 sind auf Gutschriften sinn-
     gemäß anzuwenden, die der Unternehmer über
     das für eine noch nicht ausgeführte steuerpflich-

     tige Lieferung oder sonstige Leistung entrichtete
     Entgelt oder Teilentgelt ausstellt. Die Gutschrift

     verliert die Wirkung einer Rechnung, soweit der
     Empfänger dem in ihr enthaltenen Steuerausweis
     widerspricht.''
  c) Der bisherige Absatz 4 wird Absatz 6; Nummer 1
     des neuen Absatzes 6 erhält folgende Fassung:

     ,, 1. als Rechnungen auch andere Urkunden aner-
           kannt werden können,".

2. § 15 wird wie folgt geändert:
   a) Absatz 1 Nr. 1 erhält folgende Fassung:

      ,, 1. die in Rechnungen im Sinne des § 14 geson-
            dert ausgewiesene Steuer für Lieferungen
            oder sonstige Leistungen, die von anderen
            Unternehmern für sein Unternehmen ausge-
            führt worden sind. Soweit der gesondert aus-
            gewiesene Steuerbetrag auf eine Zahlung vor
            Ausführung dieser Umsätze entfällt, ist erbe-
            reits abziehbar, wenn die Rechnung vorliegt
            und die Zahlung geleistet worden ist;".
   b) Absatz 8 Nr. 1 erhält folgende Fassung:
      ,, 1. In welchen Fällen und unter welchen Voraus-
            setzungen zur Vereinfachung des Besteue-

            rungsverfahrens für den Vorsteuerabzug auf

            eine Rechnung im Sinne des § 14 oder auf

            einzelne Angaben in der Rechnung verzichtet

            werden kann,".

                          Artikel 9

                Steuerberatungsgesetz
  Das Steuerberatungsgesetz in der Fassung der Be-
kanntmachung vom 4. November 1975 (BGBI. 1

S. 2735), geändert durch Artikel 8 des Gesetzes vom

14. Dezember 1976 (BGBI. 1S. 3341 ), wird wie folgt ge-

ändert:

1. In§ 57 Abs. 4 Nr. 2 werden nach dem Wort „Fälle" die
   Worte „des Absatzes 3 Nr. 4 sowie" eingefügt.

2. In § 58 Abs. 2 werden am Ende der Nummer 4 der
   Punkt durch einen Beistrich ersetzt und folgende
   Nummern 5 und 6 angefügt:

  ,,5. als Angestellte von Genossenschaften oder an-
       deren Personenvereinigungen,
      a) deren Mitglieder ausschließlich Personen
         und Gesellschaften im Sinne des§ 3 sind und

      b) deren Zweck ausschließlich der Betrieb von
         Einrichtungen zur Unterstützung der Mitglie-
         der bei der Ausübung ihres Berufes ist,

   6. als   Angestellte     von   Steuerberaterkammern

      (§§ 73, 85)."

3. § 156 Abs. 5 erhält folgende Fassung:

   ,,(5) Der Antrag auf Zulassung zur Prüfung als Steu-

  erbevollmächtigter kann bis zum Ablauf des achten
  Jahres nach Inkrafttreten der Absätze 1 bis 4 gestellt
  werden. Hat der Bewerber nach dem 1. Januar 1979
  die Prüfung als Steuerbevollmächtigter nicht bestan-
1544                                Bundesgesetzblatt, Jahrgang 1980, Teil 1

  den oder aus einem von ihm nicht zu vertretenden
  Grund an der Prüfung nicht teilgenommen, so verlän-

  gert sich die in Satz 1 bezeichnete Frist um drei Jah-
  re. Ist die Erfüllung der Vorbildungsvoraussetzung
  des Absatzes 2 Nr. 3 durch die Ableistung des
  Grundwehrdienstes, Ersatzdienstes oder Entwick-
  lungsdienstes unterbrochen worden, so verlängert
  sich die in Satz 1 bezeichnete Frist um die Dauer des
  abgeleisteten Grundwehrdienstes, Ersatzdienstes
  oder Entwicklungsdienstes; Satz 2 ist entsprechend
  anzuwenden."

4. § 157 Abs. 8 erhält folgende Fassung:
   ,,(8) Die Bestellung nach Absatz 1 ist nur bis zum
  Ablauf des siebzehnten Jahres nach Inkrafttreten der
  Absätze 1 bis 7 möglich. In den Fällen des§ 156 Abs.
  5 Satz 2 verlängert sich die in Satz 1 bezeichnete
  Frist um drei Jahre. § 156 Abs. 5 Satz 3 ist sinnge-
  mäß anzuwenden."

5. In § 164 Satz 1 wird der Punkt durch einen Beistrich
   ersetzt und folgender Halbsatz angefügt:
  ,,§ 387 Abs. 2 der Abgabenordnung ist entsprechend
  anzuwenden.''

                      Artikel 10
              Gesetz zur Überleitung
     steuerrechtlicher Vorschriften· für Erfinder

  In § 2 des Gesetzes zur Überleitung steuerrechtlicher
Vorschriften für Erfinder in der Fassung des Artikels 3
des Steueränderungsgesetzes 1968 vom 20. Februar
1969 (BGBI. 1 S. 141 ), zuletzt geändert durch Artikel 8
des Gesetzes vom 30. November 1 978 (BGBI. 1
S. 1849), werden die Jahreszahl „ 1980" durch die Jah-
reszahl „ 1982" und die Jahreszahl „ 1981" durch die
Jahreszahl „ 1983'' ersetzt.

                      Artikel 11

                 Verplombungsgesetz

  Das Gesetz über die Verplombung im Durchgangsver-
kehr von zivilen Gütern zwischen der Bundesrepublik

Deutschland und Berlin (West) vom 23. Juni 1972
(BGBI. 1 S. 985) wird wie folgt geändert:

§ 5 wird wie folgt geändert:

a) Absatz 2 wird durch folgende Absätze ersetzt:

     ,,(2) Ordnungswidrig handelt ferner, wer in der Ab-
   sicht, den für eine Verplombung nach diesem Gesetz
   anzubringenden Verschluß ganz oder zum Teil un-
   wirksam zu machen, Änderungen an Transportmit-
   teln vornimmt.
     (3) Die Ordnungswidrigkeit kann mit einer Geldbu-
   ße bis zu 20 000 Deutsche Mark geahndet werden."

b) Der bisherige Absatz 3 wird Absatz 4.

                              Artikel 12
                Wohnungsbau-Prämiengesetz

  Das Wohnungsbau-Prämiengesetz in der Fassung
der Bekanntmachung vom 22. Juni 1979 (BGBI. 1
S. 697) wird wie folgt geändert:

1. § 2 b Abs. 1 Satz 4 wird gestrichen.

2. Dem § 10 wird folgender Absatz 5 angefügt:
     ,,(5) § 2 b Abs. 1 ist erstmals für das Kalenderjahr
   1 980 anzuwenden."

                               Artikel 13
                            Berlin-Klausel

  Dieses Gesetz gilt nach Maßgabe des § 12 Abs. 1 und
des § 1 3 Abs. 1 des Dritten Überleitungsgesetzes auch
im Land Berlin. Rechtsverordnungen, die auf Grund die-
ses Gesetzes erlassen werden, gelten im Land Berlin
nach § 14 des Dritten Überleitungsgesetzes.

                               Artikel 14
                             Inkrafttreten

   (1) Dieses Gesetz tritt am Tage nach der Verkündung
in Kraft.

   (2) Abweichend von Absatz 1 tritt Artikel 2 gleichzei-

tig mit dem Staatshaftungsgesetz *) in Kraft; Artikel 8
tritt am 1. Januar 1980 in Kraft.

*) Das Staatshaftungsgesetz ist bei Verkündung dieses Gesetzes noch nicht zu-
  stande gekommen (dieser Hinweis ist nicht Bestandteil des Gesetzesbeschlus-
  ses).
                               Das vorstehende Gesetz wird hiermit ausgefertigt und
                             wird im Bundesgesetzblatt verkündet.

                               Bonn, den 18. August 1980
                                            Der Bundespräsident
                                                 Carstens
                                         Für den Bundeskanzler
                                      Der Bundesminister
der Justiz
                                                Dr. Vogel
                                    Der Bundesminister der Finanzen
                                            Hans Matthöfer
Herkunft dieses Textes
Quelle: Bundesgesetzblatt, BGBl. 1980 I S. 1537. Gesetze, Verordnungen und amtliche Bekanntmachungen sind amtliche Werke (§ 5 Abs. 1 UrhG) und genießen keinen Urheberrechtsschutz. Der Text ist unverändert wiedergegeben (§ 62 UrhG); Herkunft und Prüfwerte stehen hier (§ 63 UrhG).
Ableitung: issue-pdf-decol ·
Prüfwert des Textes 6ddfe9f8c991bf74….