Gesetze / Gesetzblätter
Bundesgesetzblatt, Teil I, Jahrgang 1974, S. 933
BGBl. 1974 I S. 933 · 74.795 Zeichen · Textauszug aus unserem Bestand.
Textauszug (durchsuchbar)
  1974                         Ausgegeben zu Bonn am 20. April 1974
                                                                      933

Teil I                                                   Z 1997 A

                                                         1 Nr. 42

 Inhalt                                                       Seite
   17. 4. 74   Gesetz zur Reform des Erbschaftsteuer- und Schenkungsteuerrechts                                                      933
                   610-1, fil0-6-B (/\11.ikPl l), 611-8, 611-8-1
   17. 4. 74   Gesetz zur )\nderung des Gesetzes über Einreise und Aufenthalt von Staatsangehörigen
               der Mitgliedstaaten der Europäischen Wirtschaftsgemeinschaft . . . . . . . . . . . . . . . . . . . . . . . . .        948
                   21i-2

Gesetz
                  zur Reform des Erbschaftsteuer- und Schenkungsteuerrechts
                                                                   Vom

  Der Bundestag hat mi,t Zustimmung des Bunde•s-
rates das fol,gende Gesetz beschlossen:

                    Artikel 1

  Erbschaftsteuer- und Schenkungsteuergesetz
                            (ErbStG)

                      I. Stern~rpflicht

                                 § 1
               Steuerpflichtige Vorgänge

   (1) Der Erbschaftsleuf!r (Schenkungsteuer) unter-
liegen

1. der Erwerb von Todes wegen,

2. die Schenkungen unter Lebenden,
3. die Zweckzuwendungen,
4. das Vermögen einer SliftLmg, sofern s,ie wesent-
   Li,ch im Interesse eiiner Familie oder besitimmter
   Faimihen errichtet ist, und eine·s Ve,r,eins, dessen
   Zweck wesentl,ich im lrnteresse einer Famiilii,e oder
   bestimmter Fami1lüm auf die Bindung von Ver-
   mögen gerichlet i.s.t, in Zeiü1hständen von je
   30 Jahren sc~it dc~m in § 9 Abs. 1 Nr. 4 bestimmten
   Zei1tpunkt.
  (2) Soweit nichts andPn~s bestimmt ist, gelten die
V orschrif,ten dieses Gesetzes über die Erwerbe von
Todes wegen auch für Schenkungen und Zweck-
zuwendungen, di-e Vorschriften über Schenkungen
auch für ZweckzuwendunrJ<c'n unter Lebenden.
17. April 1974

                                   § 2
                       Persönliche Steuerpflicht
          (1) Die Steuerpfüicht tritt ei1n

      1. in den Fä11en des § 1 Abs. 1 Nr. 1 bis 3, wenn der
         Erbliaisser zur Zeit seines Todes, de,r Schenker zur
         Zeit der Ausführung der Schenkung oder der Er-
         weirber zur Zeit der Entstehung der Steuer (§ 9)
         ein Inländer ist, vorbehaltlich des Absa tzes 3, für
                                                          1

         den gesamten Vermögensan.faill. Als Inländer gel-
         ten
          a) na!lürliiche Personen, die im Inland einen
             Wohnsitz oder ihren gewöhnlichen Aufent-
             halt haben;

          b) deutsche Staatsangehörige, die si.ch nicht län-
             ger a1s fünf Jahre dauernd im Aus1land auf-

             gehalten haben, ohne im Inland einen Wohn-
             sitz zu haben;
          c) unabhängig von der Fünfjahresfrist nach
             Buchstabe b deutsche St1a•atsangehörige, die
              a1a) im Inland weder einen Wohnsitz noch
                   ihren gewöhnlichen Aufentha1t haben und
              bb) zu einer inländischen juristischen Person
                   des öffentlichen Rechts in einem Dienst-
                   verhältnis stehen und dafür Arbeitslohn
                   aus einer inländischen öffentlichen Kasse
                   beziehen,
              sowie zu ihrem HaushaH gehörende Ange-
              hörige, die die deutsche Sta,a,tsangehörigkeit
              besitzen. Dies gilt nur für Personen, deren
              NachLaß oder Erwerb in dem Staat, in dem sie
              ihren Wohnsitz oder ihren gewöhnlichen Auf-
934                                   BundesgesetzblaH, Jahrgang 1974, Teil I

      <'nHwlt IJiJbcn, lodiqlicb i,n einem der Steuer~
      pflicht nc1d1 Nnmmc~r ] ähnlichen Umfang zu
      einer NiJc:hlc_1ß- odf'r Erbcmfa,llsteuer heran-
      g,ezo~wn w incl;
   d) Körpersc:hafl.en, Pt~rsoncmvereiniqnnqen und
      Vermö~Jrmsrnc1ssen, die ihre Geschäftsleitung
      oder ihr<)n Silz im ln:lc.11Hl haben;
2. in den F~il,IC'n dc)s § l Abs. ! Nr. 4, wenn die Stif-
   tun~J oder ckr Vc·rt)in die~ CC'schüftslE!jtung oder
   den Silz im lnldnd hat;

3. in al,len dnd<:rc·n F~illen J1ir den
   der in Jnkindsvc!rmöq,c:n :rn Sinne des § 121 de,s
   Bewcrtun~JS(J('S<:l.·1.es 01clc!r    c·inem
   an sokhen                         ('11sUinden besteht.

  (2) Zum lnldnd                       Gesetze.s gehört

auch der der                        DeulscMand zuste-

henJde Anteil am FcsLi'aiiHlsockc!l, soweit dort Naüu-
schätze dPs                           des Meeresunter-
                                       werden.

   (3) Die Steuerpflicht nach J\hs,atz 1 Nr. 1 und 2 er-

streckt siich nicht auf VerrnöqensgegensfäI11de, di,e
auf das Währungsgebiet der Mark der Deutschen
Demokrnti,s.chen Republik entfo,Heni da,s gl eiche gi,U
                                                1

für Nutzung,srechLc an solcfwn Gegfmsti:inden.

                            § 3

               Erwerb von Todes wegen

  (1) Al,s Erwerb von Todes wegen gilt

1. der Erwerb durch Erbanfo,],] (§ 1922 de,s Bürger-
   lichen Gesetzbuchs), auf Grund Erbersatz-
   anspruchs (§§ 1934 a ff. des Bürgerlkhen Gesetz-
   buchs), durch Vermächtnis (§§ 2147 H. des Bür-
   gerhchen Gesetzbuchs) oder auf Grund eines g,el-
   tend gemad1tc-'n Pfl ichll eils,mspruchs (§§ 2303 ff.
   des Bürgerlichen Geselzbuchs);
2. der Erwerb durch Schenkung auf den Todesfäl,l
   (§ 2301 des Bürgerlichen Gesetzbuchs). Als
   Schenkung auf den Todesfall gfü auch der auf
   e,inem Gesellschartsverl.rdq beruhende Ubergang
   des Anteils oder des Teils ejnes Anteils eines
   Ge,s,eHschafler.,s bei dessen Tod auf die anderen
   Ges,el,lschaftcr od(~r die Cesellscha.ft, sowei:t der
   Wert, der sich für sPincn /\nleil zur Zeit seines
   Todes nach § 12 erq ibt, Abfindungsansprüche
   Dritter überstei,qt;

3. die s,onsli9en Erwerbe, auf die die für Vermächt-
   ni,ss,e geltenden Vorschriften dc-~s bürgerlichen
   Rechts Anwendung finden;

4. jeder V crrnög(msvortei l, der a,uf Grund eines vo1T1
   Erbl,asser fJeschlossenen Vertrages be:i dessen

   Tode von eirwm Dritten unmittelbar erworben
   wird.

  (2) Al,s vorn ~rblässcr zu~J(!W<-'ndet fJ•iH auch

1. der Uberg,ang von Vermö~~en auf eine vom Erb-

   ]1a,s:s,er angeordnete Stiftung;

2. wa1s jemand infolge Vollziehung einer vom Erb-
   La,s,ser an9eordneten AufLage oder infolge Er-
   füUung einer vom Erbla,sser gesetzte!Il Bedingung

   erwirbt, eis sei denn, daß eine einhe,iitliiche Zweck-
   zuwendung vorheg,t;

3. was jemand dadurch erlangt, daß bei Genehmi-
   gung einer Zuwendung des ErbLassers Leistun-
   gen an andere Personen angeordnet oder zur Er-
   liangung der Genehmigung freiwillig übernom-
   men werden;
4. was als Abfindung für einen Verzicht auf den
   entstandenen Pflichtteil,s,anspruch oder für di,e
   /\.ussch}agung einer Erbschaft, eines Erbersatz-
   anspruchs oder eines Vermächtnisses gewährt
   wl,rd;

5. was                 tur ein aufschiebend beding-
   tes,                 befristetes Vermächtnis, für
   da,s die Aussclüagung·sfrist abgelaufen ist, vor
   dem Zeitpunkt des füntritits der Bedingung oder
   de,s Ereig1üsses gewährt wi,rd;

6, was als Entgelt für die Ubert:ragung der Anwart-

  schaft eines Nacherben gewährt wird.

                          § 4

          Fortgesetzte Gütergemeinschaft
  (1) Wird die eheliche Gütergemeinschaft beim
Tode eines Ehegatten fortgesetzt (§§ 1483 ff. des

Bürgerlichen Gesetzbuchs, Artikel 200 des Einfüh-
rungsgesetzes zum Bürgerlichen Gesetzbuch), so
wL11d dessen Anteil am Gesamtgut so behandelt, wie
wenn er ausschließlkh den anteilsberechti,g,ten Ab-
kömmlingen angefaHen wäre.

    (2) Beim Tode eines anteilsberechtigten Abkömm-

l1ings gehört dessen Anteil am Gesamtgut zu seinem
Nachil,aß. ALs Erwerber des Anteilrs g,elten diejeni-
gen, denen der Anteil nach § 1490 Satz 2 und 3 des
Bür9eriichen Gesetzbuchs zufällt.

                          § 5

               Zugewinngemeinschaft
  (1) Wird der Güterstand der Zugewinngemein-
schaft (§ 1363 des Bürgerlichen Gesetzbuchs) durch
den Tod eines Ehegatten beendet und der Zugewinn
nicht nach § 1371 Abs. 2 des Bürgerlichen Gesetz-
buchs                so gilt beim überlebenden Ehe-
gatten der Betrag, den er im Falle des § 1371 Abs. 2
des               Gesetzbuchs als Ausgleichsforde-
rung           machen könnte, nicht als Erwerb im
Sinne des § 3. Soweit der :N" achlaß des ErbLa1ssers
bei der                des als Ausgleichsforderung
                        mit einem höheren Wert a,ls
dem nach den steuerlichen Bewertungsgrundsätzen
               Wert angesetzt worden ist, gilt höch-

stens der dem Steuerwert des Nachlasses entspre-
chende         nicht als Erwerb im Sinne des § 3.

  (2) Wird der Güterstand der Zugewinngemein-

schaft in anderer Weise a,ls durch den Tod e,ines
EhegaHen beendet oder wird der Zugewinn nach
§ 1371 Abs. 2 des Bürgerlichen Gesetzbuchs ausge-
glichen, so gehört die Ausgle,ichsfordernng (§ 1378

des Bürgerlichen Gesetzbuchs) nicht zum Erwerb im

Sinne der §§ 3 und 7.

                          § 6

               Vor- und Nacherbschaft

  (1) Der Vorerbe gilt a,ls Erbe.
                               Nr. 42 -   Tag der Ausgabe: Bonn, den 20. April 1974                         935

   (2) Bei Eintritt der Nacherbfolge haben diejenigen,
auf die das Vermögen übergeht, den Erwerb als
vom Vorerben stammend zu versteuern. Auf Antrag
ist der Versteuerung das Verhältnis des Nacherben
zum Erblasser zugrunde zu legen. Geht in diesem
Fall auch eigenes Vermögen des Vorerben auf den
Nacherben über, so sind beide Vermögensanfälle
hinsichtlich der Steuerklasse getrennt zu behandeln.
Für das eigene Vermögen des Vorerben kann e,in
Freibetrag jedoch nur gewährt werden, soweit der
Freibetrag für das der Nacherbfolge unterliegende
Vermögen nicht verbraucht ist. Die Steuer ist für
jeden Erwerb jeweils nach dem Steuers,atz zu er-
heben, der für den gesamten Erwerb gelten würde.

  (3) Tritt die Nacherbfolge nicht durch den Tod
des Vorerben ein, so gilt die Vorerbfolge a ls auf-
                                                 1

lösend bedingter, die Nacherbfolge als aufschiebend
bedingter Anfall. In diesem Fall ist dem Nacherben
die vom Vorerben entrichtete Steuer abzüglich des-
jenigen Steuerbetrags anzurechnen, welcher der ta,t-
sächlichen Bereicherung des Vorerben entspricht.

  (4) Nachvermächtnisse und beim Tode des Be-
schwerten fällige Vermächtnisse stehen den Nach-
erbschaften gleich.

                         § 7
            Schenkungen unter Lebenden
  (1) Als Schenkungen unter Lebenden gelten

 1. jede freigebige Zuwendung unter Lebenden,
    soweit der Bedachte durch sie auf Kosten des
    Zuwendenden bereichert wird;
 2. was infolge Vollziehung einer von dem Schen-
    ker angeordneten Auflage oder infolge Erfüllung
    einer einem Rechtsgeschäft unter Lebenden
    beigefügten Bedingung ohne entsprechende

    Gegenleistung erlangt wird, es sei denn, daß

    eine einheitliche Zweckzuwendung vorlieg,t;

 3. was jemand dadurch erlangt, daß bei Genehmi-
    gung einer Schenkung Leistungen an andere
    Personen angeordnet oder zur Erlangung der
    Genehmigung freiwiHig übernommen werden;
 4. die Bereicherung, die ein Ehega,tte bei Verein-
    barung der Gütergemeinschaft (§ 1415 des Bür-
    gerlichen Gesetzbuchs) erfährt;
 5. was  als Abfindung für einen Erbverzicht
   (§§ 2346 und 2352 des Bürgerlichen Gesetz-
   buchs) gewährt wird;
 6. was durch vorzeitigen Erbausgleich (§ 1934 d
    des Bürgerlkhen Gesetzbuchs) erworben wird;

 7. was ein Vorerbe dem Nacherben mit Rücksicht
    auf die angeordnete Nacherbschaft vor ihrem
    Eintritt herausgibt;

 8. der Ubergang von Vermögen auf Grund eines
    Stiftungsgeschäfts unter Lebenden;
9. was bei Aufhebung einer Stiftung oder bei Auf-
   lösung eines Vereins, dessen Zweck auf die
   Bindung von Vermögen gerichtet ist, erworben
   wird;

10. was als Abfindung für aufschiebend bedingt,
    betagt oder befristet erworbene Ansprüche, so-

     weit es sich nicht um einen Fall des § 3 Abs. 2
     Nr. 5 handelt, vor dem Zeitpunkt des Eintritts
     der Bedingung oder des Ereignisses gewährt
     wird.

    (2) Im FaHe des Absatzes 1 Nr. 7 ist der Ver-
 steuerung auf Antrag das Verhältnis des Nach-
 erben zum Erbl,asse,r zugrunde zu legen. § 6 Abs. 2
 Satz 3 bi,s 5 gilt entsprechend.
   (3) Gegenleistungen, die nicht in Geld veran-
 schlagt werden können, werden bei der Feststellung,
 ob eine Bereicherung vorliegt, nicht berücksichtigt.

   (4) Die Steuerpflicht einer Schenkung wird nicht
 dadurch ausgeschlossen, daß sie zur Belohnung oder
 unter einer Auflage gemacht oder in die Form eines

 lästigen Vertrags gekleidet wird.

    (5) Ist Gegenst,and der Schenkung eine Beteili-
 gung an eine,r Personengesellschaft, in deren Ge-
 seUschaftsvertrag bestimmt ist, da.ß der neue Gesell-
 schafter bei Auflösung der Gesellscha,ft oder im Fall
 eines vorhe,rigen Ausscheidens nur den Buchwert
 seines Kapitalanteils erhält, so werden diese Bestim-
 mungen bei der FeststeHung der Bereicherung nicht
 berücksichtig,t, Sowei,t die Bereicherung den Buch-
 wert des Kapitalanteils übersteigt, gilt sie als auf-
 lösend bedingt erworben.
   (6) Wird e,ine Beteiligung an einer Personen-
geseillschaft mi,t einer Gewinnbeteiligung ausge-
stattet, die insbesondere der Kapitaleinlage, der
Arbeits- oder der sonstigen Leistung des Gesell-
schafters für die Geselilschaft nicht entspricht oder
die einem fremden Dritten üblicherweise nicht ein-
geräumt würde, so gilt das Ubermaß an Gewinn-
beteiligung als selbständige Schenkung, die mit dem
Kapitalwert anzusetzen ist.

   (7) Al,s Schenkung giH auch der auf einem Gesell-

schaftsvertrag beruhende Ubergang des Anteils oder

des Teils eines Antei,ls eines GesellschaHers bei
dessen Ausscheiden auf die ande,ren Gesellscha.fter
oder die Gesellschaft, soweit der Wert, der s,ich für
seinen Anteil zur Zeit seines Ausscheidens nach
§ 12 ergibt, den Abfindungsanspruch übersteigt.

                             § 8
                 Zweckzuwendungen
  Zweckzuwendungen sind Zuwendungen von To-
des wegen oder freigebige Zuwendungen unter Le-
benden, die mit der Auflage verbunden sind, zu-
gunsten eines bestimmten Zwecks verwendet zu
werden, oder die von der Verwendung zugunsten
eines bestimmten Zwecks abhängig sind, soweit
hierdurch die Bereicherung des Erwerbers gemin-
dert wird.

                             § 9

                Entstehung der Steuer
   (1) Die Steuer entsteht
 1. bei Erwerben von Todes wegen mit dem Tode
   des Erblassers, jedoch

   a) für den Erwerb des unter einer aufschieben-
      den Bedingung, unter einer Betagung oder
      Befristung Bedachten sowie für zu einem Er-
936                                   Bundes~Jesetzblatt, Jahrgang 1974, Teil I

       wcrb qehörende auJsch iebend bedingte, be-
       tagte oder befrislde Ansprüche mit dem ZeH-
       punkt des EinlrHts der Bedingung oder des
       Ereignis1ses,
   b) für den Erwerb e,ines geltend gemachten
      Pfüchttei,J,sanspruchs oder Erbernatzanspruichs
      mit dem Zeitpunkt der GeUendma,chung,
   c) im Fa,l,le des § 3 Abs. 2 Nr. 1 mi1t dem Zeit-
      punkt der Genehmi,gung der Stiftung,

   d) in den Fällen des § 3 Abs. 2 Nr. 2 mit dem

      Zeitpunkt der V01Llziehung der Auflage oder

      dm Erfüllung der Bedingung,

   e) 1n den FäHen des § 3 Abs. 2 Nr. 3 mit dem
      Zeitpunk,t der Genehmigung,

   f) in den Fällen des § 3 Abs. 2 Nr. 4 miit dem
      Zeitpunkt des Verzichts oder der Aus,schla-
      gung,
   g) im Fa,Lle de,s § 3 Abs. 2 Nr. 5 mi,t dem Zeiit-
      punkt der Verninbarnng über di.e Abfil]dung,

   h) für den Erwerb de,s Na,cherben mit dem Zeit-
      punkt des Eintritts der Nacherbfolg,e,

   i) irm FaUe des § 3 Abs. 2 Nr. 6 mit dem Zeit-
      punkt der Ubertr,agung der Anwart,schafit;

2. bei Schenkungen unter Lebenden mi t dem Zeit-
                                             1

   punkt der Ausführung der Zuwendung;
3. be,i Zweckzuwendungen mit dem Zeitpunkt des
   Eintritts der VerpfLichtung des Beschwerten;

4. in den Fällen de,s § 1 Abs. 1 Nr. 4 in Zeit1aibstän-

   den von je 30 Jahren seit dem Zeitpunkt de,s

   ersten Uberga,ng s von V ermög,en auf di,e Stiftung
                     1

   oder auf den Verein. Fäl1lt bei Stiiftungen 01der
   Vereinen der Zeitpunk:t des ernten Ube rgaings  1

   von Vermögen auf den 1. Januar 1954 oder auf
   e,inen früheren Zeitpunkt, so entisteht di,e Steuer
   erntmals am 1. J.anua,r 1984. Bei Stiftungen und
   Vereinen, bei denen die Steuer erstma1l s am        1
   1. Janua•r 1984 e,nts,beht, r,ichtet s,ich der Zeitraum
   von 30 Jahren nach di;esem Zeii,tpunkt.

   (2) In den FäHen der Aussetzung der Versteue-
rung nach § 25 Abs. 1 Buchstabe a g,iiLt die Steuer
für den Erwerb des bel,a,stel:en Vermög,ens a,Iis mit
dem Zelitpunkl dos .Erlös,chens der Belc1stung ent-
standen.

                  II. Wertermittlung

                           § 10

                Steuerpflichtiger Erwerb
     (1) Als steuerpflichtiger Erwerb g,il,t die Berei,che-
rung des Erwerbers, soweit sie nkht steue,rfrei ist
(§§ 5, 13, 16, 17 und 18). In den Fällen des § 3 gi:lt
a,lis Bereicherung der Betrng, der skh ergiibt, wenn
von dem na;ch § 12 zu ermittelnden Wert des gesam-
ten Vermögen:s,ainfaHs, soweit er der Besteuerung
nach diesem Gersotz unterliegt, die nach den Absät-

zen 3 bis 9 abzugsfähigen Nachlaßverbindlichkeiten

mit ihrem na,ch § 12 zu ermi1ttelnden Wert abgezogen
werden. Bei der Zweckzuwendung tritt an die SteHe
de,s Vermögensanfolls die Verpflichtung des Be-

schwerten. Der steuerpflichtige Erwerb wird auf
volle 100 Deutsche Mark nach unten abgerundet. In
den Fällen de,s § 1 Abs. 1 Nr. 4 trfü an di,e Stelle des
VermögensanfaUs das Vermögen der Stiftung oder
des Vereins.
  (2) Hat der Erbl,asser di,e Entrichtung der von
dem Erwerber geschuldeten Steuer e,inem anderen
auferlegt oder hat der Schenker die Entrichtung der
vom Beschenkten ges,chuldeten Steuer selbst über-
nommen oder einem anderen auferlegt, so g,i,I,t als

Erwerb der Betrng, der sich be,i ei,ner Zusammen-

rechnung des Erwe,rbs na,ch Absatz 1 mit der aus

ihm euechneten Steuer ergi:bt.

  (3) Di,e infolg,e des Anfalls durch Vereinigung von
Recht und VerbinidLichkeit oder von Recht und Be-
Lastung e,rloschenen Rechtsverhältnisse gelten a,ls
nicht e,rloschen.

   (4) Die Anwartschaft eines Nacherben gehört
niieht zu seinem N a,chlaß.

  (5) Von dem Erwerb sind, sowei,t sich nicht aus
den Absätzen 6 bis 9 etwa,s anderes ergibt, als
NachLaßverbi,ncHichkeiten abzug,sfähi,g

1. di,e vom Erblasser herrührenden Schulden, so-
   we1it sie nicht mit einem zum Erwerb gehörenden

   gewerblkhen Bet,rieb (Anteil an einem Betrieb)
   in whts,chaiftlkhem Zusammenhang stehen und
   bernits n,ach § 12 Abs. 5 und 6 berücksichtig,t wor-
   den sind;
2. Verbindili,chkeiten aus Vermächtnissen, Aufla,gen

   und geHend g,emachten Pflichtteilen und Erb-

   ersatzansprüchen;

3. die Kosten der Bestattung de,s Erblassers, die

   Kosten für ein angemessenes Grabdenkmail und
   für die übl,iiche Grabpflege sowie die Kos,ten, die
   dem Erwe,rber unmitte,lba,r im Zusammenhang
   mit der Abwi,cklung, Regelung oder Verteilung
   des Nachlasses oder mit der Erlangung de•s Er-
   werbs entstehen. Für diese Kosten wird insge-
   samt ein Betrag von 5 000 Deutsche Ma,rk ohne
   Nachwei1s abgezogen. Ko,sten für di,e Verwaltung
   des N achlas,ses sind nicht abzugsfähi,g.

    (6) Nicht abzug,sfähi,g sind Schulden und Lasten,
soweit sie in wirtschaftlichem Zusammenhang mit
Ve,rmögensgegenstäniden stehen, die nicht der Be-
steuerung nach di,ersem Gese,tz unterliiegen. Be-
schränkt si:ch die Besteuerung auf einzelne Vermö-
gensgegenstände (§ 2 Abs. 1 Nr. 3, § 19 Abs. 2), so
f:inid nur die damiit in wirtschaftlichem Zusammen-
hang stehenden Schulden und Laisten abzug,sfähig.
Schulden und Lasten, die mit t,e,ilweis,e befreiten
Vermögensg,egenständen in wLrtschaJtlichem Zu-
sammenhang stehen, s,i,nd nur mit dem Betrag ab-
zug,sfähig, der dem steuerpflichtigen Teil entspricht.

  (7) In den Fällen des § 1 Abs. 1 Nr. 4 s,ind Lei-
stungen an die nach der Stiftungsurkunde oder na,ch
der Verei:nssa,tzung BerechHgten nicht abzugsfähi,g.

  (8) Die von dem Erwerber zu entrichtende eigene

Erbschaftsteuer ist nicht abzugsfähig.

  (9) Auflagen, die dem Beschwerten selbst zugute
kommen, sind nicht abzugsfähig.
                               •
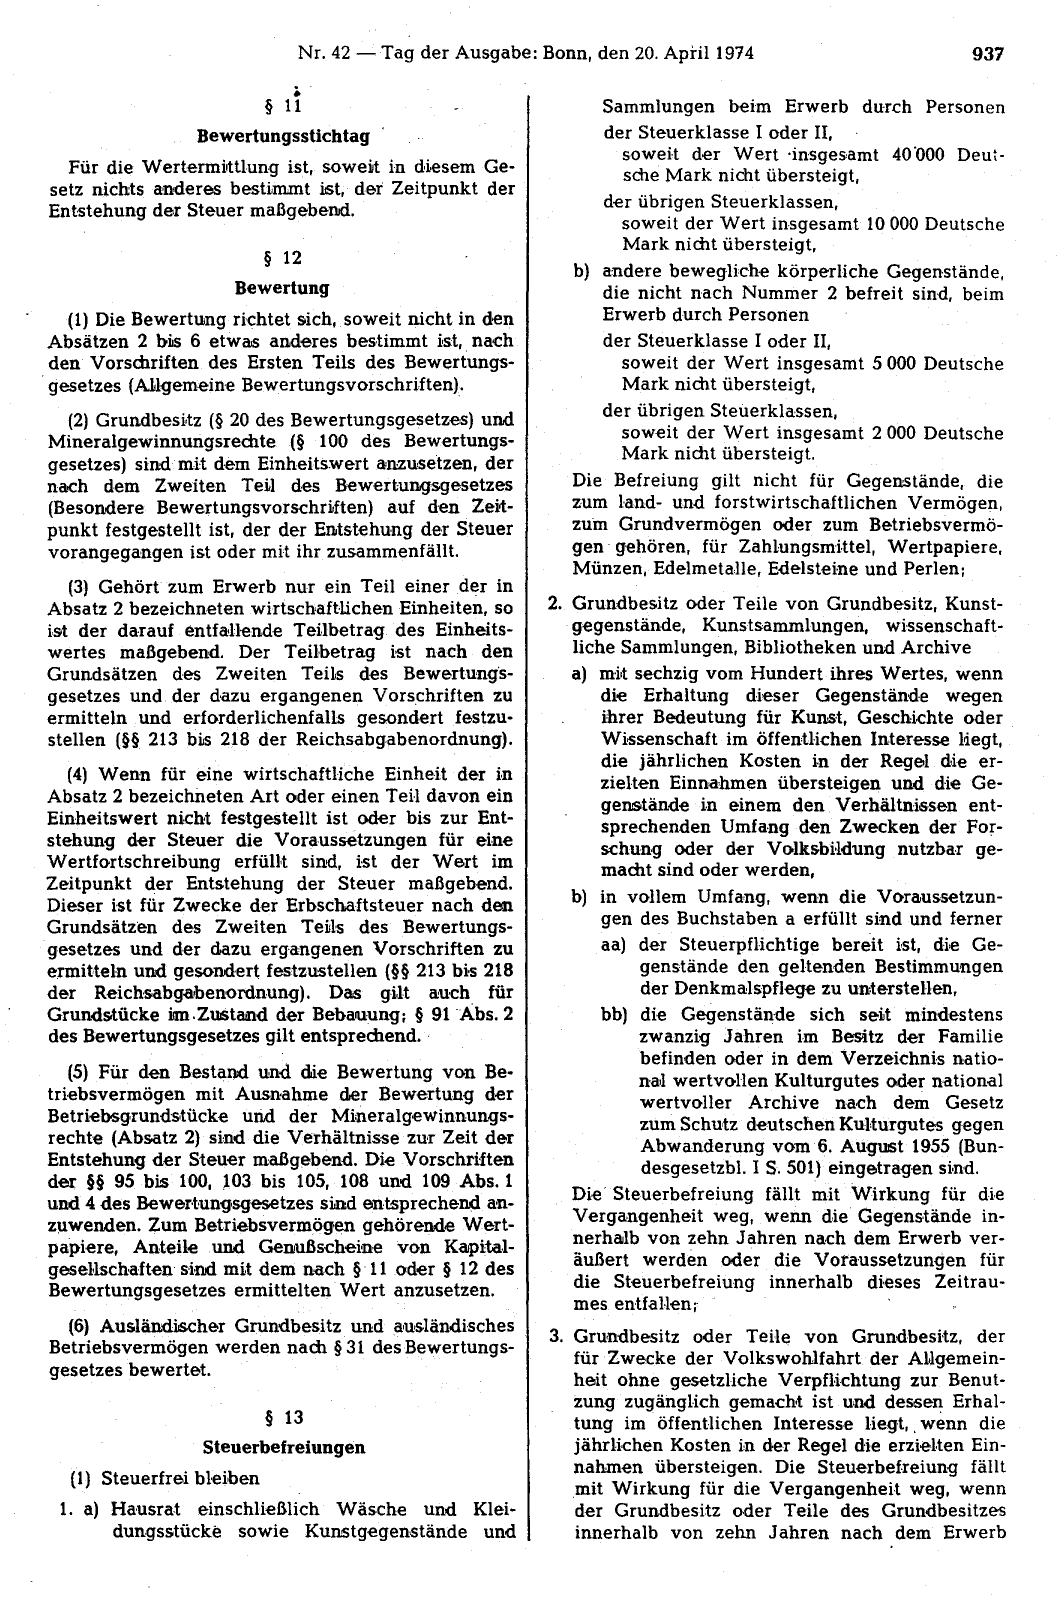
                            § 11
                  Bewertungsstichtag

  Für die W ertermiittlung ist, soweiit in diesem Ge•
setz nichts anderes bestimmt ilSt, der Zeitpunkt der
Entstehung der Steuer maßgebend.

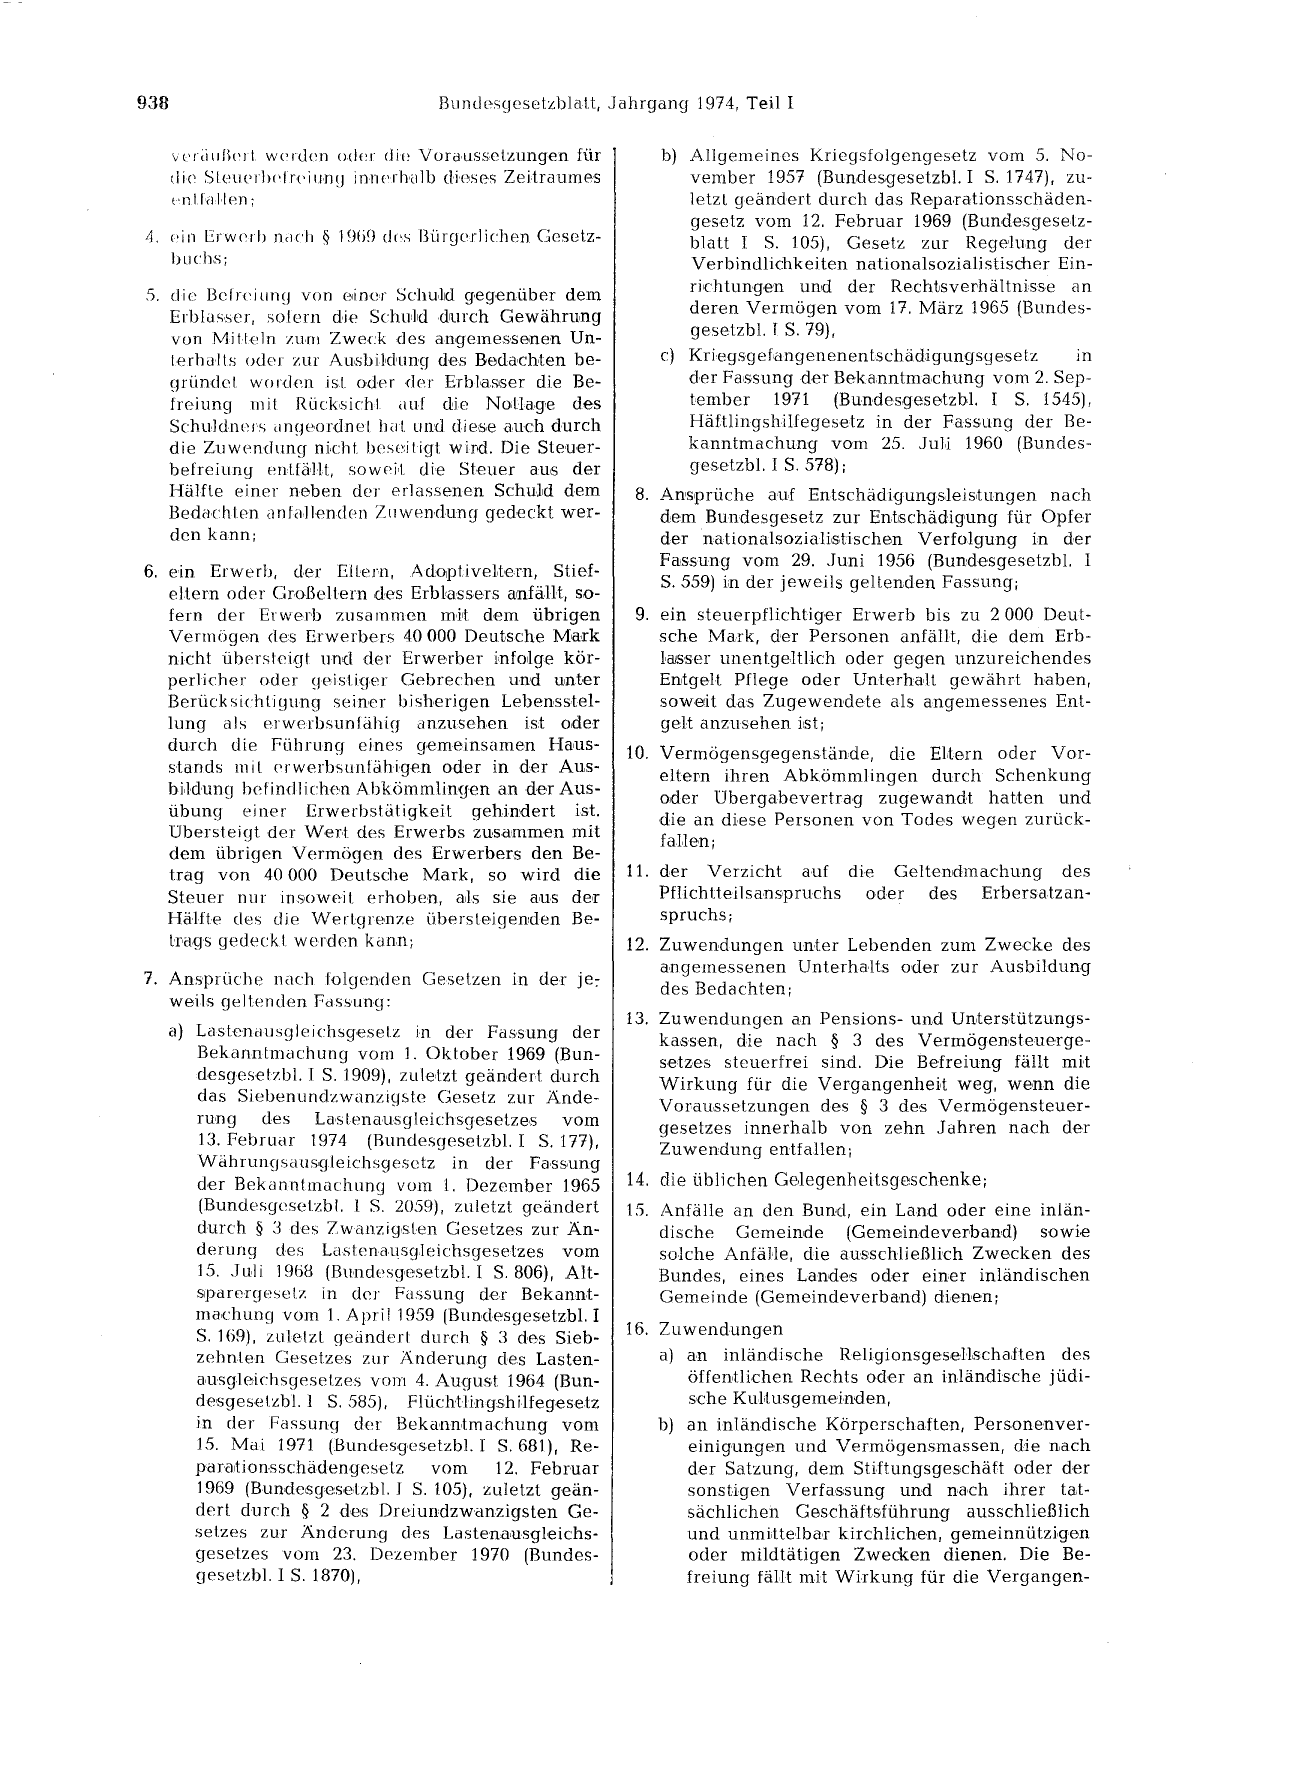
                            § 12

                      Bewertung
    (1) Die Bewertung richtet sich, .soweit nicht in den
 Absätzen 2 biJS 6 etwas anderes bestimmt ist, na,ch
  den Vorschriften des Ersten Teils des Bewertungs-
. gesetzes (A1lgemeine Bewertungsvorschriften).
  (2) Grundbesitz (§ 20 des Bewertungsgesetze,s) und
Mineralgewinnungsrechte (§ 100 des Bewertungs-

gesetzes) sind mit dem Einheitswert anzusetzen, der
nach dem Zweiten Teiil des Bewertung,sgesetzes
(Besondere Bewertungsvors-chriiften) auf d·en Zeiit-
punkt festgestellt ist, der der Entstehung de-r Steuer
vorangegangen ist oder mit ihr zusammenfällt.

   (3) Gehört zum Erwerb nur ein Teil einer der in
Absatz 2 bezeichneten wirtschaftlichen Einheiten, so
ist der darauf entfaHende Teilbetrag des Einheits-
wertes maßgebend. Der TeHbetrag i•st nach den
Grundsätzen des Zweiten Tei1s des Bewertung·s-
gesetzes und der dazu ergangenen Vors_chriften zu
ermitteln und erforderlichenfalls gesondert festzu•
stellen (§§ 213 biis 218 der Reichs-abg.abenordnung).

  (4) Wenn für eine wirtschaftliche Einheit der i,n
Absatz 2 bezeichneten Art oder einen Tei-1 davon ein
Einheitswert nicht festgestellt ist oder bis zur Ent-
stehung der Steuer die Voraussetzungen für eine
Wertfortschreibung erfüll,t sind, ist der Wert im
Zeitpunkt der . Entstehung der Steuer maßgebend.
Dieser ist für Zwecke der Erbschaftsteuer nach den
Grundsätzen des Zweiten Teiils des Bewertungs-
gesetzes und der dazu erg-angenen Vorschriften zu
ermitteln und gesondert festzustellen (§§ 213 bi•s 218
der Reichsabgabenordnung). Das g-iJt auch für
Grundstücke im.Zustand der Bebauung; § 91 ·Abs. 2
des Bewertungsgesetzes gilt entsprechend. ,

   (5) Für den Bestand und die Bewertung von Be-
triebsvermögen mit Ausnahme der Bewertung der
Betriebsg,runds,tücke urid der Mineralgewinnungs-
rechte (Absatz 2) si,nd die Verhältnisse zur Zeit der
Entstehung der Steuer maßg~bend. Die Vorschriften
der §§ 95 bis· 100, i 03 bis 105, 108 und 109 Abs. 1
und 4 des Bewer•tung,sgesetzes siind entsprechen4 a•n-
zuwenden. Zum Betriebsvermög•en gehörende Wert-
papiere, Anteile und Genußs-cheine von Kaipital-
geseMschaften· sind mit dem nach § · 11 oder § 12 des
Bewertungsgesetzes ermittelten· Wert anzusetzen.

  (6) Ausländiischer Grundbesitz und ausländisches

Betriebsvermögen werden nach§ 31 des Bewertungs-

gesetzes bewertet.

                            § 13
                   Steuerbefreiungen

   (1) Steuerfrei blefüen

  1. a) Hausrat einschließlich Wäsche und Klei-
        dungsstücke sowie Kunstgegenstände und

     Sammlungen beim Erwerb durch Personen
     der Steuerklasse I oder II,
        soweit der Wert ·insges,amt 40'000 Deut-
        sche Mark nicht übersteigt,

     der übrigen Steuerklassen,
        soweit der Wert insgesamt 10 000 Deutsche
        Mark nicht übersteigt,

  b) a:nde·re bewegliche körperliche Gegenstände,
     die nicht nach Nummer 2 befreit sind, beim
     Erwerb durch Personen
     der Steuerklasse I oder II,
        soweit der Wert insgesamt 5 000 Deutsche
        Mark nicht übersteigt,
     der übrigen Steuerklassen,
        soweit der Wert insgesamt 2 000 Deutsche
        Mark nicht übersteigt.

  Die Befreiung gilt nicht für Gegenstände, die
  zum land• und forstwirtschaftlichen Vermögen,
  zum Grundvermögen oder zum Betriebsvermö·
  gen g·ehören, für Zahlungsmittel, Wertpapiere,
  Münzen, EdelmetaUe, Edelsteine und Perlen;

2. Grundbesitz. oder Teile von Grundbesitz, Kunst-
   gegenstände, Kunstsammlungen, wissenschaft-
   liche Sammlungen, Bibliotheken und Archive
   a) miit sechzig vom Hundert ihres Wertes, wenn
       die Erhaltung dieser Gegenstände wegen
       ihrer Bedeutung für Kunst, Geschkhte oder
       Wissenschaft im öffentlichen Inte,resse Megt,
       die jährlichen Kosten in der Regel d,ie er•
       zielten Einnahmen übersteigen und d-ie Ge•
       genstände in einem den Verhältnis-sen ent•
       sprechenden Umf a-ng den Zwecken der For•
       schung oder der Volksbildung nutzba-r ge-
       macht sind oder werden,

   b) in vollem Umfang, wenn die Voraussetzun-
       gen des Buchstaben a erfüllt sind und ferner
       aa) der Steuerpflichtige bereit ist, die Ge-
            genstände den geltenden Bestimmungen
            der Denkmalspflege zu unterstellen,
       bb) die Gegenstände sich sett mindestens
            zwanzig Jahren im Begtz der Familie
            befinden oder in dem Verzeichnis natio•
            na,l wertvoHen Kulturgutes oder national
            wertvoller Archive nach dem Gesetz
            zum Schutz deutschen Kulturgutes g-egen
            Abwanderung vom 6. August 1955 (Bun-
            desgesetzbl. I S. 501) eingetrag-en sind.

   Die' Steuerbefreiung fällt mit Wirkung für di,e
   Vergangenheit weg, wenn die Gegens,tände in·
   nerhalb von zehn Jahren nach dem Erwerb ver•
   äußert werden oder die Voraussetzungen für
   die Steuerbefreiung innerhalb di,eses Zeitrau•
   mes entfallen;

3. Grundbesitz oder Teile von Grundbesitz, der

   für Zwecke der Volkswohlfahrt der AlJgemein-
   heit ohne gesetzliche Verpfüchtung zur Benut-
   zung zugänglich gemacht ist und dessen Erhal-
   tung im öffentlichen Interesse liegt, . wenn die
   jährlkhen Kosten in der Regel die erzielten Ein-
   nahmen übersteigen. Die Steuerbefreiung fällt

   .mit Wirkung für die Vergangenheit weg, wenn
    der Grundbesitz oder Teile des Grundbesitzes
    innerhalb von zehn Jahren nach dem Erwerb
938                                  Bun<fosgesetzblatt, Jahrgang 1974, Teil I

      vcr~iußert wPrdcn oder di(! Voraussetzungen für
      die SleuPrhdn·i unq innerhc1 lb dieses Zeitraumes
      vnt.fa.Jlen;

4. Pin Erw(~rh nc1ch § 19fül dns Bürgerlichen Gesetz-
   buchs;
5. die Befreiung von einer Schulid g,egenüber dem
   Erblasser, sofern die Schuilid durch Gewährung
   von Mitteln zum Zweck de,s angemes,senen Un-
   terhalts oder zur Ausbil 1chmg des Bedachten be-
   gründet worden is,J oder der Erbl,as,ser die Be-
   freiung mit Rück,sichl auf die Notla.g,e des
   Schuldners dngeordnel hat und dies,e auch durch
   die Zuwendung nk:ht beseitigt wird. Die Steuer-
   befreiung en!.füHt, sowei,t die Steuer aus der
   Hälfte einer neben der erlassenen Schuld dem
   Bedachten anfi:1.Jlenclen Zt1 wendung gedeckt wer-
   den kann;

6. ein Erwerb, der Ellern, AdoiptiveLtern, Stief-

   eltern oder Großeltern des Erbl,assers arnfäLH, so-
   forn der Erwerb zusammen miit dem übrigen
   Vermögon des Erwerbers 40 000 Deut,sche M,a,rk
   nicht überstei.gt und der Erwerber infolge kör-
   perlicher oder ~Jeisliger Gebrechen und unter
   Berück,sic:hti~Junq seiner bisherigen Lebe:ns,stel-
   lung als erwerbsunfähig anzusehen i,st oder
   durch die Führung eines gemeinsamen Ha,u,s-
   stands mit Prwerbsunfähigen oder in der Aus-
   bi,ldun~J befindlichen Abkömmling·en an der Aus-
   übung einer Erwerbstätigkei,t gehindert ist.
   Ubersteigt der Wer,t des Erwerbs zus.a,mrnen mit
   dem übrigen Vermögen des Erwerbers den Be-
   trag von 40 000 Deutsche Mark, so wird die
   Steuer nur insoweit erhoben, a,ls sie a,u,s de,r
   Hälfte des die Wertgrenze übersteigenden Be-
   tm.gs gedeckt werden kann;

7. Ansprüche nach folgenden Gesetzen in der je 7

   weils geltenden Fa,ssung:

      a) Lastenausg,leichsg,esetz in der Fassung der
         Bekanntmüchung vom l. Oktober 1969 (Bun-
         de1sgesetzbl. I S. 1909), zuletzt geändert durch
         das Siebenundzwanzi~Jste Geselz zur Ände-
         rung des La,stenausgleichsgesetze,s vom
         13. Februar 1974 (Bundesgesetzbl. I S. 177),
         Währungsaus9leichsgesetz in der Fa,ssung
         der Bekc1nntmachung vom 1. Dezember 1965
         (Bundesgesetzbl. I S. 2059), zuletzt geändert
         durch § 3 des Zwanzig,sten Gesetzes z.ur Än-
         derung des Lastenausgleichsgesetzes vom
         15. Juli 1968 (Bundesgesetzbl. I S. 806), Alt-
         sparergesetz in der Fassung der Bekannt-
         ma,chung vom 1. Apri 1 1959 (Bundesgesetzbl. I
         S. 169), zu letz l geändert durch § 3 des Sieb-
         zehnten Gesetzes zur Änderung des Lasten-
         ausgleichsgesetzes vom 4. August 1964 (Bun-
         de,sgesetzb1. l S. 585), Flüchtlingshilfegesetz
         in der Fassung der Bekanntmachung vom
         15. Mai 1971 (Bundesg,esetzbl. I S. 681), Re-
         paraitions,schädengesetz      vom    12. Februar
         1969 (Bundesgeselzbl. I S. 105), zuletzt geän-
         dert durch § 2 des Dreiundzwanzigsten Ge-
         setzes zur Änderung des Lastenausgleichs-
         gesetzes vom 23. Dezember 1970 (Bundes-
         gest~tzbl. I S. 1870),

   b) Allgemeines Kriegsfolgengesetz vom 5. No-
      vember 1957 (Bundesgesetzbl. I S. 1747), zu-
      letzt geändert durch das Repa,rationsschäden-
      gesetz vom 12. Februar 1969 (Bundesgesetz-
      blatt I S. 105), Gesetz zur Regelung der
      Verbindlichkeiten nationalsozialistischer Ein-
      riichtungen und der Recht,sverhältnisse an
      deren Vermögen vom 17. März 1965 (Bundes-
      g,esetzbl. I S. 79),
   c) Kriegsgefangenenentschädigungsgesetz        in
      der Fassung der Bekanntma,chung vom 2. Sep-
      tember 1971 (Bundesgesetzbl. I S. 1545),
      Häftlingshilfegesetz in der Fassung der Be-
      kanntmachung vom 25. Jul,i 1960 (Bundes-
      gesetzbl. I S. 578);
 8. Arns,prüche auf Entschädigungslei,s,tungen nach
    dem Bundesgesetz zur Ent,schädiigung für Opfer
    der nationalsoziali,stischen Verfolgung in der
    Fassung vom 29. Juni 1956 (Bundesgesetzbl. I

    S. 559) in der jeweils geltenden Fassung;

 9. ein s1teuerpflichtiger Erwerb bis zu 2 000 Deut-
    sche Mark, der Personen anfällt, die dem Erb-
    l1a1sser unentgeltlich oder gegen unzureichendes
    Entge1t Pflege oder Unterhalt gewährt haben,
    sowe1it das Zugewendete als angemessenes Ent-
    gelt anzusehen i1st;
10. Vermögensgegenstände, die Eltern oder Vor-
    eltern ihren Abkömmlingen durch Schenkung
    oder Ubergabevertrag zugewandt hatten und
    die an diese Personen von Todes wegen zurück-
    fa.Llen;

11. der  Verzicht auf die Geltendmachung des
   Pflichtteilsanspruchs oder de,s Erbersatzan-
   spruchs;
12. Zuwendungen unter Lebenden zum Zwecke des
    angemessenen Unterha,I,ts oder zur Ausbi,ldung

    des Bedachten;

13. Zuwendungen an Pensions- und Unters,tützungs-
   ka,ssen, die nach § 3 de1s Vermögensteuerge-
   setz,es steuerfrei sind. Die Befreiung fällt mH
   Wirkung für die Vergangenhei,t weg, wenn die
   Voraussetzungen des § 3 des Vermögensteuer-
   gesetzes innerhalb von zehn Jahren nach der
   Zuwendung entfallen;

14. die üblichen Ge,legenheitsgeschenke;
15. Anfälle an den Bund, ein Land oder eine inlän-
    dische Gemeinde (Geme1indeve,rhand) sowi,e
    solche Anfälle, die ausschließlrch Zwecken des
    Bundes, eines Landes oder einer inländischen
    Gemeinde (Gemeindeverband) dienen;

16. Zuwendungen
    a) an inländische ReligionsgeselLscha,ften des
       öffentlichen Rechts oder an inländi,sche jüdi-
       sche KuUusgemeinden,
   b) an inländische Körperschaften, Personenver-
      einigungen und Vermögensmassen, die nach
      der Satzung, dem Stiftungsges,chäft oder der
      sonstigen Verfossung und na,ch ihrer ta,t-
      sächlichen Geschäftsführung ausschließlich
      und unmiUelba,r kirchlichen, gemeinnützi,gen
      oder mildtätigen Zwecken dienen. Die Be-
      freiung fällt mit Wi,rkung für die Vergangen-
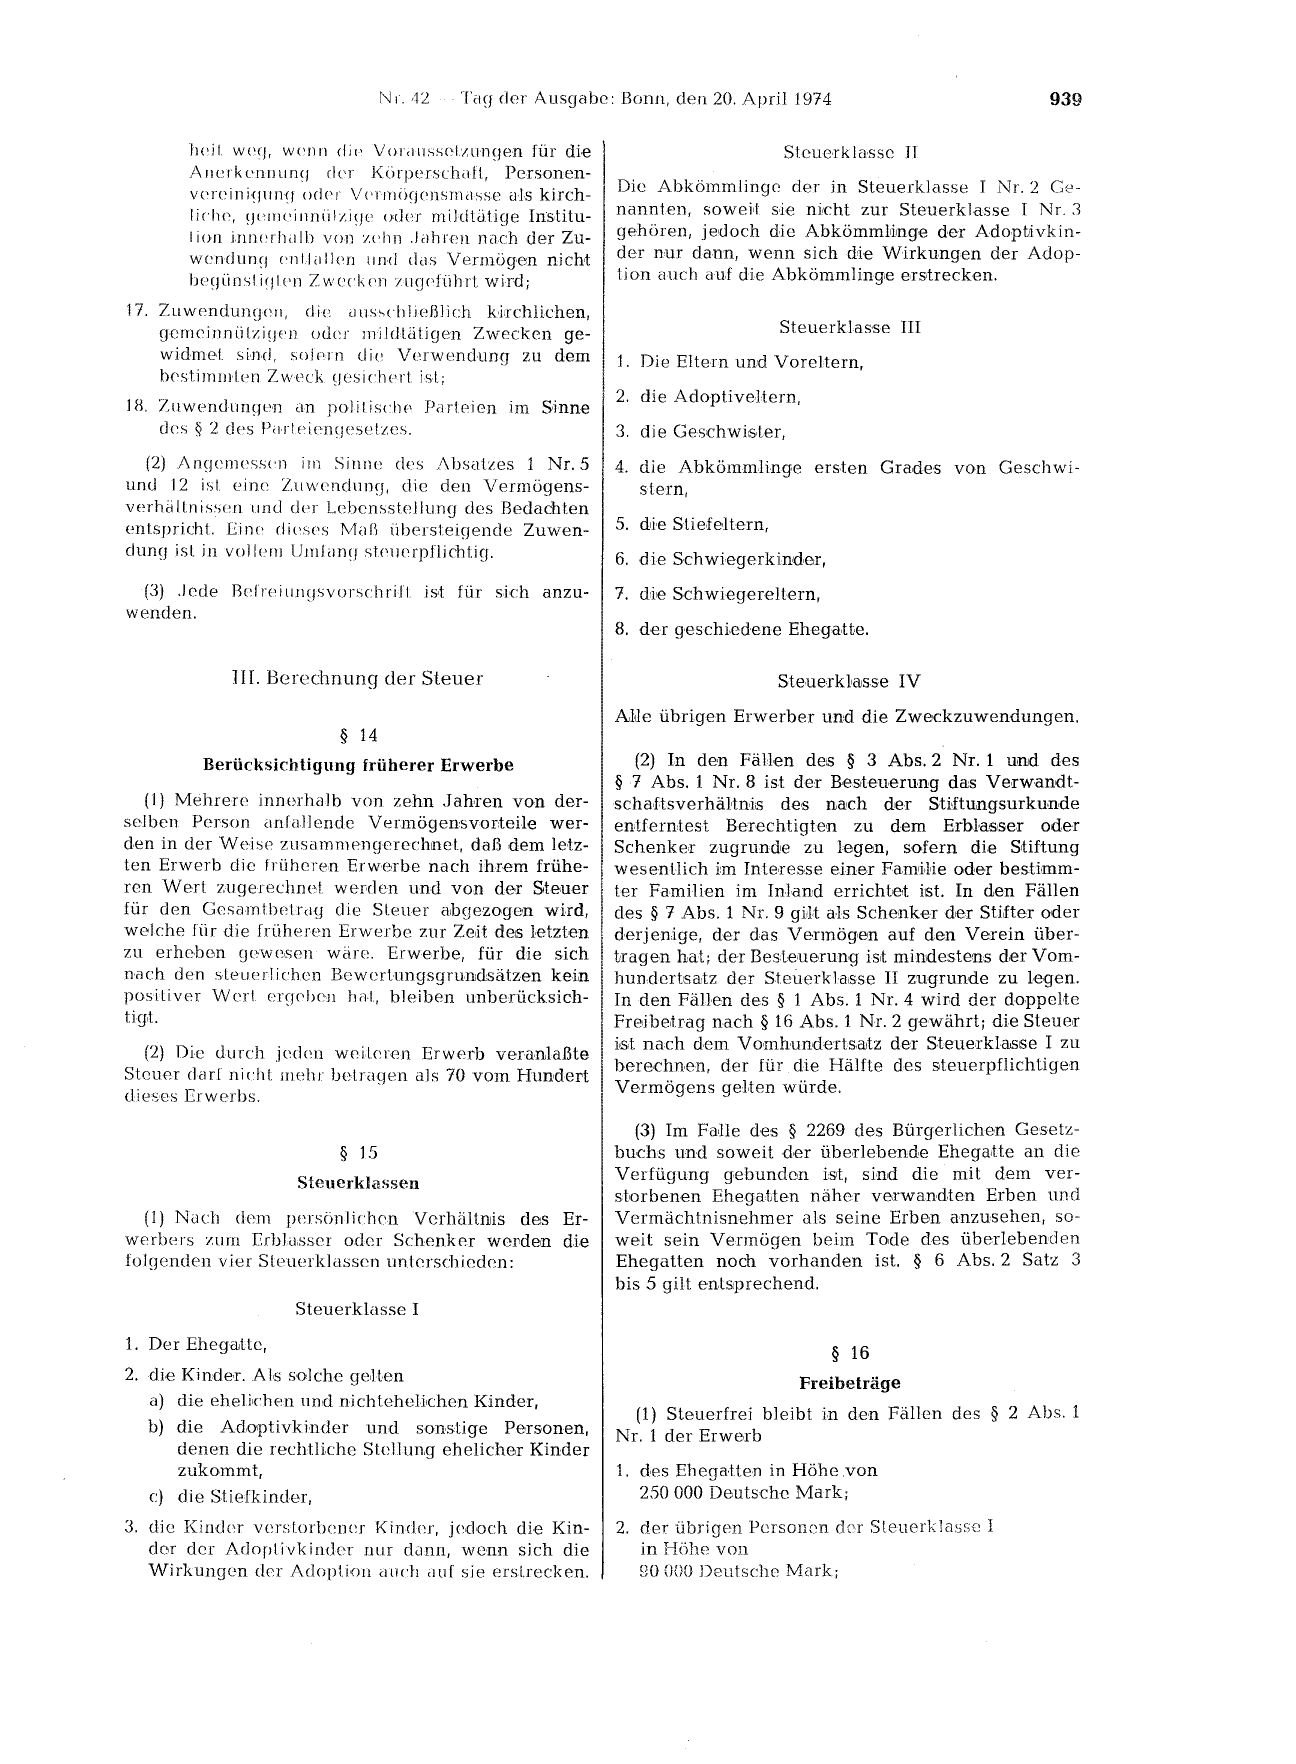
                                     r-...J 1. 42   Tag der Ausgabe: Bonn, den 20. April 1974                                939

        twit w<~CJ, w<'rrn di() Vorclussc!L:1.un~Jen für di,e
        Anerkcnnunq dc·r Körperschaft, Personen-
        vereiniqunq oder V<'rrnöfJensrnc1sse als kirch-
        1iche, qern(:innii 11'.iqe oder m ikltiitige Insititu-

        1 ion innerhillb von zPlrn Jahren nach der Zu-

        wc~ndunq c!nlldllen und dc1s Vermögen nicht
        beqünstiql<'n ZwcckPn zugcfiihrt. wird;

17. Zuwendun~J<:n, die uusschli,eßlich k•iTchlichen,
    g,emeinnül:1.iqc'n odc:r mildldtigen Zwecken ge-
    widmet sind, sofc:rn die~ Verwendung zu dem
    bestimrnü~n Zweck w~sichert ist;

18. Zuwendunge>n an politischP Parteien im Sinne
    des § 2 des Pc1rlcicnDesetzes.
  (2) An9emessvn irn Sinne d<:s Absatzes 1 Nr. 5
und 12 ist einc: Zuwendun~J, die den Vermögens-
verhdltnissen und dt>r Lebensstellung des Bedachten
entspricht. Eine dieses Maß übersteigende Zuwen-
dung ist in vollem UmJCln~J stP11erpflichti9.
  (3) Jede Befrpiunqsvorschrift is,t für sich anzu-
wenden.

             III. Berechnung der Steuer

                            §   14
         Berücksichtigung früherer Erwerbe

    (1) Mehrere jnne-rha,Jb von zehn Jahren von der-
selben Person anfallende Vermögensvorteil,e wer-
den in der Weise zusammengerechnet, daß dem letz-
ten Erwerb die früheren Erwmbe nach ihrem frühe-
ren Wert zugerechnet werden und von der Steuer
für den Gesamtbetrag die Steuer abgezogen wird,
welche für die früheren Erwerbe zur Zeii,t deis l,etzt,en
zu erheben ~Jewesen wäre. Erwerbe, für die sich
nach den sleuer,lichen Bewertungsgrundsätzen kein
positiver Wert erqeben hat, bleiben unbeirücksich-
ti,git.

   (2) Di,e durch jc~den wei,Leren Erwmb verianl,aßte

Steuer darf nicht mehr betragen als 70 vom Hundert
die,ses Erwerbs.

                            § 15
                      Steuerklassen

  (1) Nach dem persönlichen Verhältnis des Er-
werbt~·rs zum Erb],a,sser oder Schenker werden die
folgenden vier Steuerklussen unterschieden:

                      Steuerklasse I
1. Der Ehegatte,
2. die Kinder. Al,s solche gelten
   a) di,e eheliichen und nichteheliichen Kinder,

   b) die Adoptivkinder und sons:tige Pernonen,
      denen die rechtliche Stellung eheliche1r Kinder
       zukommt,
   c) die Stieifkindm,
3. die Kinder verstorbener Kinder, jedoch die Kin-
   der der Adoplivkinder nur dann, wenn sich die
   Wirkungen der Adoption c1uch auf sie erstrecken.

                         Steuerklasse II

 Die Abkömmlinge der in Steuerklasse I Nr. 2 Ge-
 nannten, soweiit sie ni cht zur Steuerklasse I Nr. 3
                              1

 gehören, jedoch die Abkömml1ing,e der Adoptiivkin-
 der nur dann, wenn sich die Wirkungien der Adop-
 tion auch auf die Abkömmling,e erntrecken.

                         Steuerkl,asse III
 1. Die Eltern und VoreLtern,

 2. die Adoptiveltern,

 3. die Ge,s,chwisiter,
 4. die Abkömmling,e ersten Grndes von Geschwi-
    stern,

 5. di,e Stie.foltern,
 6. die Schwiegerkinide,r,
 7. di,e Schwiegereltern,

 8. der geschLedene Ehegatte.

                         Steuerkl a,sse IV
                                    1

 Alile übrigen Erwerber und die Zweckzuwendungen.

   (2) In den FäHen deis § 3 Abs. 2 Nr. 1 und des
 § 7 Abs. 1 Nr. 8 ist der Besteuerung das Ve,rwandt-
schaftsverhäHni,s de,s nach der Stiftungsurkunde
entferntest Berechtigten zu dem Erb,l,a1s1ser oder
Schenke,r zugrunde zu legen, sofern di.e Stiftung
wesentlich im Interesse eine,r FamiMe oder bestimm-
ter Familien im Inland errichtet i1st. In den Fällen
des § 7 Abs. 1 Nr. 9 git11t a,l,s Schenke,r der Stiifte,r oder
derjenige, der das Ve,rmög,en auf den Ve,rein über-
tragen hat; der Besteuerung is,t mindestens der Vom-
hundert,satz der Ste1.1erkla,sse II zugrunde zu legen.
In den Fällen des § 1 Abs. 1 Nr. 4 wind der doppelte
Frnibe,trag nach § 16 Abs. 1 Nr. 2 g,ewährt; die Steuer
i1s1t. nach dem Vomhundert,satz de1r Steuerkla,s,se I zu

berechnen, der für die Hälfte des steuerpflichtigen

Ve,rmögens geLten würde.

    (3) Im Faille des § 2269 de,s Bürgerlichen Gesetz-
 buchs und soweit der überlebende EhegaHe an die
 Verfügung g,ebunden i,st, sind die mit dem ver-
 s,torbenen Eheg,a:Uen näher ve,rwandten Erben und
 Vermächtnisnehmer aLs seine Erben anzusehen, so-
 weit sein Vermögen beim Tode des überl,ebenden
 Ehegatten noch vorhanden ist. § 6 Abs. 2 Satz 3
 bis 5 gilt entsprechend.

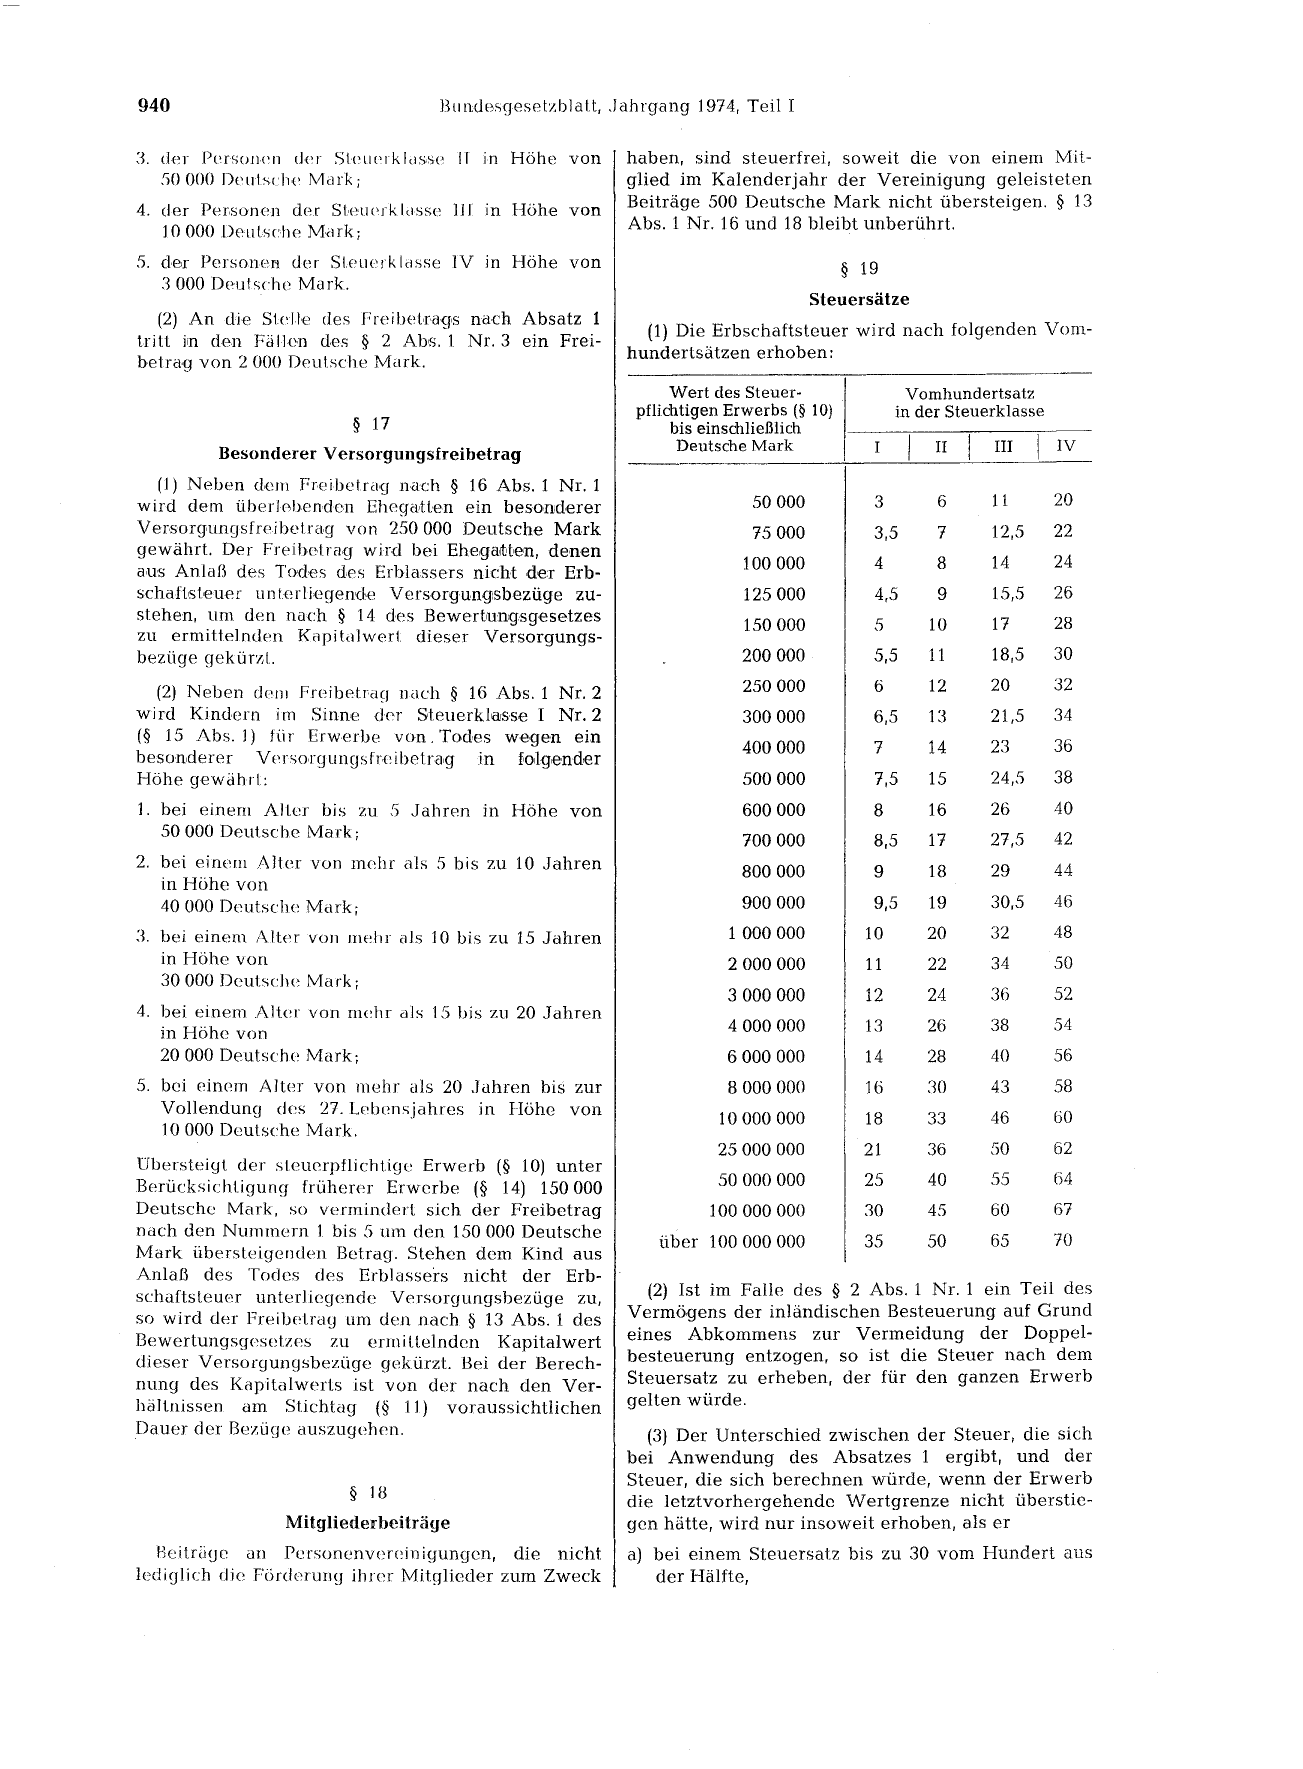
                                  § 16
                           Freibeträge

   (1) Steuerfrei bleibt in den Fällen des § 2 Abs. 1
 Nr. 1 der Erwerb

 1. des EhegaHen in Höhe .von
    250 000 Deutsche Mark;
 2. der übrigen Personen der Steuerklasse I
    in Höhe von
    90 000 Deutsche Mark;
940                                Bundesgesetzblatt, Jahrgang 1974, Teil I

3. der Personen der Ste u crk I d ssc) 1T in Höhe von
   50 000 Detrtsche Mcuk;
4. der Per,sonen der SLetwrk lc1,sse   J]J   in Höhe von
   10 000 Deutsche Mark;

5. de,r Personen der Steuerk lc1sse IV in Höhe von
   3 000 DPutsche Mark.

   (2) An die Stelle des Freibet,r,a,g,s na,ch Absatz 1

tritt iin den Fällen des § 2 Abs. 1 Nr. 3 ein Frei-
betrag von 2 000 Deut.sehe Mark.

                         § 17

         Besonderer Versorgungsfreibetrag
    (1) Neben dem Freibetra,g nach § 16 Abs. 1 Nr. 1
wird dem überlebenden Eheqaitten ein besonderer
Ve,rsorgungsfrni bel.ra,g von 250 000 Deutsche Mark
gewährt. Der Freibetra,g wi,rd bei Ehe,g,aititen, denen

a,u,s AnLaß des Todes des Erblassers nicht de:r Erb-
schaft,st,euer unterliegende Versor,gung:Sbezüg,e zu-
stehen, um den nach § 14 des Bewert,ungsge,se,tzes

zu ermittelnden Kapitalwert dieser Versorgungs-
bezüge gekürzl.

  (2) Neben dem Freibetra,g nach § 16 Abs. 1 Nr. 2
wi,rd Kindern im Sinne der Steuerkl,arsse I Nr. 2
(§ 15 Abs. 1) für Erwerbe von, Todes we,gen ein

besonderer Versorgungsfreibetra,g in iolgrendier
Höhe gewährt:
1. bei einem Alter bis zu 5 Jahren in Höhe von
  50 000 Deutsche Mark;
2. bei einem Alter von mehr als 5 bis zu 10 Jahren
   in Höhe von
   40 000 Deutsche Mark;

3. bei einem Alter von mehr als 10 bis zu 15 Jahren
   in Höhe von
   30 000 Deutsche Mark;

4. bei einem Alter von mehr als 15 bis zu 20 Jahren
   in Höhe von
   20 000 Deutsche Mark;
5. bei einem Alter von mehr als 20 Jahren bis zur
   Vollendung des 27. Lebensjahres in Höhe von

   10 000 Deutsche Mark.

Dbersteigt der steuerpflichtige Erwerb (§ 10) unter
Berücksichtigung früherer Erwerbe (§ 14) 150 000
Deutsche Mark, so vermindert sich der Freibetrag
nach den Nummern l bis 5 um den 150 000 Deutsche

Mark übersteigenden Betrag. Stehen dem Kind aus
Anlaß des Todes des Erblassers nicht der Erb-
schaftsteuer unterliegende Versorgungsbezüge zu,
so wird der Freibetra~J um den nach § 13 Abs. 1 des
Bewertungsgesctz(~s zu ennitlelnden Kapitalwert
dieser Versorgungsbezüge gekürzt. Bei der Berech-
nung des Kapitalwerts ist von der nach den Ver-
hältnissen am Stichtag (§ 11) voraussichtlichen
Dauer der Bezüge auszugehen.

                         § l8

                 Mitgliederbeiträge
   Beitrü9e an PersoncnvPrcin igungen, die nicht
lediglich die Förderung ihrer Mitglieder zum Zweck

haben, sind steuerfrei, soweit die von einem Mit-
glied im Kalenderjahr der Vereinigung geleisteten
Beiträge 500 Deutsche Mark nicht übersteigen. § 13
Abs. 1 Nr. 16 und 18 bleibt unberührt.

                              § 19

                         Steuersätze

  (1) Die Erbschaftsteuer wird nach folgenden Vom-

hundertsätzen erhoben:

      Wert des Steuer-                 Vomhundertsatz
 pflichtigen Erwerbs (§ 10)          in der Steuerklasse
      bis einschließlich
       Deutsche Mark                      II     III       IV

                50 000           3        6      11        20
                75 000           3,5      7      12,5      22

               100 000           4        8      14        24

               125 000           4,5      9      15,5      26
                                                 17        28
               150 000           5       10

               200 000           5,5     11      18,5      30

               250 000           6       12      20        32
               300 000           6,5     13      21,5      34

               400 000           7       14      23        36

               500 000           7,5     15      24,5      38
               600 000           8       16      26        40
               700 000           8,5     17      27,5      42
               800 000           9       18      29        44

               900 000           9,5     19      30,5      46

             1000000            10       20      32        48
             2 000 000          11       22      34        50

             3 000 000          12       24      36        52

             4 000 000          13       26      38        54
             6 000 000          14       28      40        56
             8 000 000          16       30      43        58
                                                 46        60
           10 000 000           18       33

           25 000 000           21       36      50        62

           50 000 000           25       40      55        64
          100 000 000           30       45      60        67

    über 100 000 000            35       50      65        70

  (2) Ist im Falle des § 2 Abs. 1 Nr. 1 ein Teil des
Vermögens der inländischen Besteuerung auf Grund
eines Abkommens zur Vermeidung der Doppel-
besteuerung entzogen, so ist die Steuer nach dem
Steuersatz zu erheben, der für den ganzen Erwerb
gelten würde.
  (3) Der Unterschied zwischen der Steuer, die sich
bei Anwendung des Absatzes 1 ergibt, und der
Steuer, die sich berechnen würde, wenn der Erwerb

die letztvorhergehende Wertgrenze nicht überstie-
gen hätte, wird nur insoweit erhoben, als er
a) bei einem Steuersatz bis zu 30 vom Hundert aus
   der Hälfte,
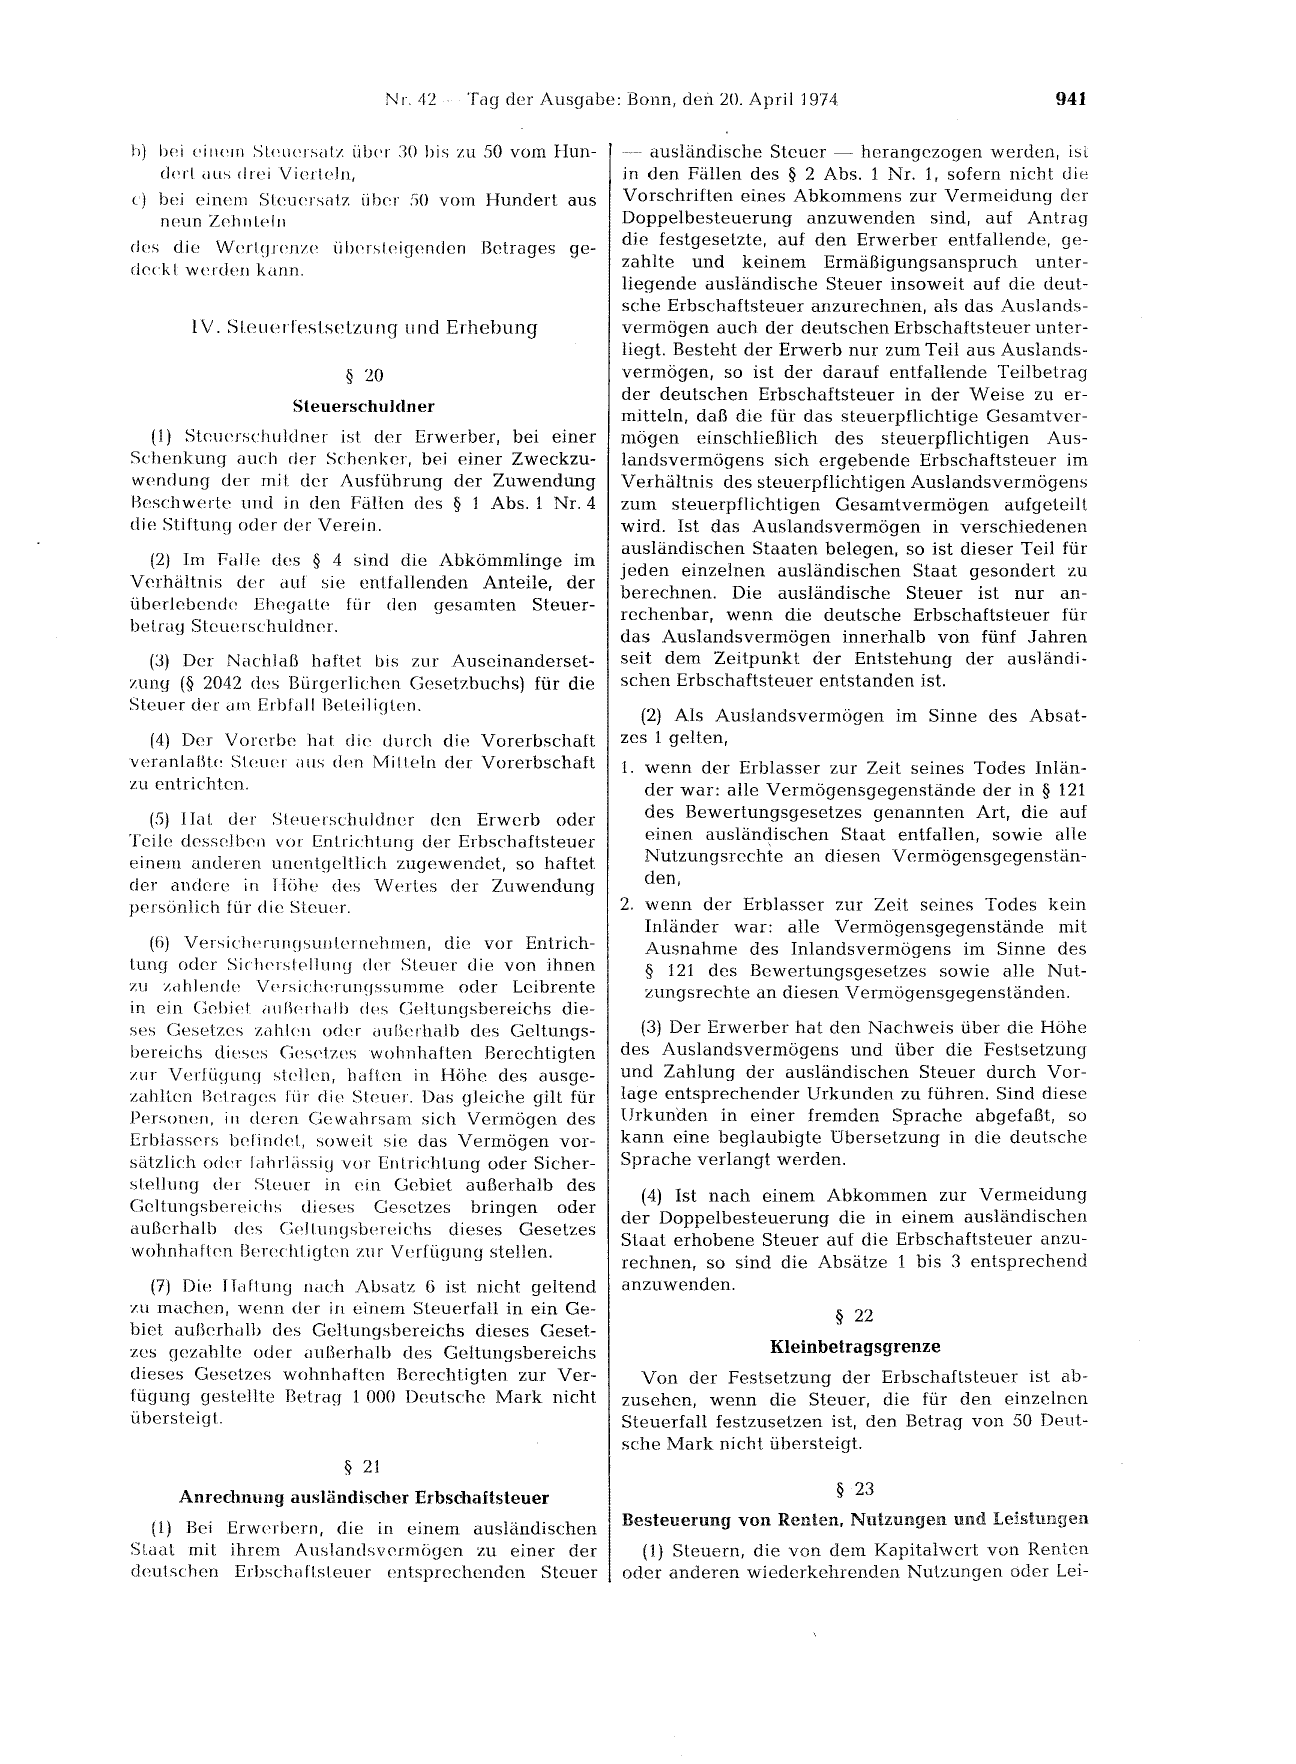
                                Nr. 42   ~~   Tag der Ausgabe: Bonn, den 20. April 1974                        941

b) lwi ci1wrn St<~ucrs,ilz über ]O bis zu 50 vom Hun-
    derl cJUs drcj Vierteln,
c) bei einem Steuersatz über 50 vom Hundert aus
    nE~un Zehnteln
cles die Wcrlgrnnw ülwrstcigenden Betrages ge-
clcck t werden kann.

       lV. Steuerfestsetzung und Erhebung

                         § 20

                   Steuerschuldner

   (1) Steuerschuldner ist der Erwerber, bei einer
Schenkung auch der Schenker, bei einer Zweckzu-
wendung der mit der Ausführung der Zuwendung
Beschwerte und in den Fällen des § 1 Abs. 1 Nr. 4
die Stiftung oder der Verein.

  (2) Im Falle des § 4 sind die Abkömmlinge im

Verhältnis der auf sie entfallenden Anteile, der

überlebende Ehegatte für den gesamten Steuer-

betrag Steuerschuldner.

  (3) Der Nachlaß haftet bis zur Auseinanderset-
zung (§ 2042 des Bürgerlichen Gesetzbuchs) für die
Steuer d1::!r am Erbfall Beteiligten.

  (4) Der Vorerbe hat die durch die Vorerbschaft
veranlaßt.E~ St.euer aus den Mitteln der Vorerbschaft
zu entrichten.
  (5) Hat der Steuerschuldner den Erwerb oder
Teile desselben vor Entrichtung der Erbschaftsteuer
einem anderen unentgeltlich zugewendet., so haftet
der andere in Jfohc des Wertes der Zuwendung
persönlich für die Steuc!r.

   (6) VersiclH~nrngsunternchrnen, die vor Entrich-
tung odE!r Siclwrsl.Pllung der Steuer die von ihnen
zu zahlende Versich<~rungssumme oder Leibrente
in ein Cebiet ,mHerhalb des GPltungsbereichs die-
ses Gesetzes zahlen oder außerhalb des Geltungs-
bereichs dieses c;esetzes wohnhaften Berechtigten
zur Verfügung stellen, lrnften in Höhe des ausge-
zahltE;n Betrages für cl ie Steuer. Das gleiche gilt für
Personen, in deren Gew<.1hrsam sich Vermögen des
Erblassers befindet, soweit sie das Vermögen vor-
sätzlich oder fahrl~issi~J vor Entrichtung oder Sicher-
stellung der Steuer in ein Gebiet außerhalb des

Geltungsbereichs dieses Gesetzes bringen oder

außerhalb des GE~ltungsbereichs dieses Gesetzes

wohnhaften BerechlirJten zur Verfügung stellen.

  (7) Die I-Idftung nach Absatz 6 ist nicht geltend
zu machen, wenn der in einem Steuerfall in ein Ge-
biet außerhalb des Geltungsbereichs dieses Geset-
zes gezahlte oder außerhalb des Geltungsbereichs
dieses Gesetzes wohnhaften Berechtigten zur Ver-
fügung gestellte Betrag 1 000 Deutsche Mark nicht
übersteigt.

                         § 21

     Anrechnung ausländischer Erbschaftsteuer
  (1) Bei Erwerbern, die in einem ausländischen

Staat mit ihrem Auslandsvermögen zu einer der
deutschen Erbschaftsteuer entsprechenden Steuer

-- ausländische Steuer - herangezogen werden, ist
in den Fällen des § 2 Abs. 1 Nr. 1, sofern nicht die
Vorschriften eines Abkommens zur Vermeidung der
Doppelbesteuerung anzuwenden sind, auf Antrag
die festgesetzte, auf den Erwerber entfallende, ge-
zahlte und keinem Ermäßigungsanspruch unter-
liegende ausländische Steuer insoweit auf die deut-
sche Erbschaftsteuer anzurechnen, als das Auslands-
vermögen auch der deutschen Erbschaftsteuer unter-
liegt. Besteht der Erwerb nur zum Teil aus Auslands-
vermögen, so ist der darauf entfallende Teilbetrag
der deutschen Erbschaftsteuer in der Weise zu er-

mitteln, daß die für das steuerpflichtige Gesamtver-
mögen einschließlich des steuerpflichtigen Aus-
landsvermögens sich ergebende Erbschaftsteuer im
Verhältnis des steuerpflichtigen Auslandsvermögens
zum steuerpflichtigen Gesamtvermögen aufgeteilt
wird. Ist das Auslandsvermögen in verschiedenen
ausländischen Staaten belegen, so ist dieser Teil für

jeden einzelnen ausländischen Staat gesondert zu

berechnen. Die ausländische Steuer ist nur an-

rechenbar, wenn die deutsche Erbschaftsteuer für

das Auslandsvermögen innerhalb von fünf Jahren
seit dem Zeitpunkt der Entstehung der ausländi-
schen Erbschaftsteuer entstanden ist.

  (2) Als Auslandsvermögen im Sinne des Absat-
zes 1 gelten,
 1. wenn der Erblasser zur Zeit seines Todes Inlän-
    der war: alle Vermögensgegenstände der in § 121
   des Bewertungsgesetzes genannten Art, die auf
   einen auslän4ischen Staat entfallen, sowie alle
   Nutzungsrechte an diesen Vermögensgegenstän-
   den,
2. wenn der Erblasser zur Zeit seines Todes kein
   Inländer war: alle Vermögensgegenstände mit
   Ausnahme des Inlandsvermögens im Sinne des
   § 121 des Bewertungsgesetzes sowie alle Nut-
   zungsrechte an diesen Vermögensgegenständen.

  (3) Der Erwerber hat den Nachweis über die Höhe
des Auslandsvermögens und über die Festsetzung
und Zahlung der ausländischen Steuer durch Vor-
lage entsprechender Urkunden zu führen. Sind diese
Urkunäen in einer fremden Sprache abgefaßt, so
kann eine beglaubigte Ubersetzung in die deutsche
Sprache verlangt werden.

   (4) Ist nach einem Abkommen zur Vermeidung

 der Doppelbesteuerung die in einem ausländischen

 Staat erhobene Steuer auf die Erbschaftsteuer anzu-

 rechnen, so sind die Absätze 1 bis 3 entsprechend
 anzuwenden.
                        § 22

                 Kleinbetragsgrenze
   Von der Festsetzung der Erbschaftsteuer ist ab-
 zusehen, wenn die Steuer, die für den einzelnen
 Steuerfall festzusetzen ist, den Betrag von 50 Deut-
 sche Mark nicht übersteigt.

                        § 23

 Besteuerung von Renten, Nutzungen und Leistungen
   (1) Steuern, die von dem Kapitalwert von Renten
 oder anderen wiederkehrenden Nutzungen öder Lei-
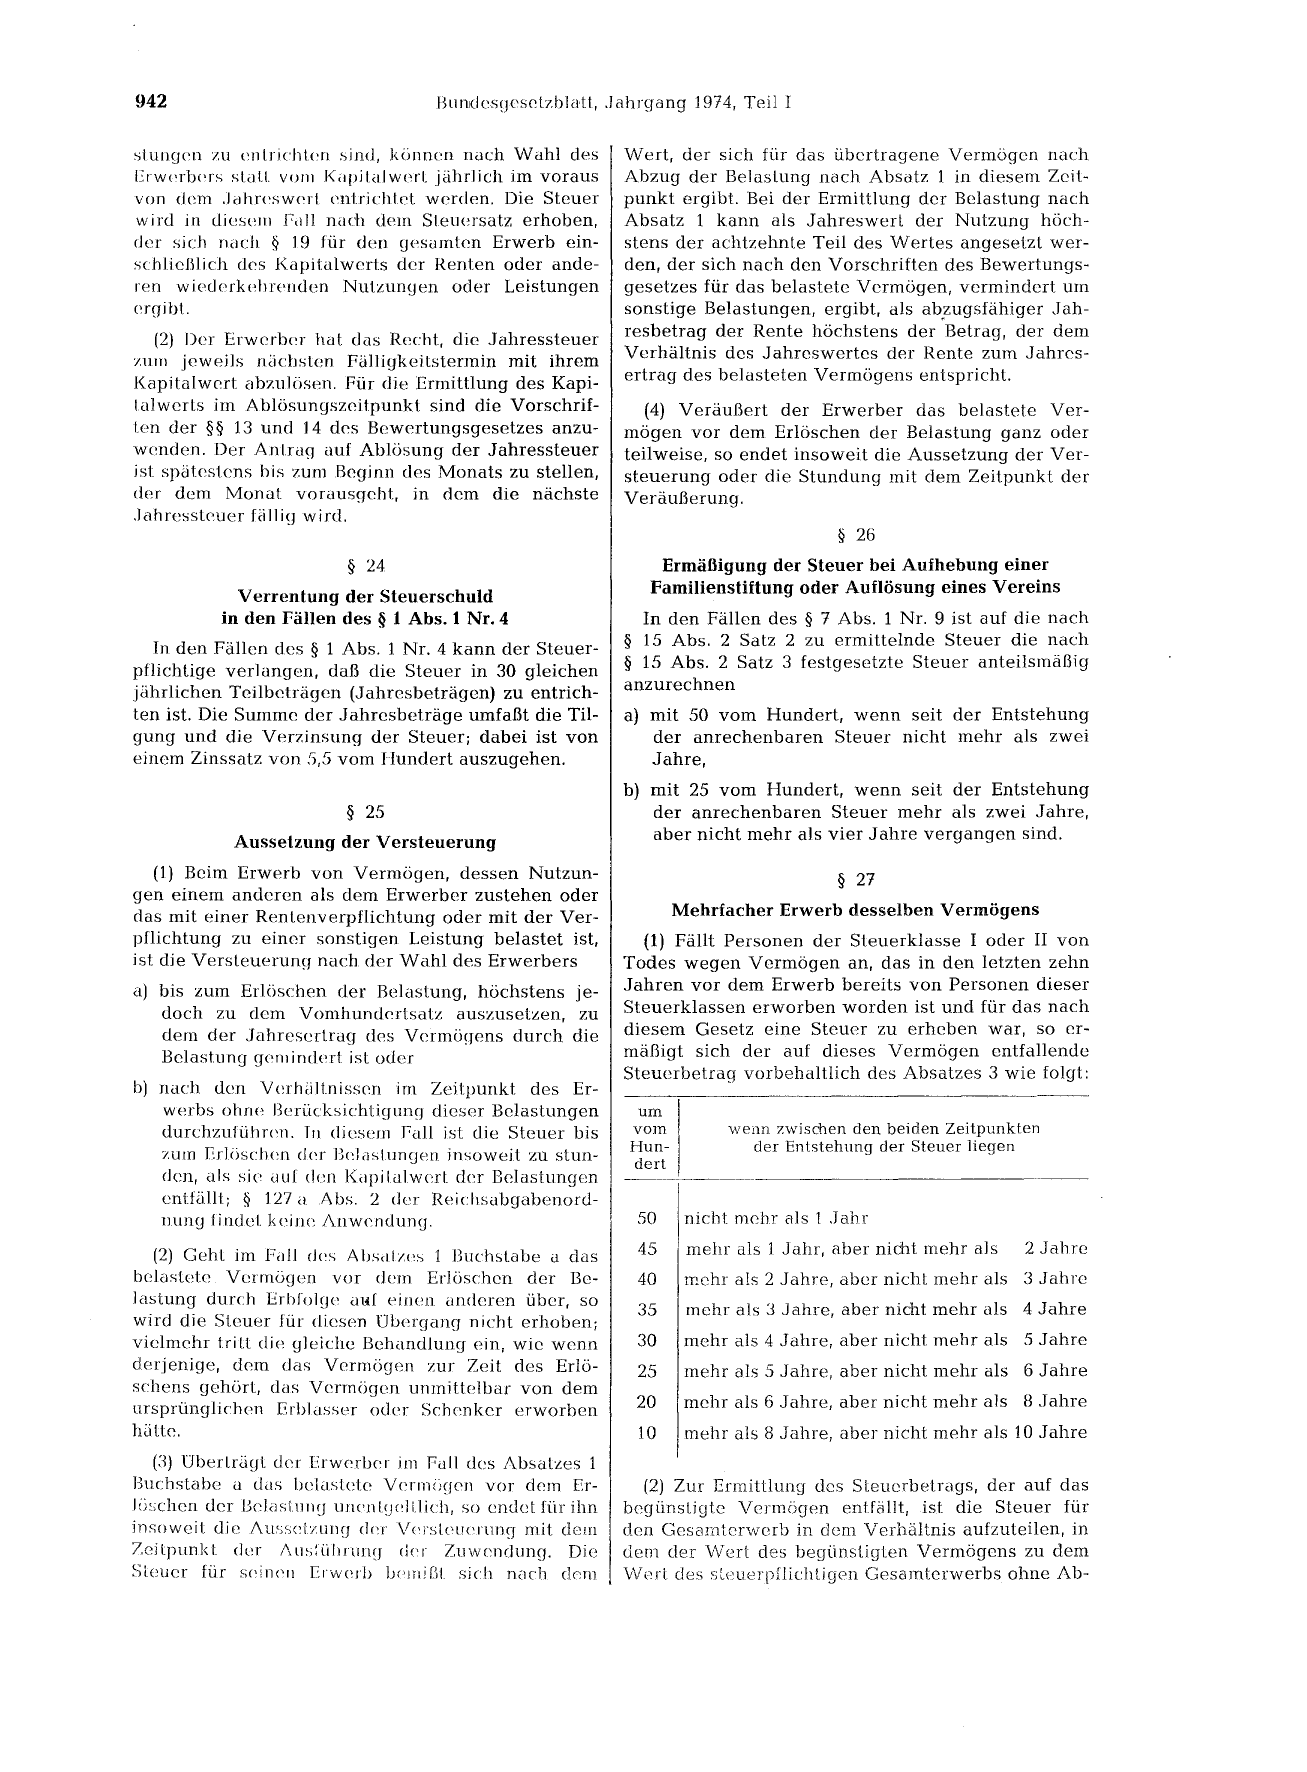
942                                  BurncJeisgcsetzblaH,

sl.ungcn zu entrichten sind, können nach Wahl des
Erwc~rbc)rs statt vorn Kapitalwert jährlich im voraus
von dem JahrPswc~rt entrichtet werden. Die Steuer
wird in diesem Fd ll ndch dem Steuersatz erhoben,
der sieb nach § 19 für den gesamten Erwerb ein-
schließlich des Kapitalwerts der Renten oder ande-
ren wiederkehrenden Nutzun~Jen oder Leistungen
er9ibt.
   (2) Der Erwerber hat das Recht, die Jahressteuer

zum jeweils nächsten Fäl1i9keitstermin mit ihrem
Kapitalwert abzulösen. Für die Ermittlung des Kapi-
talwerts im Ablösungszeitpunkt sind die Vorschrif-
ten der § § 13 und 14 des Bewertungsgesetzes anzu-
wenden. Der Antrag auf Ablösung der Jahressteuer
ist spätestens bis zum Beginn des Monats zu stellen,
der dem Monat voraus9eht, in dem die nächste
Jahressteuer fällig wird.

                          § 24
            Verrentung der Steuerschuld
          in den Fällen des § 1 Abs. 1 Nr. 4

  In den Fällen des § 1 Abs. l Nr. 4 kann der Steuer-

pflichtige verlangen, daß die Steuer in 30 gleichen
jährlichen Teilbeträgen (Jahresbeträgen) zu entrich-
ten ist. Die Summe der Jahresbeträge umfaßt die Til-
gung und die Verzinsung der Steuer; dabei ist von
einem Zinssatz von 5,5 vom Hundert auszugehen.

                          § 25
            Aussetzung der Versteuerung

   (1) Beim Erwerb von Vermögen, dessen Nutzun-
gen einem anderen als dem Erwerber zustehen oder
das mit einer Rentenverpflichtung oder mit der Ver-
pflichtung zu einer sonstigen Leistung belastet ist,
ist die Versteuerung nach der Wahl des Erwerbers
a) bis zum Erlöschen der Belastung, höchstens je-
   doch zu dem Vomhundertsatz auszusetzen, zu
   dem der Jahresertrag des Vermögens durch die
   Belastung gemindert ist oder

b) nach den VerhJllnissen im Zeitpunkt des Er-
   werbs ohne Berücksichtigung dieser Belastungen
   durchzufütmrn. Tn diesem Fall ist die Steuer bis

   zum Erlöschen der Bclastun~Jen insoweit zu stun-
   den, als sie auf den Kapitalwert der Belastungen
   entfällt; § 127 a Abs. 2 der Reichsabgabenord-
   nung Jindel keine Anwendung.

   (2) Geht im Fall des Absatzes 1 Buchstabe a das
belastete Vermögen vor dem Erlöschen der Be-
lastung durch Erbfolge a1tf einen anderen über, so

wird die Steuer für diesen Ubergdng nicht erhoben;
vielmehr tritt die gleiche Behandlung ein, wie wenn
derjenige, dem das Vermögen zur Zeit des Erlö-
schens gehört, das Vermögen unmittelbar von dem
ursprünglichen Erblasser odc)r Schenker erworben
hätte.
  (3) überträgt der Erwerber im Fall des Absatzes 1
Bllchstabe a das belastete Verrniigcn vor dem Er-
löschen der Bcldsl.nnrr 1mcnl.~Jelllich, so endet für ihn
insoweit die Aw;sd.zung d(~r Versteuerung mit dem
Zeitpunkt der 1\us:ülirung der Zuwendung. Die
Steuer für sei ncn Erwerb bcin ißt sich nach dem
Jahrgang 1974, Teil I

  Wert, der sich für das übertragene Vermögen nach
  Abzug der Belastung nach Absatz 1 in diesem Zeit-
  punkt ergibt. Bei der Ermittlung der Belastung nach
  Absatz 1 kann als Jahreswert der Nutzung höch-
  stens der achtzehnte Teil des Wertes angesetzt wer-
  den, der sich nach den Vorschriften des Bewertungs-
  gesetzes für das belastete Vermögen, vermindert um
  sonstige Belastungen, ergibt, als ab_zugsfähiger Jah-

  resbetrag der Rente höchstens der Betrag, der dem
  Verhältnis des Jahreswertes der Rente zum Jahres-
  ertrag des belasteten Vermögens entspricht.
     (4) Veräußert der Erwerber das belastete Ver-
  mögen vor dem Erlöschen der Belastung ganz oder
  teilweise, so endet insoweit die Aussetzung der Ver-
  steuerung oder die Stundung mit dem Zeitpunkt der
  Veräußerung.

                             § 26

      Ermäßigung der Steuer bei Aufhebung einer
     Familienstiftung oder Auflösung eines Vereins
    In den Fällen des § 7 Abs. 1 Nr. 9 ist auf die nach
  § 15 Abs. 2 Satz 2 zu ermittelnde Steuer die nach

  § 15 Abs. 2 Satz 3 festgesetzte Steuer anteilsmäßig

  anzurechnen
  a) mit 50 vom Hundert, wenn seit der Entstehung
     der anrechenbaren Steuer nicht mehr als zwei
     Jahre,
  b) mit 25 vom Hundert, wenn seit der Entstehung
     der anrechenbaren Steuer mehr als zwei Jahre,
     aber nicht mehr als vier Jahre vergangen sind.

                             § 27

         Mehrf ach er Erwerb desselben Vermögens
    (1) Fällt Personen der Steuerklasse I oder II von
  Todes wegen Vermögen an, das in den letzten zehn
  Jahren vor dem Erwerb bereits von Personen dieser
  Steuerklassen erworben worden ist und für das nach
  diesem Gesetz eine Steuer zu erheben war, so er-
  mäßigt sich der auf dieses Vermögen entfallende
  Steuerbetrag vorbehaltlich des Absatzes 3 wie folgt:

   um
  vom          wenn zwischen den beiden Zeitpunkten
  Hun-           der Entstehung der Steuer liegen
  dert

   50     nicht mehr als 1 Jahr

   45     mehr als 1 Jahr, aber nicht mehr als       2 Jahre
   40     mehr als 2 Jahre, aber nicht mehr als 3 Jahre

   35     mehr als 3 Jahre, aber nicht mehr als 4 Jahre

   30     mehr als 4 Jahre, aber nicht mehr als 5 Jahre
   25     mehr als 5 Jahre, aber nicht mehr als 6 Jahre

   20     mehr als 6 Jahre, aber nicht mehr als 8 Jahre
   10     mehr als 8 Jahre, aber nicht mehr als 10 Jahre

    (2) Zur Ermittlung des Steuerbetrags, der auf das
  begünstigte Vermögen entfällt, ist die Steuer für
  den Gesarnterwerb in dem Verhältnis aufzuteilen, in
  dem der Wert des begünstigten Vermögens zu dem
  Wert des        ,, .. ,~ . ,CL,_.,~,, Gesamterwerbs ohne Ab-
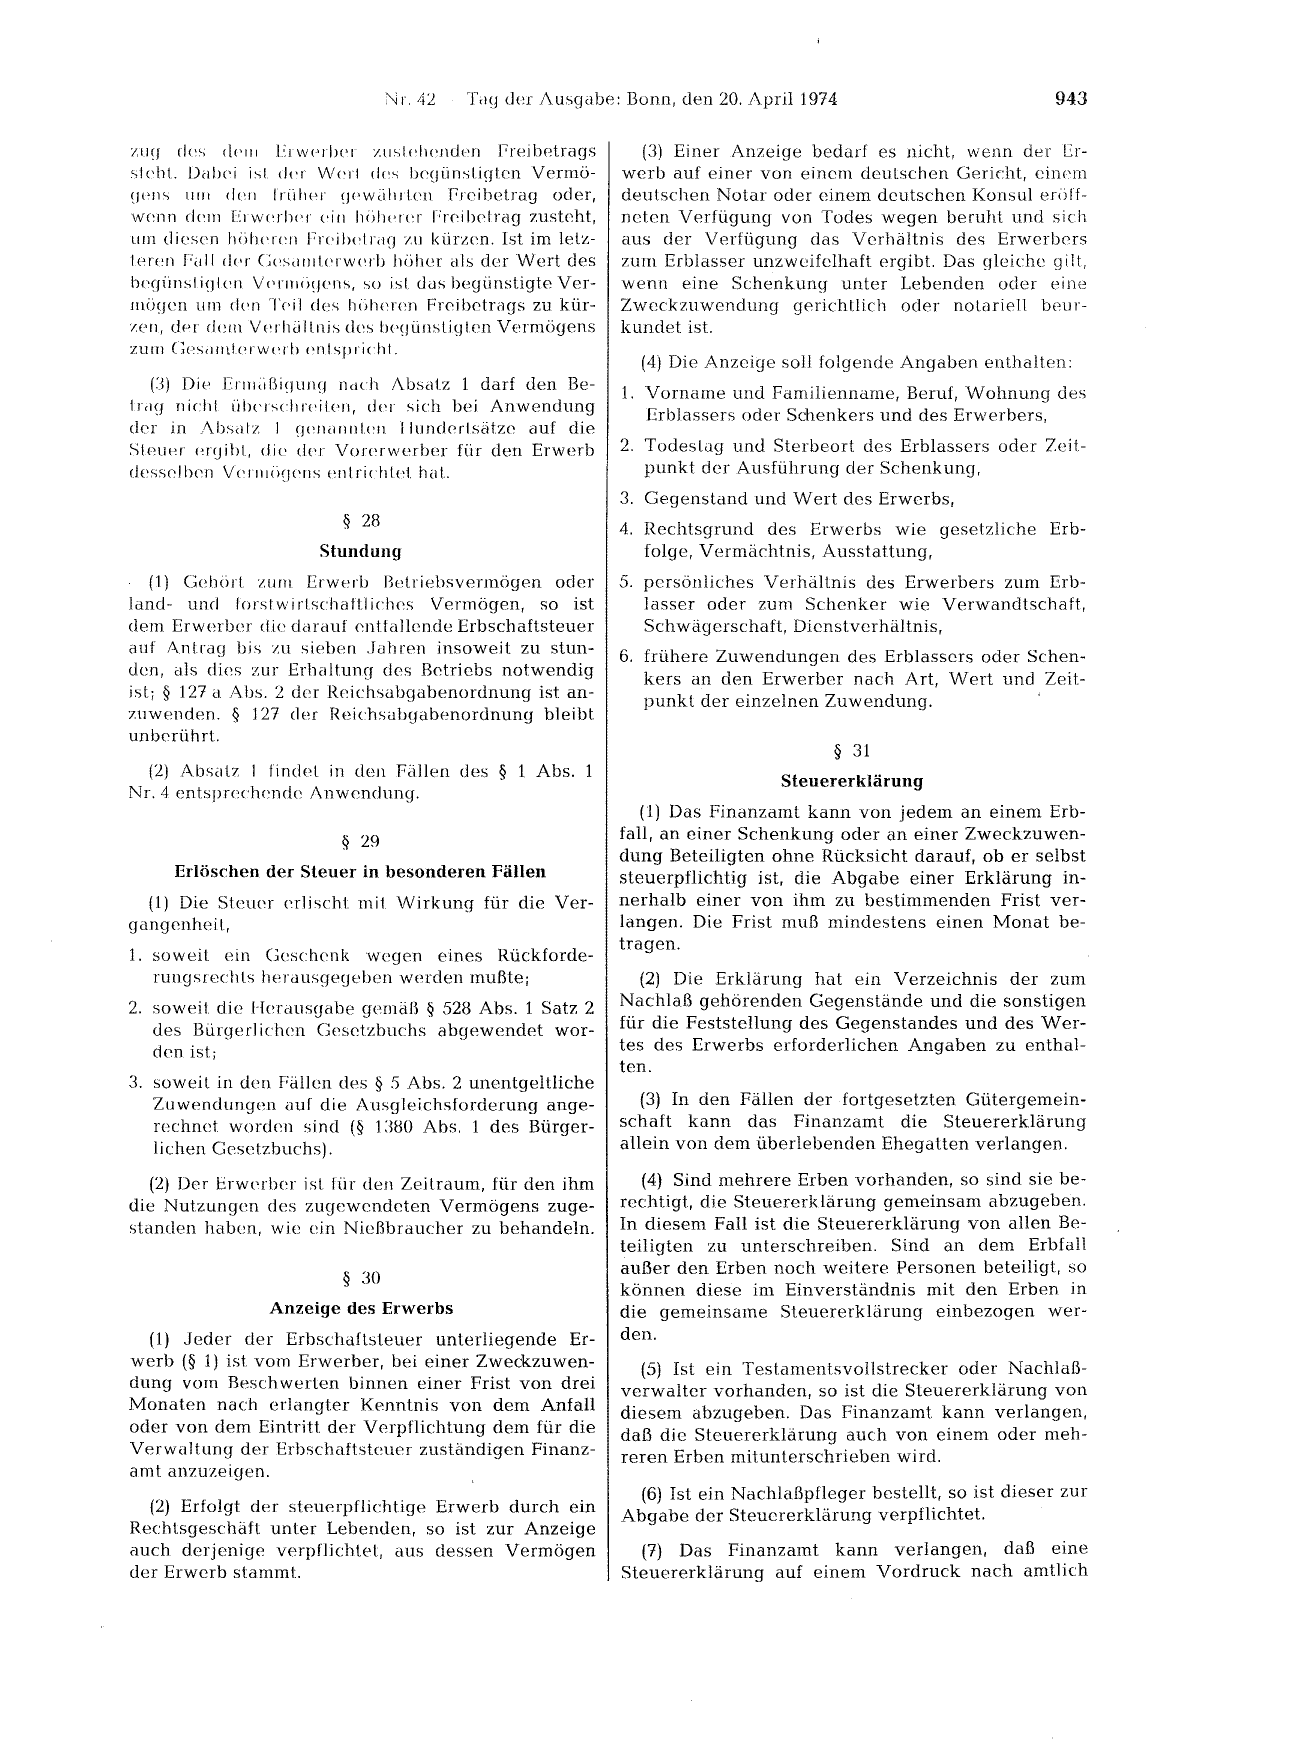
                                Nr. 42   Tc1g der Ausgabe: Bonn, den 20. April 1974                           943

zuu de~; dr~111 L•:rwPrlwr zuslch<)ncien Freibetrags
sieht. Di:llwi ist der Wert des bqJünsl.igten Vermö-
~wns um dc!11 lr(ilwr ~Jcw~ilnl.<!n Freibetrag oder,
wenn dc'rn Erwcrbr:r ein hiilwrcr foreibetrag zusteht,
um diesen hiihcn!11 Fr,,ibdrn~J zu kürzen. Ist im letz-
teren Fall dC'r Ccis<1mtcrwc'rh höher als der Wert des
b<:günst.iqlcn V,:rn1Ü~Jens, so ist das begünstigte Ver-
mögen um cfon TC'il des hiilwren Freibetrags zu kür-
zen, der dem Vc!rhc.illnis des begünstigten Vermögens
zum Cesdml.erwerb r:ntspricht.

   ('.3) DiP En11;ißigung nach Absatz l darf den Be-

trag nicht ü lwrsch rcikn, dPr sich bei Anwendung

der in Absdlz I qcmannlen Hundertsätze auf die
Steuer r~rgibt, die der Vorerwerb(~r für den Erwerb
dessr:lrwn \/enniiw!ns entrichtet hat.

                         § 28

                      Stundung
   (1) Gehört zum Erwerb Betriebsvermögen oder
land- und forstwirtschaftliches Vermögen, so ist
dem Erwerber die darauf entfallende Erbschaftsteuer
auf Antrag bis zu sieben Jahren insoweit zu stun-
den, als dies zur Erhaltung ciE~s Betriebs notwendig

ist; § 127 a Abs. 2 der Reichsabgabenordnung ist an-

zuwenden. § 127 der Reichsabgabf~nordnung bleibt
unberührt.

  (2) Absatz 1 Jindel in den Fällen des § 1 Abs. 1

Nr. 4 entsprech(:nde Anwendung.

                         § 29

     Erlöschen der Steuer in besonderen Fällen
  (1) Die Steuer erlischt mit Wirkung für die Ver-
gangenheit,

1. soweit ein Geschenk wegen eines Rückforde-
  rungsrechts herausgt~geben werden mußte;
2. soweit die Herausgabe gemi:iß § 528 Abs. 1 Satz 2
   des Bürgerlichen c;esetzbuchs abgewendet wor-
   den ist;

3. soweit in den Fällen des § 5 Abs. 2 unentgeltliche
   Zuwendungen auf die Ausgleichsforderung ange-
   rechnet worden sind (§ 1380 Abs. 1 des Bürger-
   lichen Gesetzbuchs).

   (2) Der Erwerber ist für den Zeitraum, für den ihm
die Nutzungen des zugewendeten Vermögens zuge-
standen haben, wie ein Nießbraucher zu behandeln.

                         § 30

                Anzeige des Erwerbs
  (1) Jeder der Erbschaftsteuer unterliegende Er-
werb (§ 1) ist vom Erwerber, bei einer Zweckzuwen-
dung vom Beschwerten binnen einer Frist von drei
Monaten nach erlangter Kenntnis von dem Anfall
oder von dem Eintritt der Verpflichtung dem für die
Verwaltung der Erbschaftsteuer zuständigen Finanz-
amt anzuzeigen.

  (2) Erfolgt der steuerpflichtige Erwerb durch ein

Rechtsgeschäft unter Lebenden, so ist zur Anzeige
auch derjenige verpflichtet, aus dessen Vermögen
der Erwerb stammt.

  (3) Einer Anzeige bedarf es nicht, wenn der Er-
werb auf einer von einem deutschen Gericht, einem
deutschen Notar oder einem deutschen Konsul eröff-
neten Verfügung von Todes wegen beruht und sich
aus der Verfügung das Verhältnis des Erwerbers
zum Erblasser unzweifelhaft ergibt. Das gleiche gilt,
wenn eine Schenkung unter Lebenden oder eine
Zweckzuwendung gerichtlich oder notariell beur-
kundet ist.

  (4) Die Anzeige soll folgende Angaben enthalten:

1. Vorname und Familienname, Beruf, Wohnung des

  Erblassers oder Schenkers und des Erwerbers,

2. Todestag und Sterbeort des Erblassers oder Zeit-
   punkt der Ausführung der Schenkung,
3. Gegenstand und Wert des Erwerbs,

4. Rechtsgrund des Erwerbs wie gesetzliche Erb-
  folge, Vermächtnis, Ausstattung,
5. persönliches Verhältnis des Erwerbers zum Erb-
   lasser oder zum Schenker wie Verwandtschaft,
   Schwägerschaft, Dienstverhältnis,
6. frühere Zuwendungen des Erblassers oder Schen-

  kers an den Erwerber nach Art, Wert und Zeit-

  punkt der einzelnen Zuwendung.

                         § 31

                  Steuererklärung

   (1) Das Finanzamt kann von jedem an einem Erb-
fall, an einer Schenkung oder an einer Zweckzuwen-
dung Beteiligten ohne Rücksicht darauf, ob er selbst
steuerpflichtig ist, die Abgabe einer Erklärung in-
nerhalb einer von ihm zu bestimmenden Frist ver-
langen. Die Frist muß mindestens einen Monat be-
tragen.

   (2) Die Erklärung hat ein Verzeichnis der zum
Nachlaß gehörenden Gegenstände und die sonstigen
für die Feststellung des Gegenstandes und des Wer-
tes des Erwerbs erforderlichen Angaben zu enthal-
ten.

   (3) In den Fällen der fortgesetzten Gütergemein-
schaft kann das Finanzamt die Steuererklärung
allein von dem überlebenden Ehegatten verlangen.

   (4) Sind mehrere Erben vorhanden, so sind siebe-
rechtigt, die Steuererklärung gemeinsam abzugeben.
In diesem Fall ist die Steuererklärung von allen Be-
teiligten zu unterschreiben. Sind an dem Erbfall
außer den Erben noch weitere Personen beteiligt, so

können diese im Einverständnis mit den Erben in
die gemeinsame Steuererklärung einbezogen wer-
den.
  (5) Ist ein Testamentsvollstrecker oder Nachlaß-
verwalter vorhanden, so ist die Steuererklärung von
diesem abzugeben. Das Finanzamt kann verlangen,
daß die Steuererklärung auch von einem oder meh-
reren Erben mitunterschrieben wird.

 (6) Ist ein Nachlaßpfleger bestellt, so ist dieser zur

Abgabe der Steuererklärung verpflichtet.

  (7) Das Finanzamt kann verlangen, daß eine
Steuererklärung auf einem Vordruck nach amtlich
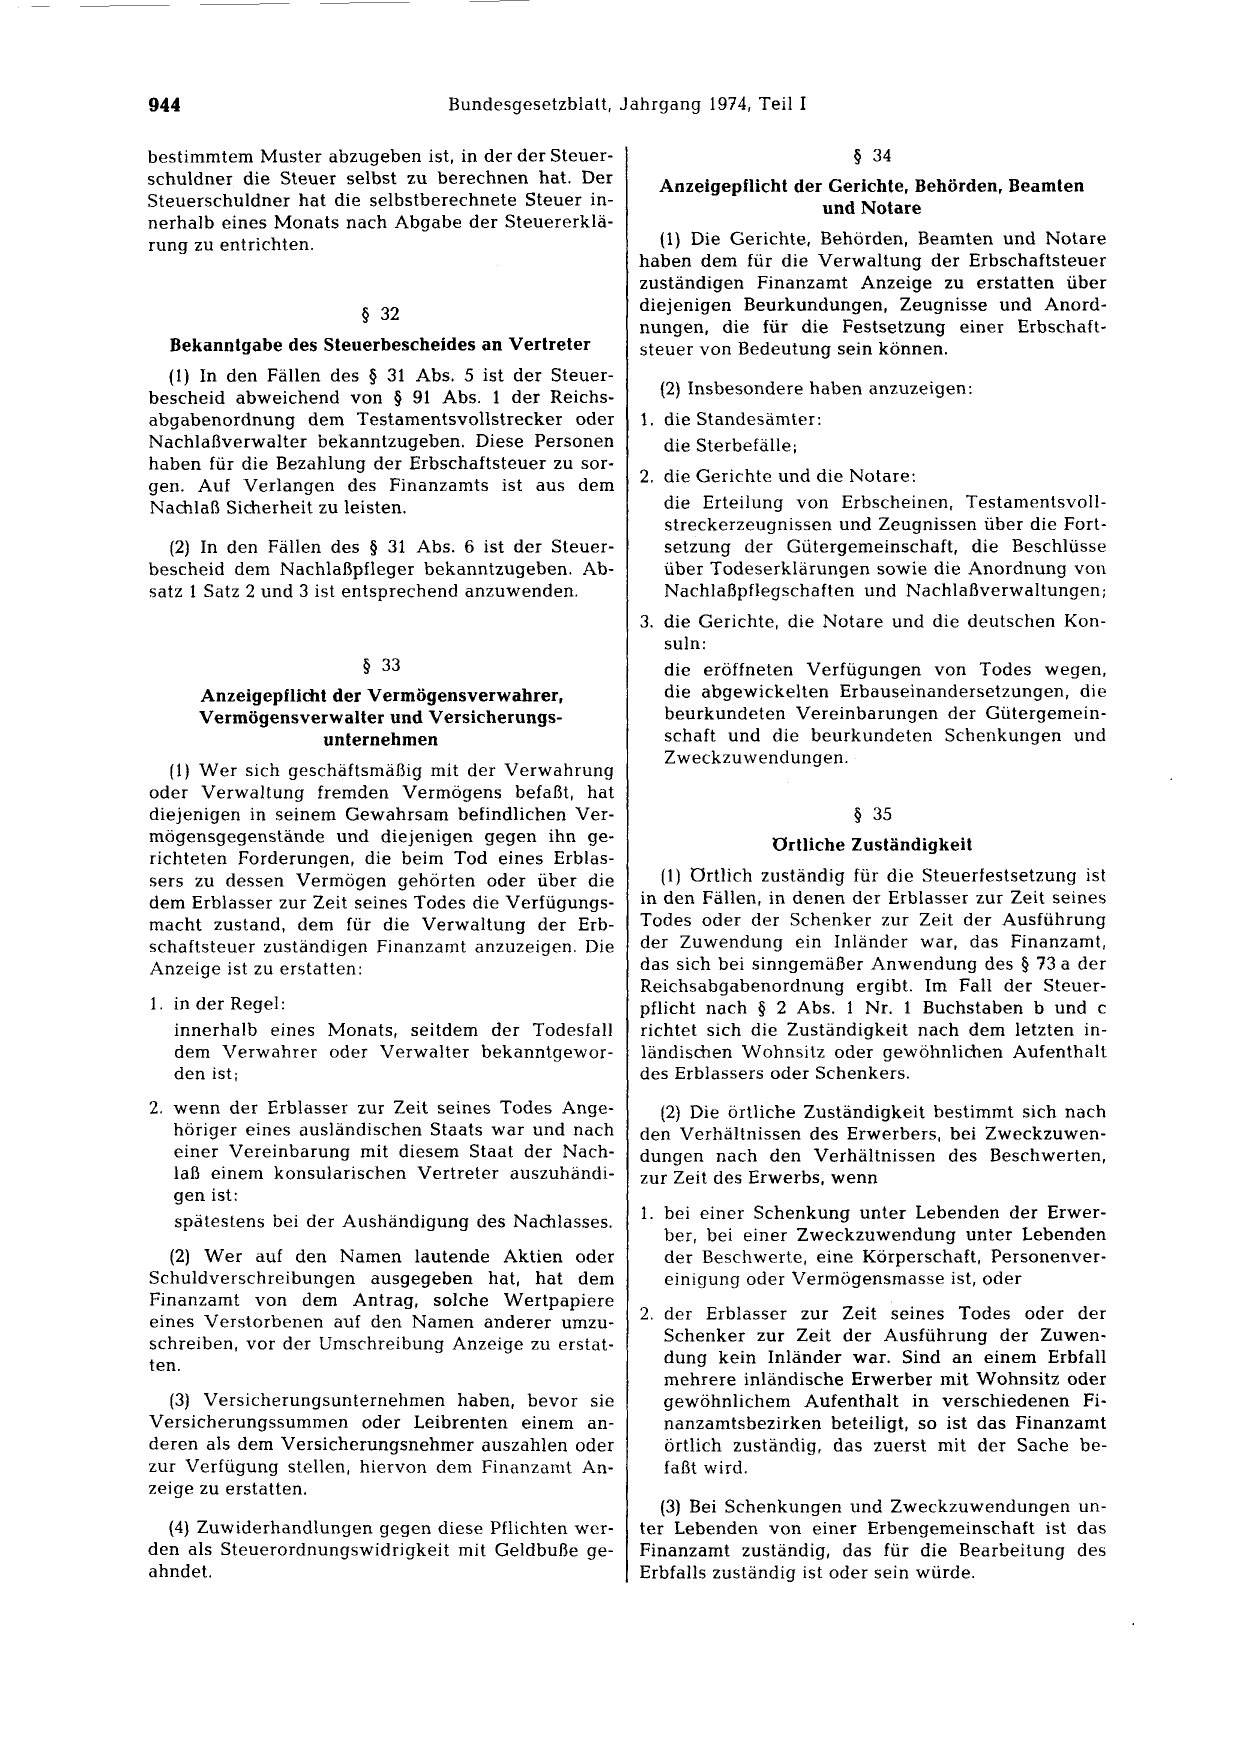
944                             Bundesgesetzblatt, Jahrgang 1974, Teil I

bestimmtem Muster abzugeben ist, in der der Steuer-
schuldner die Steuer selbst zu berechnen hat. Der
Steuerschuldner hat die selbstberechnete Steuer in-
nerhalb eines Monats nach Abgabe der Steuererklä-
rung zu entrichten.

                       § 32

  Bekanntgabe des Steuerbescheides an Vertreter
  (1) In den Fällen des § 31 Abs. 5 ist der Steuer-

bescheid abweichend von § 91 Abs. 1 der Reichs-
abgabenordnung dem Testamentsvollstrecker oder
Nachlaßverwalter bekanntzugeben. Diese Personen
haben für die Bezahlung der Erbschaftsteuer zu sor-

gen. Auf Verlangen des Finanzamts ist aus dem
Nachlaß Sicherheit zu leisten.

  (2) In den Fällen des § 31 Abs. 6 ist der Steuer-
bescheid dem Nachlaßpfleger bekanntzugeben. Ab-
satz 1 Satz 2 und 3 ist entsprechend anzuwenden.

                       § 33
      Anzeigepflicht der Vermögensverwahrer,
      Vermögensverwalter und Versicherungs-
                    unternehmen

   (1) Wer sich geschäftsmäßig mit der Verwahrung
oder Verwaltung fremden Vermögens befaßt, hat
diejenigen in seinem Gewahrsam befindlichen Ver-
mögensgegenstände und diejenigen gegen ihn ge-
richteten Forderungen, die beim Tod eines Erblas-
sers zu dessen Vermögen gehörten oder über die
dem Erblasser zur Zeit seines Todes die Verfügungs-
macht zustand, dem für die Verwaltung der Erb-
schaftsteuer zuständigen Finanzamt anzuzeigen. Die
Anzeige ist zu erstatten:

1. in der Regel:
   innerhalb eines Monats, seitdem der Todesfall
   dem Verwahrer oder Verwalter bekanntgewor-
   den ist;
2. wenn der Erblasser zur Zeit seines Todes Ange-
   höriger eines ausländischen Staats war und nach
   einer Vereinbarung mit diesem Staat der Nach-
   laß einem konsularischen Vertreter auszuhändi-
   gen ist:
   spätestens bei der Aushändigung des Nachlasses.

   (2) Wer auf den Namen lautende Aktien oder
Schuldverschreibungen ausgegeben hat, hat dem
Finanzamt von dem Antrag, solche Wertpapiere
eines Verstorbenen auf den Namen anderer umzu-
schreiben, vor der Umschreibung Anzeige zu erstat-
ten.

  (3) Versicherungsunternehmen haben, bevor sie
Versicherungssummen oder Leibrenten einem an-
deren als dem Versicherungsnehmer auszahlen oder
zur Verfügung stellen, hiervon dem Finanzamt An-
zeige zu erstatten.

  (4) Zuwiderhandlungen gegen diese Pflichten wer-
den als Steuerordnungswidrigkeit mit Geldbuße ge-
ahndet.

                        § 34
  Anzeigepflicht der Gerichte, Behörden, Beamten
                    und Notare

  (1) Die Gerichte, Behörden, Beamten und Notare
haben dem für die Verwaltung der Erbschaftsteuer
zuständigen Finanzamt Anzeige zu erstatten über
diejenigen Beurkundungen, Zeugnisse und Anord-

nungen, die für die Festsetzung einer Erbschaft-
steuer von Bedeutung sein können.

  (2) Insbesondere haben anzuzeigen:

1. die Standesämter:
  die Sterbefälle;

2. die Gerichte und die Notare:

   die Erteilung von Erbscheinen, Testamentsvoll-
   streckerzeugnissen und Zeugnissen über die Fort-
   setzung der Gütergemeinschaft, die Beschlüsse
   über Todeserklärungen sowie die Anordnung von
   Nachlaßpflegschaften und Nachlaßverwaltungen;
3. die Gerichte, die Notare und die deutschen Kon-
   suln:
   die eröffneten Verfügungen von Todes wegen,
   die abgewickelten Erbauseinandersetzungen, die
   beurkundeten Vereinbarungen der Gütergemein-
   schaft und die beurkundeten Schenkungen und
   Zweckzuwendungen.

                        § 35
               Ortliche Zuständigkeit

   (1) Ortlich zuständig für die Steuerfestsetzung ist
in den Fällen, in denen der Erblasser zur Zeit seines
Todes oder der Schenker zur Zeit der Ausführung
der Zuwendung ein Inländer war, das Finanzamt,
das sich bei sinngemäßer Anwendung des § 73 a der
Reichsabgabenordnung ergibt. Im Fall der Steuer-
pflicht nach § 2 Abs. 1 Nr. 1 Buchstaben b und c
richtet sich die Zuständigkeit nach dem letzten in-
ländischen Wohnsitz oder gewöhnlichen Auf enthalt
des Erblassers oder Schenkers.
  (2) Die örtliche Zuständigkeit bestimmt sich nach
den Verhältnissen des Erwerbers, bei Zweckzuwen-
dungen nach den Verhältnissen des Beschwerten,
zur Zeit des Erwerbs, wenn

1. bei einer Schenkung unter Lebenden der Erwer-
   ber, bei einer Zweckzuwendung unter Lebenden
   der Beschwerte, eine Körperschaft, Personenver-
   einigung oder Vermögensmasse ist, oder

2. der Erblasser zur Zeit seines Todes oder der
   Schenker zur Zeit der Ausführung der Zuwen-
   dung kein Inländer war. Sind an einem Erbfall
   mehrere inländische Erwerber mit Wohnsitz oder
   gewöhnlichem Aufenthalt in verschiedenen Fi-
   nanzamtsbezirken beteiligt, so ist das Finanzamt
   örtlich zuständig, das zuerst mit der Sache be-
   faßt wird.

   (3) Bei Schenkungen und Zweckzuwendungen un-
ter Lebenden von einer Erbengemeinschaft ist das
Finanzamt zuständig, das für die Bearbeitung des
Erbfalls zuständig ist oder sein würde.
                               Nr. 42 -- Tag der Ausgabe: Bonn, den 20. April 1974                           945

  (4) Tn den Füllen des § 2 Abs. 1 Nr. 3 ist das
Finanzamt örtlich zuständig, das sich bei sinnge-
mäßer Anwendung des § 73 a Abs. 5 der Reichs-
abgabenordnung ergibt.

   V. Ermächtigungs- und Schlußvorschriften

                        § 36
                  Ermächtigungen

   (1) Die Bundesregic~rung wird ermächtigt, mit Zu-
stimmung des Bundesrates
1. zur Durchführung dieses Gesetzes Rechtsverord-
   nungen zu erlassen, soweit dies zur Wahrung der
   Gleichmäßigkeit bei der Besteuerung, zur Beseiti-
   gung von Unbilligkeiten in Härtefällen oder zur
   Vereinfachung des Besteuerungsverfahrens erfor-
   derlich ist, und zwar über
   a) die Abgrenzung der Steuerpflicht,
   b) die Feststellung und die Bewertung des Er-
      werbs von Todes wegen, der Schenkungen un-
      ter Lebenden und der Zweckzuwendungen,

      auch soweit es sich um den Inhalt von Schließ-

      fächern handelt,
   c) die Steuerfestsetzung, die Anwendung der Ta-
      rifvorschriften und die Steuerentrichtung,

   d) die Anzeige-. und Erklärungspflicht der Steuer-
      pflichtigen,
   e) die Anzeige-, Mitteilungs- und Ubersendungs-
      pflichten der Gerichte, Behörden, Beamten
      und Notare, der Versicherungsunternehmen,
      der Vereine und Berufsverbände, die mit einem
      Versicherungsunternehmen die Zahlung einer
      Versicherungssumme für den Fall des Todes
      ihrer Mitglieder vereinbart haben, der ge-
      schäftsmäßigen Verwahrer und Verwalter
      fremden Vermögens, auch soweit es sich um
      in ihrem Gewahrsam befindliche Vermögens-
      gegenstände des Erblassers handelt, sowie
      derjenigen, die auf den Namen lautende Ak-
      tien oder Schuldverschreibungen ausgegeben
      haben;

2. Vorschriften durch Rechtsverordnung zu erlassen
   über die sich aus der Aufhebung oder Anderung
   von Vorschriften dieses Gesetzes ergebenden
   Rechtsfolgen, soweit dies zur Wahrung der
   GleichmäJ:Hgkeit der Besteuerung oder zur Besei-
   tigung von Unbilligkeiten in Härtefällen erfor-
   derlich ist.
   (2) Der Bundesminister der Finanzen wird ermäch-
tigt, den Wortlaut dieses Gesetzes und der zu die-
sem Gesetz erlassenen Durchführungsverordnung in
der jeweils geltenden Fassung mit neuem Datum,
unter neuer Uberschrift und in neuer Paragraphen-
folge bekanntzumachen und dabei Unstimmigkeiten
des Wortlauts zu beseitigen.

                       . § 37
                    Anwendung
  Dieses Gesetz findet mit Ausnahme des § 3 Abs. 1
Nr. 2 Satz 2 auf Erwerbe Anwendung, für welche die

Steuer nach dem 31. Dezember 1973 entstanden ist
oder entsteht. § 3 Abs. 1 Nr. 2 Satz 2 findet auf Er-
werbe Anwendung, für welche die Steuer nach dem
31. Dezember 1974 entstanden ist oder entsteht.

                         § 38

                    Berlin-Klausel
  Dieses Gesetz gilt nach Maßgabe des § 12 Abs. 1
des Dritten Uberleitungsgesetzes vom 4. Januar 1952
(Bundesgesetzbl. I S. 1) auch im Land Berlin. Rechts-
verordnungen, die auf Grund dieses Gesetzes erlas-
sen werden, gelten im Land Berlin nach § 14 des
Dritten Uberleitungsgesetzes.

                         § 39

                    Inkrafttreten
  Dieses Gesetz tritt am 1. Januar 1974 in Kraft.

                     Artikel 2

         Sondervorschrift für die Anwendung

               der Einheitswerte 1964

  Während der Geltungsdauer der auf den Wert-
verhältnissen am 1. Januar 1964 beruhenden Ein-
heitswerte des Grundbesitzes sind Grundstücke (§ 70
des Bewertungsgesetzes) und Betriebsgrundstücke
im Sinne des § 99 Abs. 1 Nr. 1 des Bewertungsgeset-
zes für die Erbschaft- und Schenkungsteuer mit
140 vom Hundert des Einheitswerts anzusetzen. Das
gilt entsprechend für die nach § 12 Abs. 3 und 4 des
Erbschaftsteuer- und Schenkungsteuergesetzes maß-
gebenden Werte.

                      Artikel 3
         Änderung der Reichsabgabenordnung
   Die Reichsabgabenordnung vom 22. Mai 1931
(Reichsgesetzbl. I S. 161), zuletzt geändert durch das
Gesetz zur Reform des Grundsteuerrechts vom

7. August 1973 (Bundesgesetzbl. I S. 965), wird mit
Wirkung ab 1. Januar 1974 wie folgt geändert:
 1. In § 73 a Abs. 1 werden die Worte „der §§ 72
    und 74" durch die Worte „des§ 72" ersetzt.

 2. Die§§ 74, 187 a und 189 a werden gestrichen.

                     Artikel 4
          Änderung des Außensteuergesetzes
   Das Gesetz zur Wahrung der steuerlichen Gleich-
 mäßigkeit bei Auslandsbeziehungen und zur Ver-
 besserung der steuerlichen Wettbewerbslage bei
 Auslandsinvestitionen vom 8. September 1972 (Bun-
 desgesetzbl. I S. 1713) wird wie folgt geändert:
 1. In § 2 Abs. 4 werden die Worte „des Absatzes 1
   Satz 2 und des Absatzes 3" durch die Worte „der
   Absätze 1 und 3" ersetzt.
 2. In § 3 Abs. 1 Satz 1 werden nach den Worten
     § 2 Abs. 1" die Worte Satz: 1" eingefügt.
    11                      II
946                                     Bundesgesetzblatt, Jahrgang 1974, Teil I

]. § 4 wird w i(' folql ~J(!Ülld(~rl:
   c1) Die Wort('. ,,§ 8 Abs. 1 Nr. 2" werden jeweils
       durch die Worl<' ,,§ '2 Abs. 1 Nr. 3" ersetzl;

   h) in Absdtl'. 1 W<~rd<'n nilcl1 den Worten ,,§ 2
      Abs. l" die Worl<! ,,SilLZ 1" eingefügt.
4. § 5 wird wie folgt gPänd<~rl.:

   a) J\bsdlz 1 erh~ill die fol~J<'11d<! Fassung:
        ,,(1) Sind nal.ürlidw P(~rsoncn, die in den letz-
      ten zehn Jc1hren vor d<~m Ende ihrer unbe-
      schränkten SlcucrpflichL nach§ 1 Abs. l Satz 1
      des Einkommenstcueruesetzes als Deutscher
      insgesamt mindestens fünf Jahre unbeschränkt
      einkornmcnsteuerpfliclltig waren und die Vor-
      c1ussetzungen des § 2 Abs. l Satz 1 Nr. 1 erfül-
      len (Person i rn Sinne des § 2), allein oder zu-
      sammen mit unbesclir~inkl Steuerpflichtigen
      an einer c1usldndischen Gesellschaft im Sinne
      des § 7 beteiligt, so sind Einkünfte, mit denen
      diese Personen bei unbeschränkter Steuer-
      pflicht nach den §§ 7, 8 und 14 steuerpflichtig
      wären und die nicht ausländische Einkünfte
      im Sinne des § 34 c Abs. l des Einkommen-
      steuergesetzes sind, diesen Personen zuzu-
      rechnen. Liew~n die Voraussetzungen des Sat-
      zes l vor, so sind die Vermögenswerte der
      ausländischen Gesellschaft, deren Erträge bei
      unbeschränkter Steuerpflicht nicht ausländi-
      sche Einkünfte im Sinne des § 34 c Abs. l des
      Einkommensteuergesetzes wären, im Fall des
      § 3 der Person, im Fall des § 4 dem Erwerb

      entsprechend der Betcil igung zuzurechnen."

   b) Nach Absc1tz 2 wird der folgende Absatz 3 an-

      gefügt:

        ,, (]) § 18 findet entsprechende Anwendung."

                   Artikel 5

      Sonderregelung bei der Vereinbanmg

             der Gütergemeinschaft

  § 7 Abs. 1 Nr. 4 des Erbschaftsteuer- und Schen-
kungsteuergeselzes ist bei Ehegatten, die auf Grund
einseitiger Erklärung nach Artikel 8 I Nr. 3 Abs. 2
des Gesetzes über die Gleichberechtigung von Mann
und Frau auf dem Gebiete des bürgerlichen Rechts
vom 18. Juni 1957 (Bundesgesetzbl. I S. 609) im
Güterstand der Güt(~rtrennung leben, bis zum 31. De-
zember 1974 nicht anzuwenden.

                    Artikel 6

                Ubergangsregelung
           für vor dem 3. Oktober 1973
       abgeschlossene Erbschaftsteuer- und
         Lastenausgleichsversicherungen
  § 19 des Erbschaftsteuergesetzes in der Fassung
der Bekanntmachung vom 1. April 1959 (Bundes-
gesetzbl. I S. 187) ist auf vor dem 3. Oktober 1973
abgeschlossene Lebensversicherungsverträge bis
zum 31. Dezember 1993 weiterhin mit folgender
Maßgab(~ anzuwenden:

   Tritt der Tod des Versicherungsnehmers (§ 19
 Abs. 1) oder des überlebenden Ehegatten (§ 19
 Abs. 2) nach dem 31. Dezember 1973 ein, so mindert
 sich die Versicherungssumme, soweit sie bei der
 Feststellung des steuerpflichtigen Erwerbs unbe-
 rücksichtigt zu lassen ist, für jedes dem Kalender-
 jahr 1973 bis zum Eintritt des Versicherungsfalles
 folgende Kalenderjahr um jeweils 5 vom Hundert.

                       Artikel 7

                  Sonderregelung
          bei Auflösung von bestehenden
         Familienstiftungen und Vereinen
  Bei Auflösung einer Stiftung oder eines Vereins
im Sinne des § l Abs. 1 Nr. 4 des Erbschaftsteuer-
und Schenkungsteuergesetzes vor dem 1. Januar
1984 wird der Besteuerung der zuletzt Berechtigten
der Vomhundertsatz der Steuerklasse I zugrunde
gelegt. Auf Antrag ist die Besteuerung nach § l 0
Abs. 2 des Erbschaftsteuergesetzes in der Fassung
der Bekanntmachung vom 1. April 1959 (Bundes-
gesetzbl. I S. 187) durchzuführen.

                       Artikel 8

           Aufhebung von Vorschriften

  Mit Wirkung ab        1. Januar 1974 werden auf-

gehoben

 1. das Erbschaftsteuergesetz in der Fassung der Be-

    kanntmachung vom 1. April 1959 (Bundesgesetz-
    blatt I S. 187), zuletzt geändert durch das Steuer-
    änderungsgesetz 1971 vom 23. Dezember 1970
    (Bundesgesetzbl. I S. 1856),
2. die §§ 1 bis 4, 15 bis 17 der Erbschaftsteuer-Durch-
   führungsverordnung in der Fassung der Bekannt-

   machung vom 19. Januar 1962 (Bundesgesetzbl. I

   s. 22).

                       Artikel 9·

     Erleichterungen für die Anzeigepilichten
       der Gerichte, Notare und sonstigen
                U rkundspersonen

   Für die Zeit vom Inkrafttreten dieses Gesetzes bis
zum Erlaß einer neuen Erbschaftsteuer-Durchfüh-
rungsverordnung kann die Ubersendung der in § 12
Abs. 1 der Erbschaftsteuer-Durchführungsverord-
nung in der Fassung der Bekanntmachung vom
19. Januar 1962 (Bundesgesetzbl. I S. 22) erwähnten
Abschriften und die Erstattung der dort vorge-
sehenen Anzeigen sowie die Ubersendung einer
beglaubigten Abschrift von Schenkungs- und Uber-
gabeverträgen nach § 13 dieser Verordnung ab-
weichend von § 12 Abs. 4 Nr. 1 und § 13 Abs. 4
dieser Verordnung unterbleiben, wenn die An-
nahme berechtigt ist, daß außer Hausrat einschließ-
lich Wäsche und Kleidungsstücken sowie Kunst-
gegenständen und Sammlungen im Wert von nicht
                                      Tc1g der Ausgabe: Bonn, den 20. April 1974                         947

mehr dls 10000 lk1ilc;dw Mi!rk nur nod1 anderes
Vcrm<ig<!n im rcil](:n Wnt von nicht mehr als

3 000 DPulsdw Mc1rk vorhc1nd(in oder Ceqenstand
der Sclwnk1rn1J isl.

                    Artikel 10
                Schlußvorschriften

                        § 1
                   Berlin-Klausel

   Dieses Ceset.z ~J ilt nach Maßgabe des § 12 Abs. 1
rlcs Drillen Ubcrl<)itungsgesdzes vom 4. Januar 1952
(Bun<h~sricsctzlil. 1 S. 1) auch im Land Berlin.

                          § 2

                   Inkrafttreten

   Dieses Gesetz tritt mit Wirkung ab 1. Januar 1974
in Kraft.

                          § 3
                 Außerkrafttreten
   Artikel 1 §§ 12, 16, 17 und 19 gelten für die Ka-
lenderjahre, in denen Grundstücke (§ 70 des Be-
wertungsgesetzes) und Betriebsgrundstücke im
Sinne des § 99 Abs. 1 Nr. 1 des Bewertungsgesetzes
für die Erbschaftsteuer und Schenkungsteuer mit
140 vom Hundert der auf den Wertverhältnissen am
1. Januar 1964 beruhenden Einheitswerte anzuset-
zen sind.
                              Das vorstehende Gesetz wird hiermit verkündet.

                              Bonn, den 17. April 1974
                                         Der Bundespräsident
                                             Heinemann
                                          Der Bundeskanzler
                                               Brandt
                                 Der Bundesminister der Finanzen
                                            Schmidt
Herkunft dieses Textes
Quelle: Bundesgesetzblatt, BGBl. 1974 I S. 933. Gesetze, Verordnungen und amtliche Bekanntmachungen sind amtliche Werke (§ 5 Abs. 1 UrhG) und genießen keinen Urheberrechtsschutz. Der Text ist unverändert wiedergegeben (§ 62 UrhG); Herkunft und Prüfwerte stehen hier (§ 63 UrhG).
Ableitung: issue-pdf-decol ·
Prüfwert des Textes 190a7b62f8cfef5f….